Qu’est-ce que Form 941 ?
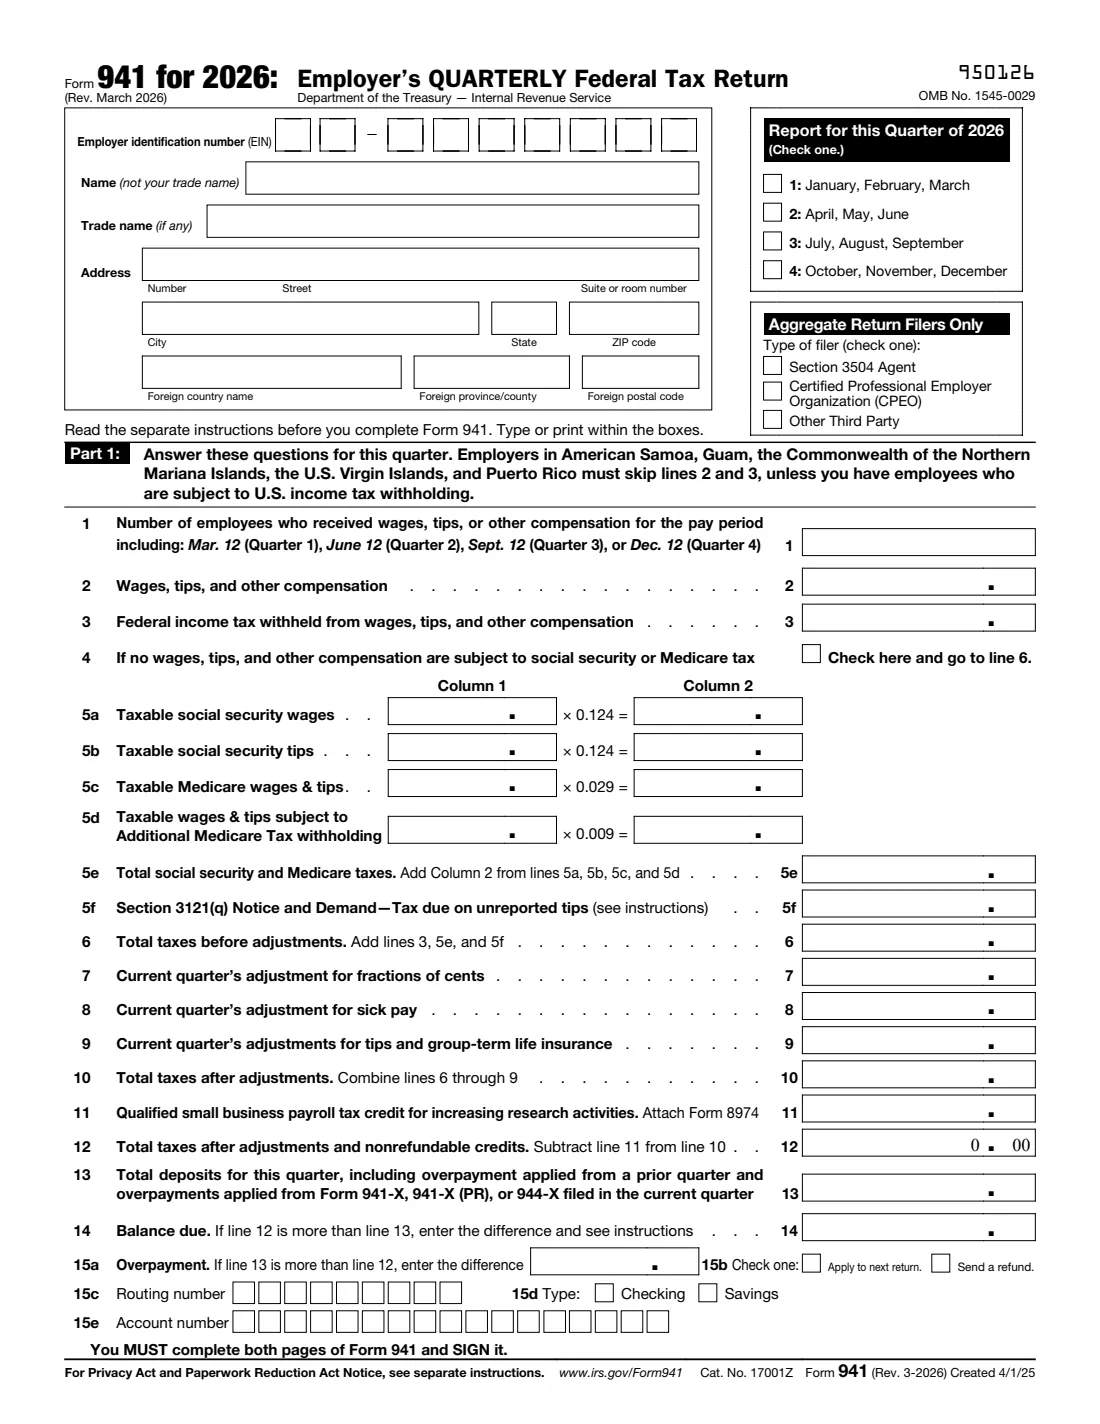
Le Form 941, déclaration fiscale fédérale TRIMESTRIELLE de l'employeur (Employer's QUARTERLY Federal Tax Return), permet à la plupart des employeurs américains de déclarer l'impôt fédéral sur le revenu retenu sur les salaires, ainsi que les parts de l'employeur et des salariés des taxes de sécurité sociale et Medicare, pour un trimestre civil. Il rapproche ensuite l'impôt du trimestre des acomptes que vous avez versés et indique soit un solde à payer, soit un trop-perçu. La révision de mars 2026 est le « 941 pour 2026 » utilisé pour les quatre trimestres de 2026.
Pour 2026, les instructions indiquent un taux de taxe de sécurité sociale de 6,2 % pour le salarié et l'employeur (12,4 % au total, lignes 5a et 5b) sur les salaires jusqu'à $184,500, ainsi qu'un taux Medicare de 1,45 % pour chacun (2,9 % au total, ligne 5c), sans plafond de rémunération. La retenue au titre de la taxe Medicare additionnelle (0,9 %, ligne 5d) s'applique aux salaires de chaque salarié dépassant $200,000 au cours de l'année civile. Nouveauté 2026 : le formulaire demande aux déclarants agrégés de s'identifier, et un trop-perçu peut être remboursé par dépôt direct (lignes 15c à 15e).
FileIt vous guide à travers l'en-tête, les parties 1 à 5 et le bordereau de paiement Form 941-V, multiplie la ligne 5 colonne 1 par les taux, additionne les lignes 5e, 6, 10 et 12, calcule la ligne 14 ou 15a, vérifie que vos montants mensuels dus correspondent à la ligne 12 et inscrit vos réponses dans le PDF officiel de l'IRS, avec les centimes dans leurs cases dédiées. Vous le signez et le déposez vous-même : FileIt ne transmet jamais aucun document à l'IRS.
- Qui doit le remplir
- Les employeurs qui retiennent l'impôt sur le revenu ou versent des salaires soumis aux taxes de sécurité sociale et Medicare (les employeurs saisonniers, de personnel de maison et agricoles sont soumis à leurs propres règles).
- Fréquence
- Chaque trimestre : avant le 30 avril, le 31 juillet, le 31 octobre et le 31 janvier (le jour ouvré suivant si la date tombe un week-end ou un jour férié légal).
- Destinataire
- L'IRS, par voie électronique ou par courrier à l'adresse indiquée dans les instructions selon votre État et selon que vous joignez ou non un paiement.
- Signatures
- Le propriétaire, un dirigeant principal, un associé ou membre autorisé, un fiduciaire ou un mandataire disposant d'une procuration ; le préparateur rémunéré signe également sa case.
- Édition
- 941 pour 2026 (Rev. March 2026)
- Administration
- Internal Revenue Service (IRS), Department of the Treasury
Qui doit remplir Form 941 ?
- Les entreprises ayant des salariés, d'une seule personne à temps partiel à une grande équipe, qui retiennent l'impôt fédéral sur le revenu ou versent des salaires soumis aux taxes de sécurité sociale et Medicare.
- Les entrepreneurs individuels, sociétés de personnes, LLC et sociétés qui gèrent elles-mêmes leur paie au lieu de faire appel à un prestataire qui dépose la déclaration pour elles.
- Les employeurs saisonniers, qui doivent tout de même déposer une déclaration pour chaque trimestre où ils versent des salaires et cocher la ligne 18 pour les trimestres sans versement.
- Les entreprises qui ont fermé ou cessé de verser des salaires, qui déposent une déclaration finale (ligne 17) indiquant la dernière date de versement des salaires.
- Les mandataires visés à la section 3504, les PEO certifiés et les autres tiers qui déposent un Form 941 agrégé pour leurs clients.
Quand utiliser Form 941
- Une fois pour chaque trimestre de 2026 : de janvier à mars avant le 30 avril, d'avril à juin avant le 31 juillet, de juillet à septembre avant le 31 octobre et d'octobre à décembre avant le 31 janvier.
- Si vous avez versé à temps et intégralement tous les impôts du trimestre, les instructions vous autorisent à déposer la déclaration avant le 10 du deuxième mois suivant le trimestre, par exemple le 10 mai pour le premier trimestre.
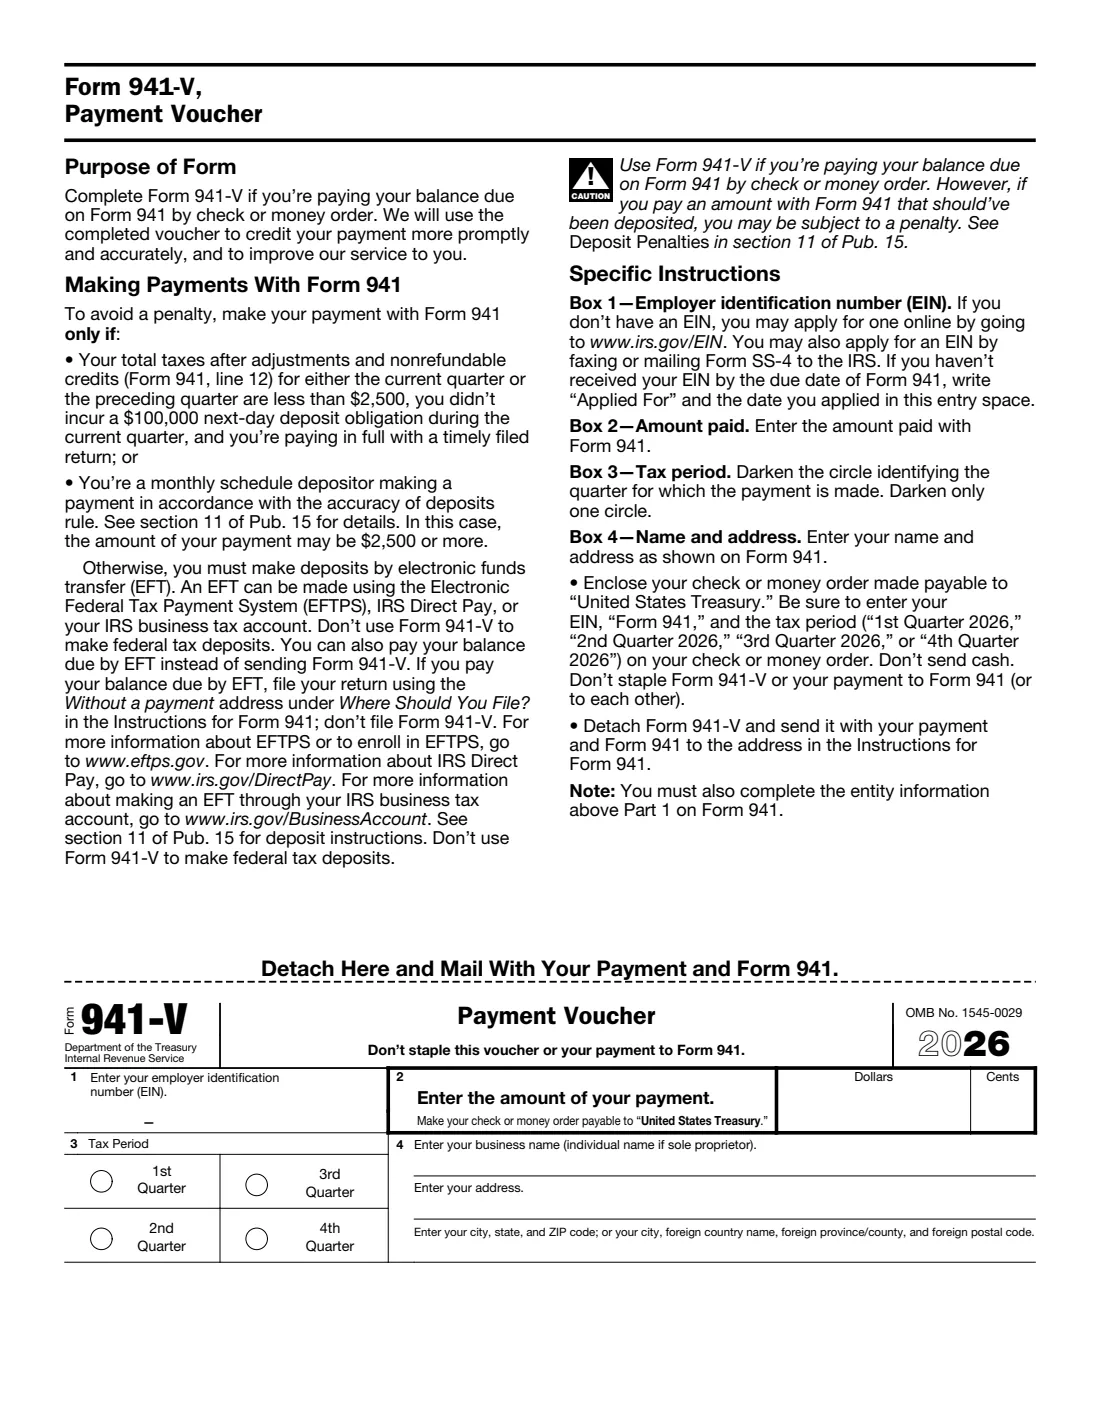
- Utilisez le bordereau Form 941-V uniquement lorsque vous payez un solde dû par chèque ou mandat avec la déclaration. Les instructions demandent aux employeurs de payer électroniquement lorsque cela est possible.
- Ne l'utilisez pas pour les employés de maison (ils figurent sur l'Annexe H avec votre Form 1040) ni pour les travailleurs agricoles (Form 943). Les petits employeurs auxquels l'IRS a demandé de déposer le Form 944 utilisent plutôt ce formulaire annuel.
Ce qu’il vous faut avant de commencer
- Votre EIN, votre dénomination légale, votre nom commercial et votre adresse, exactement tels qu'ils figurent auprès de l'IRS.
- Les totaux de paie du trimestre : salaires, pourboires et autres rémunérations, ainsi que l'impôt fédéral sur le revenu retenu.
- Les salaires et pourboires imposables au titre de la sécurité sociale, les salaires et pourboires imposables au titre de Medicare, ainsi que les salaires supérieurs à $200,000 soumis à la retenue de la taxe Medicare additionnelle.
- Les ajustements éventuels pour les fractions de centime, les indemnités maladie versées par un tiers et les taxes non perçues sur les pourboires et l'assurance vie collective temporaire.
- Le total des acomptes d'impôt fédéral que vous avez versés pour le trimestre (d'après EFTPS ou vos relevés bancaires).
- Si vous êtes déposant selon un calendrier mensuel, votre impôt dû pour chaque mois du trimestre. Les déposants selon un calendrier bimensuel ont également besoin de l'Annexe B (Form 941).
- Les numéros d'acheminement et de compte de votre banque si vous souhaitez qu'un trop-perçu vous soit remboursé par dépôt direct.
Contenu de Form 941
L’édition 2026 comporte 3 pages. FileIt le demande en 9 parties, et il est signé par Employer :
- Employer and quarterEmployer
- Aggregate return filers onlyEmployer
- Part 1: This quarter's wages and taxesEmployer
- Part 2: Deposit schedule and tax liabilityEmployer
- Part 3: About your businessEmployer
- Part 4: Third-party designeeEmployer
- Part 5: Sign hereEmployer
- Paid preparer use onlyPaid preparer
- Form 941-V payment voucherEmployer
Comment remplir Form 941, étape par étape
1 En-tête — EIN, nom, adresse et trimestre
Saisissez l'EIN, la dénomination légale (et non le nom commercial), tout nom commercial et l'adresse. Cochez le trimestre concerné par la déclaration. Les déclarants agrégés (mandataires visés à la section 3504, CPEO et autres tiers) cochent également leur type de déclarant ; tous les autres laissent cette case vide.
2 Lignes 1 à 3 — salariés, salaires et impôt sur le revenu retenu
La ligne 1 indique le nombre de salariés ayant reçu une rémunération pendant la période de paie comprenant le 12 mars, le 12 juin, le 12 septembre ou le 12 décembre, selon le trimestre. La ligne 2 correspond au total des salaires, pourboires et autres rémunérations, et la ligne 3 à l'impôt fédéral sur le revenu retenu. Les instructions demandent de saisir les centimes à chaque ligne et de laisser vide toute ligne dont le montant serait nul, à l'exception des lignes 1, 2 et 12.
3 Lignes 4 et 5 — taxes de sécurité sociale et Medicare
Si aucun salaire n'était soumis aux taxes de sécurité sociale ou Medicare, cochez la ligne 4 et passez à la ligne 6. Sinon, saisissez les montants imposables dans la colonne 1 des lignes 5a à 5d. FileIt les multiplie par 0.124, 0.124, 0.029 et 0.009, puis additionne la colonne 2 pour obtenir la ligne 5e. La ligne 5f concerne uniquement la taxe due sur les pourboires non déclarés en vertu d'un avis de mise en demeure au titre de la Section 3121(q) (Section 3121(q) Notice and Demand).
4 Lignes 6 à 12 — ajustements et crédits
La ligne 6 additionne les lignes 3, 5e et 5f. Les lignes 7 à 9 correspondent aux ajustements du trimestre pour les fractions de centime, les indemnités maladie, ainsi que les pourboires et l'assurance vie collective temporaire ; ils sont souvent négatifs et sont saisis avec un signe moins. La ligne 10 combine les lignes 6 à 9. La ligne 11 est le crédit d'impôt sur la paie accordé aux petites entreprises admissibles pour l'augmentation de leurs activités de recherche, provenant du Form 8974, que vous joignez. La ligne 12 correspond à la ligne 10 moins la ligne 11, sans jamais être inférieure à zéro.
5 Lignes 13 à 15 — acomptes, solde dû ou trop-perçu
La ligne 13 correspond à vos acomptes pour le trimestre, y compris les trop-perçus reportés d'un trimestre précédent ou provenant des Forms 941-X, 941-X (PR) ou 944-X déposés ce trimestre. Si la ligne 12 est supérieure, la différence constitue le solde dû de la ligne 14 ; si la ligne 13 est supérieure, il s'agit d'un trop-perçu à la ligne 15a. En cas de trop-perçu, choisissez à la ligne 15b de l'imputer sur votre prochaine déclaration ou de demander un remboursement, puis indiquez vos numéros d'acheminement et de compte ainsi que le type de compte pour un remboursement par dépôt direct.
6 Partie 2 — calendrier des dépôts et impôt dû
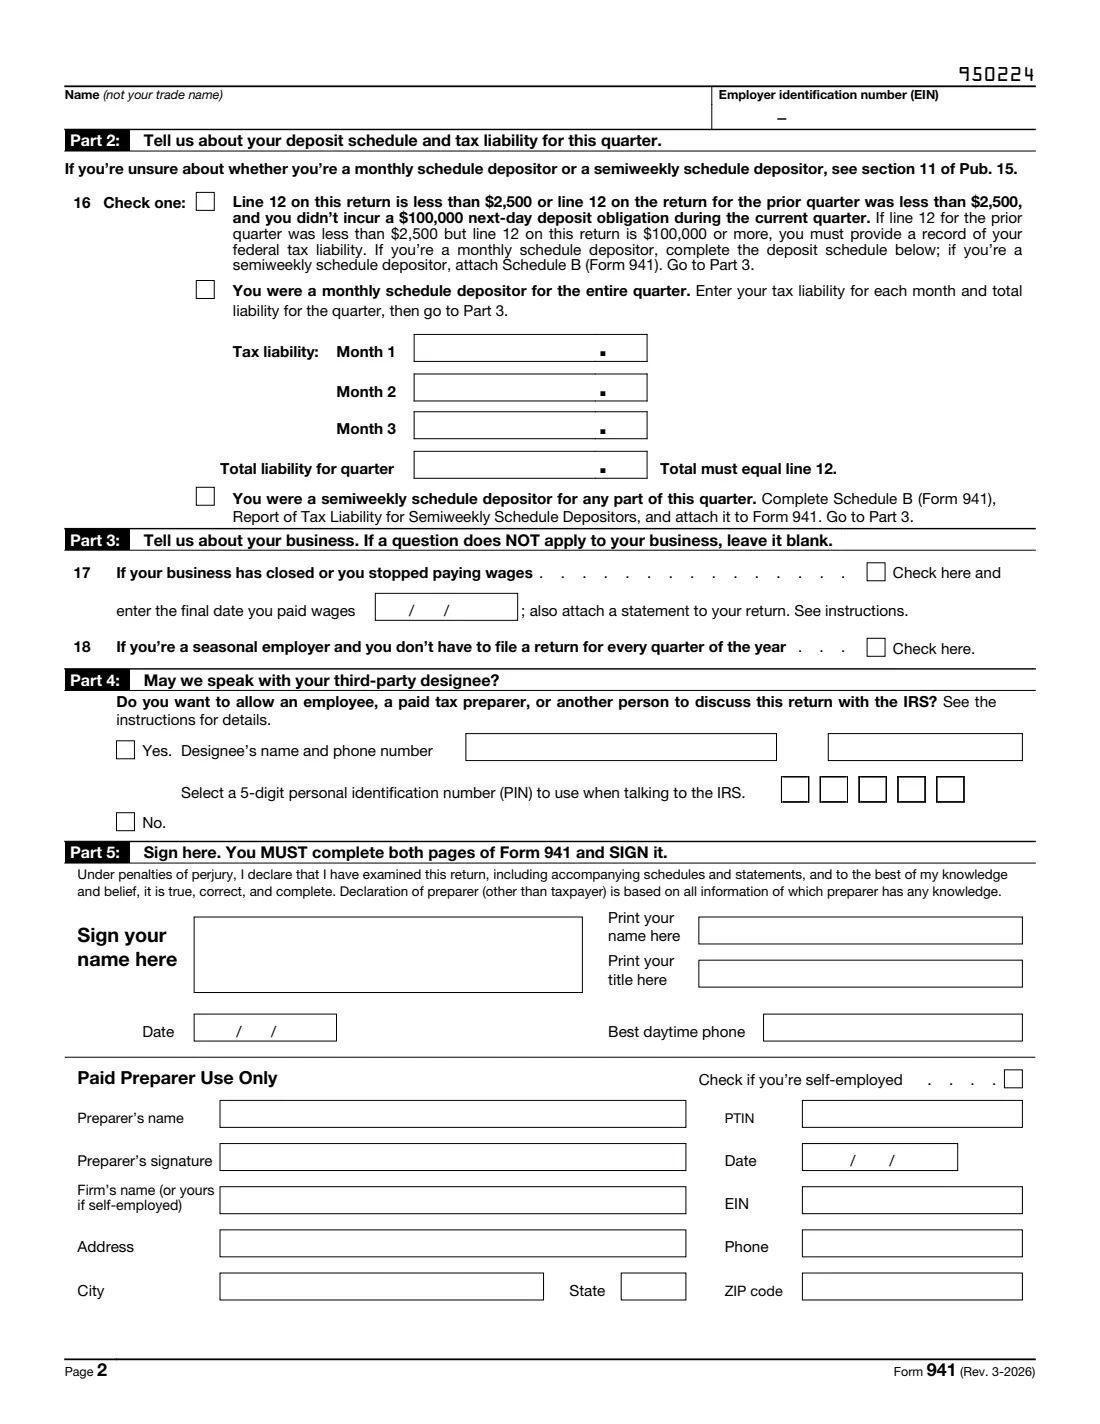
À la ligne 16, cochez une case : ligne 12 inférieure à $2,500 (pour le trimestre en cours ou le précédent), sans obligation de dépôt le jour ouvré suivant de $100,000 ; déposant selon un calendrier mensuel pour tout le trimestre, en indiquant l'impôt dû chaque mois (le total doit être égal à la ligne 12) ; ou déposant selon un calendrier bimensuel, ce qui implique de joindre l'Annexe B (Form 941).
7 Parties 3 à 5 — entreprise, mandataire et signature
La partie 3 concerne une entreprise qui a fermé ou cessé de verser des salaires (indiquez la dernière date de versement et joignez une déclaration) ou un employeur saisonnier. La partie 4 vous permet de désigner un tiers autorisé à discuter de la déclaration avec l'IRS, avec un code PIN à 5 chiffres choisi par celui-ci. La partie 5 comprend la signature, le nom en lettres moulées, la fonction et le téléphone de journée ; un préparateur rémunéré remplit et signe également la case « Paid Preparer Use Only » (réservée au préparateur rémunéré).
Erreurs fréquentes à éviter
- Arrondir aux dollars entiers. Les instructions demandent d'indiquer les centimes pour chaque montant, même lorsqu'ils sont nuls.
- Un total d'impôt mensuel dû à la ligne 16 qui n'est pas égal à la ligne 12.
- Remplir à la fois la ligne 14 et la ligne 15a. Une seule des deux peut comporter un montant.
- Utiliser un numéro de sécurité sociale au lieu de l'EIN de l'entreprise, ou un nom qui ne correspond pas aux dossiers de l'IRS.
- Inscrire les acomptes dans les cases d'impôt mensuel dû. La ligne 16 concerne l'impôt dû pour chaque mois, et non les montants versés.
- Être déposant selon un calendrier bimensuel et oublier l'Annexe B (Form 941). L'IRS peut appliquer des pénalités de dépôt en fonction des informations dont il dispose.
- Payer avec la déclaration un solde qui aurait dû faire l'objet d'un dépôt, ce qui peut entraîner une pénalité.
- Laisser la page 2 sans signature. Le formulaire précise que les deux pages doivent être remplies et signées.
Après l’avoir rempli
Vérifiez les chiffres avec vos relevés de paie et vos acomptes, puis signez et datez manuellement la page 2 (ou envoyez-la pour signature depuis FileIt). Si un préparateur rémunéré a rempli la déclaration, il signe également sa case. FileIt conserve une copie du PDF rempli dans votre coffre-fort.
Envoyez-la à l'adresse indiquée dans les Instructions for Form 941 qui correspond à votre État et au fait que vous joignez ou non un paiement, ou faites-la déposer par voie électronique. Si vous devez un solde et n'êtes pas tenu de le déposer, vous pouvez payer par chèque ou mandat à l'ordre de « United States Treasury » avec le bordereau Form 941-V, en inscrivant votre EIN, « Form 941 » et la période fiscale sur le paiement. En cas de paiement électronique, utilisez l'adresse « without a payment » et n'envoyez pas le bordereau.
Conservez vos relevés de paie. Si vous découvrez ultérieurement une erreur sur un Form 941 déjà déposé, la correction doit figurer sur le Form 941-X, et non sur un nouveau Form 941.
Remplissez Form 941 en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 72 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Internal Revenue Service (IRS) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort. Signez-le ou envoyez-le pour signature électronique.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez Form 941 maintenant — c’est gratuitForm 941 : questions fréquentes
Puis-je remplir le Form 941 en ligne ?
Oui. FileIt vous guide à travers chaque ligne, calcule les taxes de sécurité sociale et Medicare, les totaux et le solde dû, puis inscrit vos réponses dans le PDF officiel de l'IRS, enregistré dans votre coffre-fort. Vous le signez ensuite et l'envoyez par courrier (ou le déposez électroniquement avec un autre logiciel). FileIt ne le dépose pas auprès de l'IRS.
Quand le Form 941 doit-il être déposé ?
Avant le dernier jour du mois suivant la fin du trimestre : le 30 avril, le 31 juillet, le 31 octobre et le 31 janvier. Si vous avez versé à temps et intégralement tous les impôts du trimestre, vous pouvez déposer la déclaration avant le 10 du deuxième mois suivant le trimestre, par exemple le 10 mai pour le premier trimestre. Une échéance tombant un samedi, un dimanche ou un jour férié légal est reportée au jour ouvré suivant.
Quels sont les taux de sécurité sociale et Medicare pour 2026 ?
Les instructions du Form 941 indiquent un taux de 6,2 % pour le salarié et l'employeur au titre de la sécurité sociale, sur les salaires jusqu'à $184,500, et de 1,45 % chacun au titre de Medicare, sans plafond de rémunération. C'est pourquoi les lignes 5a et 5b multiplient par 0.124 et la ligne 5c par 0.029. La retenue au titre de la taxe Medicare additionnelle est de 0,9 % des salaires de chaque salarié dépassant $200,000 (ligne 5d).
Dois-je indiquer les centimes ?
Oui. Les instructions demandent de ne pas arrondir aux dollars entiers et d'indiquer les centimes pour chaque montant, même lorsqu'ils sont nuls. FileIt demande les montants avec leurs centimes et les imprime dans les cases séparées prévues à cet effet.
Dois-je utiliser le bordereau de paiement Form 941-V ?
Uniquement si vous payez un solde dû par chèque ou mandat avec la déclaration. Le bordereau précise que vous ne devez payer avec la déclaration que si la ligne 12 du trimestre en cours ou précédent est inférieure à $2,500 (sans obligation de dépôt le jour ouvré suivant de $100,000) et que vous payez intégralement avec une déclaration déposée à temps, ou si vous êtes un déposant mensuel qui paie conformément à la règle de concordance des acomptes. Dans les autres cas, l'impôt doit être déposé électroniquement.
Puis-je obtenir le remboursement d'un trop-perçu par dépôt direct ?
Oui. Nouveauté 2026, les lignes 15c à 15e demandent vos numéros d'acheminement et de compte ainsi que le type de compte pour un remboursement par dépôt direct. Vous pouvez aussi cocher « Apply to next return » à la ligne 15b.
Qui doit signer le Form 941 ?
Le propriétaire d'une entreprise individuelle ; le président, le vice-président ou un autre dirigeant principal d'une société ; un associé, membre ou dirigeant responsable et dûment autorisé d'une société de personnes ou d'une LLC ; le fiduciaire d'une fiducie ou d'une succession ; ou un mandataire dûment autorisé disposant d'une procuration valide.
Sources officielles
- Formulaire vierge (PDF), publié par Internal Revenue Service (IRS) : https://www.irs.gov/pub/irs-pdf/f941.pdf
- Instructions et conseils officiels : https://www.irs.gov/forms-pubs/about-form-941
- Édition affichée sur cette page : 941 for 2026 (Rev. March 2026) (vérifiée le 2026-09-28).
FileIt n'est ni affilié à Internal Revenue Service (IRS) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-28.