¿Qué es Form 941?
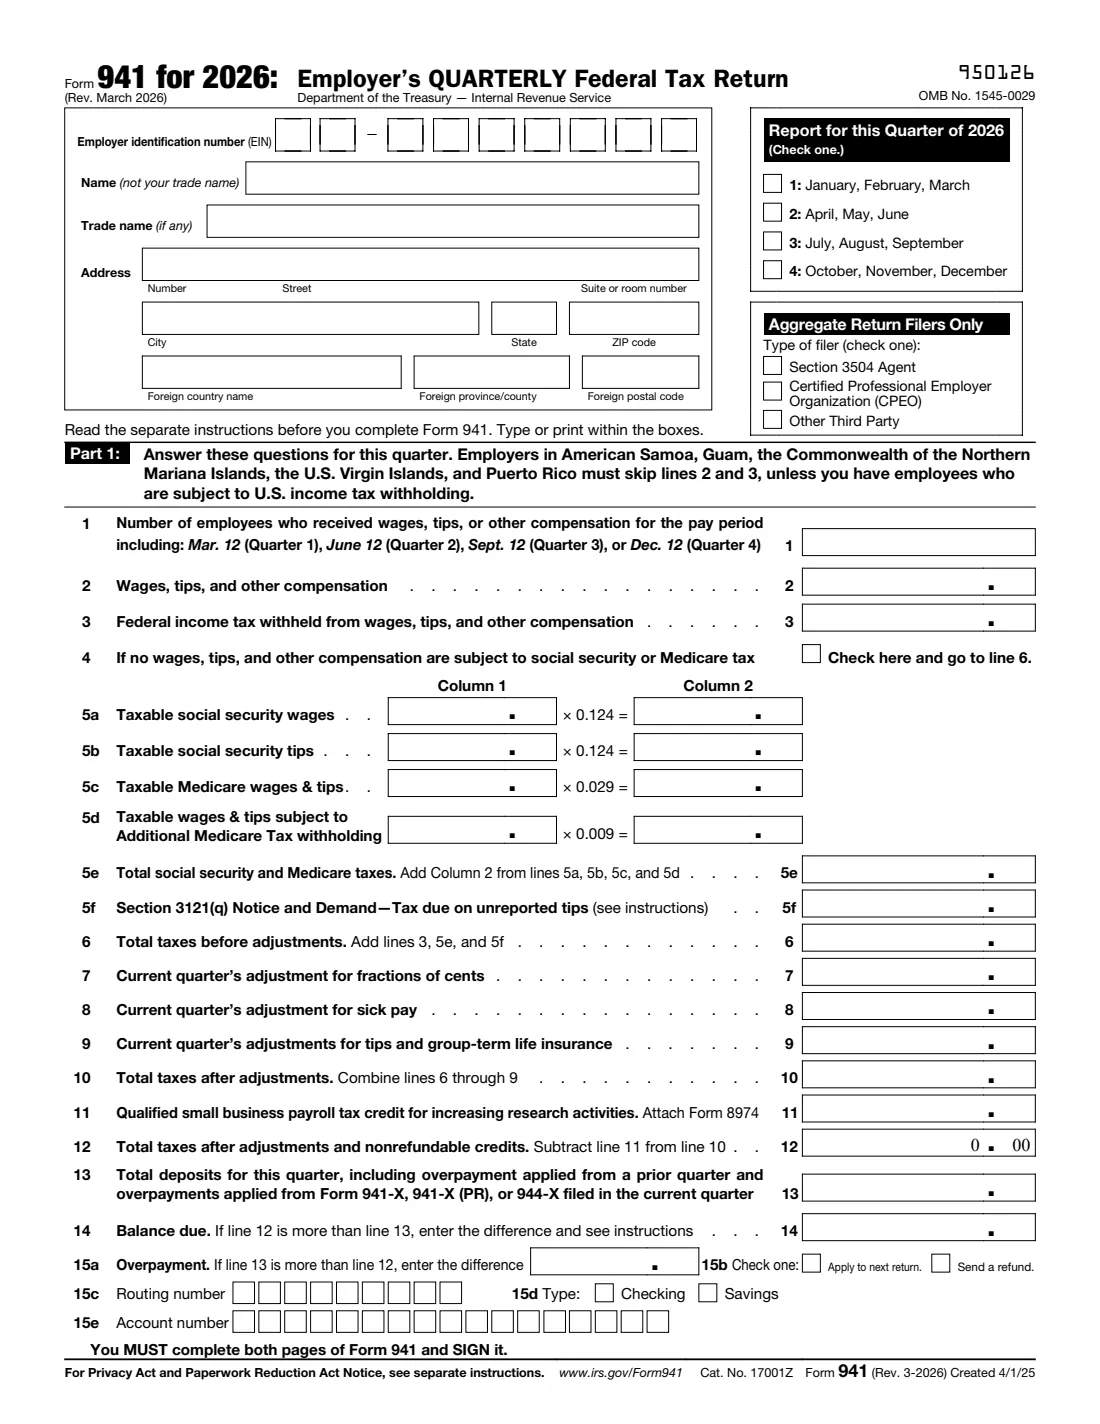
El Formulario 941, Declaración TRIMESTRAL de impuestos federales del empleador (Employer's QUARTERLY Federal Tax Return), es la forma en que la mayoría de los empleadores de EE. UU. informan del impuesto federal sobre la renta que retuvieron de los salarios de sus empleados, junto con las partes del empleador y de los empleados de los impuestos del Seguro Social y Medicare, correspondientes a un trimestre natural. Después concilia los impuestos de ese trimestre con los depósitos que realizaste y muestra un saldo pendiente o un pago en exceso. La revisión de marzo de 2026 es el «941 para 2026» que se utiliza para los cuatro trimestres de 2026.
Para 2026, las instrucciones establecen una tasa del impuesto del Seguro Social del 6,2 % tanto para el empleado como para el empleador (12,4 % en conjunto, en las líneas 5a y 5b) sobre salarios de hasta $184,500, y una tasa de Medicare del 1,45 % para cada uno (2,9 % en conjunto, línea 5c), sin límite de base salarial. La retención del impuesto adicional de Medicare (0,9 %, línea 5d) se aplica a los salarios de cada empleado que superen $200,000 durante el año natural. Novedad para 2026: el formulario pide a los declarantes agregados que se identifiquen, y un pago en exceso puede reembolsarse mediante depósito directo (líneas 15c a 15e).
FileIt te guía por el encabezado, las Partes 1 a 5 y el comprobante de pago del Formulario 941-V (Form 941-V payment voucher), multiplica la línea 5, columna 1, por las tasas, suma las líneas 5e, 6, 10 y 12, calcula la línea 14 o 15a, comprueba que tus obligaciones tributarias mensuales sumen la línea 12 e imprime tus respuestas en el propio PDF del IRS, con los centavos en sus casillas correspondientes. Tú lo firmas y lo presentas: FileIt nunca presenta nada ante el IRS.
- Quién lo presenta
- Los empleadores que retienen el impuesto sobre la renta o pagan salarios sujetos a los impuestos del Seguro Social y Medicare (los empleadores estacionales, domésticos y agrícolas tienen sus propias reglas).
- Frecuencia
- Cada trimestre: antes del 30 de abril, 31 de julio, 31 de octubre y 31 de enero (el siguiente día laborable si cae en fin de semana o festivo legal).
- Destinatario
- El Servicio de Impuestos Internos (Internal Revenue Service, IRS), mediante presentación electrónica o por correo a la dirección indicada en las instrucciones para tu estado y según incluyas o no un pago.
- Firmas
- El propietario, un directivo principal, un socio o miembro autorizado, un fiduciario o un agente con un poder notarial; el preparador remunerado también firma su casilla.
- Edición
- 941 para 2026 (Rev. marzo de 2026)
- Organismo
- Servicio de Impuestos Internos (Internal Revenue Service, IRS), Departamento del Tesoro
¿Quién debe completar Form 941?
- Las empresas con empleados, desde un solo trabajador a tiempo parcial hasta una nómina grande, que retienen el impuesto federal sobre la renta o pagan salarios sujetos a los impuestos del Seguro Social y Medicare.
- Los empresarios individuales, las sociedades, las LLC y las corporaciones que gestionan su propia nómina en lugar de utilizar un proveedor de nóminas que presente la declaración por ellos.
- Los empleadores estacionales, que aun así presentan la declaración por cada trimestre en el que pagan salarios y marcan la línea 18 para los trimestres en los que no los pagan.
- Las empresas que han cerrado o han dejado de pagar salarios, que presentan una declaración final (línea 17) con la fecha final en la que se pagaron salarios.
- Los agentes de la sección 3504, las PEO certificadas y otros terceros que presentan un Formulario 941 agregado para sus clientes.
Cuándo usar Form 941
- Una vez por cada trimestre de 2026: de enero a marzo, antes del 30 de abril; de abril a junio, antes del 31 de julio; de julio a septiembre, antes del 31 de octubre; y de octubre a diciembre, antes del 31 de enero.
- Si depositaste a tiempo y en su totalidad todos los impuestos del trimestre, las instrucciones te permiten presentar la declaración antes del día 10 del segundo mes posterior al trimestre; por ejemplo, el 10 de mayo para el primer trimestre.
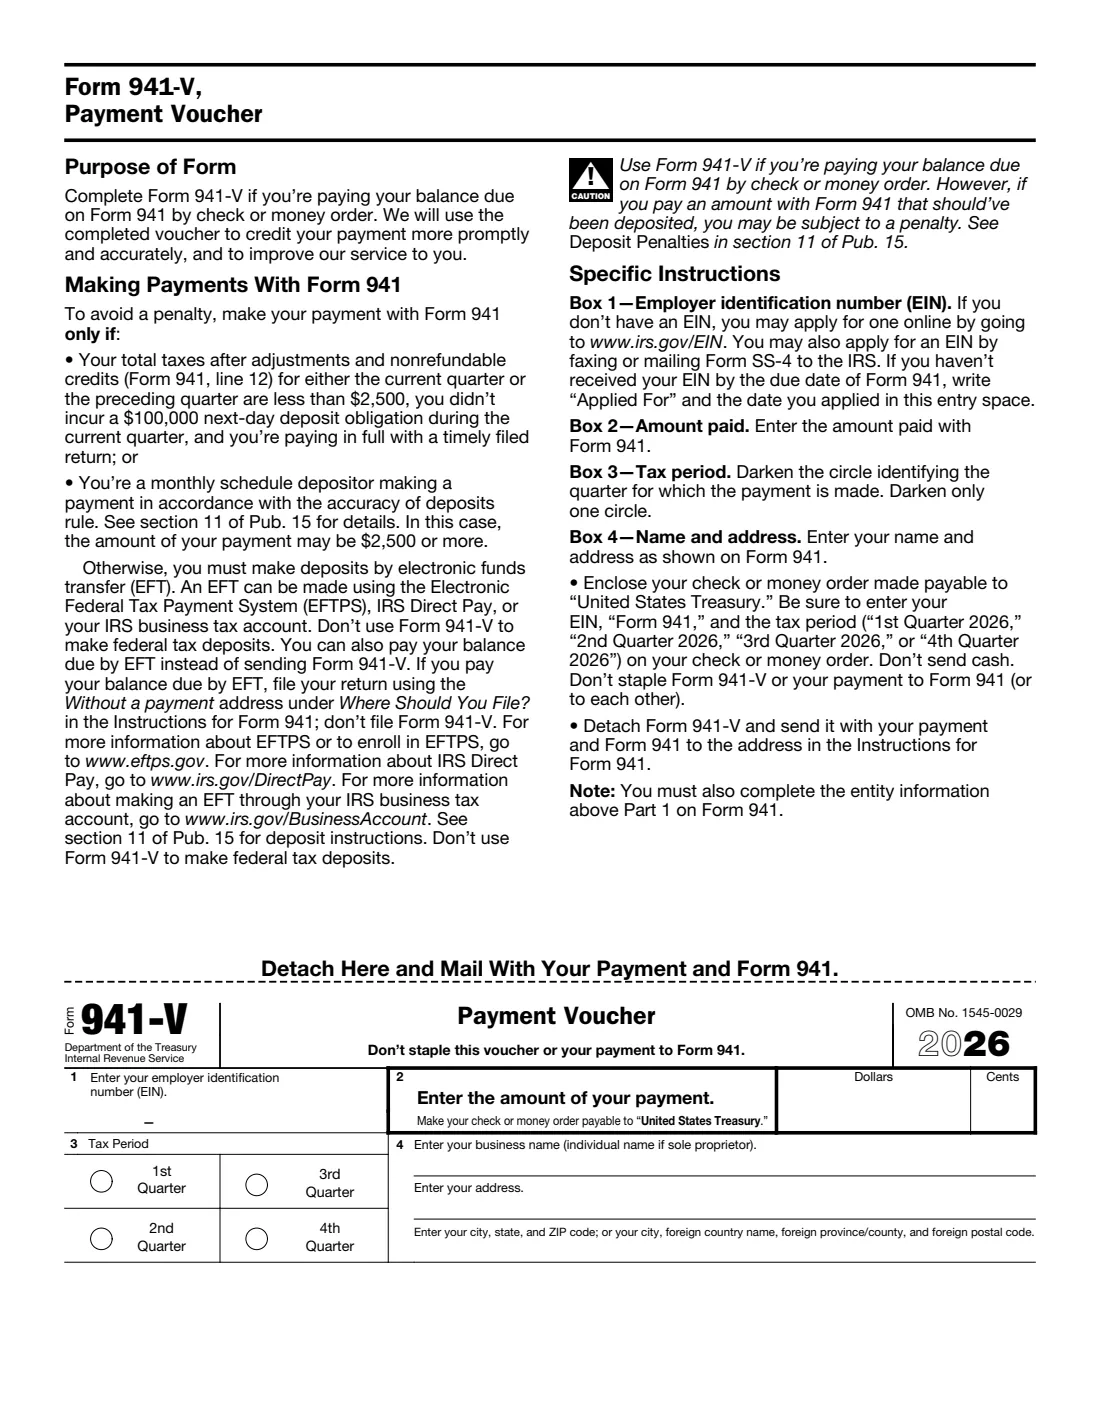
- Utiliza el comprobante del Formulario 941-V (Form 941-V payment voucher) únicamente cuando pagues un saldo pendiente mediante cheque o giro postal junto con la declaración. Las instrucciones piden a los empleadores que paguen electrónicamente cuando puedan.
- No es para empleados domésticos (se incluyen en el Anexo H junto con tu Formulario 1040) ni para trabajadores agrícolas (Formulario 943). Los pequeños empleadores a los que el IRS haya indicado que presenten el Formulario 944 deben presentar ese formulario anual en su lugar.
Qué necesitas antes de empezar
- Tu EIN, el nombre legal de la empresa, el nombre comercial y la dirección, exactamente como constan en los registros del IRS.
- Los totales de nómina del trimestre: salarios, propinas y otras remuneraciones, y el impuesto federal sobre la renta que retuviste.
- Los salarios y propinas sujetos al Seguro Social, los salarios y propinas sujetos a Medicare y cualquier salario superior a $200,000 sujeto a la retención del impuesto adicional de Medicare.
- Cualquier ajuste por fracciones de centavos, prestaciones por enfermedad pagadas por terceros e impuestos no recaudados sobre propinas y seguros de vida colectivos a plazo.
- El total de los depósitos del impuesto federal que realizaste durante el trimestre (según EFTPS o los registros de tu banco).
- Si eres depositante con calendario mensual, tu obligación tributaria de cada mes del trimestre. Los depositantes con calendario bisemanal también necesitan el Anexo B (Formulario 941).
- Los números de ruta y de cuenta de tu banco si quieres que un pago en exceso se reembolse mediante depósito directo.
Qué contiene Form 941
La edición de 2026 tiene 3 páginas. FileIt lo organiza en 9 partes y lo firman Employer:
- Employer and quarterEmployer
- Aggregate return filers onlyEmployer
- Part 1: This quarter's wages and taxesEmployer
- Part 2: Deposit schedule and tax liabilityEmployer
- Part 3: About your businessEmployer
- Part 4: Third-party designeeEmployer
- Part 5: Sign hereEmployer
- Paid preparer use onlyPaid preparer
- Form 941-V payment voucherEmployer
Cómo completar Form 941, paso a paso
1 Encabezado — EIN, nombre, dirección y trimestre
Introduce el EIN, el nombre legal (no el nombre comercial), cualquier nombre comercial y la dirección. Marca el único trimestre al que corresponde la declaración. Los declarantes agregados (agentes de la sección 3504, CPEO y otros terceros) también marcan su tipo de declarante; todos los demás dejan esa casilla vacía.
2 Líneas 1 a 3 — empleados, salarios e impuesto sobre la renta retenido
La línea 1 es el número de empleados que recibieron un pago por el periodo de pago que incluye el 12 de marzo, el 12 de junio, el 12 de septiembre o el 12 de diciembre, según el trimestre. La línea 2 es el total de salarios, propinas y otras remuneraciones, y la línea 3 es el impuesto federal sobre la renta retenido. Las instrucciones indican que se introduzcan los centavos en todas las líneas y que se deje en blanco cualquier línea cuyo importe sería cero, excepto las líneas 1, 2 y 12.
3 Líneas 4 y 5 — impuestos del Seguro Social y Medicare
Si ninguno de los salarios estaba sujeto a los impuestos del Seguro Social o Medicare, marca la línea 4 y pasa a la línea 6. En caso contrario, introduce los importes sujetos a impuestos en la columna 1 de las líneas 5a a 5d. FileIt los multiplica por 0.124, 0.124, 0.029 y 0.009 y suma la columna 2 para obtener la línea 5e. La línea 5f solo corresponde al impuesto adeudado por propinas no declaradas conforme a un Aviso y requerimiento de la Sección 3121(q) (Section 3121(q) Notice and Demand).
4 Líneas 6 a 12 — ajustes y créditos
La línea 6 suma las líneas 3, 5e y 5f. Las líneas 7 a 9 son los ajustes del trimestre actual por fracciones de centavos, prestaciones por enfermedad y propinas y seguros de vida colectivos a plazo; a menudo son negativos y se introducen con un signo menos. La línea 10 combina las líneas 6 a 9. La línea 11 es el crédito tributario de nómina para pequeñas empresas cualificadas por actividades de investigación incrementales del Formulario 8974, que debes adjuntar. La línea 12 es la línea 10 menos la línea 11, nunca inferior a cero.
5 Líneas 13 a 15 — depósitos, saldo pendiente o pago en exceso
La línea 13 corresponde a tus depósitos del trimestre, incluidos los pagos en exceso aplicados de un trimestre anterior o de los Formularios 941-X, 941-X (PR) o 944-X presentados este trimestre. Si la línea 12 es mayor, la diferencia es el saldo pendiente de la línea 14; si la línea 13 es mayor, es un pago en exceso en la línea 15a. Si hay un pago en exceso, en la línea 15b elige entre aplicarlo a tu próxima declaración o solicitar un reembolso, e indica tu número de ruta, tipo de cuenta y número de cuenta para un reembolso mediante depósito directo.
6 Parte 2 — calendario de depósitos y obligación tributaria
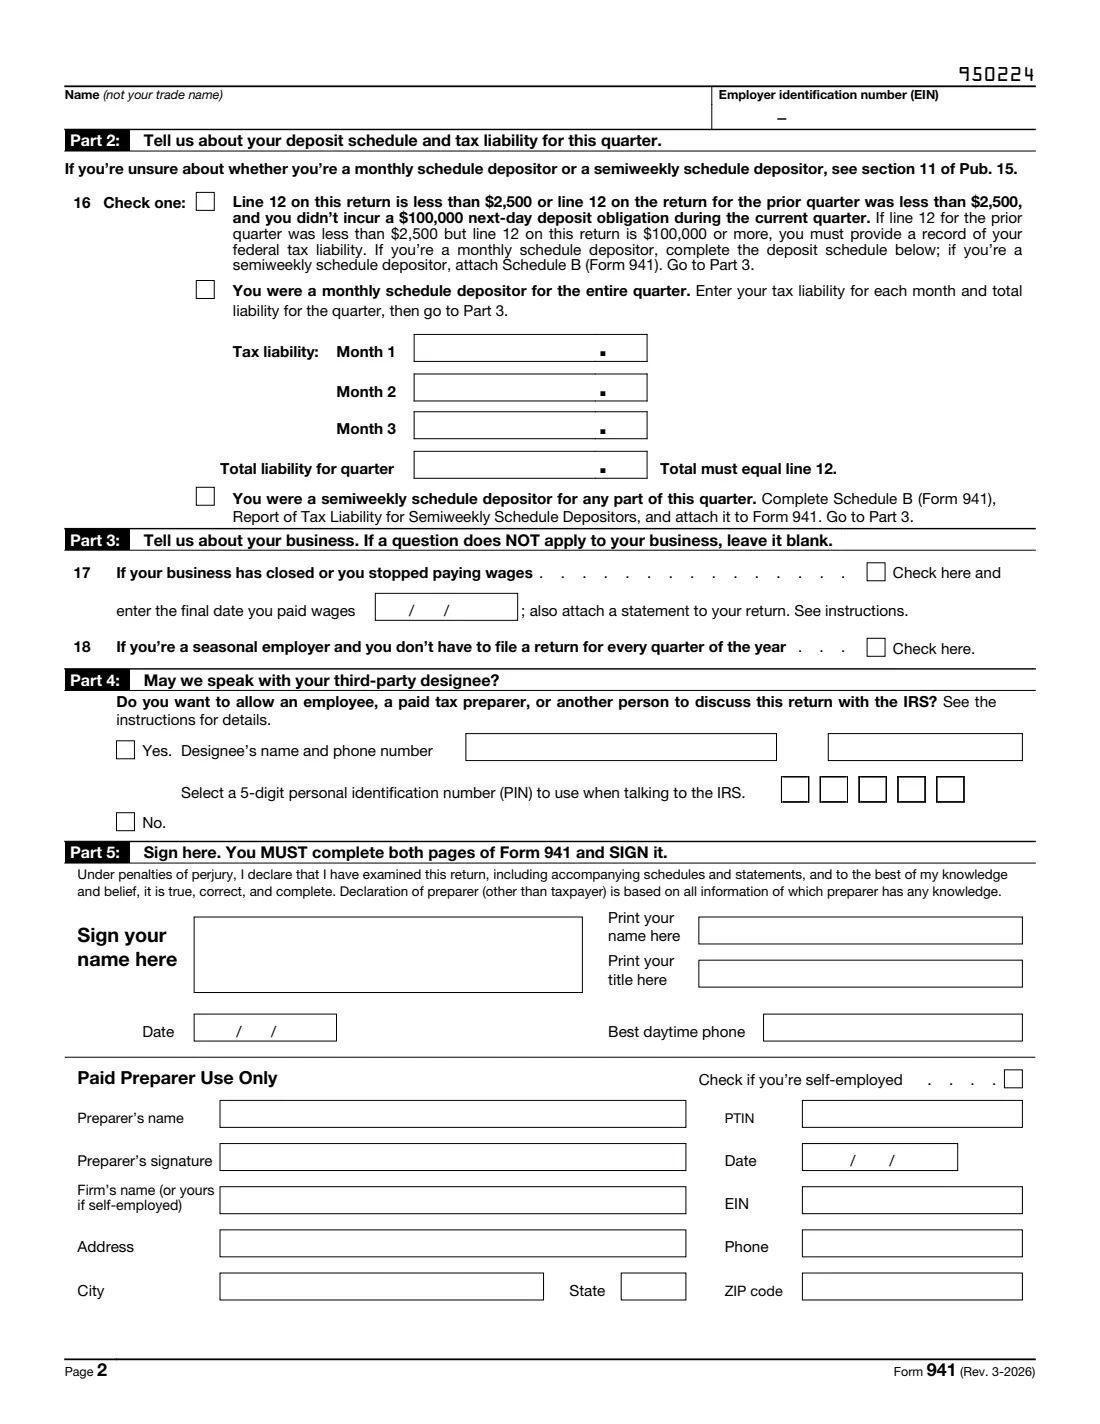
En la línea 16 marca una casilla: línea 12 inferior a $2,500 (en este trimestre o en el anterior) sin obligación de realizar un depósito al día siguiente de $100,000; depositante con calendario mensual durante todo el trimestre, introduciendo la obligación de cada mes (el total debe ser igual a la línea 12); o depositante con calendario bisemanal, lo que significa adjuntar el Anexo B (Formulario 941).
7 Partes 3 a 5 — empresa, designado y firma
La Parte 3 es para una empresa que ha cerrado o ha dejado de pagar salarios (indica la fecha final en la que se pagaron salarios y adjunta una declaración) o para un empleador estacional. La Parte 4 te permite nombrar a un designado tercero que pueda hablar sobre la declaración con el IRS, con un PIN de 5 dígitos que elija. La Parte 5 es para la firma, el nombre en letra de imprenta, el cargo y el teléfono diurno; el preparador remunerado completa y firma la casilla «Solo para uso del preparador remunerado» (Paid Preparer Use Only).
Errores comunes que debes evitar
- Redondear a dólares enteros. Las instrucciones piden centavos en todos los importes, incluso cuando sean cero.
- Que el total de la obligación tributaria mensual de la línea 16 no sea igual a la línea 12.
- Completar tanto la línea 14 como la 15a. Solo una puede contener un importe.
- Utilizar un número de Seguro Social en lugar del EIN de la empresa, o un nombre que no coincida con los registros del IRS.
- Introducir los depósitos en las casillas de obligación tributaria mensual. La línea 16 corresponde a la obligación tributaria de cada mes, no al importe que depositaste.
- Ser un depositante bisemanal y olvidar el Anexo B (Formulario 941). El IRS puede imponer sanciones por depósitos basándose en la información de la que dispone.
- Pagar con la declaración un saldo que debería haberse depositado, lo que puede generar una sanción.
- Dejar la página 2 sin firmar. El formulario indica que debes completar ambas páginas y firmarlo.
Después de completarlo
Comprueba los importes con tus registros de nómina y tus depósitos; después firma y fecha a mano la página 2 (o envíala para que la firmen desde FileIt). Si un preparador remunerado realizó la declaración, también firma su casilla. FileIt guarda una copia del PDF completado en tu bóveda.
Envíala por correo a la dirección de las Instrucciones para el Formulario 941 que corresponda a tu estado y a si incluyes un pago, o preséntala electrónicamente. Si debes un saldo y no estás obligado a depositarlo, puedes pagar mediante cheque o giro postal a nombre de «United States Treasury» junto con el comprobante del Formulario 941-V, escribiendo en él tu EIN, «Form 941» y el periodo tributario. Si pagas electrónicamente, utiliza la dirección «sin pago» y no envíes el comprobante.
Conserva tus registros de nómina. Si más adelante encuentras un error en un Formulario 941 presentado, la corrección se realiza en el Formulario 941-X, no en un nuevo Formulario 941.
Completa Form 941 en línea con FileIt
- Elige a la persona. Elige a alguien de Personas y FileIt completará su nombre, fecha de nacimiento, dirección y otros datos que ya conoce.
- Responde preguntas sencillas. Completa una parte del formulario cada vez, con el texto de ayuda oficial junto a cada pregunta — 72 campos en total. Tus respuestas se guardan a medida que avanzas.
- Consulta la vista previa en tiempo real. Observa cómo tus respuestas aparecen en el formulario real de Internal Revenue Service (IRS) y deja que FileIt haga los cálculos de las hojas de trabajo.
- Genera el PDF oficial. FileIt introduce tus respuestas en el PDF propio de la agencia y lo guarda en la carpeta de esa persona en tu bóveda. Fírmalo o envíalo para firma electrónica.
FileIt completa el formulario, pero nunca lo presenta ni lo envía por ti. Entrega el formulario terminado a quien te lo haya solicitado, tal como indican sus instrucciones.
Empieza Form 941 ahora — es gratisForm 941: preguntas frecuentes
¿Puedo completar el Formulario 941 en línea?
Sí. FileIt te guía por todas las líneas, calcula los impuestos del Seguro Social y Medicare, los totales y el saldo pendiente, e imprime tus respuestas en el PDF oficial del IRS, guardado en tu bóveda. Después lo firmas y lo envías por correo (o lo presentas electrónicamente con otro software). FileIt no lo presenta ante el IRS.
¿Cuándo vence el Formulario 941?
Antes del último día del mes posterior al final del trimestre: 30 de abril, 31 de julio, 31 de octubre y 31 de enero. Si depositaste a tiempo y en su totalidad todos los impuestos del trimestre, puedes presentar la declaración antes del día 10 del segundo mes posterior al trimestre; por ejemplo, el 10 de mayo para el primer trimestre. Si la fecha límite cae en sábado, domingo o festivo legal, se traslada al siguiente día laborable.
¿Cuáles son las tasas del Seguro Social y Medicare para 2026?
Las instrucciones del Formulario 941 establecen un 6,2 % para el empleado y el empleador por el Seguro Social, sobre salarios de hasta $184,500, y un 1,45 % para cada uno por Medicare, sin límite de base salarial. Por eso las líneas 5a y 5b se multiplican por 0.124 y la línea 5c por 0.029. La retención del impuesto adicional de Medicare es del 0.9 % de los salarios de cada empleado que superen $200,000 (línea 5d).
¿Tengo que incluir los centavos?
Sí. Las instrucciones indican que no se redondee a dólares enteros y que se muestren los centavos en todos los importes, incluso cuando sean cero. FileIt solicita los importes con centavos y los imprime en las casillas de centavos separadas.
¿Debo utilizar el comprobante de pago del Formulario 941-V?
Solo si pagas un saldo pendiente mediante cheque o giro postal junto con la declaración. El comprobante indica que debes pagar con la declaración únicamente si la línea 12 de este trimestre o del anterior es inferior a $2,500 (sin obligación de realizar un depósito al día siguiente de $100,000) y pagas en su totalidad con una declaración presentada a tiempo, o si eres un depositante mensual que paga conforme a la regla de exactitud de los depósitos. En los demás casos, el impuesto debe depositarse electrónicamente.
¿Puedo obtener mediante depósito directo el reembolso de un pago en exceso?
Sí. Como novedad para 2026, las líneas 15c a 15e solicitan tu número de ruta, tipo de cuenta y número de cuenta para un reembolso mediante depósito directo. Como alternativa, puedes marcar «Aplicar a la próxima declaración» («Apply to next return») en la línea 15b.
¿Quién debe firmar el Formulario 941?
El propietario de una empresa unipersonal; el presidente, vicepresidente u otro directivo principal de una corporación; un socio, miembro o directivo responsable y debidamente autorizado de una sociedad o LLC; el fiduciario de un fideicomiso o una sucesión; o un agente debidamente autorizado con un poder notarial válido.
Fuentes oficiales
- Formulario en blanco (PDF), publicado por Internal Revenue Service (IRS): https://www.irs.gov/pub/irs-pdf/f941.pdf
- Instrucciones y orientación oficiales: https://www.irs.gov/forms-pubs/about-form-941
- Edición mostrada en esta página: 941 for 2026 (Rev. March 2026) (comprobada el 2026-09-28).
FileIt no está afiliado ni cuenta con el respaldo de Internal Revenue Service (IRS) ni de ningún gobierno. Esta página explica el formulario en términos generales y no constituye asesoramiento jurídico, fiscal ni migratorio. Lee siempre las instrucciones oficiales y comprueba que utilizas la edición que acepta el destinatario. Última revisión de la página: 2026-09-28.