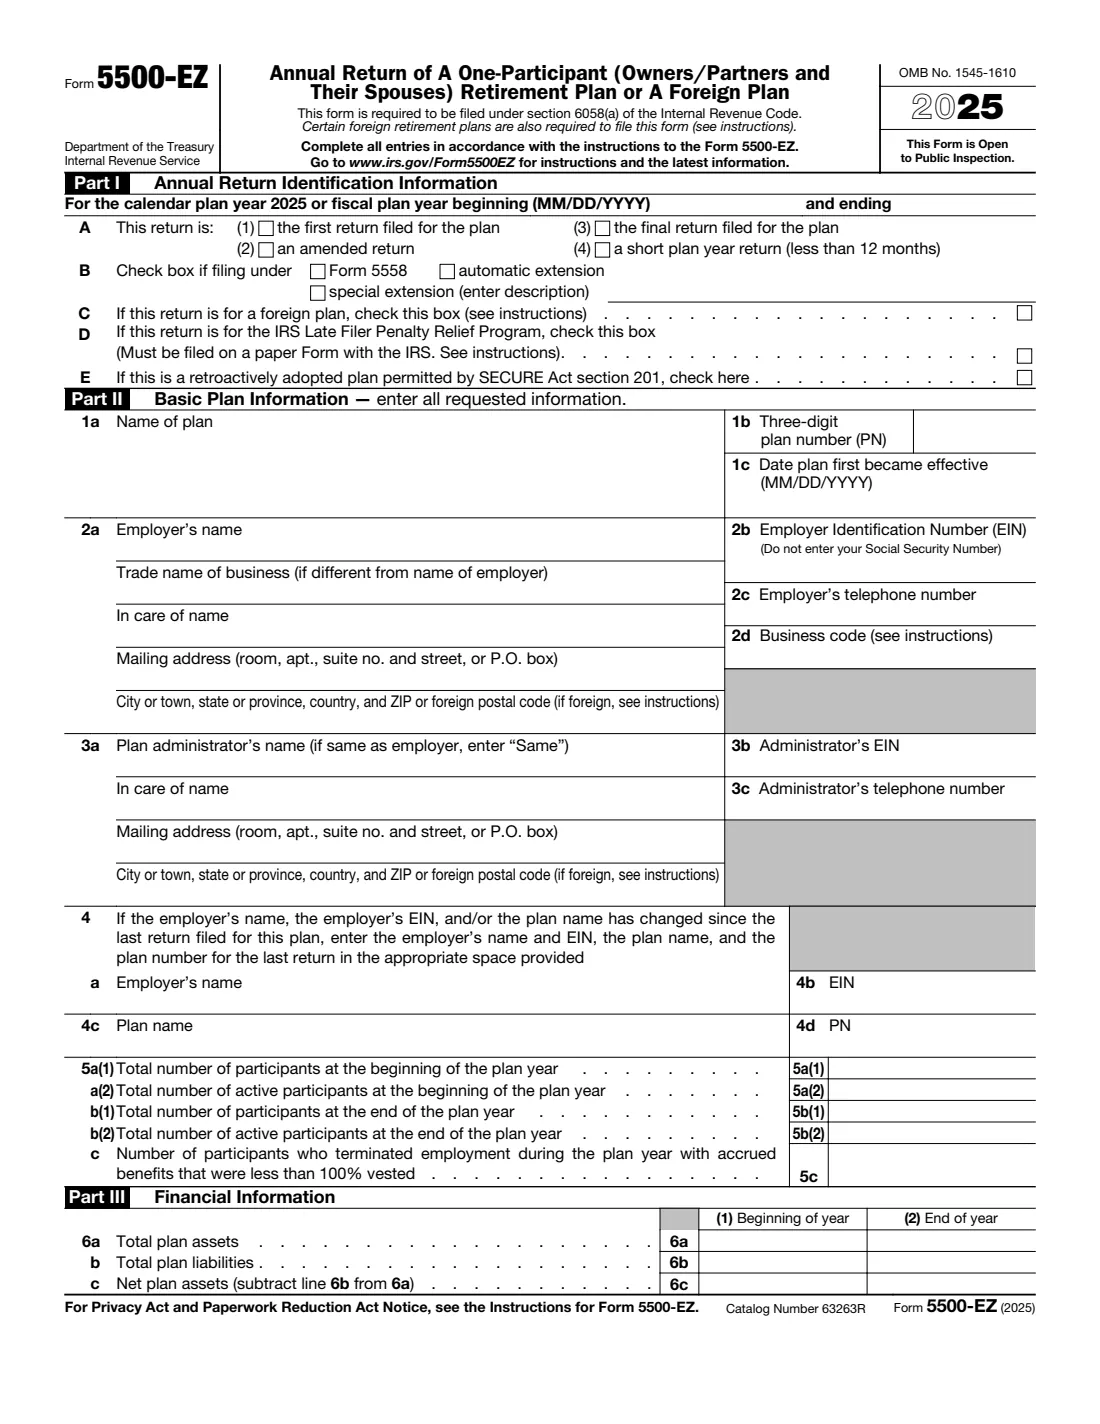
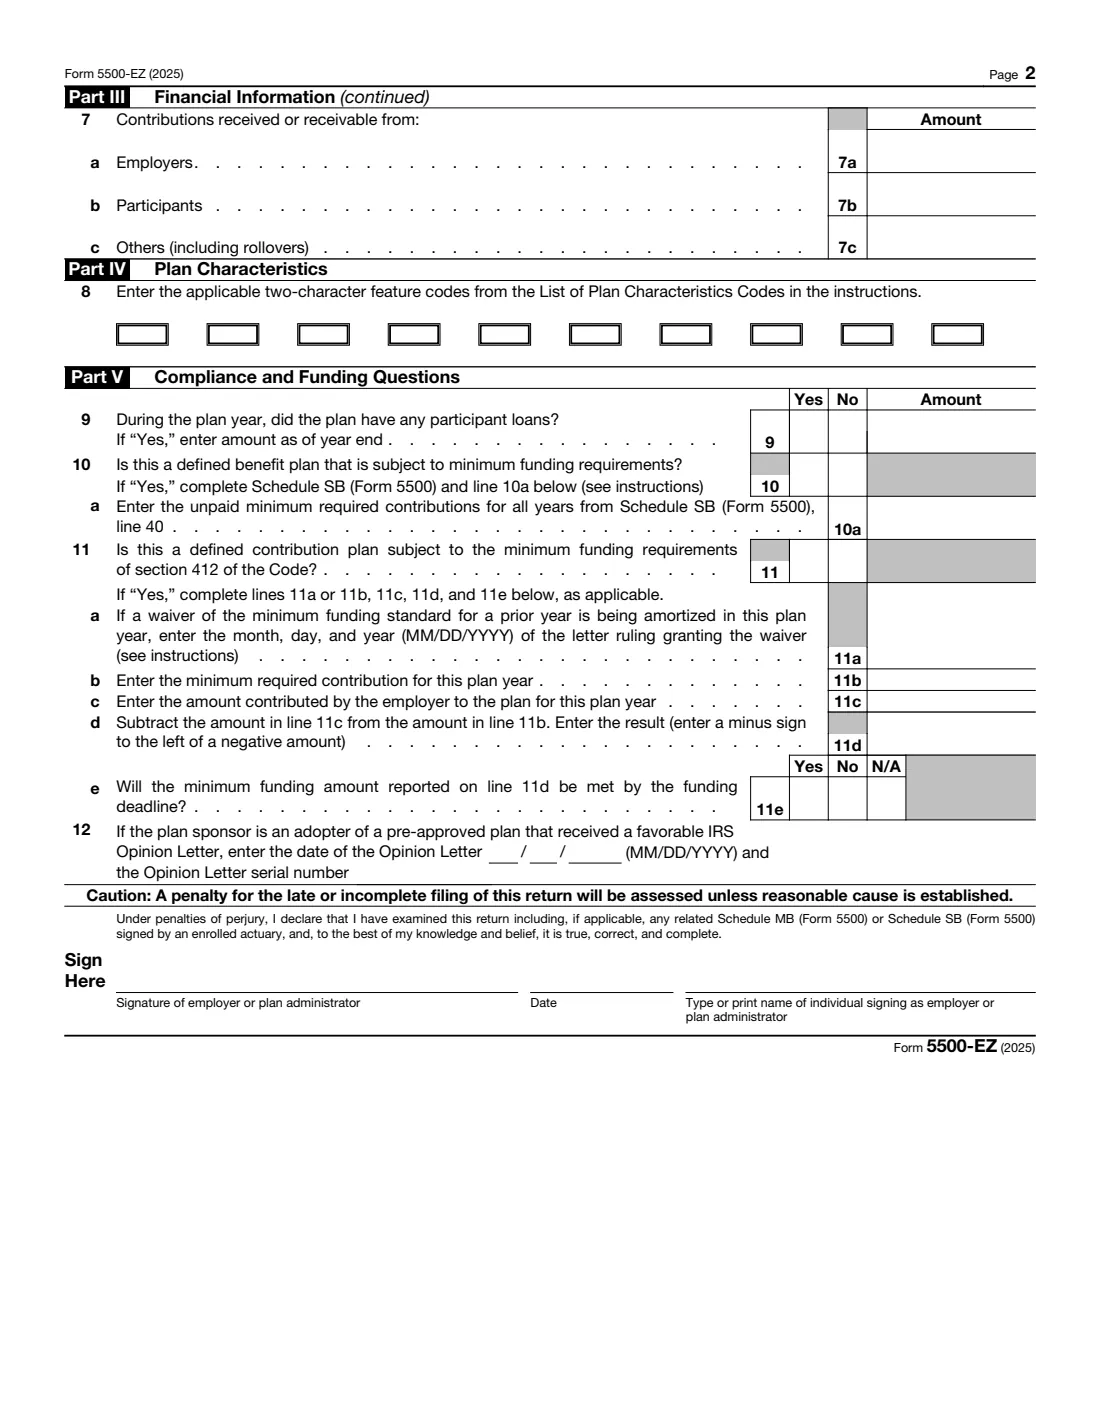
Qu’est-ce que Form 5500-EZ ?
Le formulaire 5500-EZ est la déclaration annuelle d’un régime de retraite à participant unique : un régime à prestations définies, de participation aux bénéfices ou d’achat d’argent (autre qu’un ESOP) qui vous couvre uniquement, vous et votre conjoint lorsque vous détenez l’intégralité de l’entreprise, ou uniquement les associés et leurs conjoints. Il est également déposé par les régimes étrangers gérés hors des États-Unis principalement pour des étrangers non-résidents. La plupart des personnes concernées utilisent un 401(k) solo, également appelé 401(k) individuel.
Tous les régimes ne doivent pas être déclarés chaque année. Les instructions pour 2025 indiquent qu’un régime à participant unique ne dépose pas de déclaration pour 2025 si ses actifs, avec ceux de tous les autres régimes à participant unique de l’employeur, s’élevaient à 250 000 $ ou moins à la fin de l’année du régime. L’exception concerne la dernière année du régime, lorsque chaque régime doit être déclaré pour montrer que ses actifs ont été distribués. La déclaration doit être déposée au plus tard le dernier jour du 7e mois suivant la fin de l’année du régime, soit le 31 juillet pour un régime suivant l’année civile. Les instructions fixent la pénalité pour dépôt tardif à 250 $ par jour, jusqu’à 150 000 $ par année de régime.
FileIt vous demande chaque ligne en termes simples, additionne pour vous les lignes 6c et 11d, transforme les codes de caractéristiques du régime que vous cochez en informations pour la ligne 8 et reporte le tout dans le PDF officiel de l’IRS. La déclaration est enregistrée dans votre coffre-fort afin que vous puissiez l’imprimer, la signer et l’envoyer à l’IRS à Ogden, dans l’Utah.
- Qui dépose la déclaration
- L’employeur (propriétaire) ou l’administrateur d’un régime à participant unique ou d’un régime étranger
- Seuil de dépôt
- Actifs du régime, avec ceux des autres régimes à participant unique de l’employeur, supérieurs à 250 000 $ à la fin de l’année, ou dernière année de tout régime (instructions pour 2025)
- Date limite
- Dernier jour du 7e mois suivant la fin de l’année du régime (31 juillet pour une année civile)
- Prorogation
- Jusqu’à 2½ mois avec le formulaire 5558, ou automatiquement avec la prorogation de déclaration de revenus de l’employeur dans certains cas
- Lieu de dépôt
- Sur papier auprès de l’IRS à Ogden, UT 84201-0020, ou électroniquement via EFAST2
- Édition
- Formulaire 2025, pour les années de régime commençant en 2025
Qui doit remplir Form 5500-EZ ?
- Les travailleurs indépendants et les propriétaires d’entreprise ayant un 401(k) solo, un régime de participation aux bénéfices ou un régime à prestations définies qui les couvre uniquement, eux-mêmes ou eux-mêmes et leur conjoint.
- Les sociétés de personnes dont le régime couvre uniquement les associés, ou les associés et leurs conjoints. Un actionnaire d’une société S détenant 2 % est considéré comme un associé.
- Les employeurs gérant un régime étranger, hors des États-Unis principalement pour des étrangers non-résidents, qui doivent déposer une déclaration en vertu de la section 6058(a).
- Ne concerne pas les régimes comptant des salariés de droit commun autres que les propriétaires et leurs conjoints. Ceux-ci déposent le formulaire 5500 ou 5500-SF auprès du Department of Labor (ministère du Travail).
Quand utiliser Form 5500-EZ
- Chaque année où les actifs du régime, combinés à ceux des autres régimes à participant unique de l’employeur, dépassent 250 000 $ à la fin de l’année du régime.
- Lors de la dernière année du régime, lorsque tous les actifs ont été distribués ou transférés, quel que soit le solde.
- Pour corriger une déclaration antérieure concernant la même année du régime (déclaration modifiée).
- Pour régulariser des années non déclarées dans le cadre du programme IRS Late Filer Penalty Relief Program (programme d’allègement des pénalités pour dépôt tardif) (case D). Ces déclarations doivent être déposées sur papier avec le formulaire 14704.
Ce qu’il vous faut avant de commencer
- Le nom officiel du régime, son numéro de régime à trois chiffres (généralement 001) et sa date d’entrée en vigueur, figurant dans le document du régime.
- Le nom de l’employeur, son EIN (et non un SSN), son adresse, son numéro de téléphone et son code d’activité à six chiffres.
- Le nombre de participants au début et à la fin de l’année.
- Les actifs et passifs du régime au début et à la fin de l’année, d’après vos relevés de compte de fin d’année, en dollars entiers.
- Les cotisations de l’année : cotisations de l’employeur, vos propres reports et les transferts entrants.
- Tout solde de prêt accordé à un participant et, pour un régime préapprouvé, la date et le numéro de série de la lettre d’avis figurant sur les documents de votre fournisseur.
Contenu de Form 5500-EZ
L’édition 2025 comporte 2 pages. FileIt le demande en 10 parties, et il est signé par Employer or plan administrator :
- Part I: Plan year and type of returnEmployer or plan administrator
- Part II, line 1: The planEmployer or plan administrator
- Part II, line 2: The employerEmployer or plan administrator
- Part II, line 3: Plan administratorEmployer or plan administrator
- Part II, line 4: Name, EIN or plan name changed since the last returnEmployer or plan administrator
- Part II, line 5: ParticipantsEmployer or plan administrator
- Part III: Financial informationEmployer or plan administrator
- Part IV, line 8: Plan characteristicsEmployer or plan administrator
- Part V: Compliance and funding questionsEmployer or plan administrator
- SignatureEmployer or plan administrator
Comment remplir Form 5500-EZ, étape par étape
1 Partie I : année du régime et type de déclaration
Saisissez les dates de début et de fin de l’année du régime. Cochez, selon le cas, première déclaration, déclaration modifiée, dernière déclaration ou année de régime courte. Cochez une case de prorogation si vous déposez une déclaration en vertu du formulaire 5558, de la prorogation automatique liée à la déclaration de revenus de l’employeur ou d’une prorogation spéciale annoncée par l’IRS. Les cases C, D et E concernent les régimes étrangers, le Late Filer Penalty Relief Program et les régimes adoptés rétroactivement en vertu de la section 201 du SECURE Act.
2 Ligne 1 : le régime
Indiquez le nom officiel du régime, son numéro à trois chiffres et la date à laquelle il est initialement entré en vigueur. Les instructions demandent de numéroter les régimes à partir de 001 et de conserver définitivement le même numéro pour un régime, même après sa fin.
3 Lignes 2 et 3 : employeur et administrateur du régime
Saisissez le nom de l’employeur, sa dénomination commerciale, tout nom « aux soins de », son adresse postale, son EIN, son numéro de téléphone et son code d’activité. Si l’employeur est également l’administrateur du régime, ce qui est habituel pour un régime solo, la ligne 3a indique simplement « Same » et le reste de la ligne 3 reste vide.
4 Ligne 4 : changements depuis la dernière déclaration
À remplir uniquement si le nom ou l’EIN de l’employeur, ou le nom du régime, a changé depuis la dernière déclaration. Indiquez-les tels qu’ils figuraient sur cette déclaration.
5 Ligne 5 : participants
Comptez le nombre total de participants et de participants actifs au début et à la fin de l’année, ainsi que les personnes ayant quitté leur emploi avec moins de 100 % de droits acquis. Pour un 401(k) solo couvrant un propriétaire et son conjoint, il s’agit généralement de 1 ou 2 personnes.
6 Lignes 6 et 7 : informations financières
Saisissez le total des actifs et des passifs au début et à la fin de l’année du régime. Les montants de début d’année doivent correspondre à ceux de la fin de l’année précédente. La ligne 6c (actifs nets) correspond à 6a moins 6b. La ligne 7 indique les cotisations reçues ou à recevoir de l’employeur (7a), des participants, notamment vos reports facultatifs (7b), et d’autres sources, y compris les transferts entrants (7c). Utilisez des dollars entiers.
7 Ligne 8 : caractéristiques du régime
Saisissez les codes à deux caractères de la liste des instructions qui décrivent le régime. Ne laissez pas cette ligne vide. Un 401(k) solo classique utilise 2E (participation aux bénéfices), 2J (caractéristique 401(k)) et 3B (couvre les travailleurs indépendants), et souvent 3D (régime préapprouvé).
8 Lignes 9 à 12 : conformité et financement
Indiquez s’il y avait des prêts accordés à des participants et donnez le solde de fin d’année. Répondez à la question de savoir s’il s’agit d’un régime à prestations définies soumis aux exigences de financement minimal (ligne 10) ou d’un régime à cotisations définies soumis à la section 412 (ligne 11, généralement les régimes d’achat d’argent), puis remplissez la ligne 10a ou les lignes 11a à 11e, selon le cas. La ligne 12 demande la date et le numéro de série de la lettre d’avis si vous avez adopté un régime préapprouvé.
9 Signature
L’employeur ou l’administrateur du régime signe et date la page 2, puis indique son nom en lettres moulées.
Erreurs fréquentes à éviter
- Ne pas déposer de déclaration lors de la dernière année du régime parce que les actifs étaient inférieurs à 250 000 $. Chaque régime doit être déclaré au cours de sa dernière année.
- Oublier de regrouper tous les régimes à participant unique de l’employeur pour vérifier le seuil de 250 000 $.
- Indiquer des montants de début d’année qui ne correspondent pas à ceux de la fin de l’année précédente.
- Saisir des centimes. Les instructions exigent uniquement des dollars entiers.
- Laisser la ligne 8 vide.
- Saisir le numéro de sécurité sociale du propriétaire au lieu de l’EIN de l’employeur à la ligne 2b.
- Déposer la déclaration sur papier alors que le déclarant doit la déposer électroniquement parce qu’il dépose 10 déclarations ou plus, de quelque type que ce soit, au cours de l’année civile.
Après l’avoir rempli
Imprimez la déclaration, signez et datez la page 2, puis envoyez-la à : Department of the Treasury, Internal Revenue Service, Ogden, UT 84201-0020. Un service de livraison privé utilise l’adresse physique de l’Ogden Submission Processing Center indiquée dans les instructions. Vous pouvez également déposer le formulaire 5500-EZ électroniquement via le système EFAST2 du Department of Labor, ce qui est obligatoire pour les déclarants qui doivent déposer 10 déclarations ou plus, de quelque type que ce soit, au cours de l’année civile.
Conservez une copie avec les documents du régime, ainsi que tout formulaire 5558 ou toute prorogation de déclaration de revenus invoquée, et la Schedule SB pour un régime à prestations définies. FileIt conserve la déclaration remplie dans votre coffre-fort. Le formulaire indique qu’elle est accessible au public pour consultation.
Notez la prochaine date limite : le dernier jour du 7e mois suivant la fin de la prochaine année du régime.
Remplissez Form 5500-EZ en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 104 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Internal Revenue Service (IRS) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort. Signez-le ou envoyez-le pour signature électronique.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez Form 5500-EZ maintenant — c’est gratuitForm 5500-EZ : questions fréquentes
Dois-je déposer le formulaire 5500-EZ pour mon 401(k) solo ?
Pour 2025, uniquement si les actifs du régime, combinés à ceux de vos autres régimes à participant unique, dépassaient 250 000 $ à la fin de l’année du régime, ou si 2025 est la dernière année du régime. En dessous de ce seuil, aucune déclaration n’est requise pour cette année.
Quand le formulaire 5500-EZ doit-il être déposé ?
Au plus tard le dernier jour du 7e mois civil suivant la fin de l’année du régime. Pour un régime suivant l’année civile, cette date est le 31 juillet. Si la date tombe un week-end ou un jour férié légal, vous pouvez déposer la déclaration le jour ouvrable suivant. Le formulaire 5558 accorde une prorogation pouvant aller jusqu’à 2½ mois.
Quelle est la pénalité en cas de dépôt tardif ?
Les instructions citent, en vertu de la section 6652(e) du Code, une pénalité de 250 $ par jour, jusqu’à 150 000 $ par année de régime. Le IRS Late Filer Penalty Relief Program prévoit un allègement pour les déclarations en retard déposées sur papier avec le formulaire 14704.
Puis-je déposer le formulaire 5500-EZ en ligne ?
Oui, via le système EFAST2 du Department of Labor, et vous devez le faire si vous déposez 10 déclarations ou plus, de quelque type que ce soit, au cours de l’année civile. Sinon, vous pouvez déposer le formulaire papier, que FileIt remplit pour vous, auprès de l’IRS à Ogden, dans l’Utah.
Où dois-je envoyer le formulaire 5500-EZ ?
Department of the Treasury, Internal Revenue Service, Ogden, UT 84201-0020.
Quels codes de caractéristiques un 401(k) solo utilise-t-il ?
Généralement 2E (régime de participation aux bénéfices), 2J (caractéristique de la section 401(k)) et 3B (régime couvrant les travailleurs indépendants), ainsi que 3D s’il s’agit d’un régime préapprouvé fourni par un prestataire. Consultez la liste complète des instructions pour connaître les autres caractéristiques éventuelles.
Sources officielles
- Formulaire vierge (PDF), publié par Internal Revenue Service (IRS) : https://www.irs.gov/pub/irs-pdf/f5500ez.pdf
- Instructions et conseils officiels : https://www.irs.gov/forms-pubs/about-form-5500-ez
- Édition affichée sur cette page : 2025 (OMB 1545-1610) (vérifiée le 2026-09-28).
FileIt n'est ni affilié à Internal Revenue Service (IRS) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-28.