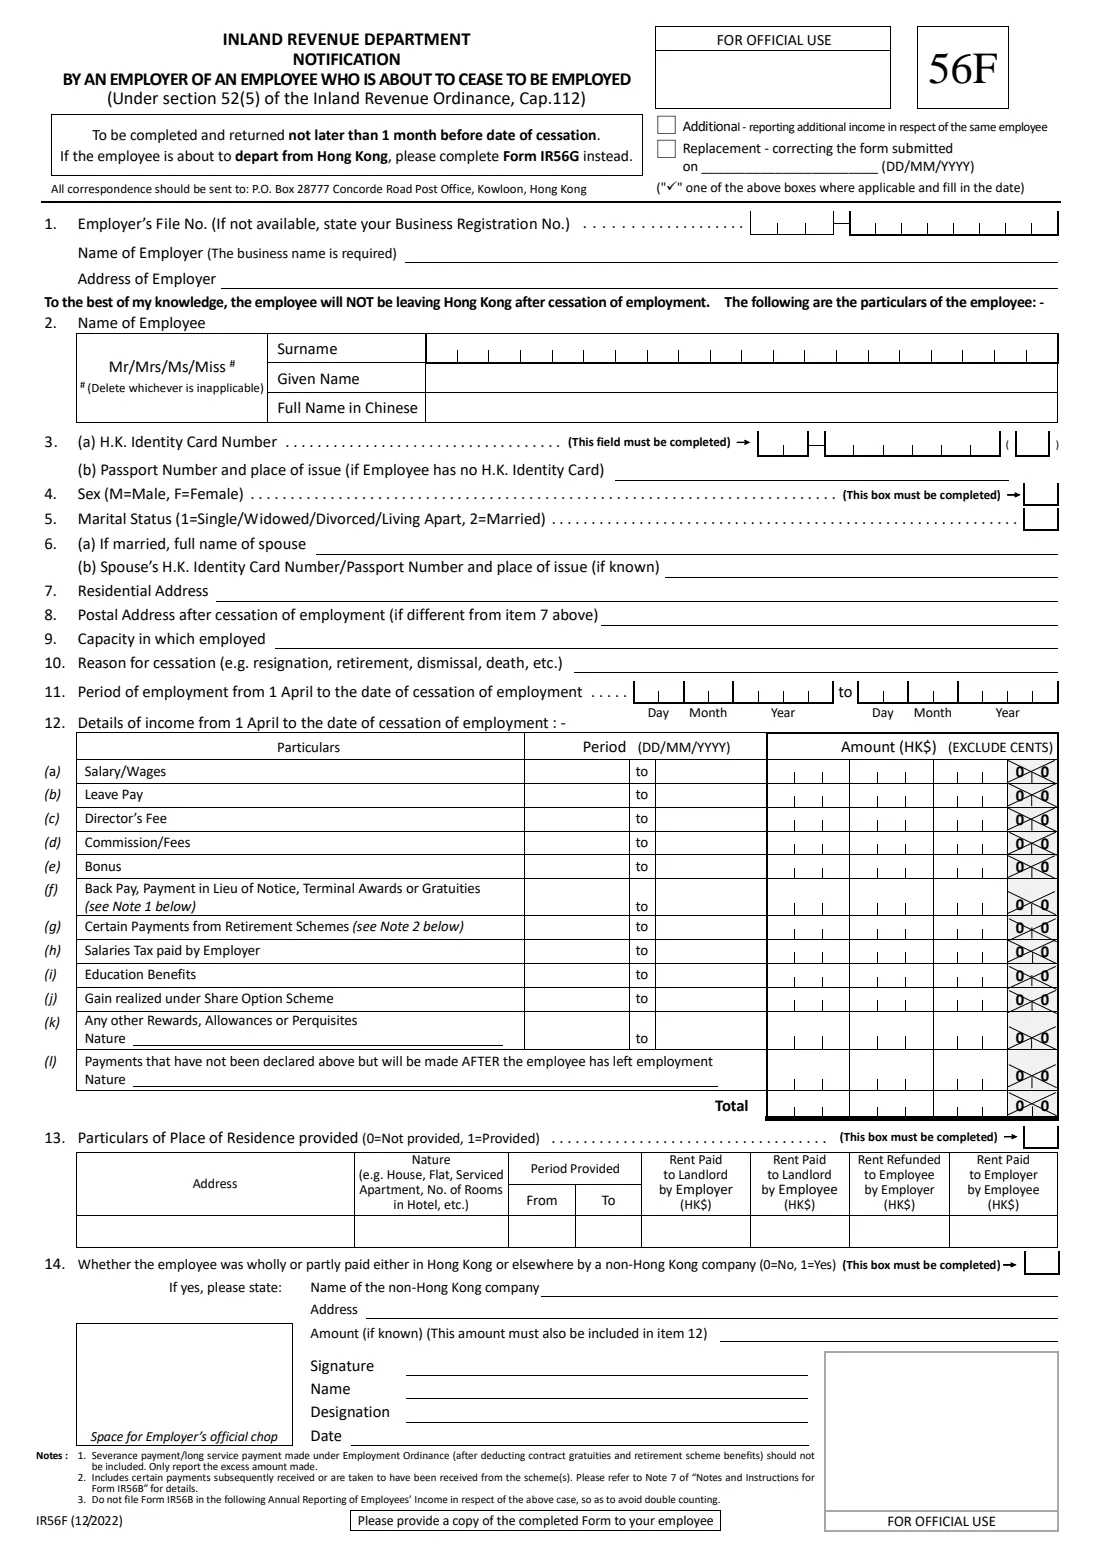
Qu’est-ce que Form IR56F ?
Le formulaire IR56F, « Notification par un employeur du départ imminent d’un salarié (Notification by an Employer of an Employee who is About to Cease to be Employed) », est établi en vertu de l’article 52(5) de l’Ordonnance relative à l’impôt sur le revenu (Inland Revenue Ordinance). Il signale la fin d’un emploi et les revenus du salarié du 1er avril de l’année en cours jusqu’à la date de cessation, afin que le Département des impôts de Hong Kong (Inland Revenue Department, IRD) puisse établir l’impôt sur les traitements du salarié (Salaries Tax). Il doit être remis au plus tard 1 mois avant la date de cessation.
Le formulaire IR56F concerne un salarié qui restera à Hong Kong. Le formulaire lui-même précise que si le salarié est sur le point de quitter Hong Kong, vous devez remplir le formulaire IR56G, qui impose de retenir des sommes. Comme l’IR56F déclare déjà les revenus de l’année, vous ne devez pas déclarer ces mêmes revenus une seconde fois dans le formulaire annuel IR56B.
FileIt vous guide pour chaque rubrique et inscrit vos réponses dans le PDF officiel de l’IRD (édition 12/2022). Il préremplit le nom du salarié et les informations de votre entreprise depuis votre coffre-fort, vérifie le chiffre de contrôle du numéro HKID et les périodes de revenus, aligne les montants à droite dans les cases, additionne le total des rubriques (a) à (l) et classe le formulaire rempli dans le dossier du salarié. Vous l’imprimez, le signez à la main et l’envoyez vous-même par courrier — FileIt ne transmet jamais aucun document à l’IRD.
- Qui le remplit
- L’employeur d’un salarié dont l’emploi prend fin et qui ne quitte pas Hong Kong
- Destinataire
- Le Département des impôts de Hong Kong (Inland Revenue Department), P.O. Box 28777, Concorde Road Post Office, Kowloon — ou le service Employer’s Return e-Filing Services de l’IRD (Employer’s Return e-Filing Services)
- Quand
- Au plus tard 1 mois avant la date de cessation
- Signatures
- Une signature manuscrite originale du propriétaire, de l’associé principal, de l’administrateur, du secrétaire de société, du dirigeant ou d’une autre personne responsable
- Édition
- IR56F (12/2022), 1 page
- Période de revenus
- Du 1er avril de l’année en cours jusqu’à la date de cessation
Qui doit remplir Form IR56F ?
- Les employeurs dont le salarié démissionne, prend sa retraite ou est licencié, et qui, à leur connaissance, ne quittera pas Hong Kong.
- Les employeurs qui déclarent la cessation de l’emploi à la suite du décès d’un salarié.
- Les employeurs de personnel domestique dont le salarié rejoint un autre employeur à Hong Kong.
- Les employeurs qui doivent déclarer des revenus supplémentaires pour une personne déjà couverte par un IR56F, en utilisant la case « Additional ».
- Les employeurs qui corrigent un IR56F déjà transmis, en utilisant la case « Replacement ».
Quand utiliser Form IR56F
- Dès que vous savez que l’emploi prendra fin, et au plus tard 1 mois avant la date de cessation.
- Si un salarié part sans préavis, transmettez le formulaire dès que possible. La FAQ de l’IRD donne l’exemple d’un salarié parti le 30 avril sans qu’un IR56B ait été transmis pour l’année précédente : vous transmettez un IR56B jusqu’au 31 mars et un IR56F du 1er avril jusqu’à la date de cessation.
- Si un paiement doit être effectué après le départ du salarié et que son montant ne peut pas encore être déterminé, déclarez-le une fois le paiement effectué au moyen d’un formulaire révisé.
- Si le salarié doit quitter Hong Kong après la fin de son emploi, utilisez le formulaire IR56G au lieu de l’IR56F.
Ce qu’il vous faut avant de commencer
- Le numéro de dossier de votre employeur (ou le numéro d’enregistrement de l’entreprise), ainsi que le nom et l’adresse de l’entreprise.
- Le nom anglais du salarié tel qu’il figure sur sa carte HKID ou son passeport, ainsi que son numéro HKID avec son chiffre de contrôle — ou son numéro de passeport et son lieu de délivrance.
- Le sexe, l’état matrimonial et, si la personne est mariée, le nom du conjoint ainsi que son numéro HKID ou de passeport, s’il est connu.
- L’adresse résidentielle du salarié et l’adresse postale qu’il utilisera après la fin de son emploi.
- Son intitulé de poste et le motif de la cessation, par exemple démission, retraite, licenciement ou décès.
- Les relevés de paie du 1er avril au dernier jour : salaire, indemnité de congés, honoraires d’administrateur, commission, prime, rappel de salaire ou indemnité compensatrice de préavis, ainsi que les autres avantages, chacun avec la période concernée.
- Les détails des paiements qui doivent encore être effectués après le départ du salarié.
- Le logement fourni et les loyers concernés, ainsi que les montants versés par une société qui n’est pas établie à Hong Kong.
Contenu de Form IR56F
L’édition 2022 comporte 1 page. FileIt le demande en 6 parties :
- Type of notificationEmployer
- 1. Particulars of the employerEmployer
- 2–10. Particulars of the employeeEmployer
- 11–12. Period of employment and income from 1 AprilEmployer
- 13–14. Housing and payments by a non-Hong Kong companyEmployer
- SignatureEmployer
Comment remplir Form IR56F, étape par étape
1 Cases Additional / Replacement
Laissez les deux cases vides pour la première notification. Cochez « Additional » uniquement pour déclarer des revenus supplémentaires omis précédemment pour le même salarié. Cochez « Replacement » pour corriger un formulaire déjà transmis — pour toute modification, y compris une augmentation ou une diminution des revenus déclarés — et indiquez la date de transmission de ce formulaire.
2 1. Informations sur l’employeur
Indiquez le numéro de dossier de votre employeur ou, si vous n’en avez pas, votre numéro d’enregistrement d’entreprise, puis le nom de l’employeur (le nom de l’entreprise est obligatoire) et son adresse. Juste en dessous, le formulaire indique qu’à votre connaissance le salarié ne quittera PAS Hong Kong après la fin de son emploi.
3 2–5. Nom, identité, sexe et état matrimonial
Saisissez le nom de famille dans les cases et le prénom sur la ligne suivante, tels qu’ils figurent sur la carte HKID ou le passeport, puis supprimez les titres qui ne s’appliquent pas (FileIt les barre). La case du nom chinois est destinée à l’écriture manuscrite — FileIt ne peut pas imprimer de caractères chinois. La rubrique 3(a), le numéro HKID, doit être remplie ; indiquez un numéro de passeport uniquement si la personne n’a pas de carte HKID. Le sexe est indiqué par M ou F, et l’état matrimonial par 1 ou 2.
4 6–10. Conjoint, adresses, fonction et motif
Pour un salarié marié, indiquez le nom complet du conjoint et, s’il est connu, son numéro HKID ou de passeport. Indiquez ensuite l’adresse résidentielle, une adresse postale après la cessation si elle est différente, la fonction exercée par la personne et le motif de la cessation — démission, retraite, licenciement, décès, etc.
5 11. Période d’emploi depuis le 1er avril
La date de début est le 1er avril de l’année d’imposition en cours, ou la date d’entrée du salarié si elle est postérieure ; la date de fin est la date de cessation. FileIt vérifie que la période reste dans une seule année d’imposition, qui s’étend du 1er avril au 31 mars.
6 12. Détails des revenus
Déclarez chaque type de revenu en dollars hongkongais entiers, avec la période concernée : (a) salaire ou rémunération, (b) indemnité de congés, (c) honoraires d’administrateur, (d) commission ou honoraires, (e) prime, (f) rappel de salaire, indemnité compensatrice de préavis, indemnités ou gratifications de fin de contrat, (g) certains paiements provenant de régimes de retraite, (h) impôt sur les traitements payé par l’employeur, (i) avantages liés à l’éducation, (j) gains dans le cadre d’un régime d’options sur actions et (k) toute autre récompense, allocation ou tout autre avantage, avec leur nature. La rubrique (l) concerne les paiements non déclarés ci-dessus qui seront effectués après le départ du salarié.
Déclarez les revenus bruts avant les retenues telles que les cotisations MPF du salarié, et n’incluez pas les cotisations de l’employeur. La note 1 précise qu’une indemnité de licenciement ou de service de longue durée versée en vertu de l’Ordonnance sur l’emploi (Employment Ordinance), après déduction des gratifications contractuelles et des prestations de régime de retraite, est exclue ; seul l’excédent est déclaré. FileIt calcule le total.
7 13. Logement fourni
Saisissez 0 si aucun logement n’a été fourni, ou 1 avec l’adresse, sa nature, la période de mise à disposition et le loyer payé au propriétaire par l’employeur ou le salarié, remboursé au salarié ou payé à l’employeur. Si l’employeur rembourse le loyer du salarié, indiquez également le loyer payé par le salarié ainsi que le remboursement.
8 14. Paiement par une société qui n’est pas établie à Hong Kong
Répondez 0 ou 1. Si une société qui n’est pas établie à Hong Kong a payé tout ou partie de la rémunération du salarié, indiquez son nom, son adresse et le montant s’il est connu — ce montant doit également être inclus dans la rubrique 12.
9 Signature
Indiquez le nom, la fonction et la date de la personne qui signe, avec un espace réservé au cachet de l’employeur. Le signataire doit être le propriétaire, l’associé principal, le secrétaire de société, le dirigeant ou l’administrateur, ou une autre personne responsable mentionnée dans les notes de remplissage de l’IRD.
Erreurs fréquentes à éviter
- Utiliser l’IR56F pour un salarié qui quitte Hong Kong — il faut alors utiliser le formulaire IR56G et retenir des sommes.
- Transmettre le formulaire en retard : la date limite est 1 mois avant la date de cessation.
- Déclarer des revenus antérieurs au 1er avril, ou couvrant toute la période d’emploi, au lieu de déclarer uniquement l’année d’imposition en cours.
- Omettre la période correspondant à un montant ou indiquer une période située en dehors des dates d’emploi.
- Inclure des indemnités de licenciement ou de service de longue durée qui doivent être exclues en vertu de la note 1.
- Déclarer une seconde fois les mêmes revenus dans l’IR56B annuel suivant.
- Envoyer une photocopie, une télécopie ou une numérisation, ou utiliser un cachet nominatif — un formulaire signé à l’original est obligatoire.
Après l’avoir rempli
Imprimez le formulaire sur du papier blanc ordinaire au format A4 et faites-le signer à la main par la personne responsable, à l’encre bleue ou noire. Les notes de remplissage de l’IRD précisent que les photocopies, télécopies et copies numérisées ne sont pas acceptées, pas plus qu’un cachet nominatif, une signature imprimée ou une signature apposée au nom de la personne désignée.
Envoyez-le par courrier au Département des impôts de Hong Kong (Inland Revenue Department), P.O. Box 28777, Concorde Road Post Office, Kowloon, Hong Kong, ou transmettez les mêmes informations via le service Employer’s Return e-Filing Services de l’IRD (Employer’s Return e-Filing Services), et remettez une copie du formulaire rempli au salarié. La note 3 du formulaire vous rappelle de ne pas déposer d’IR56B pour ce cas dans la déclaration annuelle suivante, afin d’éviter un double comptage.
FileIt conserve le PDF rempli dans le dossier du salarié dans votre coffre-fort. Si un paiement déclaré dans la rubrique (l) est effectué ultérieurement, ou si vous découvrez une erreur, vous disposez de l’original lorsque vous transmettez un formulaire supplémentaire ou de remplacement.
Remplissez Form IR56F en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 78 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Inland Revenue Department (IRD), Hong Kong et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez Form IR56F maintenant — c’est gratuitForm IR56F : questions fréquentes
À quoi sert le formulaire IR56F ?
Le formulaire IR56F informe le Département des impôts de Hong Kong (Inland Revenue Department) qu’un salarié est sur le point de cesser son emploi et déclare ses revenus du 1er avril jusqu’à la date de cessation. Il concerne les salariés qui resteront à Hong Kong.
Quand l’IR56F doit-il être transmis ?
Au plus tard 1 mois avant la date de cessation, comme indiqué en haut du formulaire.
Quelle est la différence entre l’IR56F et l’IR56G ?
L’IR56F concerne un salarié dont l’emploi prend fin mais qui reste à Hong Kong. L’IR56G concerne un salarié qui est sur le point de quitter Hong Kong ; il impose également à l’employeur de retenir les paiements dus au salarié pendant une certaine période. L’IR56F lui-même indique d’utiliser l’IR56G si le salarié quitte Hong Kong.
Dois-je quand même transmettre un IR56B pour ce salarié ?
Pas pour les mêmes revenus. La note 3 du formulaire indique de ne pas transmettre d’IR56B dans la déclaration annuelle suivante pour ce cas, afin d’éviter un double comptage.
Puis-je remplir le formulaire IR56F en ligne avec FileIt ?
Oui. FileIt vous guide dans le formulaire, préremplit les informations depuis vos fiches People, vérifie le chiffre de contrôle du numéro HKID et les périodes de revenus, calcule le total et produit le PDF officiel de l’IRD. Le remplissage de formulaires est disponible sur tous les comptes FileIt, y compris l’offre gratuite.
Où dois-je envoyer l’IR56F ?
Envoyez le formulaire signé au Département des impôts de Hong Kong (Inland Revenue Department), P.O. Box 28777, Concorde Road Post Office, Kowloon, Hong Kong, ou utilisez le service Employer’s Return e-Filing Services de l’IRD (Employer’s Return e-Filing Services). FileIt ne l’envoie pas à votre place.
Le paiement tenant lieu de préavis doit-il être déclaré sur l’IR56F ?
Oui. La FAQ de l’IRD indique que l’employeur déclare le paiement tenant lieu de préavis qui prend naissance le 1er avril 2012 ou après cette date et qui est versé au salarié sur le point de cesser son emploi. Il est inscrit dans la rubrique 12(f).
L’IR56F peut-il être signé électroniquement ou envoyé par télécopie ?
Le formulaire papier doit porter une signature originale — l’IRD n’accepte pas les photocopies, télécopies ou numérisations des formulaires IR56. Imprimez le PDF depuis FileIt et signez-le à la main, ou utilisez plutôt le service de déclaration électronique de l’IRD.
Sources officielles
- Formulaire vierge (PDF), publié par Inland Revenue Department (IRD), Hong Kong : https://www.ird.gov.hk/eng/pdf/ir56f.pdf
- Instructions et conseils officiels : https://www.ird.gov.hk/eng/pdf/ir56f_completion_e.pdf
- Édition affichée sur cette page : IR56F (12/2022) (vérifiée le 2026-09-26).
FileIt n'est ni affilié à Inland Revenue Department (IRD), Hong Kong ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-26.