Qu’est-ce qu’un lettre de mission pour la préparation des déclarations fiscales ?
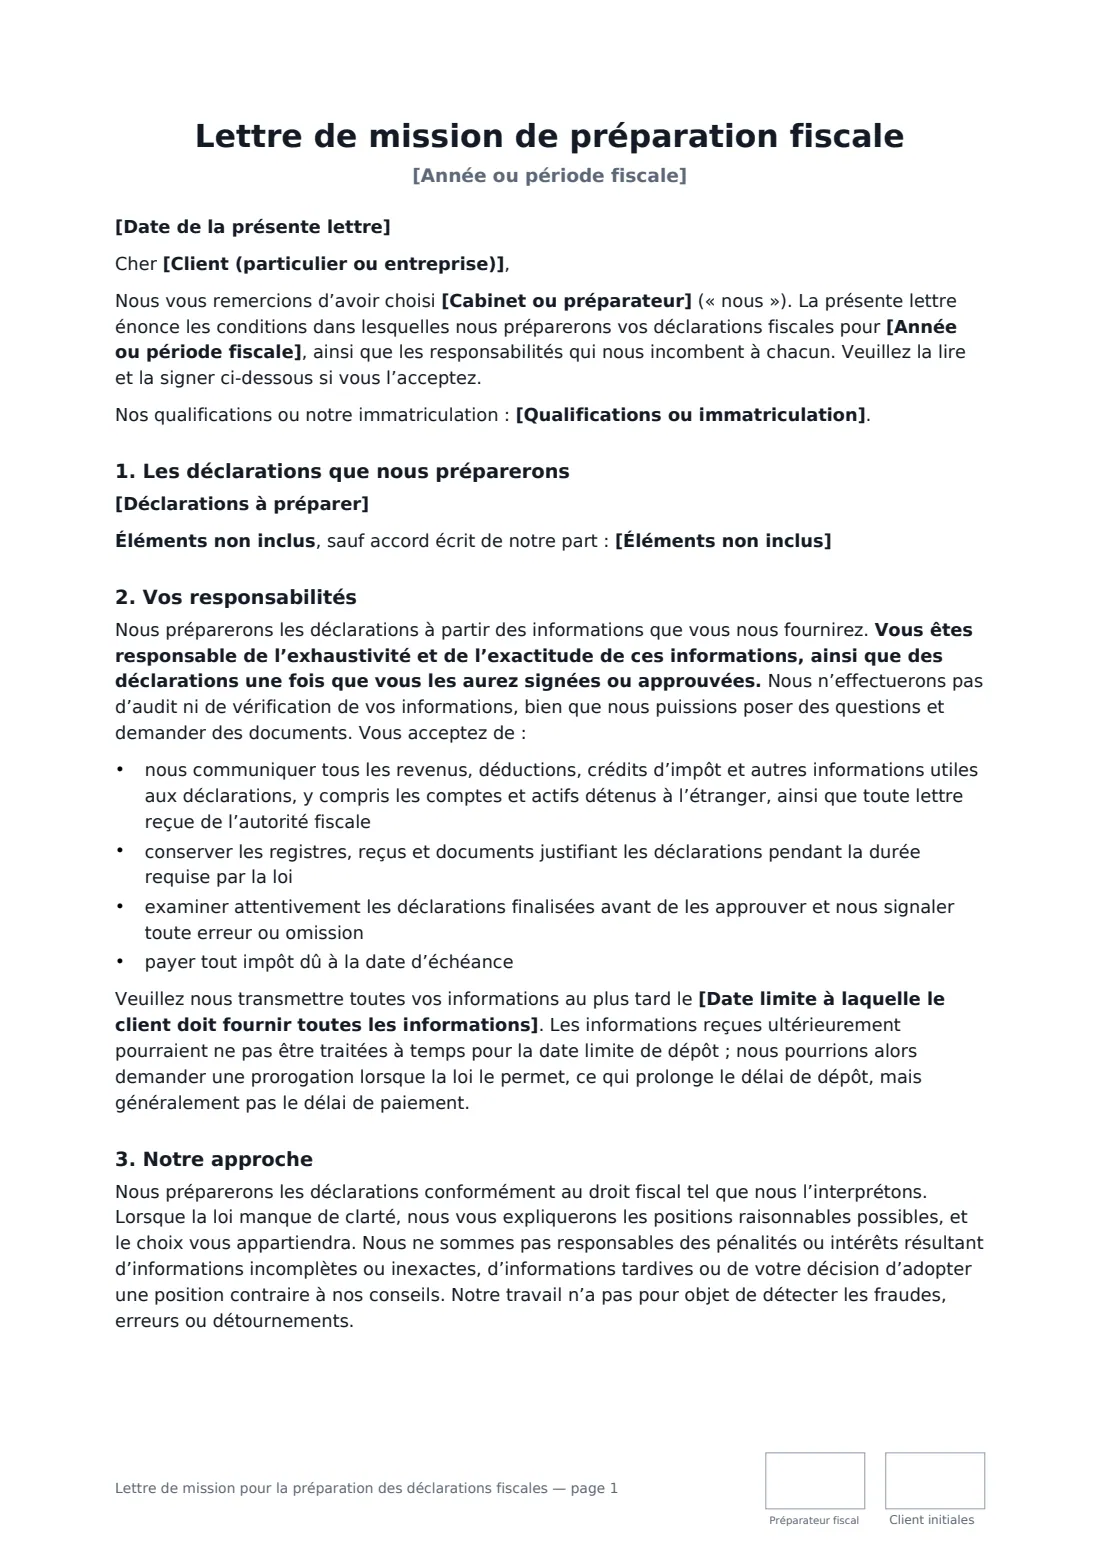
Une lettre de mission pour la préparation des déclarations fiscales définit les conditions entre un préparateur fiscal, un agent inscrit, un comptable ou un cabinet, et un client, pour la préparation des déclarations d’impôt sur le revenu. Son objectif principal est de clarifier les responsabilités : le préparateur établit les déclarations à partir des informations fournies, tandis que le client doit communiquer des informations complètes et exactes et reste responsable des déclarations une fois qu’il les a approuvées.
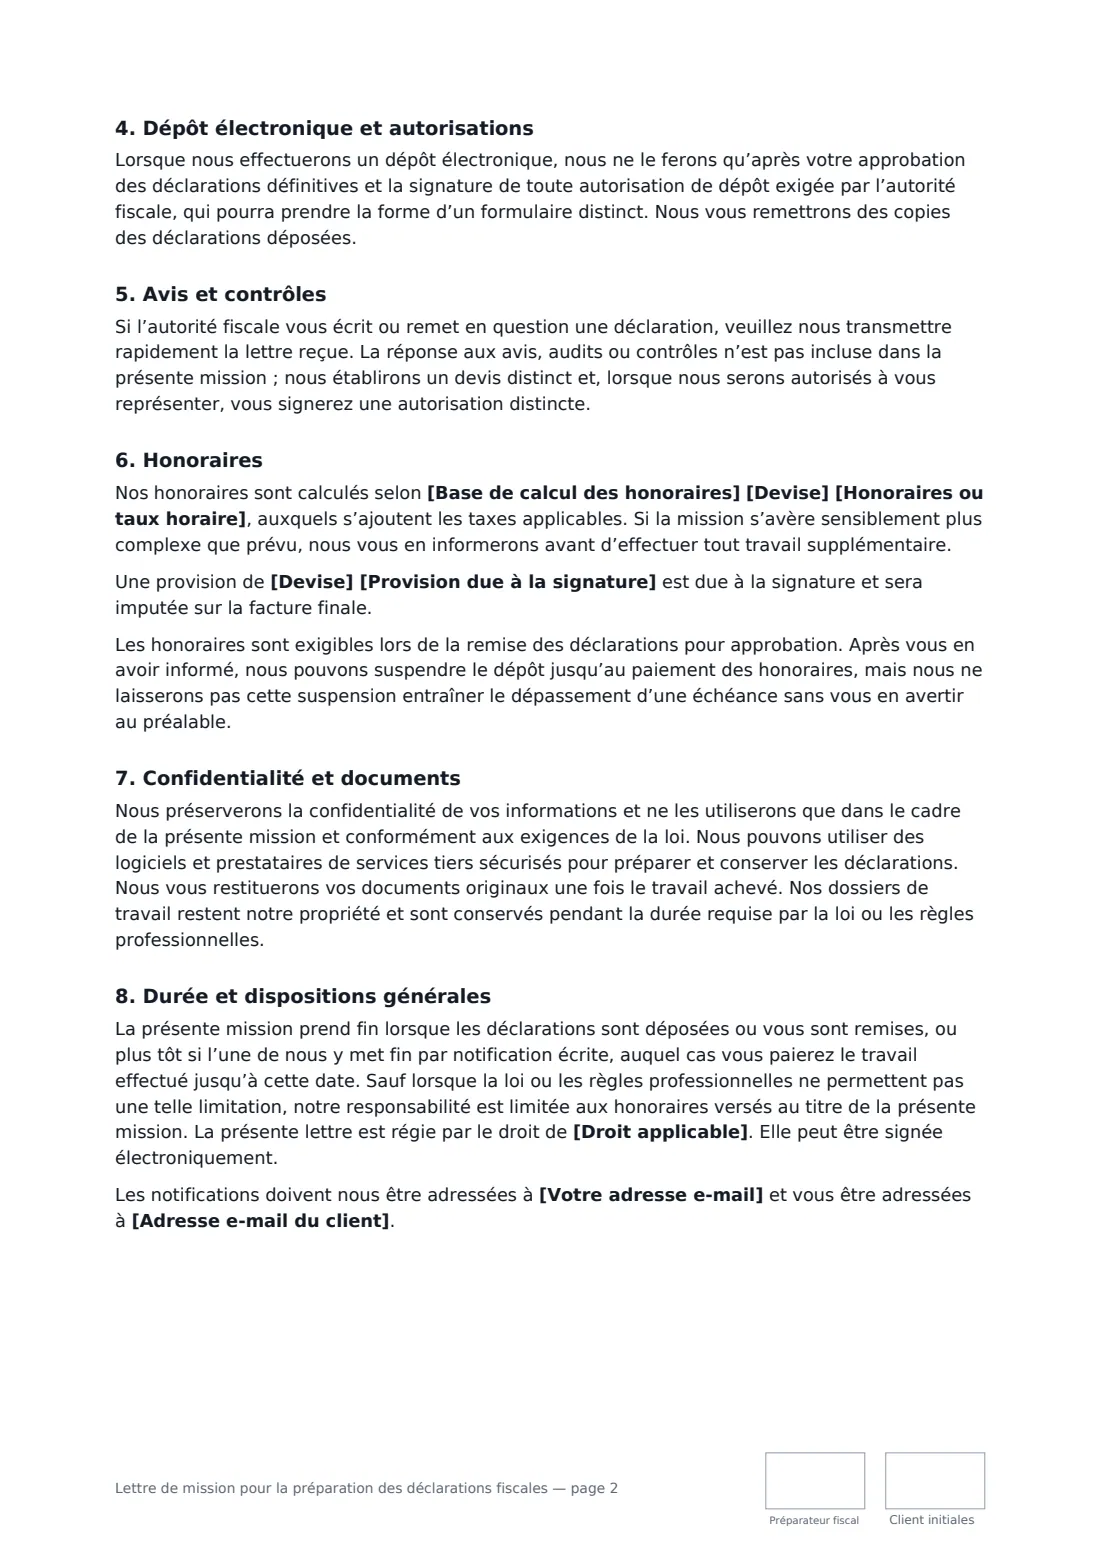
Ce modèle de type lettre indique l’année fiscale et les déclarations concernées, précise ce qui n’est pas inclus (avec une liste préremplie comprenant la tenue comptable, les audits, la planification fiscale, les déclarations de charges sociales et de taxes sur les ventes ainsi que la représentation), et définit les obligations du client : fournir des informations complètes, notamment sur les comptes détenus à l’étranger, conserver les dossiers, vérifier les déclarations et payer l’impôt dans les délais. Il couvre une échéance facultative pour la transmission des informations et les prolongations de délai, la façon de traiter les positions incertaines, la télédéclaration uniquement après approbation et signature de toute autorisation distincte requise, le traitement des avis de l’administration fiscale, les honoraires fixes, estimés ou horaires avec acompte facultatif, la confidentialité et les documents de travail.
- Idéal pour
- Les préparateurs fiscaux, agents inscrits, comptables et petits cabinets
- Signataires
- Le préparateur et le contribuable (ajoutez le conjoint pour une déclaration commune)
- Honoraires
- Fixes, estimés ou horaires, avec acompte facultatif
- Longueur
- Environ 2 pages, paraphées sur chaque page
Quand utiliser un lettre de mission pour la préparation des déclarations fiscales
- Préparer la déclaration annuelle d’impôt sur le revenu d’un particulier
- Un couple déposant une déclaration commune avec des revenus d’une activité indépendante
- Les déclarations d’une petite entreprise ou d’une société de personnes
- Un nouveau client qui change de préparateur
- Une déclaration rectificative ponctuelle pour une année antérieure
Ce que vous remplissez
15 champs à remplir, puis le nom et l’adresse e-mail de chaque signataire : préparateur fiscal, client.
1 Les parties
- Cabinet ou préparateur*
- Votre adresse e-mail*
- Qualifications ou immatriculation
- Client (particulier ou entreprise)*
- Adresse e-mail du client*
2 La mission
- Date de la présente lettre*
- Année ou période fiscale*
- Déclarations à préparer*
- Éléments non inclus
- Date limite à laquelle le client doit fournir toutes les informations
3 Honoraires
- Devise*
- Base de calcul des honoraires* un forfait de · une estimation de · un taux horaire de
- Honoraires ou taux horaire*
- Provision due à la signature
- Droit applicable*
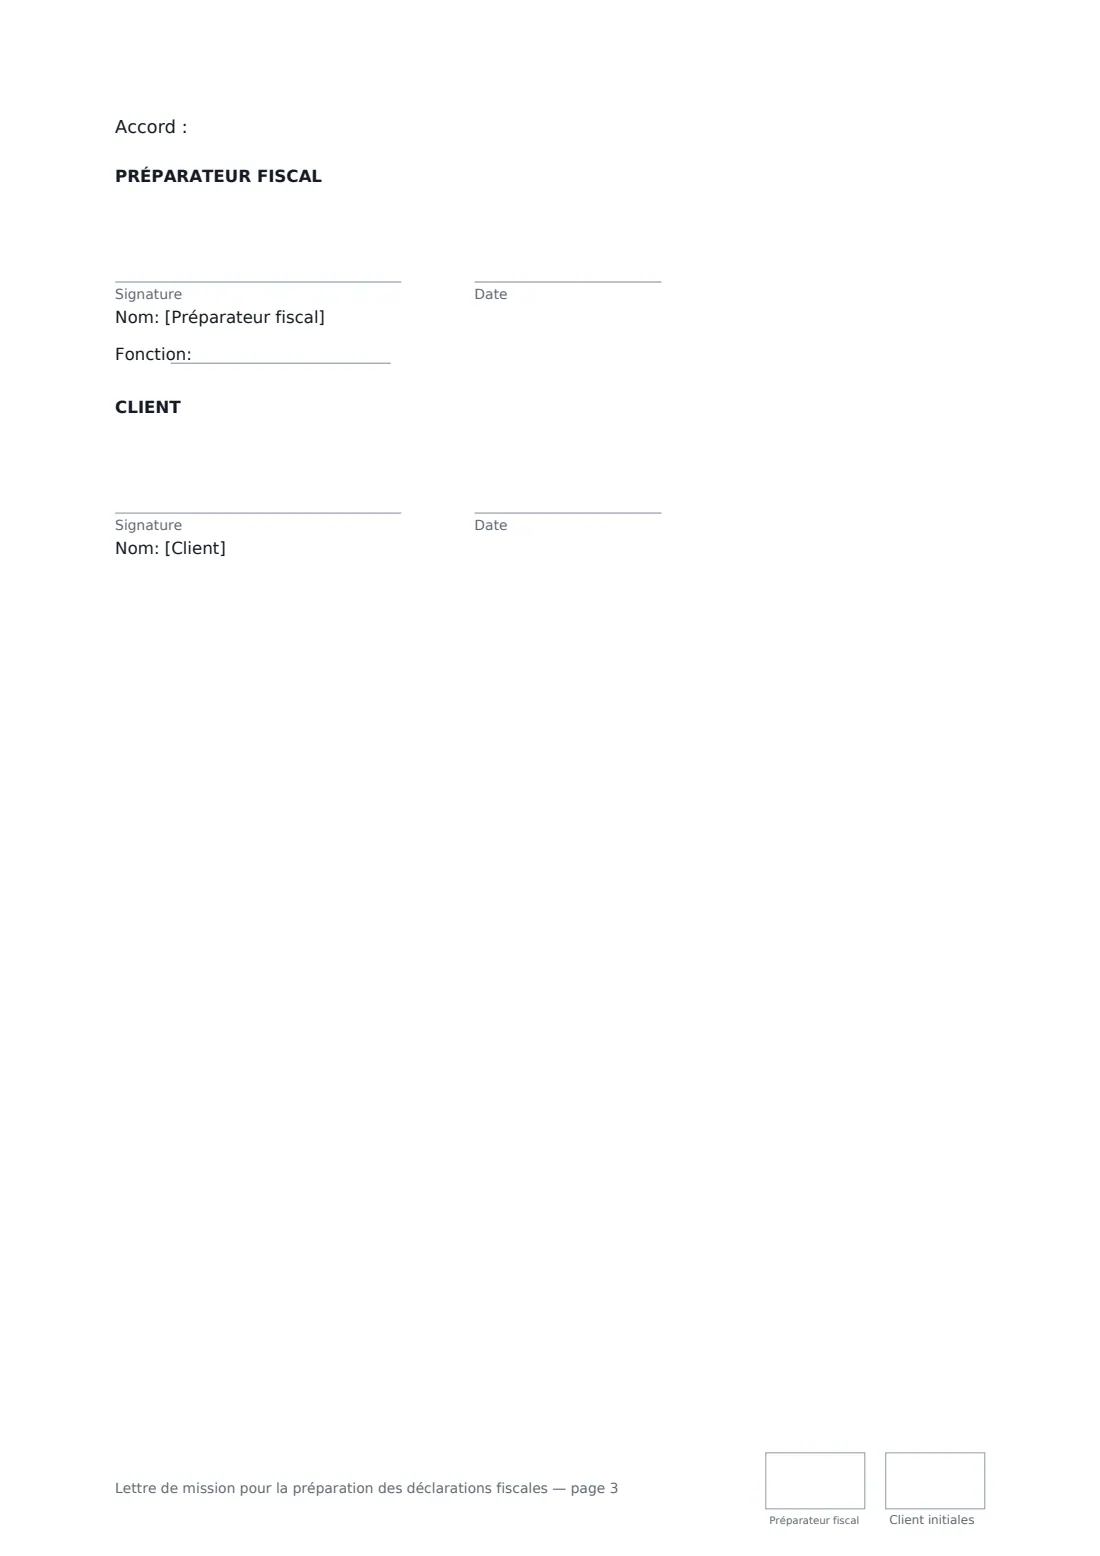
4 Qui signe
- Préparateur fiscal signature et date, fonction, initiales sur chaque page · Le préparateur fiscal ou le cabinet comptable.
- Client signature et date, initiales sur chaque page · Le contribuable. Pour une déclaration commune, ajoutez le conjoint ou partenaire comme second client dans l’éditeur avant l’envoi.
Ce que couvre le lettre de mission pour la préparation des déclarations fiscales
- Les déclarations que nous préparerons
- Vos responsabilités
- Notre approche
- Dépôt électronique et autorisations
- Avis et contrôles
- Honoraires
- Confidentialité et documents
- Durée et dispositions générales
Utiliser le lettre de mission pour la préparation des déclarations fiscales, étape par étape
1 Indiquez l’année et les déclarations
Saisissez l’année fiscale et indiquez chaque déclaration que vous préparerez, par exemple les déclarations fédérale et d’État. Ajoutez vos titres professionnels ou votre numéro d’inscription si votre pays en délivre un.
2 Modifiez les exclusions
Vérifiez la liste préremplie de ce qui n’est pas inclus et adaptez-la à vos services.
3 Définissez une échéance et les honoraires
Ajoutez la date à laquelle vous devez recevoir les informations du client, la base de calcul et le montant des honoraires, ainsi que tout acompte dû lors de la signature.
4 Envoyez pour signature
Envoyez la lettre au client. Pour une déclaration commune, ajoutez le conjoint ou partenaire comme second signataire dans l’éditeur avant l’envoi.
Conseils avant l’envoi
- Envoyez les lettres de mission avant de commencer le travail, et non avec la déclaration finalisée.
- Fixez une échéance pour la transmission des informations quelques semaines avant la date de dépôt afin que les documents reçus tardivement ne deviennent pas une urgence pour vous.
- La télédéclaration nécessite généralement sa propre autorisation signée de l’administration fiscale — cette lettre ne la remplace pas.
- Vérifiez les exigences de votre organisme professionnel ou de votre administration fiscale concernant les lettres de mission et la conservation des dossiers.
Signez en ligne en quelques minutes
- Remplissez les champs. Les noms, dates et montants sont directement intégrés au contrat — l’aperçu indique exactement où.
- Indiquez qui signe. Cochez « C’est moi » pour votre propre partie. FileIt génère le PDF avec chaque case de signature, de date et d’initiales sur la bonne ligne. Vous pouvez tout vérifier ou déplacer avant l’envoi.
- Envoyez-le. Chaque signataire reçoit un lien sécurisé et signe depuis n’importe quel appareil — sans compte. Le PDF signé, avec une piste d’audit et un certificat d’achèvement, est classé dans votre coffre-fort et envoyé par e-mail à tout le monde.
Lettre de mission pour la préparation des déclarations fiscales : questions fréquentes
Cette lettre m’autorise-t-elle à télédéclarer la déclaration ?
Elle confirme que vous ne télédéclarerez la déclaration qu’après l’approbation de la version finale par le client et la signature de toute autorisation de dépôt requise par l’administration fiscale. Lorsqu’il s’agit d’un formulaire officiel distinct, le client doit tout de même le signer.
Qui est responsable des erreurs dans la déclaration ?
Le client est responsable de l’exhaustivité et de l’exactitude des informations ainsi que de la déclaration une fois approuvée. Le préparateur n’est pas responsable des pénalités résultant d’informations incomplètes ou tardives, ni d’une position choisie par le client contre son avis.
La représentation en cas de contrôle est-elle incluse ?
Non. La réponse aux avis ou aux contrôles fait l’objet d’un devis distinct et, lorsque cela est autorisé, nécessite une autorisation séparée.
Puis-je envoyer des lettres de mission à tous mes clients en même temps ?
Chaque lettre est créée à partir du modèle et envoyée comme enveloppe distincte dans FileIt eSignature. Les clients signent depuis un lien reçu par e-mail, sans compte, et vous conservez le PDF signé avec sa piste d’audit.