Qu’est-ce que OPS-1 change, revocation or termination of a special tax power of attorney ?
OPS-1 (Zawiadomienie o zmianie / odwołaniu / wypowiedzeniu pełnomocnictwa szczególnego) est la notification officielle qui met fin à un mandat spécial ou le modifie dans le cadre d’une affaire fiscale polonaise, conformément à l’art. 138e de l’Ordonnance fiscale (Tax Ordinance). Un mandat spécial est donné au moyen du PPS-1 pour une affaire fiscale précise ; l’OPS-1 permet à l’autorité fiscale compétente pour cette affaire d’apprendre que le mandant l’a révoqué, que le mandataire y a mis fin (en donnant notification), ou que sa portée ou l’autorisation de désigner un autre mandataire a changé.
Le formulaire précise qu’une modification, une révocation ou une résiliation prend effet le jour où l’autorité fiscale en est informée (note de bas de page 9). Tant que l’autorité n’a pas reçu la notification, elle peut continuer à traiter avec le mandataire indiqué sur le PPS-1. Le même OPS-1 peut également signaler la modification, la révocation ou la résiliation d’un mandat spécial ultérieur — celui qu’un mandataire a lui-même donné à son tour.
FileIt vous guide à travers chaque partie en français clair, préremplit votre nom à partir de vos fiches People, vérifie les chiffres de contrôle du NIP et du PESEL, barre « NIP » ou « PESEL » comme le demande le formulaire, n’affiche que la partie correspondant à votre objectif, vérifie que l’affaire et toute nouvelle portée tiennent dans les lignes imprimées, puis imprime toutes les informations en majuscules sur le PDF officiel du ministère, enregistré dans votre coffre-fort. Vous l’imprimez, le signez et le remettez vous-même — FileIt n’envoie jamais rien à une autorité fiscale.
- Qui le remplit
- Le mandant (pour révoquer ou modifier) ou le mandataire (pour résilier)
- À remettre à
- L’autorité fiscale compétente pour l’affaire (organ podatkowy właściwy w sprawie)
- Prend effet
- Le jour où l’autorité fiscale en est informée (note de bas de page 9)
- Signatures
- Signature manuscrite du mandant ou du mandataire ; jusqu’à trois représentants d’une société par exemplaire
- Édition
- OPS-1(3)
- Pages
- 3
Qui doit remplir OPS-1 change, revocation or termination of a special tax power of attorney ?
- Les personnes qui ont donné à un proche ou à un conseiller un mandat spécial (PPS-1) pour une affaire fiscale et souhaitent maintenant le retirer.
- Les sociétés et autres organisations qui mettent fin au mandat d’un conseiller fiscal, d’un avocat ou d’un conseiller juridique, ou en limitent la portée, dans une procédure fiscale précise.
- Les mandataires — notamment les avocats, les conseillers juridiques et les conseillers fiscaux — qui ne souhaitent plus intervenir et notifient la résiliation.
- Les mandants qui souhaitent élargir ou restreindre ce que leur mandataire peut faire dans l’affaire, ou modifier la possibilité pour celui-ci de désigner un autre mandataire.
- Toute personne mettant fin à un mandat spécial ultérieur (substitution) ou le modifiant, lorsqu’il a été signalé sur le PPS-1.
Quand utiliser OPS-1 change, revocation or termination of a special tax power of attorney
- Lorsque vous ne souhaitez plus que la personne indiquée sur votre PPS-1 agisse pour vous dans l’affaire fiscale.
- Lorsque vous avez été révoqué en tant que mandataire spécial et souhaitez en informer l’autorité, ou lorsque vous renoncez vous-même au mandat.
- Lorsque l’affaire a évolué et que le mandataire a besoin d’une portée différente, par exemple pour intervenir également dans un recours.
- Lorsque vous souhaitez autoriser le mandataire à désigner un autre mandataire, ou mettre fin à cette autorisation.
- Dès que la décision est prise : la modification ne prend effet qu’une fois l’autorité fiscale informée.
Ce qu’il vous faut avant de commencer
- Le nom de l’autorité fiscale compétente pour l’affaire, tel qu’il figure sur le PPS-1, par ex. NACZELNIK URZĘDU SKARBOWEGO W GDAŃSKU.
- Une brève description de l’affaire pour laquelle le mandat a été donné, ou le numéro de référence du dossier.
- Le NIP ou le PESEL du mandant (ou, pour un non-résident qui n’en possède aucun, un passeport ou un autre document d’identité), ainsi que son adresse.
- Le nom et le NIP ou le PESEL du mandataire, son adresse de notification en Pologne ou son adresse électronique — et, pour un mandataire professionnel, son numéro d’inscription au registre.
- La date à partir de laquelle la révocation, la résiliation ou la modification s’applique et, en cas de modification de la portée, une description claire de la nouvelle portée.
- Les noms (et, pour une société, les fonctions) des personnes qui signeront.
Contenu de OPS-1 change, revocation or termination of a special tax power of attorney
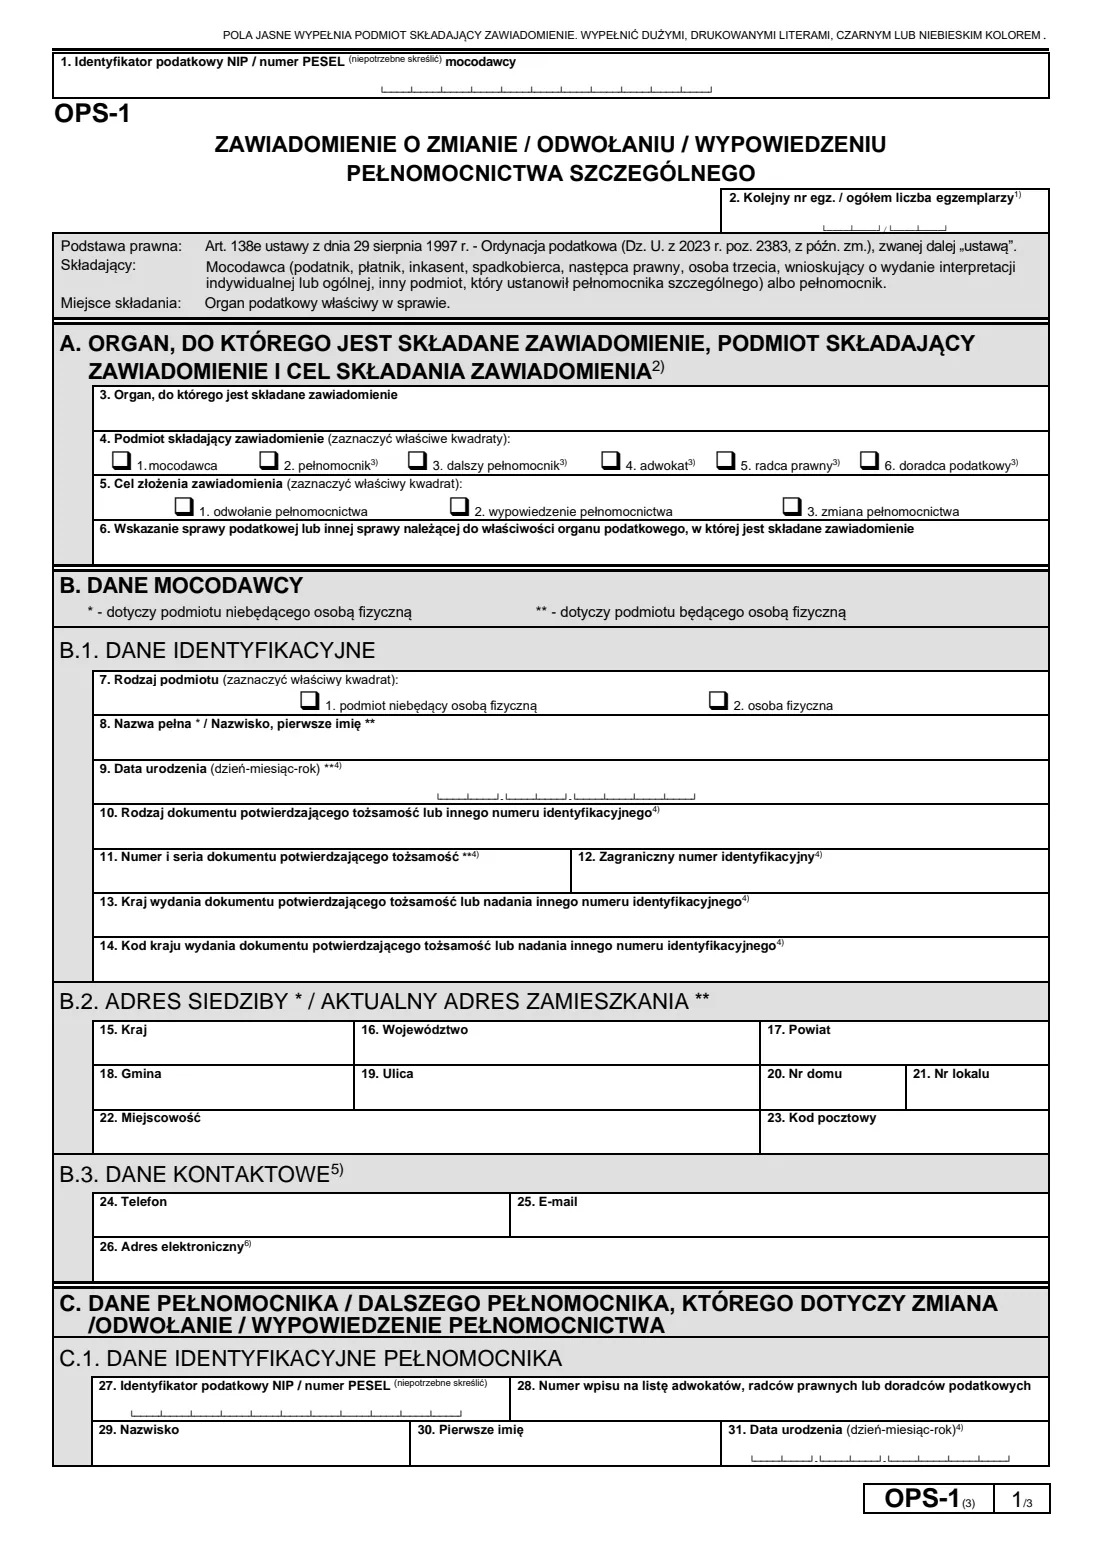
L’édition 2026 comporte 3 pages. FileIt le demande en 13 parties :
- A. Where it goes, who files it and why (Organ, podmiot składający zawiadomienie i cel składania zawiadomienia)Principal (mocodawca)
- B.1 The principal — who granted the power of attorney (Dane mocodawcy)Principal (mocodawca)
- B.2 Principal's registered office or current home address (Adres siedziby / aktualny adres zamieszkania)Principal (mocodawca)
- B.3 Principal's contact details (Dane kontaktowe)Principal (mocodawca)
- C.1 The attorney whose power of attorney is changed, revoked or terminated (Dane identyfikacyjne pełnomocnika)Principal (mocodawca)
- C.2 Attorney's address for service in Poland (Adres pełnomocnika do doręczeń w kraju)Principal (mocodawca)
- C.3 Attorney's contact details (Dane kontaktowe pełnomocnika)Principal (mocodawca)
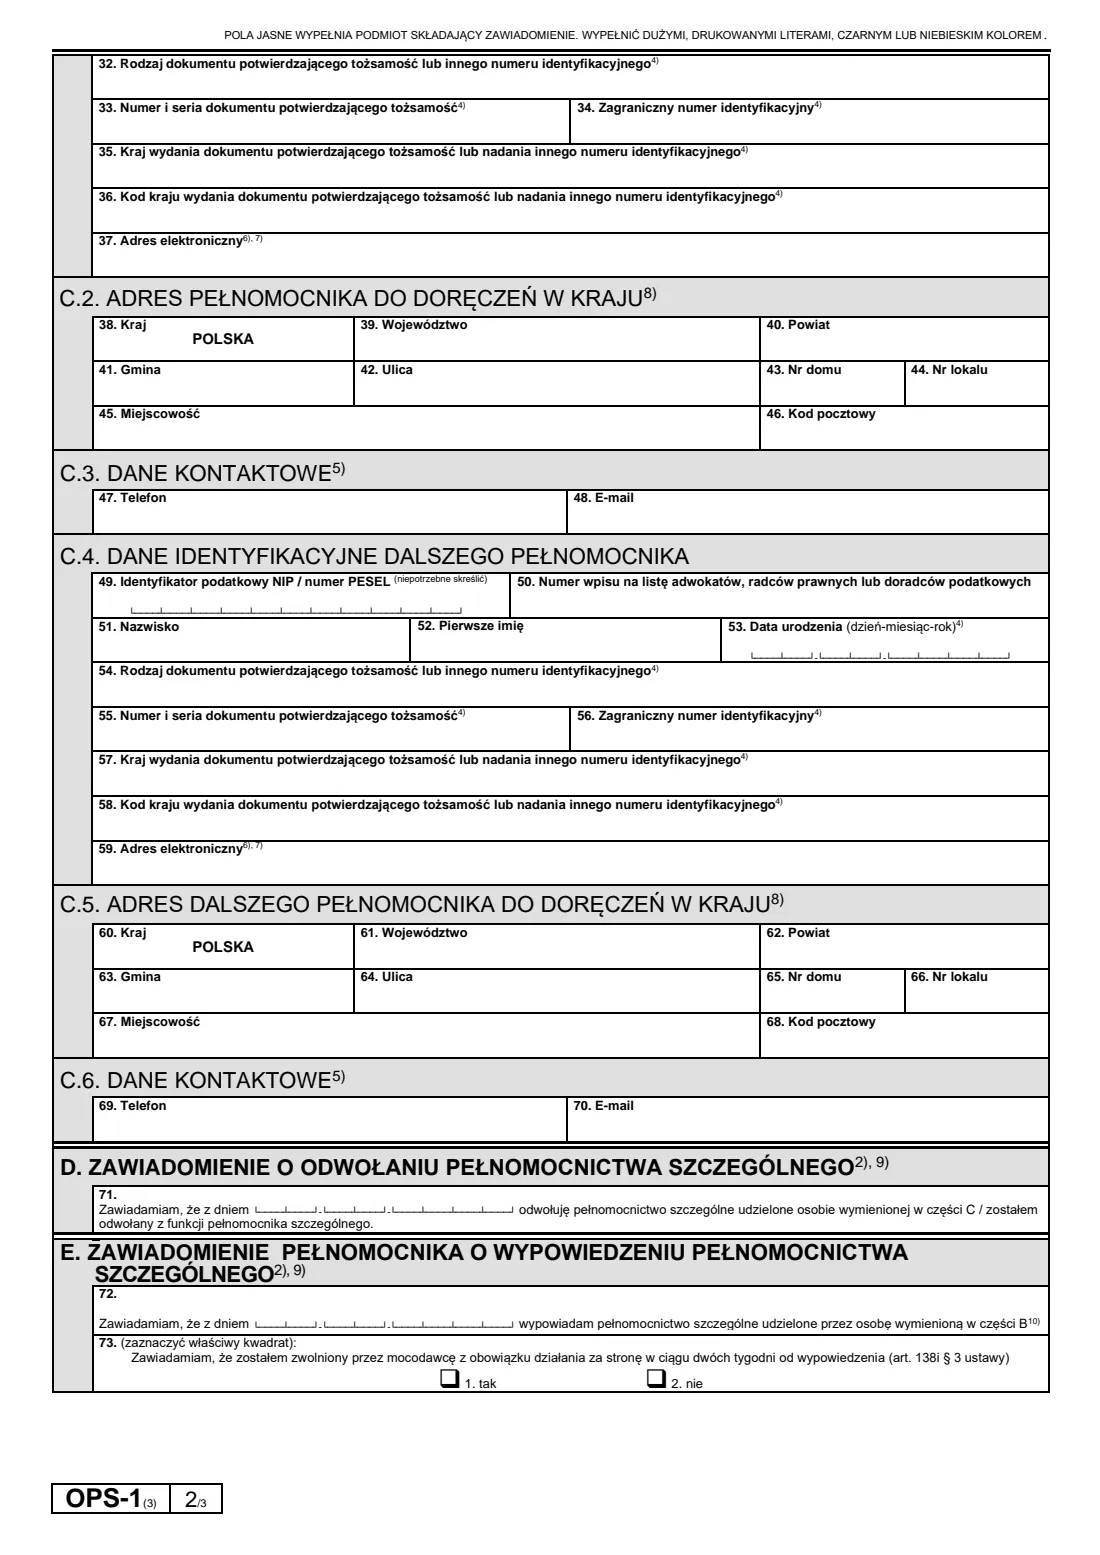
- C.4–C.6 The further attorney (Dalszy pełnomocnik)Principal (mocodawca)
- D. Revocation (Zawiadomienie o odwołaniu pełnomocnictwa szczególnego)Principal (mocodawca)
- E. Termination by the attorney (Zawiadomienie pełnomocnika o wypowiedzeniu pełnomocnictwa szczególnego)Principal (mocodawca)
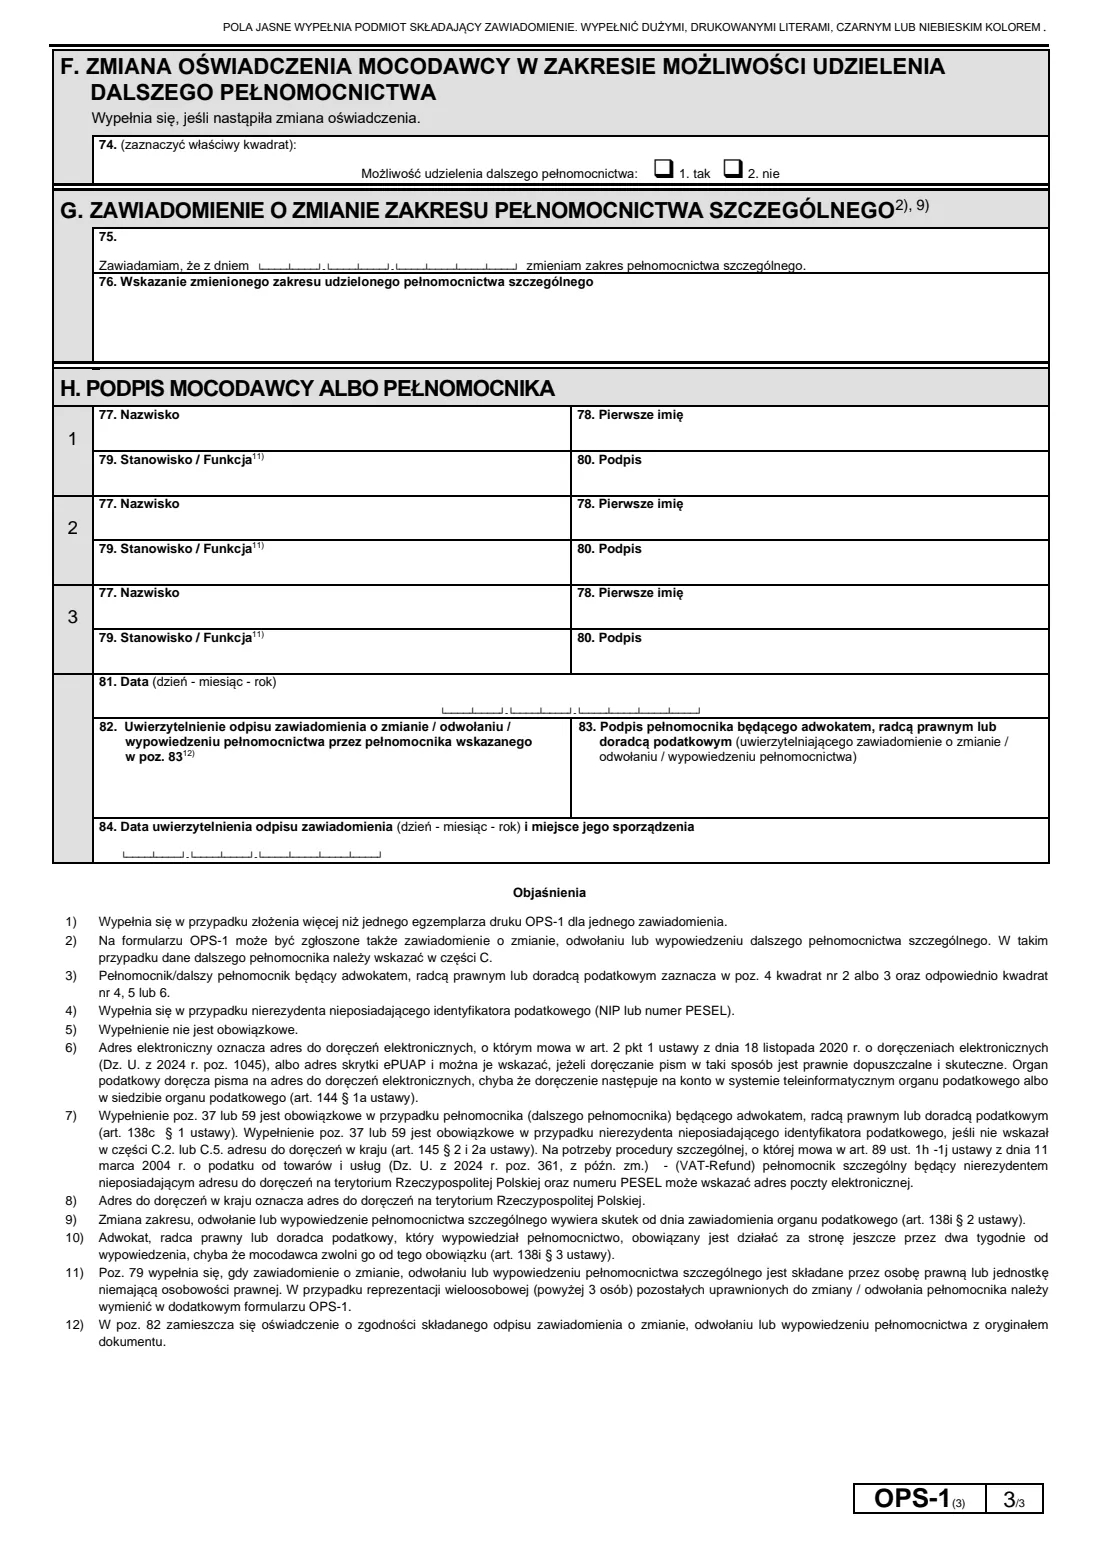
- F–G. Change of the power of attorney (Zmiana oświadczenia i zakresu pełnomocnictwa szczególnego)Principal (mocodawca)
- H. Who signs (Podpis mocodawcy albo pełnomocnika)Principal (mocodawca)
- Certified copy by a professional attorney (items 82–84)Professional attorney
Comment remplir OPS-1 change, revocation or termination of a special tax power of attorney, étape par étape
1 Points 1–2 : NIP / PESEL du mandant et numéro d’exemplaire
Le point 1, en haut du formulaire, contient l’identifiant fiscal du mandant. Une société indique son NIP ; une personne indique son PESEL, ou son NIP si elle exerce une activité professionnelle ou est enregistrée à la TVA. Le formulaire vous demande de barrer celui de « NIP » et « PESEL » que vous n’utilisez pas, et FileIt le fait pour vous en fonction du nombre de chiffres.
Le point 2 n’est rempli que lorsqu’une notification nécessite plusieurs OPS-1 — par exemple lorsque plus de trois personnes doivent signer pour une société (notes de bas de page 1 et 11).
2 A. Autorité, déposant et motif
Le point 3 indique l’autorité fiscale compétente pour l’affaire. Le point 4 précise qui dépose la notification : le mandant, le mandataire ou un mandataire ultérieur ; un mandataire professionnel coche également avocat, conseiller juridique ou conseiller fiscal (note de bas de page 3). Le point 5 indique le motif — révocation, résiliation ou modification — et le point 6 désigne l’affaire fiscale concernée par le mandat.
3 B. Le mandant
Le point 7 indique si le mandant est une personne physique ou une organisation, et le point 8 donne le nom complet de l’organisation ou le nom et le prénom de la personne. Les points 9–14 sont réservés à un non-résident qui ne possède ni NIP ni PESEL polonais (note de bas de page 4). B.2 concerne le siège social ou l’adresse actuelle du domicile, et B.3 (téléphone, e-mail, adresse électronique) est facultatif (note de bas de page 5).
4 C. Le mandataire et tout mandataire ultérieur
C.1–C.3 identifient le mandataire dont le mandat est concerné : NIP ou PESEL, numéro d’inscription au registre pour un professionnel, nom et adresse de notification en Pologne ou adresse électronique. Le point 37 est obligatoire pour un avocat, un conseiller juridique ou un conseiller fiscal, ainsi que pour un non-résident sans identifiant fiscal qui ne fournit pas d’adresse polonaise (note de bas de page 7). C.4–C.6 ne sont utilisés que lorsque la notification concerne un mandat spécial ultérieur (note de bas de page 2).
5 D. Révocation
Point 71 : le mandant informe qu’à compter de la date indiquée, il révoque le mandat spécial donné à la personne mentionnée dans la partie C — ou le mandataire informe qu’il a été révoqué.
6 E. Résiliation par le mandataire
Point 72 : le mandataire informe qu’à compter de la date indiquée, il résilie le mandat spécial donné par la personne mentionnée dans la partie B. Un avocat, un conseiller juridique ou un conseiller fiscal doit néanmoins continuer à agir pour la partie pendant deux semaines après la résiliation, sauf si le mandant l’a libéré de cette obligation (note de bas de page 10) ; le point 73 indique s’il en a été libéré.
7 F–G. Modification
La partie F (point 74) n’est remplie que si la déclaration du mandant concernant la possibilité pour le mandataire de désigner un autre mandataire a changé. La partie G indique la date à partir de laquelle la portée est modifiée (point 75) et la nouvelle portée elle-même (point 76).
8 H. Signatures et copie certifiée
Les points 77–80 concernent le nom, le prénom, la fonction (pour une organisation, note de bas de page 11) et la signature manuscrite de jusqu’à trois personnes ; le point 81 indique la date. Les points 82–84 sont réservés à un avocat, un conseiller juridique ou un conseiller fiscal qui certifie qu’une copie de la notification est conforme à l’original.
Erreurs fréquentes à éviter
- Utiliser l’OPS-1 pour un mandat général (PPO-1) ou une procuration pour signer des déclarations fiscales (UPL-1) — ceux-ci ont leurs propres procédures de révocation ; l’OPS-1 concerne uniquement les mandats spéciaux donnés au moyen du PPS-1.
- Cocher « résiliation » en tant que mandant. Le mandant révoque ; le mandataire résilie.
- L’envoyer au mauvais bureau. Il doit être remis à l’autorité compétente pour l’affaire dans laquelle le PPS-1 a été déposé.
- Supposer que le mandat a pris fin à la date de votre décision. Le formulaire indique qu’il prend fin le jour où l’autorité fiscale est informée.
- Décrire une nouvelle portée de manière trop vague ou trop longue — le point 76 comporte trois lignes imprimées, et un mandat spécial ne couvre que ce qui est écrit.
- Oublier les fonctions des personnes qui signent pour une société, ou omettre un cosignataire requis.
Après l’avoir rempli
Imprimez le formulaire, faites signer chaque personne à la main au point 80 et inscrivez la date.
Remettez-le vous-même à l’autorité fiscale compétente pour l’affaire. FileIt ne l’envoie pas.
Conservez le PDF dans votre coffre-fort FileIt et informez le mandataire (ou le mandant) que la notification a été déposée.
Pour désigner une nouvelle personne pour la même affaire, remplissez un nouveau PPS-1.
Remplissez OPS-1 change, revocation or termination of a special tax power of attorney en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 100 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Ministerstwo Finansów — Ministry of Finance of Poland (MF) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez OPS-1 change, revocation or termination of a special tax power of attorney maintenant — c’est gratuitOPS-1 change, revocation or termination of a special tax power of attorney : questions fréquentes
Qu’est-ce que l’OPS-1 ?
Il s’agit du formulaire du ministère polonais des Finances (Polish Ministry of Finance) qui informe l’autorité fiscale qu’un mandat spécial (PPS-1) a été révoqué par le mandant, résilié par le mandataire, ou modifié quant à sa portée ou à la possibilité de désigner un autre mandataire.
Quand la révocation ou la modification prend-elle effet ?
Comme l’indique la note de bas de page 9 du formulaire, à compter du jour où l’autorité fiscale en est informée (art. 138i § 2 de l’Ordonnance fiscale (Tax Ordinance)).
Qui signe l’OPS-1 ?
La personne qui le dépose : le mandant pour une révocation ou une modification, le mandataire pour une résiliation. Pour une société, jusqu’à trois représentants signent sur un exemplaire, avec leurs fonctions ; les autres signent sur un autre OPS-1.
Puis-je remplir l’OPS-1 en ligne ?
Oui. FileIt vous permet de le remplir gratuitement en ligne et imprime vos réponses sur le PDF officiel, enregistré dans votre coffre-fort. Vous l’imprimez ensuite, le signez à la main et le remettez vous-même à l’autorité fiscale.
Un avocat ou un conseiller fiscal qui résilie cesse-t-il immédiatement d’intervenir ?
Pas nécessairement. La note de bas de page 10 précise qu’un mandataire professionnel qui résilie doit continuer à agir pour la partie pendant deux semaines, sauf si le mandant l’a libéré de cette obligation ; le point 73 indique si tel est le cas.
L’OPS-1 peut-il concerner un mandataire ultérieur ?
Oui. La note de bas de page 2 précise que le même formulaire peut signaler la modification, la révocation ou la résiliation d’un mandat spécial ultérieur ; les informations du mandataire ultérieur figurent aux points C.4–C.6.
L’OPS-1 est-il payant ?
Le formulaire lui-même ne comporte aucune partie relative aux droits de timbre, contrairement au PPS-1. FileIt n’indique aucuns frais à ce titre.
Sources officielles
- Formulaire vierge (PDF), publié par Ministerstwo Finansów — Ministry of Finance of Poland (MF) : https://www.podatki.gov.pl/media/kzjbvpyz/ops-1-03-15.pdf
- Instructions et conseils officiels : https://www.podatki.gov.pl/pelnomocnictwa/formularze/
- Édition affichée sur cette page : OPS-1(3) (vérifiée le 2026-10-01).
FileIt n'est ni affilié à Ministerstwo Finansów — Ministry of Finance of Poland (MF) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-10-01.