Qu’est-ce que PPD-1 power of attorney for service in a tax matter ?
PPD-1 (Pełnomocnictwo do doręczeń) est le formulaire officiel permettant de désigner un mandataire chargé de recevoir les significations dans une affaire fiscale polonaise, conformément à l'art. 138f de l'ordonnance fiscale (Tax Ordinance). La personne que vous désignez reçoit pour vous les courriers de l'administration fiscale (doręczenia) relatifs à cette affaire. Ce formulaire est utile si vous vivez à l'étranger, vous absentez pendant une longue période ou souhaitez simplement que les courriers concernant une affaire soient adressés à une personne de confiance, comme un proche, un comptable ou un conseiller fiscal.
Il couvre uniquement la réception des courriers. Pour permettre à quelqu'un d'agir en votre nom dans l'affaire — fournir des explications, déposer des demandes ou faire appel — vous devez utiliser une procuration spéciale sur PPS-1. Comme le PPS-1, le PPD-1 doit être transmis sur papier à l'autorité chargée de l'affaire, prend effet le jour où cette autorité en est informée (note de bas de page 9) et est soumis à un droit de timbre, sauf exemption (note de bas de page 13).
FileIt vous guide dans chaque partie en anglais clair, préremplit votre nom à partir de vos fiches People, vérifie les chiffres de contrôle du NIP et du PESEL, raye « NIP » ou « PESEL » comme le demande le formulaire, vérifie que la description de l'affaire tient dans la rubrique 69 et imprime le tout en majuscules sur le PDF officiel du ministère, enregistré dans votre coffre-fort. Vous l'imprimez, le signez et le remettez vous-même — FileIt n'envoie jamais rien à une administration fiscale.
- Qui le remplit
- Le mandant (mocodawca), ou le mandataire ou sous-mandataire qui dépose la procuration reçue
- À remettre à
- L'autorité fiscale chargée de l'affaire (organ podatkowy właściwy w sprawie)
- Prend effet
- À partir du jour où l'autorité en est informée (note de bas de page 9)
- Signatures
- Signature manuscrite du mandant, ou de trois représentants au maximum d'une société par exemplaire
- Droit de timbre
- À payer sauf s'il n'est pas dû ou si une exemption s'applique ; justificatif de paiement joint (le formulaire n'imprime pas le montant)
- Édition
- PPD-1(3)
Qui doit remplir PPD-1 power of attorney for service in a tax matter ?
- Les personnes qui vivent ou séjournent à l'étranger et souhaitent que les courriers concernant une affaire fiscale polonaise parviennent à quelqu'un en Pologne.
- Les particuliers qui souhaitent qu'un membre de leur famille ou un conseiller reçoive les courriers du bureau des impôts dans une affaire donnée.
- Les entreprises qui souhaitent que les courriers relatifs à un contrôle ou à une procédure fiscale soient adressés à leur conseiller fiscal, avocat ou conseiller juridique.
- Les non-résidents sans NIP ni PESEL polonais, qui peuvent s'identifier avec un passeport ou un numéro d'identification étranger.
- Les mandataires chargés des significations qui souhaitent désigner un sous-mandataire chargé des significations, lorsque le mandant l'a autorisé.
Quand utiliser PPD-1 power of attorney for service in a tax matter
- Lorsqu'une autorité fiscale traite une affaire et que vous souhaitez que ses courriers soient remis à quelqu'un d'autre.
- Avant de quitter la Pologne pour une longue période alors qu'une affaire fiscale est en cours.
- Lorsque vous souhaitez seulement que quelqu'un reçoive les courriers, et non qu'il agisse pour vous — pour agir dans l'affaire, utilisez le PPS-1.
- Pour modifier ou mettre fin ultérieurement à une procuration de signification, le ministère publie un formulaire de notification distinct, OPD-1.
Ce qu’il vous faut avant de commencer
- Le nom exact de l'autorité fiscale chargée de l'affaire, par ex. NACZELNIK URZĘDU SKARBOWEGO W GDAŃSKU.
- Votre NIP ou PESEL — ou, pour un non-résident qui n'en possède aucun, un passeport ou un autre document d'identité.
- Votre adresse, y compris la voïvodie, le district et la commune pour une adresse polonaise.
- Le nom, le NIP ou le PESEL du mandataire, ainsi que son adresse de signification en Pologne ou son adresse électronique.
- Pour un mandataire professionnel : son numéro d'inscription sur la liste professionnelle et son adresse électronique.
- Une description de l'affaire : procédure, impôt, période et toute référence au dossier.
- La preuve du paiement du droit de timbre, ou le fondement juridique de l'absence de droit ou de l'exemption.
Contenu de PPD-1 power of attorney for service in a tax matter
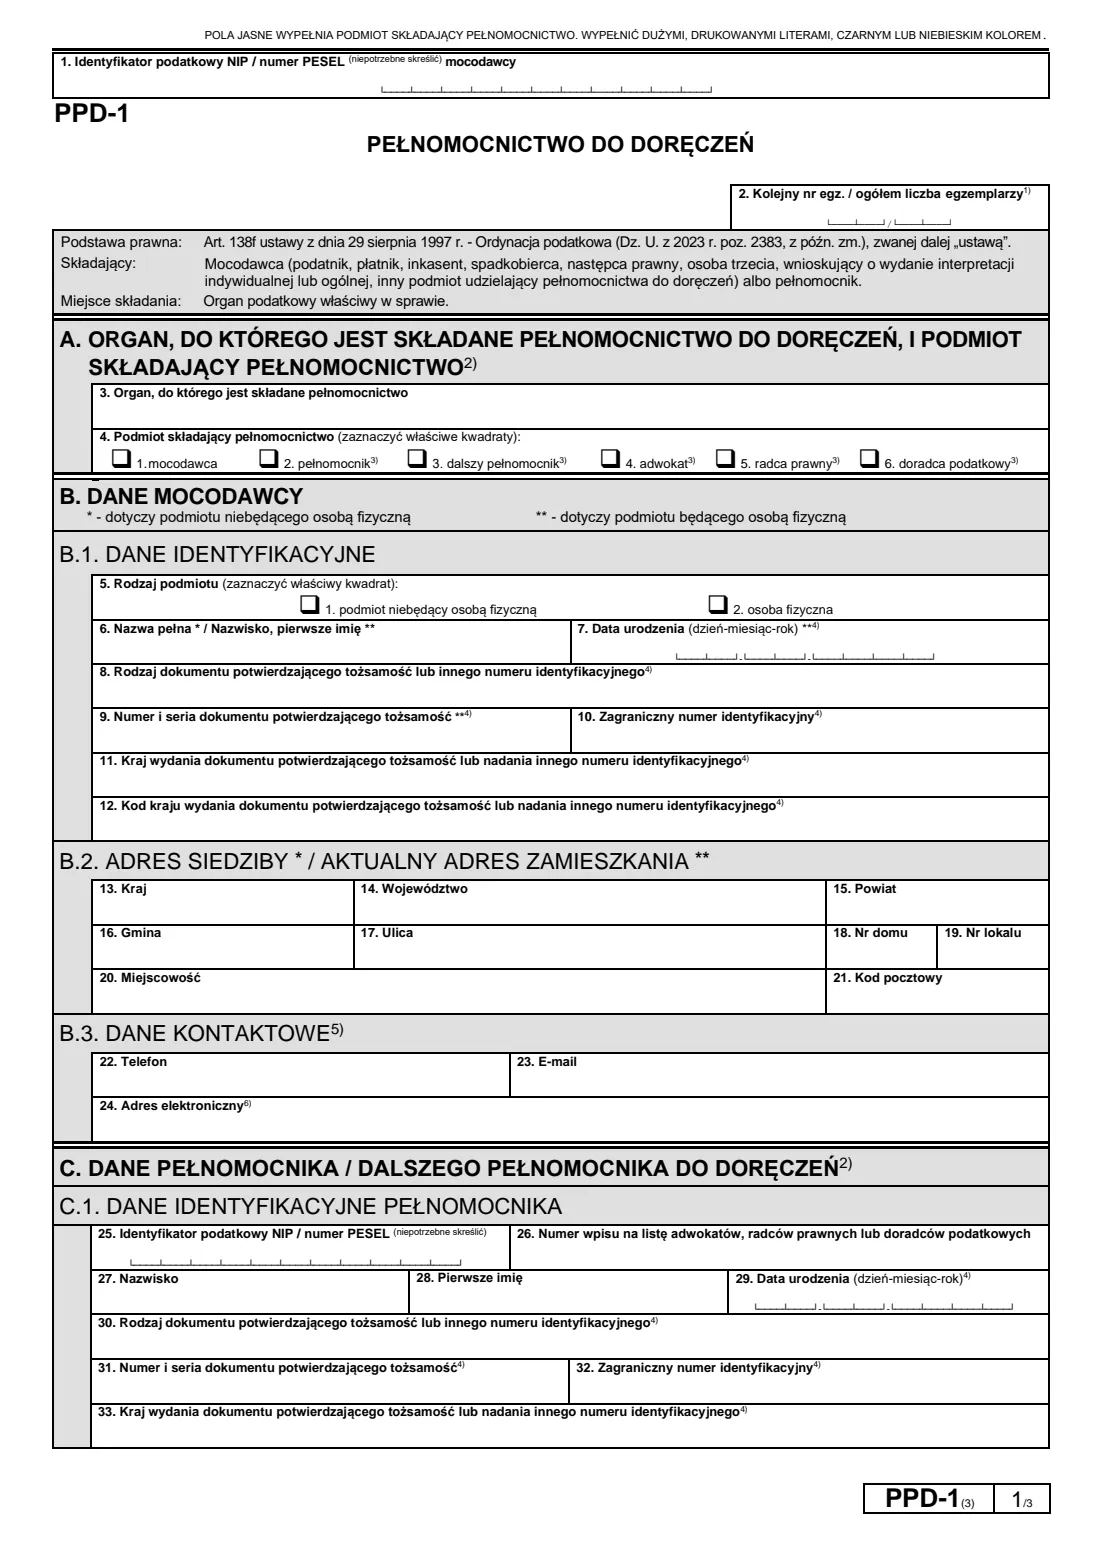
L’édition 2026 comporte 3 pages. FileIt le demande en 12 parties :
- A. Where it goes and who files it (Organ, do którego jest składane pełnomocnictwo do doręczeń, i podmiot składający)Principal (mocodawca)
- B.1 The principal — who grants the power of attorney (Dane mocodawcy)Principal (mocodawca)
- B.2 Principal's registered office or current home address (Adres siedziby / aktualny adres zamieszkania)Principal (mocodawca)
- B.3 Principal's contact details (Dane kontaktowe)Principal (mocodawca)
- C.1 The attorney for service (Dane identyfikacyjne pełnomocnika)Principal (mocodawca)
- C.2 Attorney's address for service in Poland (Adres pełnomocnika do doręczeń w kraju)Principal (mocodawca)
- C.3 Attorney's contact details (Dane kontaktowe pełnomocnika)Principal (mocodawca)
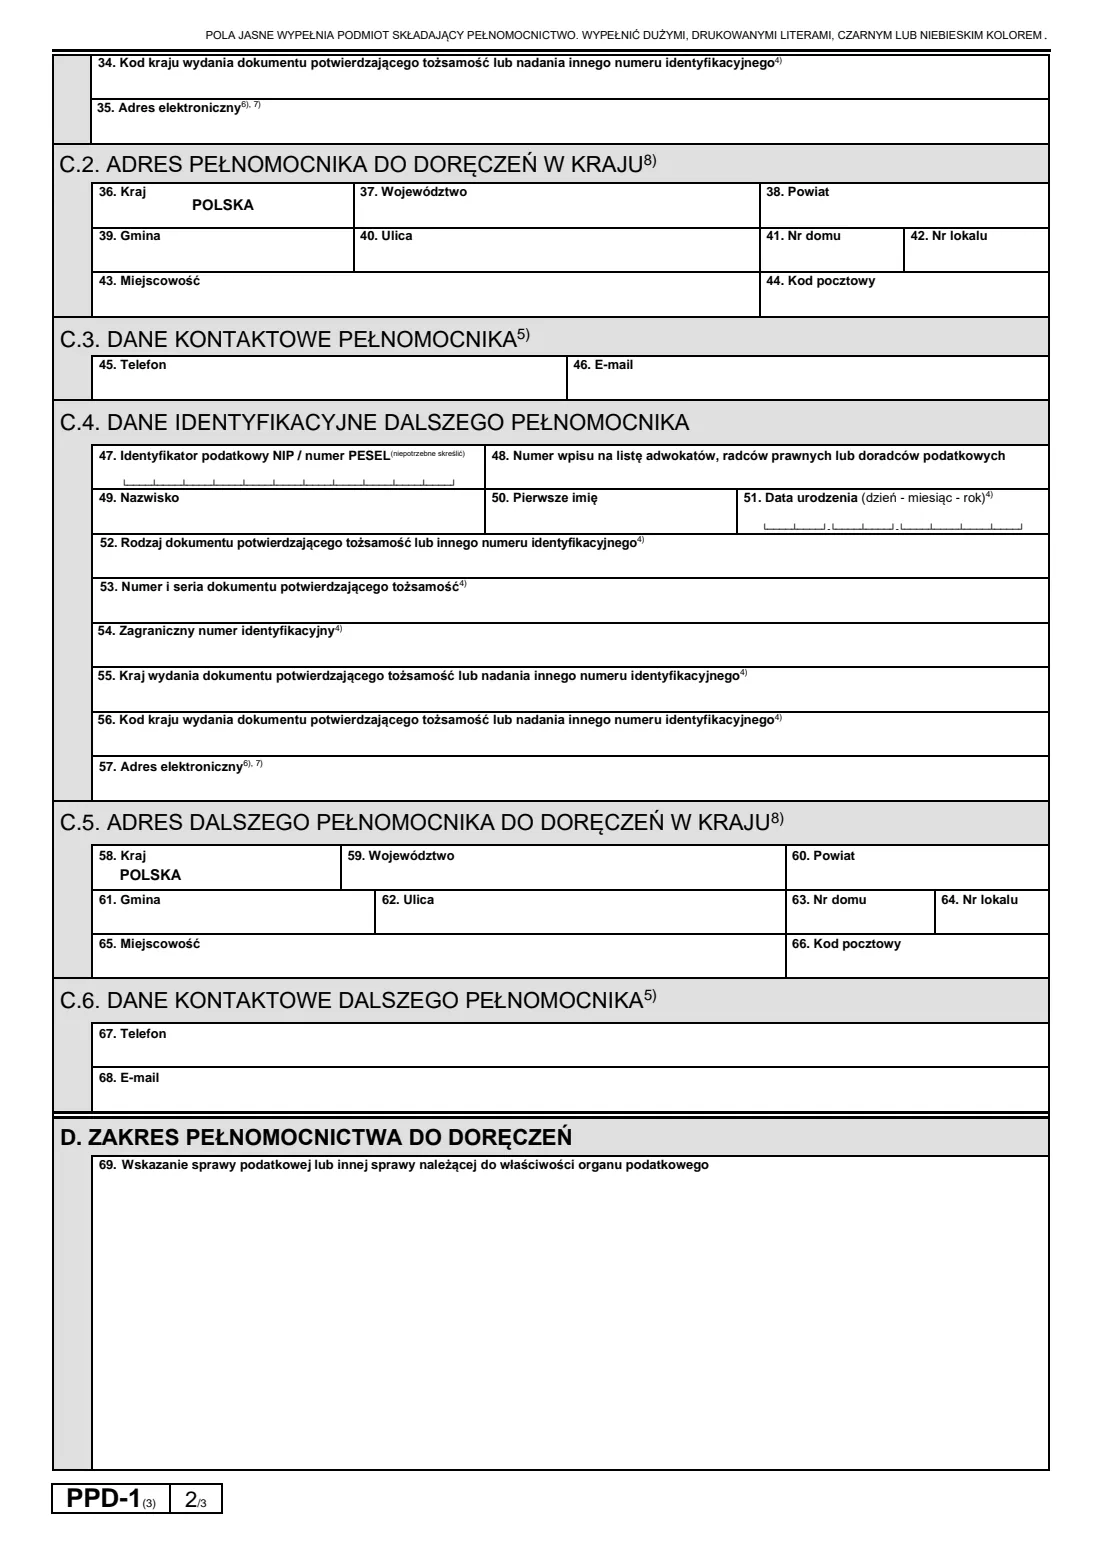
- C.4–C.6 A further attorney for service (Dalszy pełnomocnik)Principal (mocodawca)
- D. The matter the power of attorney for service covers (Zakres pełnomocnictwa do doręczeń)Principal (mocodawca)
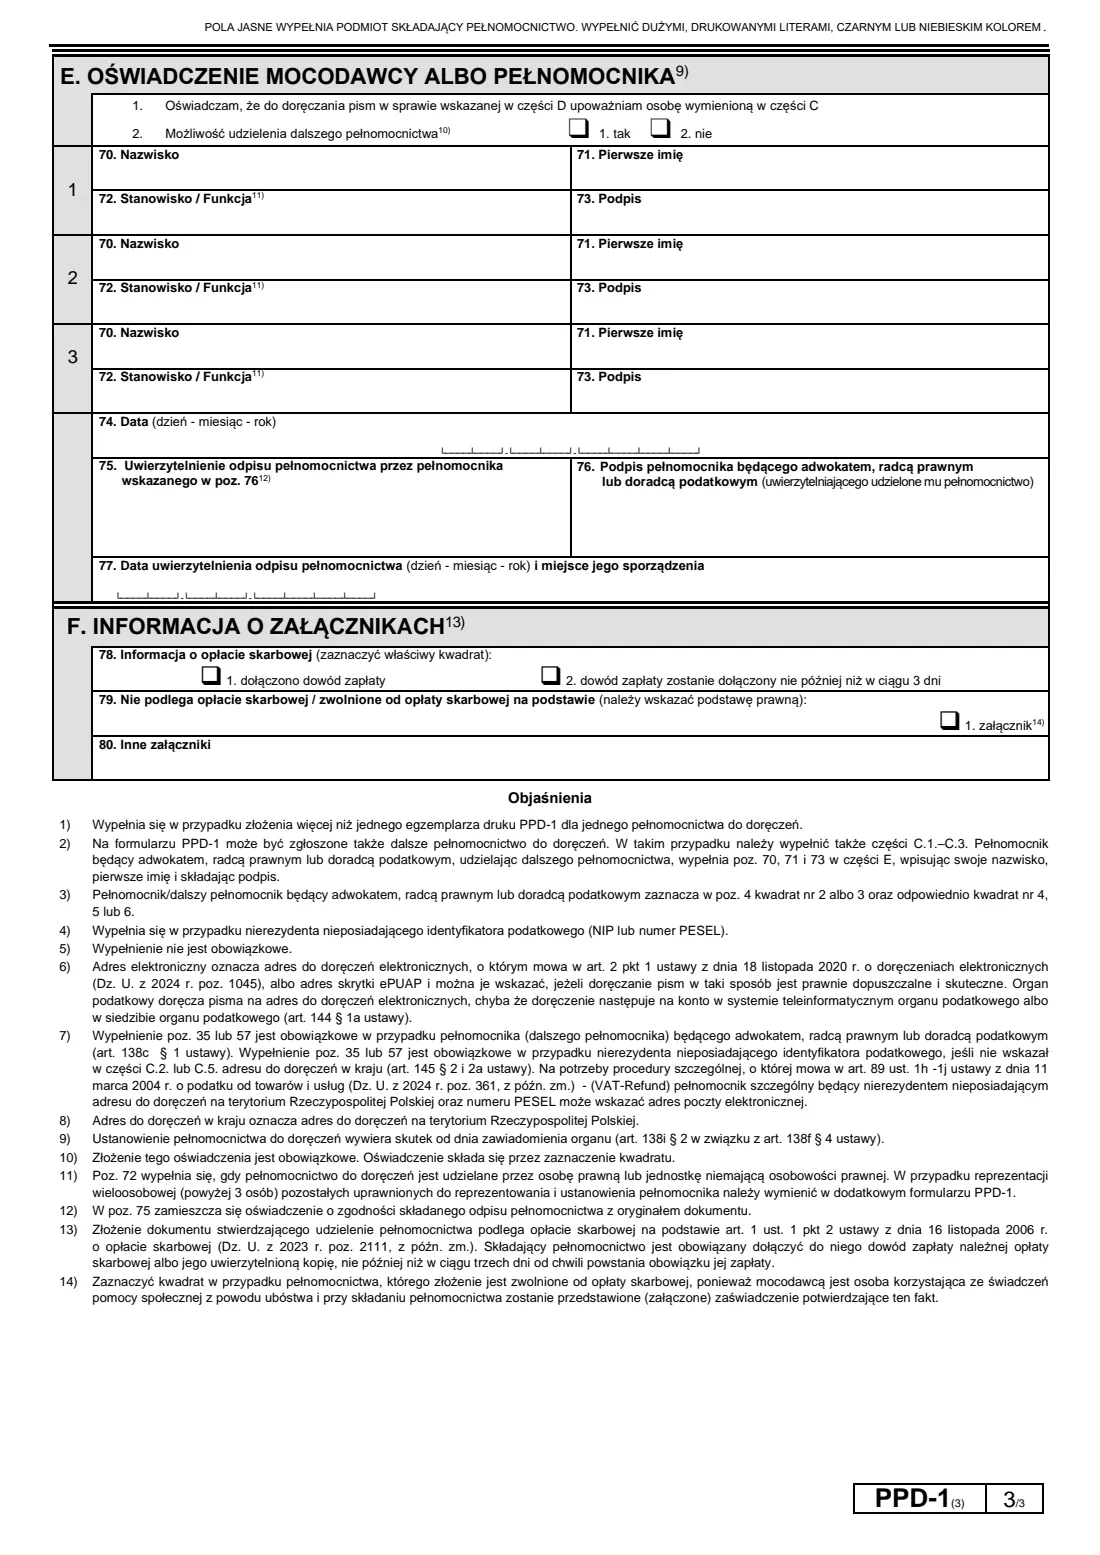
- E. Statement and who signs (Oświadczenie mocodawcy albo pełnomocnika)Principal (mocodawca)
- Certified copy by a professional attorney (items 75–77)Professional attorney
- F. Stamp duty and attachments (Informacja o załącznikach)Principal (mocodawca)
Comment remplir PPD-1 power of attorney for service in a tax matter, étape par étape
1 Rubriques 1–2 : NIP / PESEL du mandant et numéro d'exemplaire
La rubrique 1, en haut du formulaire, contient l'identifiant fiscal du mandant. Une société indique son NIP ; une personne indique son PESEL, ou son NIP si elle exerce une activité professionnelle ou est enregistrée à la TVA. FileIt raye le mot que vous n'utilisez pas, comme le demande le formulaire.
La rubrique 2 n'est remplie que lorsqu'une procuration nécessite plusieurs PPD-1 — par exemple lorsque plus de trois personnes doivent signer pour une société (notes de bas de page 1 et 11).
2 A. L'autorité et la personne qui dépose le formulaire
La rubrique 3 désigne l'autorité fiscale chargée de l'affaire. La rubrique 4 indique qui dépose le formulaire — le mandant, le mandataire ou le sous-mandataire ; un mandataire professionnel coche également avocat, conseiller juridique ou conseiller fiscal (note de bas de page 3).
3 B. Le mandant
La rubrique 5 indique si le mandant est une personne physique ou une organisation, et la rubrique 6 indique le nom complet ou le nom de famille et le prénom. Les rubriques 7–12 sont réservées au non-résident qui n'a ni NIP ni PESEL polonais (note de bas de page 4). La partie B.2 concerne le siège social ou l'adresse actuelle du domicile ; les coordonnées de la partie B.3 sont facultatives (note de bas de page 5).
4 C. Le mandataire chargé des significations et tout sous-mandataire
Les rubriques C.1–C.3 identifient la personne qui recevra les courriers, avec une adresse de signification en Pologne ou une adresse électronique. La rubrique 35 est obligatoire pour un avocat, un conseiller juridique ou un conseiller fiscal, ainsi que pour un non-résident sans identifiant fiscal qui ne fournit pas d'adresse polonaise (note de bas de page 7). Les rubriques C.4–C.6 ne sont utilisées que lorsqu'une procuration supplémentaire de signification est déclarée sur le même formulaire (note de bas de page 2).
5 D. L'affaire
La rubrique 69 désigne l'affaire fiscale, ou toute autre affaire traitée par l'autorité fiscale, dans laquelle le mandataire recevra les courriers.
6 E. Déclaration et signatures
La déclaration 1 est préimprimée : vous autorisez la personne indiquée dans la partie C à recevoir les courriers relatifs à l'affaire indiquée dans la partie D. La déclaration 2 — indiquant si le mandataire peut désigner un sous-mandataire — est obligatoire (note de bas de page 10). Les rubriques 70–73 contiennent le nom, la fonction (pour une organisation) et la signature manuscrite de trois personnes au maximum, et la rubrique 74 contient la date. Les rubriques 75–77 sont réservées au mandataire professionnel qui certifie une copie.
7 F. Droit de timbre et pièces jointes
La rubrique 78 indique si la preuve du paiement du droit de timbre est jointe ou sera fournie dans un délai de trois jours. La rubrique 79 indique le fondement juridique de l'absence de droit ou de l'exemption, avec une case pour le certificat d'aide sociale fondé sur la pauvreté (note de bas de page 14). La rubrique 80 répertorie les autres pièces jointes.
Erreurs fréquentes à éviter
- Utiliser le PPD-1 lorsque vous souhaitez que quelqu'un agisse pour vous dans l'affaire. Le PPD-1 couvre uniquement la réception des courriers ; pour agir, il faut le PPS-1.
- Laisser la déclaration 2 de la partie E sans réponse — elle est obligatoire (note de bas de page 10).
- Oublier une adresse de signification en Pologne ou une adresse électronique pour le mandataire.
- Ne pas joindre la preuve du paiement du droit de timbre ou ne pas indiquer le fondement juridique d'une exemption.
- L'envoyer au mauvais bureau : il doit être remis à l'autorité chargée de l'affaire.
- Supposer qu'il s'applique à partir de la date de sa signature. Il prend effet le jour où l'autorité en est informée.
Après l’avoir rempli
Imprimez le formulaire, faites signer chaque personne à la main dans la rubrique 73 et datez-le.
Joignez la preuve du paiement du droit de timbre (ou le certificat d'exemption) ainsi que toute autre pièce jointe.
Remettez-le vous-même à l'autorité fiscale chargée de l'affaire. FileIt ne l'envoie pas.
Conservez le PDF dans votre coffre-fort FileIt et remettez-en une copie au mandataire chargé des significations.
Remplissez PPD-1 power of attorney for service in a tax matter en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 97 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Ministerstwo Finansów — Ministry of Finance of Poland (MF) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez PPD-1 power of attorney for service in a tax matter maintenant — c’est gratuitPPD-1 power of attorney for service in a tax matter : questions fréquentes
Qu'est-ce que le PPD-1 ?
Il s'agit du formulaire du ministère polonais des Finances (Polish Ministry of Finance) pour une procuration de signification (pełnomocnictwo do doręczeń), conformément à l'art. 138f de l'ordonnance fiscale (Tax Ordinance). Il désigne une personne qui reçoit pour vous les courriers de l'administration fiscale dans une affaire donnée.
Quelle est la différence entre le PPD-1 et le PPS-1 ?
Le PPD-1 permet uniquement au mandataire de recevoir les courriers. Le PPS-1, la procuration spéciale, permet au mandataire d'agir pour vous dans l'affaire.
Quand prend-il effet ?
À partir du jour où l'autorité fiscale en est informée, comme l'indique la note de bas de page 9 du formulaire.
Y a-t-il un droit de timbre ?
Oui, sauf si une exemption s'applique. La note de bas de page 13 indique que le dépôt d'une procuration est soumis à un droit de timbre et que la preuve du paiement doit être jointe dans un délai de trois jours. Le formulaire n'imprime pas le montant.
Puis-je remplir le PPD-1 en ligne ?
Oui. FileIt vous permet de le remplir gratuitement en ligne et imprime vos réponses sur le PDF officiel, enregistré dans votre coffre-fort. Vous l'imprimez ensuite, le signez à la main et le remettez vous-même.
Un non-résident peut-il utiliser le PPD-1 ?
Oui. Un mandant ou un mandataire sans NIP ni PESEL polonais fournit à la place un document d'identité ou un numéro d'identification étranger (rubriques 7–12 et 29–34).
Sources officielles
- Formulaire vierge (PDF), publié par Ministerstwo Finansów — Ministry of Finance of Poland (MF) : https://www.podatki.gov.pl/media/ijuhrxeq/ppd-1-03-14.pdf
- Instructions et conseils officiels : https://www.podatki.gov.pl/pelnomocnictwa/formularze/
- Édition affichée sur cette page : PPD-1(3) (vérifiée le 2026-10-01).
FileIt n'est ni affilié à Ministerstwo Finansów — Ministry of Finance of Poland (MF) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-10-01.