Qu’est-ce que PPS-1 special power of attorney in tax matters ?
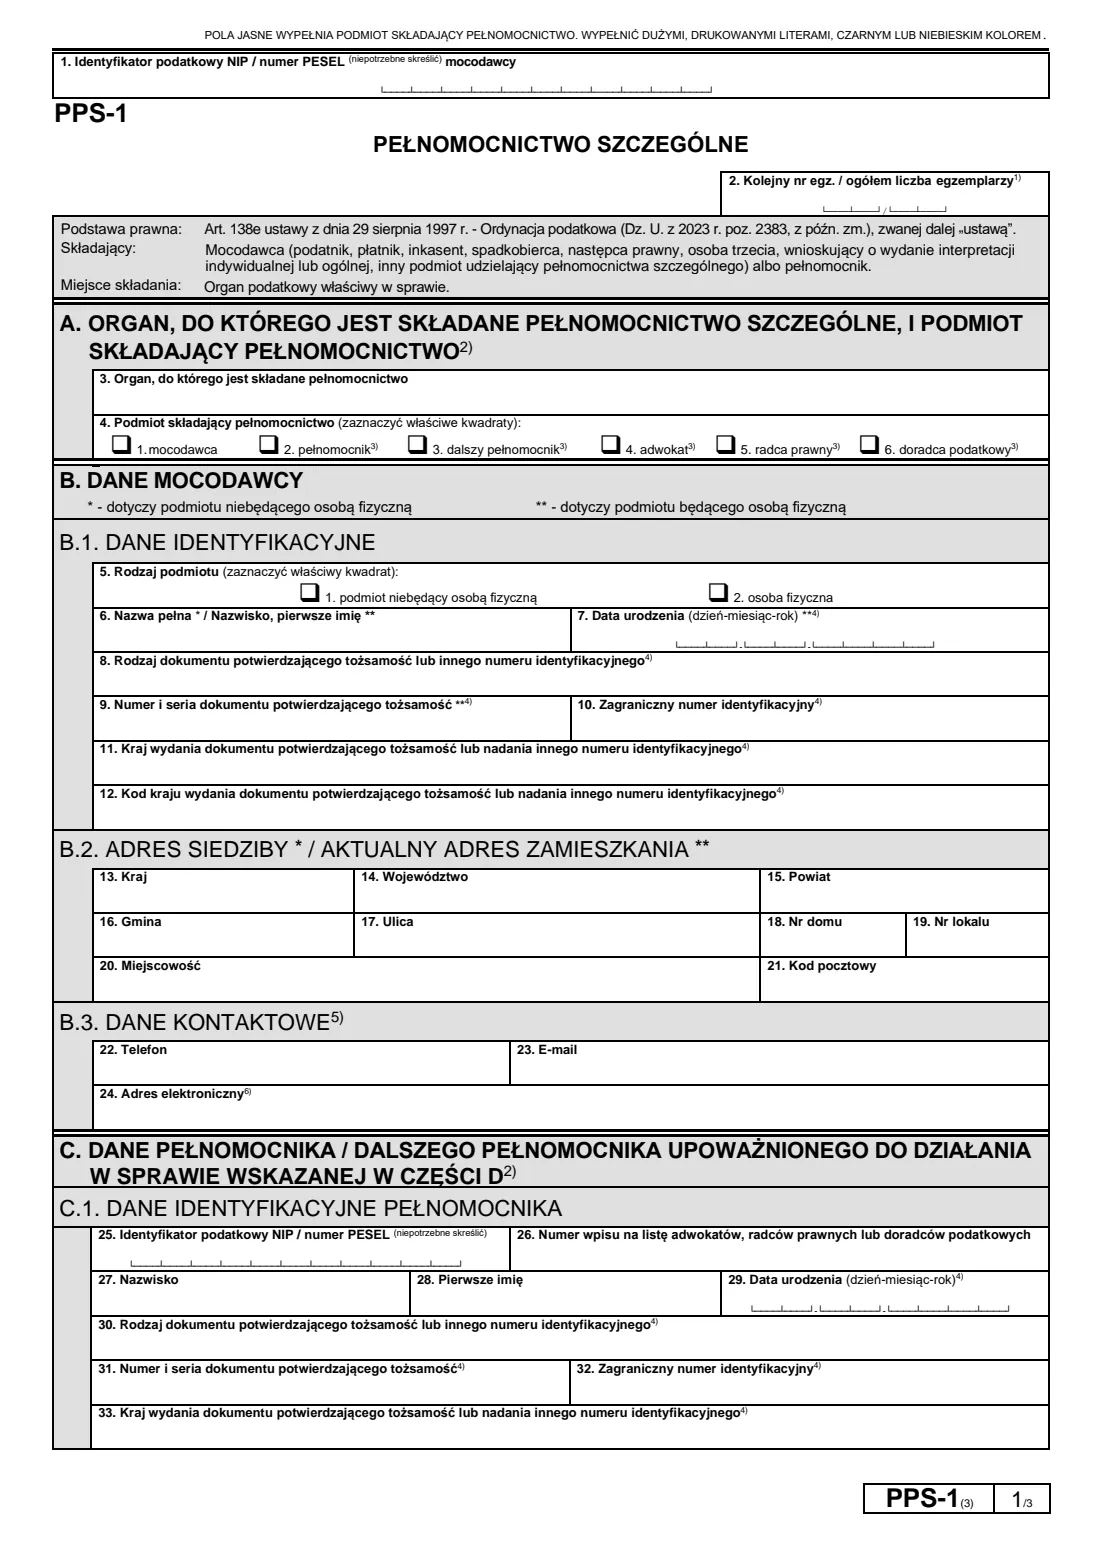
Le PPS-1 (Pełnomocnictwo szczególne) est le formulaire officiel de procuration spéciale en matière fiscale polonaise, prévu par l’art. 138e de l’ordonnance fiscale (Tax Ordinance). Il permet à une personne de votre choix — un proche, un comptable, un avocat, un conseiller juridique ou un conseiller fiscal — d’agir en votre nom dans une affaire fiscale déterminée, ou dans le cadre que vous définissez, auprès de l’autorité fiscale qui la traite : procédure fiscale, demande de remboursement, contrôle fiscal, imposition d’un impôt local ou demande de rescrit fiscal.
Il se distingue de ses formulaires associés. Les formulaires UPL-1 et UPL-1P autorisent uniquement une personne à signer vos déclarations fiscales (respectivement les déclarations électroniques et papier) ; le PPS-1 concerne la représentation dans une affaire, et non la signature des déclarations. La procuration générale pour toutes les affaires fiscales est le PPO-1, déposé par voie électronique au Registre central des procurations générales. Le PPS-1 est un formulaire papier remis à l’autorité qui traite votre affaire, et le droit de timbre s’applique sauf exonération.
FileIt vous guide dans chaque partie en anglais clair, préremplit votre nom à partir de vos fiches People, vérifie les chiffres de contrôle des numéros NIP et PESEL, raye « NIP » ou « PESEL » comme le demande le formulaire, vérifie que votre description tient dans la rubrique 71 et imprime toutes les informations en majuscules sur le PDF officiel du ministère, enregistré dans votre coffre-fort. Vous l’imprimez, le signez et le remettez vous-même — FileIt ne l’envoie jamais à une autorité fiscale.
- Qui le remplit
- Le mandant (mocodawca), ou le mandataire ou sous-mandataire qui dépose la procuration reçue
- À remettre à
- L’autorité fiscale compétente pour l’affaire (organ podatkowy właściwy w sprawie)
- Quand
- Avant que le mandataire n’agisse dans l’affaire — la procuration prend effet le jour où l’autorité en est informée
- Signatures
- Signé à la main par le mandant, ou par jusqu’à trois représentants d’une société par exemplaire
- Droit de timbre
- À payer sauf s’il n’est pas dû ou si une exonération s’applique ; justificatif de paiement joint (le formulaire n’imprime pas le montant)
- Édition
- PPS-1(3)
Qui doit remplir PPS-1 special power of attorney in tax matters ?
- Les particuliers qui souhaitent qu’un membre de leur famille ou un conseiller traite une affaire fiscale précise en leur nom, par exemple le remboursement d’un trop-perçu fiscal ou des questions du service des impôts.
- Les sociétés et autres organisations qui désignent un conseiller fiscal, un avocat ou un conseiller juridique pour les représenter dans une procédure fiscale précise ou lors d’un contrôle fiscal.
- Les héritiers et ayants droit qui souhaitent qu’une personne traite une affaire fiscale concernant une succession ou les impôts d’un prédécesseur.
- Toute personne demandant un rescrit fiscal individuel ou général et souhaitant qu’un représentant traite la demande.
- Les non-résidents sans numéro NIP ou PESEL polonais, qui peuvent s’identifier sur le PPS-1 avec un passeport ou un numéro d’identification étranger.
- Les mandataires professionnels qui déposent une procuration reçue ou désignent un sous-mandataire lorsque le mandant les y a autorisés.
Quand utiliser PPS-1 special power of attorney in tax matters
- Lorsqu’un service des impôts, un service des douanes et des impôts ou une autorité fiscale municipale traite une affaire et que vous souhaitez qu’une autre personne agisse en votre nom.
- Avant le début d’un contrôle fiscal ou d’une procédure fiscale, afin que votre représentant puisse y participer, fournir des explications et recevoir les courriers.
- Lorsque vous souhaitez limiter les pouvoirs de votre représentant à une affaire ou à une série d’actions — une procuration générale (PPO-1) ne peut pas être limitée.
- Lorsque vous avez déjà plusieurs mandataires dans la même affaire et devez désigner l’un d’eux comme mandataire chargé de la réception des courriers.
- Lorsque votre mandataire doit désigner un sous-mandataire (substitution) — cela peut être indiqué sur le même formulaire.
- Pour modifier, révoquer ou résilier ultérieurement une procuration spéciale, le ministère publie un formulaire de notification distinct, OPS-1.
Ce qu’il vous faut avant de commencer
- Le nom exact de l’autorité fiscale qui traite l’affaire, par exemple NACZELNIK URZĘDU SKARBOWEGO W GDAŃSKU, ou celui du maire (burmistrz) pour les impôts locaux.
- Votre NIP ou PESEL — ou, pour un non-résident qui n’en possède pas, un passeport ou un autre document d’identité.
- Votre adresse, y compris la voïvodie (województwo), le district (powiat) et la commune (gmina) pour une adresse polonaise.
- Le nom du mandataire, son NIP ou PESEL et son adresse de correspondance en Pologne ou son adresse électronique.
- Pour un mandataire professionnel : son numéro d’inscription sur la liste professionnelle et son adresse électronique.
- Une description claire de l’affaire : procédure, impôt, période et toute référence au dossier.
- Le justificatif de paiement du droit de timbre, ou le fondement juridique de l’absence de droit ou de l’exonération.
Contenu de PPS-1 special power of attorney in tax matters
L’édition 2026 comporte 3 pages. FileIt le demande en 12 parties :
- A. Where it goes and who files it (Organ, do którego jest składane pełnomocnictwo szczególne, i podmiot składający)Principal (mocodawca)
- B.1 The principal — who grants the power of attorney (Dane mocodawcy)Principal (mocodawca)
- B.2 Principal's registered office or current home address (Adres siedziby / aktualny adres zamieszkania)Principal (mocodawca)
- B.3 Principal's contact details (Dane kontaktowe)Principal (mocodawca)
- C.1 The attorney — who will act in the matter (Dane identyfikacyjne pełnomocnika)Principal (mocodawca)
- C.2 Attorney's address for service in Poland (Adres pełnomocnika do doręczeń w kraju)Principal (mocodawca)
- C.3 Attorney's contact details (Dane kontaktowe pełnomocnika)Principal (mocodawca)
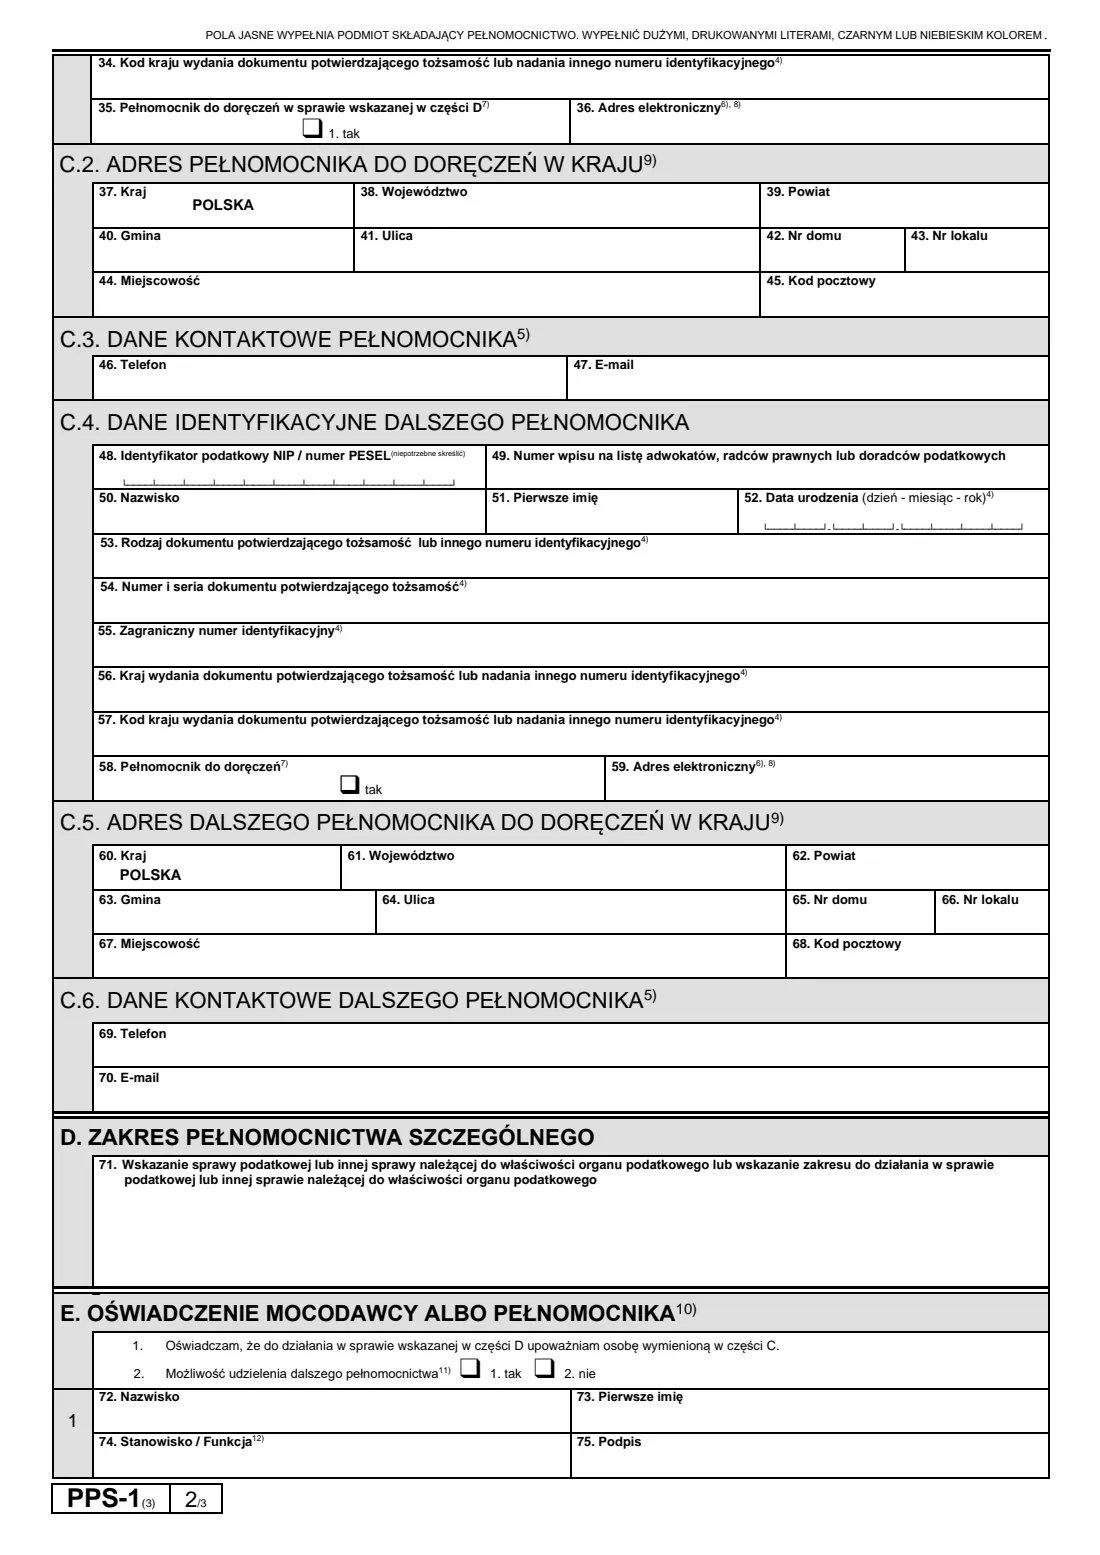
- C.4–C.6 A further attorney (Dalszy pełnomocnik)Principal (mocodawca)
- D. The matter the power of attorney covers (Zakres pełnomocnictwa szczególnego)Principal (mocodawca)
- E. Statement and who signs (Oświadczenie mocodawcy albo pełnomocnika)Principal (mocodawca)
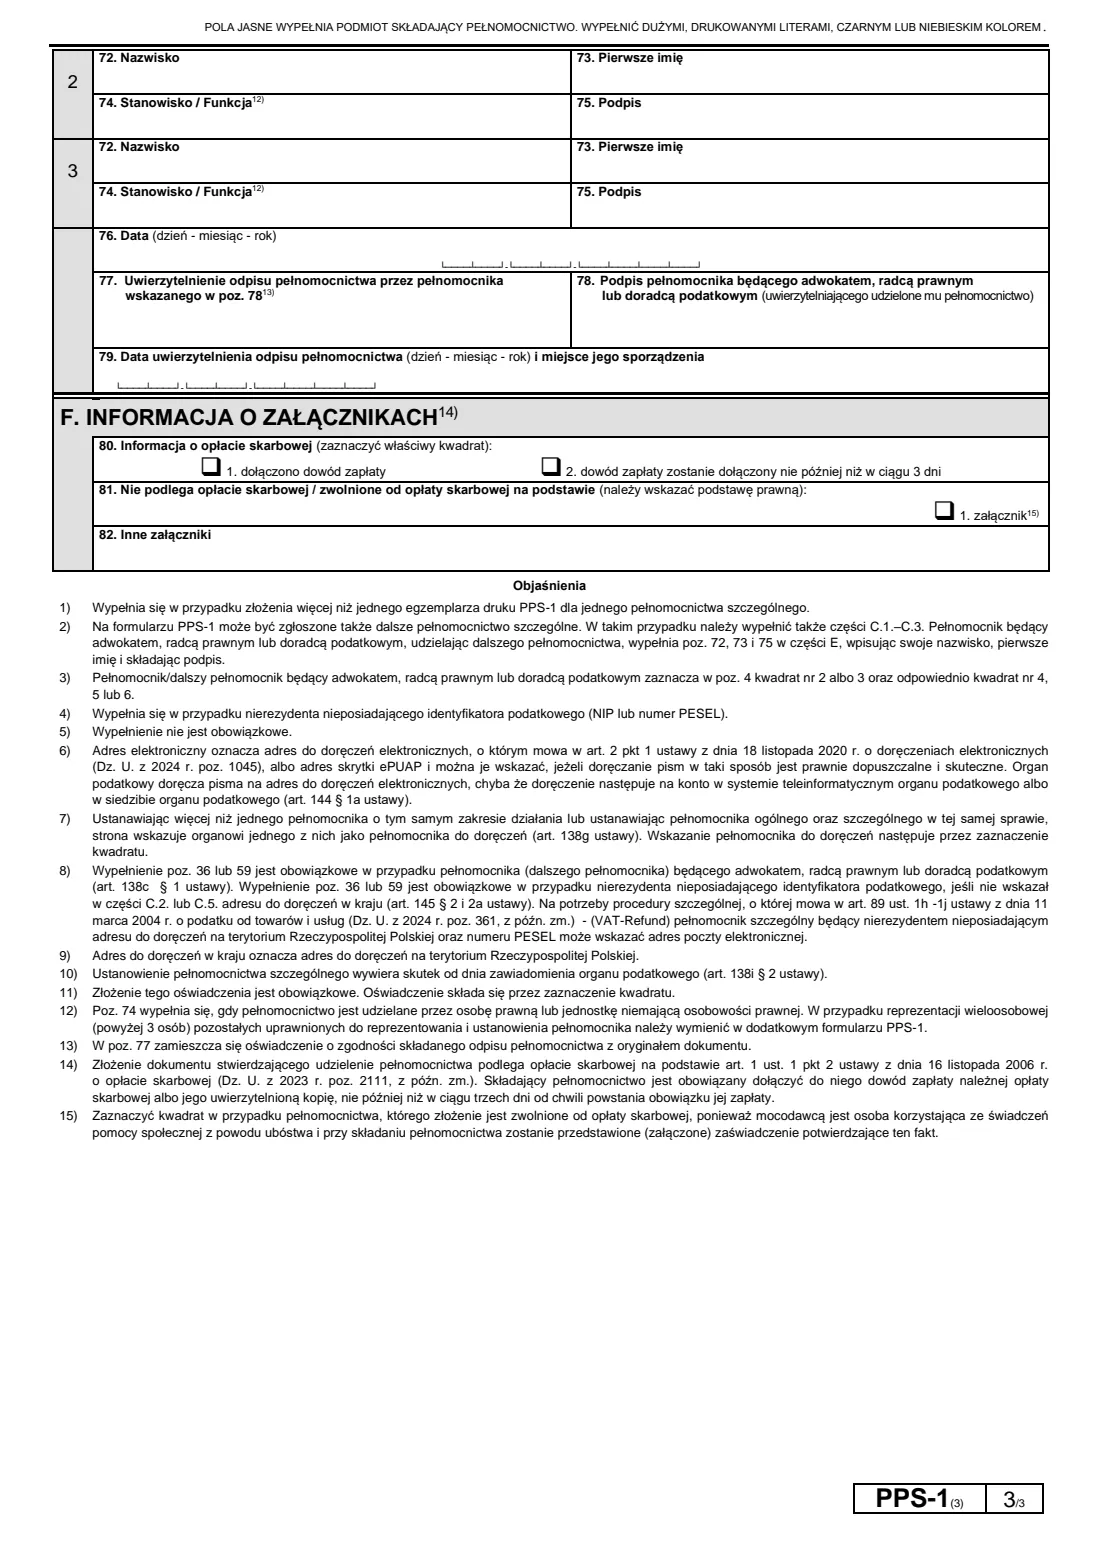
- Certified copy by a professional attorney (items 77–79)Professional attorney
- F. Stamp duty and attachments (Informacja o załącznikach)Principal (mocodawca)
Comment remplir PPS-1 special power of attorney in tax matters, étape par étape
1 Rubriques 1–2 : NIP / PESEL du mandant et numéro d’exemplaire
La rubrique 1, en haut de chaque PPS-1, contient l’identifiant fiscal du mandant. Une société indique son NIP ; une personne indique son PESEL, ou son NIP si elle exerce une activité professionnelle ou est enregistrée à la TVA. Le formulaire vous demande de rayer « NIP » ou « PESEL », selon celui que vous n’utilisez pas, et FileIt le fait pour vous en fonction du nombre de chiffres.
La rubrique 2 n’est remplie que lorsqu’une procuration nécessite plusieurs PPS-1 — par exemple lorsque plus de trois personnes doivent signer pour une société. Elle indique le numéro de cet exemplaire et le nombre total d’exemplaires.
2 A. L’autorité et la personne qui dépose le formulaire
La rubrique 3 indique l’autorité fiscale auprès de laquelle la procuration est déposée : celle qui traite l’affaire. La rubrique 4 précise qui la dépose — le mandant, le mandataire ou un sous-mandataire. Un mandataire professionnel coche la case 2 ou 3 ainsi que la case 4, 5 ou 6 pour indiquer s’il est avocat, conseiller juridique ou conseiller fiscal (note 3).
3 B.1 Identification du mandant
La rubrique 5 indique si le mandant est une personne physique ou une organisation, et la rubrique 6 indique le nom complet de l’organisation ou le nom et le prénom de la personne. Les rubriques 7–12 sont réservées au non-résident qui ne possède ni NIP ni PESEL polonais (note 4) : date de naissance, type, numéro et série du document d’identité, éventuel numéro d’identification étranger, ainsi que le pays émetteur et son code.
4 B.2 et B.3 Adresse et coordonnées du mandant
La rubrique B.2 indique le siège d’une société ou l’adresse actuelle du domicile d’une personne, avec les unités administratives polonaises — voïvodie, district et commune. La rubrique B.3 (téléphone, e-mail, adresse électronique) est facultative (note 5) ; l’adresse électronique désigne une adresse de livraison électronique ou une boîte ePUAP (note 6).
5 C.1–C.3 Le mandataire
La partie C identifie la personne qui agira : NIP ou PESEL et nom, ainsi que le numéro d’inscription sur la liste professionnelle pour un avocat, un conseiller juridique ou un conseiller fiscal (rubrique 26). Un non-résident sans identifiant polonais fournit à la place les informations de son document d’identité (rubriques 29–34).
La rubrique 35 désigne le mandataire chargé de la réception des courriers — celui qui les reçoit lorsqu’il y a plusieurs mandataires dans la même affaire (note 7). La rubrique 36, l’adresse électronique, est obligatoire pour les mandataires professionnels et pour un non-résident sans adresse de correspondance en Pologne (note 8). C.2 est l’adresse de correspondance en Pologne (le pays est préimprimé sous la forme POLSKA) ; les coordonnées de C.3 sont facultatives.
6 C.4–C.6 Un sous-mandataire (facultatif)
Un PPS-1 peut également déclarer une procuration spéciale secondaire — une personne désignée à son tour par le mandataire (note 2). Les rubriques C.4–C.6 décrivent alors le sous-mandataire de la même manière que C.1–C.3. FileIt n’affiche ces parties que lorsque vous les activez.
7 D. Étendue de la procuration spéciale
La rubrique 71 est le cœur du formulaire : indiquez l’affaire fiscale (ou toute autre affaire relevant de la compétence de l’autorité fiscale), ou décrivez l’étendue des pouvoirs dans cette affaire. Soyez précis — indiquez le type de procédure, l’impôt, la période et le numéro de référence du dossier, le cas échéant. Une procuration spéciale ne couvre que ce qui est écrit ici.
FileIt vérifie que votre texte tient dans les cinq lignes imprimées de la rubrique 71 et vous indique s’il doit être raccourci.
8 E. Déclaration et signatures
La déclaration 1 est préimprimée : vous autorisez la personne de la partie C à agir dans l’affaire de la partie D. La déclaration 2 — le mandataire peut-il désigner un sous-mandataire ? — doit recevoir une réponse (note 11).
Les rubriques 72–75 indiquent qui signe : une personne signe pour elle-même ; une organisation indique jusqu’à trois représentants avec leurs fonctions, et les représentants supplémentaires figurent sur un PPS-1 additionnel (note 12). La rubrique 76 indique la date.
9 Rubriques 77–79 : copie certifiée par un mandataire professionnel
Lorsqu’un avocat, un conseiller juridique ou un conseiller fiscal dépose une copie de la procuration qui lui a été accordée, il peut certifier lui-même cette copie. La rubrique 77 contient sa déclaration attestant que la copie est conforme à l’original (note 13), la rubrique 78 sa signature et la rubrique 79 la date et le lieu de la certification. La plupart des personnes laissent cette partie vide.
10 F. Droit de timbre et pièces jointes
La note 14 précise que le dépôt d’un document accordant une procuration est soumis au droit de timbre en vertu de l’art. 1(1)(2) de la loi du 16 novembre 2006 relative au droit de timbre (Stamp Duty Act), et que le justificatif de paiement doit être joint au plus tard trois jours après la naissance de l’obligation. La rubrique 80 indique si le justificatif est joint ou s’il sera transmis dans les trois jours.
Si aucun droit n’est dû ou si une exonération s’applique, la rubrique 81 indique le fondement juridique ; sa case 1 concerne un mandant qui reçoit une aide sociale en raison de sa pauvreté, avec le certificat joint (note 15). La rubrique 82 énumère les autres pièces jointes. Le formulaire n’imprime pas le montant.
Erreurs fréquentes à éviter
- Utiliser le PPS-1 pour autoriser quelqu’un à signer vos déclarations fiscales — cela nécessite le UPL-1 (déclarations électroniques) ou le UPL-1P (déclarations papier).
- Décrire l’affaire de manière trop vague dans la rubrique 71. Une procuration spéciale ne couvre que ce qu’elle désigne ; indiquez donc la procédure, l’impôt, la période et tout numéro de référence.
- Envoyer le formulaire au mauvais service. Le PPS-1 doit être remis à l’autorité qui traite l’affaire, qui peut être le maire ou la commune plutôt que le service des impôts pour les impôts locaux.
- Oublier le droit de timbre. Joignez le justificatif de paiement ou indiquez le fondement juridique si aucun droit n’est dû, comme le demande la partie F.
- Laisser la déclaration 2 de la partie E sans réponse — le formulaire précise qu’elle est obligatoire — ou déclarer un sous-mandataire tout en répondant « non ».
- Désigner plus d’un mandataire chargé de la réception des courriers dans la même affaire ; une seule personne peut recevoir les courriers.
Après l’avoir rempli
Imprimez le PDF et faites-le signer à la main par le mandant — ou par chaque personne représentant une société. Payez tout droit de timbre dû et joignez le justificatif ainsi que les autres pièces indiquées dans la partie F.
Remettez le formulaire à l’autorité fiscale qui traite l’affaire, en personne ou par courrier. Il prend effet le jour où cette autorité en est informée (note 10). Pour le modifier ou le révoquer ultérieurement, le ministère publie une notification distincte, OPS-1. Conservez l’exemplaire signé et le justificatif de paiement dans votre coffre-fort FileIt avec les documents de l’affaire.
Remplissez PPS-1 special power of attorney in tax matters en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 99 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Ministerstwo Finansów — Ministry of Finance of Poland (MF) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez PPS-1 special power of attorney in tax matters maintenant — c’est gratuitPPS-1 special power of attorney in tax matters : questions fréquentes
Quelle est la différence entre le PPS-1 et le UPL-1 ou UPL-1P ?
Les formulaires UPL-1 et UPL-1P autorisent uniquement une personne à signer des déclarations fiscales — UPL-1 pour les déclarations déposées par voie électronique, UPL-1P pour les déclarations papier. Le PPS-1 autorise une personne à agir en votre nom dans une affaire fiscale précise, comme une procédure fiscale, un contrôle ou une demande de remboursement, mais pas à signer des déclarations. De nombreuses personnes ont besoin des deux types, à des fins différentes.
Quelle est la différence entre le PPS-1 et le PPO-1 ?
Le PPO-1 est la procuration générale (pełnomocnictwo ogólne) : elle couvre toutes les affaires fiscales auprès de toutes les autorités fiscales et ne peut pas être limitée. Selon le ministère des Finances, le PPO-1 est déposé par voie électronique via e-Urząd Skarbowy auprès du Registre central des procurations générales, et le papier n’est accepté qu’en cas de défaillance des systèmes du ministère. Le PPS-1 est la procuration spéciale pour une affaire ou une étendue définie, déposée auprès de l’autorité qui traite cette affaire.
Où dois-je déposer le PPS-1 ?
Auprès de l’autorité fiscale qui traite l’affaire, comme indiqué en haut du formulaire (« Organ podatkowy właściwy w sprawie »). Il peut s’agir de votre service des impôts, d’un service des douanes et des impôts ou — pour les impôts locaux tels que la taxe foncière — du maire ou du responsable de la commune. Indiquez son nom dans la rubrique 3.
Dois-je payer un droit de timbre pour le PPS-1 ?
Le formulaire précise que le dépôt d’un document accordant une procuration est soumis au droit de timbre en vertu de la loi relative au droit de timbre, et que le justificatif de paiement doit être joint au plus tard trois jours après la naissance de l’obligation. Si le dépôt n’est pas soumis au droit ou en est exonéré, indiquez le fondement juridique dans la rubrique 81. Le formulaire n’imprime pas le montant ; vérifiez donc le tarif en vigueur auprès de l’autorité avant de payer.
Quand une procuration spéciale commence-t-elle à produire ses effets ?
La note 10 du formulaire indique qu’elle prend effet le jour où l’autorité fiscale en est informée — c’est-à-dire lorsque l’autorité la reçoit.
Un non-résident sans PESEL ni NIP peut-il utiliser le PPS-1 ?
Oui. Le mandant comme le mandataire peuvent être identifiés au moyen d’un document d’identité ou d’un numéro d’identification étranger (note 4). Un mandataire non-résident sans adresse de correspondance en Pologne doit alors fournir une adresse électronique (note 8).
Puis-je remplir le PPS-1 en ligne avec FileIt ?
Oui. FileIt vous guide dans le formulaire, préremplit les informations de vos fiches People, vérifie les identifiants et les adresses, puis imprime vos réponses sur le PDF officiel du ministère, qui est enregistré dans votre coffre-fort. Le remplissage des formulaires est gratuit avec tout compte FileIt. Vous imprimez, signez et remettez ensuite le formulaire vous-même ; FileIt ne le dépose pas.
Sources officielles
- Formulaire vierge (PDF), publié par Ministerstwo Finansów — Ministry of Finance of Poland (MF) : https://www.podatki.gov.pl/media/21inego4/pps-1-03-12.pdf
- Instructions et conseils officiels : https://www.podatki.gov.pl/pelnomocnictwa/formularze/
- Édition affichée sur cette page : PPS-1(3) (vérifiée le 2026-09-26).
FileIt n'est ni affilié à Ministerstwo Finansów — Ministry of Finance of Poland (MF) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-26.