¿Qué es PPS-1 special power of attorney in tax matters?
PPS-1 (Pełnomocnictwo szczególne) es el formulario oficial para otorgar un poder especial en asuntos fiscales polacos, conforme al art. 138e de la Ordenanza Tributaria (Tax Ordinance). Permite que una persona que elijas —un familiar, un contable, un abogado, un asesor jurídico o un asesor fiscal— actúe en tu nombre en un asunto fiscal concreto, o dentro del ámbito que describas, ante la autoridad tributaria que lo gestione: un procedimiento tributario, una solicitud de devolución, una inspección fiscal, una liquidación de impuestos locales o una solicitud de resolución tributaria.
Se diferencia de sus formularios relacionados. UPL-1 y UPL-1P solo permiten que alguien firme tus declaraciones fiscales (electrónicas y en papel, respectivamente); PPS-1 cubre la actuación en un procedimiento, no la firma de declaraciones. El poder general para todos los asuntos fiscales es PPO-1, que se presenta electrónicamente en el Registro Central de Poderes Generales. PPS-1 es un formulario en papel que se entrega a la autoridad que gestiona tu asunto, y se aplica el impuesto sobre actos jurídicos documentados salvo que corresponda una exención.
FileIt te guía por cada apartado en un inglés sencillo, completa previamente tu nombre a partir de tus registros de People, comprueba los dígitos de control del NIP y del PESEL, tacha «NIP» o «PESEL» según pide el formulario, verifica que tu descripción cabe en el apartado 71 e imprime todo en mayúsculas sobre el PDF oficial del Ministerio, que se guarda en tu vault. Tú lo imprimes, lo firmas y lo entregas; FileIt nunca envía nada a ninguna autoridad tributaria.
- Quién lo rellena
- El poderdante (mocodawca), o el apoderado o subapoderado que presenta el poder que ha recibido
- A quién se entrega
- A la autoridad tributaria que gestiona el asunto (organ podatkowy właściwy w sprawie)
- Cuándo
- Antes de que el apoderado actúe en el asunto; entra en vigor el día en que se notifica a la autoridad
- Firmas
- Lo firma a mano el poderdante, o hasta tres representantes de una empresa por ejemplar
- Impuesto sobre actos jurídicos documentados
- Debe pagarse salvo que no corresponda o exista una exención; se adjunta el justificante de pago (el formulario no imprime el importe)
- Edición
- PPS-1(3)
¿Quién debe completar PPS-1 special power of attorney in tax matters?
- Personas que quieren que un familiar o asesor gestione en su nombre un asunto fiscal concreto, como la devolución de impuestos pagados de más o las preguntas de la oficina tributaria.
- Empresas y otras organizaciones que nombran a un asesor fiscal, abogado o asesor jurídico para representarlas en procedimientos tributarios concretos o en una inspección fiscal.
- Herederos y sucesores legales que quieren que alguien gestione un asunto fiscal relacionado con una herencia o con los impuestos de un causante.
- Cualquier persona que solicite una resolución tributaria individual o general y quiera que un representante gestione la solicitud.
- No residentes sin NIP o PESEL polaco, que pueden identificarse en el PPS-1 con un pasaporte o un número de identificación extranjero.
- Apoderados profesionales que presentan un poder que han recibido, o nombran a un subapoderado cuando el poderdante se lo ha permitido.
Cuándo usar PPS-1 special power of attorney in tax matters
- Cuando una oficina tributaria, una oficina de aduanas y tributos o una autoridad tributaria municipal gestione un asunto y quieras que otra persona actúe en tu nombre.
- Antes de que comience una inspección fiscal o un procedimiento tributario, para que tu representante pueda participar, dar explicaciones y recibir comunicaciones.
- Cuando quieras limitar lo que tu representante puede hacer a un asunto o conjunto de actuaciones concretos; un poder general (PPO-1) no puede limitarse.
- Cuando ya tengas más de un apoderado en el mismo asunto y necesites designar a uno de ellos como apoderado para recibir notificaciones (quien recibe las comunicaciones).
- Cuando tu apoderado necesite nombrar a un subapoderado (sustitución); puede comunicarse en el mismo formulario.
- Para cambiar, revocar o extinguir posteriormente un poder especial, el Ministerio publica un formulario de notificación separado, OPS-1.
Qué necesitas antes de empezar
- El nombre exacto de la autoridad tributaria que gestiona el asunto, por ejemplo, NACZELNIK URZĘDU SKARBOWEGO W GDAŃSKU, o el alcalde (burmistrz) para los impuestos locales.
- Tu NIP o PESEL; o, si eres no residente y no tienes ninguno, un pasaporte u otro documento de identidad.
- Tu dirección, incluidos el voivodato (województwo), el distrito (powiat) y el municipio (gmina) para una dirección polaca.
- El nombre, NIP o PESEL y domicilio a efectos de notificaciones del apoderado en Polonia, o su dirección electrónica.
- En el caso de un apoderado profesional: su número de inscripción en el registro profesional y su dirección electrónica.
- Una descripción clara del asunto: procedimiento, impuesto, periodo y cualquier referencia del expediente.
- El justificante de pago del impuesto sobre actos jurídicos documentados, o la base jurídica de la no sujeción o de la exención.
Qué contiene PPS-1 special power of attorney in tax matters
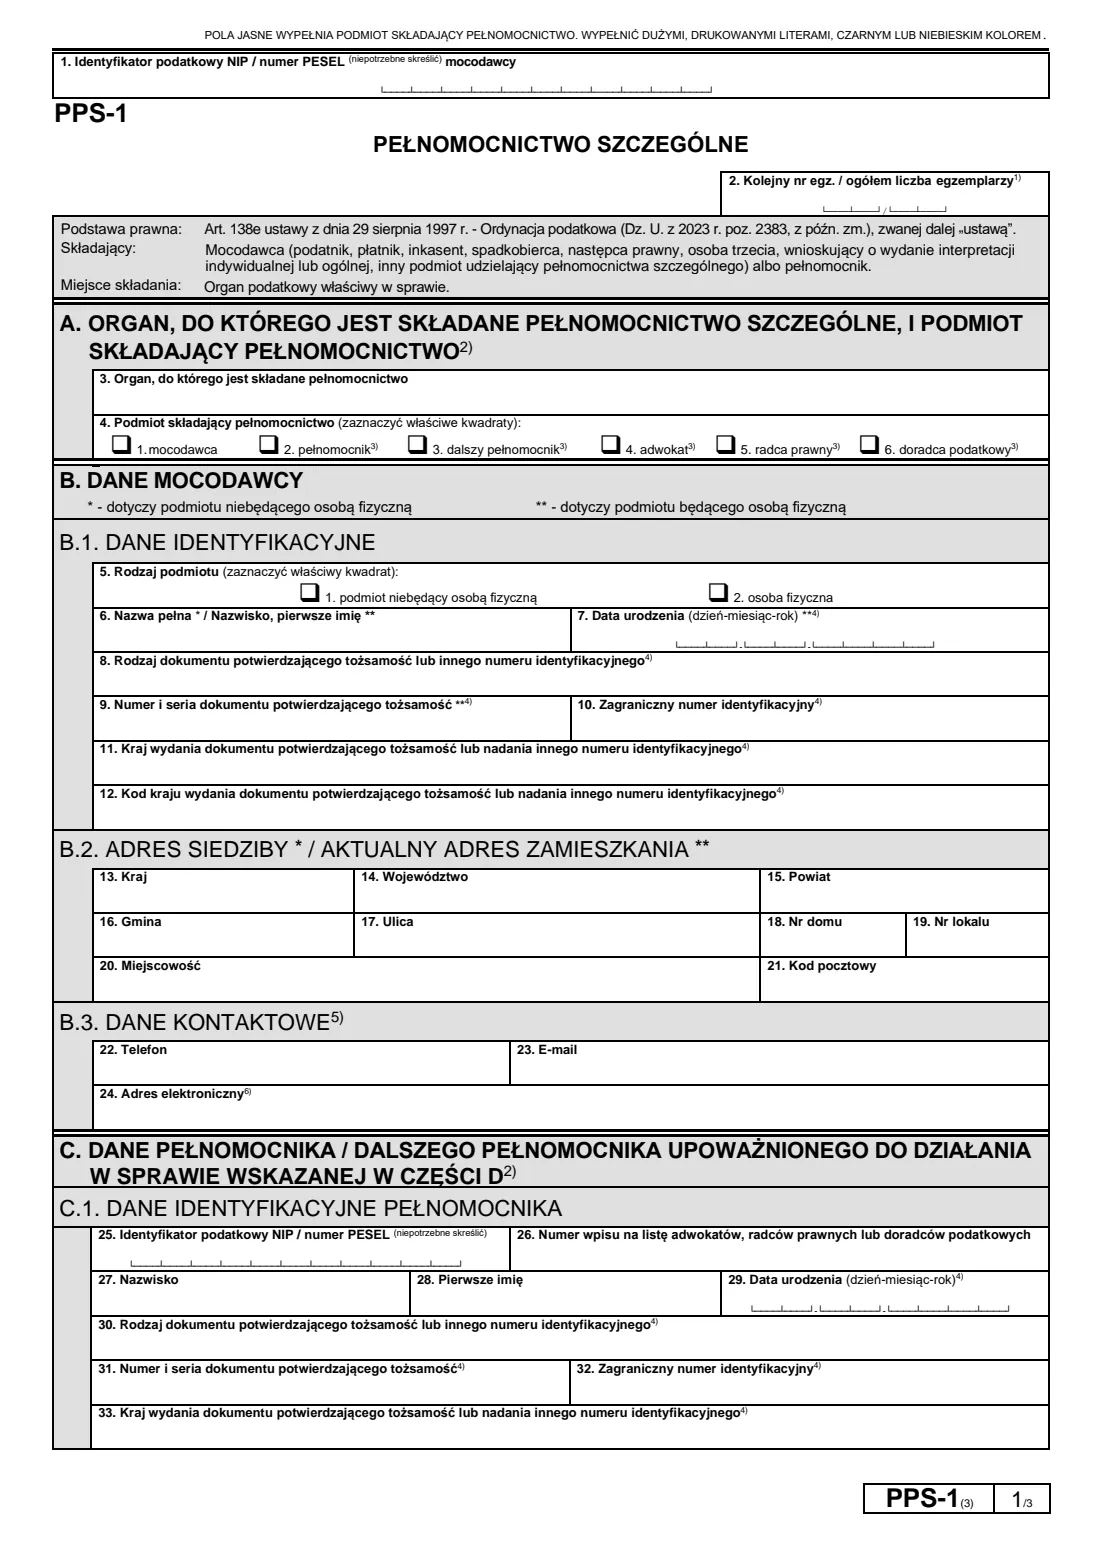
La edición de 2026 tiene 3 páginas. FileIt lo organiza en 12 partes:
- A. Where it goes and who files it (Organ, do którego jest składane pełnomocnictwo szczególne, i podmiot składający)Principal (mocodawca)
- B.1 The principal — who grants the power of attorney (Dane mocodawcy)Principal (mocodawca)
- B.2 Principal's registered office or current home address (Adres siedziby / aktualny adres zamieszkania)Principal (mocodawca)
- B.3 Principal's contact details (Dane kontaktowe)Principal (mocodawca)
- C.1 The attorney — who will act in the matter (Dane identyfikacyjne pełnomocnika)Principal (mocodawca)
- C.2 Attorney's address for service in Poland (Adres pełnomocnika do doręczeń w kraju)Principal (mocodawca)
- C.3 Attorney's contact details (Dane kontaktowe pełnomocnika)Principal (mocodawca)
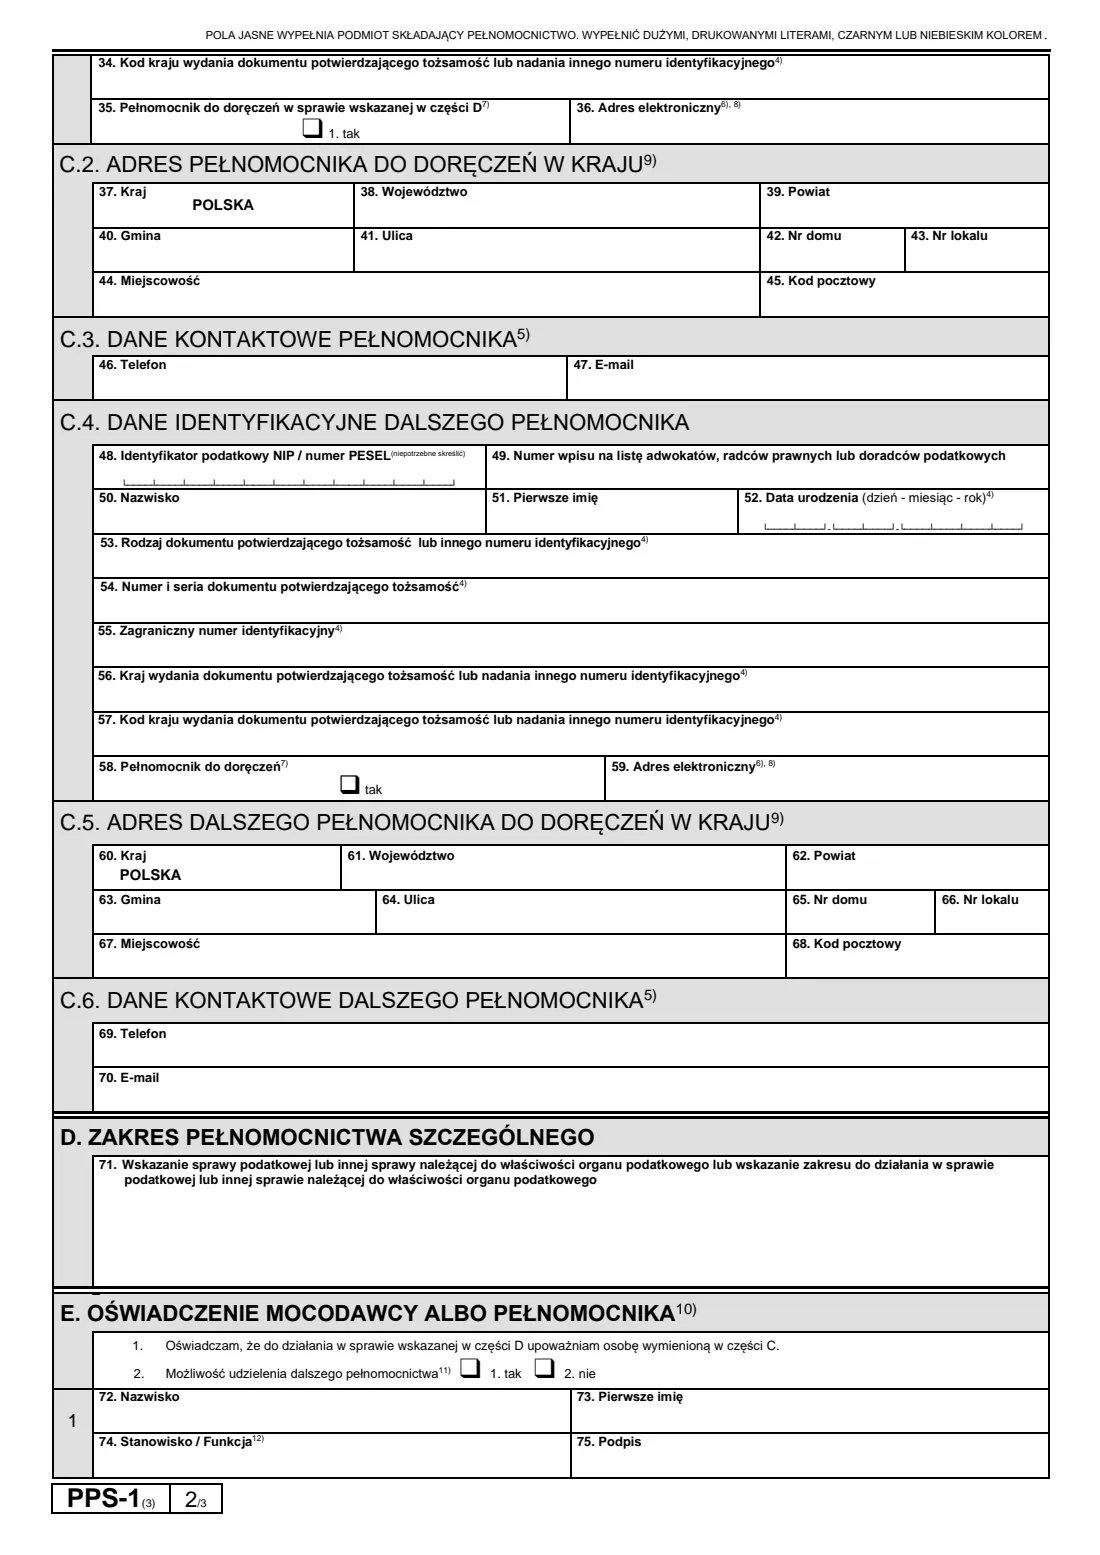
- C.4–C.6 A further attorney (Dalszy pełnomocnik)Principal (mocodawca)
- D. The matter the power of attorney covers (Zakres pełnomocnictwa szczególnego)Principal (mocodawca)
- E. Statement and who signs (Oświadczenie mocodawcy albo pełnomocnika)Principal (mocodawca)
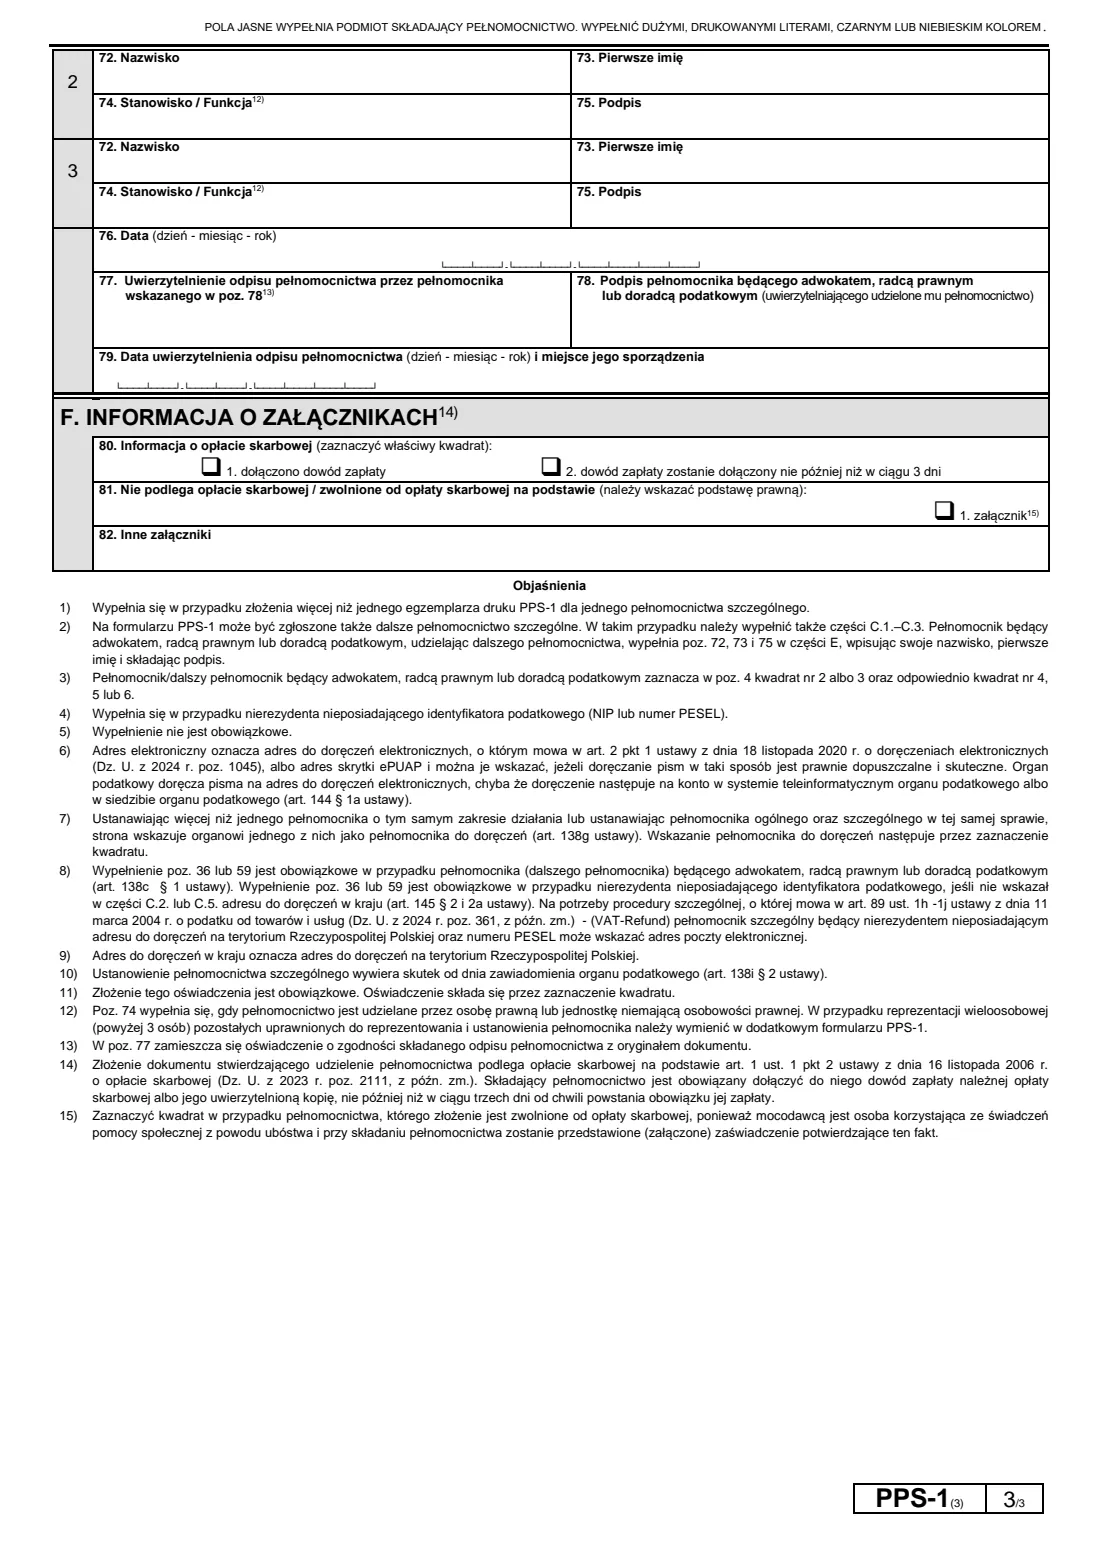
- Certified copy by a professional attorney (items 77–79)Professional attorney
- F. Stamp duty and attachments (Informacja o załącznikach)Principal (mocodawca)
Cómo completar PPS-1 special power of attorney in tax matters, paso a paso
1 Apartados 1–2: NIP / PESEL del poderdante y número de ejemplar
El apartado 1, situado en la parte superior de cada PPS-1, contiene el identificador fiscal del poderdante. Una empresa indica su NIP; una persona indica el PESEL, o el NIP si desarrolla una actividad empresarial o está registrada a efectos del IVA. El formulario te pide tachar «NIP» o «PESEL», según cuál no utilices, y FileIt lo hace por ti a partir de la longitud del número.
El apartado 2 solo se rellena cuando un poder necesita más de un PPS-1; por ejemplo, cuando más de tres personas tienen que firmar por una empresa. Registra el número de este ejemplar y el número total de ejemplares.
2 A. La autoridad y quién presenta el formulario
El apartado 3 identifica la autoridad tributaria ante la que se presenta el poder: la autoridad que gestiona el asunto. El apartado 4 indica quién lo presenta: el poderdante, el apoderado o un subapoderado. Un apoderado profesional marca la casilla 2 o 3 y también la casilla 4, 5 o 6 para indicar si es abogado, asesor jurídico o asesor fiscal (nota 3).
3 B.1 Identificación del poderdante
El apartado 5 indica si el poderdante es una persona física o una organización, y el apartado 6 contiene el nombre completo de la organización o los apellidos y el nombre de la persona. Los apartados 7–12 solo corresponden a un no residente sin NIP o PESEL polaco (nota 4): fecha de nacimiento, tipo, número y serie del documento de identidad, cualquier número de identificación extranjero y el país emisor y su código.
4 B.2 y B.3 Dirección y datos de contacto del poderdante
B.2 es el domicilio social de una empresa o el domicilio actual de una persona, con las unidades administrativas polacas: voivodato, distrito y municipio. B.3 (teléfono, correo electrónico y dirección electrónica) es opcional (nota 5); la dirección electrónica significa una dirección de entrega electrónica o un buzón ePUAP (nota 6).
5 C.1–C.3 El apoderado
La parte C identifica a la persona que actuará: NIP o PESEL y nombre, además del número de inscripción en el registro profesional para un abogado, asesor jurídico o asesor fiscal (apartado 26). Un no residente sin identificador polaco indica en su lugar los datos del documento de identidad (apartados 29–34).
El apartado 35 identifica al apoderado para recibir notificaciones: quien recibe las comunicaciones cuando hay más de un apoderado en el mismo asunto (nota 7). El apartado 36, la dirección electrónica, es obligatorio para los apoderados profesionales y para un no residente sin domicilio a efectos de notificaciones en Polonia (nota 8). C.2 es el domicilio a efectos de notificaciones en Polonia (el país aparece impreso como POLSKA); los datos de contacto de C.3 son opcionales.
6 C.4–C.6 Un subapoderado (opcional)
Un PPS-1 también puede comunicar un poder especial posterior: alguien a quien el apoderado nombra a su vez (nota 2). C.4–C.6 describen al subapoderado del mismo modo que C.1–C.3. FileIt solo muestra estos apartados cuando los activas.
7 D. Alcance del poder especial
El apartado 71 es el núcleo del formulario: indica el asunto fiscal (u otro asunto dentro de las competencias de la autoridad tributaria), o describe el alcance de la actuación en él. Sé específico: indica el tipo de procedimiento, el impuesto, el periodo y el número de referencia del expediente si lo tienes. Un poder especial solo cubre lo que se escribe aquí.
FileIt comprueba que el texto cabe en las cinco líneas impresas del apartado 71 y te avisa si necesitas acortarlo.
8 E. Declaración y firmas
La declaración 1 ya aparece impresa: autorizas a la persona de la parte C a actuar en el asunto de la parte D. Debes responder a la declaración 2, que pregunta si el apoderado puede nombrar a un subapoderado (nota 11).
Los apartados 72–75 indican quién firma: una persona firma por sí misma; una organización incluye hasta tres representantes con sus cargos, y los demás figuran en un PPS-1 adicional (nota 12). El apartado 76 es la fecha.
9 Apartados 77–79: copia certificada por un apoderado profesional
Cuando un abogado, asesor jurídico o asesor fiscal presenta una copia del poder que se le ha otorgado, puede certificar él mismo la copia. El apartado 77 contiene su declaración de que la copia coincide con el original (nota 13), el apartado 78 su firma y el apartado 79 la fecha y el lugar de la certificación. La mayoría de las personas deja esta parte en blanco.
10 F. Impuesto sobre actos jurídicos documentados y anexos
La nota 14 indica que presentar un documento por el que se otorga un poder está sujeto al impuesto sobre actos jurídicos documentados conforme al art. 1(1)(2) de la Ley del Impuesto sobre Actos Jurídicos Documentados de 16 November 2006, y que el justificante de pago debe adjuntarse como máximo tres días después de que nazca la obligación. El apartado 80 indica si el justificante se adjunta o se presentará dentro de los tres días siguientes.
Si no corresponde pagar el impuesto o se aplica una exención, el apartado 81 indica la base jurídica; su casilla 1 es para un poderdante que recibe asistencia social por pobreza, con el certificado adjunto (nota 15). El apartado 82 enumera los demás anexos. El formulario no imprime el importe.
Errores comunes que debes evitar
- Usar PPS-1 para permitir que alguien firme tus declaraciones fiscales; para eso necesitas UPL-1 (declaraciones electrónicas) o UPL-1P (declaraciones en papel).
- Describir el asunto de forma demasiado vaga en el apartado 71. Un poder especial solo cubre lo que identifica, así que indica el procedimiento, el impuesto, el periodo y cualquier número de referencia.
- Enviar el formulario a la oficina equivocada. El PPS-1 se presenta ante la autoridad que gestiona el asunto, que en el caso de los impuestos locales puede ser el alcalde o el municipio, y no la oficina tributaria.
- Olvidar el impuesto sobre actos jurídicos documentados. Adjunta el justificante de pago o indica la base jurídica si no corresponde pagarlo, tal como pide la parte F.
- Dejar sin responder la declaración 2 de la parte E —el formulario indica que es obligatoria— o comunicar un subapoderado después de responder «no».
- Marcar «apoderado para recibir notificaciones» para más de un apoderado en el mismo asunto; solo una persona puede recibir las comunicaciones.
Después de completarlo
Imprime el PDF y haz que el poderdante —o cada persona que represente a una empresa— lo firme a mano. Paga el impuesto sobre actos jurídicos documentados que corresponda y adjunta el justificante y los demás anexos indicados en la parte F.
Entrega el formulario a la autoridad tributaria que gestiona el asunto, en persona o por correo. Entra en vigor el día en que se notifica a esa autoridad (nota 10). Para cambiarlo o revocarlo posteriormente, el Ministerio publica una notificación separada, OPS-1. Guarda en tu vault de FileIt la copia firmada y el justificante de pago junto con los documentos del asunto.
Completa PPS-1 special power of attorney in tax matters en línea con FileIt
- Elige a la persona. Elige a alguien de Personas y FileIt completará su nombre, fecha de nacimiento, dirección y otros datos que ya conoce.
- Responde preguntas sencillas. Completa una parte del formulario cada vez, con el texto de ayuda oficial junto a cada pregunta — 99 campos en total. Tus respuestas se guardan a medida que avanzas.
- Consulta la vista previa en tiempo real. Observa cómo tus respuestas aparecen en el formulario real de Ministerstwo Finansów — Ministry of Finance of Poland (MF) y deja que FileIt haga los cálculos de las hojas de trabajo.
- Genera el PDF oficial. FileIt introduce tus respuestas en el PDF propio de la agencia y lo guarda en la carpeta de esa persona en tu bóveda.
FileIt completa el formulario, pero nunca lo presenta ni lo envía por ti. Entrega el formulario terminado a quien te lo haya solicitado, tal como indican sus instrucciones.
Empieza PPS-1 special power of attorney in tax matters ahora — es gratisPPS-1 special power of attorney in tax matters: preguntas frecuentes
¿Cuál es la diferencia entre PPS-1 y UPL-1 o UPL-1P?
UPL-1 y UPL-1P solo autorizan a alguien a firmar declaraciones fiscales: UPL-1 para declaraciones presentadas electrónicamente y UPL-1P para declaraciones en papel. PPS-1 autoriza a alguien a actuar en tu nombre en un asunto fiscal concreto, como un procedimiento tributario, una inspección o una solicitud de devolución, pero no a firmar declaraciones. Muchas personas necesitan ambos tipos para fines diferentes.
¿Cuál es la diferencia entre PPS-1 y PPO-1?
PPO-1 es el poder general (pełnomocnictwo ogólne): cubre todos los asuntos fiscales ante todas las autoridades tributarias y no puede limitarse. Según el Ministerio de Hacienda, el PPO-1 se presenta electrónicamente a través de e-Urząd Skarbowy en el Registro Central de Poderes Generales, y el papel solo se acepta cuando fallan los sistemas del Ministerio. PPS-1 es el poder especial para un asunto o un ámbito determinado y se presenta ante la autoridad que gestiona ese asunto.
¿Dónde presento el PPS-1?
Ante la autoridad tributaria que gestiona el asunto, tal como aparece impreso en la parte superior del formulario («Organ podatkowy właściwy w sprawie»). Puede ser tu oficina tributaria, una oficina de aduanas y tributos o, para impuestos locales como el impuesto sobre bienes inmuebles, el alcalde o el responsable del municipio. Indícala en el apartado 3.
¿Tengo que pagar el impuesto sobre actos jurídicos documentados por el PPS-1?
El formulario indica que presentar un documento por el que se otorga un poder está sujeto al impuesto sobre actos jurídicos documentados conforme a la Ley del Impuesto sobre Actos Jurídicos Documentados, y que el justificante de pago debe adjuntarse como máximo tres días después de que nazca la obligación. Si la presentación no está sujeta al impuesto o está exenta, indica la base jurídica en el apartado 81. El formulario no imprime el importe, así que comprueba el tipo vigente con la autoridad antes de pagar.
¿Cuándo empieza a surtir efecto un poder especial?
La nota 10 del formulario indica que entra en vigor el día en que se notifica a la autoridad tributaria; es decir, cuando la autoridad lo recibe.
¿Puede utilizar el PPS-1 un no residente sin PESEL ni NIP?
Sí. Tanto el poderdante como el apoderado pueden identificarse mediante un documento de identidad o un número de identificación extranjero (nota 4). Un apoderado no residente sin domicilio a efectos de notificaciones en Polonia debe indicar además una dirección electrónica (nota 8).
¿Puedo rellenar el PPS-1 online con FileIt?
Sí. FileIt te guía por el formulario, completa previamente los datos de tus registros de People, comprueba los identificadores y las direcciones e imprime tus respuestas sobre el PDF oficial del Ministerio, que se guarda en tu vault. Rellenar formularios es gratis en todas las cuentas de FileIt. Después lo imprimes, lo firmas y lo entregas tú mismo; FileIt no lo presenta.
Fuentes oficiales
- Formulario en blanco (PDF), publicado por Ministerstwo Finansów — Ministry of Finance of Poland (MF): https://www.podatki.gov.pl/media/21inego4/pps-1-03-12.pdf
- Instrucciones y orientación oficiales: https://www.podatki.gov.pl/pelnomocnictwa/formularze/
- Edición mostrada en esta página: PPS-1(3) (comprobada el 2026-09-26).
FileIt no está afiliado ni cuenta con el respaldo de Ministerstwo Finansów — Ministry of Finance of Poland (MF) ni de ningún gobierno. Esta página explica el formulario en términos generales y no constituye asesoramiento jurídico, fiscal ni migratorio. Lee siempre las instrucciones oficiales y comprueba que utilizas la edición que acepta el destinatario. Última revisión de la página: 2026-09-26.