Apakah OPS-1 change, revocation or termination of a special tax power of attorney?
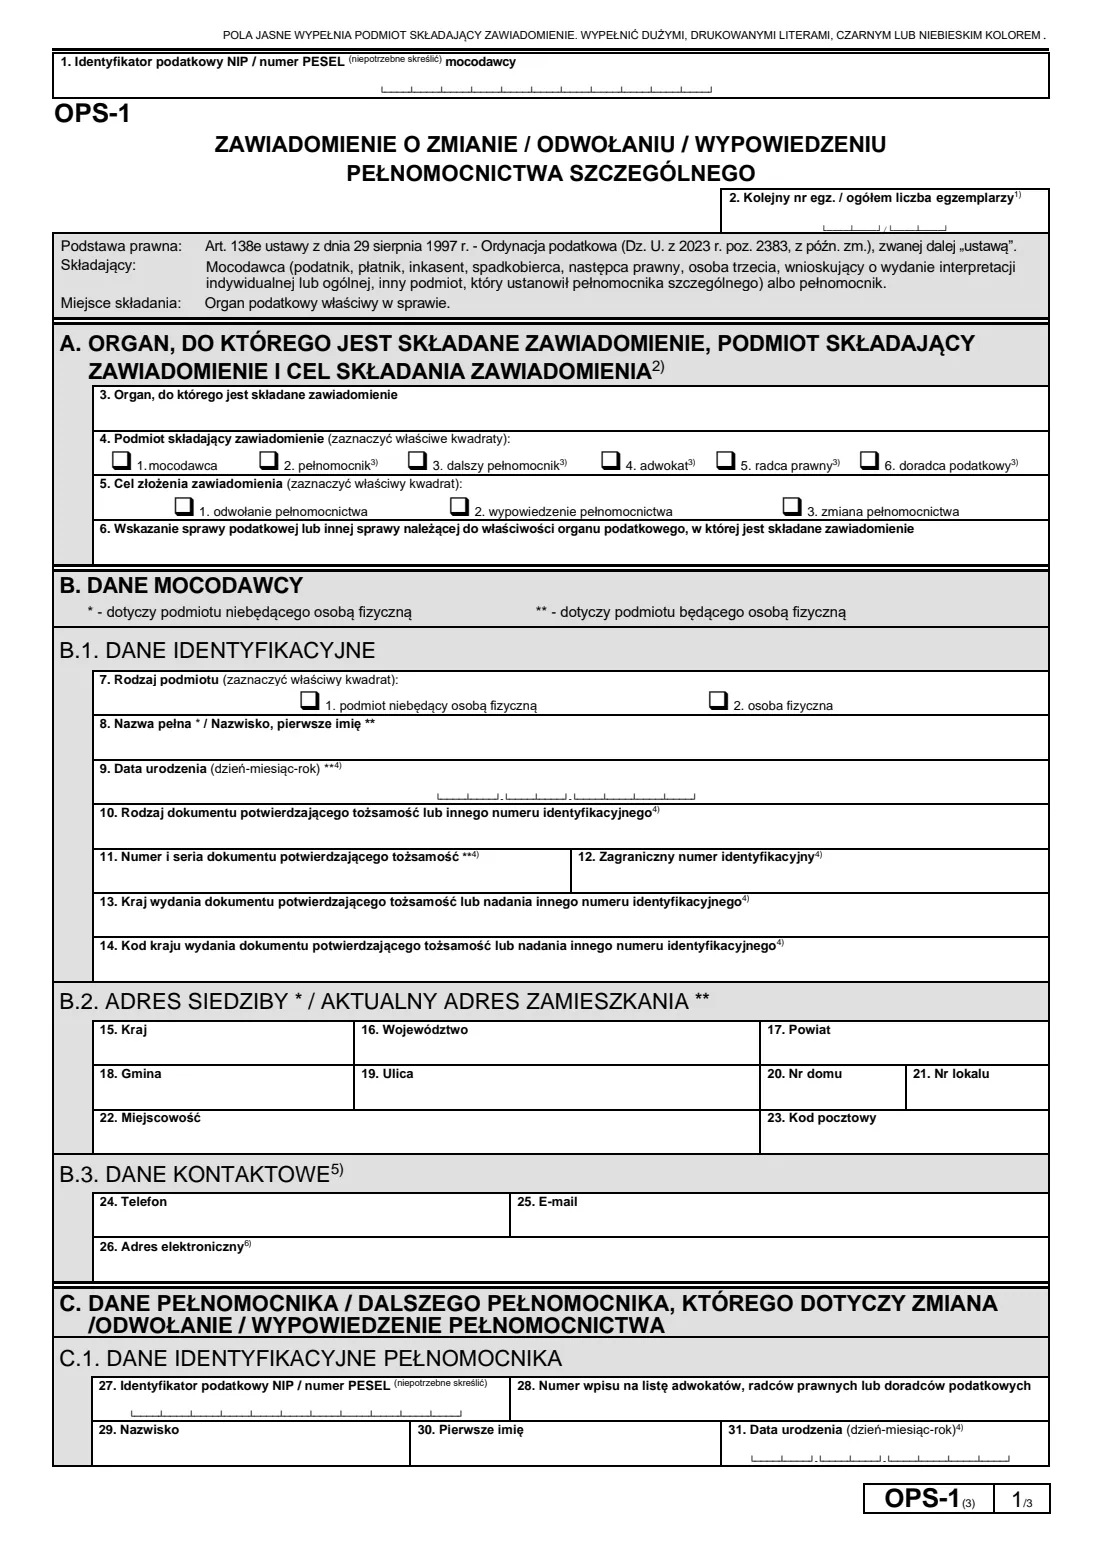
OPS-1 (Zawiadomienie o zmianie / odwołaniu / wypowiedzeniu pełnomocnictwa szczególnego) ialah notis rasmi yang menamatkan atau mengubah kuasa wakil khas dalam urusan cukai Poland, di bawah art. 138e Ordinan Cukai (Tax Ordinance). Kuasa wakil khas diberikan melalui PPS-1 untuk satu urusan cukai tertentu; OPS-1 ialah cara pihak berkuasa cukai yang mengendalikan urusan itu mengetahui bahawa pemberi kuasa telah membatalkannya, bahawa wakil telah menamatkannya (memberikan notis penamatan), atau bahawa skopnya atau kebenaran untuk melantik wakil seterusnya telah berubah.
Borang ini menyatakan bahawa perubahan, pembatalan atau penamatan berkuat kuasa pada hari pihak berkuasa cukai dimaklumkan (nota kaki 9). Sehingga pihak berkuasa menerima notis itu, mereka boleh terus berurusan dengan wakil yang dinamakan dalam PPS-1. OPS-1 yang sama juga boleh melaporkan perubahan, pembatalan atau penamatan kuasa wakil khas seterusnya — iaitu kuasa yang diberikan oleh wakil kepada orang lain.
FileIt membimbing anda mengisi setiap bahagian dalam bahasa yang mudah, mengisi nama anda secara automatik daripada rekod People anda, menyemak digit kawalan NIP dan PESEL, memotong 'NIP' atau 'PESEL' seperti yang diminta borang, memaparkan hanya bahagian yang sepadan dengan tujuan anda, menyemak bahawa urusan dan sebarang skop baharu muat dalam baris bercetaknya, serta mencetak semuanya dalam huruf besar ke dalam PDF rasmi Kementerian, yang disimpan dalam peti besi anda. Anda mencetak, menandatangani dan menyerahkannya sendiri — FileIt tidak pernah menghantar apa-apa kepada mana-mana pihak berkuasa cukai.
- Siapa yang mengisi
- Pemberi kuasa (untuk membatalkan atau mengubah) atau wakil (untuk menamatkan)
- Diserahkan kepada
- Pihak berkuasa cukai yang mengendalikan urusan tersebut (organ podatkowy właściwy w sprawie)
- Berkuat kuasa
- Pada hari pihak berkuasa cukai dimaklumkan (nota kaki 9)
- Tandatangan
- Ditandatangani dengan tangan oleh pemberi kuasa atau wakil; sehingga tiga wakil syarikat bagi setiap salinan
- Edisi
- OPS-1(3)
- Halaman
- 3
Siapa yang perlu mengisi OPS-1 change, revocation or termination of a special tax power of attorney?
- Individu yang memberikan kuasa wakil khas (PPS-1) kepada saudara atau penasihat untuk kes cukai dan kini mahu menarik balik kuasa itu.
- Syarikat dan organisasi lain yang menamatkan atau mengehadkan mandat penasihat cukai, peguam bela atau penasihat undang-undang dalam prosiding cukai tertentu.
- Wakil — termasuk peguam bela, penasihat undang-undang dan penasihat cukai — yang tidak lagi mahu bertindak dan ingin memberikan notis penamatan.
- Pemberi kuasa yang mahu meluaskan atau mengehadkan perkara yang boleh dilakukan oleh wakil dalam urusan tersebut, atau mengubah sama ada wakil boleh melantik wakil seterusnya.
- Sesiapa yang menamatkan atau mengubah kuasa wakil khas seterusnya (substitusi) yang dilaporkan dalam PPS-1.
Bila hendak menggunakan OPS-1 change, revocation or termination of a special tax power of attorney
- Apabila anda tidak lagi mahu orang yang dinamakan dalam PPS-1 bertindak bagi pihak anda dalam urusan cukai tersebut.
- Apabila anda telah diberhentikan sebagai wakil khas dan mahu pihak berkuasa mengetahuinya, atau apabila anda sebagai wakil melepaskan kuasa wakil itu.
- Apabila kes telah berkembang dan wakil memerlukan skop yang berbeza, contohnya untuk turut bertindak dalam rayuan.
- Apabila anda mahu membenarkan, atau berhenti membenarkan, wakil melantik wakil seterusnya.
- Sebaik sahaja keputusan dibuat: perubahan hanya berkuat kuasa selepas pihak berkuasa cukai dimaklumkan.
Perkara yang diperlukan sebelum bermula
- Nama pihak berkuasa cukai yang mengendalikan urusan tersebut, seperti dalam PPS-1, contohnya NACZELNIK URZĘDU SKARBOWEGO W GDAŃSKU.
- Penerangan ringkas tentang urusan yang berkaitan dengan pemberian kuasa wakil itu, atau nombor rujukan kes.
- NIP atau PESEL pemberi kuasa (atau, bagi bukan pemastautin yang tidak memilikinya, pasport atau dokumen pengenalan lain) dan alamat.
- Nama wakil serta NIP atau PESEL, alamat untuk penyampaian di Poland atau alamat elektronik — dan, bagi wakil profesional, nombor pendaftaran dalam senarai mereka.
- Tarikh mula pembatalan, penamatan atau perubahan berkuat kuasa, dan bagi perubahan skop, penerangan jelas tentang skop baharu.
- Nama (dan bagi syarikat, jawatan) orang yang akan menandatangani.
Kandungan OPS-1 change, revocation or termination of a special tax power of attorney
Edisi 2026 mempunyai 3 halaman. FileIt meminta maklumat ini dalam 13 bahagian:
- A. Where it goes, who files it and why (Organ, podmiot składający zawiadomienie i cel składania zawiadomienia)Principal (mocodawca)
- B.1 The principal — who granted the power of attorney (Dane mocodawcy)Principal (mocodawca)
- B.2 Principal's registered office or current home address (Adres siedziby / aktualny adres zamieszkania)Principal (mocodawca)
- B.3 Principal's contact details (Dane kontaktowe)Principal (mocodawca)
- C.1 The attorney whose power of attorney is changed, revoked or terminated (Dane identyfikacyjne pełnomocnika)Principal (mocodawca)
- C.2 Attorney's address for service in Poland (Adres pełnomocnika do doręczeń w kraju)Principal (mocodawca)
- C.3 Attorney's contact details (Dane kontaktowe pełnomocnika)Principal (mocodawca)
- C.4–C.6 The further attorney (Dalszy pełnomocnik)Principal (mocodawca)
- D. Revocation (Zawiadomienie o odwołaniu pełnomocnictwa szczególnego)Principal (mocodawca)
- E. Termination by the attorney (Zawiadomienie pełnomocnika o wypowiedzeniu pełnomocnictwa szczególnego)Principal (mocodawca)
- F–G. Change of the power of attorney (Zmiana oświadczenia i zakresu pełnomocnictwa szczególnego)Principal (mocodawca)
- H. Who signs (Podpis mocodawcy albo pełnomocnika)Principal (mocodawca)
- Certified copy by a professional attorney (items 82–84)Professional attorney
Cara mengisi OPS-1 change, revocation or termination of a special tax power of attorney, langkah demi langkah
1 Perkara 1–2: NIP / PESEL pemberi kuasa dan nombor salinan
Perkara 1 di bahagian atas borang memuatkan pengenal cukai pemberi kuasa. Syarikat memberikan NIP; individu memberikan PESEL, atau NIP jika mereka menjalankan perniagaan atau berdaftar untuk VAT. Borang meminta anda memotong mana-mana satu daripada 'NIP' dan 'PESEL' yang tidak digunakan, dan FileIt melakukannya untuk anda berdasarkan panjang nombor tersebut.
Perkara 2 hanya diisi apabila satu notis memerlukan lebih daripada satu OPS-1 — contohnya apabila lebih daripada tiga orang perlu menandatangani bagi pihak syarikat (nota kaki 1 dan 11).
2 A. Pihak berkuasa, pihak yang memfailkan dan sebab
Perkara 3 menamakan pihak berkuasa cukai yang mengendalikan urusan tersebut. Perkara 4 menyatakan pihak yang memfailkan notis: pemberi kuasa, wakil atau wakil seterusnya; wakil profesional juga menandakan peguam bela, penasihat undang-undang atau penasihat cukai (nota kaki 3). Perkara 5 ialah tujuan — pembatalan, penamatan atau perubahan — dan perkara 6 menamakan urusan cukai yang berkaitan dengan kuasa wakil itu.
3 B. Pemberi kuasa
Perkara 7 menyatakan sama ada pemberi kuasa ialah individu atau organisasi, dan perkara 8 memberikan nama penuh organisasi atau nama keluarga dan nama pertama individu. Perkara 9–14 hanya untuk bukan pemastautin yang tiada NIP atau PESEL Poland (nota kaki 4). B.2 ialah alamat pejabat berdaftar atau alamat rumah semasa, dan B.3 (telefon, e-mel, alamat elektronik) adalah pilihan (nota kaki 5).
4 C. Wakil dan sebarang wakil seterusnya
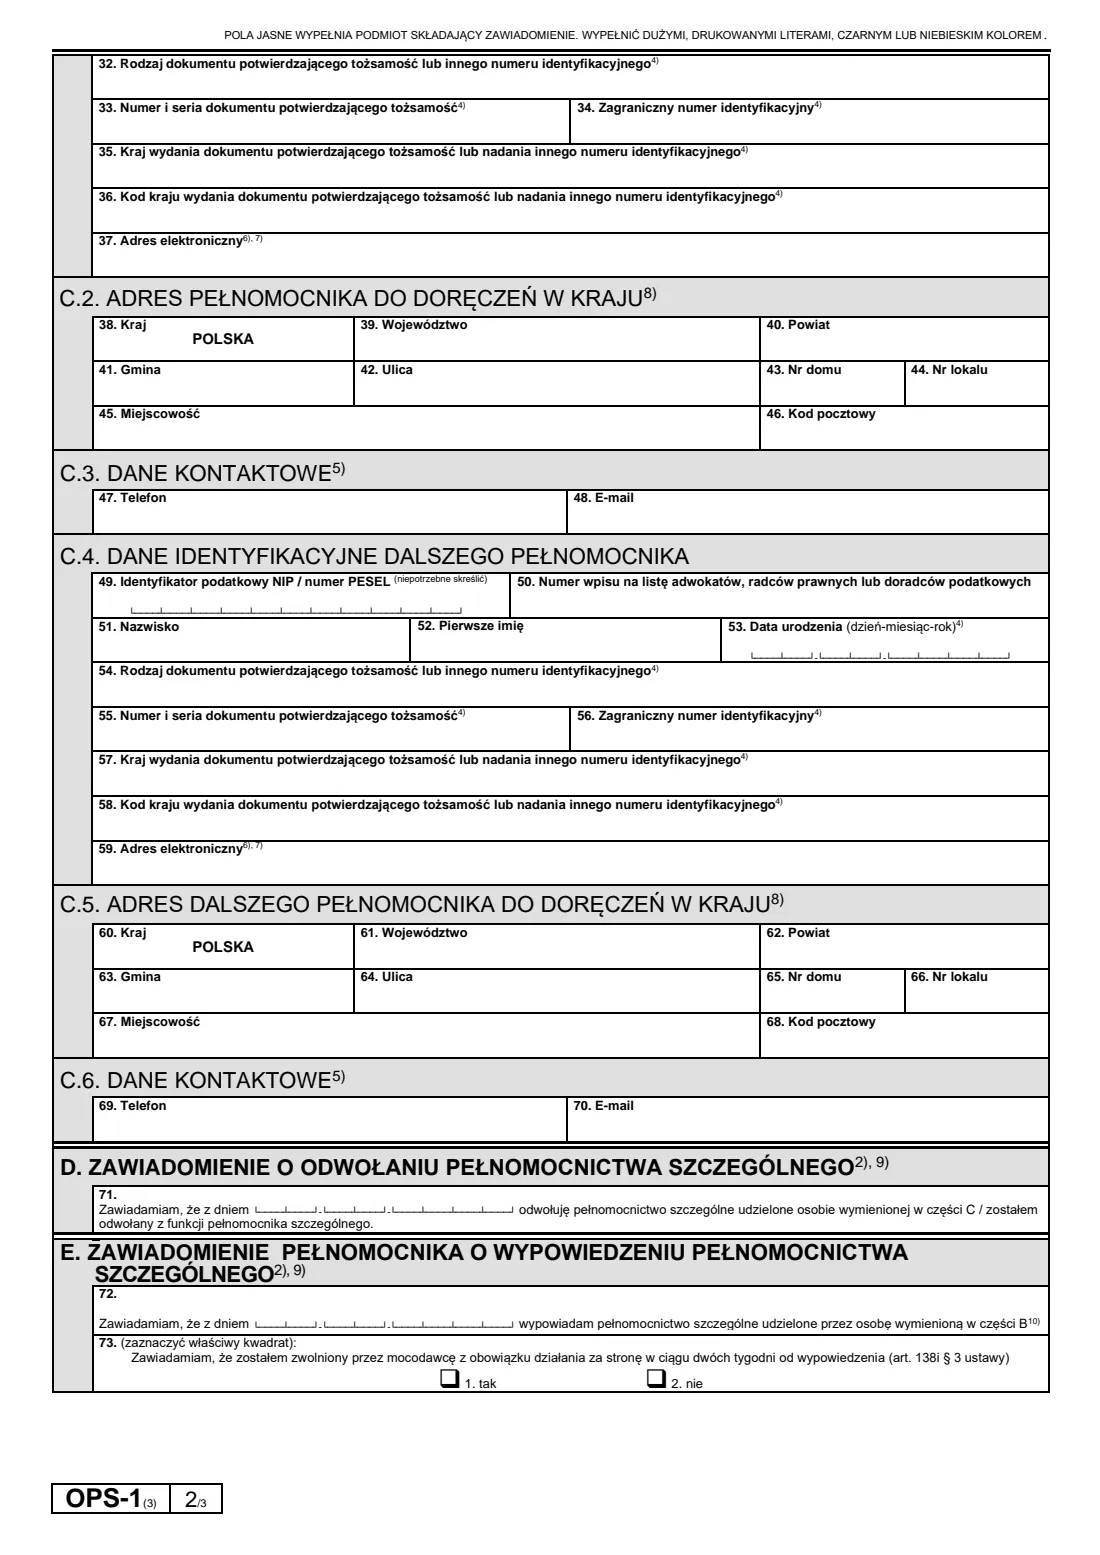
C.1–C.3 mengenal pasti wakil yang kuasa wakilnya terjejas: NIP atau PESEL, nombor pendaftaran dalam senarai bagi profesional, nama, serta alamat untuk penyampaian di Poland atau alamat elektronik. Perkara 37 wajib diisi bagi peguam bela, penasihat undang-undang atau penasihat cukai, dan bagi bukan pemastautin tanpa pengenal cukai yang tidak memberikan alamat Poland (nota kaki 7). C.4–C.6 hanya digunakan apabila notis itu berkaitan dengan kuasa wakil khas seterusnya (nota kaki 2).
5 D. Pembatalan
Perkara 71: pemberi kuasa memaklumkan bahawa, mulai tarikh yang dinyatakan, mereka membatalkan kuasa wakil khas yang diberikan kepada orang dalam bahagian C — atau wakil memaklumkan bahawa mereka telah diberhentikan.
6 E. Penamatan oleh wakil
Perkara 72: wakil memaklumkan bahawa, mulai tarikh yang dinyatakan, mereka menamatkan kuasa wakil khas yang diberikan oleh orang dalam bahagian B. Peguam bela, penasihat undang-undang atau penasihat cukai masih perlu bertindak untuk pihak tersebut selama dua minggu selepas penamatan, kecuali pemberi kuasa telah melepaskan mereka daripada kewajipan itu (nota kaki 10); perkara 73 menyatakan sama ada mereka telah dilepaskan.
7 F–G. Perubahan
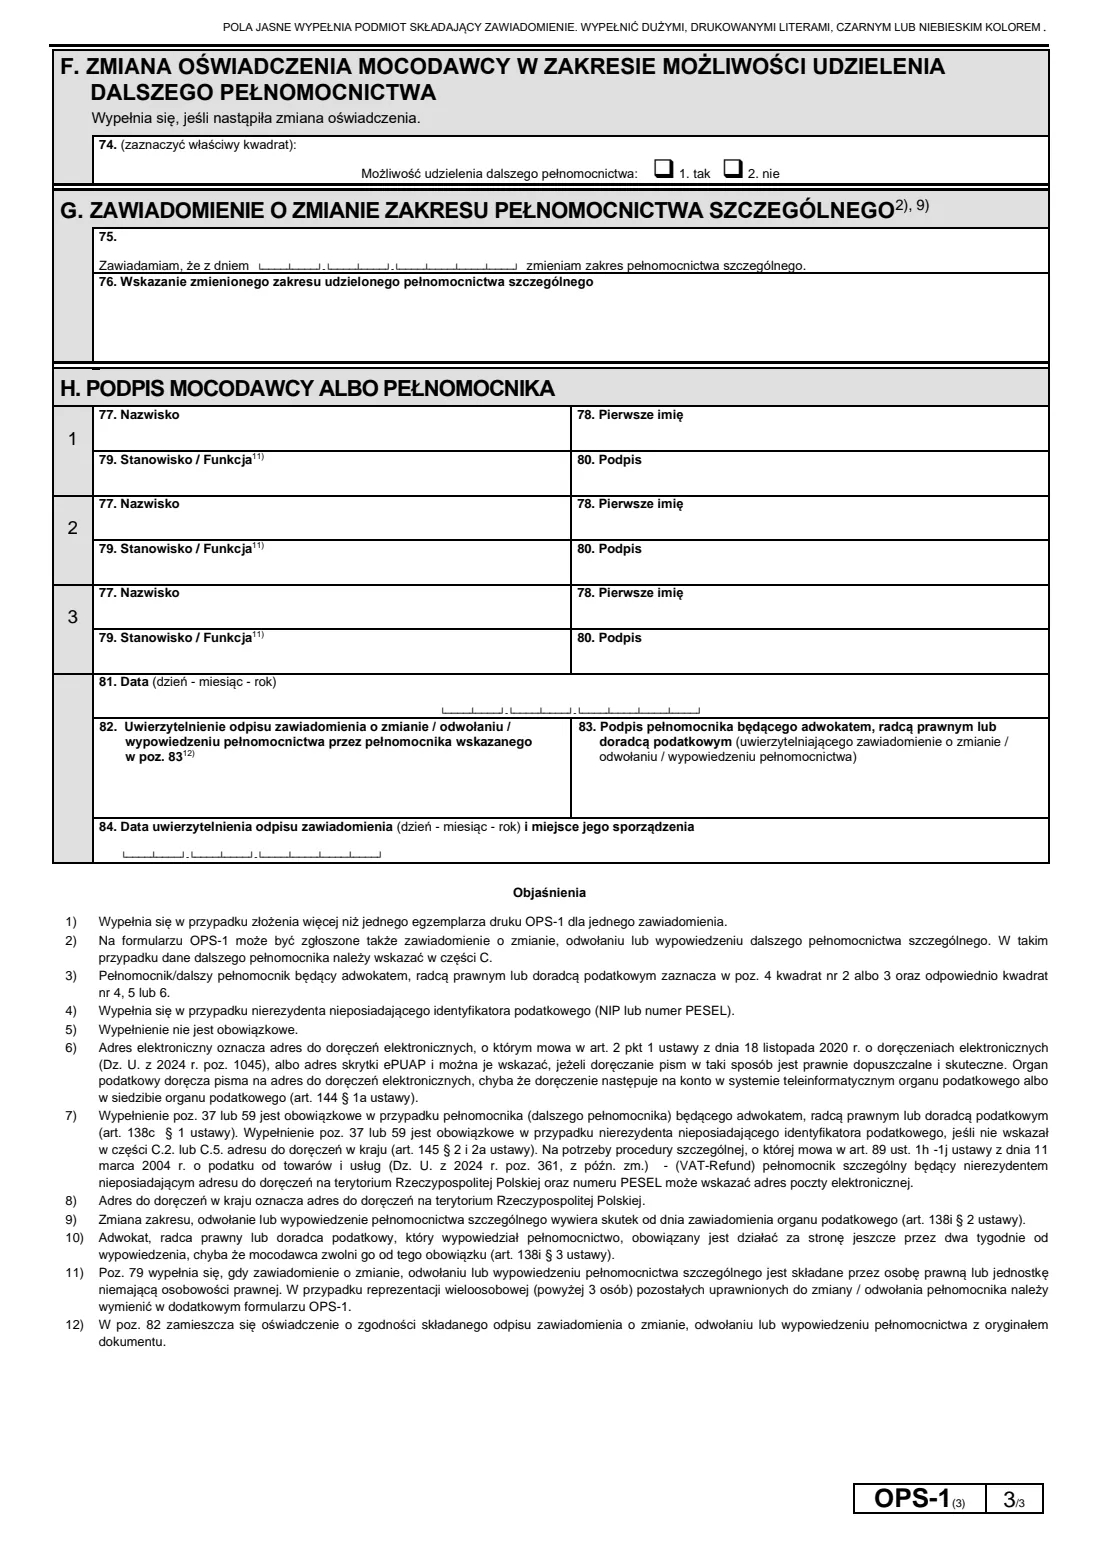
Bahagian F (perkara 74) hanya diisi jika pernyataan pemberi kuasa tentang sama ada wakil boleh melantik wakil seterusnya telah berubah. Bahagian G memberikan tarikh mula perubahan skop (perkara 75) dan skop yang berubah itu sendiri (perkara 76).
8 H. Tandatangan dan salinan yang disahkan
Perkara 77–80 ialah nama keluarga, nama pertama, jawatan (bagi organisasi, nota kaki 11) dan tandatangan tulisan tangan sehingga tiga orang; perkara 81 ialah tarikh. Perkara 82–84 hanya untuk peguam bela, penasihat undang-undang atau penasihat cukai yang mengesahkan bahawa salinan notis sepadan dengan asalnya.
Kesilapan biasa yang perlu dielakkan
- Menggunakan OPS-1 untuk kuasa wakil am (PPO-1) atau kuasa untuk menandatangani penyata cukai (UPL-1) — kedua-duanya mempunyai laluan pembatalan sendiri; OPS-1 hanya untuk kuasa wakil khas yang diberikan melalui PPS-1.
- Menandakan 'penamatan' sebagai pemberi kuasa. Pemberi kuasa membatalkan; wakil menamatkan.
- Menghantarnya ke pejabat yang salah. Ia perlu diserahkan kepada pihak berkuasa yang mengendalikan urusan tempat PPS-1 difailkan.
- Menganggap kuasa wakil berakhir pada tarikh anda membuat keputusan. Borang menyatakan bahawa ia berakhir pada hari pihak berkuasa cukai dimaklumkan.
- Menerangkan skop baharu dengan terlalu kabur atau terlalu panjang — perkara 76 mempunyai tiga baris bercetak, dan kuasa wakil khas hanya meliputi perkara yang ditulis.
- Terlupa menyatakan jawatan orang yang menandatangani bagi pihak syarikat, atau tertinggal penandatangan bersama yang diperlukan.
Selepas mengisinya
Cetak borang, minta setiap orang menandatangani dengan tangan pada perkara 80, dan masukkan tarikh.
Serahkan sendiri kepada pihak berkuasa cukai yang mengendalikan urusan tersebut. FileIt tidak menghantarnya.
Simpan PDF dalam peti besi FileIt anda, dan maklumkan wakil (atau pemberi kuasa) bahawa notis telah difailkan.
Untuk melantik orang baharu bagi urusan yang sama, isi PPS-1 baharu.
Isi OPS-1 change, revocation or termination of a special tax power of attorney dalam talian dengan FileIt
- Pilih orangnya. Pilih seseorang daripada People dan FileIt akan mengisi nama, tarikh lahir, alamat serta maklumat lain yang telah diketahui.
- Jawab soalan dalam bahasa mudah. Isi satu bahagian borang pada satu-satu masa, dengan teks bantuan rasmi di sebelah setiap soalan — 100 medan kesemuanya. Jawapan anda disimpan semasa anda mengisinya.
- Semak pratonton langsung. Lihat jawapan anda muncul pada borang Ministerstwo Finansów — Ministry of Finance of Poland (MF) sebenar dan biarkan FileIt membuat pengiraan lembaran kerja.
- Jana PDF rasmi. FileIt mencetak jawapan anda ke dalam PDF agensi itu sendiri dan menyimpannya dalam folder orang tersebut di peti besi anda.
FileIt mengisi borang — ia tidak pernah memfailkan atau menyerahkan apa-apa untuk anda. Serahkan borang yang lengkap kepada pihak yang memintanya, mengikut arahan borang.
Mulakan OPS-1 change, revocation or termination of a special tax power of attorney sekarang — percumaOPS-1 change, revocation or termination of a special tax power of attorney: soalan lazim
Apakah OPS-1?
Ia ialah borang Kementerian Kewangan Poland yang memaklumkan pihak berkuasa cukai bahawa kuasa wakil khas (PPS-1) telah dibatalkan oleh pemberi kuasa, ditamatkan oleh wakil, atau diubah dari segi skop atau kebenaran untuk melantik wakil seterusnya.
Bilakah pembatalan atau perubahan berkuat kuasa?
Seperti yang dinyatakan dalam nota kaki 9 borang, ia berkuat kuasa pada hari pihak berkuasa cukai dimaklumkan (art. 138i § 2 Ordinan Cukai (Tax Ordinance)).
Siapa yang menandatangani OPS-1?
Orang yang memfailkannya: pemberi kuasa untuk pembatalan atau perubahan, dan wakil untuk penamatan. Bagi syarikat, sehingga tiga wakil menandatangani satu salinan bersama jawatan mereka; selebihnya menggunakan OPS-1 yang lain.
Bolehkah saya mengisi OPS-1 dalam talian?
Ya. FileIt membolehkan anda mengisinya dalam talian secara percuma dan mencetak jawapan anda ke dalam PDF rasmi, yang disimpan dalam peti besi anda. Anda kemudian mencetaknya, menandatanganinya dengan tangan dan menyerahkannya sendiri kepada pihak berkuasa cukai.
Adakah peguam bela atau penasihat cukai yang menamatkan kuasa berhenti bertindak serta-merta?
Tidak semestinya. Nota kaki 10 menyatakan bahawa wakil profesional yang menamatkan kuasa masih perlu bertindak untuk pihak tersebut selama dua minggu, kecuali pemberi kuasa melepaskan mereka daripada kewajipan itu; perkara 73 merekodkan sama ada mereka telah dilepaskan.
Bolehkah OPS-1 meliputi wakil seterusnya?
Ya. Nota kaki 2 menyatakan bahawa borang yang sama boleh melaporkan perubahan, pembatalan atau penamatan kuasa wakil khas seterusnya; butiran wakil seterusnya dimasukkan dalam C.4–C.6.
Adakah terdapat bayaran untuk OPS-1?
Borang itu sendiri tidak mempunyai bahagian duti setem, tidak seperti PPS-1. FileIt tidak menyatakan sebarang bayaran untuknya.
Sumber rasmi
- Borang kosong (PDF), diterbitkan oleh Ministerstwo Finansów — Ministry of Finance of Poland (MF): https://www.podatki.gov.pl/media/kzjbvpyz/ops-1-03-15.pdf
- Arahan dan panduan rasmi: https://www.podatki.gov.pl/pelnomocnictwa/formularze/
- Edisi yang dipaparkan di halaman ini: OPS-1(3) (disemak pada 2026-10-01).
FileIt tidak berafiliasi dengan atau disokong oleh Ministerstwo Finansów — Ministry of Finance of Poland (MF) atau mana-mana kerajaan. Halaman ini menerangkan borang secara umum dan bukan nasihat undang-undang, cukai atau imigresen. Sentiasa baca arahan rasmi dan pastikan anda menggunakan edisi yang diterima oleh penerima. Halaman terakhir disemak pada 2026-10-01.