Qu’est-ce que IR833 Bright-line property sale information ?
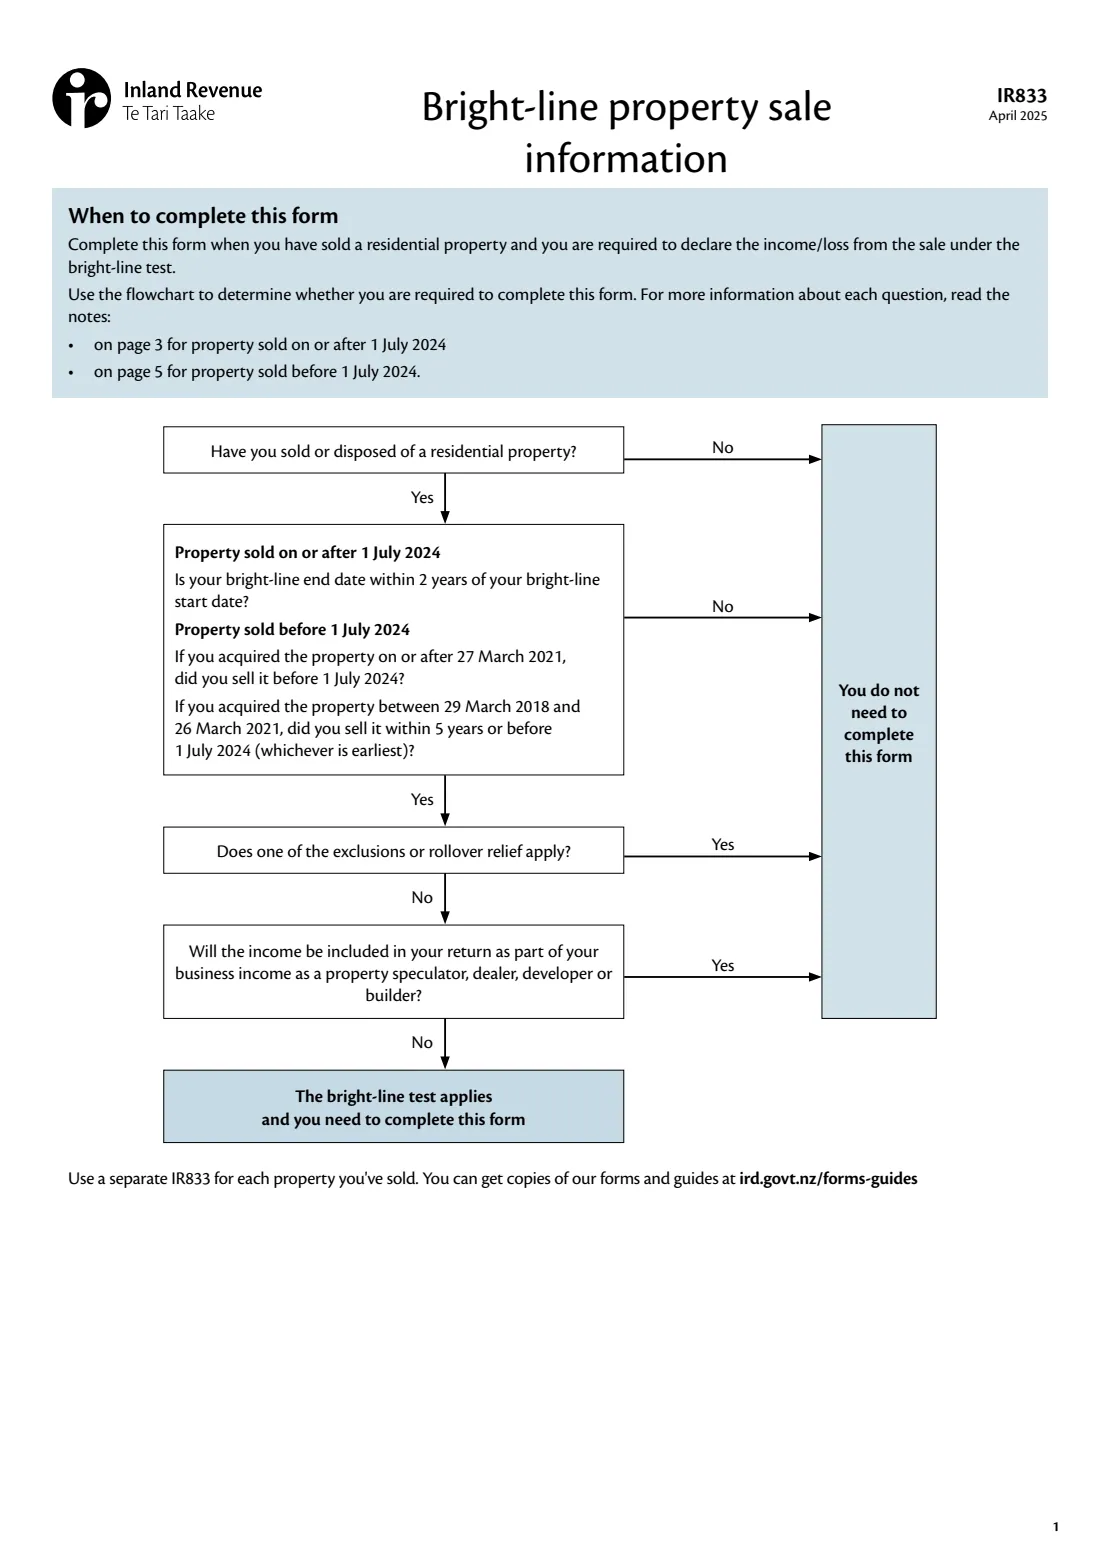
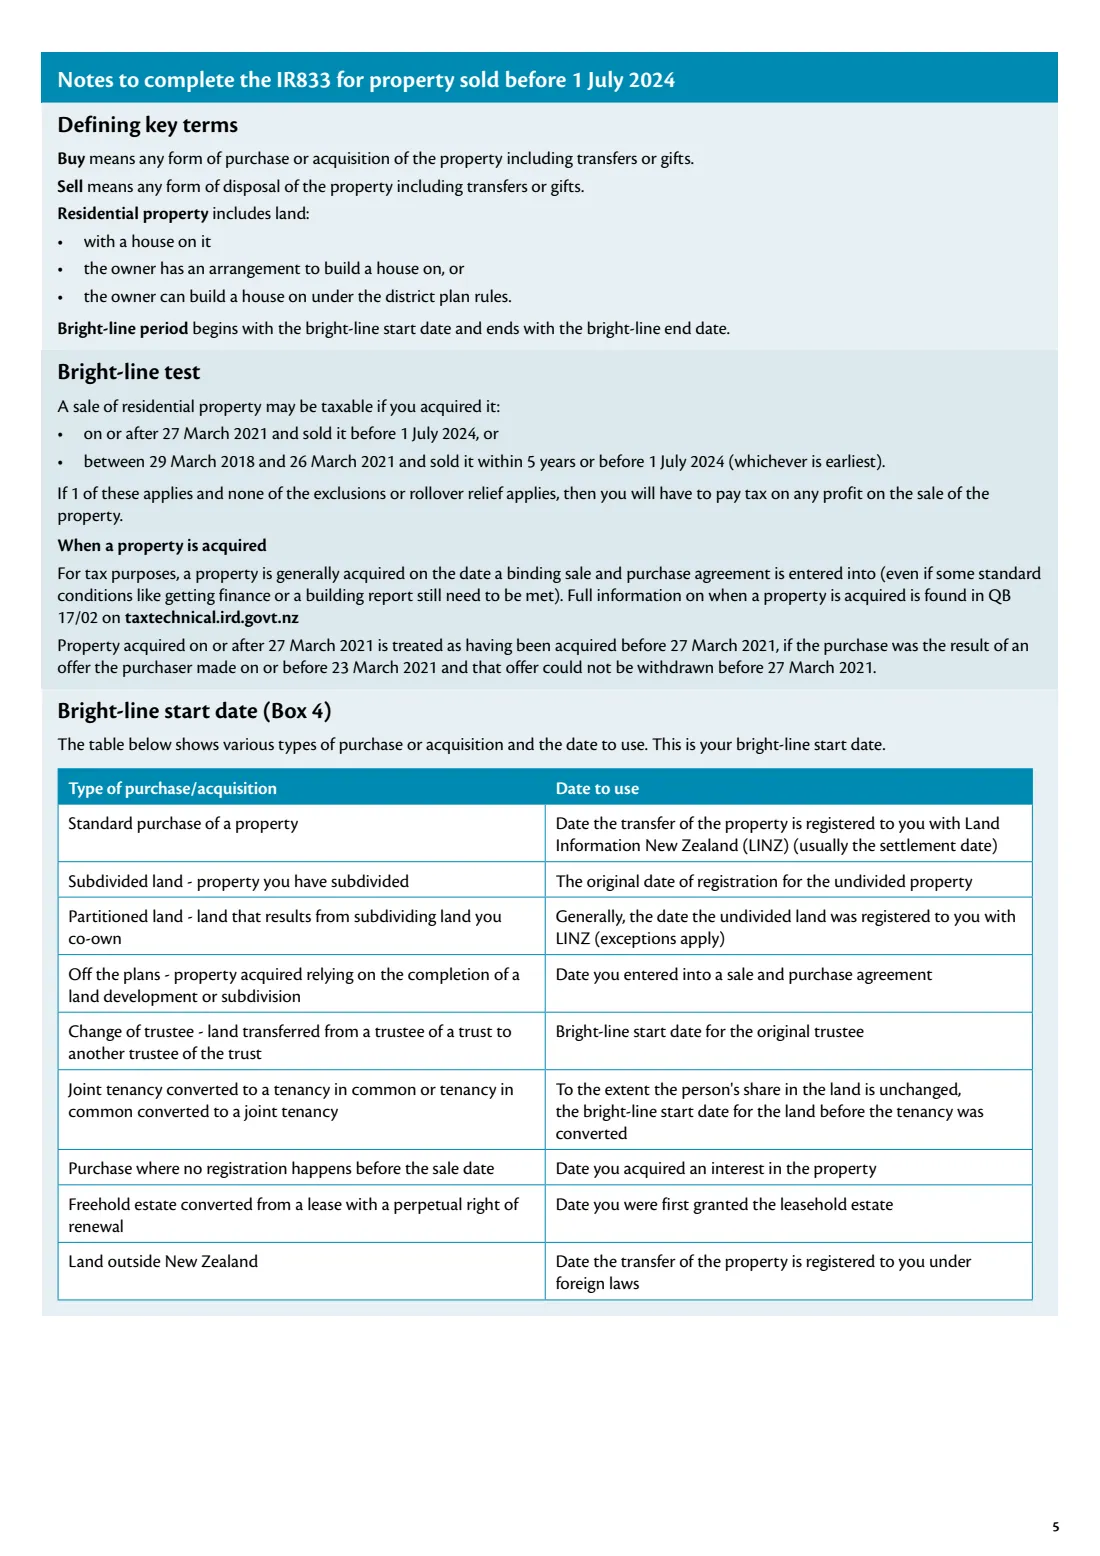
Selon la règle bright-line néo-zélandaise, la vente d’un bien résidentiel peut être imposable même si vous ne l’aviez pas acheté pour le revendre. Le formulaire IR833 d’avril 2025, Informations sur la vente immobilière bright-line (Bright-line property sale information), vous permet de déclarer une telle vente. Pour un bien vendu le 1 July 2024 ou après, la règle s’applique si votre date de fin bright-line se situe dans les 2 ans suivant votre date de début bright-line ; pour un bien vendu avant le 1 July 2024, les règles antérieures applicables aux biens acquis à partir du 29 March 2018 s’appliquent. L’organigramme du formulaire vous aide à vérifier si vous devez l’utiliser.
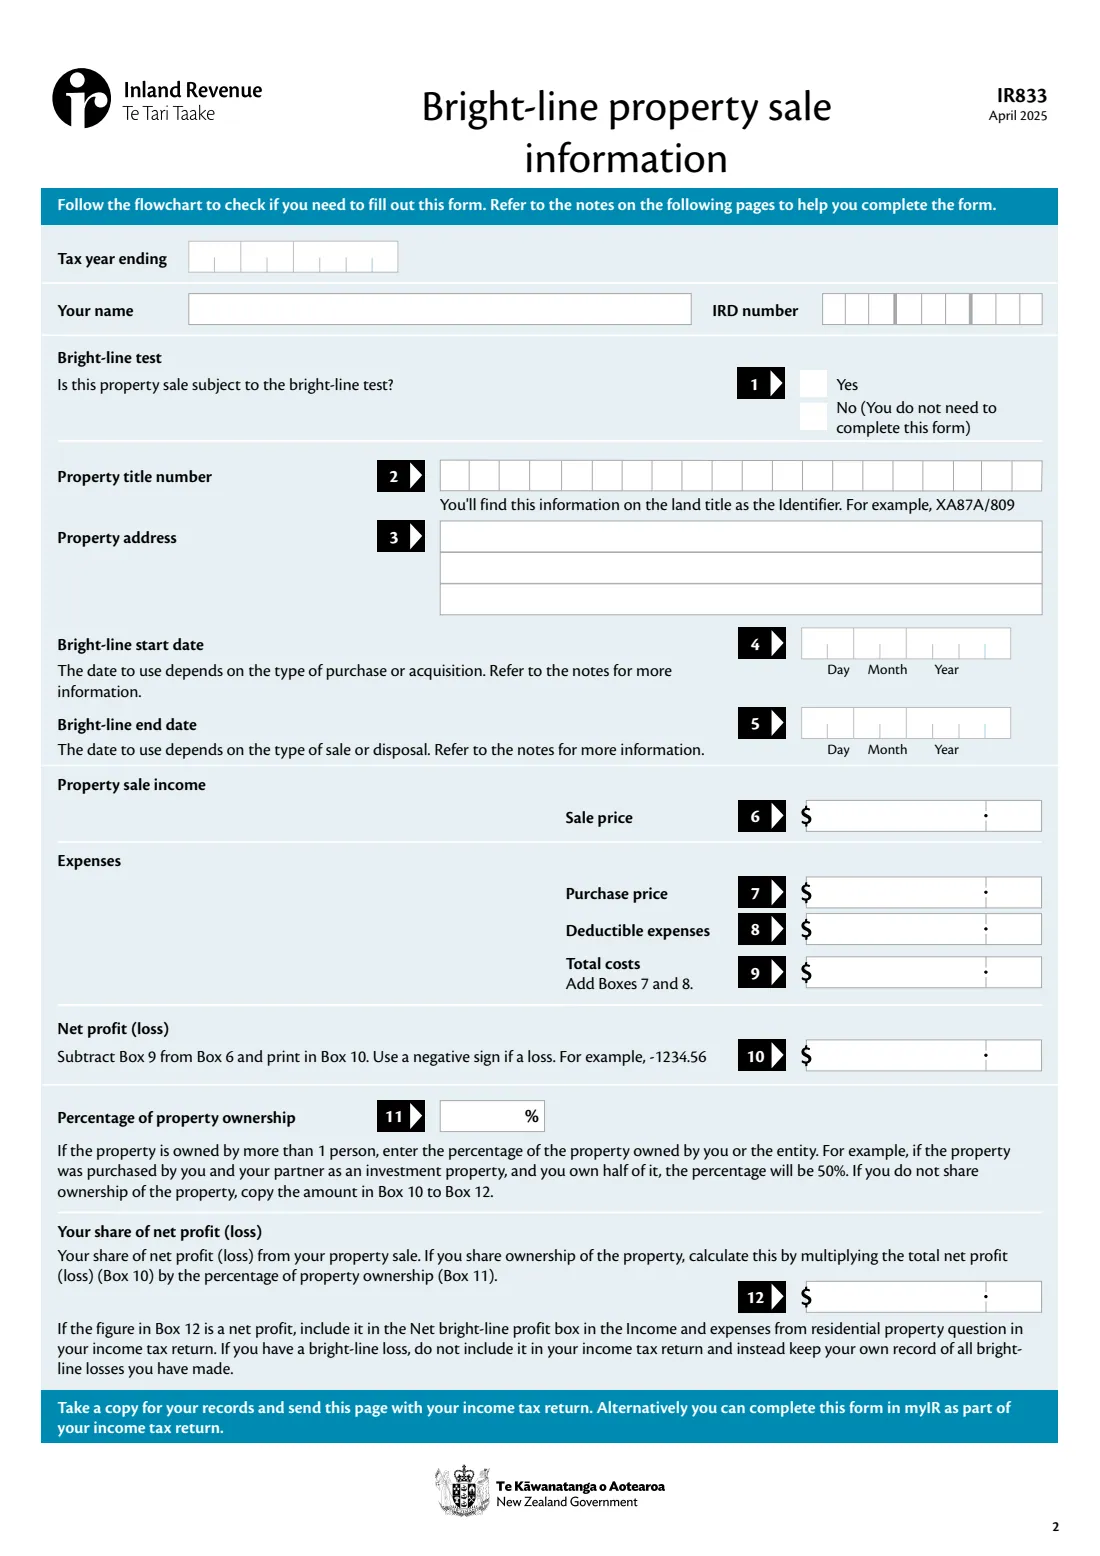
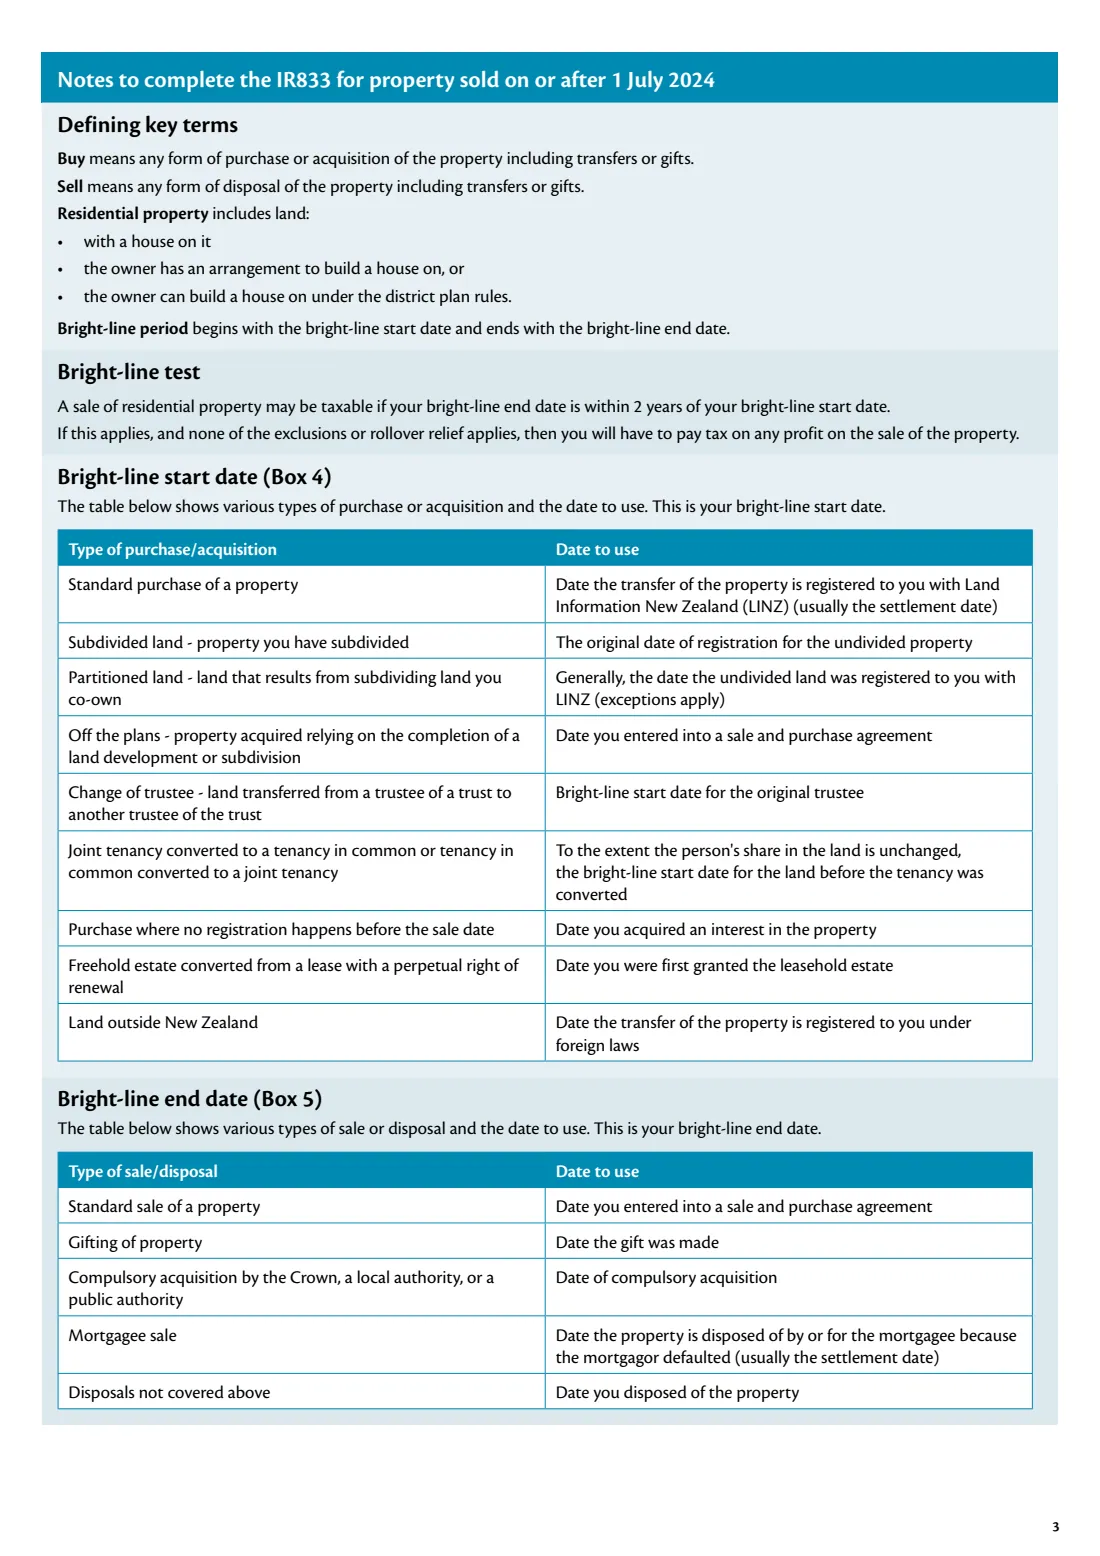
Vous indiquez le numéro de titre et l’adresse du bien, sa date de début bright-line (généralement la date à laquelle le transfert a été enregistré à votre nom auprès de LINZ) et sa date de fin (généralement la date à laquelle vous avez conclu le contrat de vente et d’achat), le prix de vente, le prix d’achat et les dépenses déductibles. Le formulaire calcule le total des coûts, le bénéfice ou la perte net(te), ainsi que votre quote-part si vous êtes copropriétaire. L’exclusion applicable à la résidence principale et l’allègement par transfert (par exemple pour un bien hérité) peuvent signifier que la règle ne s’applique pas du tout.
FileIt remplit le PDF officiel IR833 de l’administration fiscale néo-zélandaise (Inland Revenue) à partir d’un formulaire guidé. Il additionne les coûts totaux, calcule le bénéfice net (la perte nette) et votre quote-part selon le pourcentage de propriété, comme le décrit le formulaire, imprime un signe négatif en cas de perte et place les numéros IRD à 8 chiffres à partir de la deuxième case. Il enregistre le formulaire rempli dans votre coffre-fort. Vous l’envoyez vous-même avec votre déclaration ; FileIt ne transmet jamais rien.
- Qui le remplit
- Les vendeurs d’un bien résidentiel néo-zélandais imposable selon la règle bright-line
- Règle pour les ventes à compter du 1 July 2024
- La date de fin bright-line se situe dans les 2 ans suivant la date de début
- Un formulaire par
- Bien vendu
- À joindre à
- Votre déclaration de revenus — ou remplissez-le dans myIR dans le cadre de votre déclaration
- Guides
- Impôt bright-line sur les biens immobiliers (Bright-line property tax) (IR1227) et Fiscalité et opérations immobilières (Tax and your property transactions) (IR361)
- Édition
- IR833 avril 2025
Qui doit remplir IR833 Bright-line property sale information ?
- Les personnes qui ont vendu un bien résidentiel — y compris un terrain avec une maison ou sur lequel une maison peut être construite — pendant la période bright-line.
- Les copropriétaires, qui déclarent chacun leur quote-part du bénéfice ou de la perte net(te).
- Les trustees vendant un bien résidentiel détenu dans une fiducie, lorsqu’aucune exclusion ne s’applique.
Quand utiliser IR833 Bright-line property sale information
- Lorsque vous produisez la déclaration de revenus correspondant à l’année de la vente du bien, si la règle bright-line s’applique.
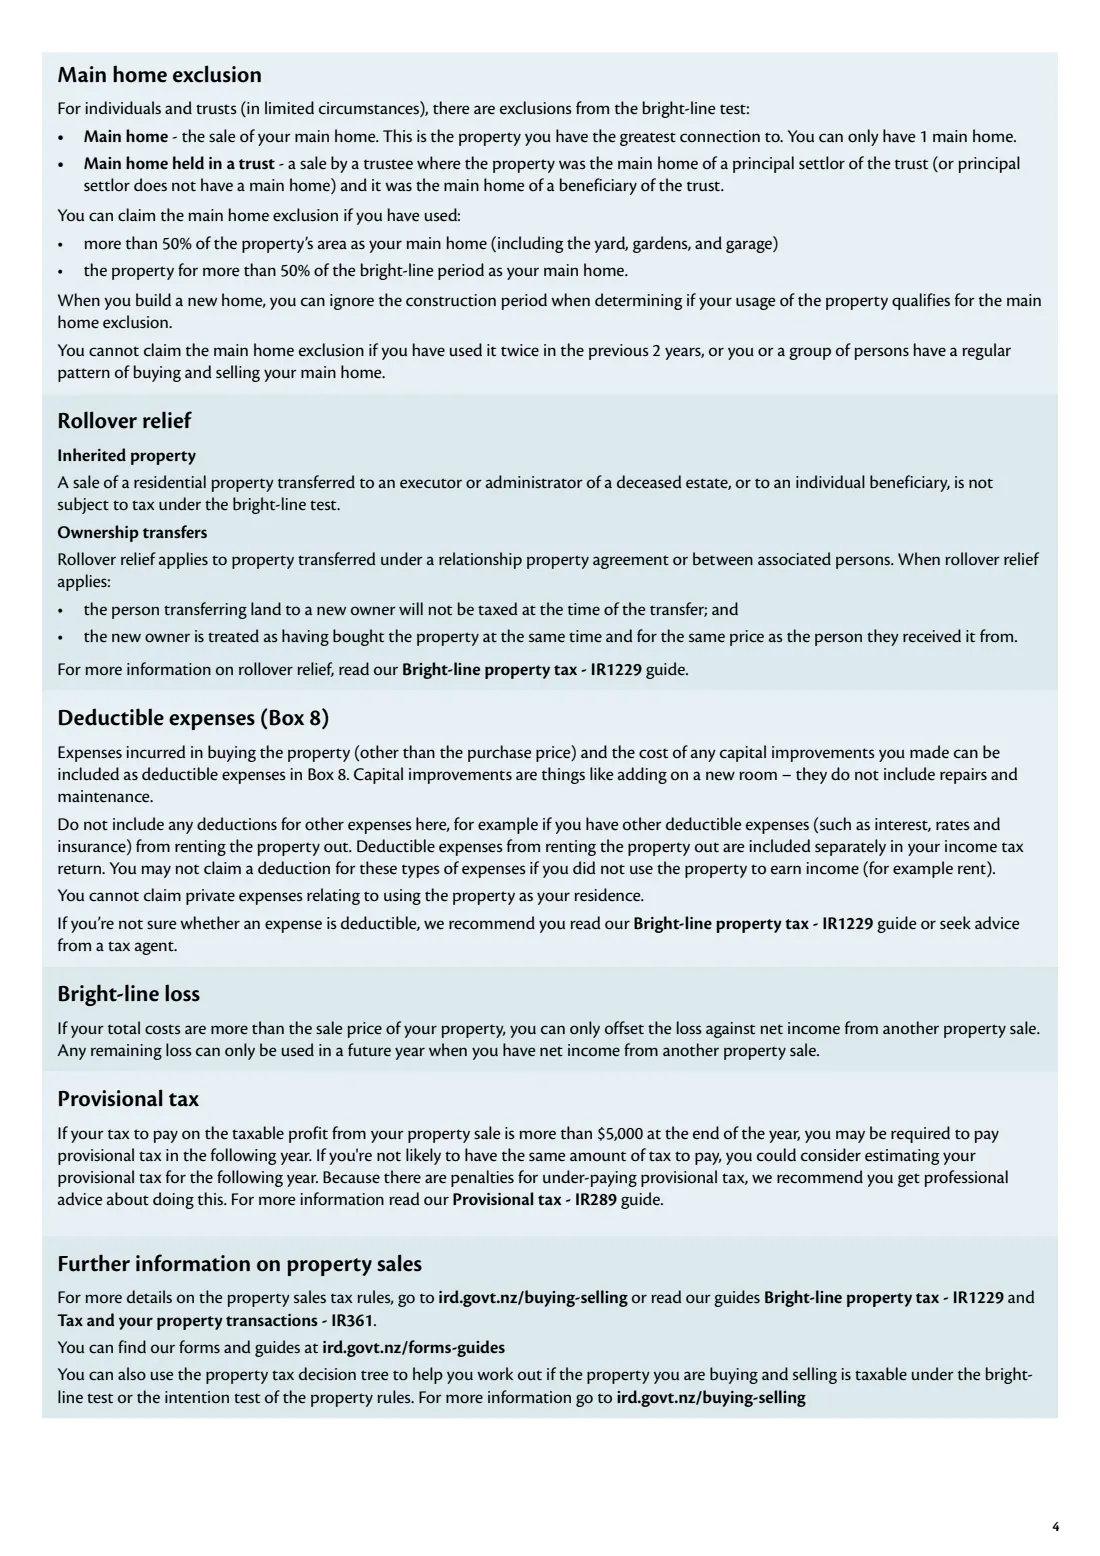
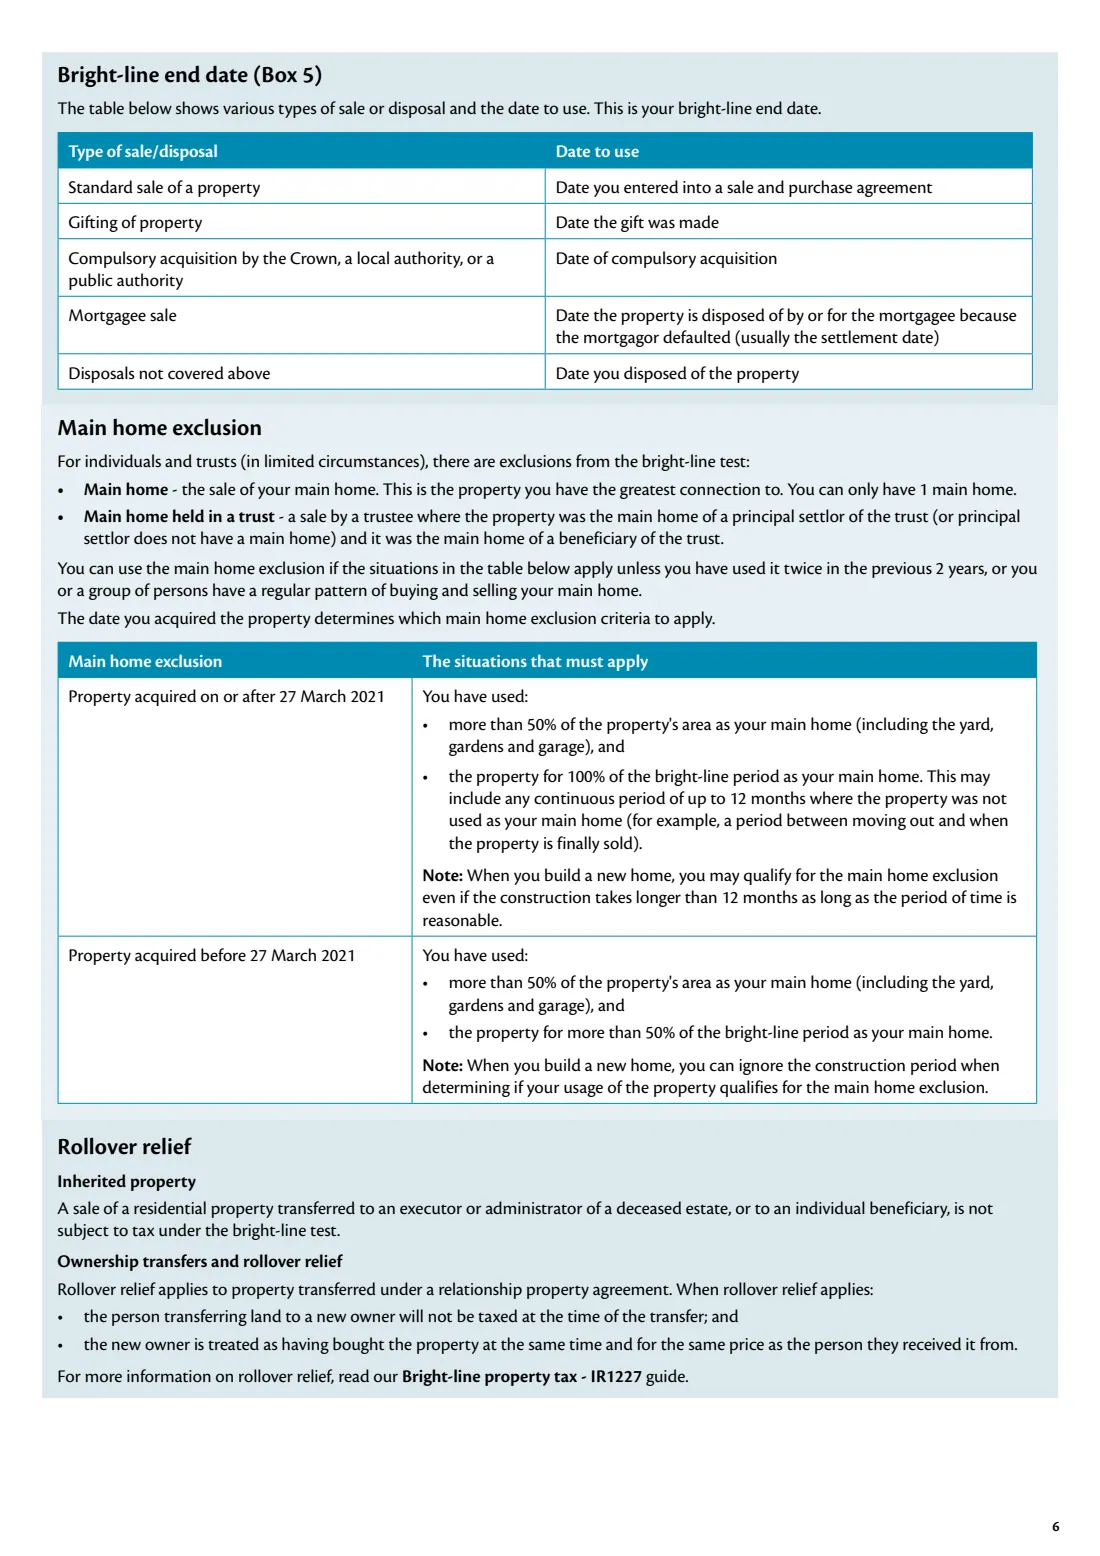
- Pas si l’exclusion applicable à la résidence principale ou l’allègement par transfert s’applique, ou si le bien a été transféré à un exécuteur testamentaire, un administrateur ou un bénéficiaire d’une succession.
- Pas si la vente figure déjà dans votre déclaration comme revenu d’activité en tant que spéculateur, négociant, promoteur immobilier ou constructeur.
Ce qu’il vous faut avant de commencer
- Votre numéro IRD et l’année fiscale à laquelle se rapporte la vente.
- Le numéro de titre du bien (l’Identifier figurant sur le titre foncier, par exemple XA87A/809) et son adresse.
- Vos dates de début et de fin bright-line — les notes indiquent la date à utiliser pour chaque type d’achat et de vente.
- Le prix de vente, le prix d’achat et les dépenses déductibles : les frais d’achat (hors prix d’achat) et les améliorations immobilisées.
- Votre pourcentage de propriété, si vous êtes copropriétaire du bien.
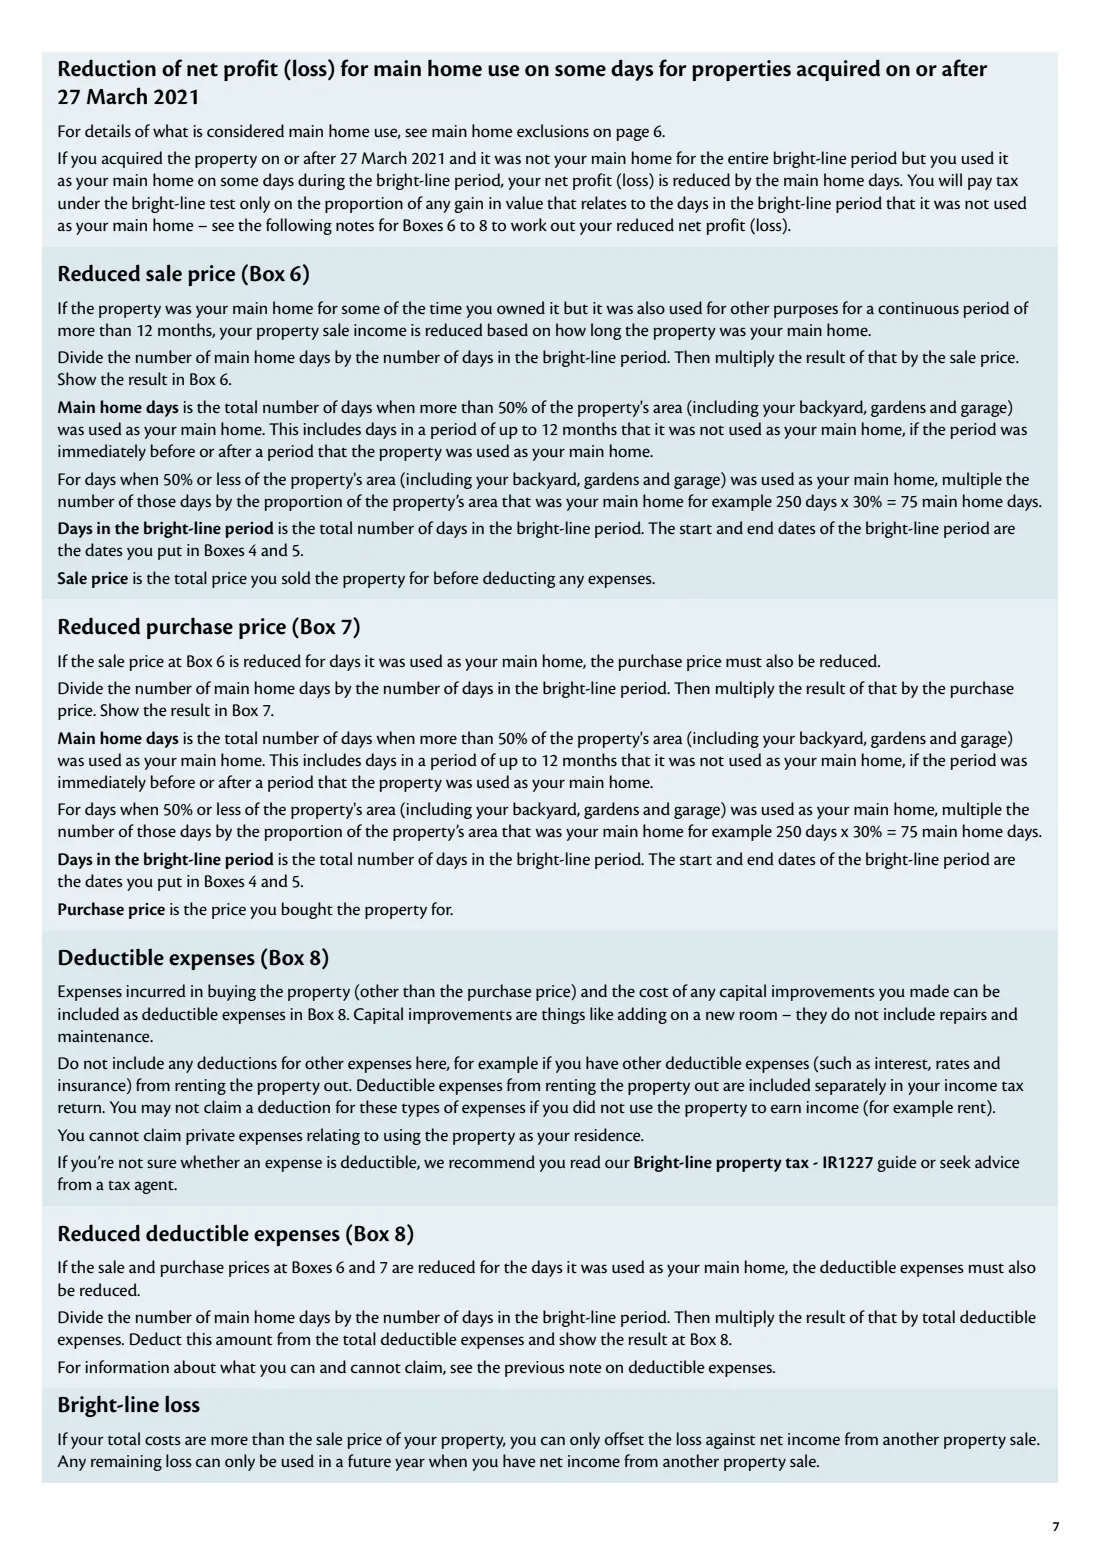
- Si le bien a été votre résidence principale pendant une partie de la période bright-line, le nombre de jours correspondants, afin de réduire les prix de vente et d’achat comme l’expliquent les notes.
Contenu de IR833 Bright-line property sale information
L’édition 2025 comporte 8 pages. FileIt le demande en 3 parties :
- Tax year and your detailsTaxpayer
- The property (questions 1–5)Taxpayer
- Property sale income and expenses (questions 6–12)Taxpayer
Comment remplir IR833 Bright-line property sale information, étape par étape
1 Année fiscale et vos coordonnées
La date de fin de l’année fiscale, votre nom et votre numéro IRD.
2 Questions 1 à 5 : le bien
Confirmez que la vente est soumise à la règle bright-line, puis indiquez le numéro de titre et l’adresse du bien ainsi que les dates de début et de fin bright-line.
3 Questions 6 à 9 : revenus et dépenses
Le prix de vente, le prix d’achat et les dépenses déductibles. Les coûts totaux (case 9) correspondent au prix d’achat augmenté des dépenses déductibles.
4 Questions 10 à 12 : bénéfice et quote-part
Le bénéfice net (la perte nette) correspond au prix de vente moins les coûts totaux, avec un signe négatif en cas de perte. Si vous êtes copropriétaire du bien, indiquez votre pourcentage de propriété ; votre quote-part correspond à la case 10 multipliée par ce pourcentage. Sinon, la case 12 est identique à la case 10.
Erreurs fréquentes à éviter
- Inclure les réparations et l’entretien, ou les intérêts, taxes foncières et assurances, dans les dépenses déductibles — la case 8 concerne uniquement les frais d’achat et les améliorations immobilisées.
- Utiliser la date de règlement comme date de fin — pour une vente standard, il s’agit de la date à laquelle vous avez conclu le contrat de vente et d’achat.
- Utiliser la date du contrat comme date de début pour un achat standard — il s’agit généralement de la date à laquelle le transfert a été enregistré à votre nom auprès de LINZ.
- Inscrire une perte bright-line dans votre déclaration — le formulaire indique plutôt de conserver votre propre relevé.
- Utiliser un seul formulaire pour plusieurs biens — utilisez un formulaire IR833 distinct pour chaque bien vendu.
Après l’avoir rempli
Si la case 12 indique un bénéfice net, incluez-le dans la case Bénéfice bright-line net (Net bright-line profit) de la question « Revenus et dépenses provenant d’un bien résidentiel » (Income and expenses from residential property) de votre déclaration de revenus.
Joignez la page du formulaire à votre déclaration de revenus et conservez-en une copie pour vos dossiers.
Si vous avez subi une perte, conservez votre propre relevé — elle ne peut être imputée que sur le revenu net provenant de la vente d’un autre bien. FileIt conserve le PDF rempli dans votre coffre-fort.
Remplissez IR833 Bright-line property sale information en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 19 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Inland Revenue (Te Tari Taake) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez IR833 Bright-line property sale information maintenant — c’est gratuitIR833 Bright-line property sale information : questions fréquentes
Qu’est-ce que la règle bright-line en Nouvelle-Zélande ?
Il s’agit d’une règle qui impose le bénéfice réalisé lors de la vente d’un bien résidentiel pendant une période déterminée. Pour un bien vendu le 1 July 2024 ou après, l’IR833 indique que la vente peut être imposable si votre date de fin bright-line se situe dans les 2 ans suivant votre date de début bright-line.
Dois-je payer l’impôt bright-line sur ma résidence principale ?
En général, non. Le formulaire explique l’exclusion applicable à la résidence principale — pour les ventes à compter du 1 July 2024, lorsque vous avez utilisé plus de 50 % de la superficie du bien comme résidence principale pendant plus de 50 % de la période bright-line — avec des limites si vous l’avez utilisée deux fois au cours des 2 années précédentes ou si vous achetez et vendez régulièrement des biens.
Qu’est-ce qui constitue une dépense déductible ?
Les dépenses liées à l’achat du bien (hors prix d’achat) et le coût des améliorations immobilisées, comme l’ajout d’une nouvelle pièce. Les réparations et l’entretien, les dépenses privées et les dépenses locatives telles que les intérêts, taxes foncières et assurances ne doivent pas être inscrits dans la case 8.
Que se passe-t-il si j’ai subi une perte ?
Inscrivez-la dans la case 10 avec un signe négatif. Le formulaire indique de ne pas inclure une perte bright-line dans votre déclaration ; elle ne peut être imputée que sur le revenu net provenant de la vente d’un autre bien, pendant l’année en cours ou une année future.
Puis-je remplir le formulaire IR833 en ligne ?
Oui. FileIt vous guide à travers les questions, effectue les calculs du formulaire et inscrit vos réponses dans le PDF officiel de l’administration fiscale néo-zélandaise (Inland Revenue). Vous pouvez également le remplir dans myIR dans le cadre de votre déclaration.
Sources officielles
- Formulaire vierge (PDF), publié par Inland Revenue (Te Tari Taake) : https://www.ird.govt.nz/-/media/project/ir/home/documents/forms-and-guides/ir800---ir899/ir833/ir833-2025.pdf
- Instructions et conseils officiels : https://www.ird.govt.nz/property/buying-and-selling-property
- Édition affichée sur cette page : IR833 April 2025 (vérifiée le 2026-10-01).
FileIt n'est ni affilié à Inland Revenue (Te Tari Taake) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-10-01.