什么是 IR833 Bright-line property sale information?
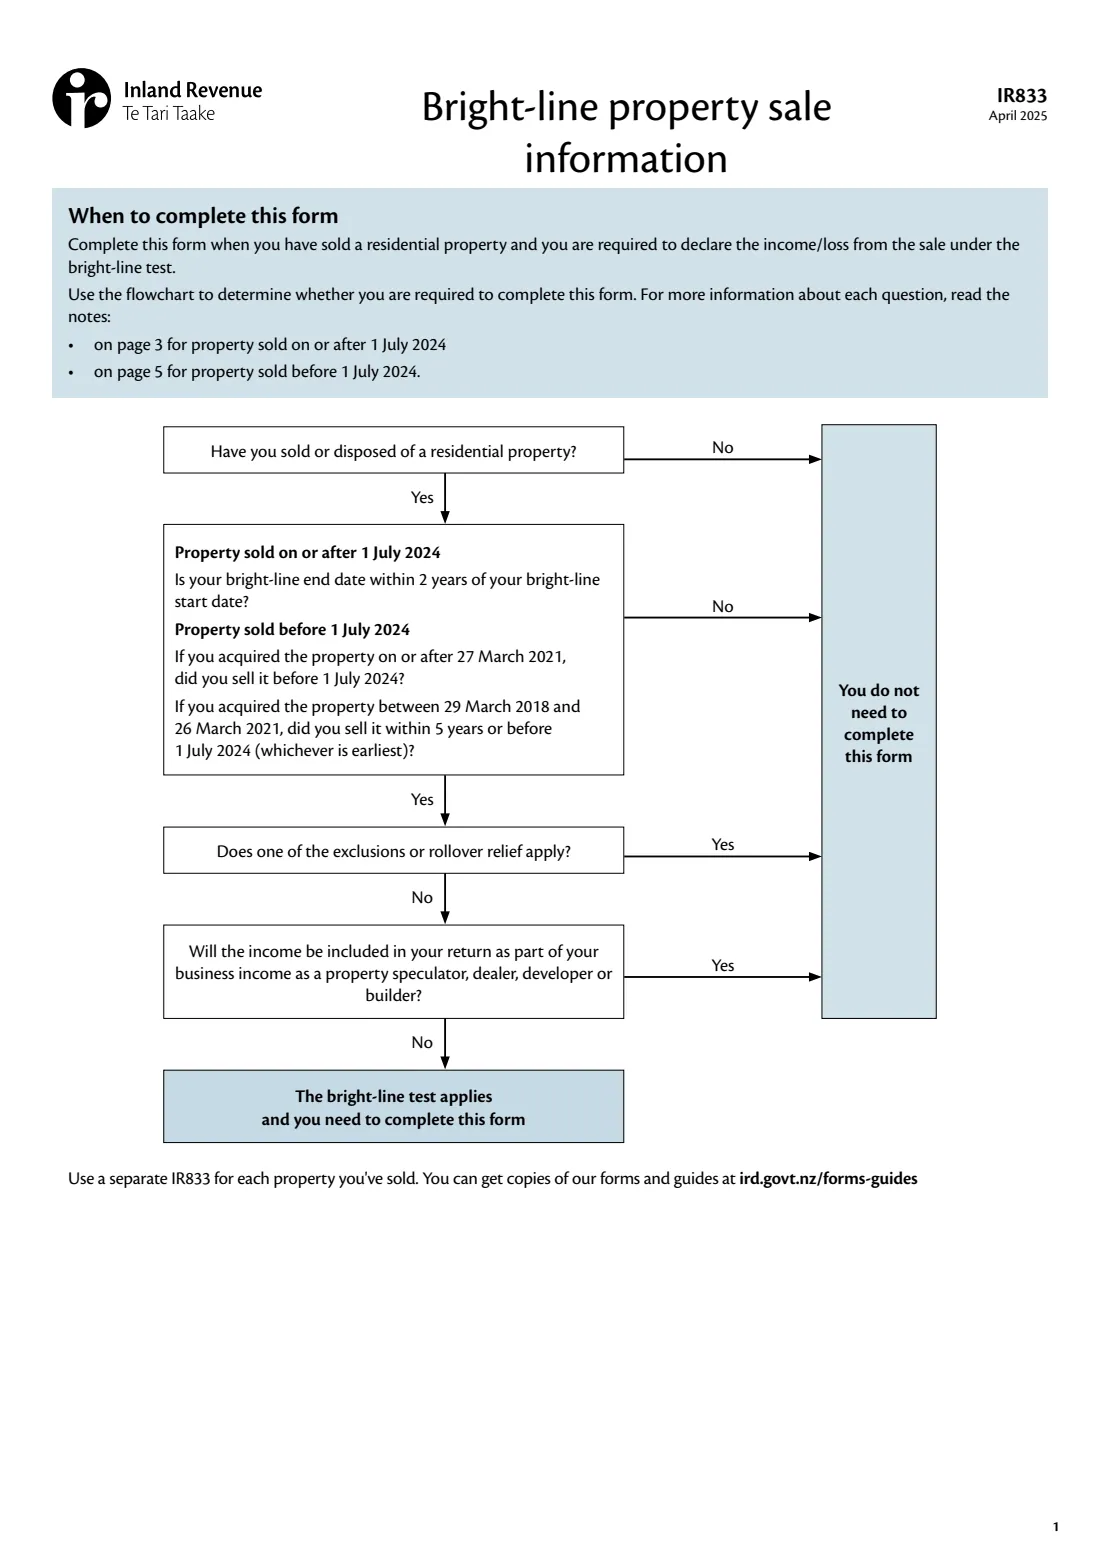
根据新西兰的明线测试(bright-line test),出售住宅房产可能需要纳税,即使您购买房产时并非为了转售。2025年4月版 IR833《明线房产出售信息》(Bright-line property sale information)用于申报此类出售。对于在 2024年7月1日或之后出售的房产,如果明线结束日期距明线起始日期不超过 2 年,则适用该测试;对于在 2024年7月1日之前出售的房产,则适用针对 2018年3月29日后取得房产的较早规则。表格中的流程图可帮助您确认是否需要填写该表。
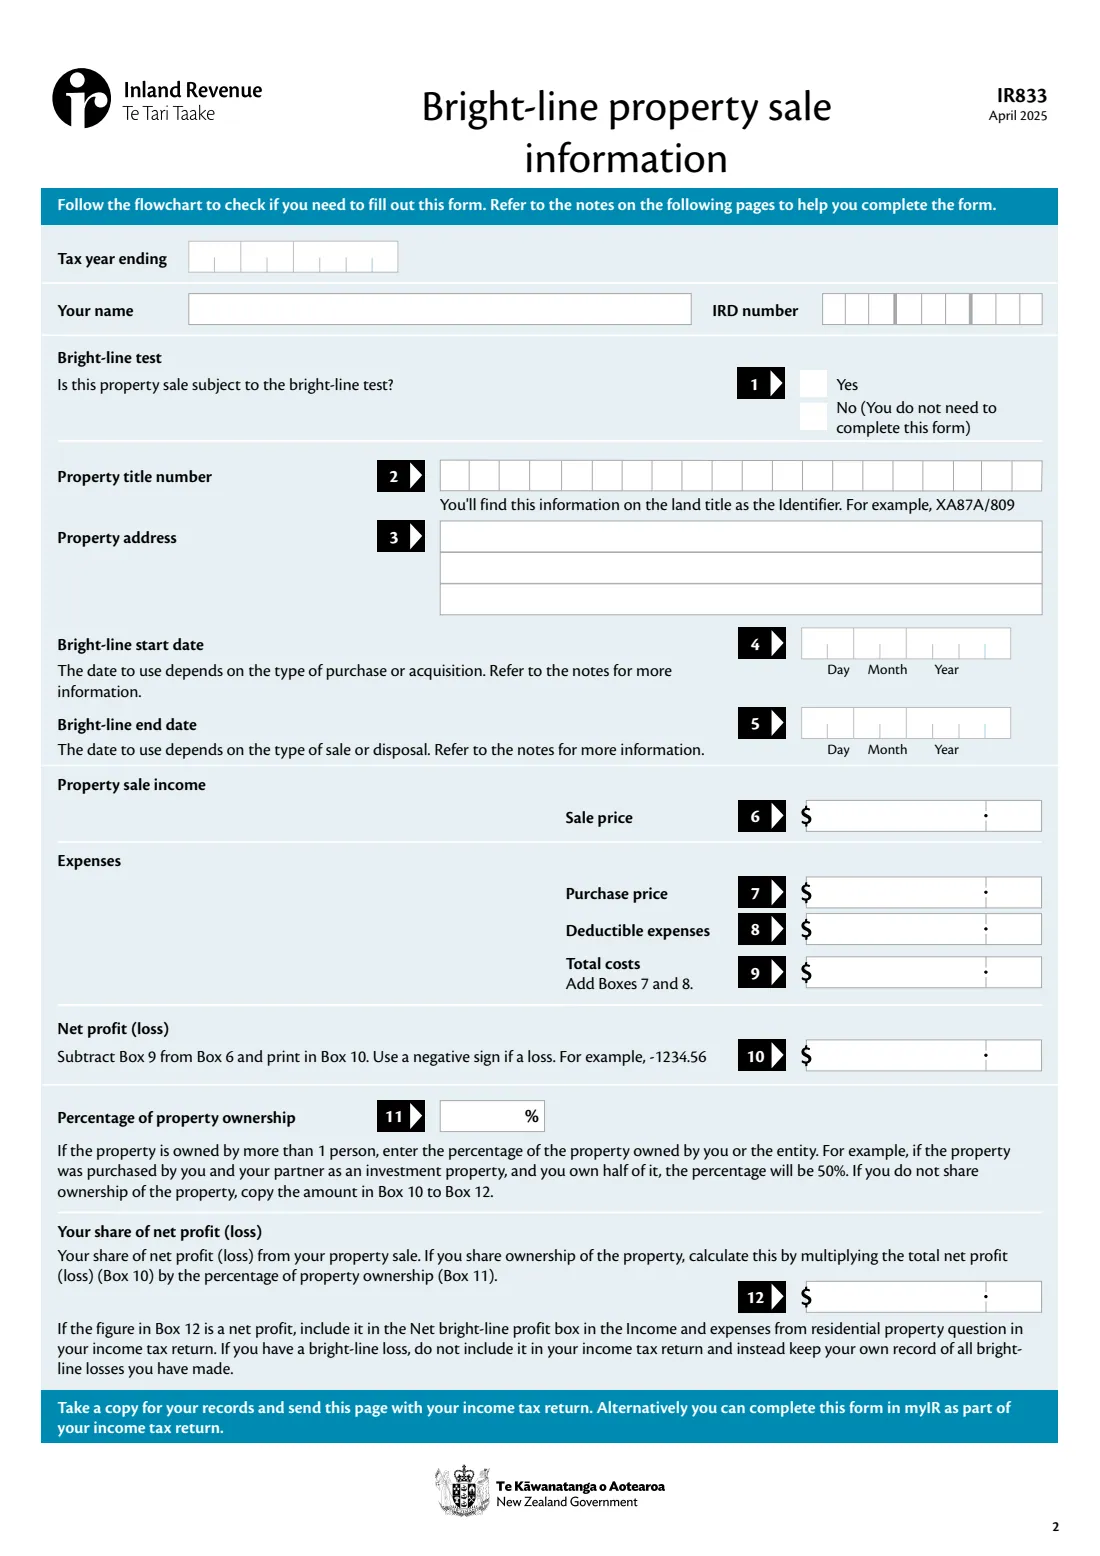
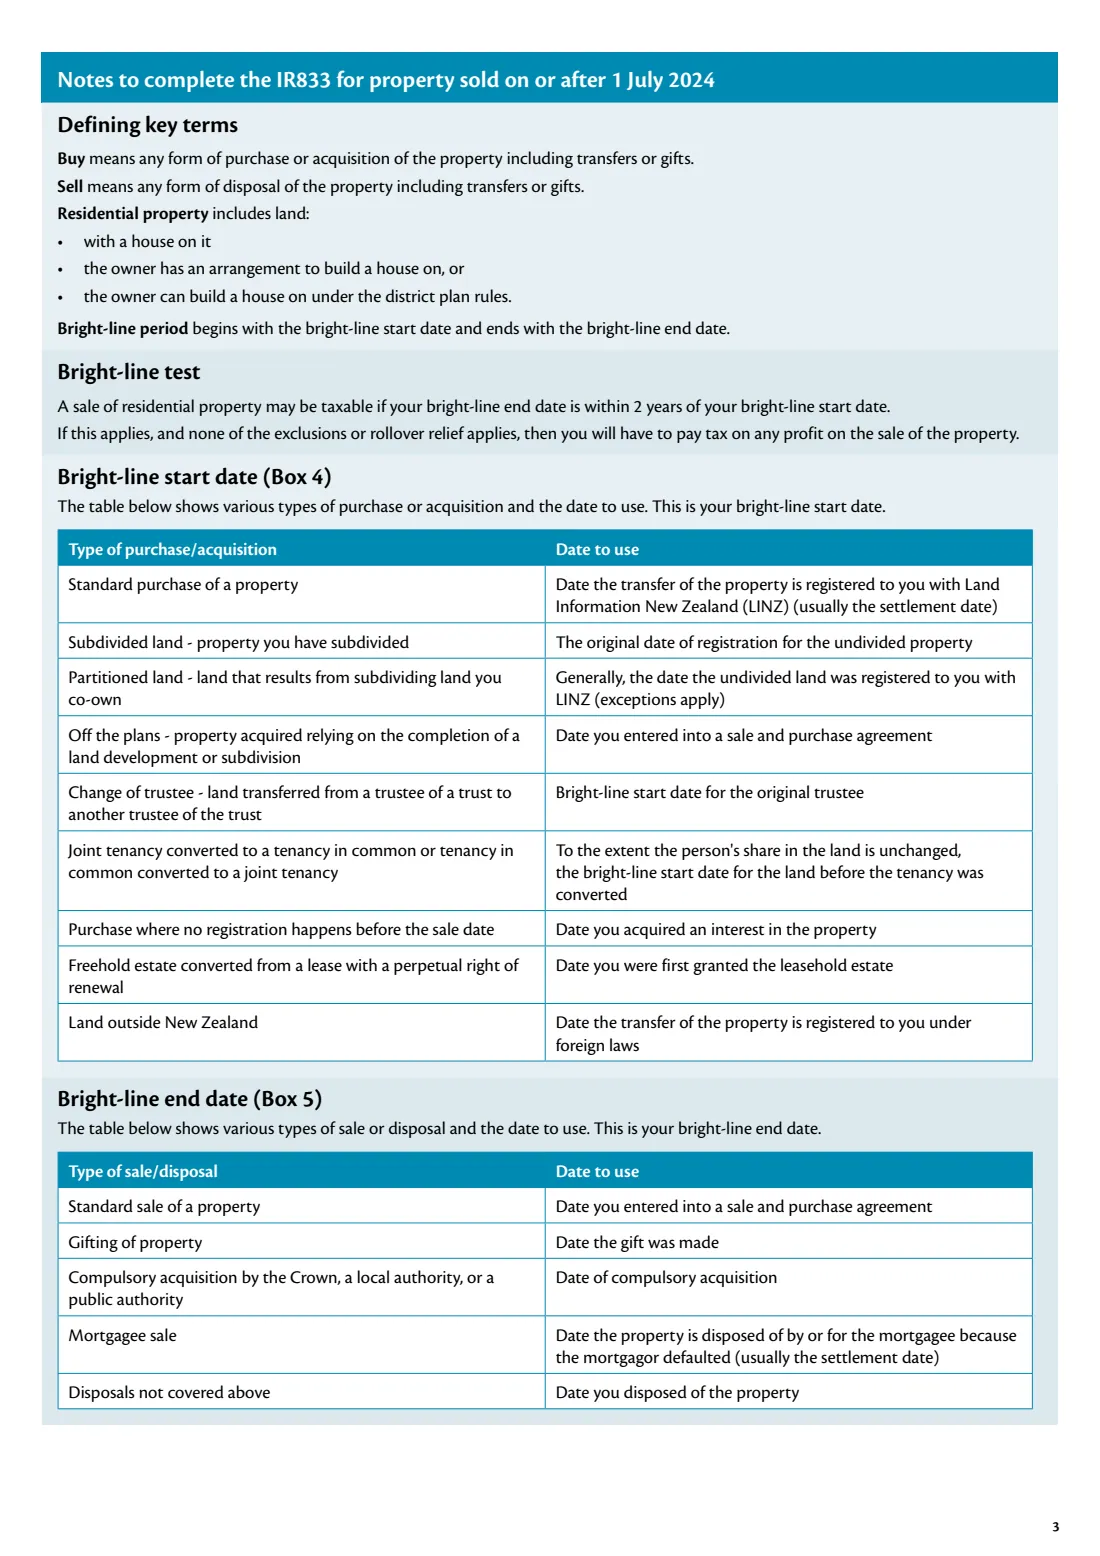
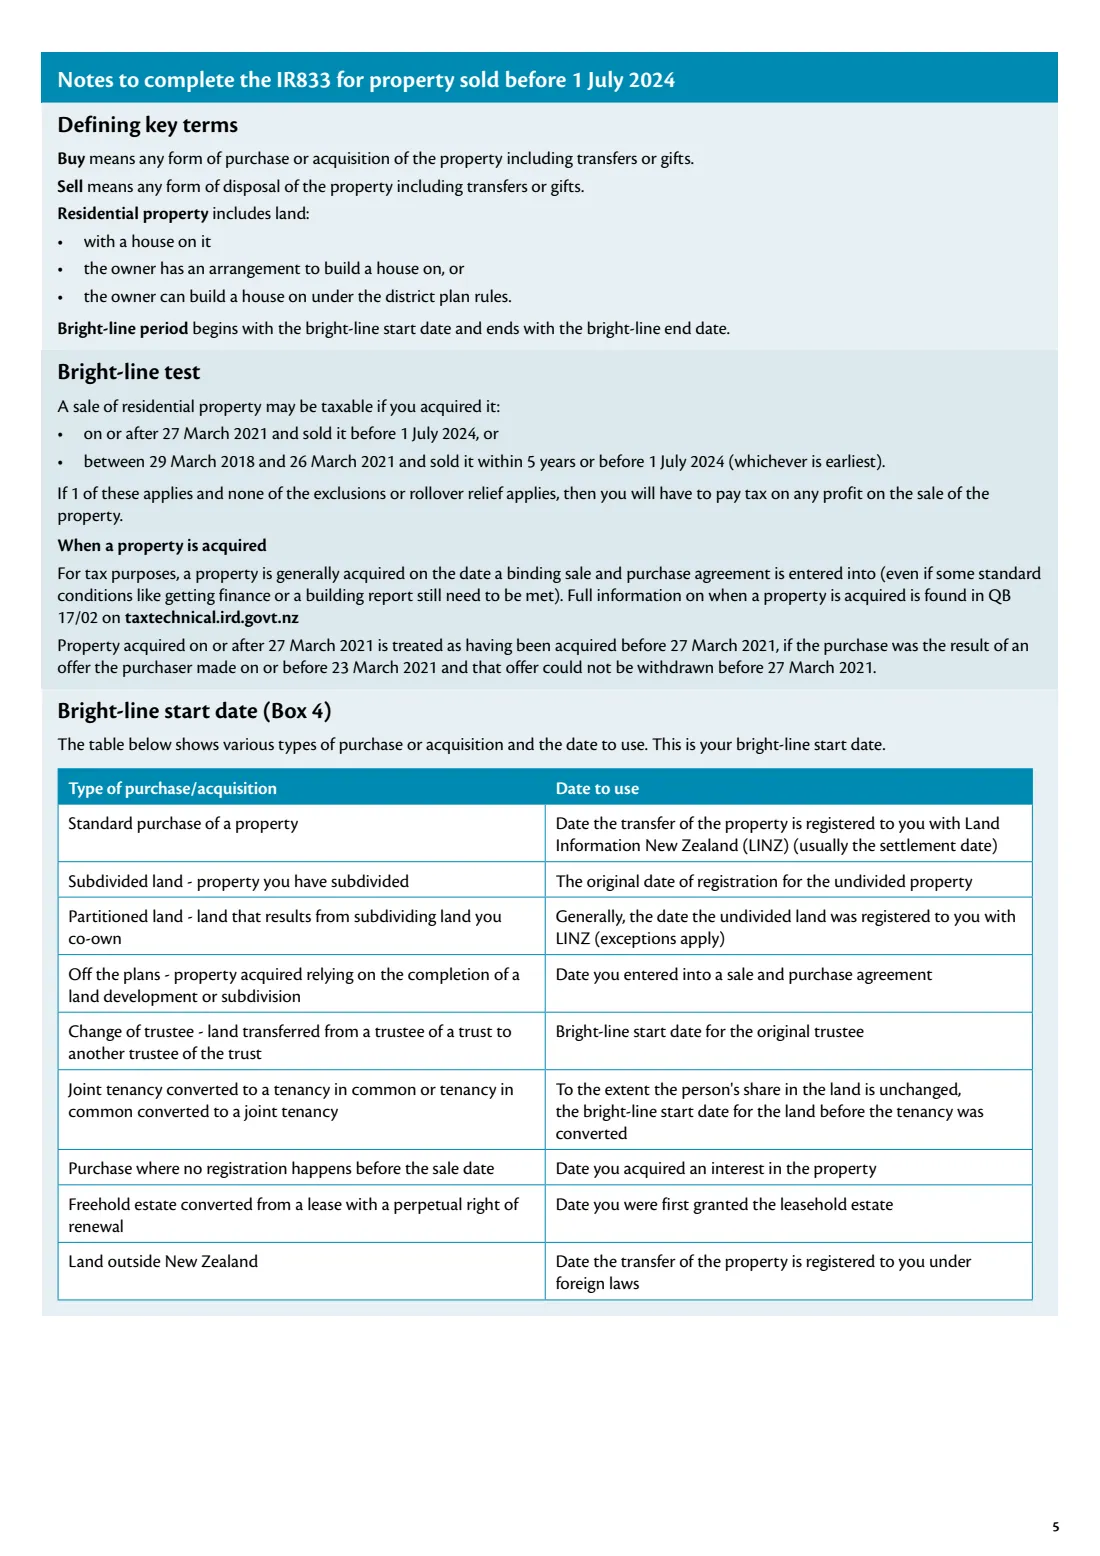
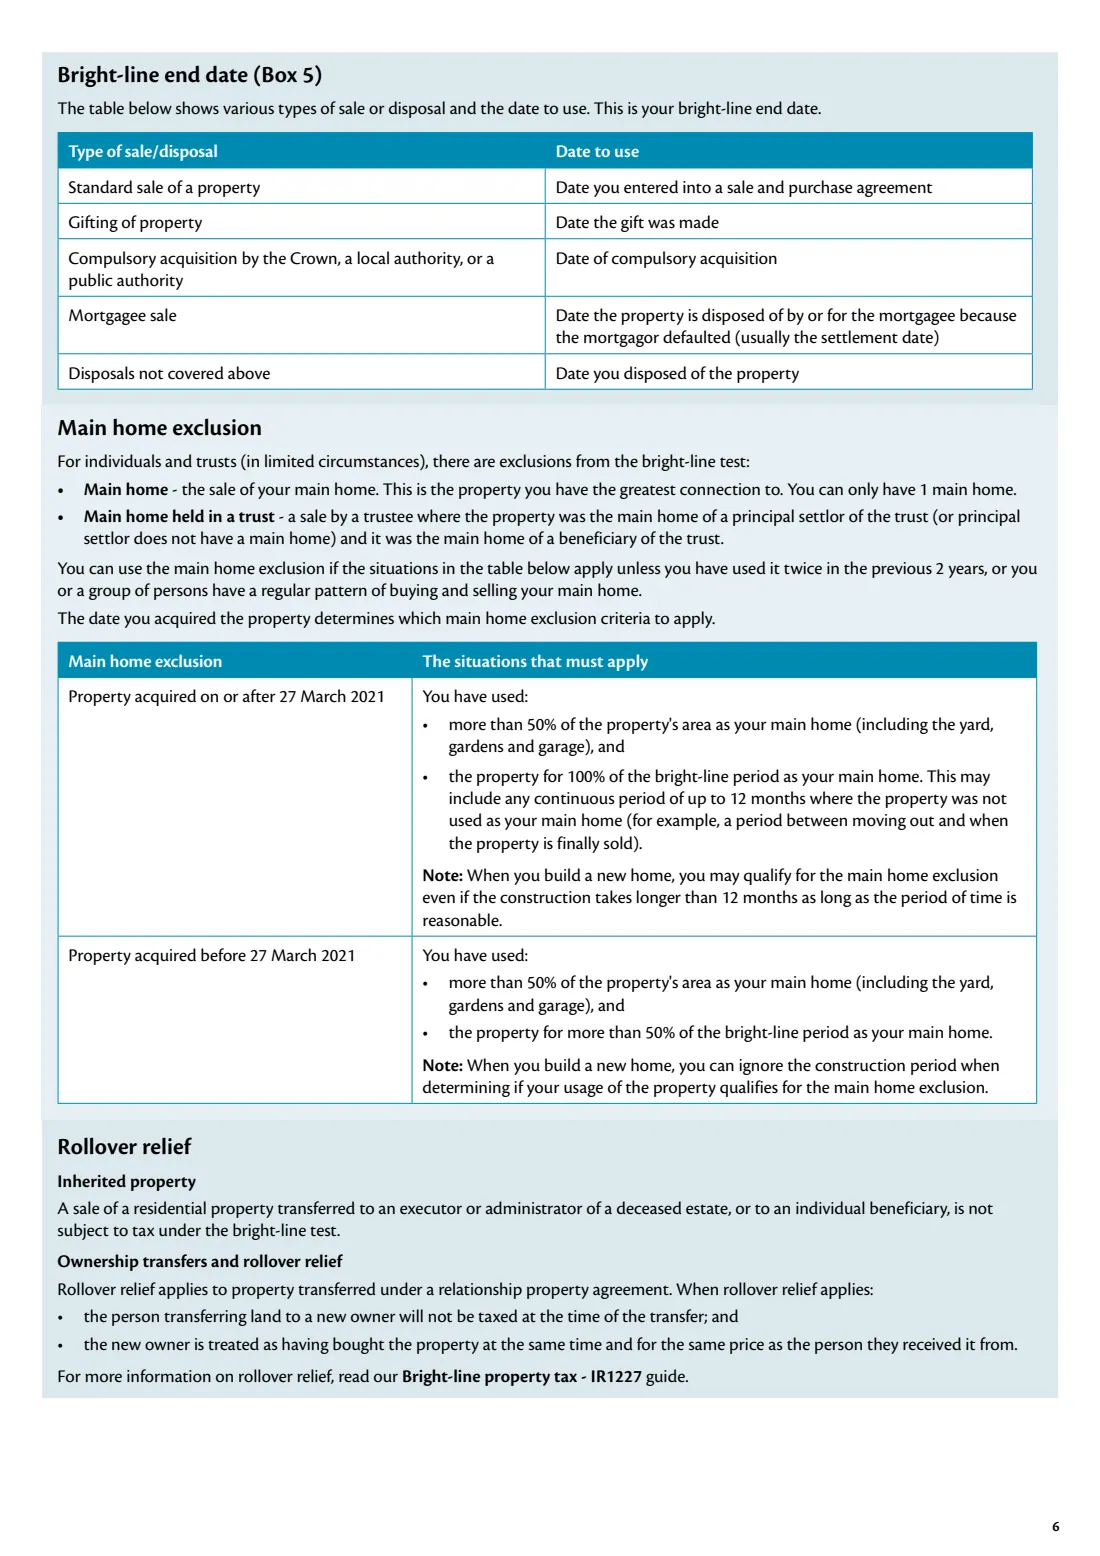
您需要提供房产产权编号和地址、明线起始日期(通常是新西兰土地信息局(LINZ)将转让登记到您名下的日期)以及结束日期(通常是您签订买卖协议的日期)、出售价格、购买价格和可扣除费用。表格会计算总成本、净利润或损失,以及在您与他人共有房产时您的份额。自住房排除规则和递延优惠(例如适用于继承房产的情况)可能意味着明线测试完全不适用。
FileIt 通过引导式表格填写新西兰税务局(Inland Revenue)自己的 IR833 PDF。它会加总总成本,按照表格说明计算净利润(损失)及按所有权比例计算的您的份额,在损失时打印负号,并从第二个方框开始填写 8 位 IRD 号码。填写完成后,表格会保存到您的文档库。您需要自行将其随申报表提交;FileIt 绝不会代您向任何机构提交。
- 填写人
- 出售根据明线测试应纳税的新西兰住宅房产的卖方
- 2024年7月1日或之后出售时的测试
- 明线结束日期距起始日期不超过 2 年
- 每份表格对应
- 一套已出售的房产
- 随以下文件提交
- 您的所得税申报表——或作为申报表的一部分在 myIR 中完成
- 参考指南
- 《明线房产税》(Bright-line property tax,IR1227)和《税务与您的房产交易》(Tax and your property transactions,IR361)
- 版本
- IR833 2025年4月版
谁需要填写 IR833 Bright-line property sale information?
- 在明线期间出售住宅房产的人,包括带有房屋或可以建造房屋的土地。
- 房产共有者,每个人都需申报自己在净利润或损失中的份额。
- 出售以信托名义持有的住宅房产、且不适用任何排除规则的受托人。
何时使用 IR833 Bright-line property sale information
- 如果明线测试适用,在提交房产出售所在年度的所得税申报表时填写。
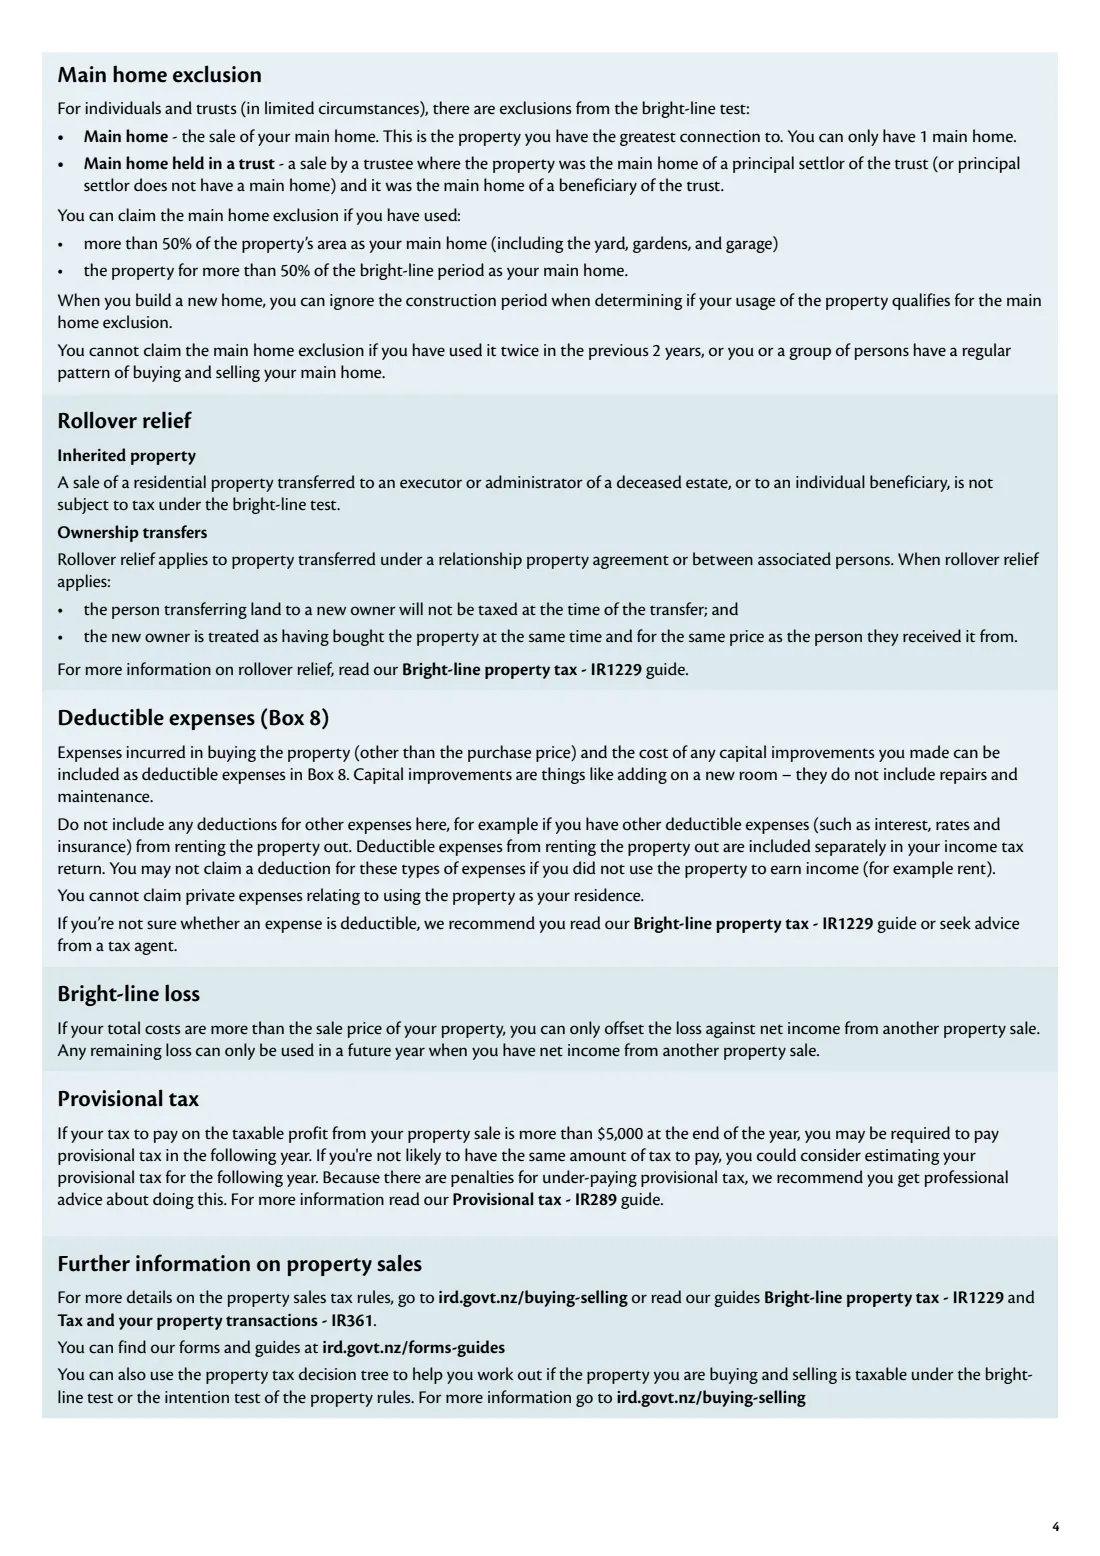
- 如果适用自住房排除规则或递延优惠,或房产已转让给遗产执行人、遗产管理人或已故遗产的受益人,则不需要填写。
- 如果出售收入已经作为房产投机者、交易商、开发商或建筑商的营业收入列入申报表,则不需要填写。
开始前需要准备什么
- 您的 IRD 号码,以及出售所属的纳税年度。
- 房产的产权编号(产权文件上的 Identifier,例如 XA87A/809)和地址。
- 明线起始日期和结束日期——注释列出了各种购买和出售情形应使用的日期。
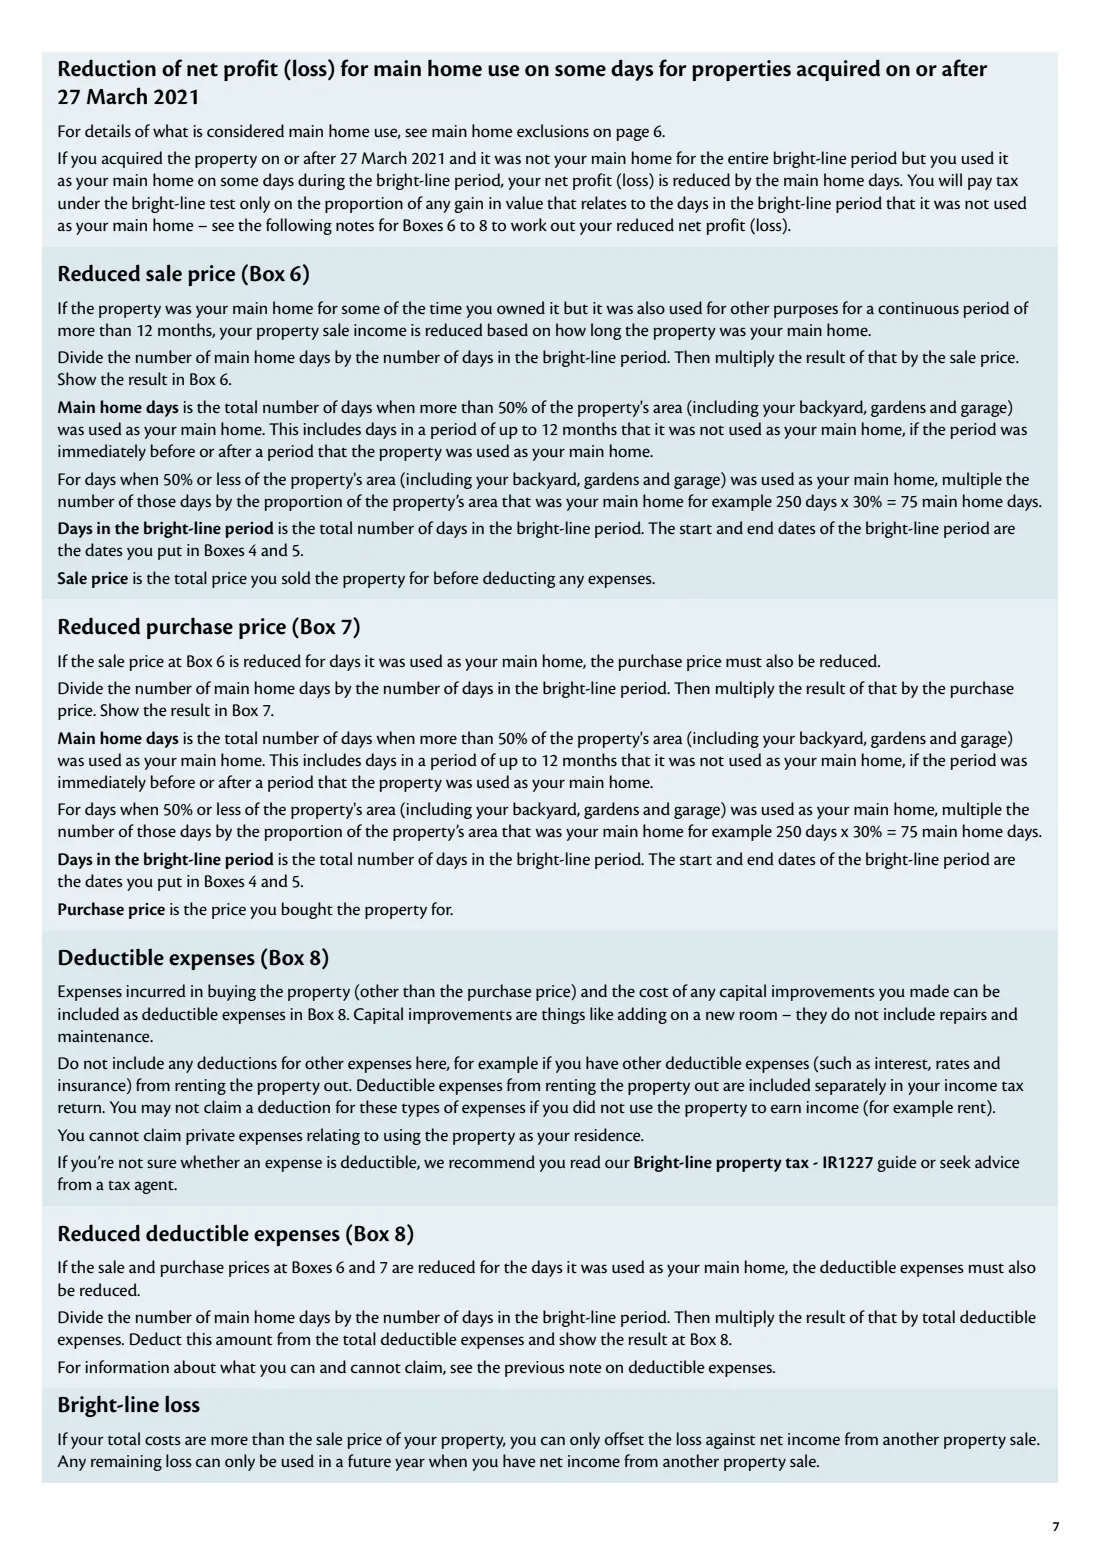
- 出售价格、购买价格和可扣除费用:购买成本(购买价格除外)以及资本性改良支出。
- 如果您与他人共有房产,您的所有权比例。
- 如果房产在明线期间的一部分时间内是您的自住房,根据注释说明提供自住房天数,以相应减少出售价格和购买价格。
IR833 Bright-line property sale information 的内容
2025 版本共 8 页。 FileIt 要求填写 3 个部分:
- Tax year and your detailsTaxpayer
- The property (questions 1–5)Taxpayer
- Property sale income and expenses (questions 6–12)Taxpayer
分步填写 IR833 Bright-line property sale information
1 纳税年度和您的信息
纳税年度结束日期、您的姓名和 IRD 号码。
2 问题 1 至 5:房产
确认出售适用明线测试,然后填写房产的产权编号和地址,以及明线起始日期和结束日期。
3 问题 6 至 9:收入和费用
出售价格、购买价格和可扣除费用。总成本(方框 9)等于购买价格加上可扣除费用。
4 问题 10 至 12:利润和您的份额
净利润(损失)等于出售价格减去总成本,损失需标注负号。如果您与他人共有房产,请填写您的所有权比例;您的份额等于方框 10 乘以该比例,否则方框 12 与方框 10 相同。
需要避免的常见错误
- 将维修和保养费用,或利息、地税和保险,列为可扣除费用——方框 8 仅包括购买成本和资本性改良支出。
- 将交割日期作为结束日期——对于标准出售,结束日期是您签订买卖协议的日期。
- 对于标准购买,将协议日期作为起始日期——起始日期通常是新西兰土地信息局(LINZ)将转让登记到您名下的日期。
- 将明线损失填入申报表——表格说明您应自行保留该损失的记录。
- 一份表格填写多套房产——每套已出售的房产都应分别填写一份 IR833。
填写后
如果方框 12 为净利润,请将其填入所得税申报表“住宅房产收入和费用”问题中的“明线净利润”方框。
将该表格页面随所得税申报表提交,并保留一份作为记录。
如果您有损失,请自行保留记录——该损失只能抵销另一套房产出售所得的净收入。FileIt 会将填写完成的 PDF 保存在您的文档库中。
使用 FileIt 在线填写 IR833 Bright-line property sale information
- 选择人员。从 People 中选择某人,FileIt 会填入其姓名、出生日期、地址及其他已知信息。
- 回答通俗易懂的问题。一次填写表格的一个部分,每道问题旁都有官方帮助文本——共 19 个字段。您的回答会自动保存。
- 查看实时预览。查看您的回答如何显示在真实的 Inland Revenue (Te Tari Taake) 表格上,并让 FileIt 完成工作表计算。
- 生成官方 PDF。FileIt 会将您的回答填入机构自己的 PDF,并将其存入您保险库中该人员的文件夹。
FileIt 负责填写表格——不会代您归档或提交任何内容。请按照表格说明中规定的方式,将填写完成的表格交给索取方。
立即开始 IR833 Bright-line property sale information — 免费IR833 Bright-line property sale information:常见问题
新西兰的明线测试是什么?
一项规定:在规定期限内出售住宅房产所得的利润需要纳税。对于在 2024年7月1日或之后出售的房产,IR833 规定,如果明线结束日期距明线起始日期不超过 2 年,出售可能需要纳税。
我的自住房需要缴纳明线税吗?
通常不需要。表格说明了自住房排除规则——对于在 2024年7月1日或之后出售的房产,如果您在明线期间超过 50% 的时间将房产面积的超过 50% 用作自住房,则可适用该规则;但如果您在此前 2 年内使用过该规则两次,或经常买卖房产,则会受到限制。
哪些费用属于可扣除费用?
购买房产的费用(购买价格除外)以及资本性改良支出,例如增加一个新房间。维修和保养费用、私人费用,以及利息、地税和保险等出租费用,不应填入方框 8。
如果我出现了损失怎么办?
在方框 10 中填入损失并标注负号。表格说明不要将明线损失列入申报表;该损失只能抵销现在或未来年度另一套房产出售所得的净收入。
我可以在线填写 IR833 吗?
可以。FileIt 会引导您完成各项问题,进行表格所需的计算,并将您的答案打印到新西兰税务局(Inland Revenue)的官方 PDF 中。您也可以在 myIR 中将其作为申报表的一部分完成。
官方来源
- 由 Inland Revenue (Te Tari Taake) 发布的空白表格(PDF): https://www.ird.govt.nz/-/media/project/ir/home/documents/forms-and-guides/ir800---ir899/ir833/ir833-2025.pdf
- 官方说明和指南: https://www.ird.govt.nz/property/buying-and-selling-property
- 本页显示的版本:IR833 April 2025(检查于 2026-10-01)。
FileIt 与 Inland Revenue (Te Tari Taake) 或任何政府机构没有关联,也未获其认可。本页仅以一般性语言介绍该表格,不构成法律、税务或移民建议。请务必阅读官方说明,并确认您使用的是接收方认可的版本。 页面最后审核于 2026-10-01。