Qu’est-ce que 166 — Joint or individual taxation choice 2026 ?
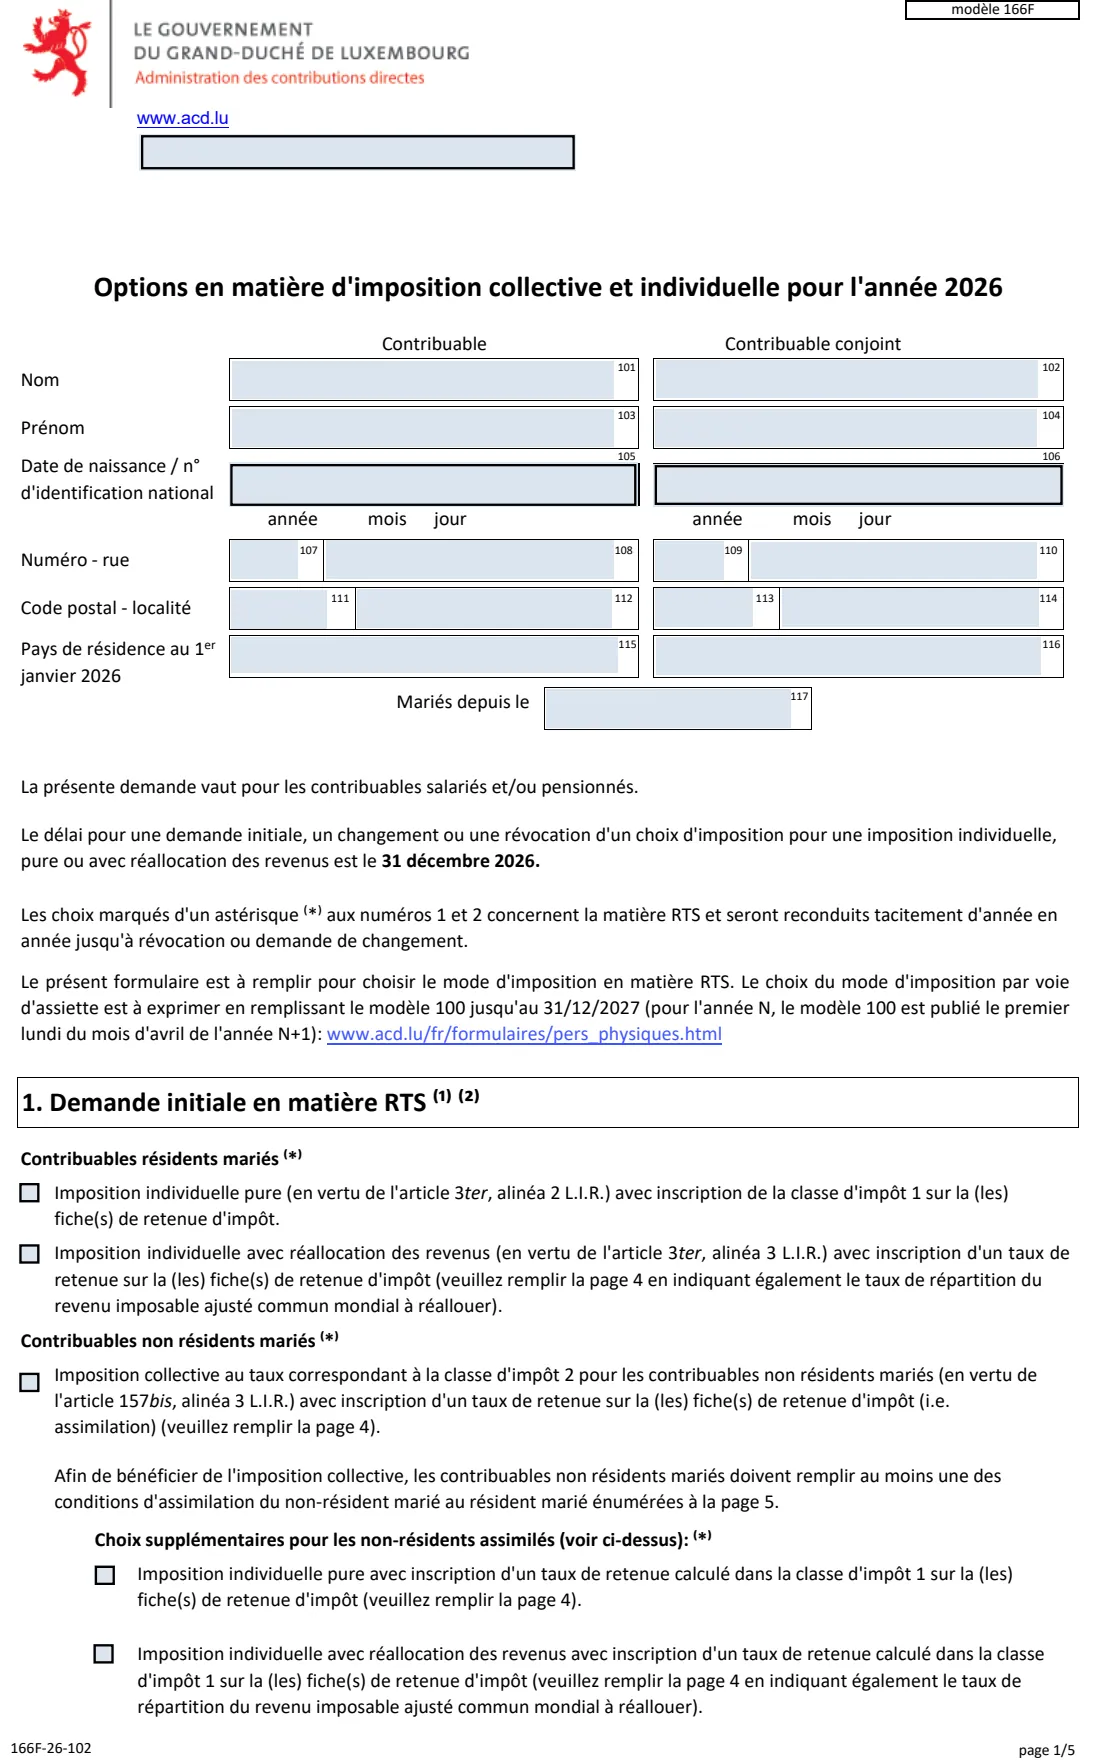
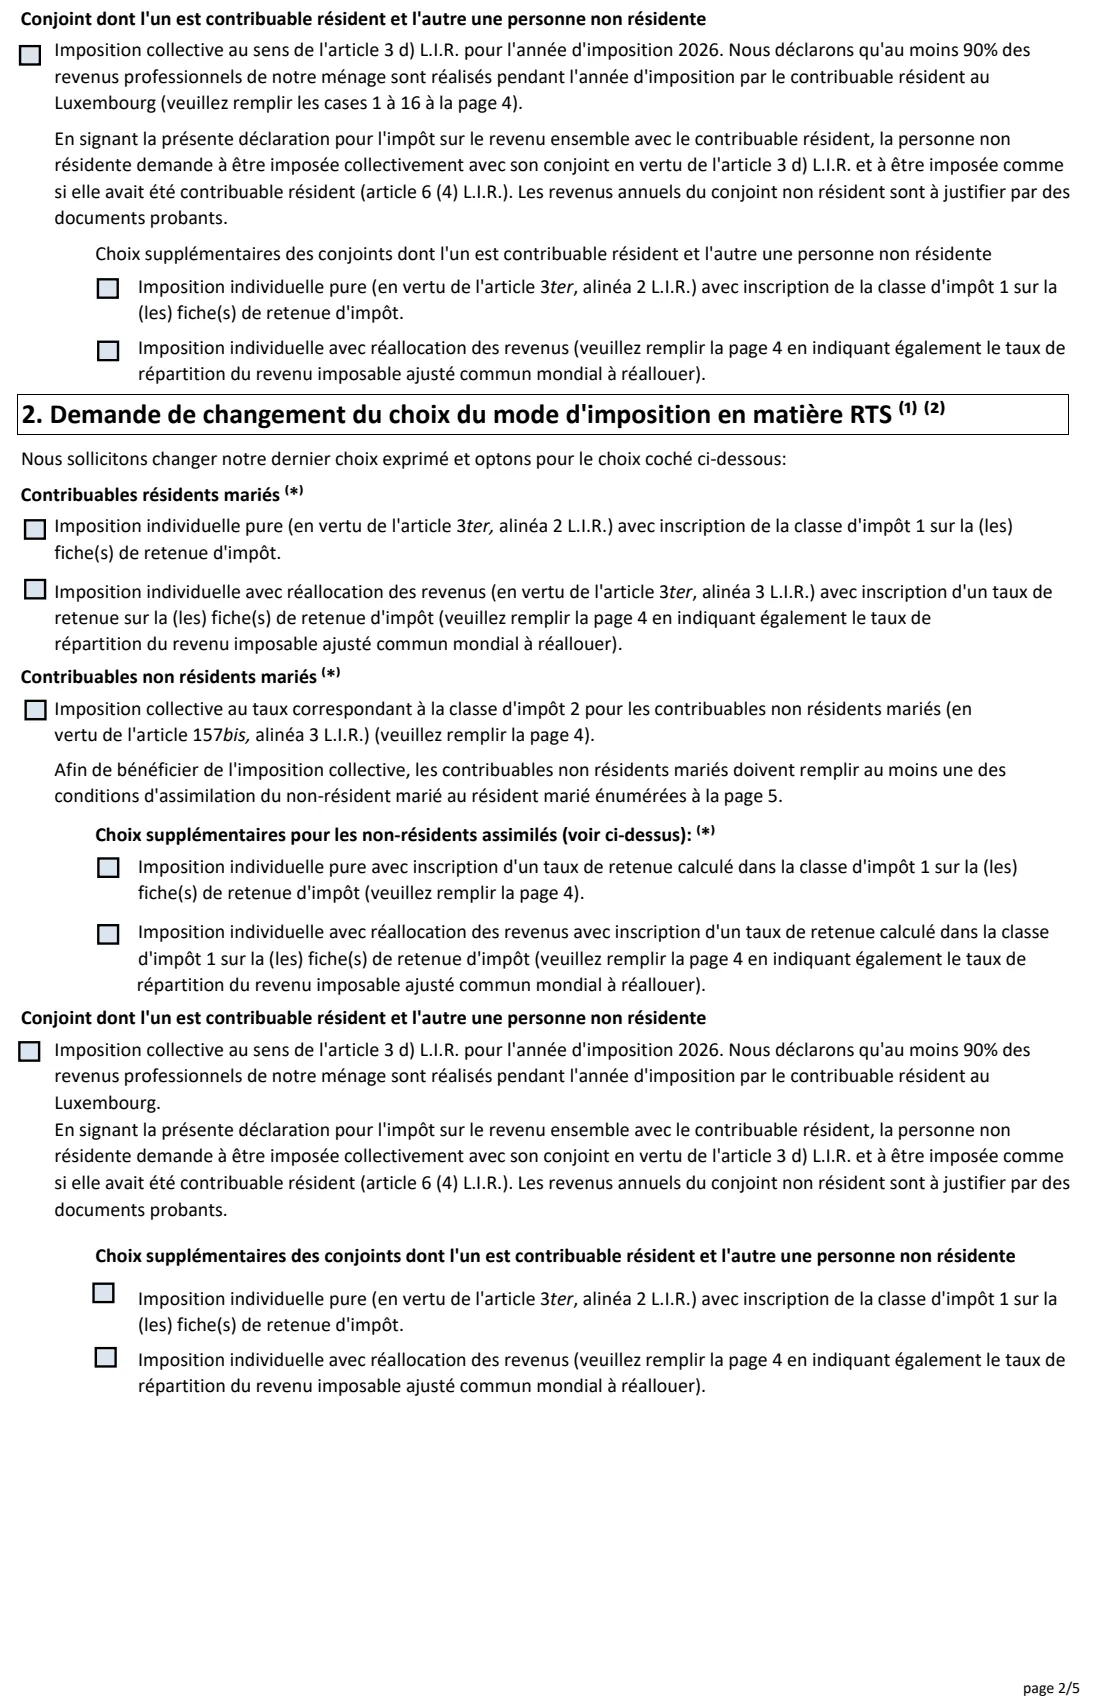
Au Luxembourg, les couples mariés qui sont tous deux résidents sont imposés collectivement (imposition collective) par défaut. Avec le modèle 166, Options en matière d'imposition collective et individuelle, un couple peut choisir à la place l'imposition individuelle pour l'impôt retenu sur les salaires et pensions (retenue d'impôt sur traitements et salaires, RTS). Il peut s'agir d'une imposition individuelle pure, avec la classe d'impôt 1 sur la fiche d'impôt de chaque époux, ou d'une imposition individuelle avec réallocation des revenus : un taux de retenue est inscrit sur les fiches d'impôt et le revenu commun du couple est réparti entre les époux selon les pourcentages qu'ils choisissent. Les couples non résidents qui remplissent une condition d'assimilation peuvent choisir l'imposition collective au taux de la classe 2, ou l'une des options d'imposition individuelle. Une personne résidente mariée à une personne non résidente peut demander l'imposition collective lorsqu'au moins 90 % des revenus professionnels du ménage sont gagnés par l'époux résident au Luxembourg.
Le même formulaire permet de modifier ou de révoquer un choix antérieur. Le formulaire indique que la date limite pour une première demande, une modification ou une révocation pour 2026 est le 31 décembre 2026, et que les choix marqués d'un (*) se poursuivent d'année en année jusqu'à leur révocation ou leur modification. Il s'applique aux salariés et aux pensionnés. Le choix pour l'imposition définitive est effectué séparément, dans la déclaration d'impôt (modèle 100).
FileIt vous demande d'abord quelle est votre situation, puis n'affiche que les options qui s'y appliquent, afin que la bonne case soit cochée. Pour la page 4, il additionne les cases grises selon les propres formules du formulaire et imprime chaque montant au format ACD 1.234,56. Le PDF final est enregistré dans votre coffre-fort. Vous le signez et l'envoyez vous-mêmes. FileIt ne l'envoie jamais.
- Délivré par
- Administration des contributions directes (ACD)
- Qui le remplit
- Les couples mariés qui sont salariés ou pensionnés
- Date limite
- 31 décembre 2026 (comme indiqué sur le formulaire)
- Signatures
- Les deux époux (une seule suffit pour une révocation)
- Pages
- 5 (en français)
- Édition
- Modèle 166 F 2026 (166F-26-102)
Qui doit remplir 166 — Joint or individual taxation choice 2026 ?
- Les couples mariés résidents qui souhaitent l'imposition individuelle au lieu de l'imposition collective par défaut, pure ou avec réallocation des revenus.
- Les couples mariés non résidents qui remplissent au moins une condition d'assimilation et souhaitent l'imposition collective au taux de la classe 2, ou une option d'imposition individuelle.
- Une personne résidente du Luxembourg mariée à une personne non résidente, lorsque la personne résidente gagne au moins 90 % des revenus professionnels du ménage au Luxembourg et que le couple souhaite l'imposition collective.
- Les couples qui souhaitent modifier ou révoquer un choix effectué précédemment.
- Ne concerne pas les partenaires enregistrés : la note de bas de page du formulaire indique que les choix RTS ne s'appliquent pas aux partenaires, ni aux contribuables dont les seuls revenus ne sont pas soumis à la retenue sur les salaires et pensions.
Quand utiliser 166 — Joint or individual taxation choice 2026
- Au plus tard le 31 décembre 2026 pour une première demande, une modification ou une révocation pour 2026, comme l'indique le formulaire.
- Lorsque vous vous mariez, ou lorsque votre situation change suffisamment pour qu'une autre option vous convienne mieux.
- Il n'est pas nécessaire de le déposer à nouveau chaque année pour conserver un choix marqué d'un (*) : il se poursuit jusqu'à sa modification ou sa révocation.
Ce qu’il vous faut avant de commencer
- Les noms, dates de naissance ou numéros d'identification nationaux à 13 chiffres (matricule), ainsi que les adresses des deux époux.
- Le pays de résidence de chaque époux au 1er janvier 2026 et la date du mariage.
- Votre bureau d'imposition RTS (facultatif). FileIt imprime l'adresse indiquée sur le formulaire lui-même.
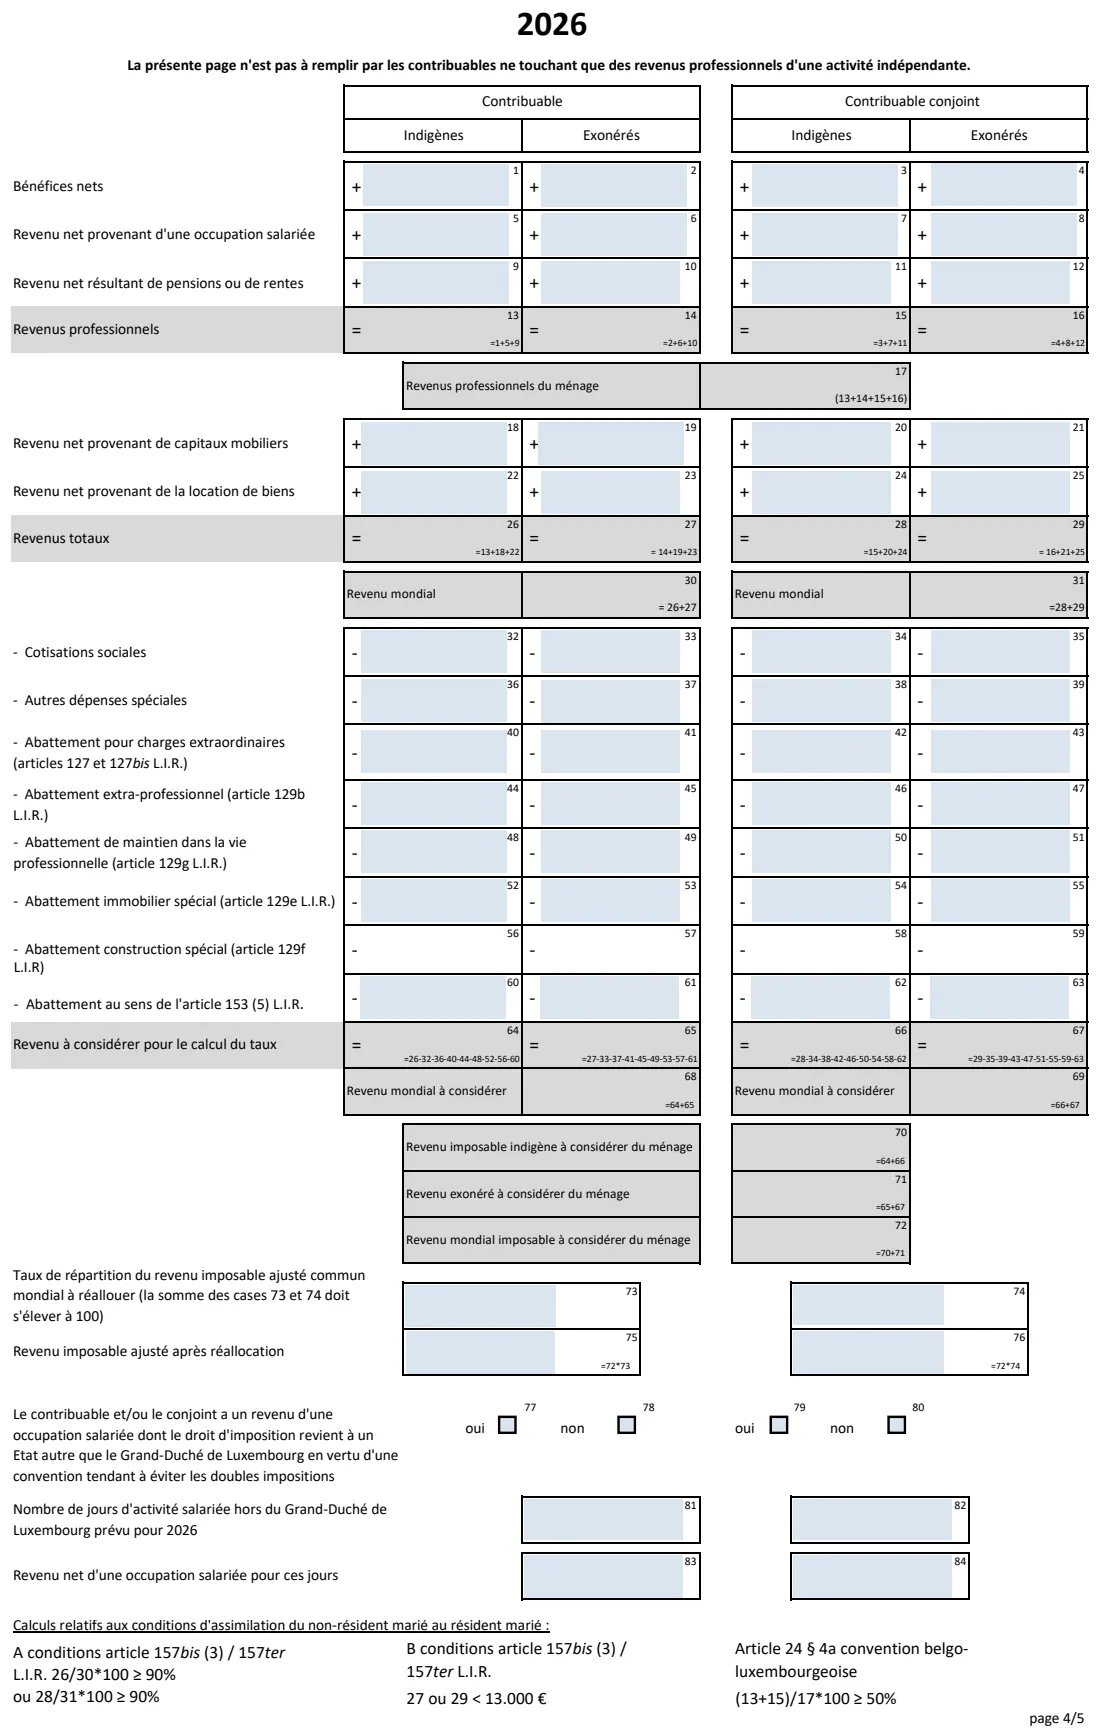
- Pour les options marquées « veuillez remplir la page 4 » : le revenu net prévu de chaque époux pour 2026, par type de revenu, réparti entre les revenus imposables au Luxembourg (indigènes) et les revenus exonérés, ainsi que les déductions telles que les cotisations de sécurité sociale et les dépenses spéciales.
- Pour la réallocation : le pourcentage du revenu commun attribué à chaque époux (les deux pourcentages doivent totaliser 100).
- Si des revenus d'un emploi exercé à l'étranger sont concernés : le nombre de jours travaillés hors du Luxembourg et la rémunération nette correspondant à ces jours.
Contenu de 166 — Joint or individual taxation choice 2026
L’édition 2026 comporte 5 pages. FileIt le demande en 6 parties, et il est signé par Taxpayer (contribuable) et Spouse (contribuable conjoint) :
- Tax office (bureau RTS)Taxpayer (contribuable)
- The taxpayer (contribuable)Taxpayer (contribuable)
- The spouse (contribuable conjoint)Spouse (contribuable conjoint)
- Your choice (parts 1, 2 and 3)Taxpayer (contribuable)
- Page 4 — your income for 2026Taxpayer (contribuable)
- SignatureTaxpayer (contribuable)
Comment remplir 166 — Joint or individual taxation choice 2026, étape par étape
1 Identité (page 1)
Nom et prénom de chaque époux (cases 101 à 104), date de naissance ou numéro d'identification national (105 et 106), adresse (107 à 114), pays de résidence au 1er janvier 2026 (115 et 116), et date du mariage (117).
2 1. Première demande (Demande initiale)
Cochez une option correspondant à votre situation. Les couples résidents choisissent l'imposition individuelle pure (classe 1 sur chaque fiche d'impôt) ou l'imposition individuelle avec réallocation. Les couples non résidents choisissent l'imposition collective au taux de la classe 2, qui nécessite de remplir l'une des conditions d'assimilation de la page 5, ou, en tant que non-résidents assimilés, l'une des deux options d'imposition individuelle. Pour une personne résidente mariée à une personne non résidente, l'imposition collective nécessite la déclaration des 90 % et les cases 1 à 16 de la page 4 ; les options d'imposition individuelle sont également disponibles.
3 2. Modification du choix (Demande de changement)
Les mêmes options que dans la partie 1, pour remplacer le choix effectué précédemment. Ne cochez qu'une seule option.
4 3. Révocation (Demande de révocation)
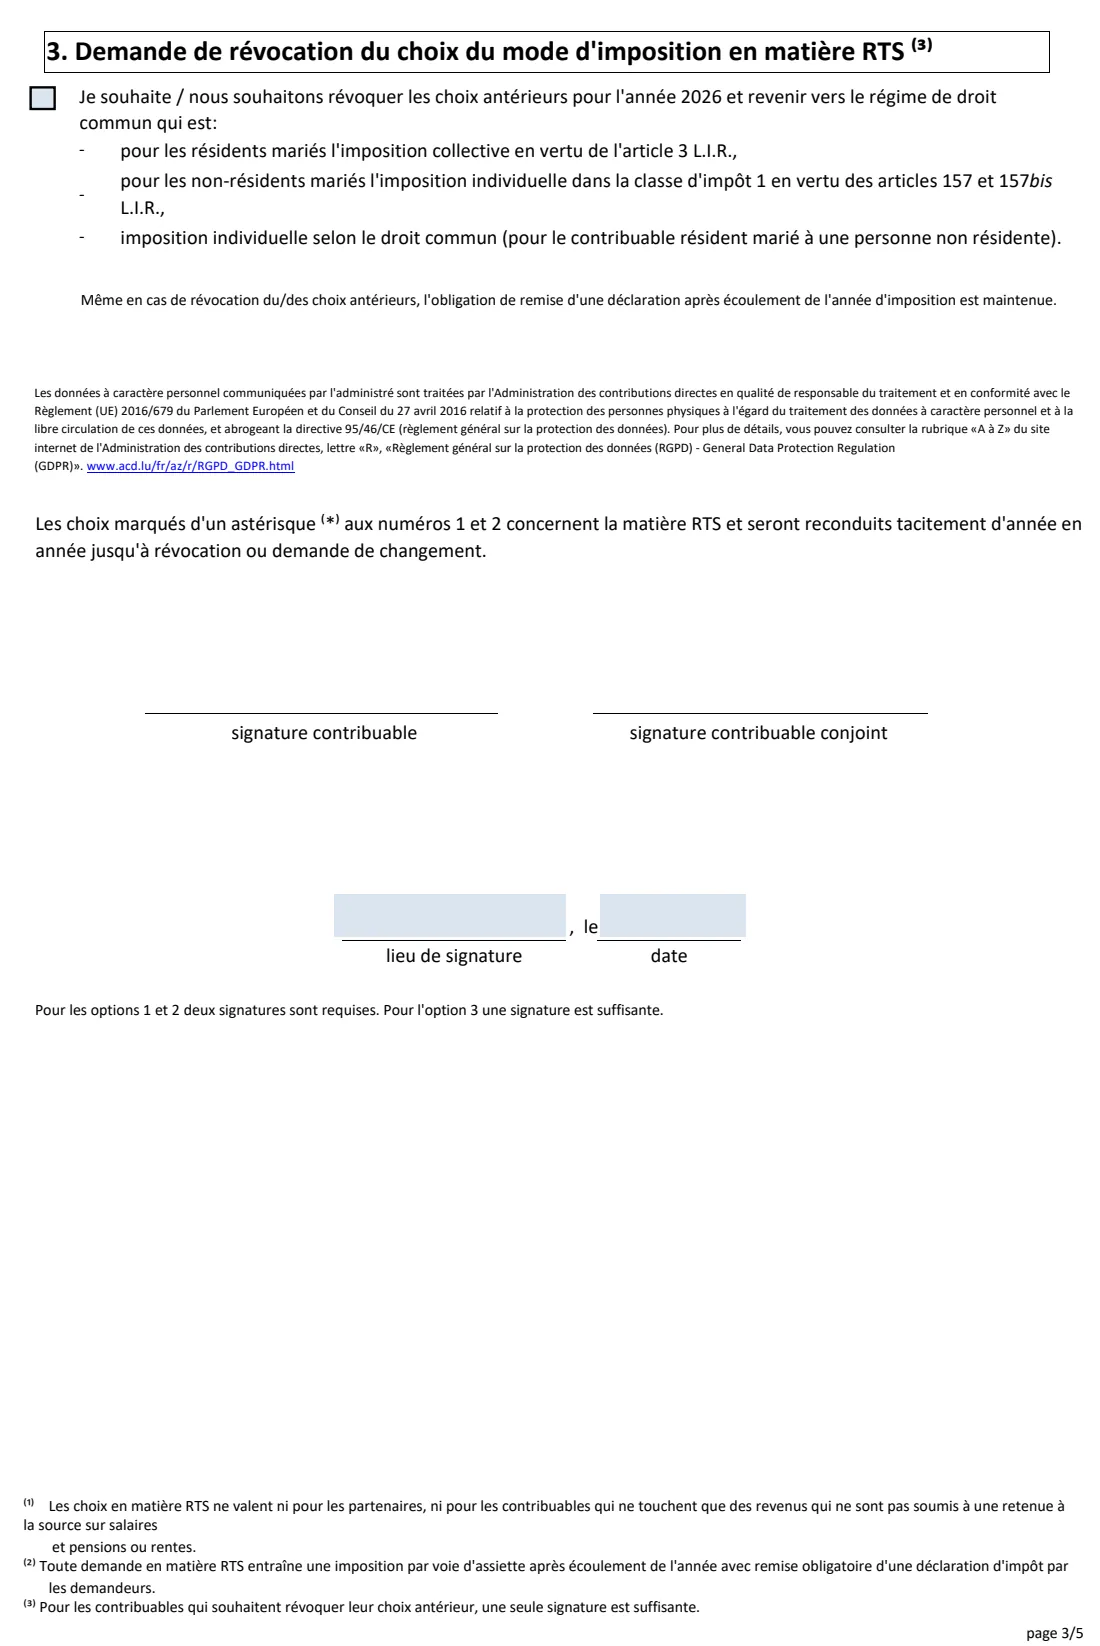
Revenez à la règle par défaut pour 2026 : imposition collective pour les couples résidents, imposition individuelle en classe 1 pour les couples non résidents, et imposition individuelle selon les règles générales pour une personne résidente mariée à une personne non résidente. Vous devez tout de même déposer une déclaration d'impôt après la fin de l'année.
5 Page 4 : revenus pour 2026
Pour chaque époux, dans deux colonnes (revenus luxembourgeois et revenus exonérés) : bénéfices nets, revenus professionnels, pensions, revenus de placements et revenus locatifs, puis huit catégories de déductions. Les cases grises présentent les totaux : revenus professionnels (13 à 17), revenus totaux (26 à 29), revenus mondiaux (30, 31), revenus pris en compte pour le taux (64 à 67) et totaux du ménage (68 à 72). En cas de réallocation, indiquez la répartition dans les cases 73 et 74 ; les cases 75 et 76 indiquent la part de chaque époux. La page 5 explique comment ces cases permettent de déterminer si les non-résidents remplissent les conditions d'assimilation.
6 Signature (page 3)
Indiquez le lieu et la date, puis les deux époux signent. Pour une révocation, une seule signature suffit.
Erreurs fréquentes à éviter
- Cocher plusieurs options. Chaque partie présente des choix alternatifs : n'en cochez qu'un.
- Choisir une option marquée « veuillez remplir la page 4 » et laisser la page 4 vide.
- Indiquer dans les cases 73 et 74 des pourcentages de réallocation dont le total n'est pas égal à 100.
- Faire signer un seul époux pour une première demande ou une modification. Les options 1 et 2 nécessitent les deux signatures.
- Utiliser le formulaire en tant que partenaires enregistrés. La note de bas de page indique que les choix RTS ne s'appliquent pas aux partenaires.
- Ne pas respecter la date limite du 31 décembre 2026 indiquée sur le formulaire.
Après l’avoir rempli
Les deux époux signent la page 3, puis envoient le formulaire à l'ACD. Guichet.lu décrit également l'envoi de la demande en ligne via MyGuichet.lu.
La classe ou le taux d'imposition choisi apparaît sur vos fiches de retenue d'impôt, que vos employeurs ou caisses de pension appliquent.
Le formulaire indique que toute demande RTS entraîne une imposition après la fin de l'année, avec une déclaration d'impôt obligatoire (modèle 100), dans laquelle le choix pour l'imposition est effectué.
FileIt conserve le PDF rempli dans votre coffre-fort, afin que vous puissiez vérifier plus tard l'option choisie.
Remplissez 166 — Joint or individual taxation choice 2026 en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 170 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Administration des contributions directes (ACD) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort. Signez-le ou envoyez-le pour signature électronique.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez 166 — Joint or individual taxation choice 2026 maintenant — c’est gratuit166 — Joint or individual taxation choice 2026 : questions fréquentes
Quelle est la différence entre l'imposition individuelle pure et la réallocation ?
Avec l'imposition individuelle pure, chaque époux est imposé sur ses propres revenus dans la classe d'impôt 1. Avec la réallocation, le revenu mondial imposable ajusté et commun du couple est réparti entre les époux selon les pourcentages que vous indiquez dans les cases 73 et 74, et un taux de retenue est inscrit sur les fiches d'impôt.
Quelle est la date limite ?
Le formulaire indique que la date limite pour une première demande, une modification ou une révocation d'un choix d'imposition individuelle est le 31 décembre 2026.
Devons-nous le déposer chaque année ?
Non. Le formulaire indique que les choix marqués d'un (*) dans les parties 1 et 2 se poursuivent d'année en année jusqu'à leur révocation ou leur modification.
Nous sommes tous les deux non résidents. Pouvons-nous être imposés collectivement ?
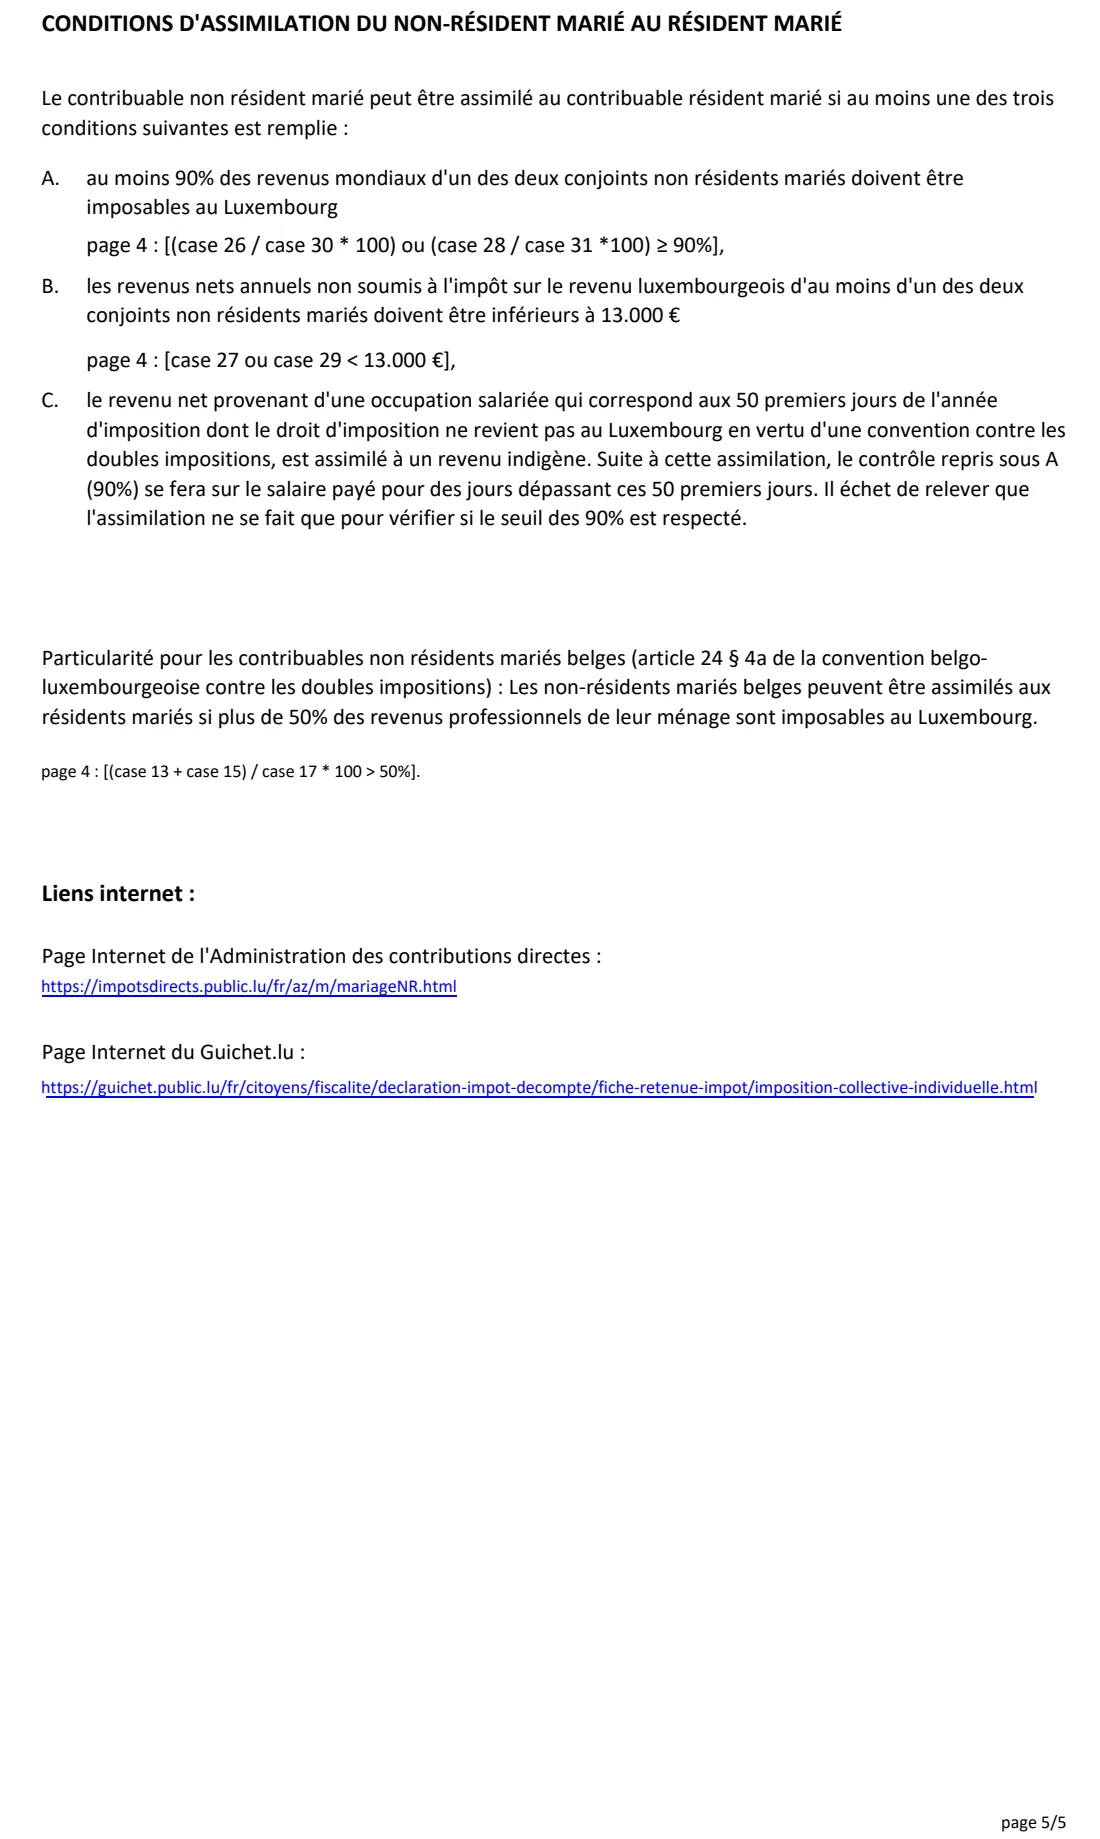
Seulement si vous remplissez au moins une condition d'assimilation de la page 5. Par exemple, au moins 90 % des revenus mondiaux de l'un des époux sont imposables au Luxembourg, ou les revenus de l'un des époux qui ne sont pas imposés au Luxembourg sont inférieurs à 13 000 euros. Les résidents belges bénéficient d'une règle spéciale de 50 % en vertu de la convention fiscale entre la Belgique et le Luxembourg.
Ce formulaire remplace-t-il la déclaration d'impôt ?
Non. Il détermine la retenue sur les salaires et pensions. Le formulaire indique que toute demande RTS entraîne une déclaration d'impôt obligatoire après la fin de l'année, dans laquelle le choix pour l'imposition est effectué sur le modèle 100.
Les partenaires enregistrés peuvent-ils l'utiliser ?
Non. La note de bas de page du formulaire indique que les choix RTS ne s'appliquent pas aux partenaires.
Sources officielles
- Formulaire vierge (PDF), publié par Administration des contributions directes (ACD) : https://impotsdirects.public.lu/dam-assets/fr/formulaires/fiches_d_impot/2026/166f-2026.pdf
- Instructions et conseils officiels : https://guichet.public.lu/fr/citoyens/fiscalite/declaration-impot-decompte/fiche-retenue-impot/imposition-collective-individuelle.html
- Édition affichée sur cette page : Modèle 166 F, 2026 (166F-26-102) (vérifiée le 2026-09-28).
FileIt n'est ni affilié à Administration des contributions directes (ACD) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-28.