Qu’est-ce que 163 R — Annual tax adjustment 2025 ?
Au Luxembourg, l'impôt sur les salaires et les pensions est retenu à la source selon votre fiche de retenue d'impôt. De nombreuses déductions et de nombreux crédits ne peuvent pas y être pris en compte : primes d'assurance, intérêts d'emprunt, épargne-pension, cotisations d'épargne-logement, dons, charges extraordinaires comme les frais médicaux ou de garde d'enfants, ou frais de déplacement entre plusieurs lieux de travail. Le décompte annuel, modèle 163 R F, est la demande (demande de régularisation) qui invite l'Administration des contributions directes (ACD) à recalculer avec ces éléments votre impôt retenu en 2025 et à vous rembourser ce qui a été retenu en trop.
Il est réservé aux salariés et pensionnés résidents qui ont vécu au Luxembourg pendant une partie ou la totalité de 2025 et qui ne sont pas soumis à une imposition par voie de déclaration d'impôt. Les personnes qui, par exemple, ont choisi l'imposition individuelle en couple, les partenaires demandant une imposition collective ou les personnes mariées résidentes dont le conjoint non-résident demande une imposition collective doivent déposer la déclaration d'impôt (modèle 100) à la place. Les non-résidents utilisent le modèle 163 NR. La date limite imprimée sur le formulaire et sur la page des formulaires de l'ACD est le 31 décembre 2026.
FileIt vous guide à travers les six pages en anglais, avec les intitulés des cases en français à côté. Il n'active que les parties dont vous avez besoin et imprime chaque montant au format 1.234,56 de l'ACD. Il additionne les cases prises en compte dans les propres formules du formulaire (comme 451, 536 et 561) et renseigne les plafonds ainsi que le forfait minimum. Le PDF terminé est enregistré dans votre coffre-fort. Vous le signez et le remettez vous-même. FileIt ne l'envoie jamais.
- Émis par
- Administration des contributions directes (ACD)
- Qui le remplit
- Salariés et pensionnés résidents non soumis à une imposition par voie de déclaration
- Année fiscale
- 2025
- Date limite
- 31 décembre 2026
- Signatures
- Vous et votre conjoint si vous êtes imposés collectivement
- Pages
- 6 (en français)
- Édition
- 163RF-25-101
Qui doit remplir 163 R — Annual tax adjustment 2025 ?
- Les salariés et pensionnés résidents qui ont payé en 2025 des primes d'assurance, des intérêts sur un prêt à la consommation, des cotisations d'épargne-pension ou d'épargne-logement, ou des dons et souhaitent les déduire.
- Les personnes ayant des charges extraordinaires : frais médicaux, invalidité, aide ménagère, soins ou garde d'enfants, ou soutien à des enfants qui ne vivent pas avec elles.
- Les parents demandant la réduction d'impôt pour enfant sous forme de remboursement, le crédit d'impôt pour parent isolé (CIM) ou le bonus pour enfant.
- Les salariés ayant travaillé dans plusieurs lieux de travail ou ayant déménagé et souhaitant faire recalculer leur forfait pour frais de déplacement.
- Les salariés demandant le crédit d'impôt pour heures supplémentaires (CIHS).
- Ne concerne pas les contribuables qui doivent déposer une déclaration d'impôt (modèle 100), ni les non-résidents, qui utilisent le modèle 163 NR.
Quand utiliser 163 R — Annual tax adjustment 2025
- Après la fin de 2025, dès que vous disposez de vos certificats annuels de salaire ou de pension.
- Au plus tard le 31 décembre 2026, date limite pour un décompte 2025 imprimée sur le formulaire.
- Une fois par année fiscale : le formulaire couvre la période du 1er janvier au 31 décembre 2025.
Ce qu’il vous faut avant de commencer
- Votre numéro d'identification national (matricule), votre adresse et toute adresse où vous avez résidé avant en 2025, avec les dates correspondantes.
- Une copie de chaque certificat annuel de salaire ou de pension pour 2025, à joindre.
- Les informations concernant votre conjoint et ses activités, si vous êtes mariés et imposés collectivement.
- Les noms et matricules de vos enfants, ainsi que les éventuelles allocations qu'ils ont reçues.
- Les justificatifs de ce que vous avez payé en 2025 : primes d'assurance, intérêts d'emprunt (et toute bonification d'intérêts), cotisations d'épargne-pension (111bis / 111ter) et d'épargne-logement, cotisations de sécurité sociale et dons.
- Pour les charges extraordinaires : les montants et les détails, le certificat médical d'invalidité, ainsi que les sommes payées pour l'aide ménagère ou la garde d'enfants.
- Pour les frais de déplacement : les communes où vous avez travaillé, les périodes et le nombre de jours par semaine ou par mois.
Contenu de 163 R — Annual tax adjustment 2025
L’édition 2025 comporte 6 pages. FileIt le demande en 29 parties, et il est signé par Taxpayer (contribuable) et Spouse (contribuable conjoint) :
- Tax office (bureau RTS)Taxpayer (contribuable)
- Signalétique — the taxpayer (contribuable)Taxpayer (contribuable)
- Previous address in 2025 (ancien domicile)Taxpayer (contribuable)
- État civil — civil statusTaxpayer (contribuable)
- Activités — salaries, pensions and other periods in 2025 (page 3)Taxpayer (contribuable)
- Contribuable conjoint — your spouse (married, taxed jointly)Spouse (contribuable conjoint)
- Tax identification number abroad (NIF)Taxpayer (contribuable)
- 1. Children in your household (modérations d'impôt pour enfants)Taxpayer (contribuable)
- 3. Single-parent tax credit (crédit d'impôt monoparental — CIM)Taxpayer (contribuable)
- 4. Child tax bonus — child who left the reduction in 2023 or 2024 (231)Taxpayer (contribuable)
- 4. Child tax bonus — children in alternating residence (240)Taxpayer (contribuable)
- 4.a Travel expenses: several workplaces (frais de déplacement — FD)Taxpayer (contribuable)
- 4.a Travel expenses: the spouse's workplacesSpouse (contribuable conjoint)
- 5. Extra-professional allowance (abattement extra-professionnel)Taxpayer (contribuable)
- Special expenses A. Annuities and permanent charges (arrérages de rentes)Taxpayer (contribuable)
- Special expenses B. a) Debit interest on consumer loans (intérêts débiteurs)Taxpayer (contribuable)
- Special expenses B. b) Insurance premiums (primes d'assurance)Taxpayer (contribuable)
- Special expenses C. Personal social security contributionsTaxpayer (contribuable)
- Special expenses D. Old-age provision (prévoyance-vieillesse)Taxpayer (contribuable)
- Special expenses E. Home-savings contracts (épargne-logement)Taxpayer (contribuable)
- 2. Special expenses outside the lump-sum minimum (DS2)Taxpayer (contribuable)
- C. Gifts (libéralités)Taxpayer (contribuable)
- Special expenses — totals (worked out by FileIt)Taxpayer (contribuable)
- Extraordinary charges (charges extraordinaires — CE, article 127 L.I.R.)Taxpayer (contribuable)
- Lump-sum allowance: invalidity and infirmity (606)Taxpayer (contribuable)
- Lump-sum allowance: domestic help, care and childcare (610)Taxpayer (contribuable)
- Children not in your household (615)Taxpayer (contribuable)
- Overtime tax credit (crédit d'impôt heures supplémentaires — CIHS)Taxpayer (contribuable)
- Signature(s)Taxpayer (contribuable)
Comment remplir 163 R — Annual tax adjustment 2025, étape par étape
1 Page 1 : Signalétique, état civil et NIF
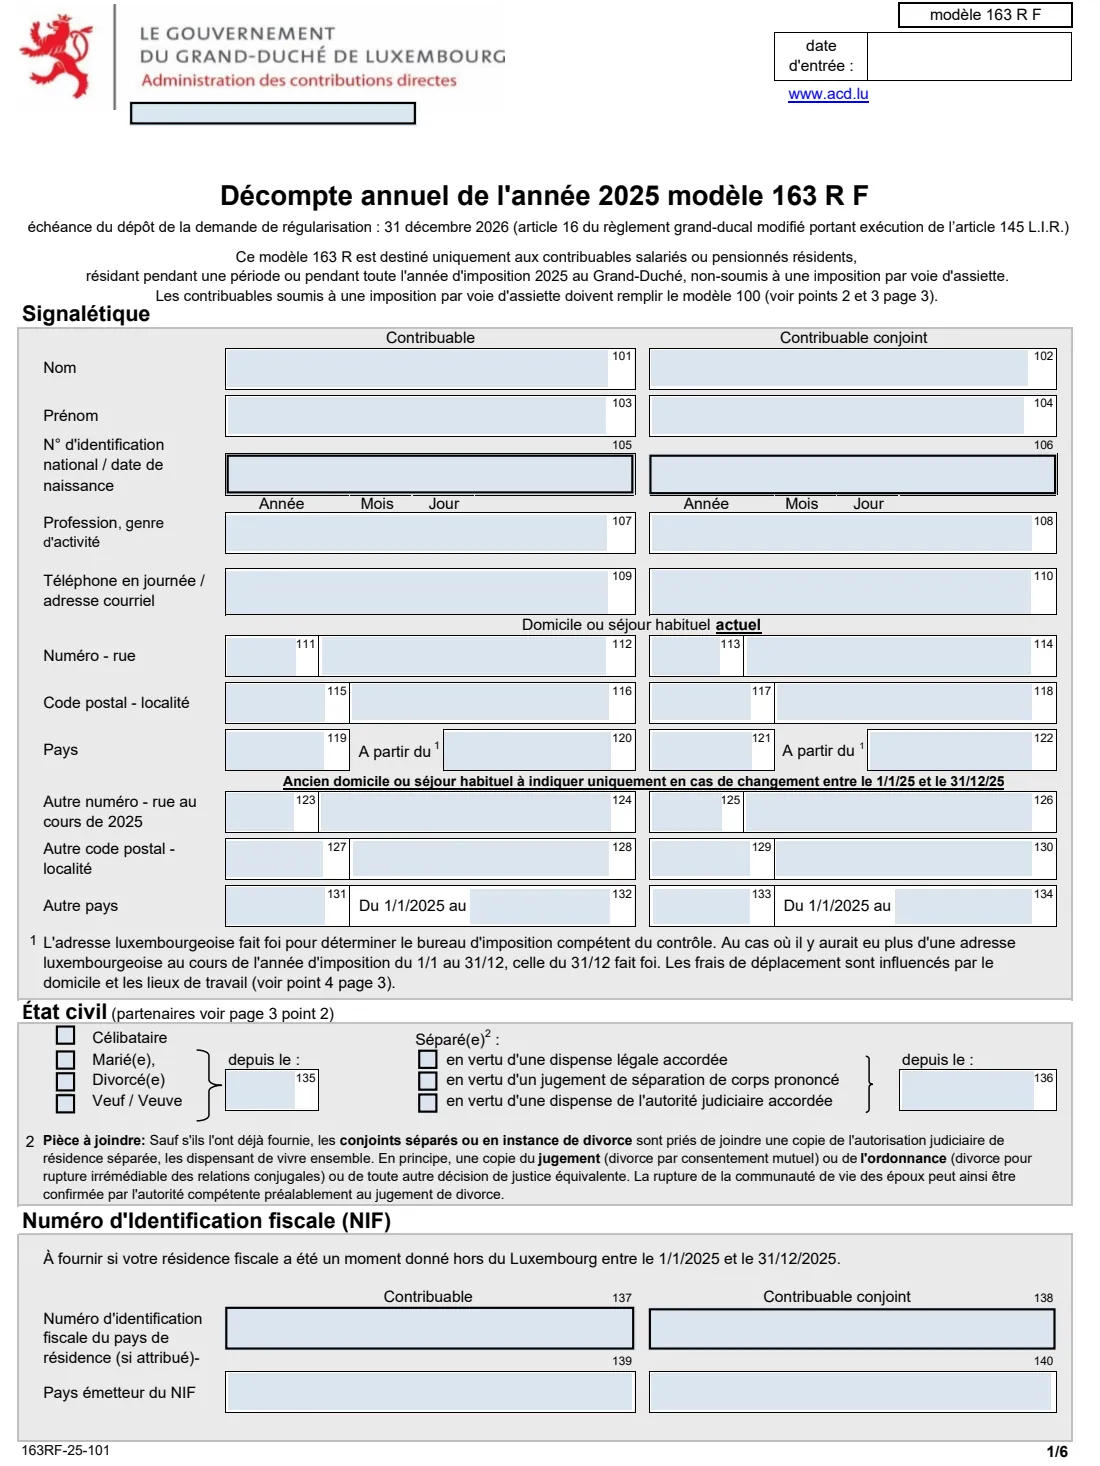
Noms, numéros d'identification nationaux, profession, coordonnées et adresse actuelle pour vous et votre conjoint (cases 101 à 122), éventuelle adresse précédente en 2025 (123 à 134), état civil et séparation (135, 136), ainsi qu'un numéro fiscal étranger si votre résidence fiscale se trouvait à l'étranger à un moment quelconque en 2025 (137 à 140).
2 Page 2 : Enfants
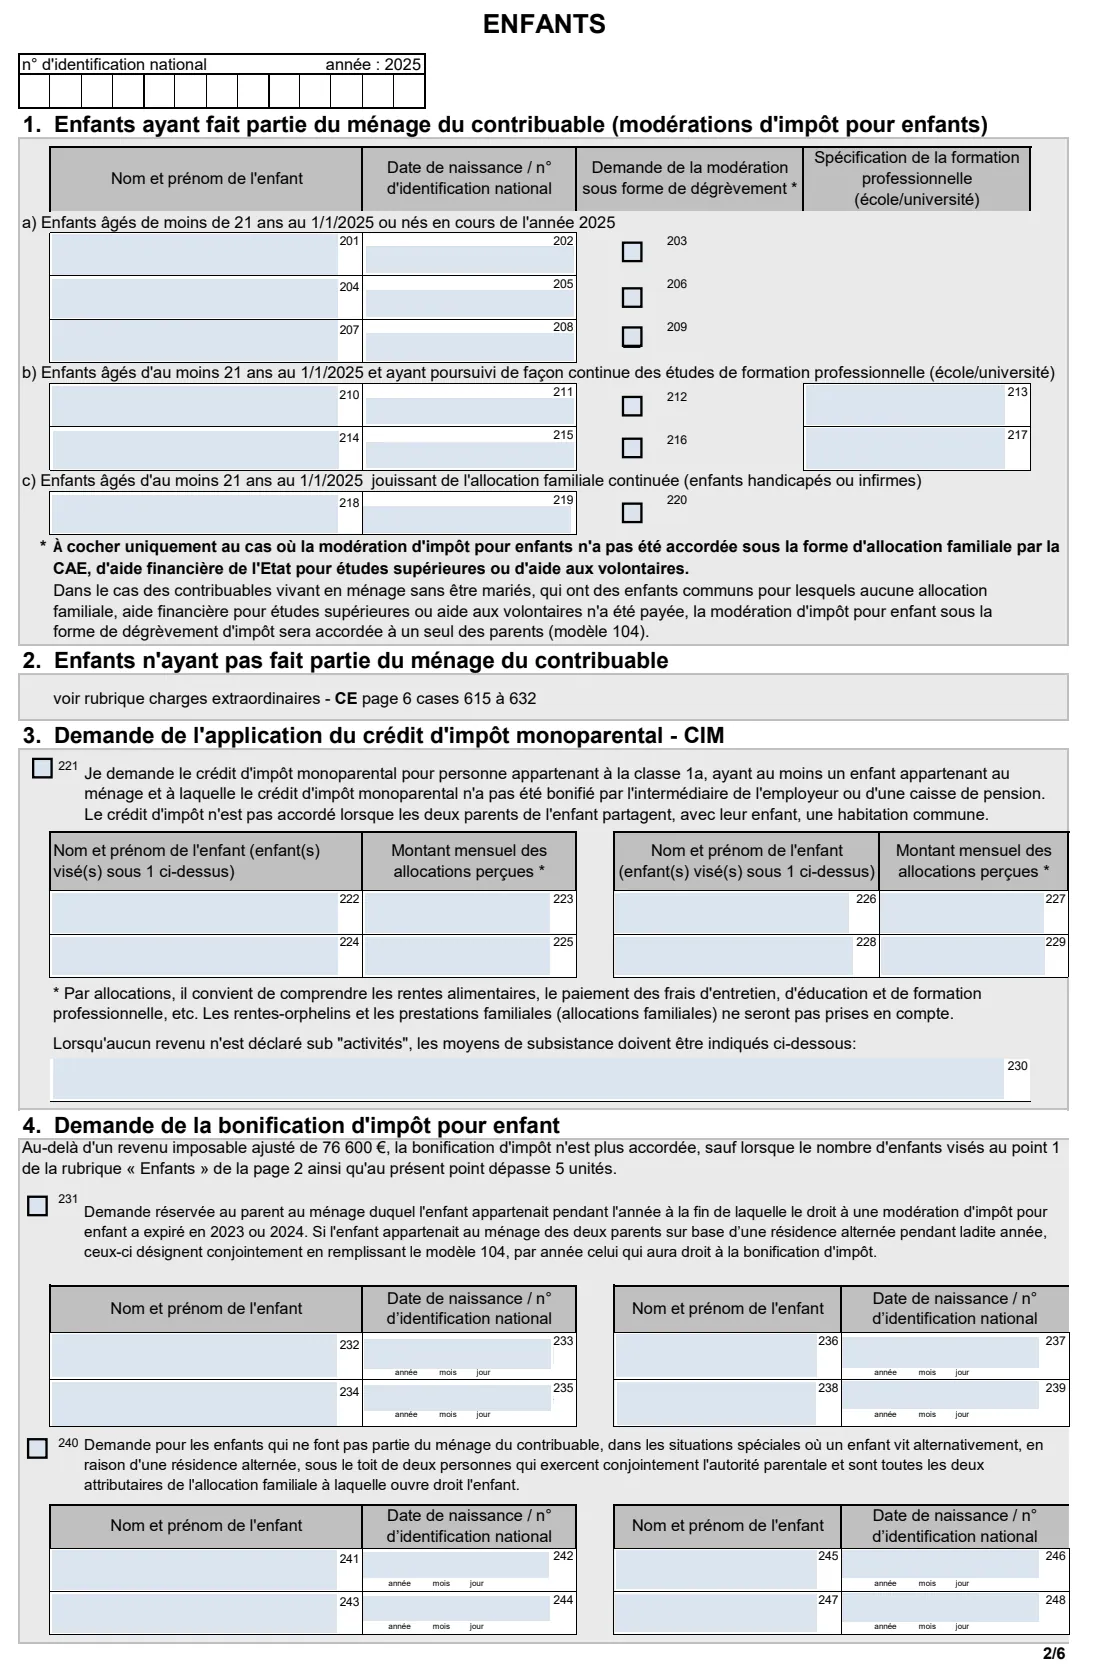
Enfants de votre ménage (201 à 220), avec une case permettant de demander la réduction d'impôt pour enfant sous forme de remboursement lorsqu'elle n'a pas été accordée sous forme d'allocation familiale. Le crédit d'impôt pour parent isolé (221 à 230) concerne la classe d'impôt 1a. Le bonus pour enfant (231 à 248) concerne les enfants dont le droit à la réduction d'impôt pour enfant a pris fin en 2023 ou 2024, ainsi que les enfants en résidence alternée.
3 Page 3 : Activités, déplacements et allocation extraprofessionnelle
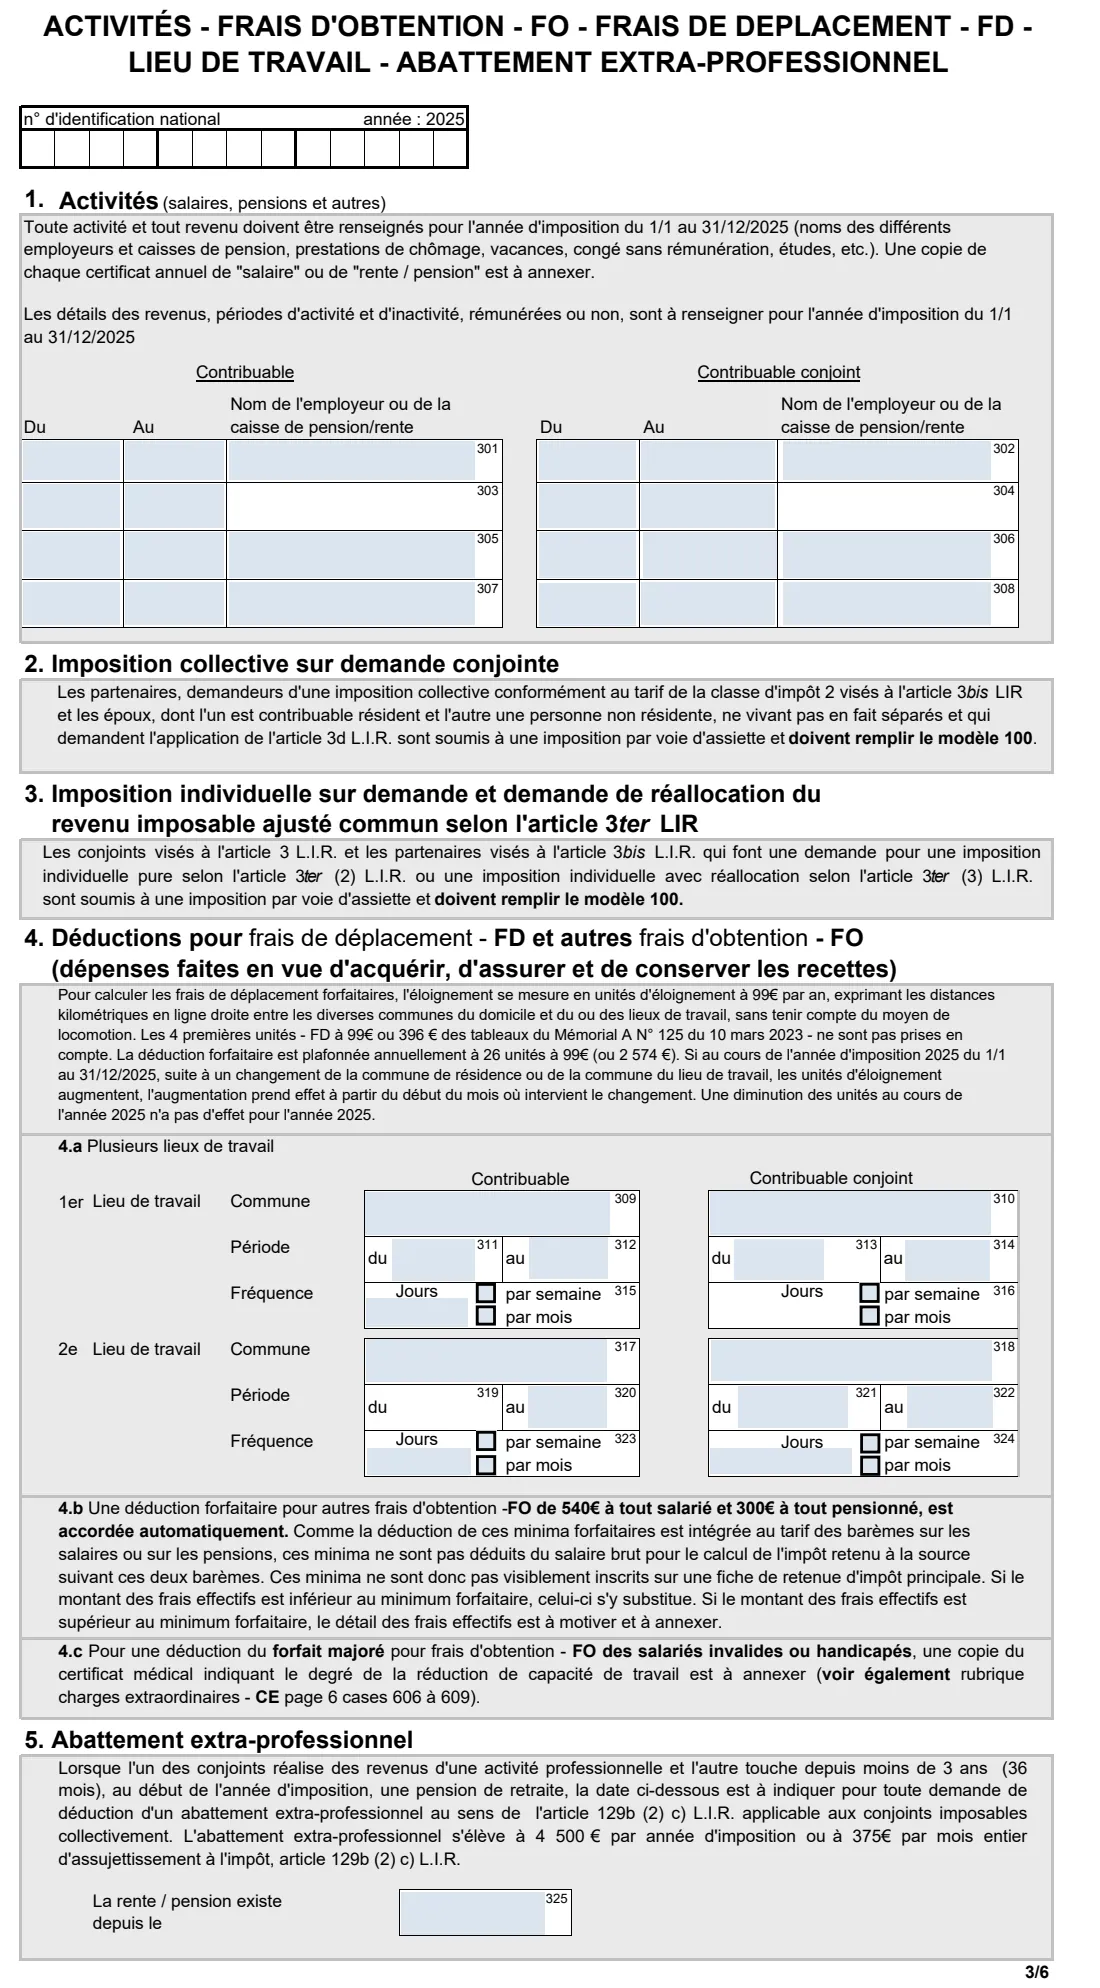
Chaque employeur, caisse de pension et période en 2025, y compris le chômage, les congés sans solde et les études (301 à 308). Plusieurs lieux de travail pour les frais de déplacement (309 à 324). La date de début de la pension du conjoint, pour l'allocation extraprofessionnelle (325).
4 Page 4 : Dépenses spéciales couvertes par le minimum
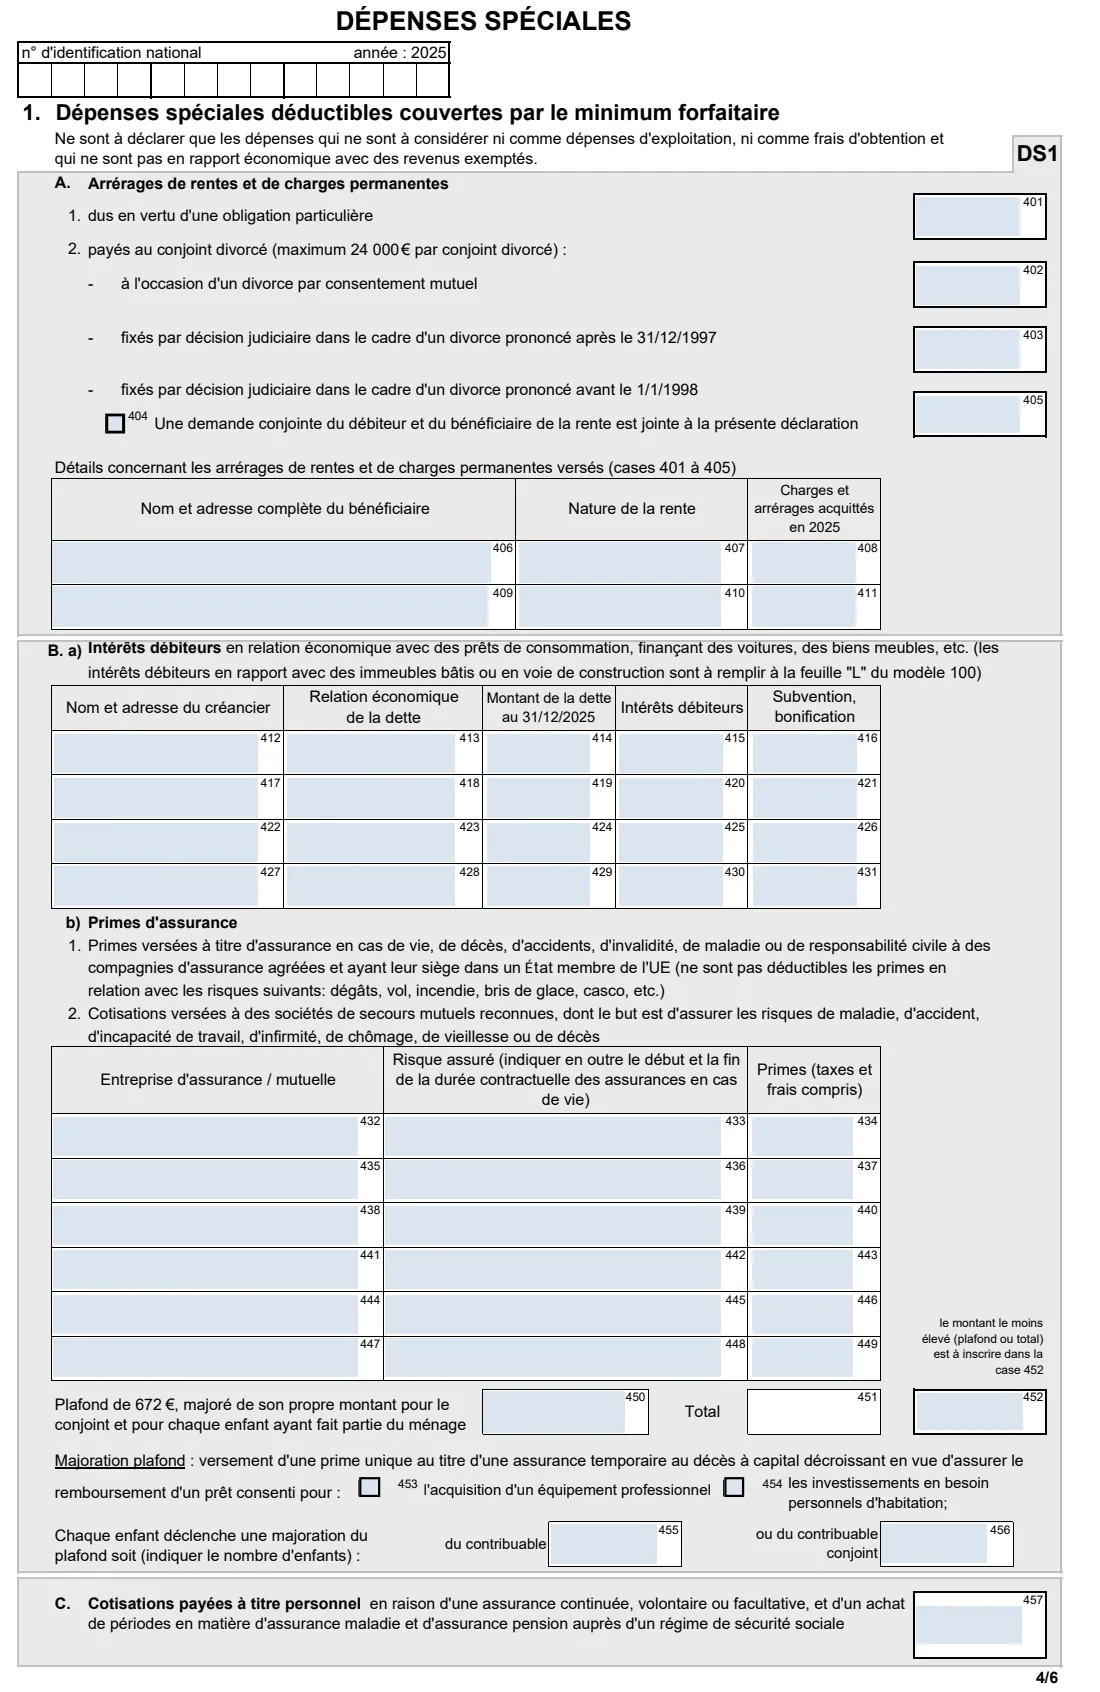
Rentes et charges permanentes (401 à 411), intérêts de prêts à la consommation (412 à 431) et primes d'assurance (432 à 449), avec le plafond de €672 augmenté pour le conjoint et chaque enfant (450 à 456), ainsi que les cotisations personnelles de sécurité sociale (457).
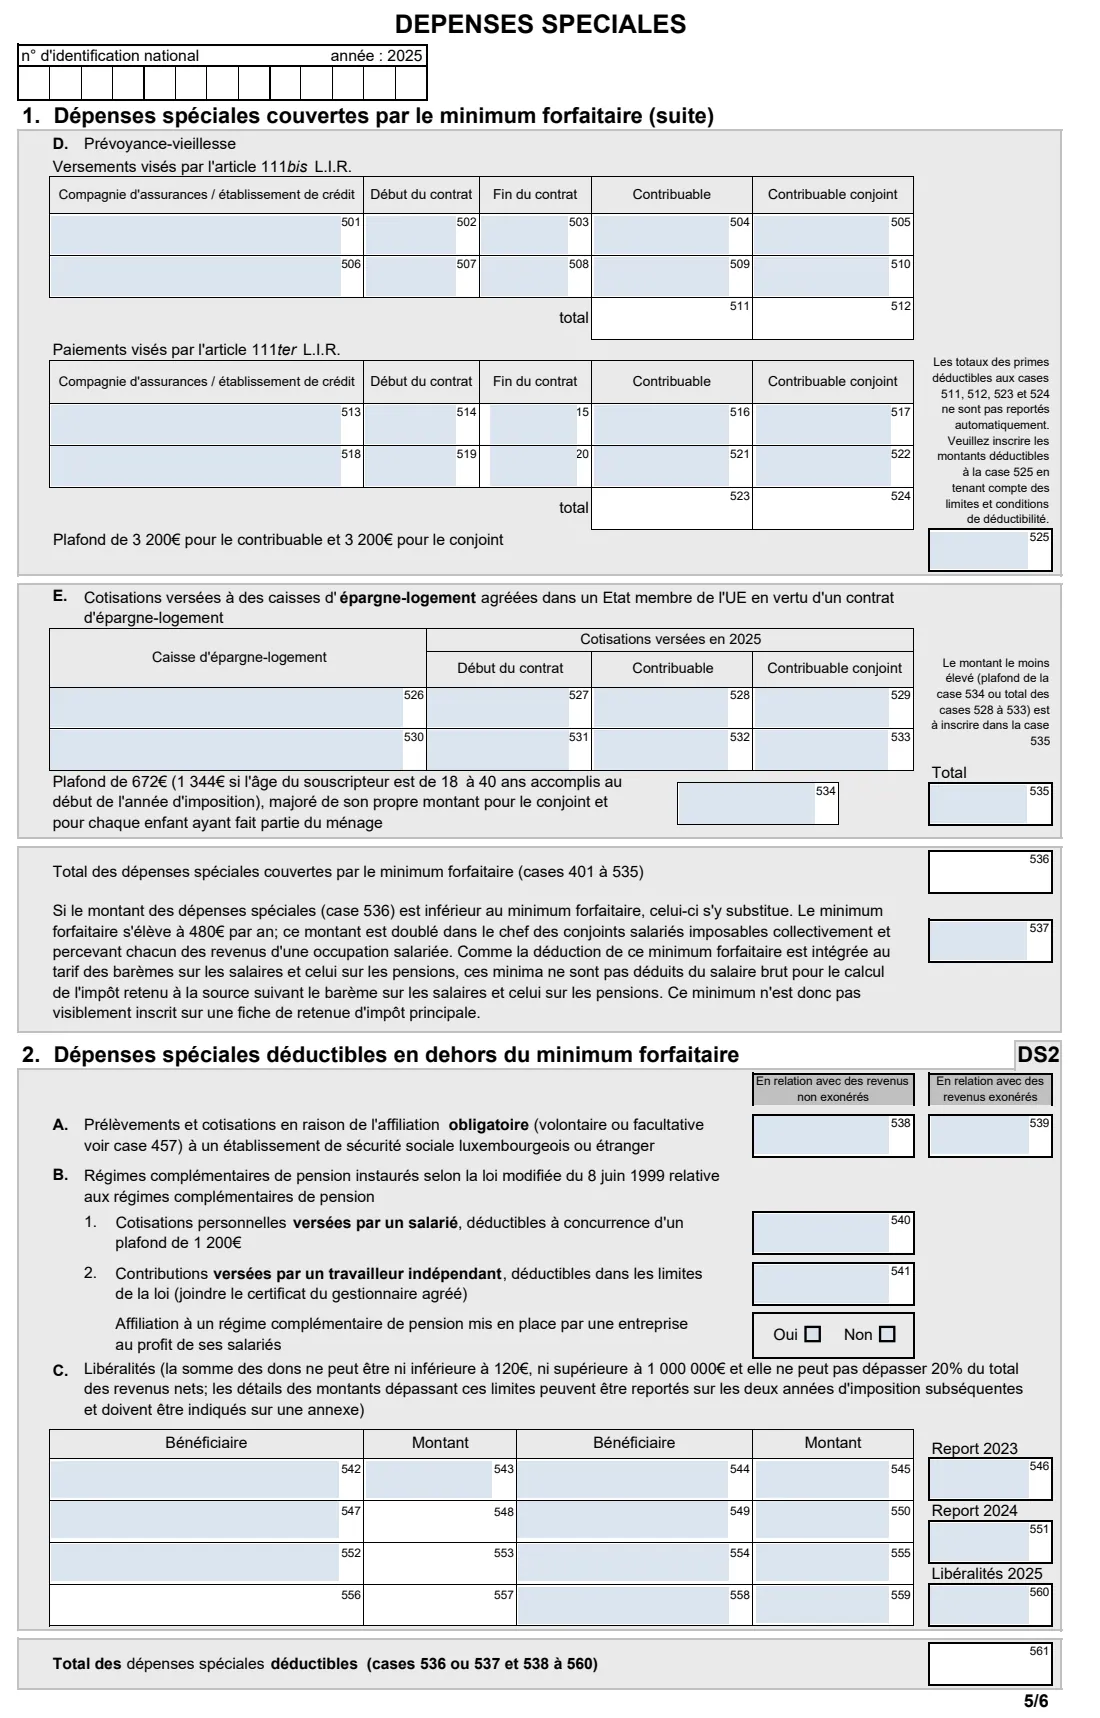
5 Page 5 : Épargne-pension, épargne-logement, DS2 et dons
Prévoyance-vieillesse au titre des articles 111bis et 111ter (501 à 525), contrats d'épargne-logement avec leur plafond (526 à 535), totaux et forfait minimum (536, 537), cotisations obligatoires et pensions complémentaires (538 à 541), ainsi que dons avec les montants reportés de 2023 et 2024 (542 à 560). La case 561 correspond au total déductible.
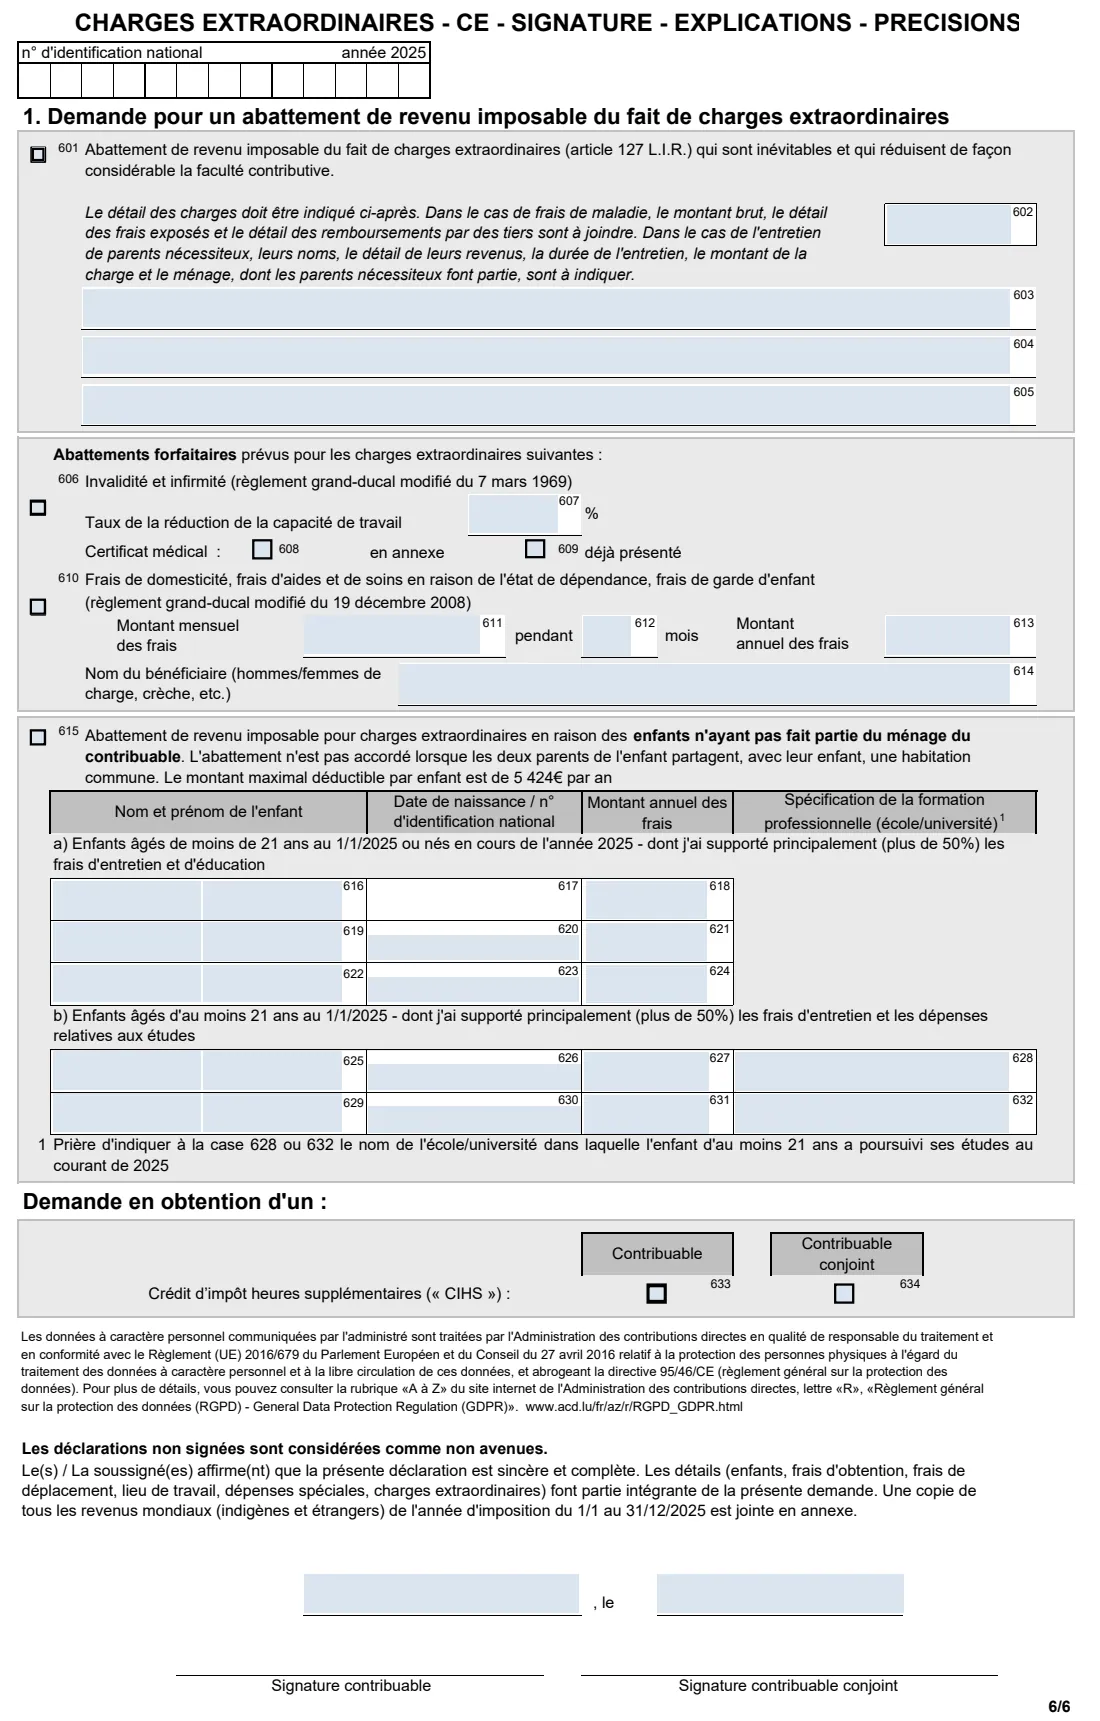
6 Page 6 : Charges extraordinaires, CIHS et signature
Charges extraordinaires (601 à 605), forfaits pour invalidité (606 à 609) et pour aide ménagère, soins et garde d'enfants (610 à 614), enfants ne faisant pas partie de votre ménage (615 à 632), crédit d'impôt pour heures supplémentaires (633, 634), puis lieu, date et signatures.
Erreurs fréquentes à éviter
- Utiliser le 163 R alors que vous devez déposer une déclaration d'impôt (modèle 100), ou lorsque vous n'êtes pas résident (modèle 163 NR).
- Oublier de joindre les certificats annuels de salaire ou de pension.
- Laisser la case 525 vide : le formulaire précise que les totaux 111bis / 111ter ne sont pas reportés automatiquement ; vous devez donc saisir vous-même le montant déductible.
- Inscrire sous a) un enfant âgé de 21 ans ou plus au 1er janvier 2025, au lieu de l'inscrire sous b) ou c).
- Demander le crédit d'impôt pour parent isolé alors que vous êtes marié et vivez avec votre conjoint.
- Déclarer des dons dont le total est inférieur à €120 : le formulaire précise que le total ne peut pas être inférieur à ce montant.
- Ne pas signer. Le formulaire précise que les déclarations non signées sont considérées comme non déposées.
Après l’avoir rempli
Signez la page 6. Si vous êtes imposés collectivement, votre conjoint doit également signer. Joignez vos certificats de salaire et de pension ainsi que les documents demandés par le formulaire.
Remettez-le à votre bureau d'imposition au plus tard le 31 décembre 2026. La page des formulaires de l'ACD précise que les formulaires peuvent être déposés dans la boîte aux lettres du bureau compétent et qu'elle n'accepte pas les formulaires envoyés par e-mail.
L'ACD recalcule votre impôt pour 2025 et rembourse tout impôt retenu en trop.
FileIt conserve le PDF rempli dans votre coffre-fort, afin que vous disposiez des chiffres de l'année suivante.
Remplissez 163 R — Annual tax adjustment 2025 en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 365 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Administration des contributions directes (ACD) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort. Signez-le ou envoyez-le pour signature électronique.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez 163 R — Annual tax adjustment 2025 maintenant — c’est gratuit163 R — Annual tax adjustment 2025 : questions fréquentes
Qu'est-ce que le décompte annuel ?
Il s'agit de la régularisation annuelle de l'impôt retenu sur les salaires et les pensions. Avec le modèle 163 R, les salariés et pensionnés résidents qui ne sont pas soumis à une imposition par voie de déclaration demandent à l'ACD de recalculer leur impôt retenu pour l'année en tenant compte des déductions et crédits non inclus dans la fiche de retenue d'impôt, puis de rembourser la différence.
Quelle est la date limite pour 2025 ?
Le 31 décembre 2026, comme indiqué sur le formulaire et sur la page des formulaires de l'ACD.
Puis-je le déposer si je ne suis pas résident ?
Non. Le 163 R est destiné aux résidents. Les non-résidents utilisent le modèle 163 NR.
Quel est le forfait minimum pour les dépenses spéciales ?
€480 par an, doublé pour les conjoints imposés collectivement qui perçoivent tous deux un salaire. Si vos dépenses spéciales couvertes par le minimum (case 536) sont inférieures, le minimum les remplace (case 537). Il est déjà intégré aux barèmes de retenue.
Comment le plafond des primes d'assurance et des intérêts est-il calculé ?
Le formulaire indique €672, augmenté de ce même montant pour le conjoint et pour chaque enfant faisant partie du ménage. FileIt applique ce calcul, sauf si vous indiquez un plafond augmenté pour une prime unique remboursant un prêt (cases 453 et 454).
Puis-je l'envoyer par e-mail ?
Non. La page des formulaires de l'ACD précise qu'elle n'accepte pas les formulaires envoyés par e-mail pour des raisons de sécurité.
Sources officielles
- Formulaire vierge (PDF), publié par Administration des contributions directes (ACD) : https://impotsdirects.public.lu/dam-assets/fr/formulaires/decompte_annuel/2025/163rf-2025.pdf
- Instructions et conseils officiels : https://impotsdirects.public.lu/fr/formulaires/decompte_annuel.html
- Édition affichée sur cette page : Modèle 163 R F, année 2025 (163RF-25-101) (vérifiée le 2026-09-28).
FileIt n'est ni affilié à Administration des contributions directes (ACD) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-28.