¿Qué es 163 R — Annual tax adjustment 2025?
En Luxemburgo, el impuesto sobre salarios y pensiones se retiene en origen según tu tarjeta fiscal. Muchas deducciones y créditos no pueden tenerse en cuenta ahí: primas de seguros, intereses de préstamos, ahorro para la jubilación, aportaciones a planes de ahorro para la vivienda, donaciones, cargas extraordinarias como gastos médicos o de cuidado infantil, o gastos de desplazamiento entre varios lugares de trabajo. El ajuste fiscal anual, modelo 163 R F, es la solicitud (demande de régularisation) que pide a la Administración de contribuciones directas (Administration des contributions directes, ACD) que recalcule la retención de 2025 teniendo en cuenta esos conceptos y te devuelva lo retenido de más.
Solo es para empleados y pensionistas residentes que vivieron en Luxemburgo durante parte o todo 2025 y no están sujetos a liquidación mediante declaración de impuestos. Quienes sí lo estén —por ejemplo, parejas que hayan elegido la tributación individual, parejas que soliciten tributación conjunta o una persona residente casada con una persona no residente que solicite tributación conjunta— deben presentar la declaración de impuestos (modelo 100) en su lugar. Los no residentes usan el modelo 163 NR. La fecha límite impresa en el formulario y en la página de formularios de la ACD es el 31 de diciembre de 2026.
FileIt te guía por las seis páginas en inglés, con los nombres de las casillas en francés al lado. Solo activa las partes que necesitas e imprime cada importe con el formato 1.234,56 de la ACD. Suma las casillas que totalizan las propias fórmulas del formulario (como 451, 536 y 561) y completa los límites y la cantidad mínima a tanto alzado. El PDF terminado se guarda en tu vault. Tú lo firmas y lo entregas. FileIt nunca lo envía.
- Emitido por
- Administración de contribuciones directas (Administration des contributions directes, ACD)
- Quién lo completa
- Empleados y pensionistas residentes que no presentan declaración de impuestos
- Año fiscal
- 2025
- Fecha límite
- 31 de diciembre de 2026
- Firmas
- Tú y tu cónyuge si tributáis conjuntamente
- Páginas
- 6 (en francés)
- Edición
- 163RF-25-101
¿Quién debe completar 163 R — Annual tax adjustment 2025?
- Empleados y pensionistas residentes que pagaron primas de seguros, intereses de préstamos al consumo, aportaciones a planes de jubilación o ahorro para la vivienda, o donaciones en 2025 y quieren deducirlos.
- Personas con cargas extraordinarias: gastos médicos, discapacidad, ayuda doméstica, cuidados o cuidado infantil, o manutención de hijos que no viven con ellas.
- Padres que solicitan la reducción fiscal por hijos como devolución, el crédito fiscal para familias monoparentales (CIM) o la bonificación fiscal por hijos.
- Empleados que trabajaron en varios lugares de trabajo o se mudaron y quieren que se recalcule su cantidad fija por gastos de desplazamiento.
- Empleados que solicitan el crédito fiscal por horas extraordinarias (CIHS).
- No es para contribuyentes que deben presentar una declaración de impuestos (modelo 100), ni para no residentes, que usan el modelo 163 NR.
Cuándo usar 163 R — Annual tax adjustment 2025
- Después de terminar 2025, cuando ya tengas tus certificados anuales de salario o pensión.
- Antes del 31 de diciembre de 2026, la fecha límite impresa en el formulario para el ajuste de 2025.
- Una vez por año fiscal: el formulario cubre del 1 de enero al 31 de diciembre de 2025.
Qué necesitas antes de empezar
- Tu número de identificación nacional (matrícula), dirección y cualquier dirección de la que te hayas mudado en 2025, con las fechas.
- Una copia de cada certificado anual de salario o pensión de 2025, para adjuntarla.
- Los datos y actividades de tu cónyuge, si estáis casados y tributáis conjuntamente.
- Los nombres y matrículas de tus hijos, y las prestaciones que hayan recibido.
- Justificantes de lo que pagaste en 2025: primas de seguros, intereses de préstamos (y cualquier subvención de intereses), ahorro para la jubilación (111bis / 111ter) y aportaciones a planes de ahorro para la vivienda, cotizaciones a la seguridad social y donaciones.
- Para las cargas extraordinarias: los importes y detalles, el certificado médico de discapacidad y lo que pagaste por ayuda doméstica o cuidado infantil.
- Para los gastos de desplazamiento: los municipios donde trabajaste, los periodos y cuántos días trabajabas por semana o por mes.
Qué contiene 163 R — Annual tax adjustment 2025
La edición de 2025 tiene 6 páginas. FileIt lo organiza en 29 partes y lo firman Taxpayer (contribuable) y Spouse (contribuable conjoint):
- Tax office (bureau RTS)Taxpayer (contribuable)
- Signalétique — the taxpayer (contribuable)Taxpayer (contribuable)
- Previous address in 2025 (ancien domicile)Taxpayer (contribuable)
- État civil — civil statusTaxpayer (contribuable)
- Activités — salaries, pensions and other periods in 2025 (page 3)Taxpayer (contribuable)
- Contribuable conjoint — your spouse (married, taxed jointly)Spouse (contribuable conjoint)
- Tax identification number abroad (NIF)Taxpayer (contribuable)
- 1. Children in your household (modérations d'impôt pour enfants)Taxpayer (contribuable)
- 3. Single-parent tax credit (crédit d'impôt monoparental — CIM)Taxpayer (contribuable)
- 4. Child tax bonus — child who left the reduction in 2023 or 2024 (231)Taxpayer (contribuable)
- 4. Child tax bonus — children in alternating residence (240)Taxpayer (contribuable)
- 4.a Travel expenses: several workplaces (frais de déplacement — FD)Taxpayer (contribuable)
- 4.a Travel expenses: the spouse's workplacesSpouse (contribuable conjoint)
- 5. Extra-professional allowance (abattement extra-professionnel)Taxpayer (contribuable)
- Special expenses A. Annuities and permanent charges (arrérages de rentes)Taxpayer (contribuable)
- Special expenses B. a) Debit interest on consumer loans (intérêts débiteurs)Taxpayer (contribuable)
- Special expenses B. b) Insurance premiums (primes d'assurance)Taxpayer (contribuable)
- Special expenses C. Personal social security contributionsTaxpayer (contribuable)
- Special expenses D. Old-age provision (prévoyance-vieillesse)Taxpayer (contribuable)
- Special expenses E. Home-savings contracts (épargne-logement)Taxpayer (contribuable)
- 2. Special expenses outside the lump-sum minimum (DS2)Taxpayer (contribuable)
- C. Gifts (libéralités)Taxpayer (contribuable)
- Special expenses — totals (worked out by FileIt)Taxpayer (contribuable)
- Extraordinary charges (charges extraordinaires — CE, article 127 L.I.R.)Taxpayer (contribuable)
- Lump-sum allowance: invalidity and infirmity (606)Taxpayer (contribuable)
- Lump-sum allowance: domestic help, care and childcare (610)Taxpayer (contribuable)
- Children not in your household (615)Taxpayer (contribuable)
- Overtime tax credit (crédit d'impôt heures supplémentaires — CIHS)Taxpayer (contribuable)
- Signature(s)Taxpayer (contribuable)
Cómo completar 163 R — Annual tax adjustment 2025, paso a paso
1 Página 1: Signalétique, estado civil y NIF
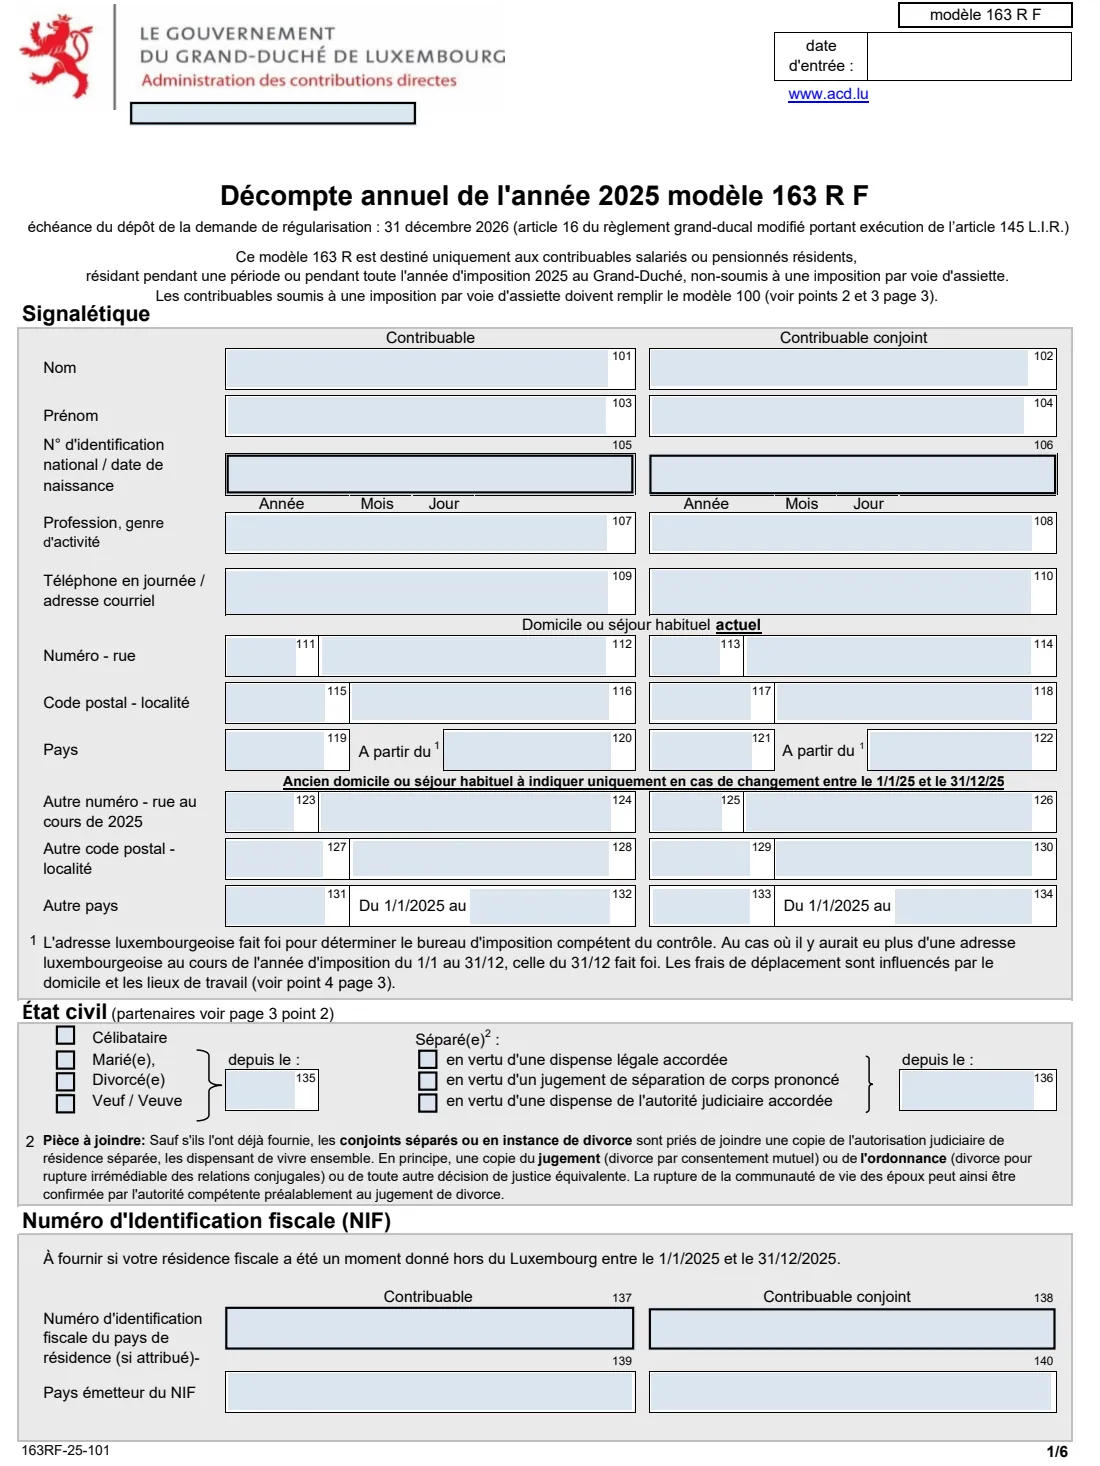
Nombres, números de identificación nacional, profesión, datos de contacto y dirección actual tuyos y de tu cónyuge (casillas 101 a 122), cualquier dirección anterior en 2025 (123 a 134), estado civil y separación (135, 136), y un número de identificación fiscal extranjero si tu residencia fiscal estuvo en el extranjero en algún momento de 2025 (137 a 140).
2 Página 2: Hijos
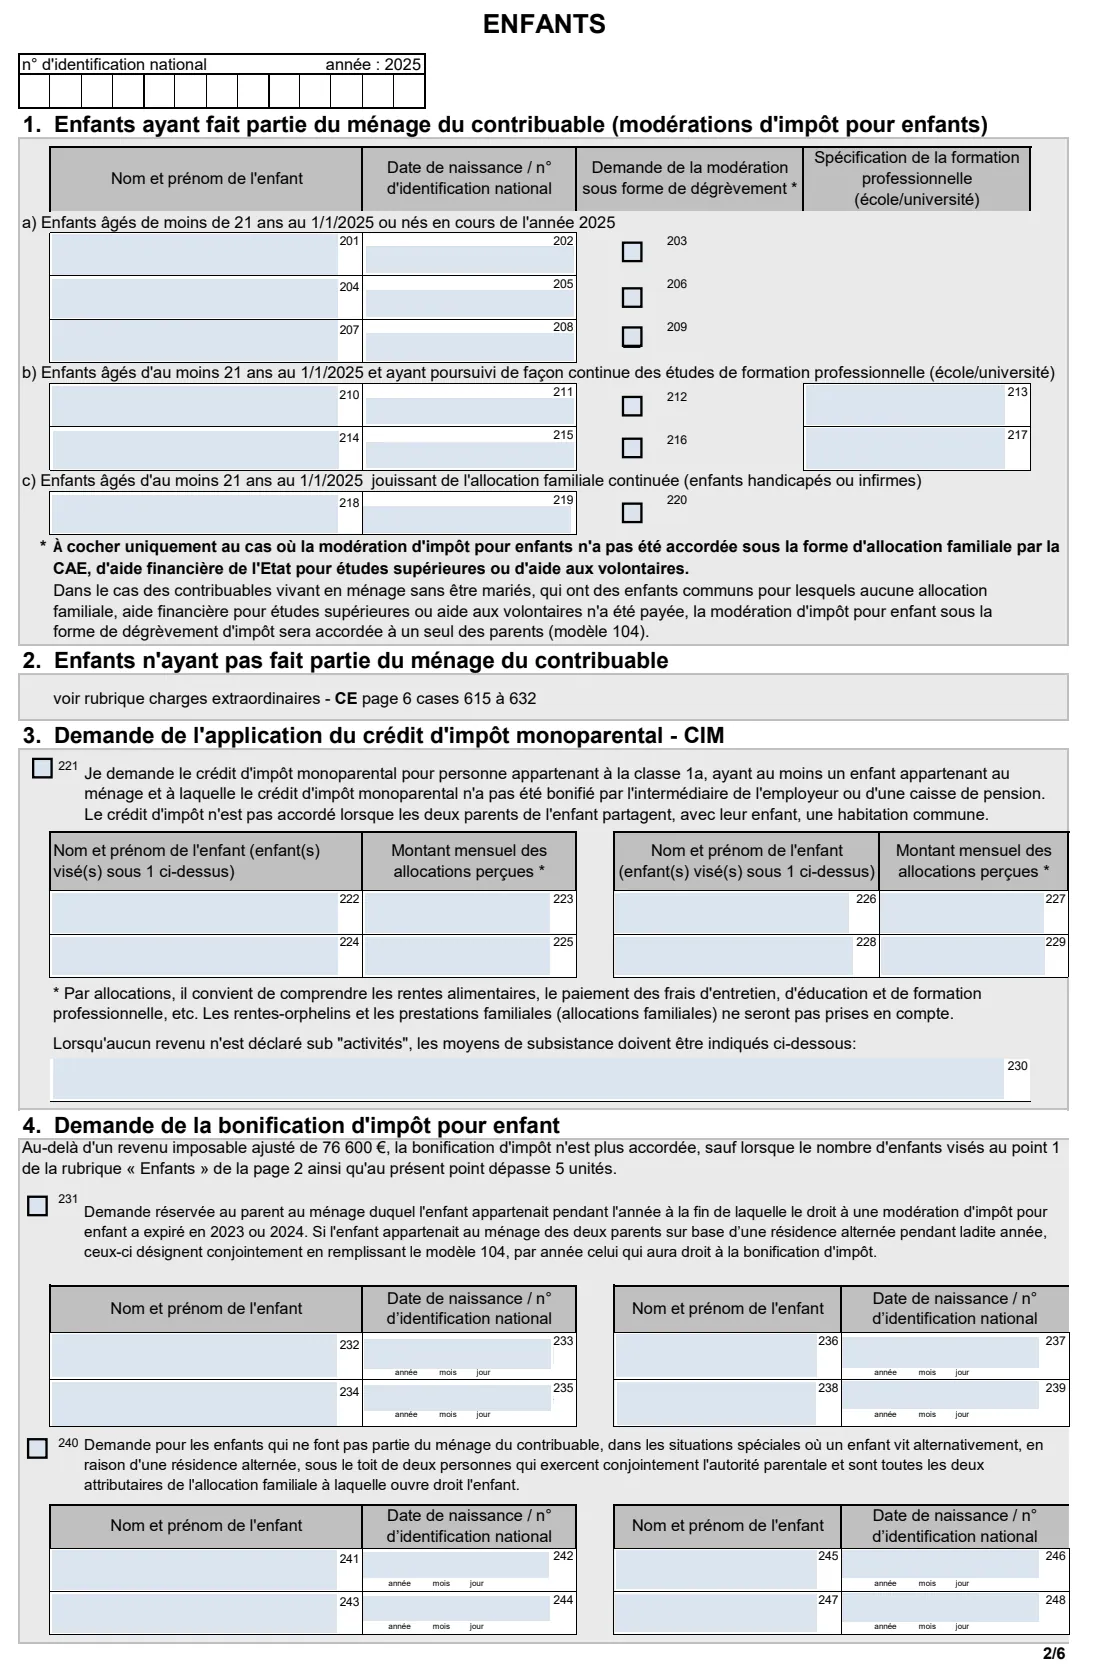
Hijos que forman parte de tu unidad familiar (201 a 220), con una casilla para solicitar la reducción fiscal por hijos como devolución cuando no se concedió como prestación familiar. El crédito fiscal para familias monoparentales (221 a 230) es para la clase fiscal 1a. La bonificación fiscal por hijos (231 a 248) es para hijos cuyo derecho a la reducción fiscal por hijos terminó en 2023 o 2024, y para hijos en custodia alterna.
3 Página 3: Actividades, desplazamientos y deducción extraprofesional
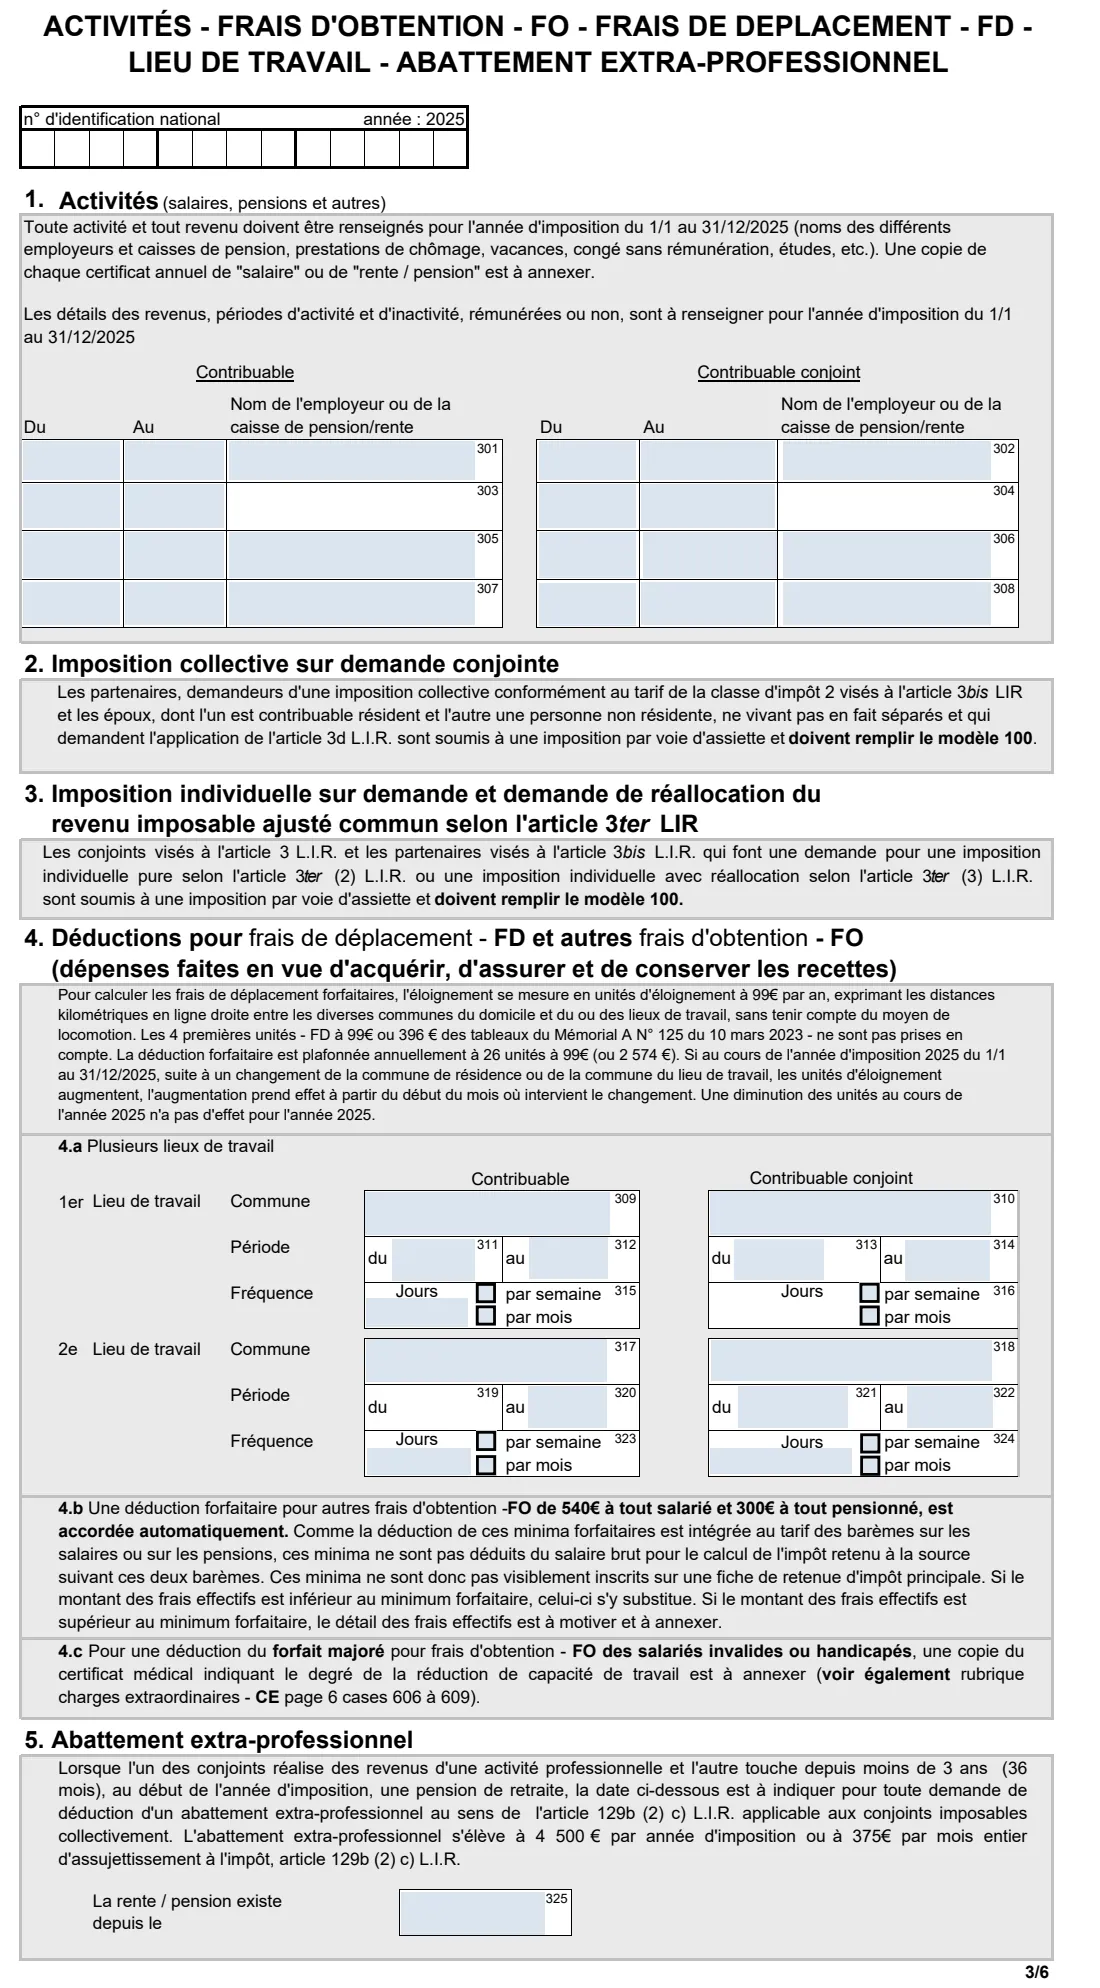
Cada empleador, fondo de pensiones y periodo de 2025, incluidos el desempleo, las bajas no remuneradas y los estudios (301 a 308). Varios lugares de trabajo para los gastos de desplazamiento (309 a 324). La fecha en que comenzó la pensión de tu cónyuge, para la deducción extraprofesional (325).
4 Página 4: Gastos especiales cubiertos por el mínimo
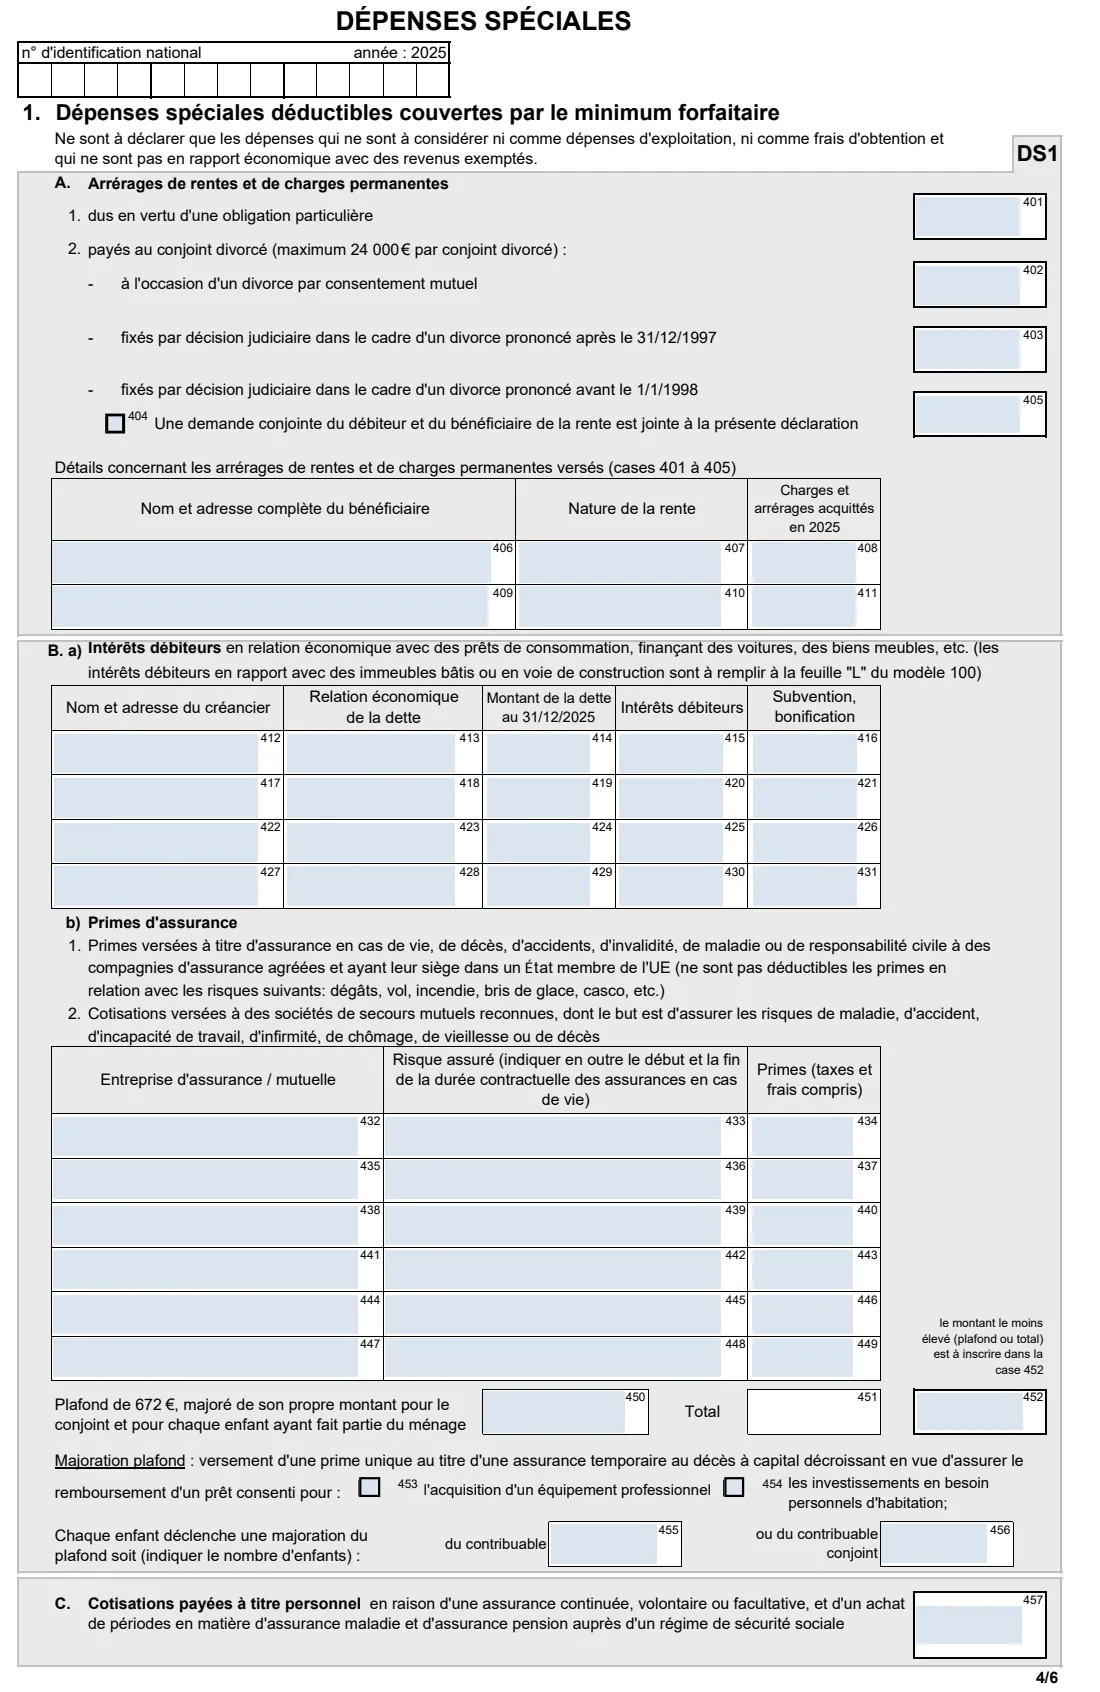
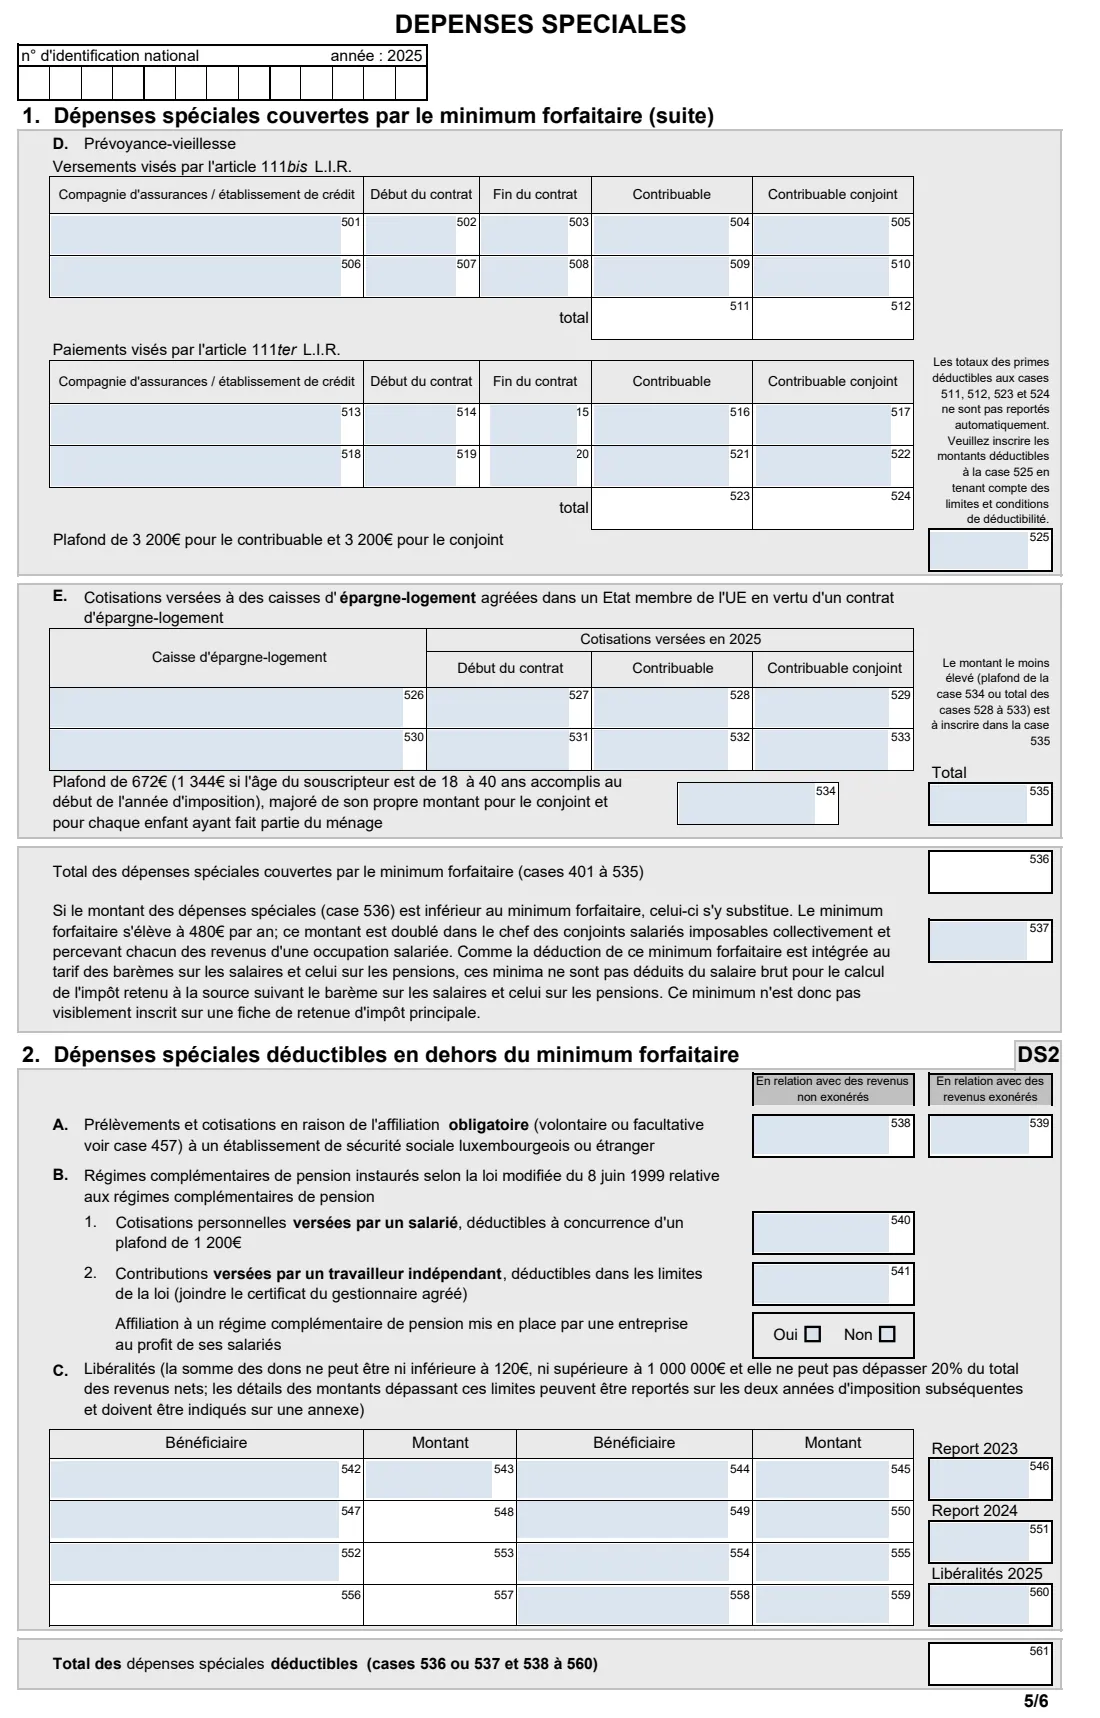
Rentas y cargas permanentes (401 a 411), intereses de préstamos al consumo (412 a 431) y primas de seguros (432 a 449), con el límite de €672 aumentado para el cónyuge y cada hijo (450 a 456), y cotizaciones personales a la seguridad social (457).
5 Página 5: Ahorro para la jubilación, ahorro para la vivienda, DS2 y donaciones
Previsión para la vejez conforme a los artículos 111bis y 111ter (501 a 525), contratos de ahorro para la vivienda con su límite (526 a 535), los totales y la cantidad mínima a tanto alzado (536, 537), cotizaciones obligatorias y pensiones complementarias (538 a 541), y donaciones con los importes arrastrados de 2023 y 2024 (542 a 560). La casilla 561 es el total deducible.
6 Página 6: Cargas extraordinarias, CIHS y firma
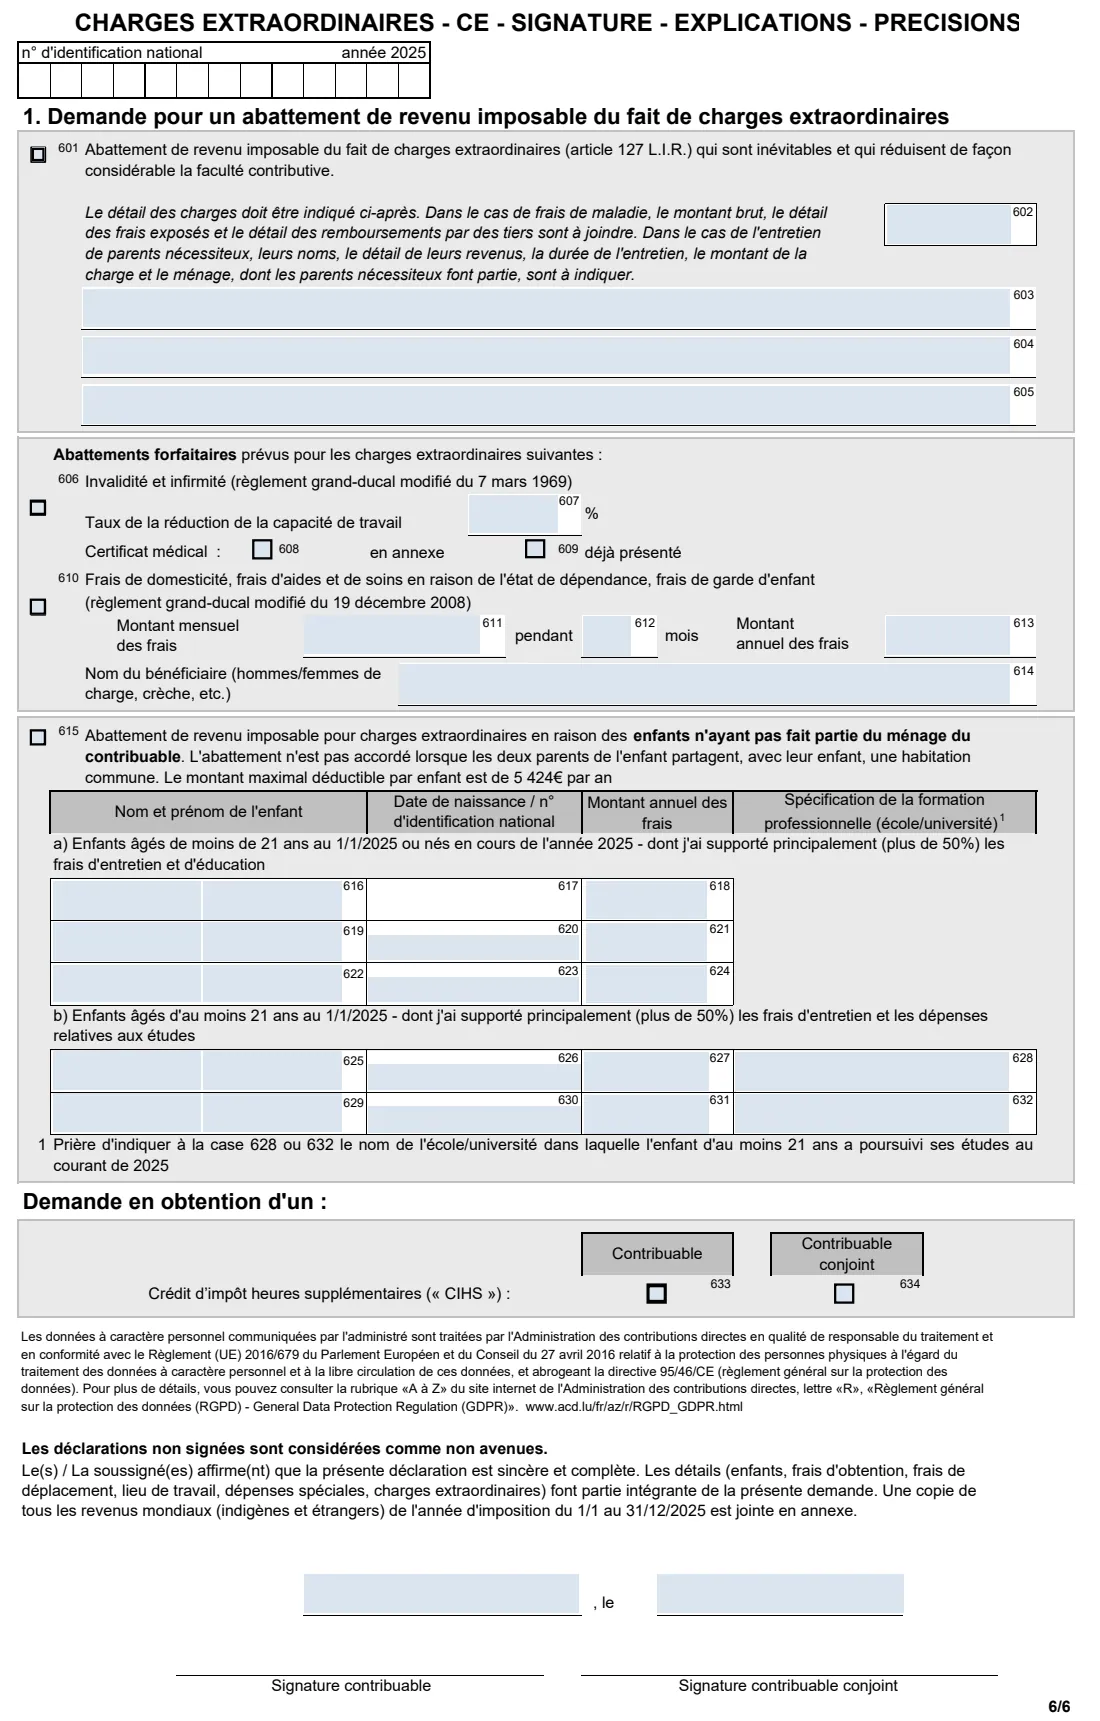
Cargas extraordinarias (601 a 605), las cantidades fijas por discapacidad (606 a 609) y por ayuda doméstica, cuidados y cuidado infantil (610 a 614), hijos que no forman parte de tu unidad familiar (615 a 632), el crédito fiscal por horas extraordinarias (633, 634) y, después, lugar, fecha y firmas.
Errores comunes que debes evitar
- Usar el 163 R cuando debes presentar una declaración de impuestos (modelo 100), o cuando no eres residente (modelo 163 NR).
- Olvidar adjuntar los certificados anuales de salario o pensión.
- Dejar vacía la casilla 525: el formulario indica que los totales de 111bis / 111ter no se trasladan automáticamente, así que debes introducir tú mismo el importe deducible.
- Incluir en a) a un hijo que tenía 21 años o más el 1 de enero de 2025, en lugar de incluirlo en b) o c).
- Solicitar el crédito fiscal para familias monoparentales mientras estás casado y convives con tu cónyuge.
- Donaciones cuyo total sea inferior a €120: el formulario indica que el total no puede ser inferior a esa cantidad.
- No firmar. El formulario indica que las declaraciones sin firma se consideran no presentadas.
Después de completarlo
Firma la página 6. Si tributáis conjuntamente, tu cónyuge también debe firmar. Adjunta tus certificados de salario y pensión y los documentos que solicita el formulario.
Entrégalo en tu oficina tributaria antes del 31 de diciembre de 2026. La página de formularios de la ACD indica que los formularios pueden depositarse en el buzón de la oficina competente y que no acepta formularios enviados por correo electrónico.
La ACD recalcula tu impuesto de 2025 y te devuelve cualquier importe retenido de más.
FileIt conserva el PDF completado en tu vault, para que tengas a mano las cifras del año siguiente.
Completa 163 R — Annual tax adjustment 2025 en línea con FileIt
- Elige a la persona. Elige a alguien de Personas y FileIt completará su nombre, fecha de nacimiento, dirección y otros datos que ya conoce.
- Responde preguntas sencillas. Completa una parte del formulario cada vez, con el texto de ayuda oficial junto a cada pregunta — 365 campos en total. Tus respuestas se guardan a medida que avanzas.
- Consulta la vista previa en tiempo real. Observa cómo tus respuestas aparecen en el formulario real de Administration des contributions directes (ACD) y deja que FileIt haga los cálculos de las hojas de trabajo.
- Genera el PDF oficial. FileIt introduce tus respuestas en el PDF propio de la agencia y lo guarda en la carpeta de esa persona en tu bóveda. Fírmalo o envíalo para firma electrónica.
FileIt completa el formulario, pero nunca lo presenta ni lo envía por ti. Entrega el formulario terminado a quien te lo haya solicitado, tal como indican sus instrucciones.
Empieza 163 R — Annual tax adjustment 2025 ahora — es gratis163 R — Annual tax adjustment 2025: preguntas frecuentes
¿Qué es el décompte annuel?
Es el ajuste anual del impuesto retenido sobre salarios y pensiones. Con el modelo 163 R, los empleados y pensionistas residentes que no presentan una declaración de impuestos solicitan a la ACD que recalcule la retención del año teniendo en cuenta deducciones y créditos que no incluía la tarjeta fiscal, y que devuelva la diferencia.
¿Cuál es la fecha límite para 2025?
El 31 de diciembre de 2026, tal como aparece impreso en el formulario y en la página de formularios de la ACD.
¿Puedo presentarlo si no soy residente?
No. El 163 R es para residentes. Los no residentes usan el modelo 163 NR.
¿Cuál es la cantidad mínima a tanto alzado para los gastos especiales?
€480 al año, duplicados para los cónyuges que tributan conjuntamente y ambos perciben un salario. Si tus gastos especiales cubiertos por el mínimo (casilla 536) son inferiores, el mínimo los sustituye (casilla 537). Ya está incluido en las tablas de retención.
¿Cómo se calcula el límite de las primas de seguros y los intereses?
El formulario indica €672, aumentado en esa misma cantidad para el cónyuge y para cada hijo que formara parte de la unidad familiar. FileIt aplica ese límite, salvo que indiques un límite aumentado para una prima única destinada a amortizar un préstamo (casillas 453 y 454).
¿Puedo enviarlo por correo electrónico?
No. La página de formularios de la ACD indica que no acepta formularios enviados por correo electrónico por motivos de seguridad.
Fuentes oficiales
- Formulario en blanco (PDF), publicado por Administration des contributions directes (ACD): https://impotsdirects.public.lu/dam-assets/fr/formulaires/decompte_annuel/2025/163rf-2025.pdf
- Instrucciones y orientación oficiales: https://impotsdirects.public.lu/fr/formulaires/decompte_annuel.html
- Edición mostrada en esta página: Modèle 163 R F, année 2025 (163RF-25-101) (comprobada el 2026-09-28).
FileIt no está afiliado ni cuenta con el respaldo de Administration des contributions directes (ACD) ni de ningún gobierno. Esta página explica el formulario en términos generales y no constituye asesoramiento jurídico, fiscal ni migratorio. Lee siempre las instrucciones oficiales y comprueba que utilizas la edición que acepta el destinatario. Última revisión de la página: 2026-09-28.