¿Qué es 166 — Joint or individual taxation choice 2026?
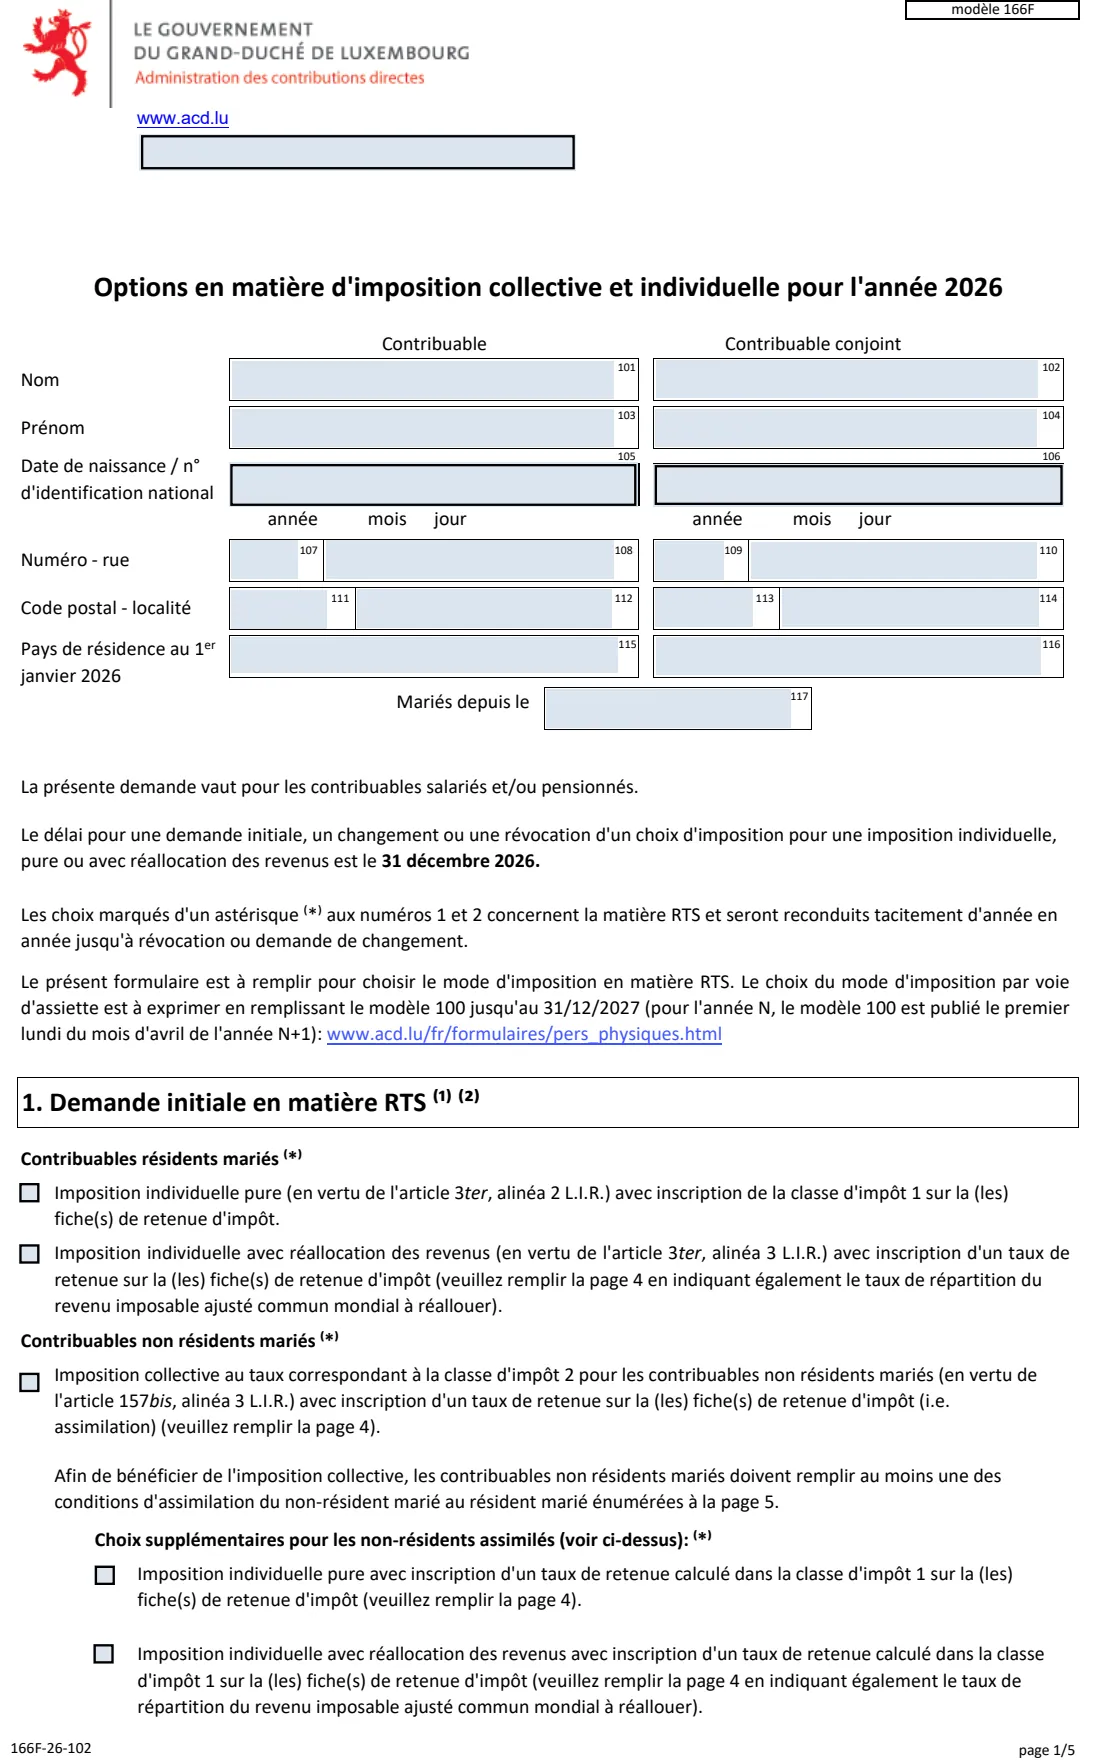
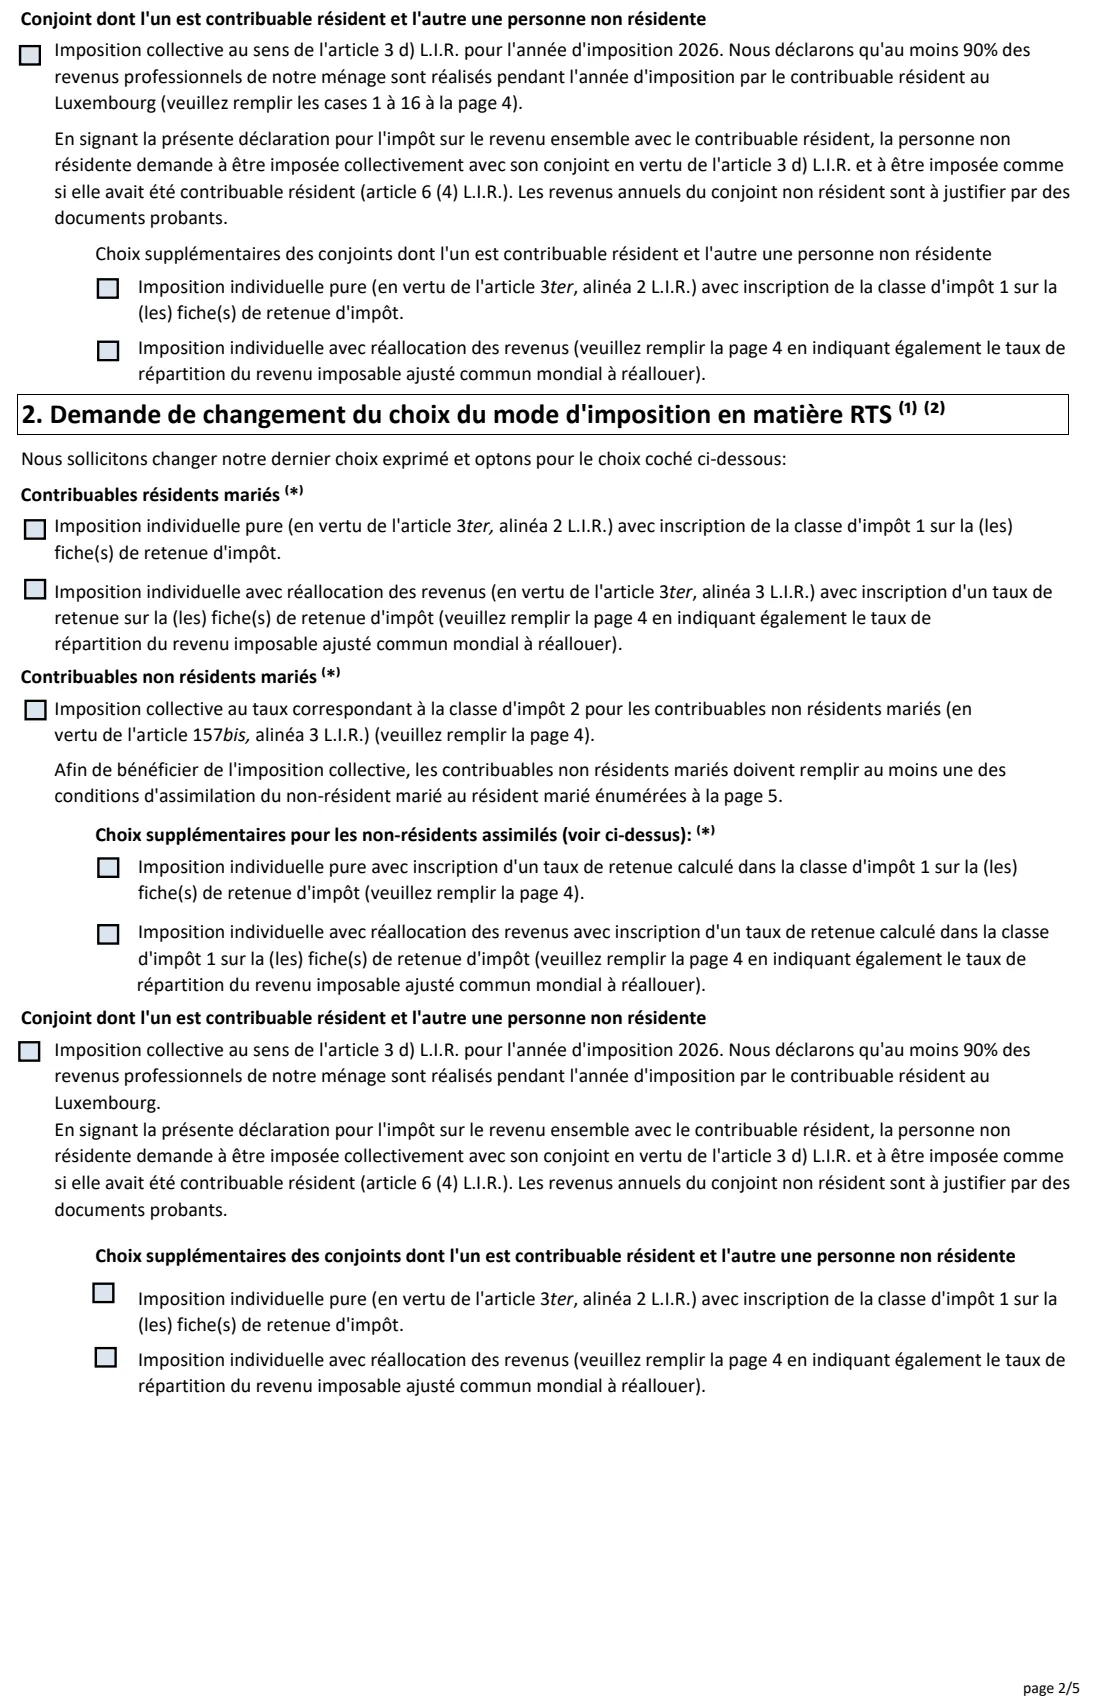
En Luxemburgo, las parejas casadas que residen ambas en el país tributan conjuntamente (imposición conjunta, imposition collective) por defecto. Con el modèle 166, Opciones de imposición conjunta e individual (Options en matière d'imposition collective et individuelle), pueden elegir en su lugar la imposición individual para las retenciones sobre salarios y pensiones (retención del impuesto sobre rendimientos del trabajo y salarios, retenue d'impôt sur traitements et salaires, RTS). Puede ser una imposición individual pura, con la clase fiscal 1 en la tarjeta fiscal de cada cónyuge, o una imposición individual con redistribución de ingresos, en la que se aplica un tipo de retención a las tarjetas fiscales y los ingresos comunes de la pareja se dividen entre ambos según los porcentajes que elijan. Las parejas no residentes que cumplan una condición de asimilación pueden elegir la imposición conjunta al tipo de la clase 2 o una de las opciones individuales. Una persona residente casada con una persona no residente puede solicitar la imposición conjunta cuando al menos el 90% de los ingresos profesionales del hogar los obtiene el cónyuge residente en Luxemburgo.
El mismo formulario permite cambiar o revocar una elección anterior. El formulario indica que el plazo para una primera solicitud, un cambio o una revocación para 2026 es el 31 de diciembre de 2026, y que las opciones marcadas con (*) se mantienen de un año a otro hasta que se revoquen o cambien. Se aplica a empleados y pensionistas. La elección para la liquidación fiscal final se hace por separado, en la declaración de impuestos (modèle 100).
FileIt te pregunta primero por tu situación y después muestra solo las opciones que se aplican a ella, para que marques la casilla correcta. En la página 4 suma las casillas grises con las fórmulas del propio formulario e imprime todos los importes con el formato de la ACD: 1.234,56. El PDF terminado se guarda en tu bóveda. Los dos deben firmarlo y enviarlo por su cuenta. FileIt nunca lo envía.
- Emitido por
- Administración de las contribuciones directas (Administration des contributions directes, ACD)
- Quién lo rellena
- Parejas casadas que son empleados o pensionistas
- Plazo
- 31 de diciembre de 2026 (tal como aparece impreso en el formulario)
- Firmas
- Ambos cónyuges (para una revocación basta con uno)
- Páginas
- 5 (en francés)
- Edición
- Modèle 166 F 2026 (166F-26-102)
¿Quién debe completar 166 — Joint or individual taxation choice 2026?
- Parejas casadas residentes que quieren la imposición individual en lugar de la imposición conjunta predeterminada, pura o con redistribución de ingresos.
- Parejas casadas no residentes que cumplan al menos una condición de asimilación y quieran la imposición conjunta al tipo de la clase 2 o una opción individual.
- Una persona residente en Luxemburgo casada con una persona no residente, cuando la persona residente obtiene al menos el 90% de los ingresos profesionales del hogar en Luxemburgo y ambos quieren tributar conjuntamente.
- Parejas que quieran cambiar o revocar una elección anterior.
- No es para parejas de hecho registradas: la nota al pie del formulario indica que las opciones RTS no se aplican a las parejas de hecho ni a los contribuyentes cuyos únicos ingresos no estén sujetos a retención sobre salarios y pensiones.
Cuándo usar 166 — Joint or individual taxation choice 2026
- Antes del 31 de diciembre de 2026 para una primera solicitud, un cambio o una revocación para 2026, tal como indica el formulario.
- Cuando te cases o cuando tus circunstancias cambien lo suficiente como para que otra opción te resulte más conveniente.
- No es necesario volver a presentarlo cada año para mantener una opción marcada con (*): se mantiene hasta que la cambies o revoques.
Qué necesitas antes de empezar
- Nombres, fechas de nacimiento o números nacionales de identificación de 13 dígitos (matricule) y direcciones de ambos cónyuges.
- El país de residencia de cada cónyuge el 1 de enero de 2026 y la fecha del matrimonio.
- Tu oficina tributaria RTS (opcional). FileIt imprime la dirección que figura en el propio formulario.
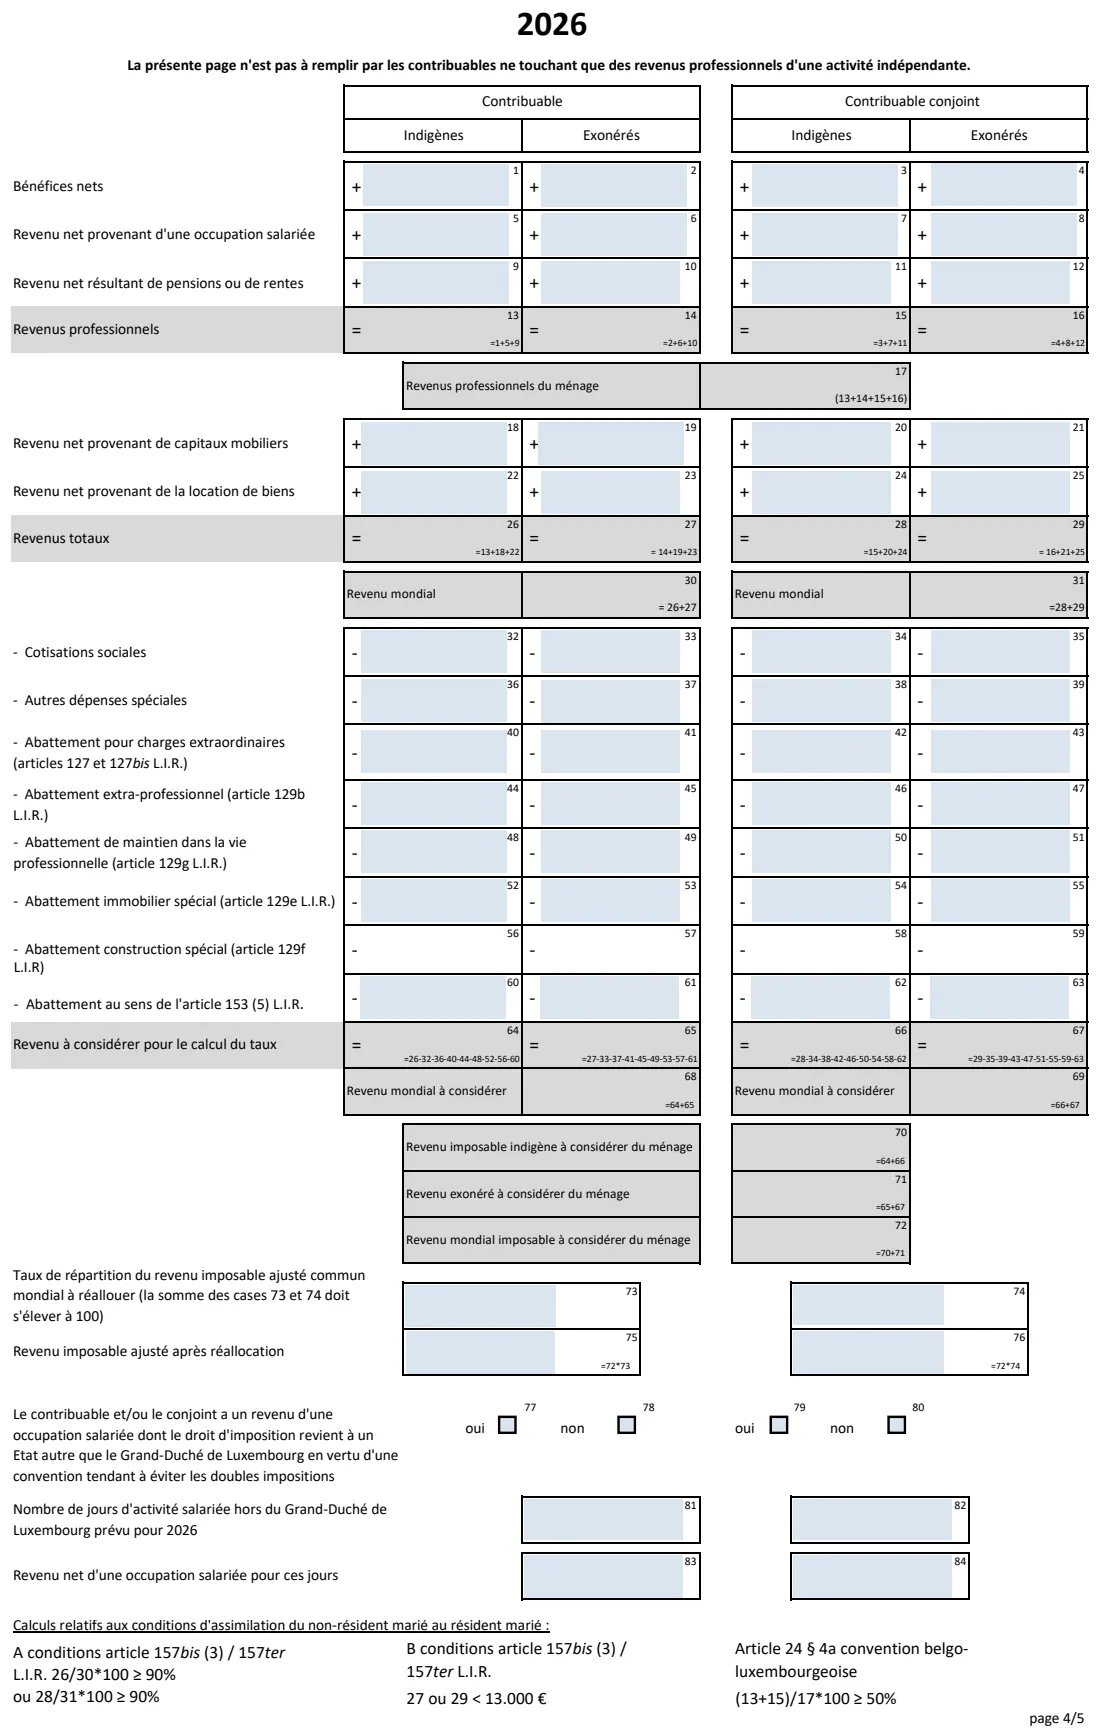
- Para las opciones marcadas con «rellenar la página 4»: los ingresos netos previstos de cada cónyuge en 2026 por tipo, divididos entre ingresos imponibles en Luxemburgo (indigènes) e ingresos exentos (exonérés), además de deducciones como las cotizaciones a la seguridad social y los gastos especiales.
- Para la redistribución: el porcentaje de los ingresos comunes que corresponde a cada cónyuge (la suma de ambos debe ser 100).
- Si hay ingresos laborales obtenidos en el extranjero: el número de días trabajados fuera de Luxemburgo y el salario neto correspondiente a esos días.
Qué contiene 166 — Joint or individual taxation choice 2026
La edición de 2026 tiene 5 páginas. FileIt lo organiza en 6 partes y lo firman Taxpayer (contribuable) y Spouse (contribuable conjoint):
- Tax office (bureau RTS)Taxpayer (contribuable)
- The taxpayer (contribuable)Taxpayer (contribuable)
- The spouse (contribuable conjoint)Spouse (contribuable conjoint)
- Your choice (parts 1, 2 and 3)Taxpayer (contribuable)
- Page 4 — your income for 2026Taxpayer (contribuable)
- SignatureTaxpayer (contribuable)
Cómo completar 166 — Joint or individual taxation choice 2026, paso a paso
1 Identidad (página 1)
Apellidos y nombre de cada cónyuge (casillas 101 a 104), fecha de nacimiento o número nacional de identificación (105 y 106), dirección (107 a 114), país de residencia el 1 de enero de 2026 (115 y 116) y fecha del matrimonio (117).
2 1. Primera solicitud (Demande initiale)
Marca una opción según tu situación. Las parejas residentes eligen la imposición individual pura (clase 1 en cada tarjeta fiscal) o la imposición individual con redistribución. Las parejas no residentes eligen la imposición conjunta al tipo de la clase 2, que exige cumplir una de las condiciones de asimilación de la página 5, o, como no residentes asimilados, una de las dos opciones individuales. Para una persona residente casada con una persona no residente, la imposición conjunta requiere la declaración del 90% y las casillas 1 a 16 de la página 4; las opciones individuales también están disponibles.
3 2. Cambio de elección (Demande de changement)
Las mismas opciones que en la parte 1, para sustituir la elección que hiciste anteriormente. Marca solo una.
4 3. Revocación (Demande de révocation)
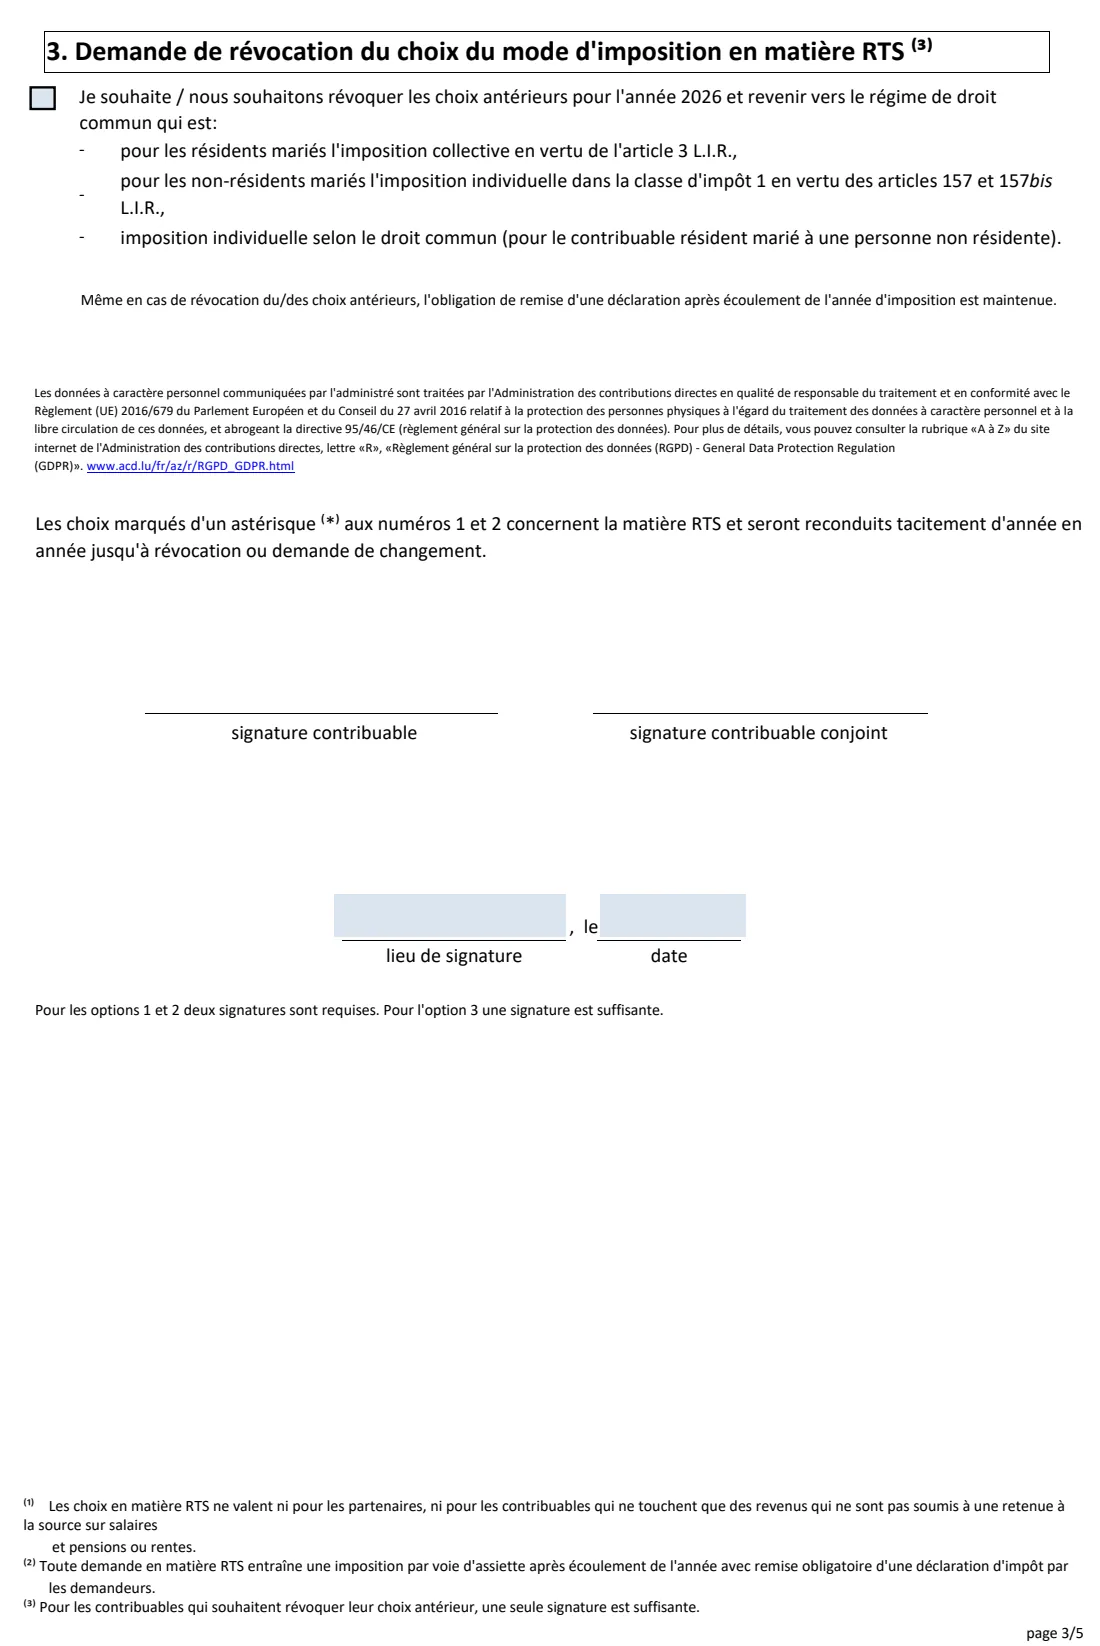
Vuelve a la opción predeterminada para 2026: imposición conjunta para parejas residentes, imposición individual en la clase 1 para parejas no residentes e imposición individual conforme a las normas generales para una persona residente casada con una persona no residente. Aun así, debes presentar una declaración de impuestos después de que termine el año.
5 Página 4: ingresos de 2026
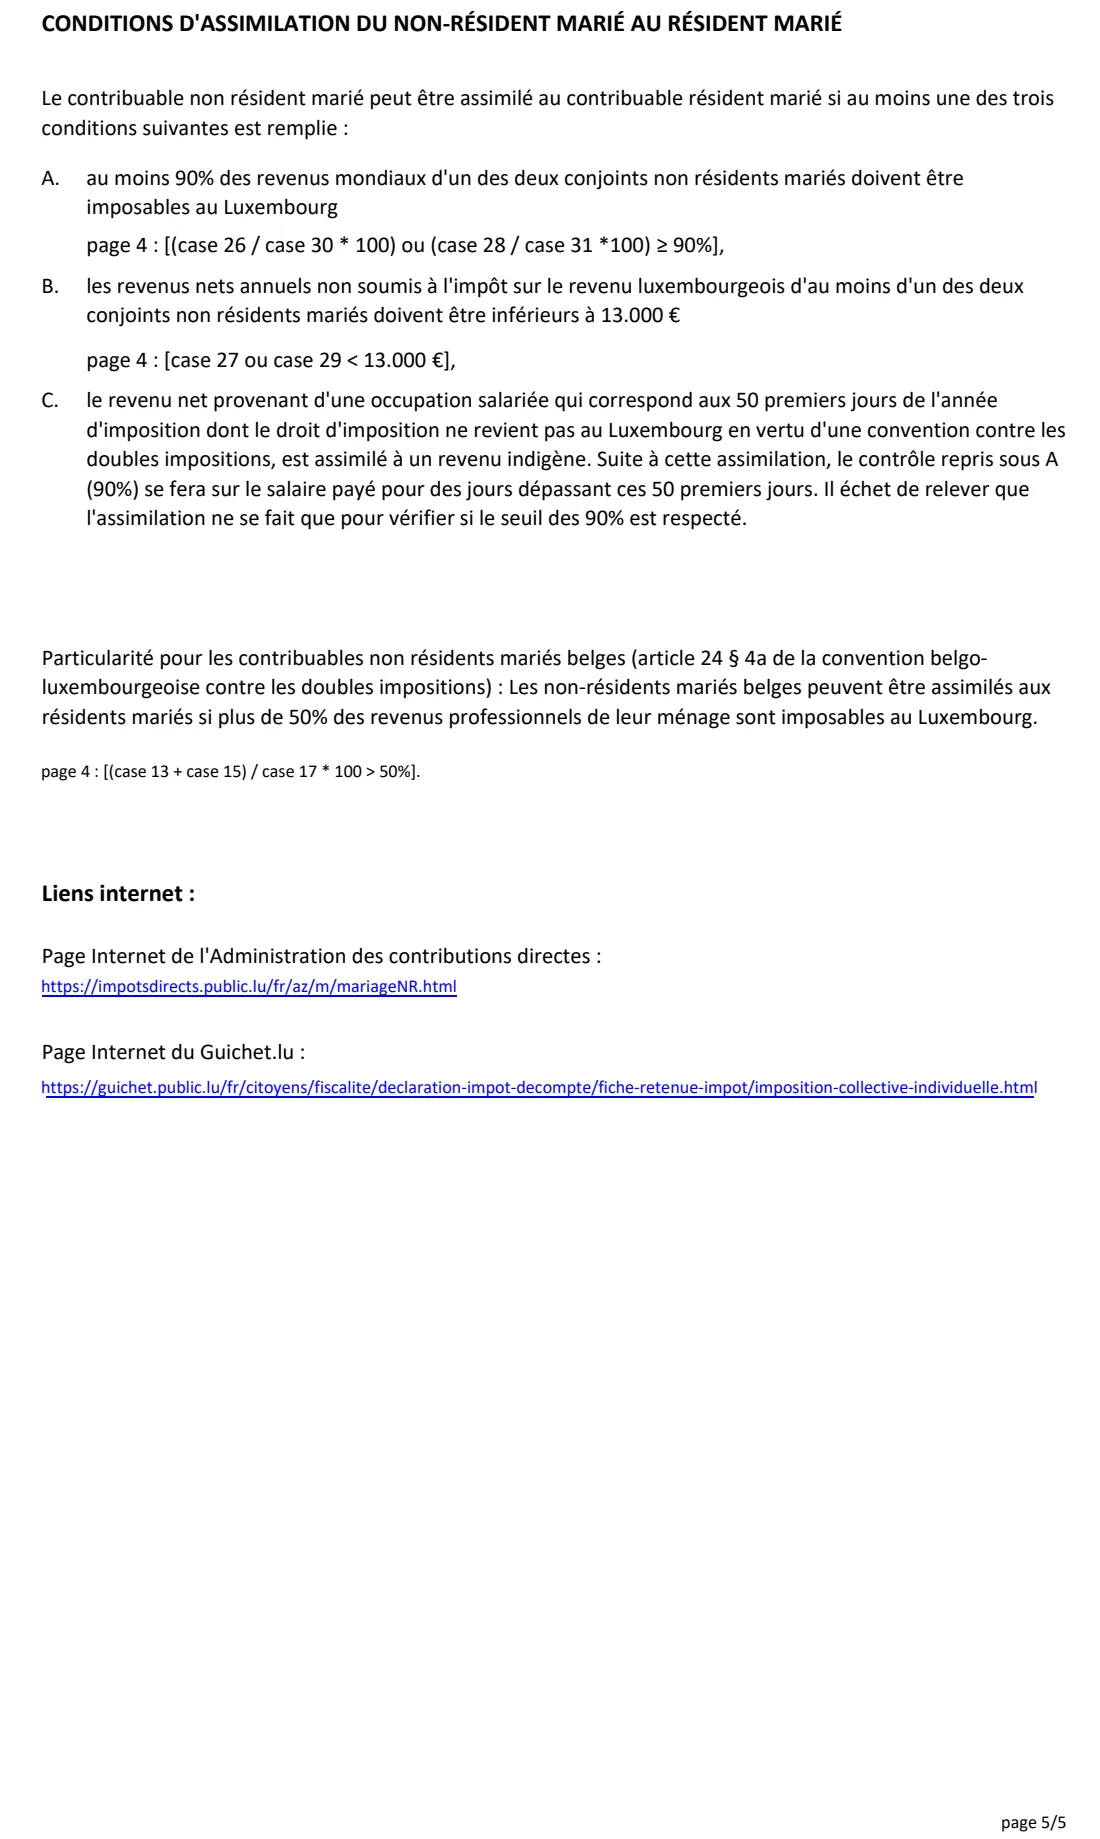
Para cada cónyuge, en dos columnas (ingresos de Luxemburgo e ingresos exentos): beneficios netos, ingresos laborales, pensiones e ingresos de inversiones y alquileres, seguidos de ocho tipos de deducciones. Las casillas grises son totales: ingresos profesionales (13 a 17), ingresos totales (26 a 29), ingresos mundiales (30, 31), ingresos para el tipo (64 a 67) y totales del hogar (68 a 72). Con redistribución, indica el reparto en las casillas 73 y 74; las casillas 75 y 76 muestran la parte correspondiente a cada cónyuge. La página 5 explica cómo estas casillas muestran si las personas no residentes cumplen las condiciones de asimilación.
6 Firma (página 3)
Indica el lugar y la fecha y, después, firmen ambos cónyuges. Para una revocación basta con una firma.
Errores comunes que debes evitar
- Marcar más de una opción. Cada parte presenta alternativas: marca una sola.
- Elegir una opción marcada con «veuillez remplir la page 4» y dejar la página 4 vacía.
- Indicar porcentajes de redistribución en las casillas 73 y 74 que no sumen 100.
- Que solo firme uno de los cónyuges en una primera solicitud o un cambio. Las opciones 1 y 2 requieren ambas firmas.
- Utilizar el formulario como pareja de hecho registrada. La nota al pie indica que las opciones RTS no se aplican a las parejas de hecho.
- No cumplir el plazo del 31 de diciembre de 2026 impreso en el formulario.
Después de completarlo
Ambos cónyuges firman la página 3 y después envían el formulario a la ACD. Guichet.lu también describe el envío online de la solicitud a través de MyGuichet.lu.
La clase o el tipo fiscal elegidos aparecen en tus tarjetas fiscales (fiches de retenue d'impôt), y tus empleadores o fondos de pensiones los aplican.
El formulario indica que toda solicitud RTS da lugar a una liquidación después de que termine el año, con una declaración de impuestos obligatoria (modèle 100), en la que se elige el método para la liquidación.
FileIt conserva el PDF rellenado en tu bóveda, para que puedas comprobar más adelante qué opción elegiste.
Completa 166 — Joint or individual taxation choice 2026 en línea con FileIt
- Elige a la persona. Elige a alguien de Personas y FileIt completará su nombre, fecha de nacimiento, dirección y otros datos que ya conoce.
- Responde preguntas sencillas. Completa una parte del formulario cada vez, con el texto de ayuda oficial junto a cada pregunta — 170 campos en total. Tus respuestas se guardan a medida que avanzas.
- Consulta la vista previa en tiempo real. Observa cómo tus respuestas aparecen en el formulario real de Administration des contributions directes (ACD) y deja que FileIt haga los cálculos de las hojas de trabajo.
- Genera el PDF oficial. FileIt introduce tus respuestas en el PDF propio de la agencia y lo guarda en la carpeta de esa persona en tu bóveda. Fírmalo o envíalo para firma electrónica.
FileIt completa el formulario, pero nunca lo presenta ni lo envía por ti. Entrega el formulario terminado a quien te lo haya solicitado, tal como indican sus instrucciones.
Empieza 166 — Joint or individual taxation choice 2026 ahora — es gratis166 — Joint or individual taxation choice 2026: preguntas frecuentes
¿Cuál es la diferencia entre la imposición individual pura y la redistribución?
Con la imposición individual pura, cada cónyuge tributa por sus propios ingresos en la clase fiscal 1. Con la redistribución, los ingresos imponibles mundiales ajustados y comunes de la pareja se dividen entre los cónyuges según los porcentajes que indiques en las casillas 73 y 74, y se aplica un tipo de retención a las tarjetas fiscales.
¿Cuál es el plazo?
El formulario indica que el plazo para una primera solicitud, un cambio o una revocación de una opción de imposición individual es el 31 de diciembre de 2026.
¿Tenemos que presentarlo todos los años?
No. El formulario indica que las opciones marcadas con (*) en las partes 1 y 2 se mantienen de un año a otro hasta que las revoques o cambies.
Los dos somos no residentes. ¿Podemos tributar conjuntamente?
Solo si cumplís al menos una condición de asimilación de la página 5. Por ejemplo, que al menos el 90% de los ingresos mundiales de uno de los cónyuges sea imponible en Luxemburgo, o que los ingresos de uno de ellos no sujetos a impuestos en Luxemburgo sean inferiores a 13.000 euros. Los residentes en Bélgica tienen una norma especial del 50% conforme al convenio fiscal entre Bélgica y Luxemburgo.
¿Este formulario sustituye a la declaración de impuestos?
No. Establece la retención sobre salarios y pensiones. El formulario indica que toda solicitud RTS da lugar a una declaración de impuestos obligatoria después de que termine el año, en la que se elige el método para la liquidación en el modèle 100.
¿Pueden utilizarlo las parejas de hecho registradas?
No. La nota al pie del formulario indica que las opciones RTS no se aplican a las parejas de hecho.
Fuentes oficiales
- Formulario en blanco (PDF), publicado por Administration des contributions directes (ACD): https://impotsdirects.public.lu/dam-assets/fr/formulaires/fiches_d_impot/2026/166f-2026.pdf
- Instrucciones y orientación oficiales: https://guichet.public.lu/fr/citoyens/fiscalite/declaration-impot-decompte/fiche-retenue-impot/imposition-collective-individuelle.html
- Edición mostrada en esta página: Modèle 166 F, 2026 (166F-26-102) (comprobada el 2026-09-28).
FileIt no está afiliado ni cuenta con el respaldo de Administration des contributions directes (ACD) ni de ningún gobierno. Esta página explica el formulario en términos generales y no constituye asesoramiento jurídico, fiscal ni migratorio. Lee siempre las instrucciones oficiales y comprueba que utilizas la edición que acepta el destinatario. Última revisión de la página: 2026-09-28.