Qu’est-ce que Form T2091(IND) ?
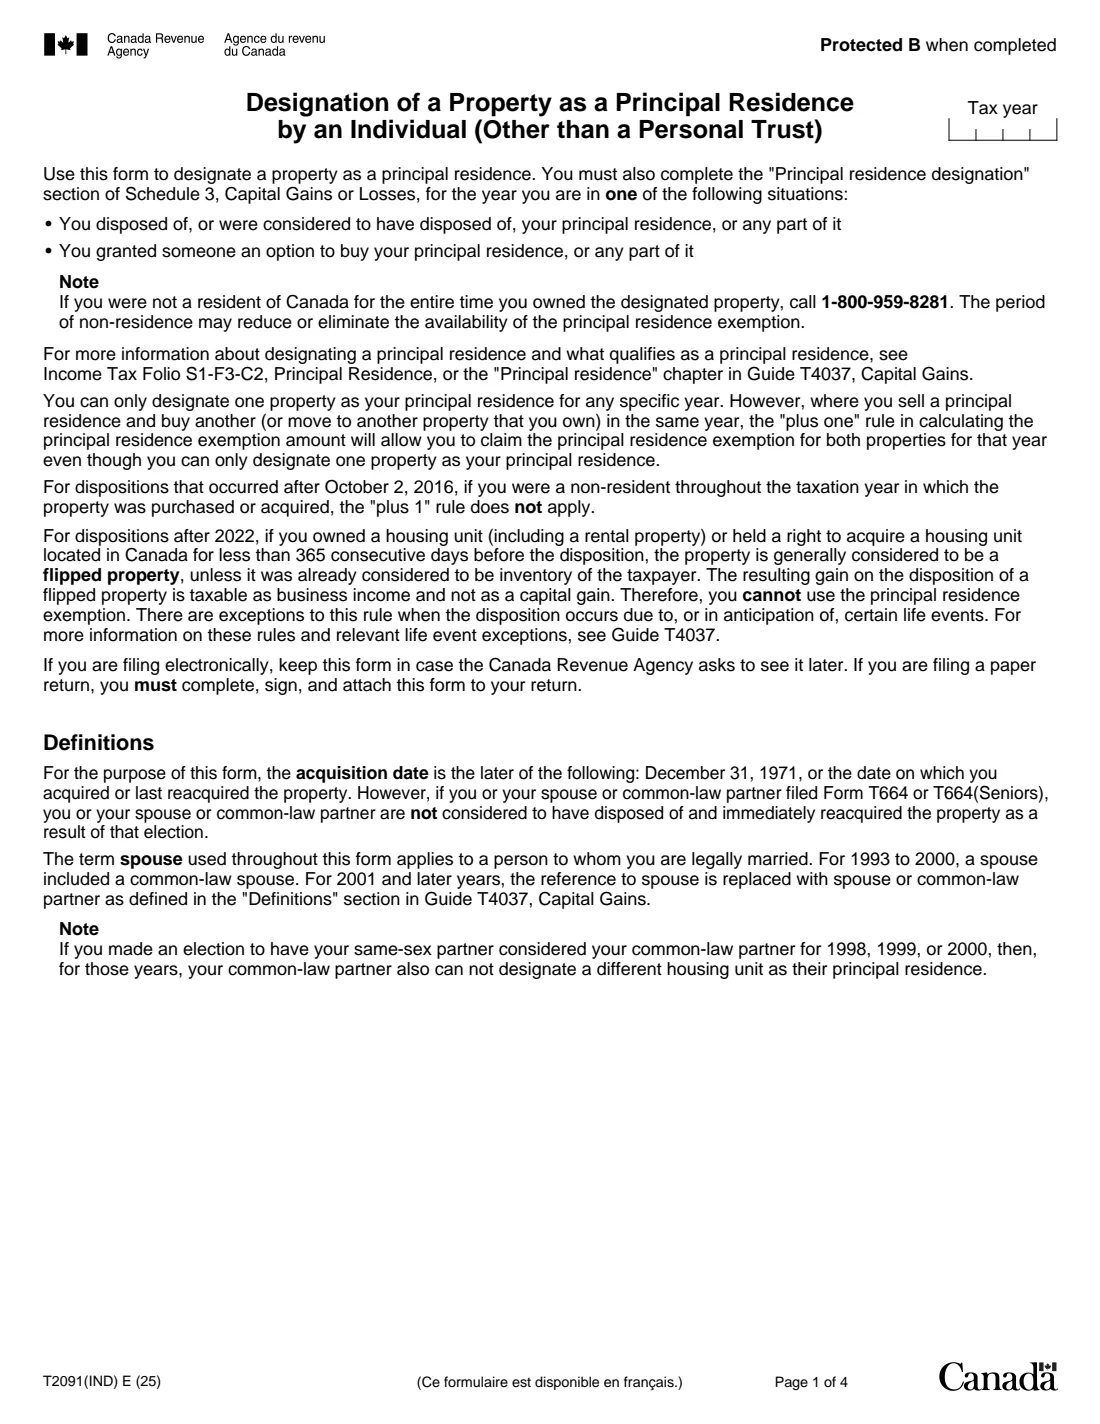
Le formulaire T2091(IND), Désignation d’un bien comme résidence principale par un particulier (autre qu’une fiducie personnelle) (Designation of a Property as a Principal Residence by an Individual (Other than a Personal Trust)), est le formulaire de l’Agence du revenu du Canada (ARC) (Canada Revenue Agency (CRA)) que vous utilisez lorsque vous vendez votre habitation, ou une partie de celle-ci, êtes réputé l’avoir vendue, ou accordez à quelqu’un une option d’achat. Il s’utilise avec la section « Désignation d’une résidence principale » de l’annexe 3, Gains ou pertes en capital (Capital Gains or Losses), de votre déclaration. L’exemption pour résidence principale peut mettre tout ou partie du gain réalisé à la vente à l’abri de l’impôt.
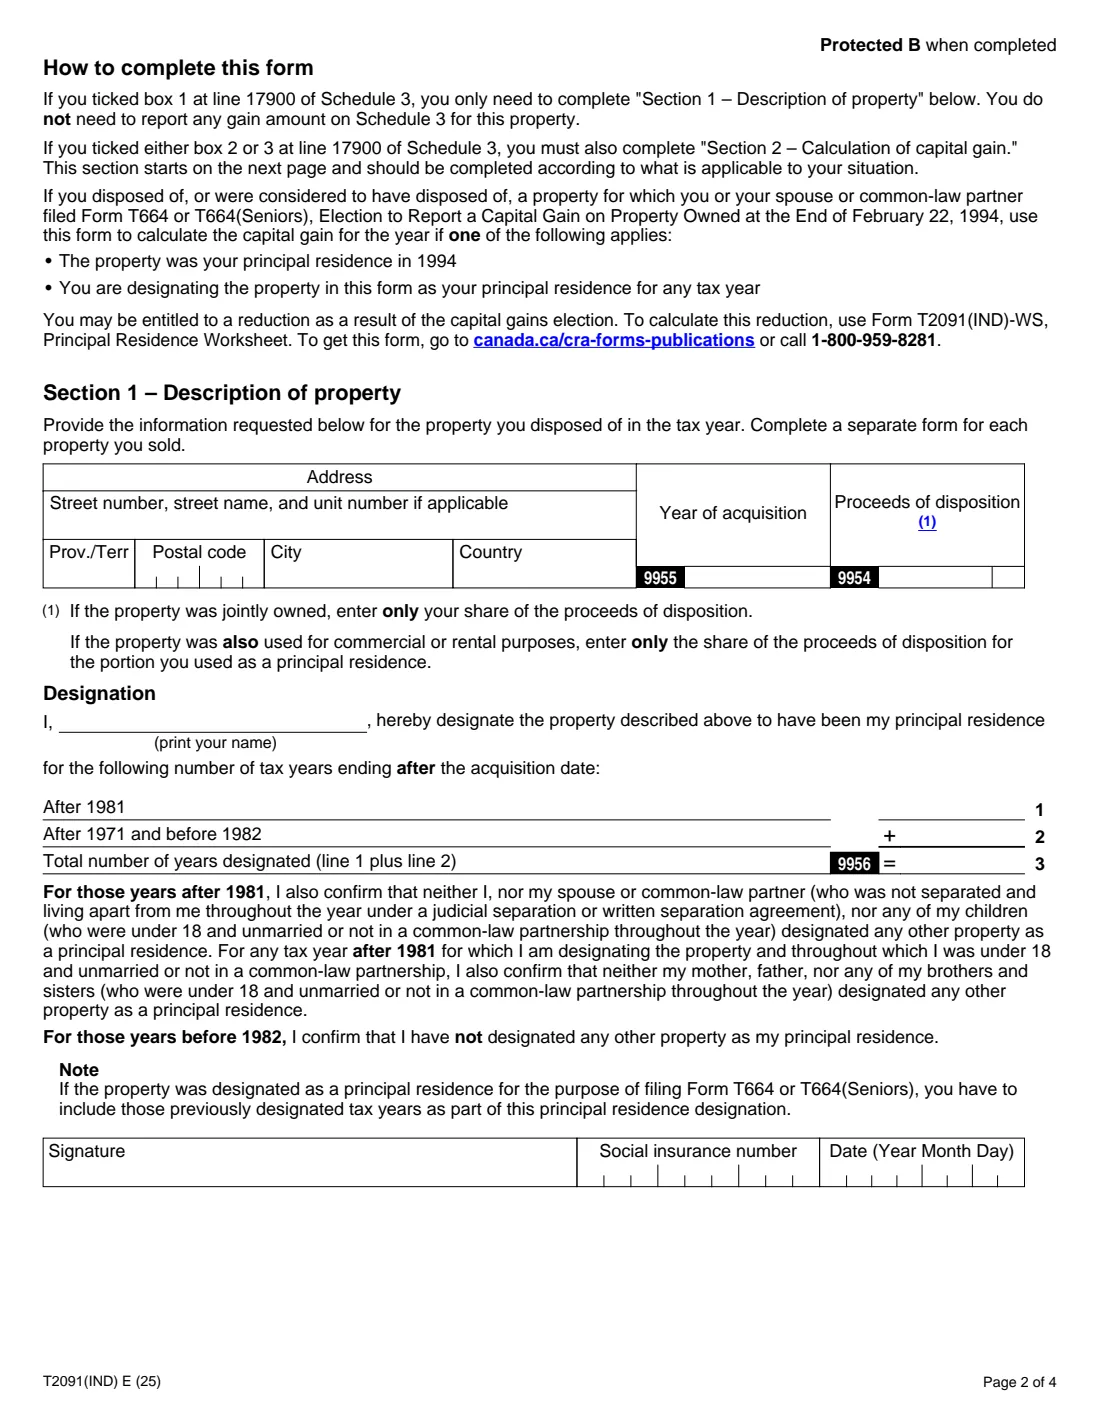
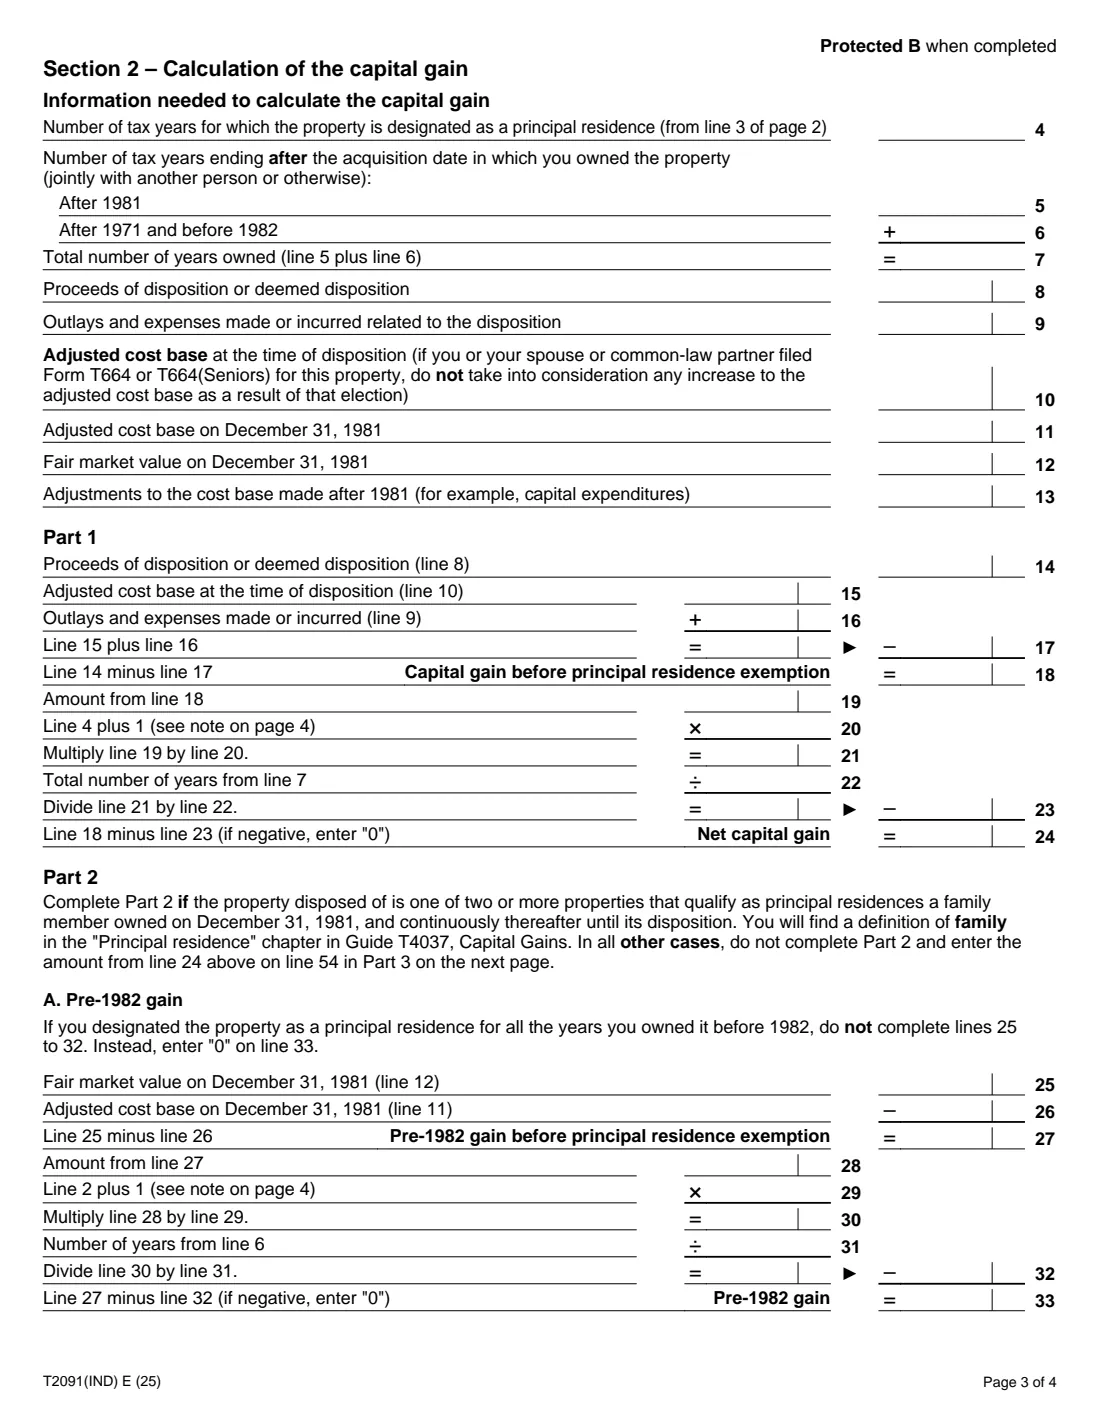
La section 1 décrit le bien (adresse, année d’acquisition et produit de disposition) et indique le nombre d’années pendant lesquelles vous le désignez comme résidence principale. Si vous avez coché la case 1 à la ligne 17900 de l’annexe 3 parce que l’habitation était votre résidence principale pour toutes les années où vous en étiez propriétaire, c’est tout ce dont vous avez besoin. Si vous avez coché la case 2 ou 3, la section 2 calcule la partie imposable du gain. La partie exonérée correspond au gain × (années désignées + 1) ÷ années de propriété; l’année supplémentaire est la règle de « l’année supplémentaire ». La section 2 couvre également les habitations détenues depuis avant 1982 et celles visées par un choix selon le formulaire T664 concernant les gains en capital.
FileIt vous guide dans le formulaire et inscrit vos réponses dans le propre PDF à remplir de l’ARC (édition T2091(IND) E (25)). Chaque ligne de la section 2 est calculée pour vous, au cent près. Le PDF rempli est enregistré dans votre coffre-fort. Vous l’imprimez et le signez à la main, car l’ARC n’accepte pas les signatures électroniques sur ce formulaire. FileIt ne transmet jamais rien pour vous.
- Qui le remplit
- Un particulier qui a vendu, ou est réputé avoir vendu, sa résidence principale, ou qui a accordé une option d’achat
- S’utilise avec
- L’annexe 3, Gains ou pertes en capital (Capital Gains or Losses), ligne 17900 et, lorsqu’il y a un gain imposable, ligne 15800
- Combien
- Un formulaire distinct pour chaque bien vendu
- Signatures
- Votre signature manuscrite, avec votre NAS et la date
- Déclaration papier ou en ligne
- Déclaration papier : remplissez-le, signez-le et joignez-le. Déclaration électronique : conservez-le au cas où l’ARC le demanderait
- Édition
- T2091(IND) E (25)
Qui doit remplir Form T2091(IND) ?
- Toute personne qui a vendu l’habitation où elle vivait, ou une partie de celle-ci, au cours de l’année.
- Les personnes réputées avoir vendu leur habitation, par exemple lorsque celle-ci devient un bien locatif ou en cas d’émigration (disposition réputée).
- Toute personne qui a accordé à quelqu’un une option d’achat de sa résidence principale.
- Les propriétaires qui n’ont pas désigné l’habitation pour toutes les années où ils en étaient propriétaires, par exemple les familles ayant un chalet et une habitation en ville. La section 2 calcule la partie imposable.
- Les propriétaires d’une habitation détenue depuis avant 1982, ou pour laquelle un choix selon le formulaire T664 concernant les gains en capital a été produit.
Quand utiliser Form T2091(IND)
- Pour l’année d’imposition où vous avez vendu le bien ou êtes réputé l’avoir vendu.
- Avec la section « Désignation d’une résidence principale » de l’annexe 3 de la déclaration de cette année.
- Avant de vous prévaloir de l’exemption pour une habitation détenue pendant moins de 365 jours consécutifs. Pour les ventes réalisées après 2022, le formulaire indique qu’une telle habitation est généralement un « bien immobilier faisant l’objet d’une revente précipitée » : le gain constitue un revenu d’entreprise et l’exemption ne peut pas être utilisée, sauf certaines exceptions liées à des événements de la vie décrites dans le Guide T4037.
- Si vous n’avez pas été résident du Canada pendant toute la période où vous étiez propriétaire du bien, appelez d’abord l’ARC au 1-800-959-8281, comme l’indique le formulaire. La non-résidence peut réduire ou supprimer l’exemption.
Ce qu’il vous faut avant de commencer
- L’adresse du bien et l’année où vous l’avez acquis.
- Le produit de disposition : votre part si vous en étiez copropriétaire, et uniquement la part correspondant à la résidence principale si une partie était louée ou utilisée à des fins commerciales.
- Le nombre d’années pendant lesquelles vous le désignez comme résidence principale, après 1981 et de 1972 à 1981.
- Le nombre d’années où vous en étiez propriétaire, après 1981 et de 1972 à 1981 (section 2).
- Les frais de vente, comme la commission et les frais juridiques, ainsi que le prix de base rajusté (section 2).
- Pour une habitation que vous possédiez le 31 décembre 1981 : son prix de base rajusté et sa juste valeur marchande à cette date, ainsi que les améliorations apportées par la suite.
- Si un choix selon le formulaire T664 ou T664(Seniors) a été produit : la réduction indiquée à la ligne 66 du formulaire T2091(IND)-WS.
- Votre numéro d’assurance sociale.
Contenu de Form T2091(IND)
L’édition 2025 comporte 4 pages. FileIt le demande en 7 parties :
- Section 1 – Description of propertyEmployee
- DesignationEmployee
- Section 2 – Information needed to calculate the capital gainEmployee
- Section 2, Part 1 – Net capital gainEmployee
- Section 2, Part 2 – Property owned on December 31, 1981Employee
- Section 2, Part 3 – Total capital gainEmployee
- Section 2, Part 4 – Capital gains election (Form T664)Employee
Comment remplir Form T2091(IND), étape par étape
1 Section 1 – Description du bien
Indiquez l’année d’imposition, puis l’adresse municipale du bien, la province ou le territoire, le code postal, la ville et le pays s’il se trouve à l’extérieur du Canada. Indiquez l’année d’acquisition (ligne 9955) et le produit de disposition (ligne 9954). Si vous étiez copropriétaire de l’habitation, inscrivez uniquement votre part. Si une partie était également utilisée à des fins locatives ou commerciales, inscrivez uniquement la part correspondant à la partie où vous viviez.
2 Désignation
Inscrivez votre nom et le nombre d’années d’imposition, se terminant après la date d’acquisition, pendant lesquelles vous désignez le bien comme résidence principale : après 1981 (ligne 1) et de 1972 à 1981 (ligne 2). La ligne 3 indique le total. Incluez les années désignées dans le formulaire T664 ou T664(Seniors).
En signant, vous confirmez que, pour ces années après 1981, personne dans votre unité familiale n’a désigné un autre bien. Cela comprend vous-même, votre époux ou conjoint de fait, sauf si vous étiez séparés, et vos enfants célibataires de moins de 18 ans. Pour les années antérieures à 1982, vous confirmez n’avoir désigné aucun autre bien.
3 Quelle case à la ligne 17900 de l’annexe 3?
Le formulaire indique que si vous avez coché la case 1 à la ligne 17900 de l’annexe 3, vous remplissez uniquement la section 1 et ne déclarez aucun gain pour ce bien. Si vous avez coché la case 2 ou 3, vous remplissez également la section 2, qui calcule le gain imposable.
4 Section 2 – Renseignements requis
Inscrivez le nombre d’années où vous étiez propriétaire du bien après 1981 (ligne 5) et de 1972 à 1981 (ligne 6), vos frais de vente (ligne 9) et le prix de base rajusté (ligne 10). Si vous étiez propriétaire du bien avant 1982, inscrivez également son prix de base rajusté et sa juste valeur marchande au 31 décembre 1981 (lignes 11 et 12), ainsi que les rajustements apportés au prix de base après 1981 (ligne 13).
5 Partie 1 – Gain en capital net
FileIt soustrait le prix de base et les frais de vente du produit de disposition pour obtenir le gain avant l’exemption (ligne 18). Le système calcule ensuite la partie exonérée : gain × (années désignées + 1) ÷ années de propriété (lignes 19 à 23). La ligne 24 correspond au montant restant, soit votre gain en capital net. Le formulaire précise que l’année supplémentaire ne s’applique pas si vous avez vendu après le 2 octobre 2016 et étiez non-résident pendant toute l’année où vous avez acquis le bien.
6 Partie 2 – Habitations détenues depuis 1981
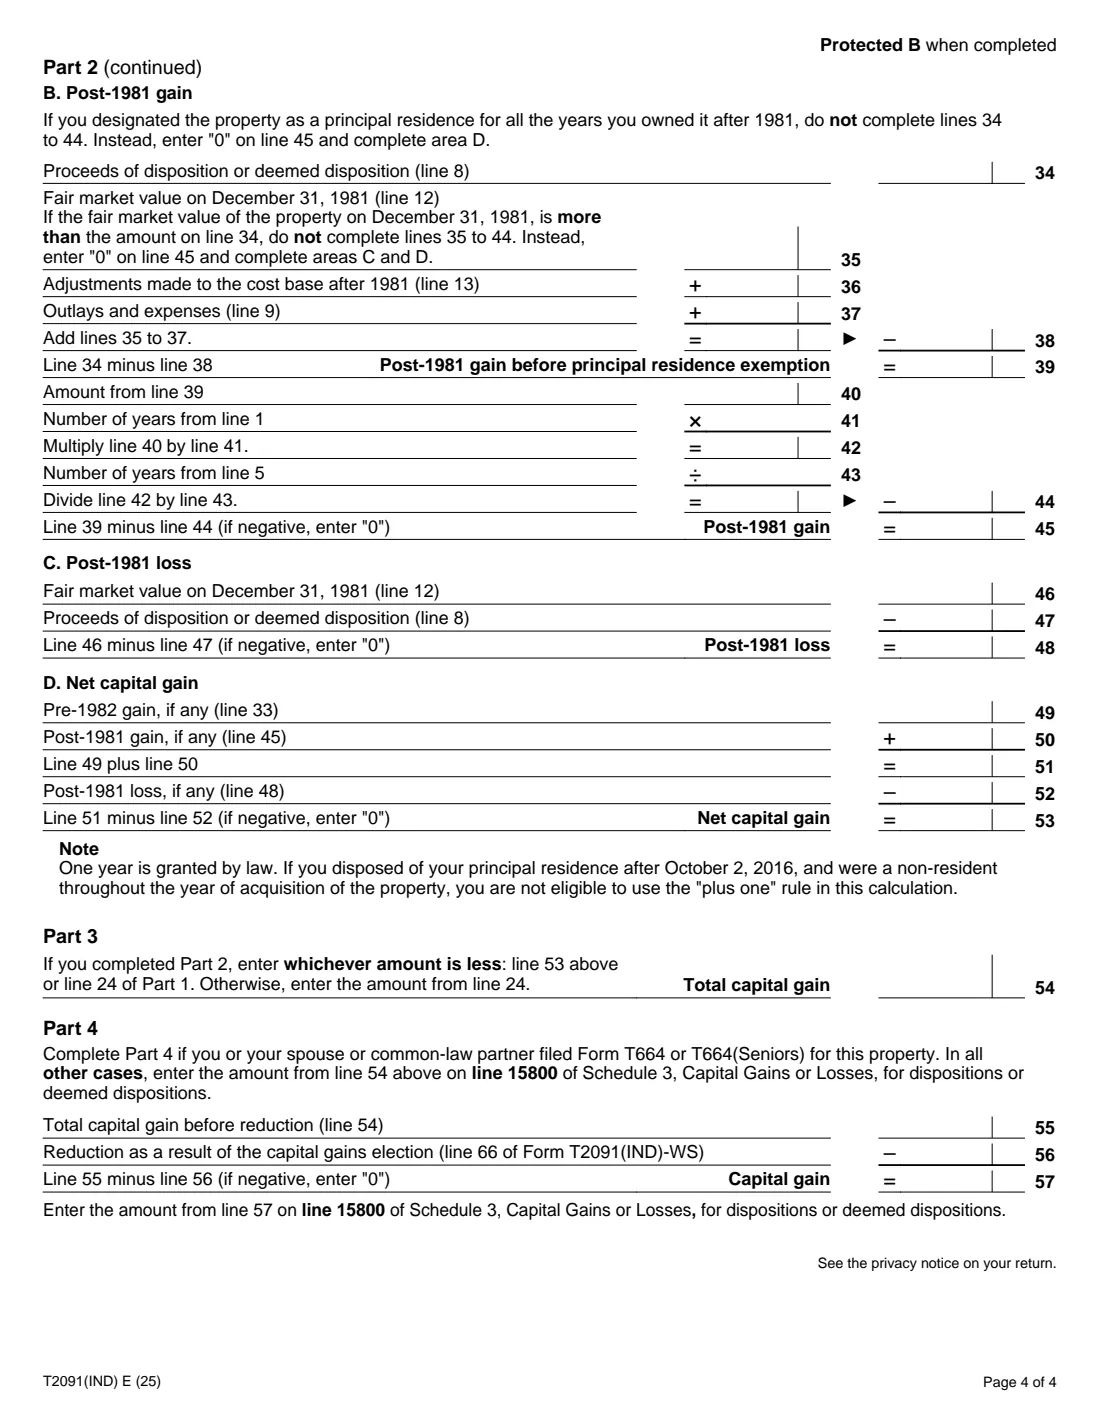
Remplissez la partie 2 uniquement si le bien est l’une des deux résidences principales admissibles ou plus qu’un membre de la famille possédait le 31 décembre 1981 et a conservées jusqu’à la vente. La zone A calcule un gain antérieur à 1982, la zone B un gain postérieur à 1981, la zone C une perte postérieure à 1981 lorsque la valeur de 1981 était supérieure au produit de disposition, et la zone D le montant net. Le formulaire vous indique quand sauter les zones A et B, et FileIt applique ces règles.
7 Parties 3 et 4 – Gain en capital total
La ligne 54 correspond au moins élevé de la ligne 53 et de la ligne 24 si vous avez rempli la partie 2, et à la ligne 24 dans les autres cas. Si vous ou votre époux ou conjoint avez produit un formulaire T664 ou T664(Seniors) pour ce bien, la partie 4 soustrait la réduction du formulaire T2091(IND)-WS. Inscrivez le montant final (ligne 54 ou 57) à la ligne 15800 de l’annexe 3.
Erreurs fréquentes à éviter
- Désigner deux biens pour la même année. Après 1981, une unité familiale ne peut en désigner qu’un seul.
- Inscrire le prix de vente total d’une habitation détenue en copropriété au lieu de votre part.
- Inclure la partie locative ou commerciale d’une habitation dans le produit de disposition de la résidence principale.
- Oublier les années désignées dans le formulaire T664 ou T664(Seniors).
- Demander l’exemption pour une habitation détenue pendant moins de 365 jours et considérée comme un bien immobilier faisant l’objet d’une revente précipitée.
- Ajouter l’année supplémentaire lorsque la règle visant les non-résidents du formulaire la supprime.
- Produire une déclaration papier sans y joindre le formulaire signé.
Après l’avoir rempli
Remplissez la section « Désignation d’une résidence principale » de l’annexe 3. Si la section 2 indique un gain, inscrivez-le (ligne 54 ou 57) à la ligne 15800 de l’annexe 3.
Imprimez le PDF depuis votre coffre-fort FileIt et signez-le à la main dans la case Signature. Si vous produisez une déclaration papier, le formulaire indique que vous devez le remplir, le signer et le joindre. Si vous produisez votre déclaration électroniquement, conservez-le au cas où l’ARC vous demanderait de le fournir plus tard.
Conservez dans votre coffre-fort le formulaire ainsi que les documents de vente, les dossiers d’achat et les reçus des améliorations. Ils justifient le prix de base rajusté et le produit de disposition.
Remplissez Form T2091(IND) en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 77 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Canada Revenue Agency (CRA) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez Form T2091(IND) maintenant — c’est gratuitForm T2091(IND) : questions fréquentes
Puis-je remplir le formulaire T2091(IND) en ligne?
Oui. FileIt vous guide dans la section 1, la désignation et la section 2, calcule chaque ligne et inscrit vos réponses dans le PDF officiel T2091(IND) à remplir de l’ARC. Vous le signez ensuite à la main.
Ai-je besoin de ce formulaire si l’habitation a toujours été ma résidence principale?
Vous devez tout de même déclarer la vente et la désignation. Si vous avez coché la case 1 à la ligne 17900 de l’annexe 3, le formulaire indique que vous remplissez uniquement la section 1 et ne déclarez aucun gain pour le bien.
Qu’est-ce que la règle de « l’année supplémentaire »?
Lors du calcul de la partie exonérée du gain, une année est ajoutée au nombre d’années désignées. Le formulaire explique que cela vous permet de demander l’exemption pour les deux habitations au cours d’une année où vous vendez l’une et achetez l’autre, même si vous ne pouvez désigner qu’un seul bien par année. Cette règle ne s’applique pas si vous avez vendu après le 2 octobre 2016 et étiez non-résident pendant toute l’année où vous avez acquis le bien.
Puis-je signer le formulaire T2091(IND) électroniquement?
L’ARC accepte les signatures électroniques uniquement sur les formulaires qu’elle indique, et le formulaire T2091(IND) n’en fait pas partie. Imprimez le formulaire et signez-le à la main.
L’exemption s’applique-t-elle à une habitation que j’ai détenue moins d’un an?
Pour les ventes réalisées après 2022, une habitation détenue pendant moins de 365 jours consécutifs est généralement un bien immobilier faisant l’objet d’une revente précipitée, et le formulaire indique que vous ne pouvez pas utiliser l’exemption pour résidence principale à son égard. Le Guide T4037 énumère les exceptions liées aux événements de la vie.
Pourquoi le code de l’agence est-il T2091(IND), alors que le lien de FileIt indique T2091-IND?
Il s’agit du même formulaire. Les adresses Web ne permettent pas d’utiliser facilement les parenthèses; FileIt écrit donc le code avec un trait d’union.
Sources officielles
- Formulaire vierge (PDF), publié par Canada Revenue Agency (CRA) : https://www.canada.ca/content/dam/cra-arc/formspubs/pbg/t2091ind/t2091ind-fill-25e.pdf
- Instructions et conseils officiels : https://www.canada.ca/en/revenue-agency/services/forms-publications/forms/t2091ind.html
- Édition affichée sur cette page : T2091(IND) E (25) (vérifiée le 2026-09-28).
FileIt n'est ni affilié à Canada Revenue Agency (CRA) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-28.