什么是 Form T2091(IND)?
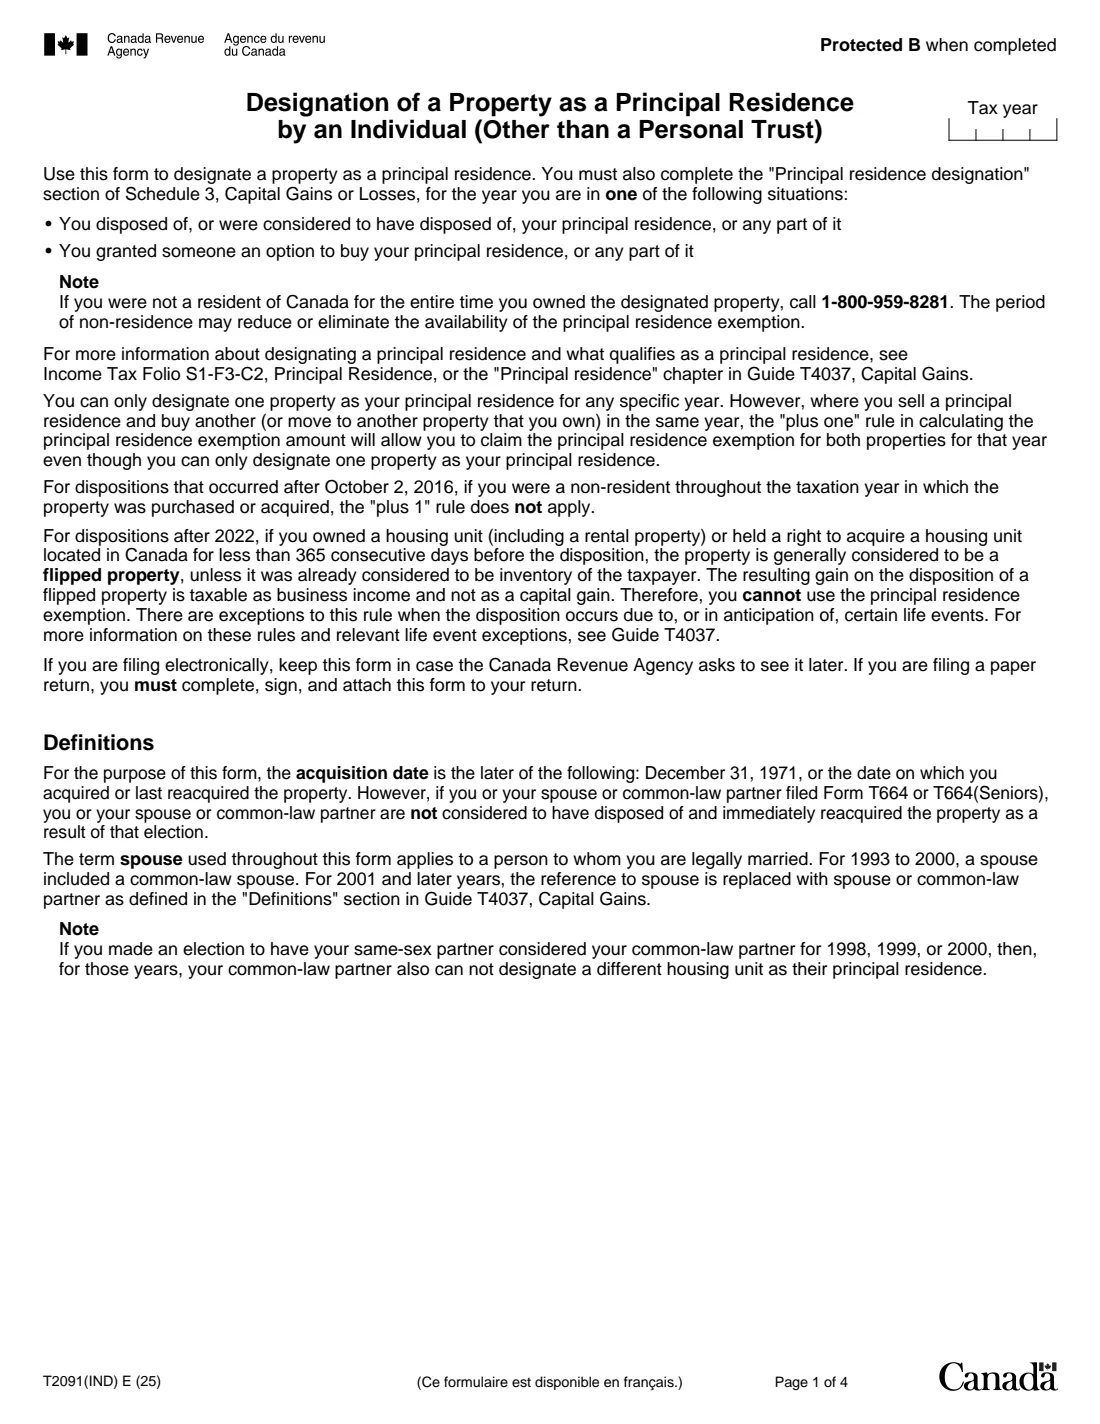
T2091(IND)表《个人指定房产为主要住所(Designation of a Property as a Principal Residence by an Individual (Other than a Personal Trust))》是您出售住房或其中任何部分、被视为已出售住房,或授予他人购买选择权时使用的加拿大税务局(Canada Revenue Agency,CRA)表格。它需与您报税表中附表3(Schedule 3)“主要住所指定(Principal residence designation)”部分一起提交。主要住所豁免额可以抵销出售所得的全部或部分增值。
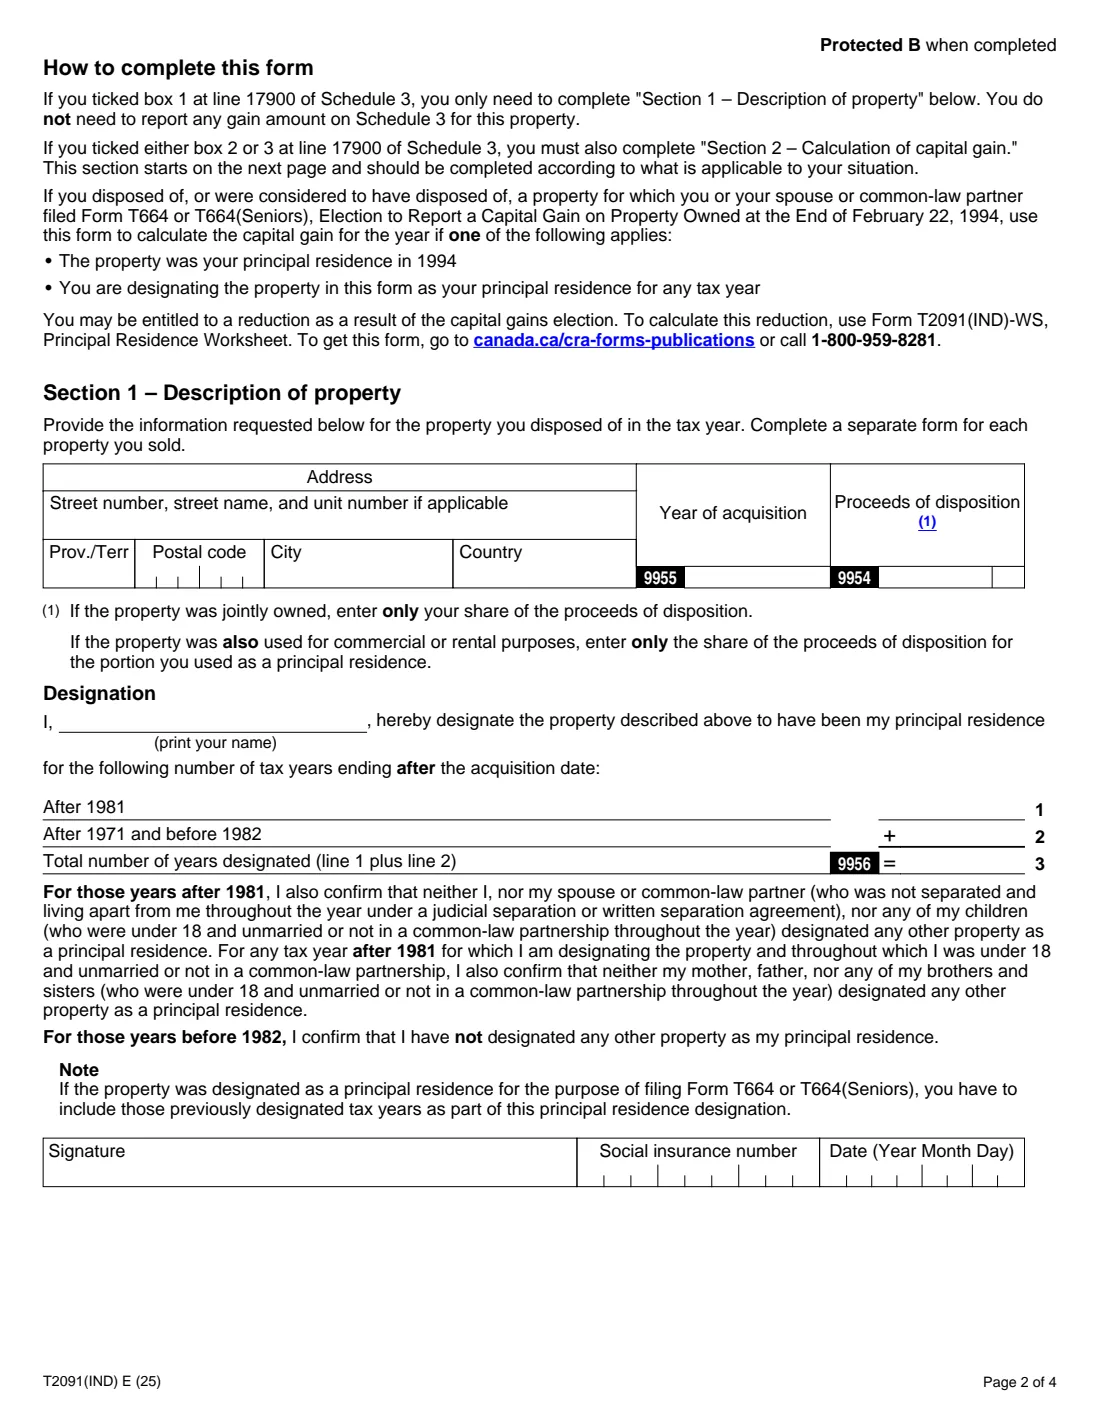
第1部分说明房产信息(地址、取得年份和处置所得),并记录您将其指定为主要住所的年份数。如果住房在您持有期间的每一年都是主要住所,而您已在附表3第17900行勾选方框1,则填写这些内容即可。如果您勾选方框2或3,则还需填写第2部分,以计算应税增值部分。豁免部分的计算方式为:增值 ×(指定年份数 + 1)÷ 持有年份数;其中额外的一年就是“加一年”规则。第2部分还涵盖自1982年前持有的住房,以及曾提交T664资本增值选择的住房。
FileIt会引导您填写表格,并将答案打印到加拿大税务局自己的可填写PDF中(版本T2091(IND) E (25))。第2部分的每一行都会为您计算到分。完成后的PDF会保存到您的文档库。由于加拿大税务局不接受此表的电子签名,您需要打印后手写签名。FileIt不会替您向任何机构提交任何材料。
- 填写人
- 出售或被视为已出售其主要住所,或授予他人购买选择权的个人
- 配套表格
- 附表3(Schedule 3)“资本增值或损失(Capital Gains or Losses)”第17900行;有应税增值时还包括第15800行
- 填写数量
- 每处出售的房产填写一份单独表格
- 签名
- 您的手写签名、SIN及日期
- 纸质或在线报税
- 纸质报税:填写、签名并附上此表。电子报税:保留此表,以备加拿大税务局索取
- 版本
- T2091(IND) E (25)
谁需要填写 Form T2091(IND)?
- 在本年度出售自己居住房屋或其中一部分的任何人。
- 被视为已出售住房的人,例如住房转为出租房产或移居海外时(视同处置)。
- 授予他人购买其主要住所选择权的任何人。
- 未将住房指定为其持有期间每一年的主要住所的所有人,例如同时拥有乡间小屋和城市住房的家庭。第2部分会计算应税增值部分。
- 自1982年前持有住房,或曾提交T664表资本增值选择的住房所有人。
何时使用 Form T2091(IND)
- 在您出售房产或被视为已出售房产的纳税年度使用。
- 与该年度报税表中的附表3(Schedule 3)“主要住所指定(Principal residence designation)”部分一起使用。
- 在依赖持有不足365个连续日的住房的豁免额之前使用。对于2022年之后的出售,表格说明此类住房通常属于“短期转售房产(flipped property)”:增值属于营业收入,不能使用豁免额,但《指南T4037》(Guide T4037)列出的特定人生事件例外情况除外。
- 如果您持有房产期间并非一直是加拿大居民,请先按照表格说明致电加拿大税务局1-800-959-8281。非居民身份可能会减少或取消豁免额。
开始前需要准备什么
- 房产地址及取得年份。
- 处置所得:如果房产由多人共同拥有,填写您的份额;如果房产部分出租或用于经营, فقط填写主要住所部分的所得。
- 您将其指定为主要住所的年份数,包括1981年之后以及1972年至1981年期间的年份。
- 您持有房产的年份数,包括1981年之后以及1972年至1981年期间的年份(第2部分)。
- 出售费用,例如佣金和法律费用,以及调整后成本基础(第2部分)。
- 对于1981年12月31日持有的住房:该日的调整后成本基础和公平市场价值,以及之后的资本性改良。
- 如果曾提交T664或T664(老年人)选择:T2091(IND)-WS表第66行的减免金额。
- 您的社会保险号码。
Form T2091(IND) 的内容
2025 版本共 4 页。 FileIt 要求填写 7 个部分:
- Section 1 – Description of propertyEmployee
- DesignationEmployee
- Section 2 – Information needed to calculate the capital gainEmployee
- Section 2, Part 1 – Net capital gainEmployee
- Section 2, Part 2 – Property owned on December 31, 1981Employee
- Section 2, Part 3 – Total capital gainEmployee
- Section 2, Part 4 – Capital gains election (Form T664)Employee
分步填写 Form T2091(IND)
1 第1部分——房产说明
填写纳税年度,然后填写房产的街道地址、省或地区、邮政编码和城市;如果房产位于加拿大境外,还要填写国家或地区。填写取得年份(第9955行)和处置所得(第9954行)。如果您与他人共同拥有住房,只填写您的份额。如果其中一部分还用于出租或经营,只填写您居住部分所对应的份额。
2 指定
填写您的姓名,并填写从取得日期结束计算、您将该房产指定为主要住所的纳税年度数:1981年之后(第1行)以及1972年至1981年(第2行)。第3行为合计数。包括您在T664或T664(老年人)表中指定的任何年份。
签名即表示您确认,在1981年之后的这些年份中,您的家庭单位没有指定其他房产。这包括您本人、您的配偶或同居伴侣(分居期间除外),以及未满18岁的未婚子女。对于1982年之前的年份,您确认没有指定其他房产。
3 附表3第17900行应勾选哪个方框?
表格说明,如果您在附表3第17900行勾选了方框1,则只需填写第1部分,无需申报该房产的任何增值。如果您勾选方框2或3,则还需填写第2部分,以计算应税增值。
4 第2部分——所需信息
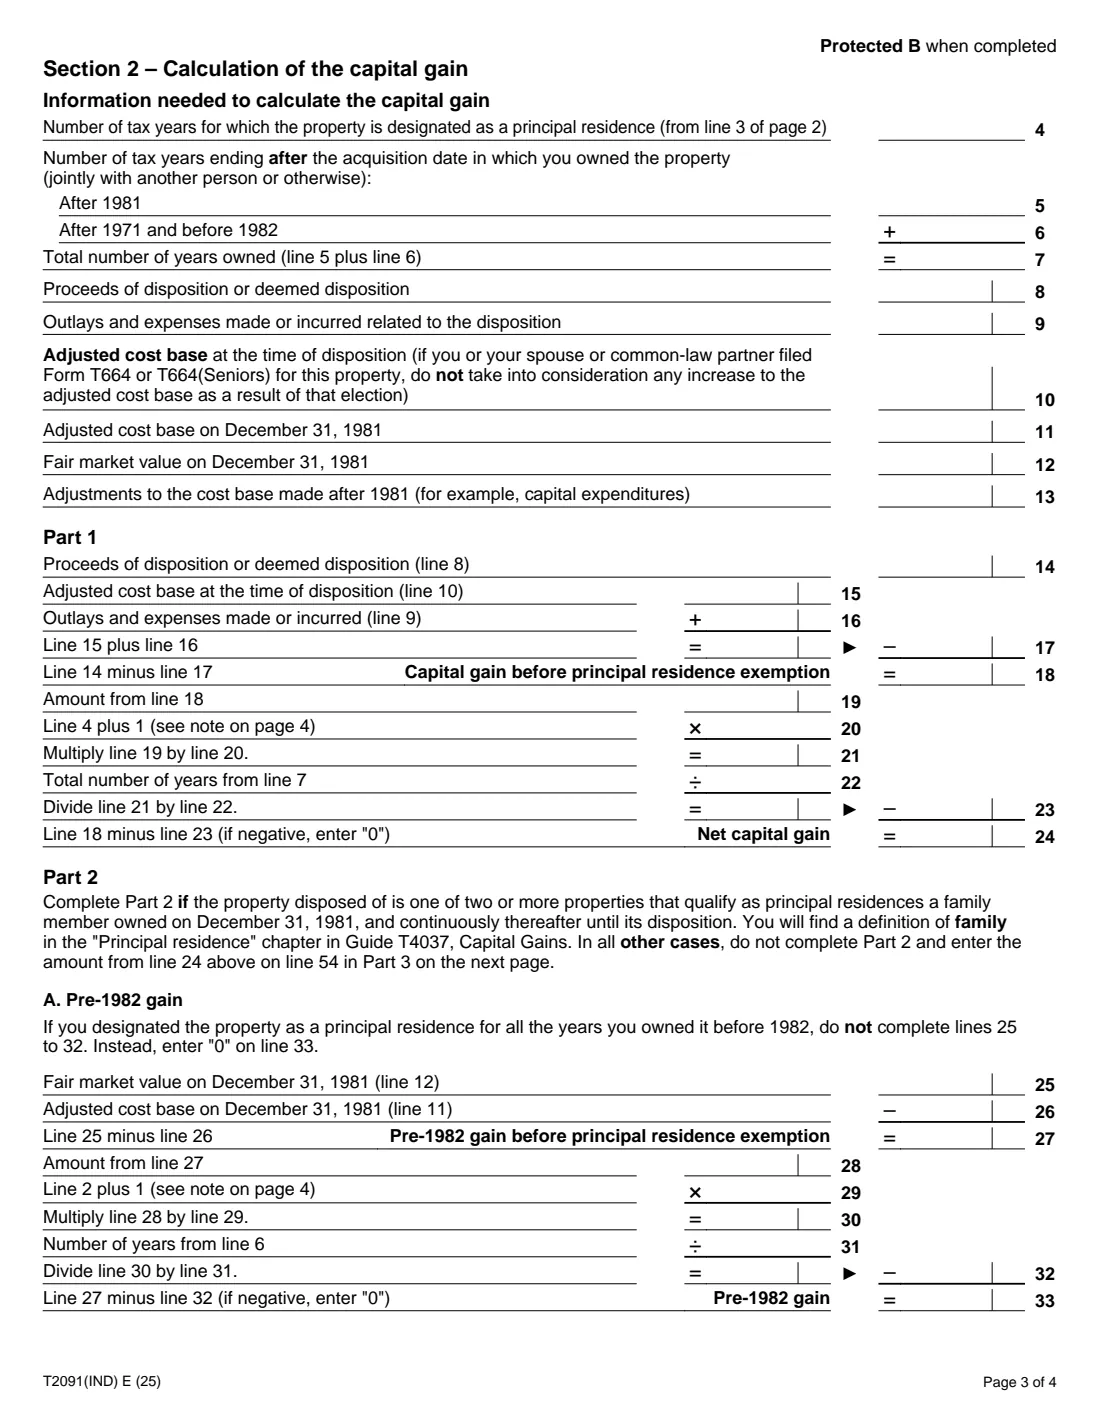
填写您在1981年之后以及1972年至1981年期间持有该房产的年份数(第5和第6行)、出售费用(第9行)及调整后成本基础(第10行)。如果您在1982年前已持有该房产,还需填写其1981年12月31日的调整后成本基础和公平市场价值(第11和第12行),以及1981年之后对成本基础所作的调整(第13行)。
5 第1部分——净资本增值
FileIt会用处置所得减去成本基础和出售费用,得出豁免前的增值(第18行)。随后计算豁免部分:增值 ×(指定年份数 + 1)÷ 持有年份数(第19至23行)。第24行是剩余金额,即您的净资本增值。表格注明,如果您在2016年10月2日之后出售房产,并且在取得房产的整个年度都是非居民,则不适用“加一年”规则。
6 第2部分——自1981年起持有的住房
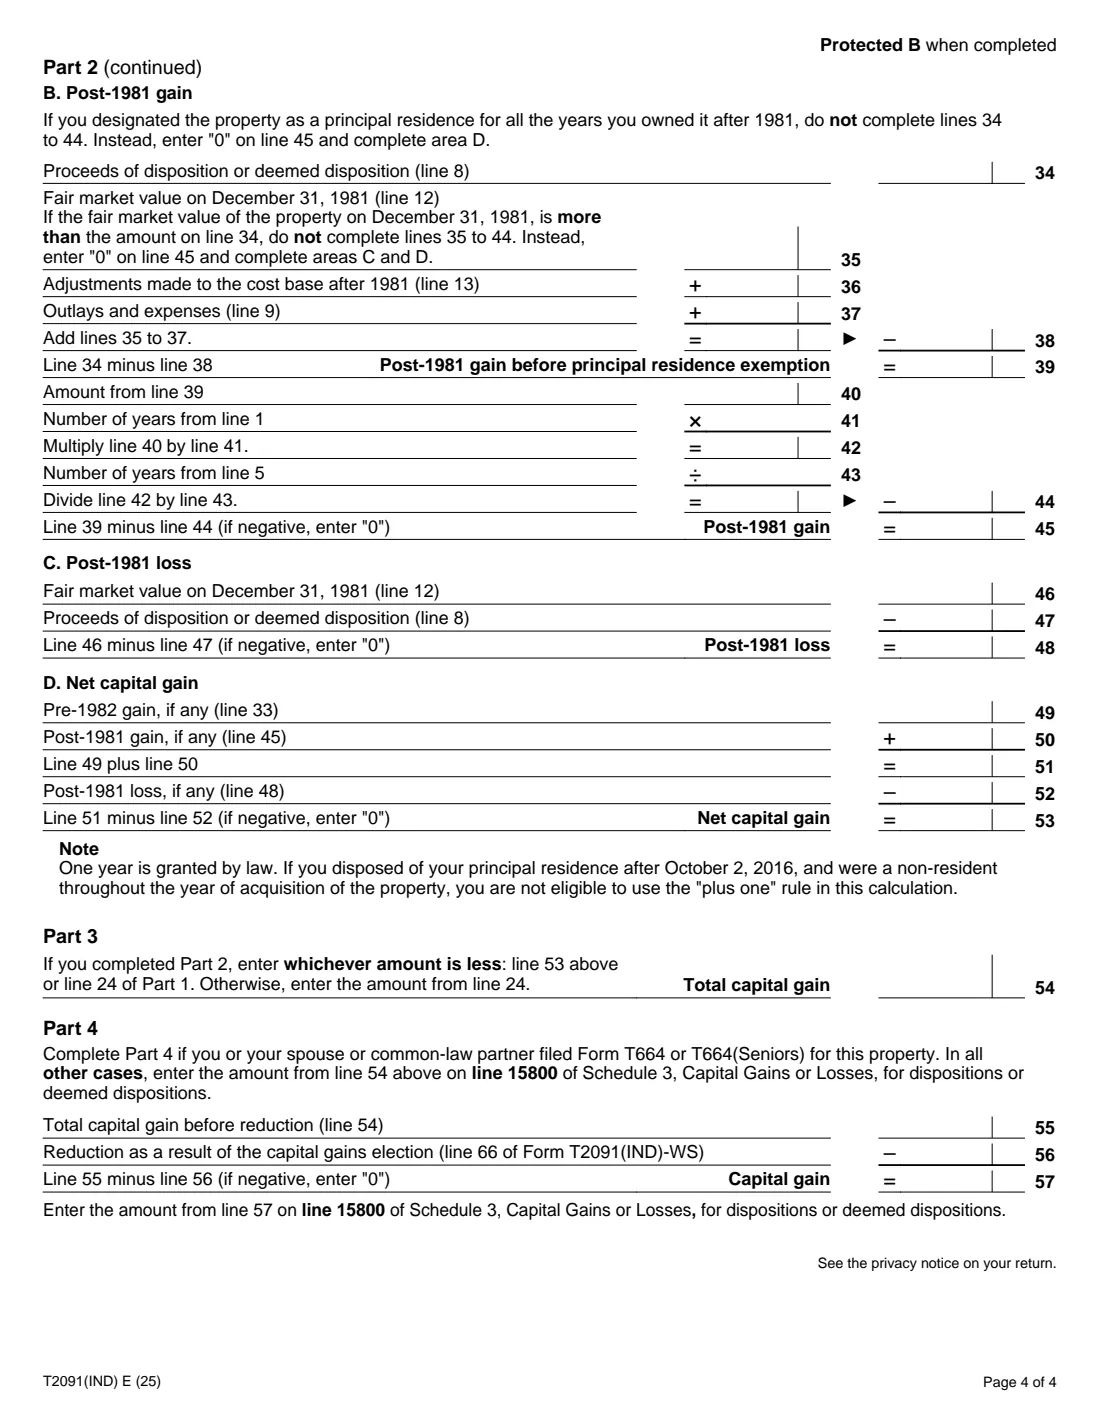
仅当该房产是家庭成员在1981年12月31日拥有、并持有至出售的两处或多处符合条件的主要住所之一时,才填写第2部分。A区计算1982年前的增值,B区计算1981年之后的增值,C区计算1981年的价值高于处置所得时在1981年之后产生的损失,D区计算净额。表格会说明何时跳过A区和B区,FileIt会按照这些规则处理。
7 第3和第4部分——资本增值总额
如果您填写了第2部分,第54行是第53行和第24行中的较小者;否则第54行就是第24行。如果您或您的配偶或伴侣曾就该房产提交T664或T664(老年人)表,第4部分会减去T2091(IND)-WS表中的减免金额。将最终金额(第54或57行)填写到附表3第15800行。
需要避免的常见错误
- 同一年指定两处房产。1981年之后,一个家庭单位只能指定一处房产。
- 共同拥有住房时填写全部售价,而不是您的份额。
- 将住房的出租或经营部分计入主要住所所得。
- 遗漏在T664或T664(老年人)表中指定的年份。
- 对持有不足365日、被视为短期转售房产的住房申领豁免。
- 在表格的非居民规则不适用“加一年”时仍加入该年份。
- 提交纸质报税表时未附上已签名的表格。
填写后
填写附表3的“主要住所指定(Principal residence designation)”部分。如果第2部分显示有增值,将其金额(第54或57行)填写到附表3第15800行。
从FileIt文档库打印PDF,并在签名栏手写签名。如果您提交纸质报税表,表格要求您填写、签名并附上此表。如果您电子报税,请保留此表,以备加拿大税务局日后要求查看。
将出售文件、购买记录和改良工程收据与此表一起保存在文档库中。这些文件可以证明调整后成本基础和处置所得。
使用 FileIt 在线填写 Form T2091(IND)
- 选择人员。从 People 中选择某人,FileIt 会填入其姓名、出生日期、地址及其他已知信息。
- 回答通俗易懂的问题。一次填写表格的一个部分,每道问题旁都有官方帮助文本——共 77 个字段。您的回答会自动保存。
- 查看实时预览。查看您的回答如何显示在真实的 Canada Revenue Agency (CRA) 表格上,并让 FileIt 完成工作表计算。
- 生成官方 PDF。FileIt 会将您的回答填入机构自己的 PDF,并将其存入您保险库中该人员的文件夹。
FileIt 负责填写表格——不会代您归档或提交任何内容。请按照表格说明中规定的方式,将填写完成的表格交给索取方。
立即开始 Form T2091(IND) — 免费Form T2091(IND):常见问题
我可以在线填写T2091(IND)表吗?
可以。FileIt会引导您填写第1部分、指定部分和第2部分,计算每一行,并将答案打印到加拿大税务局官方可填写的T2091(IND) PDF中。然后您需要手写签名。
如果住房一直是我的主要住所,我还需要这份表吗?
您仍需申报出售及主要住所指定。如果您在附表3第17900行勾选了方框1,表格说明您只需填写第1部分,无需申报该房产的任何增值。
什么是“加一年”规则?
计算增值的豁免部分时,会在指定年份数上加一年。表格解释说,这让您可以在出售一处住房并购买另一处住房的同一年为两处住房申领豁免,即使每年只能指定一处房产。如果您在2016年10月2日之后出售房产,并且在取得房产的整个年度都是非居民,则不适用该规则。
我可以用电子方式签署T2091(IND)表吗?
加拿大税务局只接受其列明的表格上的电子签名,T2091(IND)不在其中。请打印表格并手写签名。
豁免适用于我持有不到一年的住房吗?
对于2022年之后的出售,持有不足365个连续日的住房通常属于短期转售房产,表格说明不能对其使用主要住所豁免。《指南T4037》(Guide T4037)列出了人生事件例外情况。
为什么机构代码是T2091(IND),但FileIt的链接写成T2091-IND?
这是同一份表格。网址无法很好地使用括号,因此FileIt用连字符表示该代码。
官方来源
- 由 Canada Revenue Agency (CRA) 发布的空白表格(PDF): https://www.canada.ca/content/dam/cra-arc/formspubs/pbg/t2091ind/t2091ind-fill-25e.pdf
- 官方说明和指南: https://www.canada.ca/en/revenue-agency/services/forms-publications/forms/t2091ind.html
- 本页显示的版本:T2091(IND) E (25)(检查于 2026-09-28)。
FileIt 与 Canada Revenue Agency (CRA) 或任何政府机构没有关联,也未获其认可。本页仅以一般性语言介绍该表格,不构成法律、税务或移民建议。请务必阅读官方说明,并确认您使用的是接收方认可的版本。 页面最后审核于 2026-09-28。