ما هو IHT436 transfer of unused residence nil rate band؟
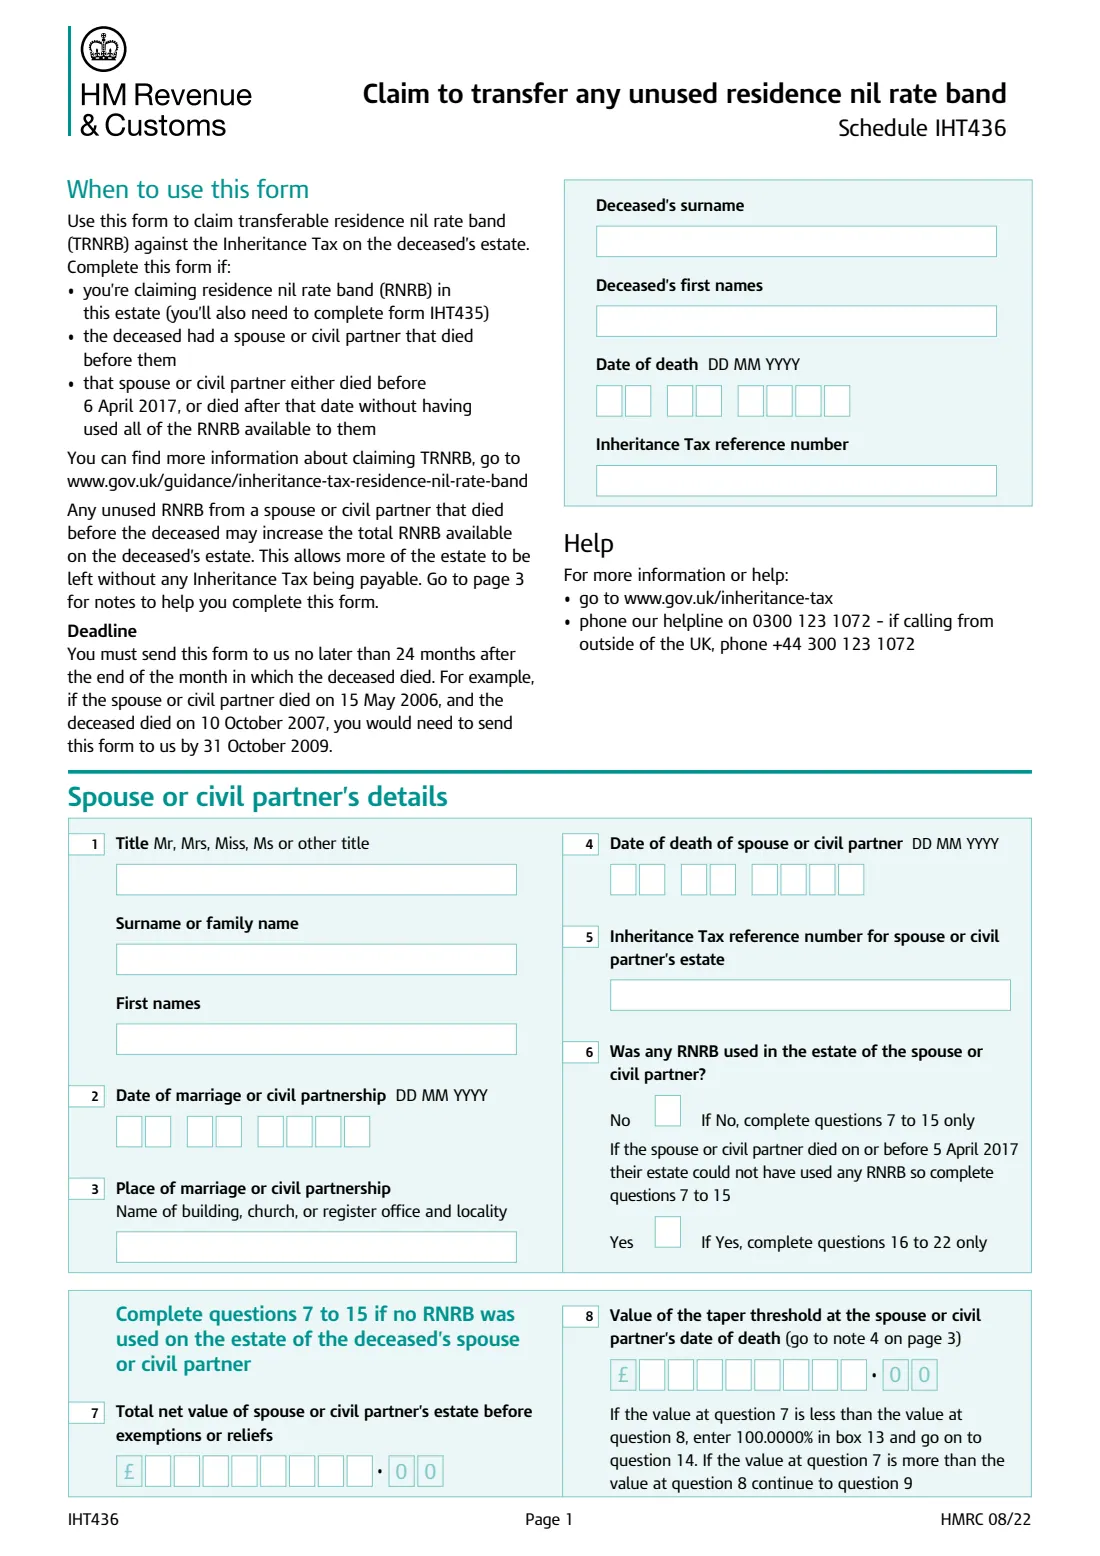
حد الإعفاء الصفري للسكن (Residence Nil Rate Band, RNRB) هو حد إضافي لضريبة التركات عندما ينتقل منزل، أو حصة منه، إلى ذرية مباشرة مثل الأبناء والأحفاد. وكما هو الحال مع حد الإعفاء الصفري العادي، يمكن نقل أي جزء من RNRB لم يستخدمه الزوج أو الزوجة أو الشريك المدني إلى تركة الطرف الباقي على قيد الحياة. النموذج IHT436 هو الجدول الذي تقدمه HMRC للمطالبة بحد الإعفاء الصفري للسكن القابل للنقل (Transferable Residence Nil Rate Band, TRNRB). وتحتاج أيضًا إلى النموذج IHT435، الذي تُطالب من خلاله بحد RNRB نفسه.
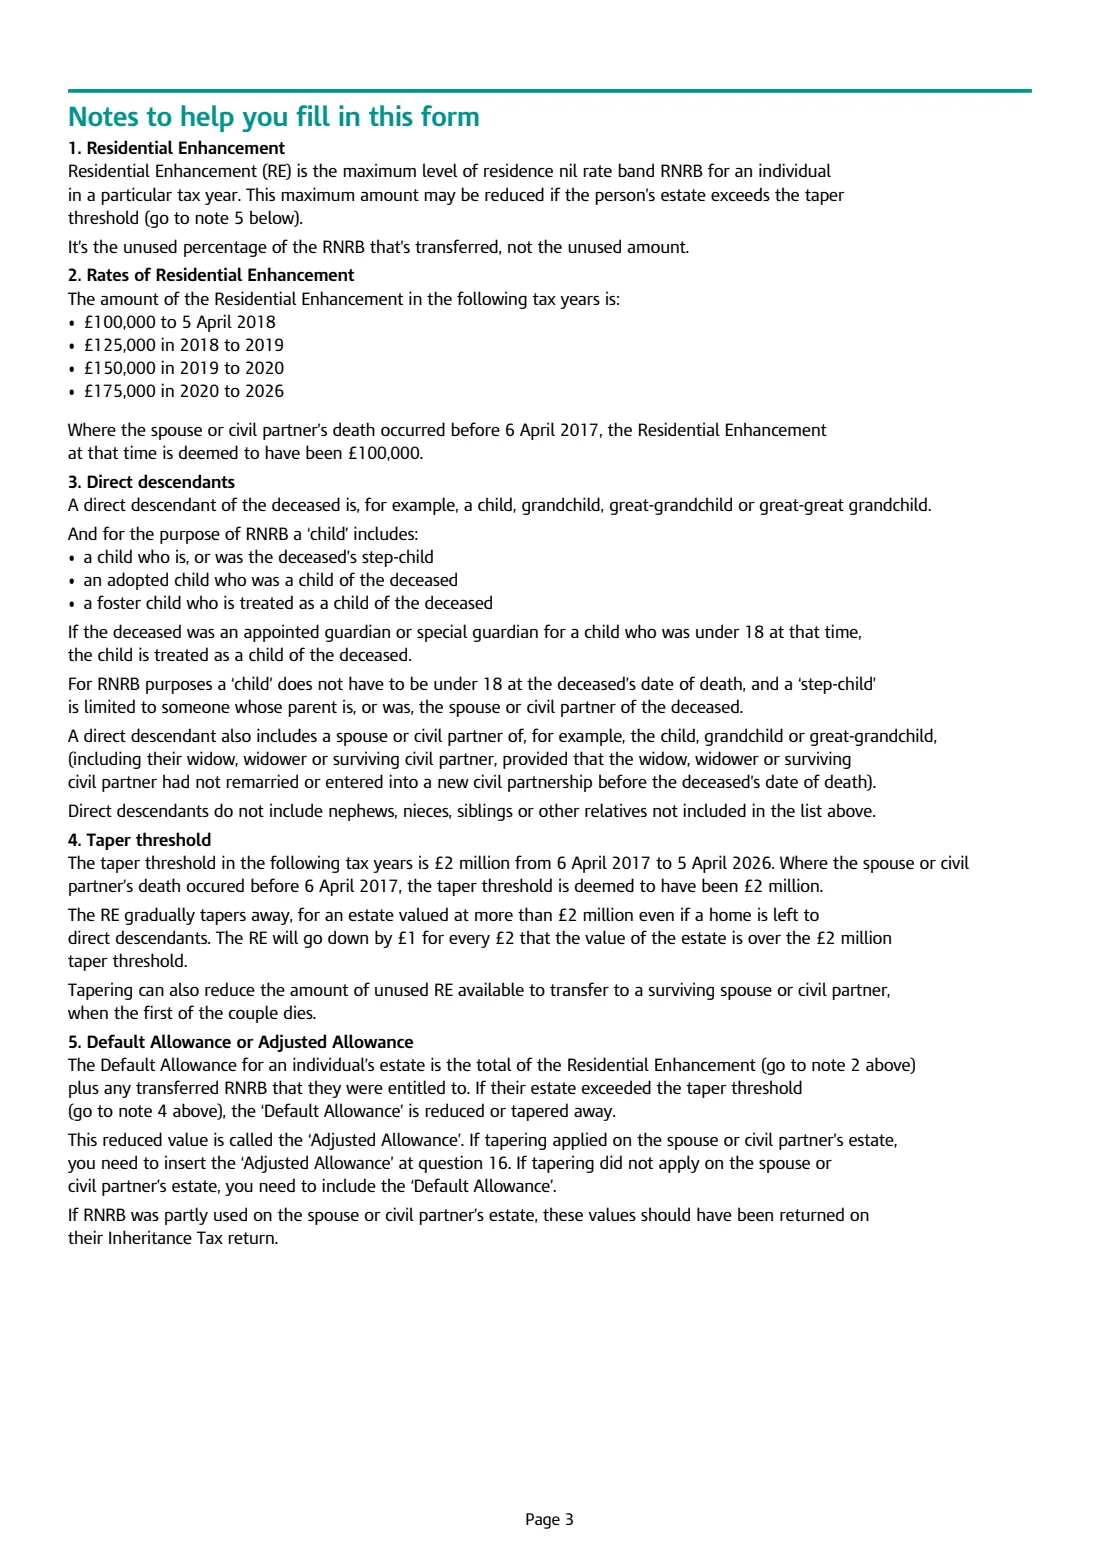
ما يُنقل هو النسبة غير المستخدمة، وليس المبلغ غير المستخدم. إذا توفي الزوج أو الشريك المدني الأول قبل 6 April 2017، فلن تكون تركته قد استخدمت أي جزء من RNRB، ولذلك يتاح عادةً الحد بأكمله — إلا إذا تجاوزت تركته حد التخفيض التدريجي البالغ £2 million، حيث يُخفض بمقدار £1 عن كل £2 زائدة. وإذا توفي بعد ذلك التاريخ واستخدم جزءًا من RNRB، يحسب النموذج النسبة التي بقيت غير مستخدمة.
يطلب منك FileIt الأرقام القليلة اللازمة، ويحسب كل خانة حسابية — التخفيض التدريجي، والزيادة السكنية عند الوفاة الأولى، والنسبة حتى 4 منازل عشرية — ثم يطبعها رقمًا رقمًا في ملف IHT436 الرسمي بصيغة PDF الصادر عن HMRC، ليكون جاهزًا لإرساله مع بقية إقرار ضريبة التركات.
- من يملؤه
- منفذ التركة أو مدير تركة الشخص الذي توفي الآن
- يُرسل مع
- النموذج IHT435 وإقرار ضريبة التركات
- يُرسل إلى
- ضريبة التركات، إدارة الإيرادات والجمارك البريطانية (HM Revenue and Customs)، BX9 1HT
- الموعد النهائي
- خلال 24 شهرًا بعد نهاية الشهر الذي توفي فيه المتوفى
- الإصدار
- HMRC 08/22
- خط المساعدة
- 0300 123 1072 (+44 300 123 1072 من خارج المملكة المتحدة)
من يحتاج إلى تعبئة IHT436 transfer of unused residence nil rate band؟
- منفذو التركات الذين يطالبون بحد الإعفاء الصفري للسكن في تركة ينتقل فيها منزل إلى ذرية مباشرة.
- عندما يكون زوج المتوفى أو زوجته أو شريكه المدني قد توفي قبله — إما قبل 6 April 2017، أو بعد ذلك دون استخدام كامل RNRB.
- عائلات الأرامل والأرامل الذكور والشركاء المدنيين الباقين على قيد الحياة، عندما تكون التركة قريبة من حد ضريبة التركات أو تتجاوزه.
- المحامون ومختصو إثبات الوصايا الذين يحسبون إجمالي الاستحقاق من RNRB.
متى يُستخدم IHT436 transfer of unused residence nil rate band
- عندما تطالب بحد الإعفاء الصفري للسكن في التركة (النموذج IHT435)، وتريد إضافة RNRB غير المستخدم للزوج الأول.
- يجب إرساله في موعد لا يتجاوز 24 شهرًا بعد نهاية الشهر الذي توفي فيه المتوفى.
- بعد ملئه، استخدم حاسبة HMRC لحد الإعفاء الصفري للسكن لحساب إجمالي الاستحقاق عند وفاة المتوفى، كما يوضح النموذج.
ما تحتاج إليه قبل البدء
- اسم المتوفى وتاريخ وفاته ورقم مرجع ضريبة التركات.
- اسم الزوج أو الزوجة أو الشريك المدني الأول، وتاريخ ومكان الزواج أو الشراكة المدنية، وتاريخ وفاته، ومرجع ضريبة التركات الخاص بتركته.
- ما إذا كان قد استُخدم أي جزء من RNRB في تركته.
- إذا لم يُستخدم أي جزء: صافي القيمة الإجمالية لتركة المتوفى قبل الإعفاءات والتخفيضات.
- إذا استُخدم جزء منه: البدل الافتراضي أو البدل المعدل عند وفاته، وRNRB المستخدم فعليًا — ويجب أن يرد كلاهما في إقرار ضريبة التركات الخاص بتركته.
- الزيادة السكنية للشخص الذي توفي الآن (راجع المعدلات أدناه).
محتويات IHT436 transfer of unused residence nil rate band
يتكون إصدار 2022 من 3 صفحات. يطلب FileIt تعبئته في 4 أجزاء:
- The person who has died nowExecutor or administrator
- Spouse or civil partner's details (1 to 6)Executor or administrator
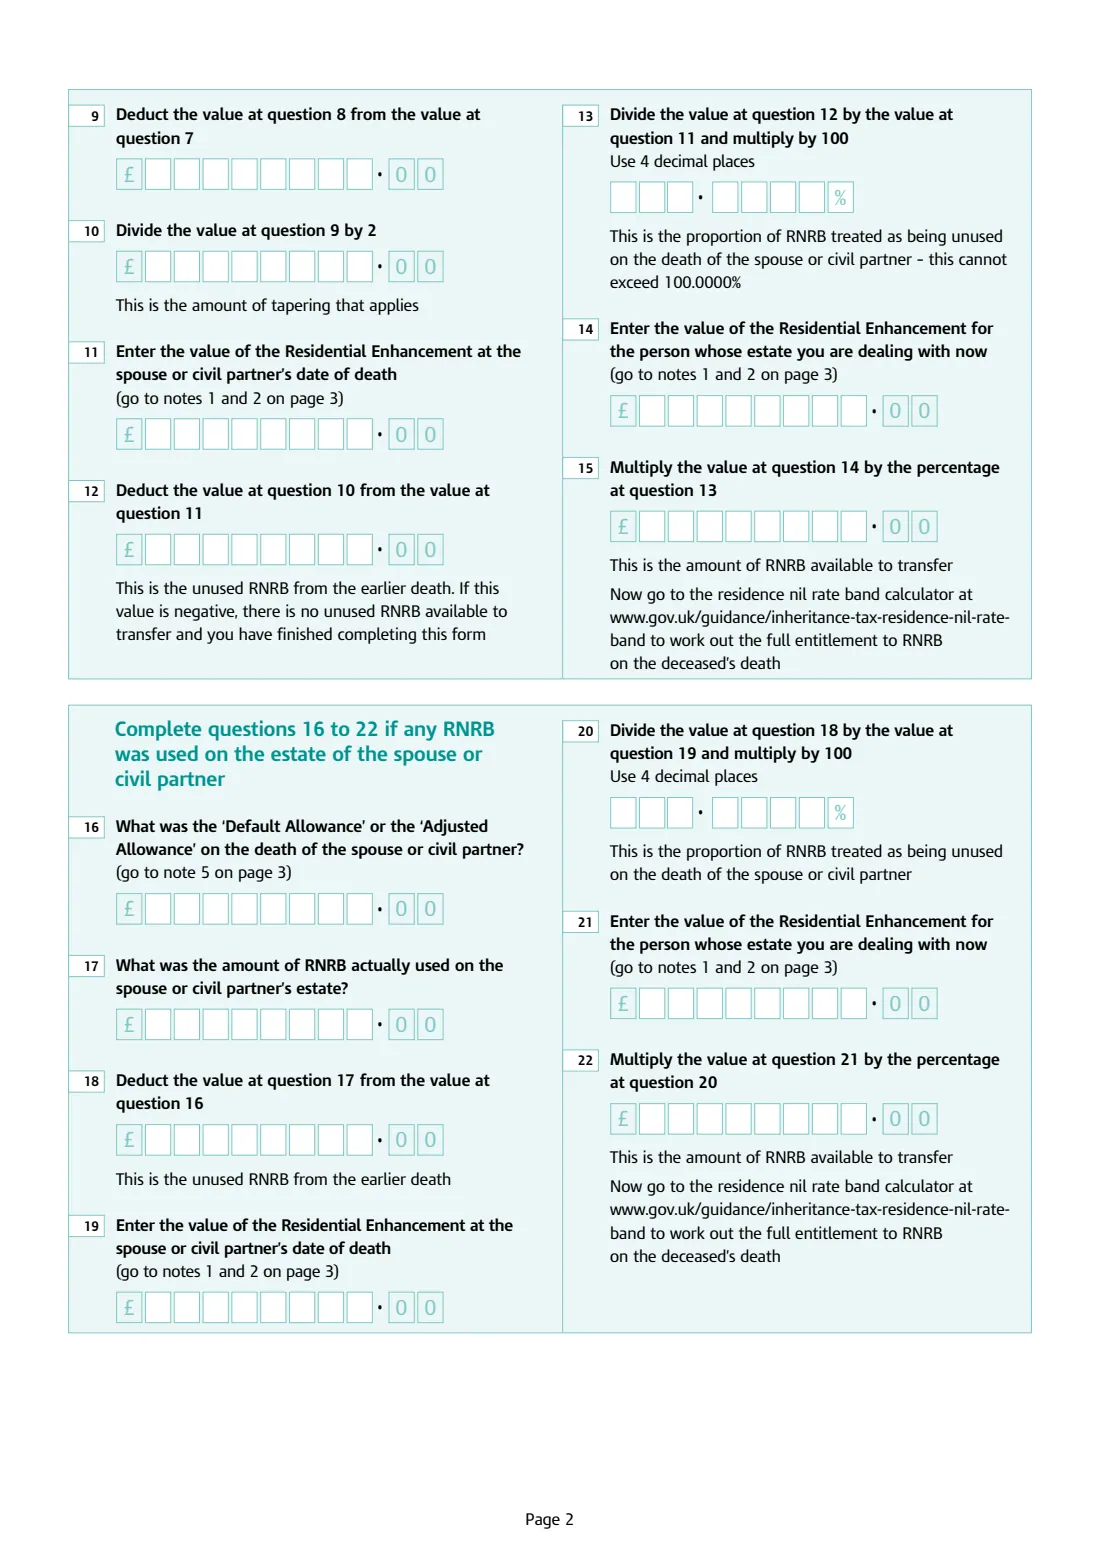
- No RNRB was used on the spouse's estate (7 to 15)Executor or administrator
- Some RNRB was used on the spouse's estate (16 to 22)Executor or administrator
طريقة تعبئة IHT436 transfer of unused residence nil rate band خطوة بخطوة
1 المتوفى وزوجه أو شريكه المدني (1 إلى 6)
اسم المتوفى وتاريخ وفاته ومرجع ضريبة التركات، ثم لقب الزوج أو الزوجة أو الشريك المدني الأول واسمه، وتاريخ ومكان الزواج أو الشراكة المدنية، وتاريخ وفاته ومرجع ضريبة التركات الخاص بتركته. يسأل السؤال 6 عما إذا كان قد استُخدم أي جزء من RNRB في تركته: تؤدي الإجابة «لا» إلى الأسئلة 7 إلى 15، والإجابة «نعم» إلى الأسئلة 16 إلى 22. وإذا توفي في 5 April 2017 أو قبله، فالإجابة دائمًا «لا».
2 لم يُستخدم أي جزء من RNRB (7 إلى 15)
أدخل صافي القيمة الإجمالية لتركة المتوفى قبل الإعفاءات أو التخفيضات، وحد التخفيض التدريجي عند وفاته — £2 million لكل وفاة منذ 6 April 2017 (تذكر ملاحظات النموذج أنه ينطبق حتى 5 April 2026، وقد جُمّد منذ ذلك الحين عند هذا المستوى حتى 5 April 2030)، ويُفترض أنه £2 million للوفيات الأسبق. إذا كانت التركة أقل من الحد، تكون النسبة في الخانة 13 هي 100.0000%. وإلا يحسب FileIt المبلغ الزائد (9)، والتخفيض التدريجي — نصف المبلغ الزائد (10)، والزيادة السكنية عند الوفاة (11)، وRNRB غير المستخدم (12)، والنسبة غير المستخدمة (13). أدخل الزيادة السكنية للشخص الذي توفي الآن في الخانة 14؛ ويضربها FileIt في النسبة الواردة في الخانة 15.
3 استُخدم جزء من RNRB (16 إلى 22)
أدخل البدل الافتراضي — أو البدل المعدل إذا طُبق التخفيض التدريجي — عند الوفاة الأولى، وRNRB المستخدم فعليًا في تلك التركة. يحسب FileIt قيمة RNRB غير المستخدم (18)، والزيادة السكنية عند الوفاة الأولى (19)، والنسبة غير المستخدمة (20). أدخل الزيادة السكنية للشخص الذي توفي الآن في الخانة 21؛ ويحسب FileIt الخانة 22.
4 المعدلات الواردة في الملاحظات
تسرد الملاحظة 2 الزيادة السكنية: £100,000 حتى 5 April 2018، و£125,000 في 2018 إلى 2019، و£150,000 في 2019 إلى 2020، و£175,000 في 2020 إلى 2026 (وقد جُمّدت منذ ذلك الحين عند £175,000 حتى 5 April 2030). إذا حدثت الوفاة الأولى قبل 6 April 2017، فيُفترض أن قيمتها كانت £100,000. يستخدم FileIt هذه القيم للخانتين 11 و19 استنادًا إلى تاريخ وفاة الزوج الأول.
أخطاء شائعة يجب تجنبها
- الإجابة «نعم» عن السؤال 6 عندما توفي الزوج الأول في 5 April 2017 أو قبله — إذ لم يكن بإمكان تركته استخدام أي جزء من RNRB.
- نقل المبلغ غير المستخدم بدلًا من النسبة غير المستخدمة. توضح الملاحظة 1 أن النسبة هي التي تُنقل.
- نسيان التخفيض التدريجي: تفقد التركة التي تتجاوز £2 million مقدار £1 من الزيادة السكنية عن كل £2 زائدة.
- استخدام البدل الافتراضي في السؤال 16 عند تطبيق التخفيض التدريجي — استخدم البدل المعدل حينها.
- إرسال IHT436 دون IHT435، الذي تُطالب من خلاله بحد RNRB نفسه.
- تفويت الموعد النهائي البالغ 24 شهرًا بعد نهاية شهر الوفاة.
بعد تعبئته
تحقق من الخانات المحسوبة، ثم انتقل إلى حاسبة HMRC لحد الإعفاء الصفري للسكن لحساب إجمالي RNRB عند وفاة المتوفى.
أرسل النموذج إلى ضريبة التركات، إدارة الإيرادات والجمارك البريطانية (HM Revenue and Customs)، BX9 1HT، مع IHT435 وبقية الإقرار. لا يرسل FileIt أي شيء إلى HMRC.
احتفظ بنسخة مع أوراق التركة في مجلد المتوفى على FileIt.
املأ IHT436 transfer of unused residence nil rate band عبر الإنترنت باستخدام FileIt
- اختر الشخص. اختر شخصًا من قائمة الأشخاص، وسيملأ FileIt اسمه وتاريخ ميلاده وعنوانه والبيانات الأخرى التي يعرفها مسبقًا.
- أجب عن أسئلة بلغة واضحة. جزء واحد من النموذج في كل مرة، مع نص المساعدة الرسمي بجانب كل سؤال — 28 حقول إجمالًا. تُحفظ إجاباتك أثناء التقدم.
- تحقق من المعاينة المباشرة. شاهد إجاباتك تظهر في نموذج HMRC الحقيقي، ودَع FileIt يجري أي عمليات حسابية في ورقة العمل.
- أنشئ ملف PDF الرسمي. يطبع FileIt إجاباتك في ملف PDF الخاص بالجهة، ويحفظه في مجلد ذلك الشخص داخل خزانتك.
يملأ FileIt النموذج — لكنه لا يحفظه أو يقدمه نيابةً عنك. سلّم النموذج المكتمل إلى من طلبه، بالطريقة الموضحة في تعليماته.
ابدأ IHT436 transfer of unused residence nil rate band الآن — مجانًاIHT436 transfer of unused residence nil rate band: الأسئلة الشائعة
ما الغرض من IHT436؟
يُستخدم للمطالبة بحد الإعفاء الصفري للسكن القابل للنقل: الجزء من حد الإعفاء الصفري للسكن الخاص بالزوج أو الزوجة أو الشريك المدني، والذي لم يُستخدم عند وفاته، ويُضاف إلى تركة الطرف الباقي على قيد الحياة.
هل أحتاج إلى IHT435 أيضًا؟
نعم. توضح HMRC أنك تستخدم IHT436 إذا كنت تطالب بحد RNRB في التركة، وتقدم هذه المطالبة عبر النموذج IHT435.
توفي زوجي قبل April 2017. هل يمكنني الاستمرار في المطالبة؟
نعم. لم يكن بإمكان تركته استخدام أي جزء من RNRB، لذلك تجيب «لا» عن السؤال 6. ويُفترض أن الزيادة السكنية عند وفاته كانت £100,000، وأن حد التخفيض التدريجي كان £2 million، وتكون النسبة غير المستخدمة عادةً 100% ما لم تتجاوز تركته £2 million.
ما حد التخفيض التدريجي؟
£2 million. بالنسبة إلى التركات التي تتجاوزه، تنخفض الزيادة السكنية بمقدار £1 عن كل £2 زائدة، وهو ما قد يقلل أيضًا من RNRB غير المستخدم المتاح للنقل.
إلى أين أرسل IHT436؟
إلى ضريبة التركات، إدارة الإيرادات والجمارك البريطانية (HM Revenue and Customs)، BX9 1HT، المملكة المتحدة، وفقًا لما توضحه صفحة النموذج لدى HMRC.
هل يحسب FileIt النسبة؟
نعم. يحسب FileIt كل خانة حسابية من أرقامك، بما في ذلك النسبة حتى 4 منازل عشرية، ويطبعها في خانات الأرقام في النموذج الرسمي.
المصادر الرسمية
- النموذج الفارغ (PDF)، المنشور من HMRC: https://assets.publishing.service.gov.uk/media/630898a6e90e0729dd8bb41b/IHT436.pdf
- التعليمات والإرشادات الرسمية: https://www.gov.uk/government/publications/claim-to-transfer-any-unused-residence-nil-rate-band-iht436
- الإصدار المعروض في هذه الصفحة: HMRC 08/22 (تم التحقق منه في 2026-09-28).
لا يرتبط FileIt بـ HMRC أو بأي حكومة، ولا يحظى بتأييدها. تشرح هذه الصفحة النموذج بعبارات عامة، ولا تُعد نصيحة قانونية أو ضريبية أو متعلقة بالهجرة. اقرأ دائمًا التعليمات الرسمية، وتحقق من استخدامك للإصدار الذي يقبله المستلم. آخر مراجعة للصفحة: 2026-09-28.