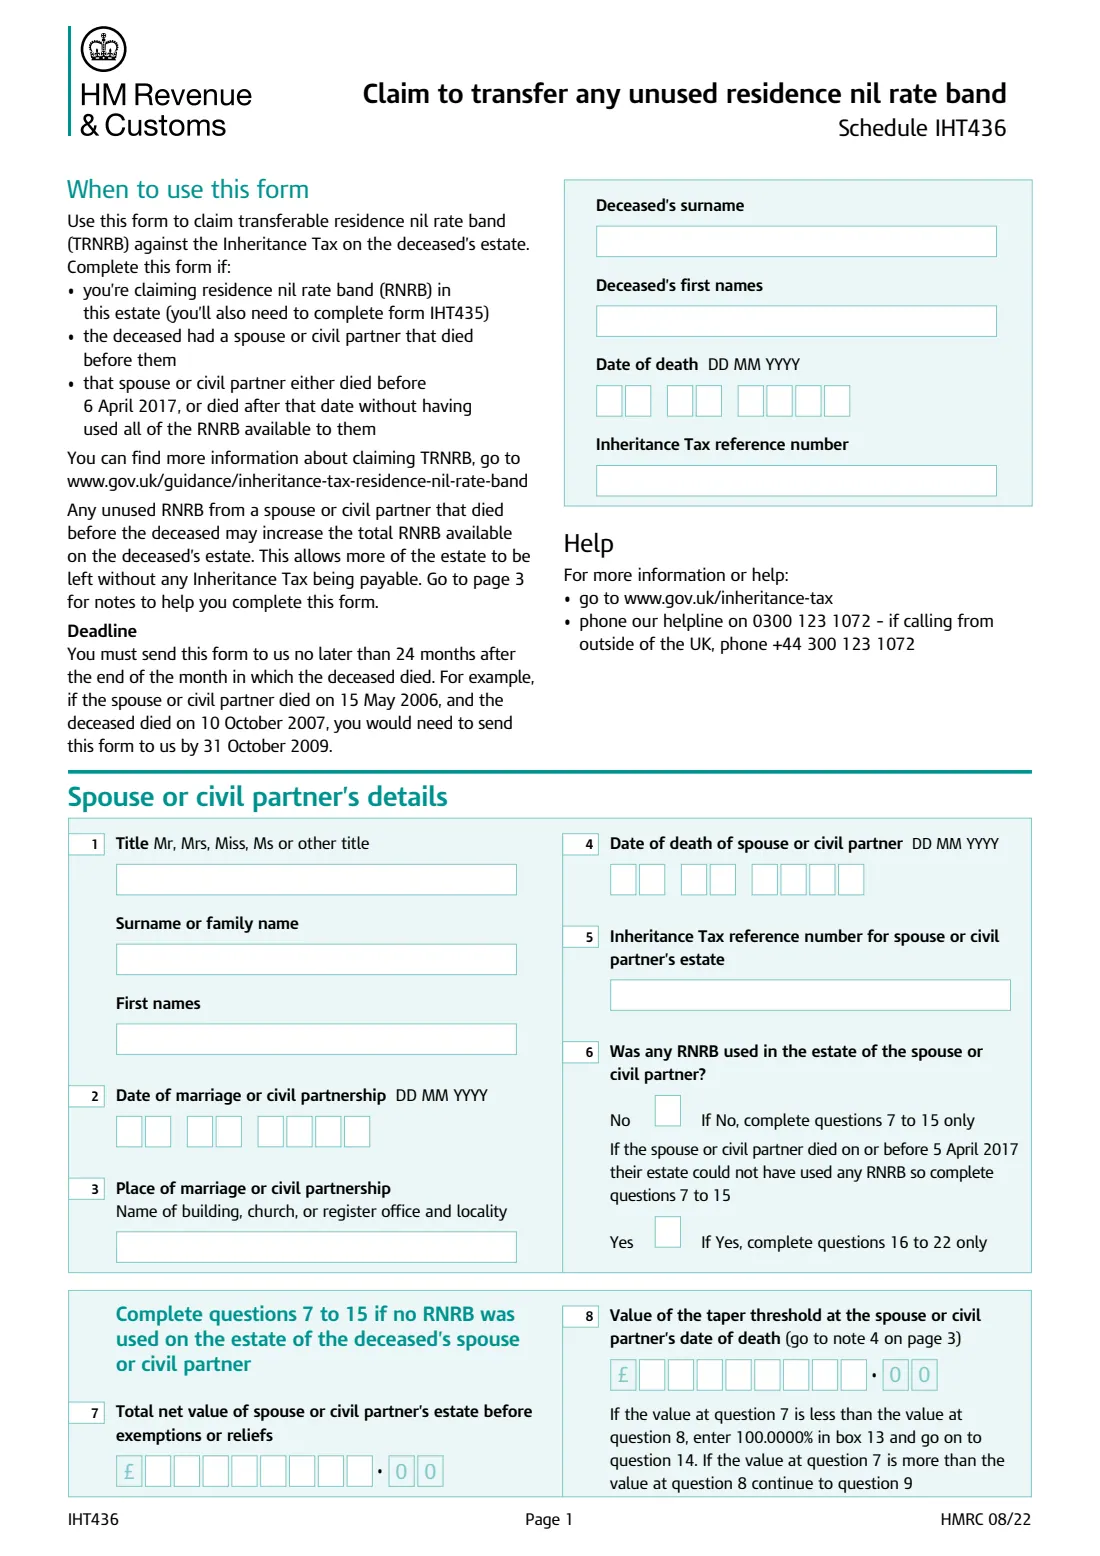
什么是 IHT436 transfer of unused residence nil rate band?
住宅免税额(RNRB)是房屋或房屋份额传给子女、孙辈等直系后代时适用的额外遗产税起征点。与普通免税额一样,丈夫、妻子或民事伴侣未使用的任何RNRB都可以转移至生还者的遗产。IHT436是英国税务海关总署(HM Revenue and Customs,HMRC)用于申请可转移住宅免税额(TRNRB)的附表。你还需要IHT435表,用于申请住宅免税额本身。
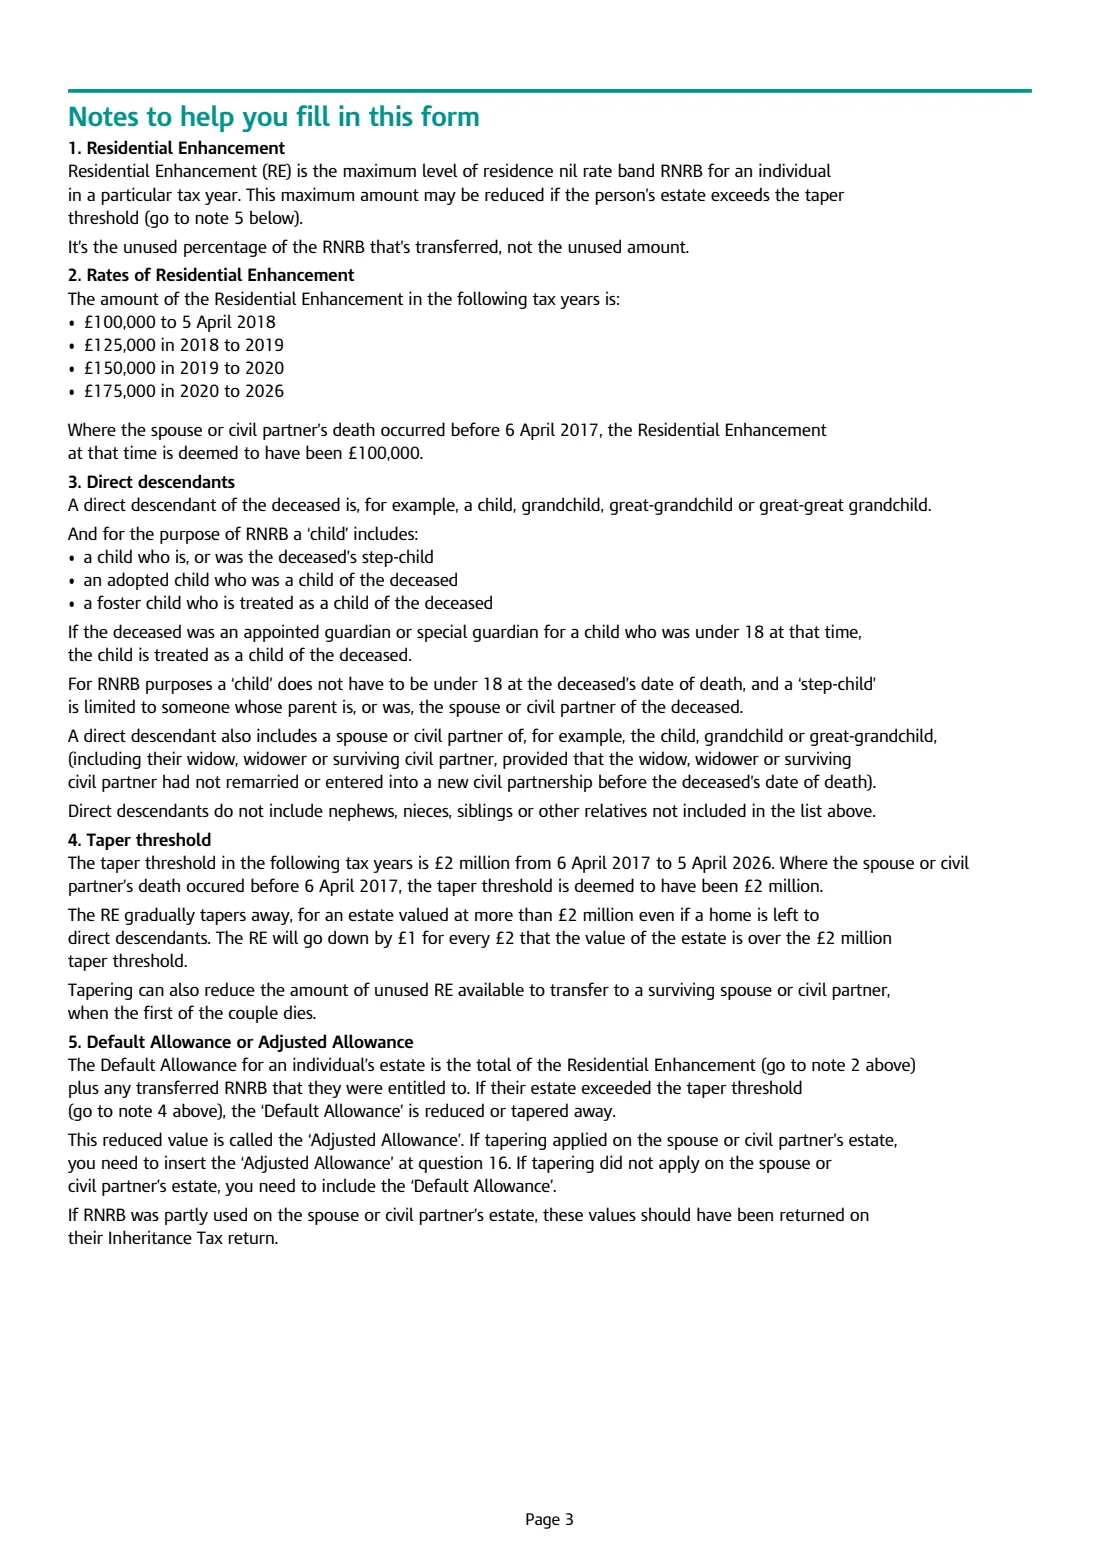
转移的是未使用的百分比,而不是未使用的金额。如果第一位配偶或民事伴侣在2017年4月6日之前去世,其遗产不可能使用过任何RNRB,因此通常可以使用全部RNRB——除非其遗产超过£2 million的递减起点;超过部分每£2会减少£1。如果对方在此日期之后去世且使用过部分RNRB,表格会计算剩余的比例。
FileIt会询问你所需的少量数字,计算所有需要计算的栏位——包括递减规则、首次死亡时的住宅增额,以及精确到4位小数的百分比——并将结果逐位打印到英国税务海关总署官方IHT436 PDF中,准备好与遗产税申报的其他材料一并送出。
- 填写人
- 现已去世者的遗嘱执行人或遗产管理人
- 随附材料
- IHT435表及遗产税申报
- 寄送地址
- 遗产税部门(Inheritance Tax),英国税务海关总署(HM Revenue and Customs),BX9 1HT
- 截止日期
- 在死者去世月份结束后的24个月内
- 版本
- HMRC 08/22
- 咨询电话
- 0300 123 1072(英国境外拨打:+44 300 123 1072)
谁需要填写 IHT436 transfer of unused residence nil rate band?
- 在房屋传给直系后代的遗产中申请住宅免税额的遗嘱执行人。
- 死者的丈夫、妻子或民事伴侣先于死者去世——无论是在2017年4月6日之前,还是之后去世但未使用全部RNRB。
- 遗产接近或超过遗产税起征点的寡妇、鳏夫及生还民事伴侣的家人。
- 计算完整RNRB权益的律师及遗嘱认证专业人士。
何时使用 IHT436 transfer of unused residence nil rate band
- 当你在遗产中申请住宅免税额(IHT435表),并希望加入第一位配偶未使用的RNRB时。
- 你必须不迟于死者去世月份结束后的24个月送出。
- 填写完成后,按表格说明使用英国税务海关总署的住宅免税额计算器,计算死者去世时的完整权益。
开始前需要准备什么
- 死者的姓名、死亡日期及遗产税参考编号。
- 第一位配偶或民事伴侣的姓名、结婚或建立民事伴侣关系的日期和地点、死亡日期,以及其遗产的遗产税参考编号。
- 其遗产是否使用过任何RNRB。
- 如果没有使用:其遗产在扣除免税额和减免前的净总价值。
- 如果使用过部分:其去世时适用的默认免税额或调整后免税额,以及实际使用的RNRB——两者都应列在其遗产税申报中。
- 现已去世者的住宅增额(见下方费率)。
IHT436 transfer of unused residence nil rate band 的内容
2022 版本共 3 页。 FileIt 要求填写 4 个部分:
- The person who has died nowExecutor or administrator
- Spouse or civil partner's details (1 to 6)Executor or administrator
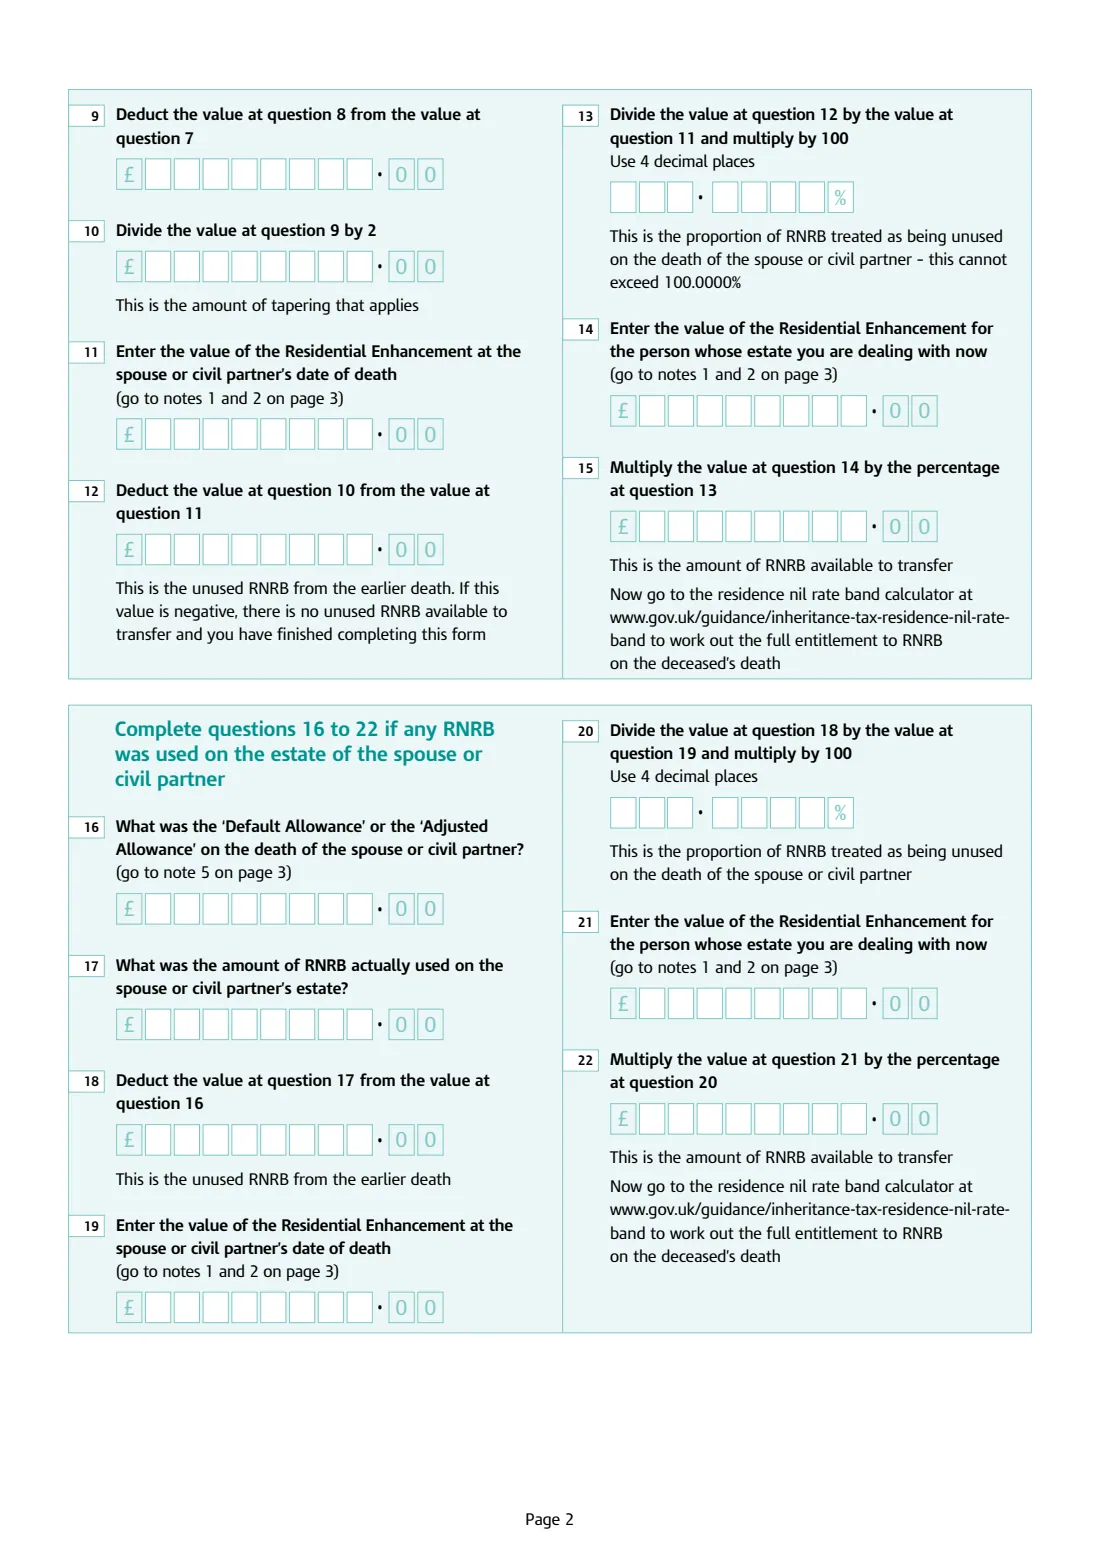
- No RNRB was used on the spouse's estate (7 to 15)Executor or administrator
- Some RNRB was used on the spouse's estate (16 to 22)Executor or administrator
分步填写 IHT436 transfer of unused residence nil rate band
1 死者及其配偶或民事伴侣(1至6)
先填写死者的姓名、死亡日期和遗产税参考编号,然后填写第一位配偶或民事伴侣的称谓和姓名、结婚或建立民事伴侣关系的日期和地点、死亡日期,以及其遗产的遗产税参考编号。问题6询问其遗产是否使用过任何RNRB:选择No会进入问题7至15,选择Yes会进入问题16至22。如果对方在2017年4月5日或之前去世,答案始终是No。
2 未使用RNRB(7至15)
填写其遗产在扣除免税额或减免前的净总价值,以及其去世时的递减起点——自2017年4月6日起每次死亡均为£2 million(表格说明写明适用至2026年4月5日,此后该水平已冻结至2030年4月5日),更早去世者视为£2 million。如果遗产低于起点,第13栏的比例为100.0000%。否则,FileIt会计算超出额(9)、递减额——超出额的一半(10)、其去世时的住宅增额(11)、未使用的RNRB(12)和未使用的百分比(13)。在第14栏填写现已去世者的住宅增额;FileIt会将其乘以第15栏的百分比。
3 使用过部分RNRB(16至22)
填写第一位死者去世时的默认免税额——如果适用递减规则,则填写调整后免税额——以及其遗产实际使用的RNRB。FileIt会计算未使用的RNRB(18)、首次死亡时的住宅增额(19)和未使用比例(20)。在第21栏填写现已去世者的住宅增额;FileIt会计算第22栏。
4 说明中的费率
注释2列出住宅增额:截至2018年4月5日为£100,000,2018年至2019年为£125,000,2019年至2020年为£150,000,2020年至2026年为£175,000(目前已冻结为£175,000,至2030年4月5日)。如果首次死亡发生在2017年4月6日之前,则视为£100,000。FileIt根据第一位配偶的死亡日期,将这些数值用于第11栏和第19栏。
需要避免的常见错误
- 第一位配偶在2017年4月5日或之前去世,却在问题6回答Yes——其遗产不可能使用过任何RNRB。
- 转移未使用的金额,而不是未使用的百分比。注释1说明转移的是百分比。
- 忘记递减规则:超过£2 million的遗产,每超出£2会损失£1的住宅增额。
- 递减规则适用时,在问题16使用默认免税额——此时应使用调整后免税额。
- 未附上IHT435就送出IHT436;IHT435用于申请住宅免税额本身。
- 错过死亡月份结束后的24个月期限。
填写后
检查计算出的栏位,然后前往英国税务海关总署的住宅免税额计算器,计算死者去世时的完整RNRB。
将表格寄送至遗产税部门(Inheritance Tax),英国税务海关总署(HM Revenue and Customs),BX9 1HT,并附上IHT435及申报的其他材料。FileIt不会向HMRC发送任何材料。
在死者的FileIt文件夹中,与遗产文件一同保存副本。
使用 FileIt 在线填写 IHT436 transfer of unused residence nil rate band
- 选择人员。从 People 中选择某人,FileIt 会填入其姓名、出生日期、地址及其他已知信息。
- 回答通俗易懂的问题。一次填写表格的一个部分,每道问题旁都有官方帮助文本——共 28 个字段。您的回答会自动保存。
- 查看实时预览。查看您的回答如何显示在真实的 HMRC 表格上,并让 FileIt 完成工作表计算。
- 生成官方 PDF。FileIt 会将您的回答填入机构自己的 PDF,并将其存入您保险库中该人员的文件夹。
FileIt 负责填写表格——不会代您归档或提交任何内容。请按照表格说明中规定的方式,将填写完成的表格交给索取方。
立即开始 IHT436 transfer of unused residence nil rate band — 免费IHT436 transfer of unused residence nil rate band:常见问题
IHT436用于什么?
它用于申请可转移的住宅免税额:丈夫、妻子或民事伴侣去世时未使用的住宅免税额部分,并将其加入生还者的遗产。
我还需要IHT435吗?
需要。英国税务海关总署(HM Revenue and Customs,HMRC)说明,如果你要在遗产中申请RNRB,就应使用IHT436;而RNRB本身通过IHT435表申请。
我的配偶在2017年4月之前去世。我还能申请吗?
可以。其遗产不可能使用过任何RNRB,因此你应在问题6回答No。其去世时的住宅增额视为£100,000,递减起点为£2 million;未使用比例通常为100%,除非其遗产超过£2 million。
什么是递减起点?
£2 million。对于超过该金额的遗产,住宅增额每超出£2会减少£1,这也可能减少可转移的未使用RNRB。
IHT436寄到哪里?
按照英国税务海关总署的表格页面说明,寄至英国遗产税部门(Inheritance Tax),英国税务海关总署(HM Revenue and Customs),BX9 1HT,United Kingdom。
FileIt会计算百分比吗?
会。FileIt根据你提供的数字计算所有需要计算的栏位,包括精确到4位小数的百分比,并将结果打印到官方表格的数字栏中。
官方来源
- 由 HMRC 发布的空白表格(PDF): https://assets.publishing.service.gov.uk/media/630898a6e90e0729dd8bb41b/IHT436.pdf
- 官方说明和指南: https://www.gov.uk/government/publications/claim-to-transfer-any-unused-residence-nil-rate-band-iht436
- 本页显示的版本:HMRC 08/22(检查于 2026-09-28)。
FileIt 与 HMRC 或任何政府机构没有关联,也未获其认可。本页仅以一般性语言介绍该表格,不构成法律、税务或移民建议。请务必阅读官方说明,并确认您使用的是接收方认可的版本。 页面最后审核于 2026-09-28。