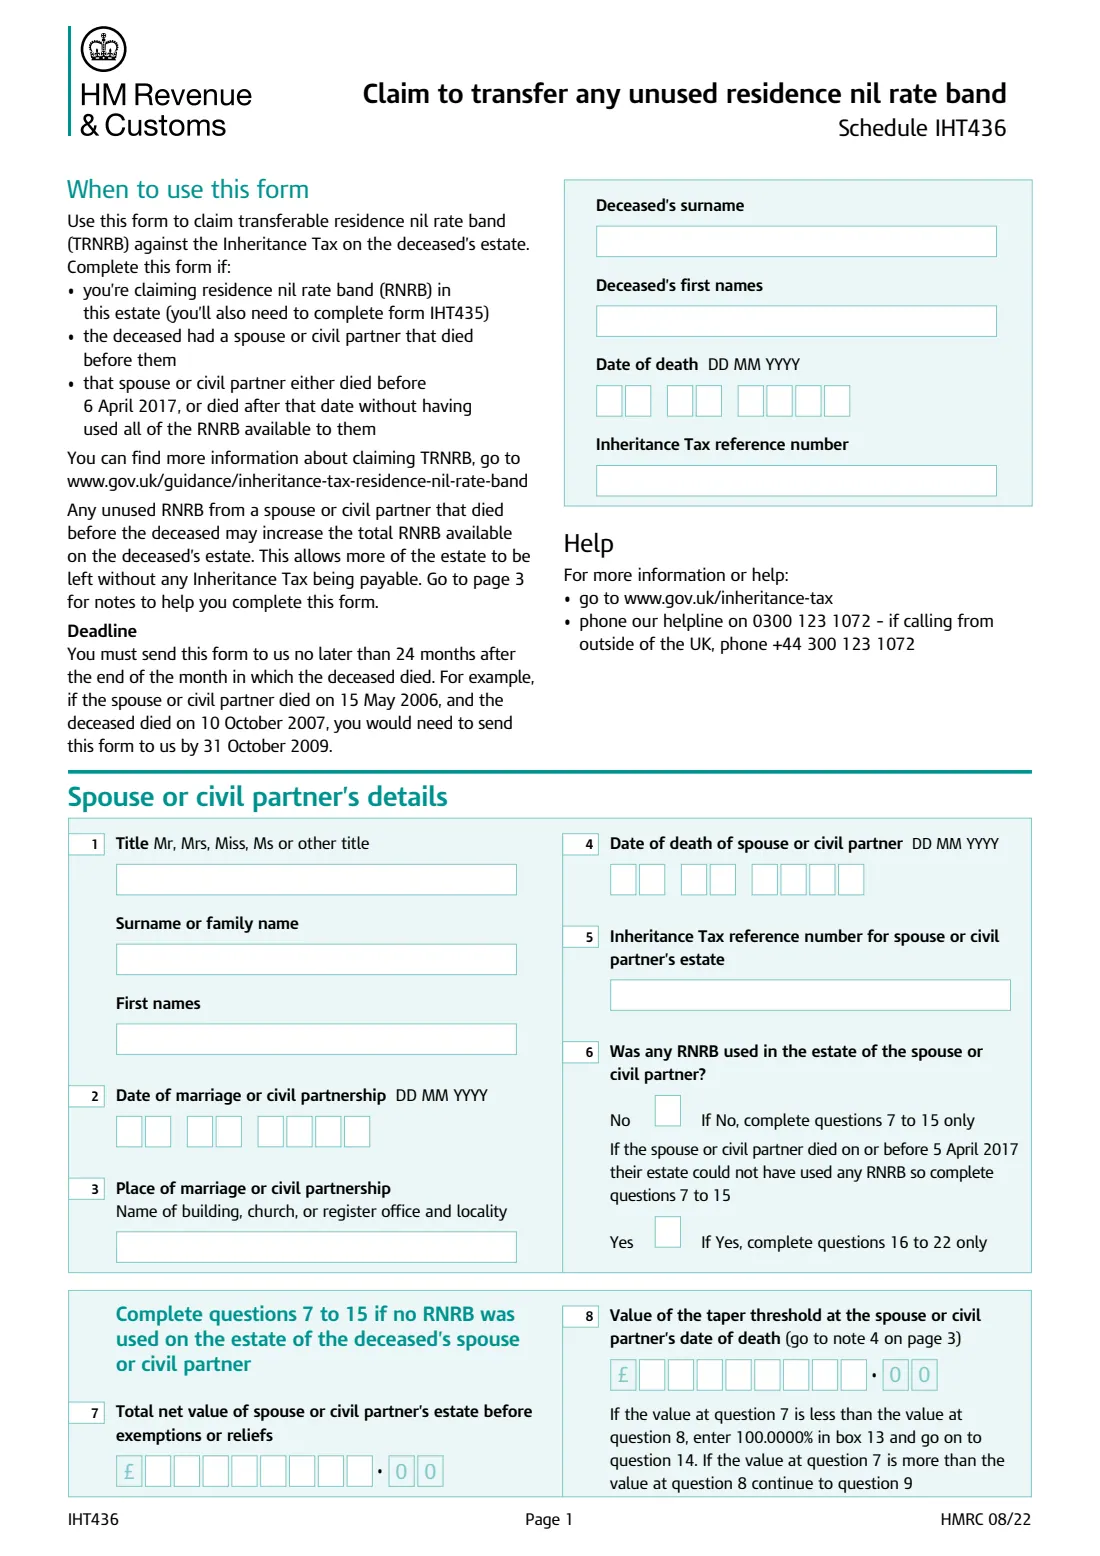
Apakah IHT436 transfer of unused residence nil rate band?
Jalur kadar sifar kediaman (RNRB) ialah ambang tambahan Cukai Warisan (Inheritance Tax) apabila rumah, atau sebahagian daripadanya, diwariskan kepada waris terus seperti anak dan cucu. Seperti jalur kadar sifar biasa, mana-mana RNRB yang tidak digunakan oleh suami, isteri atau pasangan sivil boleh dipindahkan kepada harta pusaka pasangan yang masih hidup. IHT436 ialah jadual HMRC untuk menuntut jalur kadar sifar kediaman yang boleh dipindahkan (TRNRB). Anda juga memerlukan borang IHT435, yang menuntut RNRB itu sendiri.
Yang dipindahkan ialah peratusan yang tidak digunakan, bukan jumlah yang tidak digunakan. Jika pasangan pertama meninggal dunia sebelum 6 April 2017, harta pusaka mereka tidak mungkin menggunakan RNRB, jadi keseluruhan jumlah itu biasanya tersedia — melainkan harta pusaka mereka melebihi ambang pengurangan £2 juta, yang mengurangkannya sebanyak £1 bagi setiap lebihan £2. Jika mereka meninggal dunia kemudian dan sebahagian RNRB telah digunakan, borang ini mengira bahagian yang masih ada.
FileIt meminta beberapa angka yang diperlukan, mengira setiap kotak yang perlu dikira — pengurangan berperingkat, Peningkatan Kediaman pada kematian pertama dan peratusan hingga 4 tempat perpuluhan — lalu mencetaknya digit demi digit ke dalam PDF IHT436 rasmi HMRC, sedia untuk dihantar bersama akaun Cukai Warisan yang lain.
- Siapa yang mengisinya
- Wasi atau pentadbir orang yang baru meninggal dunia
- Dihantar bersama
- Borang IHT435 dan akaun Cukai Warisan (Inheritance Tax)
- Hantar kepada
- Cukai Warisan (Inheritance Tax), Hasil dan Kastam Baginda (HM Revenue and Customs), BX9 1HT
- Tarikh akhir
- Dalam tempoh 24 bulan selepas akhir bulan orang yang meninggal dunia itu meninggal dunia
- Edisi
- HMRC 08/22
- Talian bantuan
- 0300 123 1072 (+44 300 123 1072 dari luar UK)
Siapa yang perlu mengisi IHT436 transfer of unused residence nil rate band?
- Wasi yang menuntut jalur kadar sifar kediaman bagi harta pusaka apabila rumah diwariskan kepada waris terus.
- Apabila suami, isteri atau pasangan sivil si mati meninggal dunia sebelum si mati — sama ada sebelum 6 April 2017, atau selepas itu tanpa menggunakan keseluruhan RNRB mereka.
- Keluarga balu, duda dan pasangan sivil yang masih hidup, yang harta pusakanya hampir atau melebihi ambang Cukai Warisan.
- Peguam cara dan pengamal probet yang mengira kelayakan RNRB penuh.
Bila hendak menggunakan IHT436 transfer of unused residence nil rate band
- Apabila anda menuntut jalur kadar sifar kediaman bagi harta pusaka (borang IHT435) dan mahu menambah RNRB pasangan pertama yang tidak digunakan.
- Anda mesti menghantarnya selewat-lewatnya 24 bulan selepas akhir bulan orang yang meninggal dunia itu meninggal dunia.
- Selepas mengisinya, gunakan kalkulator jalur kadar sifar kediaman HMRC untuk mengira kelayakan penuh pada tarikh kematian si mati, seperti yang dinyatakan dalam borang.
Perkara yang diperlukan sebelum bermula
- Nama si mati, tarikh kematian dan nombor rujukan Cukai Warisan.
- Nama pasangan pertama atau pasangan sivil, tarikh dan tempat perkahwinan atau perkongsian sivil, tarikh kematian serta rujukan Cukai Warisan harta pusaka mereka.
- Sama ada RNRB telah digunakan pada harta pusaka mereka.
- Jika tiada yang digunakan: jumlah nilai bersih harta pusaka mereka sebelum pengecualian dan pelepasan.
- Jika sebahagiannya digunakan: Elaun Lalai atau Elaun Terlaras pada tarikh kematian mereka serta RNRB yang sebenarnya digunakan — kedua-duanya sepatutnya tercatat dalam penyata Cukai Warisan harta pusaka mereka.
- Peningkatan Kediaman bagi orang yang baru meninggal dunia (lihat kadar di bawah).
Kandungan IHT436 transfer of unused residence nil rate band
Edisi 2022 mempunyai 3 halaman. FileIt meminta maklumat ini dalam 4 bahagian:
- The person who has died nowExecutor or administrator
- Spouse or civil partner's details (1 to 6)Executor or administrator
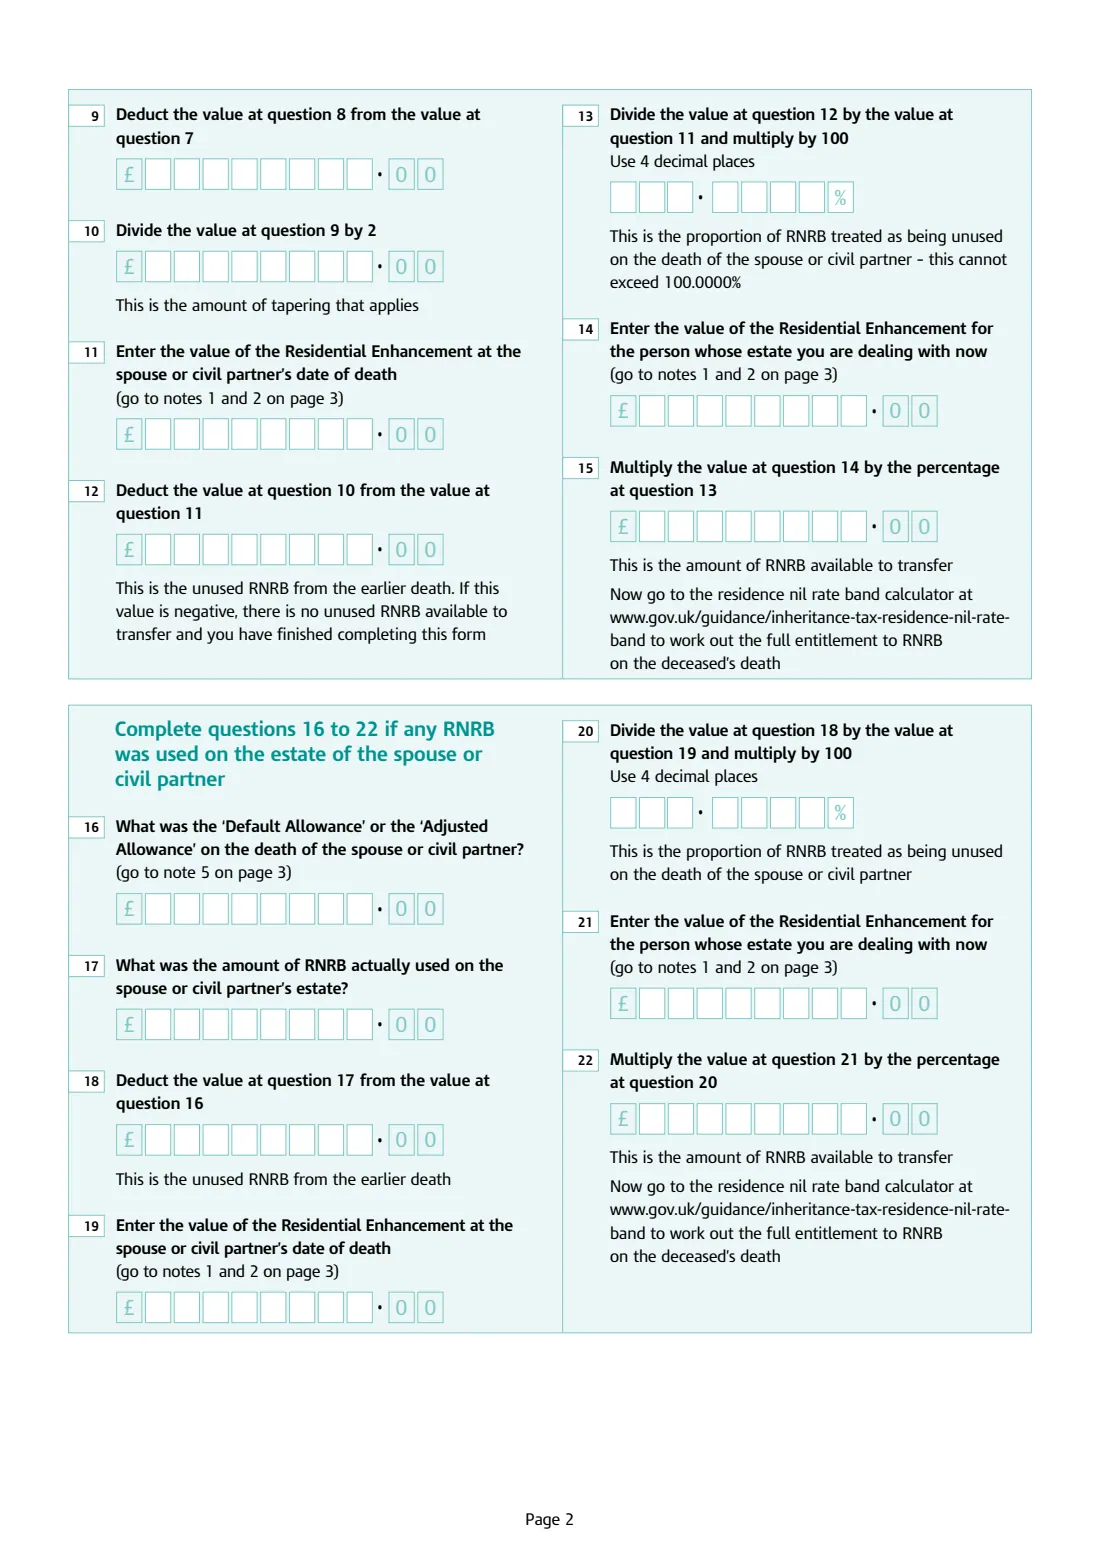
- No RNRB was used on the spouse's estate (7 to 15)Executor or administrator
- Some RNRB was used on the spouse's estate (16 to 22)Executor or administrator
Cara mengisi IHT436 transfer of unused residence nil rate band, langkah demi langkah
1 Si mati dan pasangan atau pasangan sivilnya (1 hingga 6)
Nama si mati, tarikh kematian dan rujukan Cukai Warisan, kemudian gelaran dan nama pasangan pertama atau pasangan sivil, tarikh dan tempat perkahwinan atau perkongsian sivil, tarikh kematian mereka serta rujukan Cukai Warisan harta pusaka mereka. Soalan 6 bertanya sama ada RNRB telah digunakan pada harta pusaka mereka: jawapan Tidak membawa anda ke soalan 7 hingga 15, manakala Ya membawa anda ke soalan 16 hingga 22. Jika mereka meninggal dunia pada atau sebelum 5 April 2017, jawapannya sentiasa Tidak.
2 Tiada RNRB digunakan (7 hingga 15)
Masukkan jumlah nilai bersih harta pusaka mereka sebelum pengecualian atau pelepasan, serta ambang pengurangan pada tarikh kematian mereka — £2 juta bagi setiap kematian mulai 6 April 2017 (nota borang menyatakan sehingga 5 April 2026, dan jumlah ini kemudiannya dibekukan pada tahap tersebut sehingga 5 April 2030), dan dianggap £2 juta bagi kematian yang lebih awal. Jika harta pusaka itu berada di bawah ambang, peratusan pada kotak 13 ialah 100.0000%. Jika tidak, FileIt mengira lebihan (9), pengurangan — separuh daripada lebihan (10), Peningkatan Kediaman pada tarikh kematian mereka (11), RNRB yang tidak digunakan (12) dan peratusan yang tidak digunakan (13). Masukkan Peningkatan Kediaman bagi orang yang baru meninggal dunia pada 14; FileIt mendarabkannya dengan peratusan pada 15.
3 Sebahagian RNRB digunakan (16 hingga 22)
Masukkan Elaun Lalai — atau, jika pengurangan berperingkat terpakai, Elaun Terlaras — pada kematian pertama, serta RNRB yang sebenarnya digunakan pada harta pusaka itu. FileIt mengira RNRB yang tidak digunakan (18), Peningkatan Kediaman pada kematian pertama (19) dan bahagian yang tidak digunakan (20). Masukkan Peningkatan Kediaman bagi orang yang baru meninggal dunia pada 21; FileIt mengira 22.
4 Kadar dalam nota
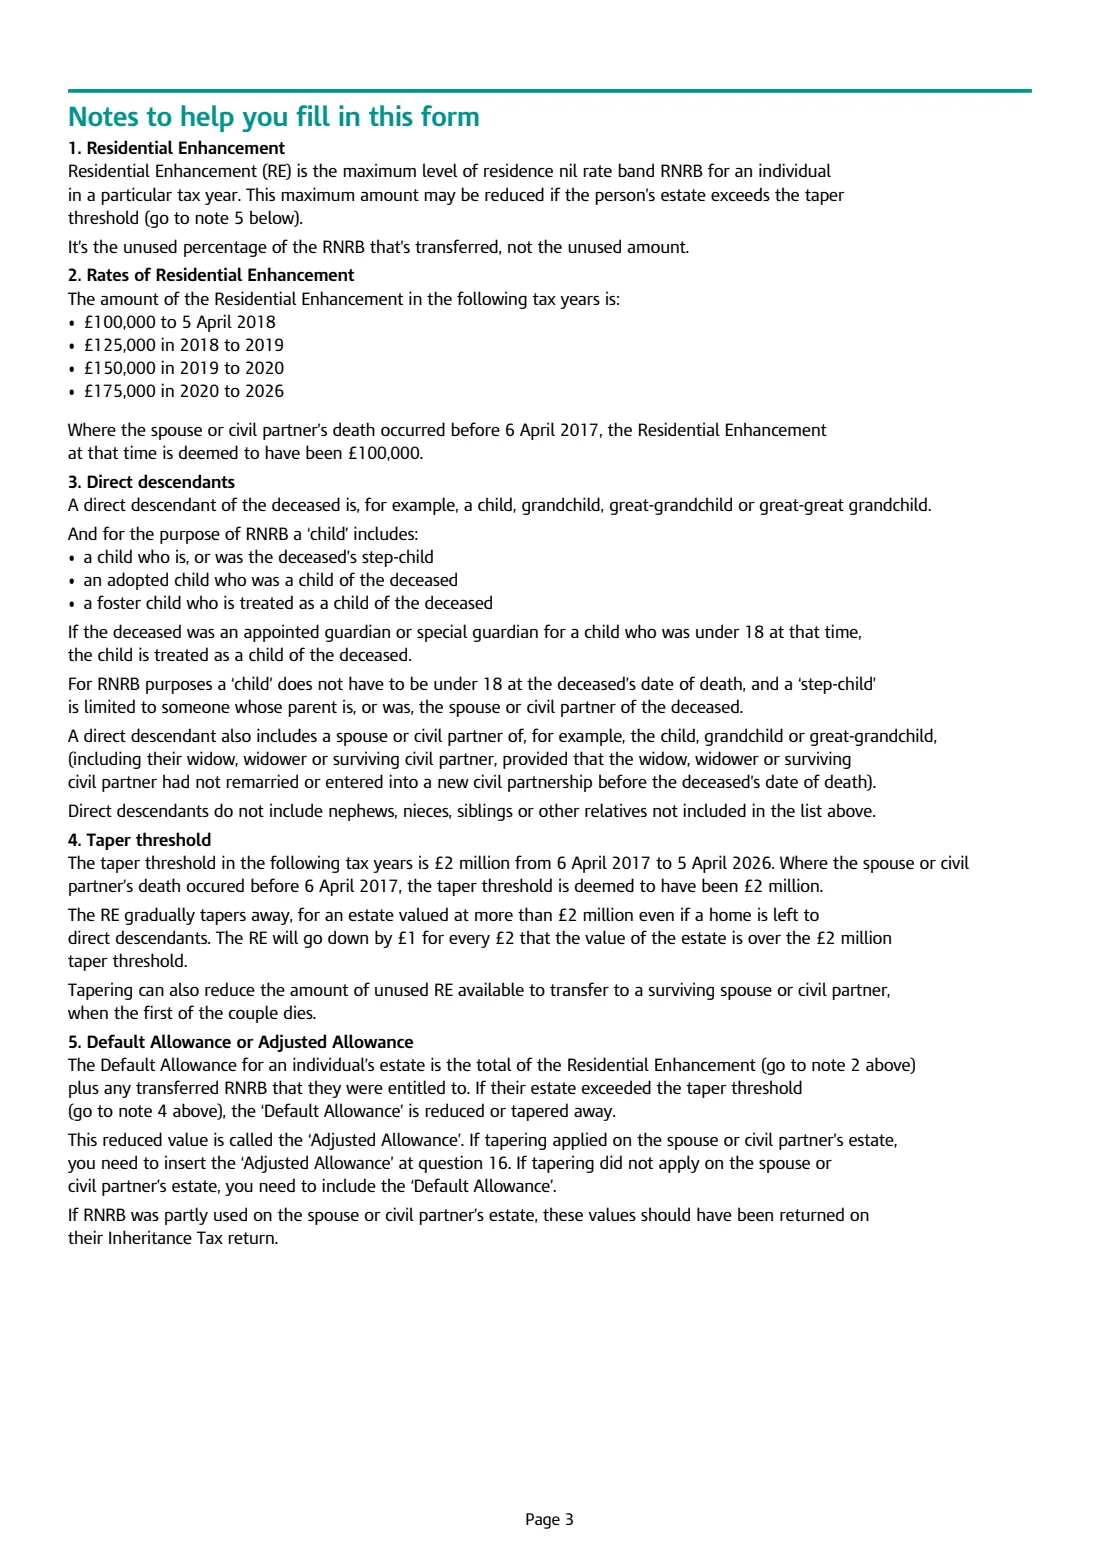
Nota 2 menyenaraikan Peningkatan Kediaman: £100,000 sehingga 5 April 2018, £125,000 pada 2018 hingga 2019, £150,000 pada 2019 hingga 2020 dan £175,000 pada 2020 hingga 2026 (kemudiannya dibekukan pada £175,000 sehingga 5 April 2030). Jika kematian pertama berlaku sebelum 6 April 2017, jumlahnya dianggap £100,000. FileIt menggunakan jumlah ini untuk kotak 11 dan 19 berdasarkan tarikh kematian pasangan pertama.
Kesilapan biasa yang perlu dielakkan
- Menjawab Ya pada soalan 6 apabila pasangan pertama meninggal dunia pada atau sebelum 5 April 2017 — harta pusaka mereka tidak mungkin menggunakan RNRB.
- Memindahkan jumlah yang tidak digunakan dan bukannya peratusan yang tidak digunakan. Nota 1 menyatakan bahawa peratusanlah yang dipindahkan.
- Terlupa tentang pengurangan berperingkat: harta pusaka yang melebihi £2 juta kehilangan £1 Peningkatan Kediaman bagi setiap lebihan £2.
- Menggunakan Elaun Lalai pada soalan 16 apabila pengurangan berperingkat terpakai — gunakan Elaun Terlaras pada ketika itu.
- Menghantar IHT436 tanpa IHT435, yang menuntut RNRB itu sendiri.
- Terlepas tarikh akhir 24 bulan selepas akhir bulan kematian.
Selepas mengisinya
Semak kotak yang telah dikira, kemudian pergi ke kalkulator jalur kadar sifar kediaman HMRC untuk mengira keseluruhan RNRB pada tarikh kematian si mati.
Hantar borang kepada Cukai Warisan (Inheritance Tax), Hasil dan Kastam Baginda (HM Revenue and Customs), BX9 1HT, bersama IHT435 dan bahagian akaun yang lain. FileIt tidak menghantar apa-apa kepada HMRC.
Simpan salinan bersama dokumen harta pusaka dalam folder FileIt si mati.
Isi IHT436 transfer of unused residence nil rate band dalam talian dengan FileIt
- Pilih orangnya. Pilih seseorang daripada People dan FileIt akan mengisi nama, tarikh lahir, alamat serta maklumat lain yang telah diketahui.
- Jawab soalan dalam bahasa mudah. Isi satu bahagian borang pada satu-satu masa, dengan teks bantuan rasmi di sebelah setiap soalan — 28 medan kesemuanya. Jawapan anda disimpan semasa anda mengisinya.
- Semak pratonton langsung. Lihat jawapan anda muncul pada borang HMRC sebenar dan biarkan FileIt membuat pengiraan lembaran kerja.
- Jana PDF rasmi. FileIt mencetak jawapan anda ke dalam PDF agensi itu sendiri dan menyimpannya dalam folder orang tersebut di peti besi anda.
FileIt mengisi borang — ia tidak pernah memfailkan atau menyerahkan apa-apa untuk anda. Serahkan borang yang lengkap kepada pihak yang memintanya, mengikut arahan borang.
Mulakan IHT436 transfer of unused residence nil rate band sekarang — percumaIHT436 transfer of unused residence nil rate band: soalan lazim
Untuk apa IHT436?
Ia menuntut jalur kadar sifar kediaman yang boleh dipindahkan: bahagian jalur kadar sifar kediaman suami, isteri atau pasangan sivil yang tidak digunakan ketika mereka meninggal dunia, untuk ditambahkan kepada harta pusaka pasangan yang masih hidup.
Adakah saya juga memerlukan IHT435?
Ya. HMRC menyatakan bahawa IHT436 digunakan jika anda menuntut RNRB bagi harta pusaka, dan tuntutan itu dibuat melalui borang IHT435.
Pasangan saya meninggal dunia sebelum April 2017. Bolehkah saya masih membuat tuntutan?
Ya. Harta pusaka mereka tidak mungkin menggunakan RNRB, jadi anda menjawab Tidak pada soalan 6. Peningkatan Kediaman pada tarikh kematian mereka dianggap £100,000 dan ambang pengurangan ialah £2 juta, manakala bahagian yang tidak digunakan biasanya 100% kecuali harta pusaka mereka melebihi £2 juta.
Apakah ambang pengurangan?
£2 juta. Bagi harta pusaka yang melebihinya, Peningkatan Kediaman berkurang sebanyak £1 bagi setiap lebihan £2, yang juga boleh mengurangkan RNRB yang tidak digunakan dan tersedia untuk dipindahkan.
Ke mana saya perlu menghantar IHT436?
Kepada Cukai Warisan (Inheritance Tax), Hasil dan Kastam Baginda (HM Revenue and Customs), BX9 1HT, United Kingdom, seperti yang dinyatakan pada halaman borang HMRC.
Adakah FileIt mengira peratusan?
Ya. FileIt mengira setiap kotak yang perlu dikira berdasarkan angka anda, termasuk peratusan hingga 4 tempat perpuluhan, dan mencetaknya ke dalam kotak digit pada borang rasmi.
Sumber rasmi
- Borang kosong (PDF), diterbitkan oleh HMRC: https://assets.publishing.service.gov.uk/media/630898a6e90e0729dd8bb41b/IHT436.pdf
- Arahan dan panduan rasmi: https://www.gov.uk/government/publications/claim-to-transfer-any-unused-residence-nil-rate-band-iht436
- Edisi yang dipaparkan di halaman ini: HMRC 08/22 (disemak pada 2026-09-28).
FileIt tidak berafiliasi dengan atau disokong oleh HMRC atau mana-mana kerajaan. Halaman ini menerangkan borang secara umum dan bukan nasihat undang-undang, cukai atau imigresen. Sentiasa baca arahan rasmi dan pastikan anda menggunakan edisi yang diterima oleh penerima. Halaman terakhir disemak pada 2026-09-28.