Qu’est-ce que IHT436 transfer of unused residence nil rate band ?
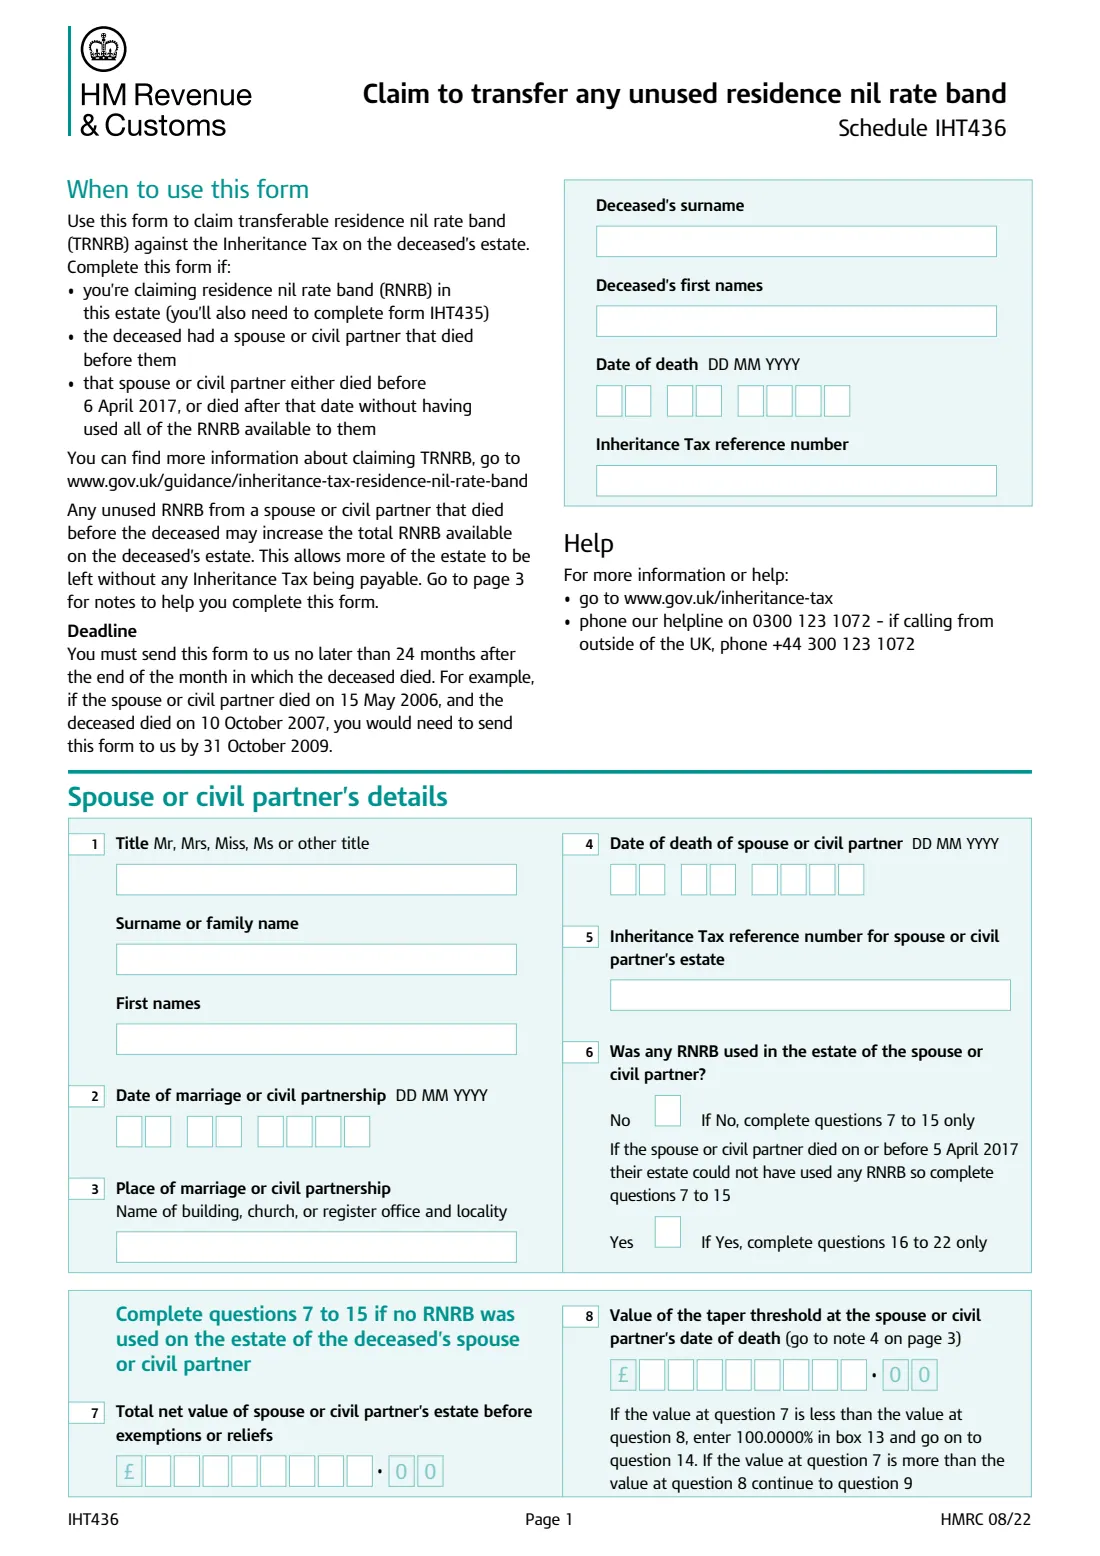
La tranche de taux nul résidence (RNRB) est un seuil supplémentaire d’impôt sur les successions lorsqu’un logement, ou une part de celui-ci, est transmis à des descendants directs tels que des enfants ou des petits-enfants. Comme la tranche de taux nul ordinaire, toute RNRB non utilisée par un époux, une épouse ou un partenaire civil peut être transférée à la succession du survivant. IHT436 est l’annexe de HMRC (HM Revenue and Customs) permettant de demander cette tranche de taux nul résidence transférable (TRNRB). Vous avez également besoin du formulaire IHT435, qui demande la RNRB elle-même.
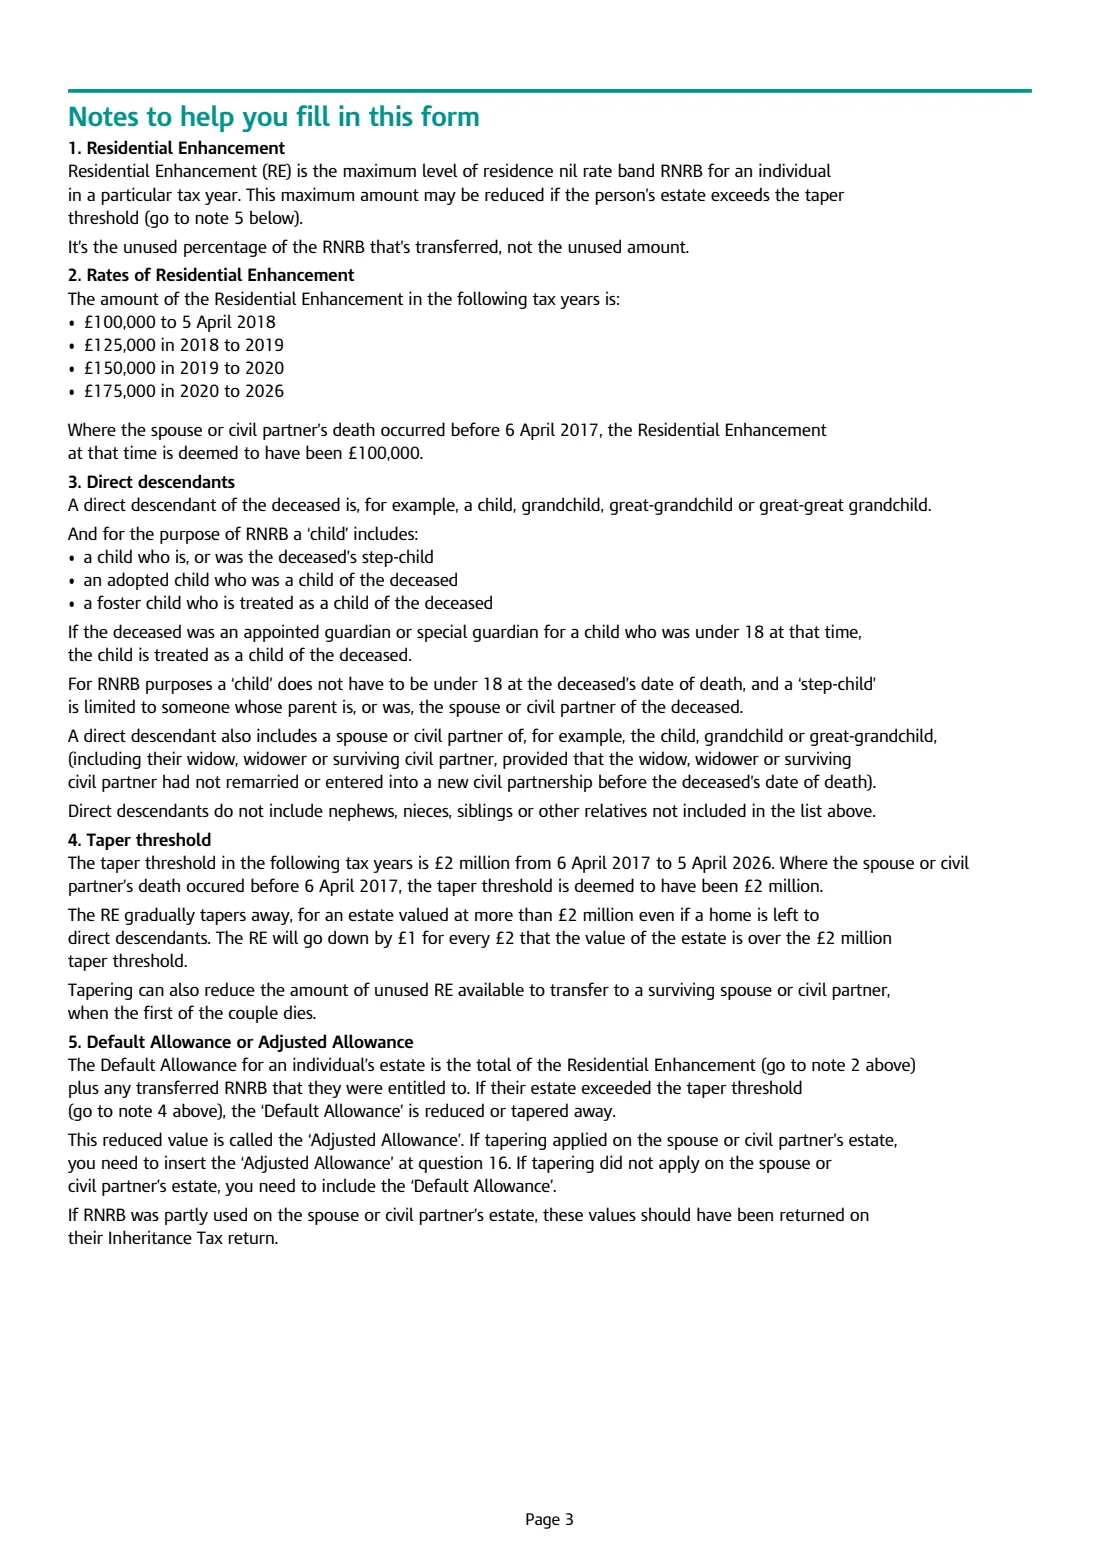
Ce qui est transféré est le pourcentage non utilisé, et non le montant non utilisé. Si le premier époux ou partenaire civil est décédé avant le 6 avril 2017, sa succession ne pouvait utiliser aucune RNRB ; la totalité est donc normalement disponible — sauf si sa succession dépassait le seuil de réduction progressive de £2 million, qui la réduit de £1 pour chaque tranche de £2 dépassée. Si le décès a eu lieu plus tard et qu’une partie de la RNRB a été utilisée, le formulaire calcule la proportion restante.
FileIt vous demande les quelques chiffres nécessaires, calcule chaque case concernée — la réduction progressive, la majoration résidentielle au premier décès et le pourcentage à 4 décimales — puis les inscrit chiffre par chiffre dans le PDF officiel IHT436 de HMRC, prêt à être envoyé avec le reste de la déclaration d’impôt sur les successions.
- Qui le remplit
- L’exécuteur testamentaire ou l’administrateur de la personne décédée récemment
- À envoyer avec
- Le formulaire IHT435 et la déclaration d’impôt sur les successions
- À envoyer à
- Inheritance Tax, HM Revenue and Customs, BX9 1HT
- Date limite
- Dans les 24 mois suivant la fin du mois au cours duquel le défunt est décédé
- Édition
- HMRC 08/22
- Assistance téléphonique
- 0300 123 1072 (+44 300 123 1072 depuis l’étranger)
Qui doit remplir IHT436 transfer of unused residence nil rate band ?
- Les exécuteurs testamentaires qui demandent la tranche de taux nul résidence pour une succession dans laquelle un logement est transmis à des descendants directs.
- Lorsque l’époux, l’épouse ou le partenaire civil du défunt est décédé avant lui — soit avant le 6 avril 2017, soit plus tard sans avoir utilisé la totalité de sa RNRB.
- Les familles de veuves, veufs et partenaires civils survivants dont la succession est proche ou supérieure au seuil d’impôt sur les successions.
- Les avocats et professionnels des successions qui calculent le droit total à la RNRB.
Quand utiliser IHT436 transfer of unused residence nil rate band
- Lorsque vous demandez la tranche de taux nul résidence pour la succession (formulaire IHT435) et souhaitez ajouter la RNRB non utilisée du premier époux.
- Vous devez l’envoyer au plus tard 24 mois après la fin du mois au cours duquel le défunt est décédé.
- Après l’avoir rempli, utilisez le calculateur de la tranche de taux nul résidence de HMRC pour calculer le droit total au décès du défunt, comme indiqué sur le formulaire.
Ce qu’il vous faut avant de commencer
- Le nom du défunt, sa date de décès et son numéro de référence d’impôt sur les successions.
- Le nom du premier époux ou partenaire civil, la date et le lieu du mariage ou du partenariat civil, la date de son décès et la référence d’impôt sur les successions de sa succession.
- La confirmation de l’utilisation ou non d’une RNRB pour sa succession.
- Si aucune RNRB n’a été utilisée : la valeur nette totale de sa succession avant exonérations et allégements.
- Si une partie a été utilisée : la tranche par défaut ou la tranche ajustée à son décès, ainsi que la RNRB effectivement utilisée — ces deux éléments doivent figurer dans la déclaration d’impôt sur les successions de sa succession.
- La majoration résidentielle applicable à la personne décédée récemment (voir les montants ci-dessous).
Contenu de IHT436 transfer of unused residence nil rate band
L’édition 2022 comporte 3 pages. FileIt le demande en 4 parties :
- The person who has died nowExecutor or administrator
- Spouse or civil partner's details (1 to 6)Executor or administrator
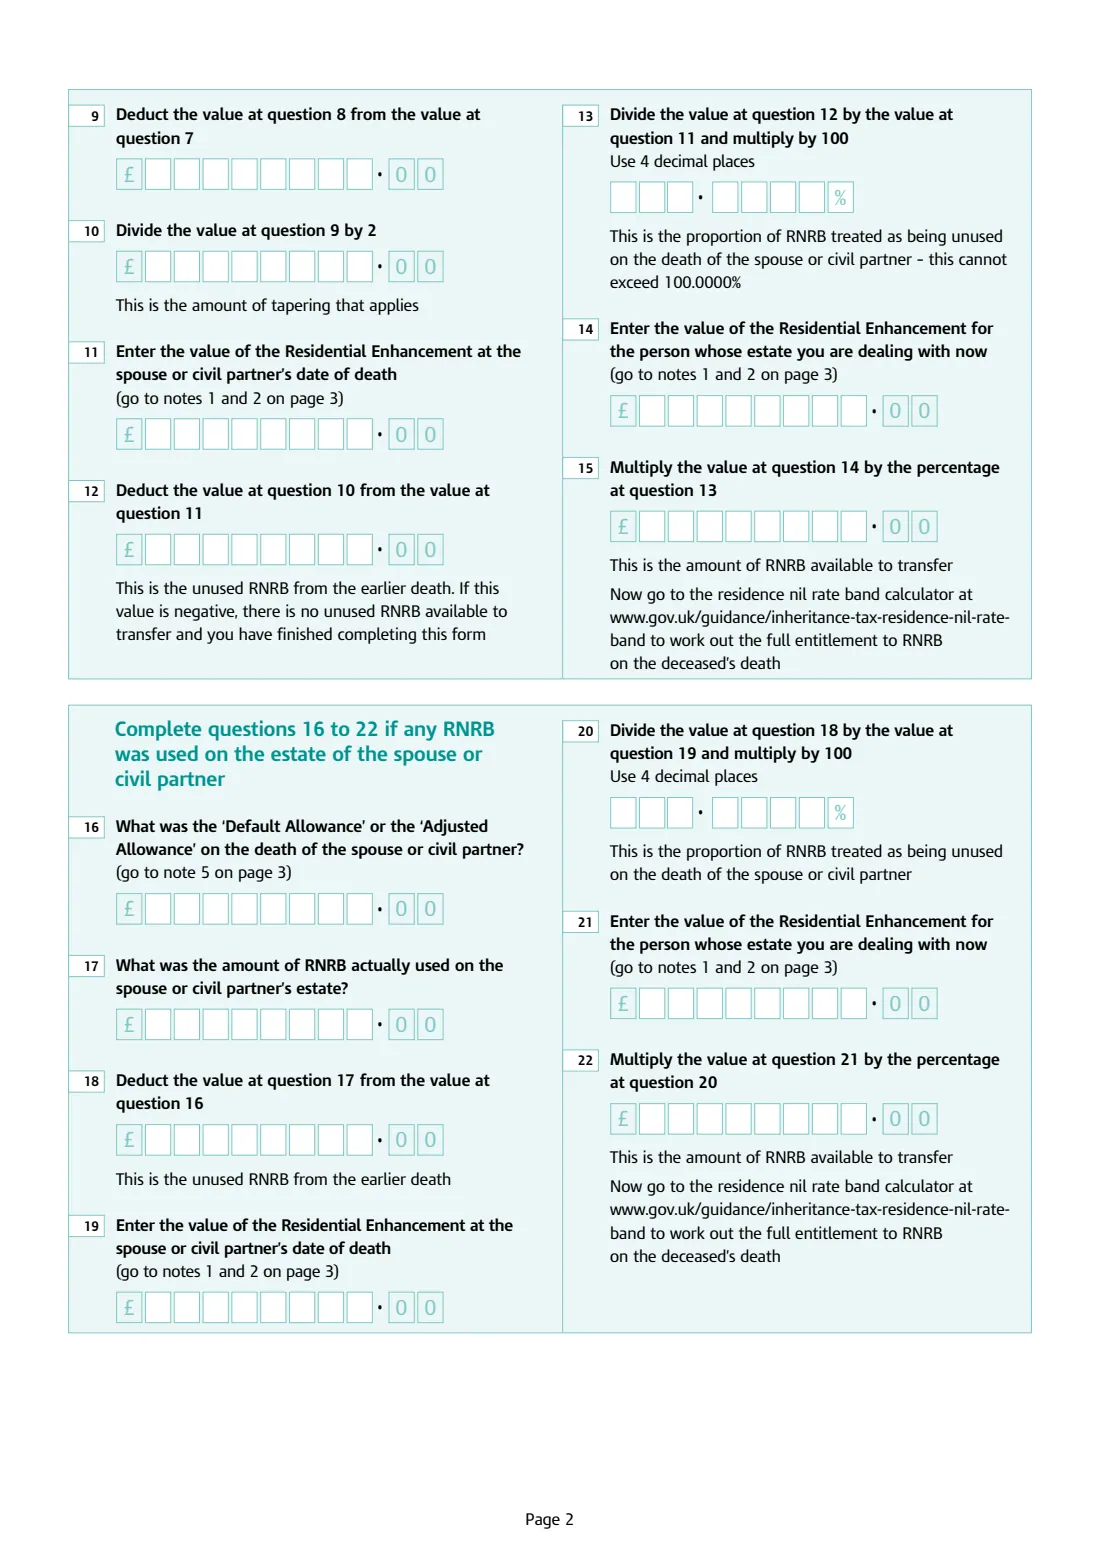
- No RNRB was used on the spouse's estate (7 to 15)Executor or administrator
- Some RNRB was used on the spouse's estate (16 to 22)Executor or administrator
Comment remplir IHT436 transfer of unused residence nil rate band, étape par étape
1 Le défunt et son époux, son épouse ou son partenaire civil (1 à 6)
Le nom du défunt, sa date de décès et sa référence d’impôt sur les successions, puis le titre et les noms du premier époux ou partenaire civil, la date et le lieu du mariage ou du partenariat civil, sa date de décès et la référence d’impôt sur les successions de sa succession. La question 6 demande si une RNRB a été utilisée pour sa succession : la réponse Non vous conduit aux questions 7 à 15, et la réponse Oui aux questions 16 à 22. Si le décès a eu lieu le 5 avril 2017 ou avant, la réponse est toujours Non.
2 Aucune RNRB utilisée (7 à 15)
Indiquez la valeur nette totale de sa succession avant exonérations ou allégements, ainsi que le seuil de réduction progressive à son décès — £2 million pour tout décès survenu depuis le 6 avril 2017 (les notes du formulaire indiquent jusqu’au 5 avril 2026, et ce montant a depuis été gelé à ce niveau jusqu’au 5 avril 2030), et réputé être de £2 million pour les décès antérieurs. Si la succession était inférieure au seuil, la proportion de la case 13 est de 100.0000 %. Sinon, FileIt calcule l’excédent (9), la réduction progressive — la moitié de l’excédent (10), la majoration résidentielle à son décès (11), la RNRB non utilisée (12) et le pourcentage non utilisé (13). Saisissez la majoration résidentielle applicable à la personne décédée récemment à la case 14 ; FileIt la multiplie par le pourcentage de la case 15.
3 Une partie de la RNRB utilisée (16 à 22)
Saisissez la tranche par défaut — ou, si une réduction progressive s’appliquait, la tranche ajustée — au premier décès, ainsi que la RNRB effectivement utilisée pour cette succession. FileIt calcule la RNRB non utilisée (18), la majoration résidentielle au premier décès (19) et la proportion non utilisée (20). Saisissez la majoration résidentielle applicable à la personne décédée récemment à la case 21 ; FileIt calcule la case 22.
4 Montants indiqués dans les notes
La note 2 indique les montants de la majoration résidentielle : £100,000 jusqu’au 5 avril 2018, £125,000 en 2018 à 2019, £150,000 en 2019 à 2020 et £175,000 en 2020 à 2026 (montant depuis gelé à £175,000 jusqu’au 5 avril 2030). Lorsque le premier décès est survenu avant le 6 avril 2017, le montant est réputé avoir été de £100,000. FileIt utilise ces montants pour les cases 11 et 19, à partir de la date de décès du premier époux.
Erreurs fréquentes à éviter
- Répondre Oui à la question 6 lorsque le premier époux est décédé le 5 avril 2017 ou avant : sa succession ne pouvait utiliser aucune RNRB.
- Transférer le montant non utilisé au lieu du pourcentage non utilisé. La note 1 précise que c’est le pourcentage qui est transféré.
- Oublier la réduction progressive : une succession dépassant £2 million perd £1 de majoration résidentielle pour chaque tranche de £2 dépassée.
- Utiliser la tranche par défaut à la question 16 lorsque la réduction progressive s’appliquait : utilisez alors la tranche ajustée.
- Envoyer IHT436 sans IHT435, qui sert à demander la RNRB elle-même.
- Ne pas respecter le délai de 24 mois suivant la fin du mois du décès.
Après l’avoir rempli
Vérifiez les cases calculées, puis consultez le calculateur de la tranche de taux nul résidence de HMRC pour calculer la RNRB totale au décès du défunt.
Envoyez le formulaire à Inheritance Tax, HM Revenue and Customs, BX9 1HT, avec IHT435 et le reste de la déclaration. FileIt n’envoie rien à HMRC.
Conservez une copie avec les documents de la succession dans le dossier FileIt du défunt.
Remplissez IHT436 transfer of unused residence nil rate band en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 28 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire HMRC et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez IHT436 transfer of unused residence nil rate band maintenant — c’est gratuitIHT436 transfer of unused residence nil rate band : questions fréquentes
À quoi sert IHT436 ?
Il demande la tranche de taux nul résidence transférable : la partie de la tranche de taux nul résidence d’un époux, d’une épouse ou d’un partenaire civil qui n’a pas été utilisée à son décès, ajoutée à la succession du survivant.
Ai-je également besoin de IHT435 ?
Oui. HMRC indique d’utiliser IHT436 lorsque vous demandez la RNRB pour la succession, ce que vous faites au moyen du formulaire IHT435.
Mon époux est décédé avant avril 2017. Puis-je quand même faire la demande ?
Oui. Sa succession ne pouvait utiliser aucune RNRB, vous devez donc répondre Non à la question 6. La majoration résidentielle à son décès est réputée avoir été de £100,000 et le seuil de réduction progressive de £2 million ; la proportion non utilisée est généralement de 100 %, sauf si sa succession dépassait £2 million.
Quel est le seuil de réduction progressive ?
£2 million. Pour les successions qui le dépassent, la majoration résidentielle diminue de £1 pour chaque tranche de £2 dépassée, ce qui peut également réduire la RNRB disponible à transférer.
Où dois-je envoyer IHT436 ?
À Inheritance Tax, HM Revenue and Customs, BX9 1HT, Royaume-Uni, comme l’indique la page du formulaire de HMRC.
FileIt calcule-t-il le pourcentage ?
Oui. FileIt calcule chaque case concernée à partir de vos chiffres, y compris le pourcentage à 4 décimales, puis l’inscrit dans les cases réservées aux chiffres du formulaire officiel.
Sources officielles
- Formulaire vierge (PDF), publié par HMRC : https://assets.publishing.service.gov.uk/media/630898a6e90e0729dd8bb41b/IHT436.pdf
- Instructions et conseils officiels : https://www.gov.uk/government/publications/claim-to-transfer-any-unused-residence-nil-rate-band-iht436
- Édition affichée sur cette page : HMRC 08/22 (vérifiée le 2026-09-28).
FileIt n'est ni affilié à HMRC ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-28.