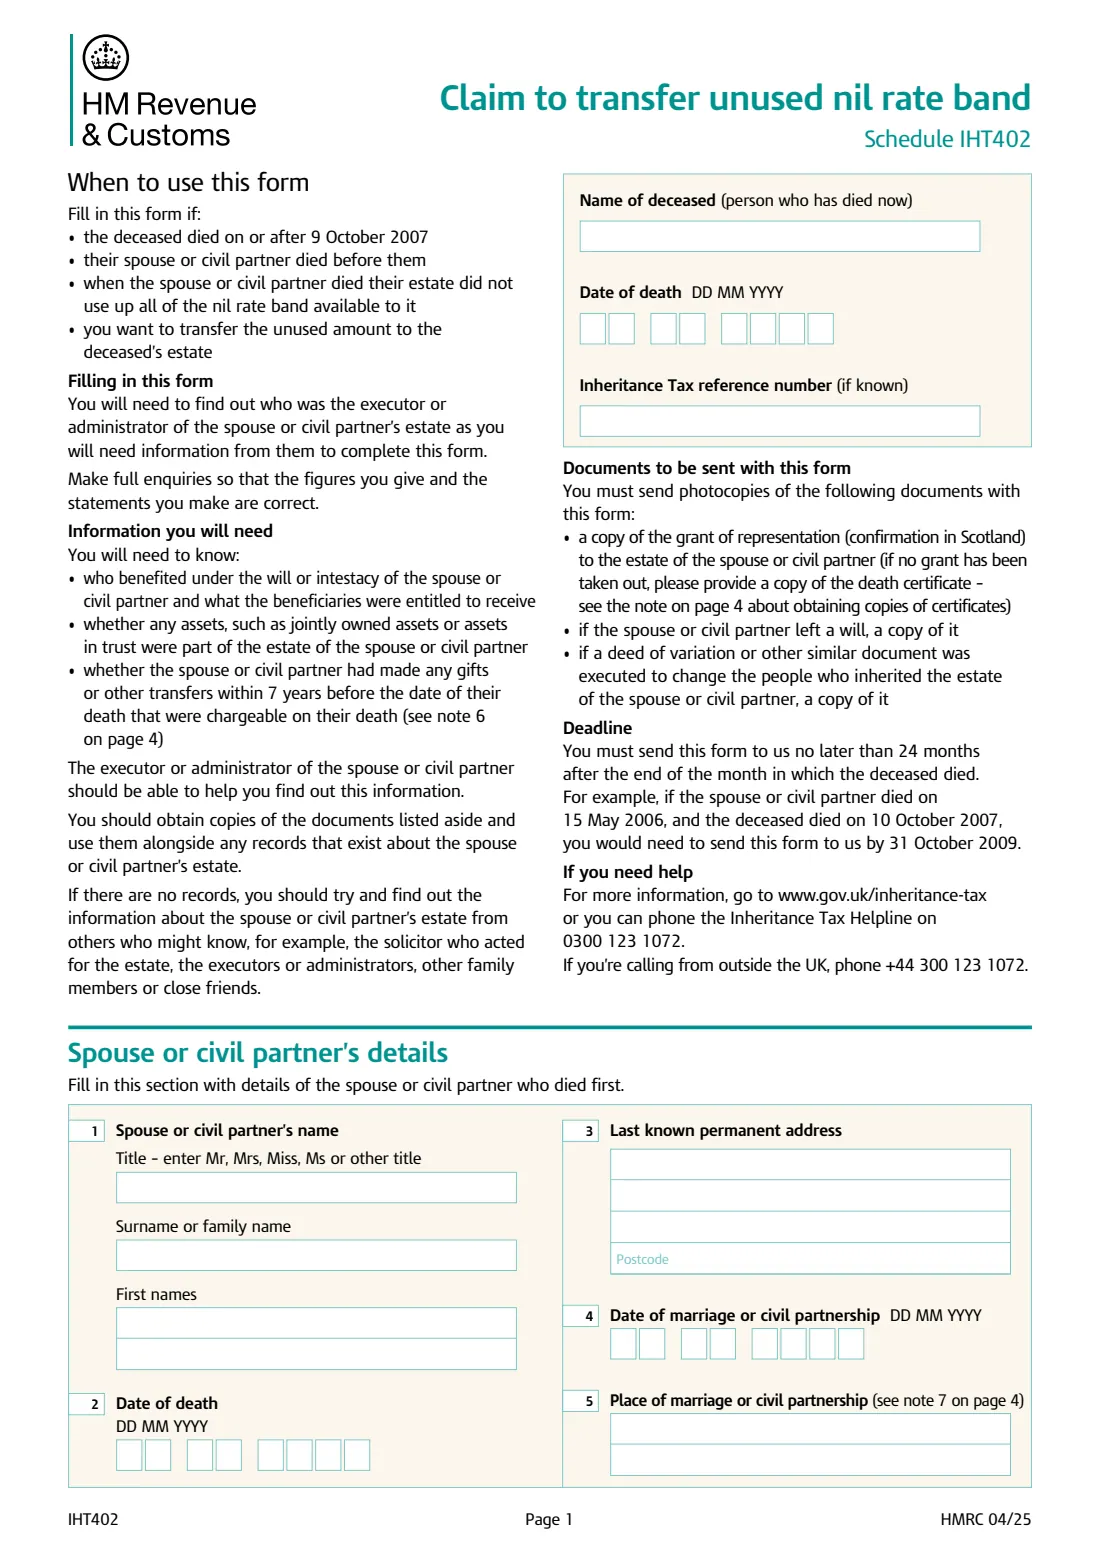
Qu’est-ce que IHT402 transfer of unused nil rate band ?
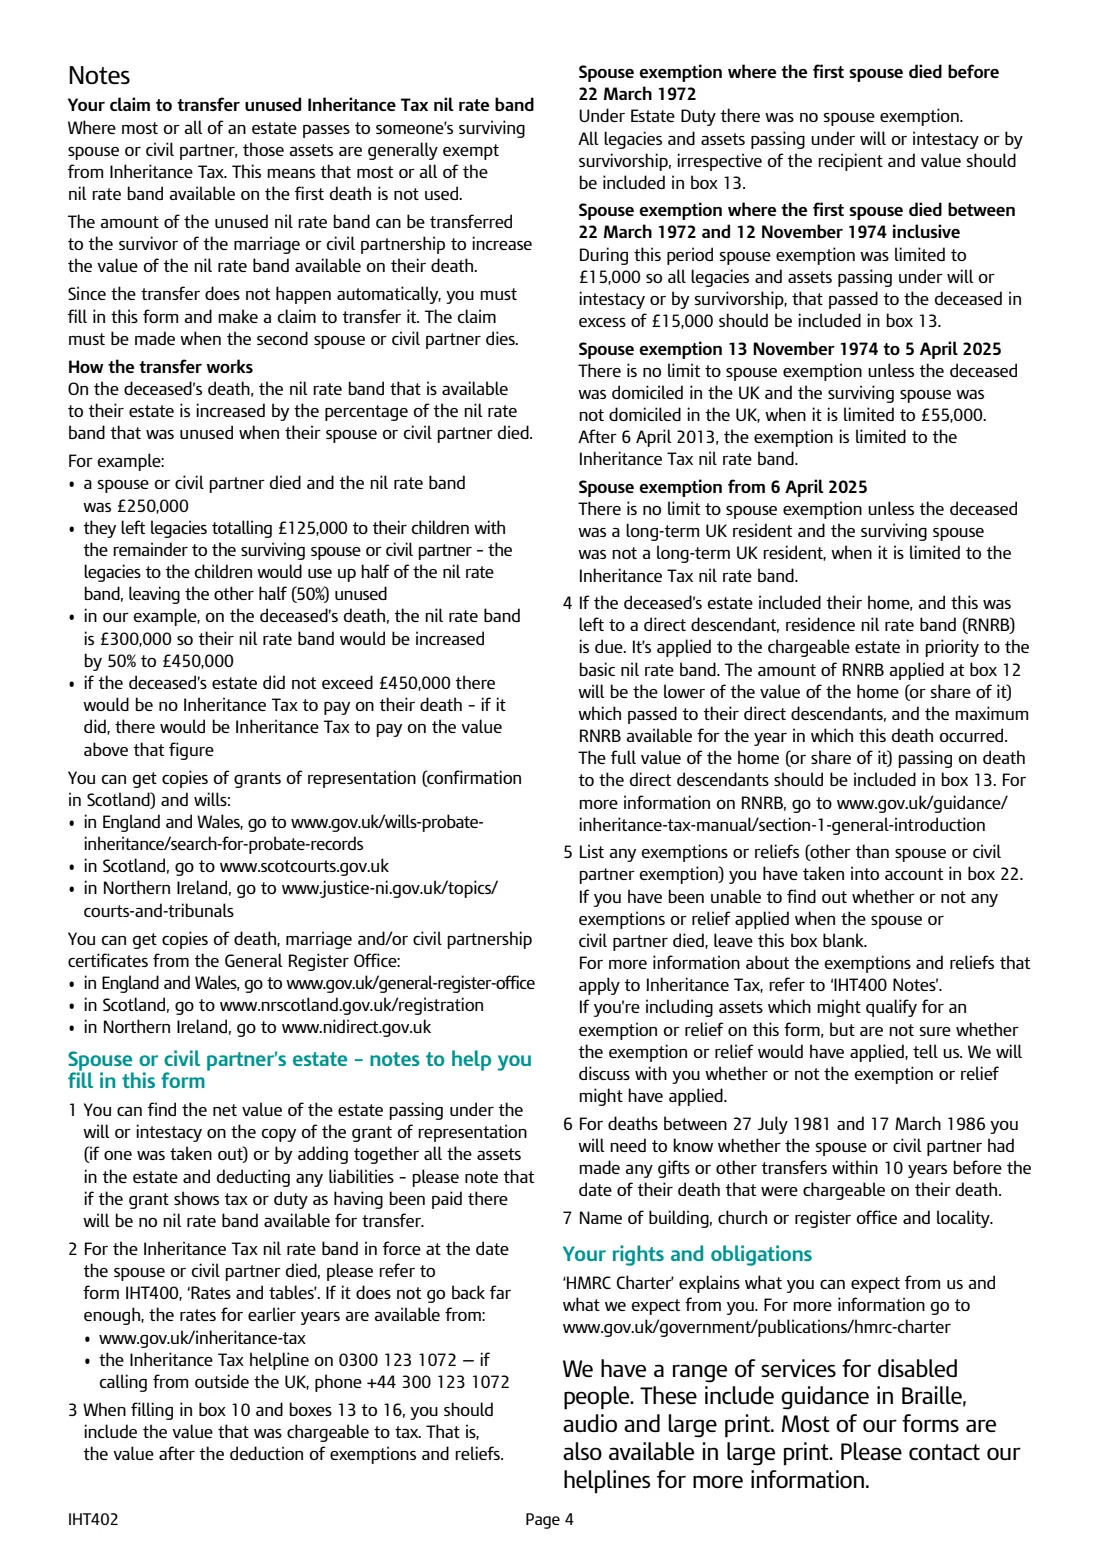
Lorsqu'une personne décède et que la majeure partie ou la totalité de sa succession revient à son époux, son épouse ou son partenaire civil, elle est généralement exonérée d'impôt sur les successions (Inheritance Tax) : une grande partie de sa tranche exonérée reste donc inutilisée. Ce pourcentage non utilisé peut être transféré à la succession du survivant lorsque celui-ci décède, ce qui augmente la tranche exonérée alors disponible. Le transfert n'est pas automatique : l'exécuteur le demande sur l'annexe IHT402, envoyée avec le formulaire IHT400.
Le formulaire indique les informations du premier époux ou partenaire civil, puis calcule la part de sa tranche exonérée utilisée par les legs à d'autres personnes, les biens détenus conjointement, les biens en fiducie, les donations avec réserve de droit et les donations imposables effectuées au cours des 7 années précédant le décès. Le montant non utilisé devient un pourcentage, qui est appliqué à la tranche exonérée au second décès. Par exemple, si la moitié est restée inutilisée et que la tranche exonérée actuelle est de £325,000, la tranche exonérée de la seconde succession augmente de £162,500.
FileIt vous demande les chiffres en langage clair, effectue les calculs du formulaire — de la case 11 à la case 21, y compris le pourcentage à 4 décimales qui ne doit pas être arrondi à la hausse, ainsi que le montant final arrondi à la livre supérieure — et insère toutes les informations dans le PDF officiel IHT402 de HMRC. Vous le vérifiez, le joignez au formulaire IHT400 et l'envoyez vous-même.
- Qui le remplit
- L'exécuteur ou l'administrateur de la personne décédée aujourd'hui
- À envoyer avec
- Le formulaire IHT400 (la déclaration d'impôt sur les successions (Inheritance Tax))
- Date limite
- Dans les 24 mois suivant la fin du mois du décès
- Qui est concerné
- La personne décédée est décédée le 9 octobre 2007 ou après cette date, et son époux, son épouse ou son partenaire civil est décédé avant elle
- Édition
- HMRC 04/25
- Assistance téléphonique
- Service d'assistance téléphonique de l'impôt sur les successions 0300 123 1072 (+44 300 123 1072 depuis l'étranger)
Qui doit remplir IHT402 transfer of unused nil rate band ?
- Les exécuteurs et administrateurs d'une succession lorsque l'époux, l'épouse ou le partenaire civil de la personne décédée est décédé en premier.
- Les familles qui s'occupent de la succession d'une veuve, d'un veuf ou d'un partenaire civil survivant et qui doit faire l'objet d'une déclaration IHT400 complète.
- Les avocats et professionnels des successions qui demandent la tranche exonérée transférable pour la succession d'un client.
- Uniquement lorsque la personne décédée est décédée le 9 octobre 2007 ou après cette date et que la première succession n'a pas utilisé la totalité de sa tranche exonérée.
Quand utiliser IHT402 transfer of unused nil rate band
- Lorsque vous remplissez le formulaire IHT400 pour la seconde succession et souhaitez ajouter la tranche exonérée non utilisée du premier conjoint.
- Vous devez l'envoyer au plus tard 24 mois après la fin du mois du décès. Exemple figurant sur le formulaire : premier décès le 15 mai 2006, second décès le 10 octobre 2007, envoi au plus tard le 31 octobre 2009.
- Utilisez également le formulaire IHT436 si vous demandez aussi la tranche exonérée de résidence non utilisée du premier conjoint.
Ce qu’il vous faut avant de commencer
- Le nom de la personne décédée, sa date de décès et sa référence d'impôt sur les successions (si vous la connaissez).
- Le nom du premier époux, de la première épouse ou du premier partenaire civil, sa date de décès, sa dernière adresse, ainsi que la date et le lieu du mariage ou du partenariat civil.
- Des copies de l'autorisation successorale (confirmation en Écosse) ou, s'il n'y en a pas eu, du certificat de décès ; du testament et de ses éventuels codicilles ; ainsi que de tout acte de modification.
- La valeur nette de la première succession et la tranche exonérée en vigueur au moment de son décès (voir « Taux et tableaux » dans les notes de l'IHT400).
- Les détails et valeurs des legs et des biens transmis à toute personne autre que le conjoint survivant, des biens détenus conjointement, des biens en fiducie, des donations avec réserve de droit et des donations imposables effectuées au cours des 7 années précédant le décès.
- Toute tranche exonérée de résidence utilisée pour la première succession (décès survenus le 6 avril 2017 ou après cette date).
- Toutes les exonérations ou réductions (autres que l'exonération applicable à l'époux, l'épouse ou au partenaire civil) prises en compte, telles que l'exonération pour dons à des organismes caritatifs.
Contenu de IHT402 transfer of unused nil rate band
L’édition 2025 comporte 4 pages. FileIt le demande en 7 parties :
- The person who has died nowExecutor or administrator
- Spouse or civil partner who died first (1 to 8)Executor or administrator
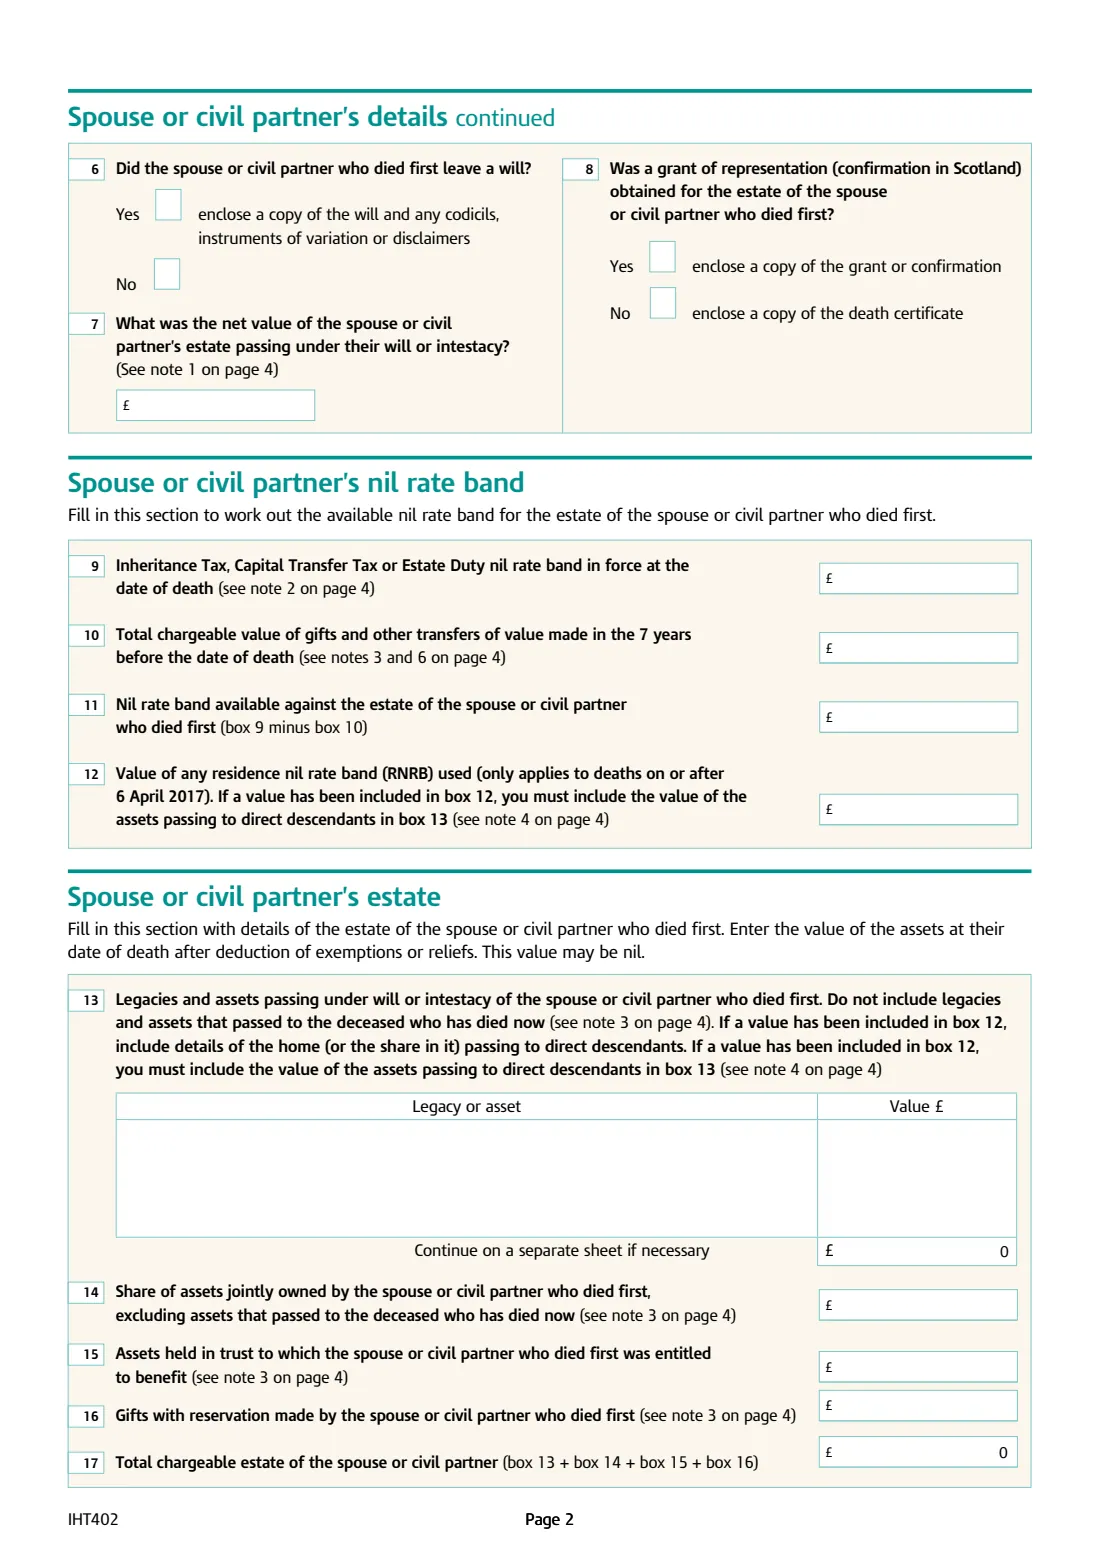
- Spouse or civil partner's nil rate band (9 to 12)Executor or administrator
- Spouse or civil partner's estate (13 to 17)Executor or administrator
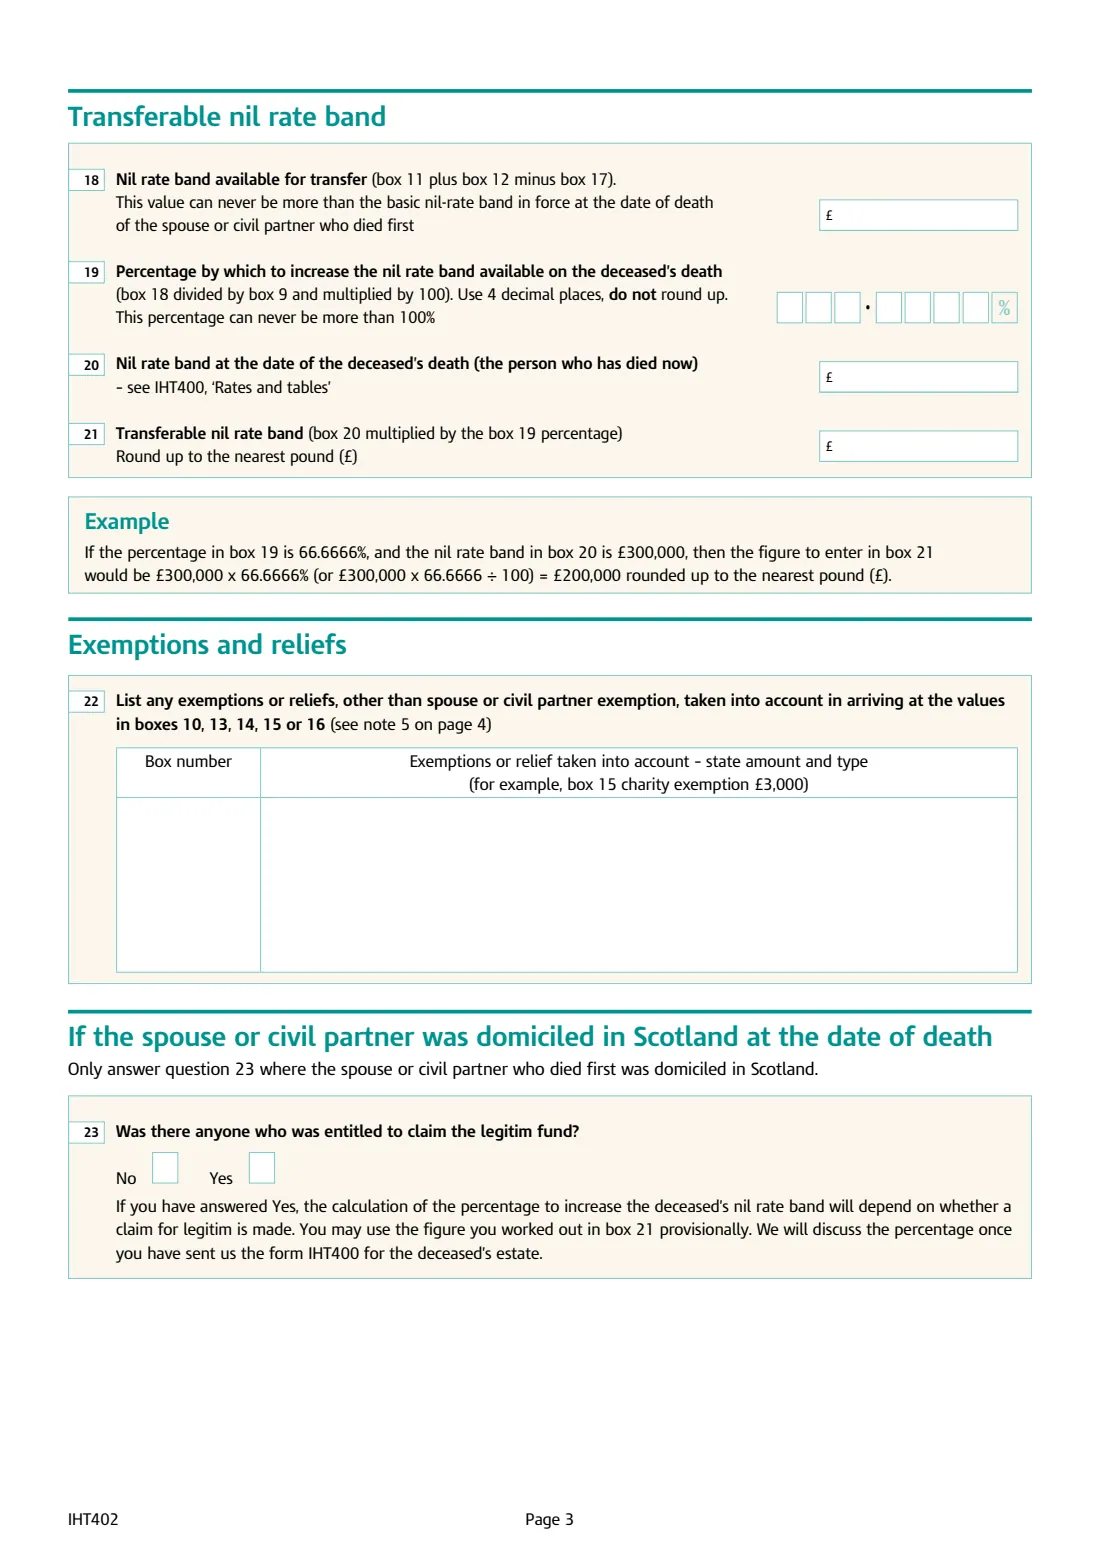
- Transferable nil rate band (18 to 21)Executor or administrator
- Exemptions and reliefs (22)Executor or administrator
- If the spouse or civil partner was domiciled in Scotland (23)Executor or administrator
Comment remplir IHT402 transfer of unused nil rate band, étape par étape
1 La personne décédée aujourd'hui
Nom, date de décès et numéro de référence de l'impôt sur les successions si vous en avez un. FileIt peut préremplir le nom à partir de la fiche de cette personne dans votre coffre-fort.
2 Informations sur l'époux, l'épouse ou le partenaire civil (1 à 8)
Nom du premier époux, de la première épouse ou du premier partenaire civil, date de décès, dernière adresse permanente connue, ainsi que date et lieu du mariage ou du partenariat civil (bâtiment, église ou bureau d'état civil et localité). Indiquez si cette personne a laissé un testament (joignez une copie avec les codicilles, actes de modification ou renonciations), la valeur nette de la succession transmise en vertu du testament ou des règles de succession ab intestat, et si une autorisation successorale a été obtenue (joignez-la, ou le certificat de décès si ce n'est pas le cas).
3 La tranche exonérée disponible au premier décès (9 à 12)
La case 9 correspond à la tranche exonérée d'impôt sur les successions, de l'impôt sur les transferts de capitaux ou des droits successoraux en vigueur au premier décès. La case 10 correspond à la valeur imposable des donations effectuées au cours des 7 années précédant ce décès (10 ans pour les décès survenus entre le 27 juillet 1981 et le 17 mars 1986). FileIt calcule la case 11 (9 moins 10). La case 12 correspond à toute tranche exonérée de résidence utilisée ; elle ne s'applique qu'aux décès survenus le 6 avril 2017 ou après cette date.
4 La première succession (13 à 17)
Indiquez les legs et les biens transmis à toute personne autre que la personne décédée aujourd'hui, à leur valeur imposable après exonérations et réductions. Ajoutez la part des biens détenus conjointement, des biens en fiducie dont cette personne pouvait bénéficier et des donations avec réserve de droit. FileIt totalise les cases 13 et 17. Les notes expliquent les règles particulières relatives à l'exonération du conjoint pour les premiers décès survenus avant le 22 mars 1972 et entre le 22 mars 1972 et le 12 novembre 1974.
5 Tranche exonérée transférable (18 à 21)
FileIt calcule la case 18 (case 11 plus case 12 moins case 17, sans jamais dépasser la case 9), la case 19 (case 18 en pourcentage de la case 9, à 4 décimales sans arrondir à la hausse, sans jamais dépasser 100 %) et, après votre saisie de la tranche exonérée actuelle dans la case 20, la case 21 — case 20 multipliée par le pourcentage de la case 19, arrondie à la livre supérieure.
6 Exonérations et réductions (22) et Écosse (23)
Indiquez toutes les exonérations ou réductions autres que l'exonération applicable à l'époux, l'épouse ou au partenaire civil prises en compte dans les cases 10, 13, 14, 15 ou 16, avec le numéro de case, le type et le montant. La question 23 concerne uniquement un premier conjoint domicilié en Écosse : indiquez si une personne avait le droit de demander le fonds de réserve héréditaire (« legitim fund »).
Erreurs fréquentes à éviter
- Utiliser le formulaire lorsque la personne décédée est décédée avant le 9 octobre 2007 ou lorsque l'époux, l'épouse ou le partenaire civil n'est pas décédé en premier.
- Inclure les biens transmis au conjoint survivant : les cases 13 et 14 excluent tout bien transmis à la personne décédée aujourd'hui.
- Arrondir à la hausse le pourcentage de la case 19. Utilisez 4 décimales et n'arrondissez pas à la hausse ; la case 21 est ensuite arrondie à la livre supérieure.
- Saisir les valeurs avant exonérations et réductions. Les cases 10 et 13 à 16 utilisent la valeur imposable.
- Oublier les copies demandées par HMRC : l'autorisation successorale (ou le certificat de décès), le testament et tout acte de modification.
- Ne pas respecter la date limite de 24 mois suivant la fin du mois du décès.
Après l’avoir rempli
Vérifiez les chiffres à l'aide des documents de la première succession et les calculs effectués par FileIt, puis imprimez le PDF.
Envoyez-le avec le formulaire IHT400 et les copies de l'autorisation successorale ou du certificat de décès, du testament et de tout acte de modification, comme indiqué sur le formulaire. FileIt n'envoie rien à HMRC.
Conservez une copie dans le dossier FileIt de la personne décédée avec les autres documents de la succession.
Remplissez IHT402 transfer of unused nil rate band en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 43 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire HMRC et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez IHT402 transfer of unused nil rate band maintenant — c’est gratuitIHT402 transfer of unused nil rate band : questions fréquentes
Qu'est-ce que l'IHT402 ?
Il s'agit de l'annexe de HMRC permettant de demander la tranche exonérée d'impôt sur les successions (Inheritance Tax) non utilisée par un époux, une épouse ou un partenaire civil décédé en premier, afin de l'ajouter à la tranche exonérée au second décès. Elle est envoyée avec le formulaire IHT400.
La tranche exonérée non utilisée est-elle transférée automatiquement ?
Non. Les notes du formulaire précisent que le transfert n'est pas automatique : vous devez remplir ce formulaire et présenter la demande au décès du second époux, de la seconde épouse ou du second partenaire civil.
Comment le montant transférable est-il calculé ?
La part inutilisée de la première tranche exonérée est convertie en pourcentage (case 19, à 4 décimales, sans jamais dépasser 100 %). Ce pourcentage de la tranche exonérée au second décès (case 20) constitue le montant transférable (case 21), arrondi à la livre supérieure. FileIt effectue ces calculs pour vous.
Quelle est la date limite pour l'IHT402 ?
Vous devez l'envoyer au plus tard 24 mois après la fin du mois du décès.
Que se passe-t-il si le premier conjoint est décédé il y a longtemps ?
Vous pouvez tout de même faire la demande, à condition que le second décès soit survenu le 9 octobre 2007 ou après cette date. Utilisez la tranche exonérée en vigueur au premier décès et consultez les notes du formulaire concernant les règles d'exonération du conjoint antérieures au 13 novembre 1974.
Ai-je également besoin de l'IHT436 ?
Uniquement si vous demandez aussi la tranche exonérée de résidence non utilisée du premier conjoint (le seuil supplémentaire applicable à un logement transmis à des descendants directs). Elle s'utilise avec le formulaire IHT435, en complément de l'IHT436.
Sources officielles
- Formulaire vierge (PDF), publié par HMRC : https://assets.publishing.service.gov.uk/media/67eba2faba01abac8e9fe9af/IHT402.pdf
- Instructions et conseils officiels : https://www.gov.uk/government/publications/inheritance-tax-claim-to-transfer-unused-nil-rate-band-iht402
- Édition affichée sur cette page : HMRC 04/25 (vérifiée le 2026-09-28).
FileIt n'est ni affilié à HMRC ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-28.