¿Qué es IHT402 transfer of unused nil rate band?
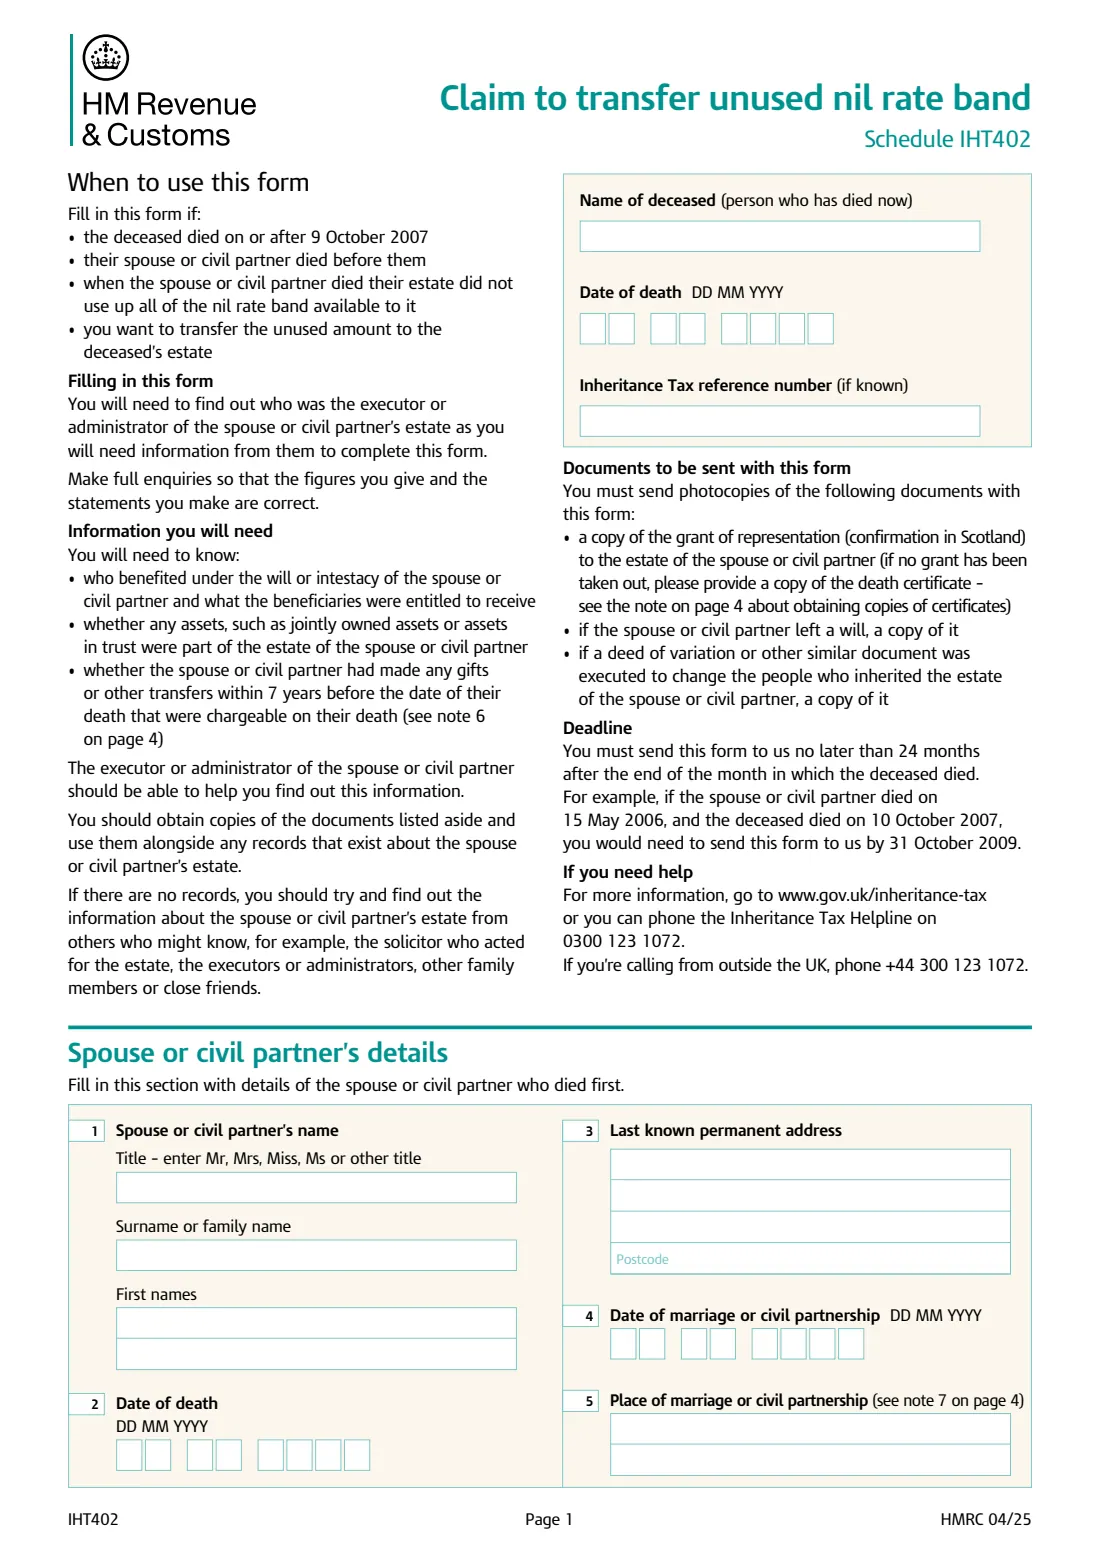
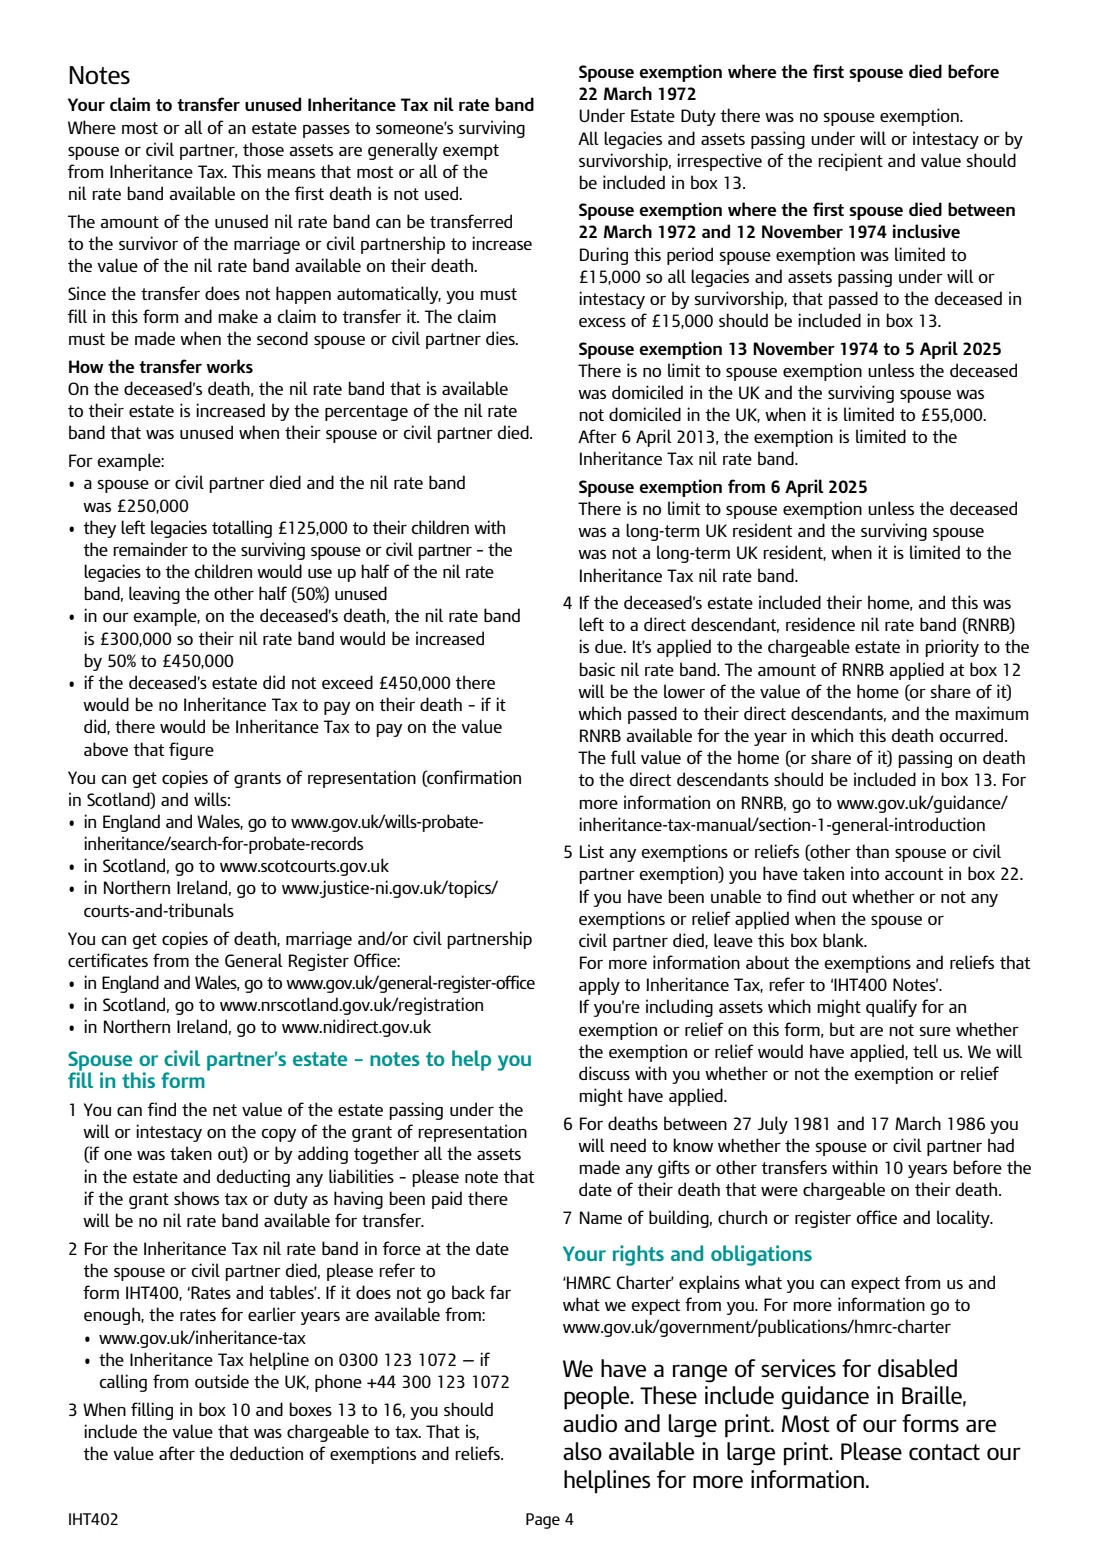
Cuando una persona fallece y la mayor parte o la totalidad de su patrimonio pasa a su esposo, esposa o pareja de unión civil, generalmente está exento del impuesto sobre sucesiones (Inheritance Tax), por lo que gran parte de su umbral de tipo cero queda sin utilizar. Ese porcentaje no utilizado puede transferirse al patrimonio del superviviente cuando fallezca, aumentando el umbral de tipo cero disponible en ese momento. La transferencia no se realiza automáticamente: el albacea la solicita en el anexo IHT402, que se envía junto con el formulario IHT400.
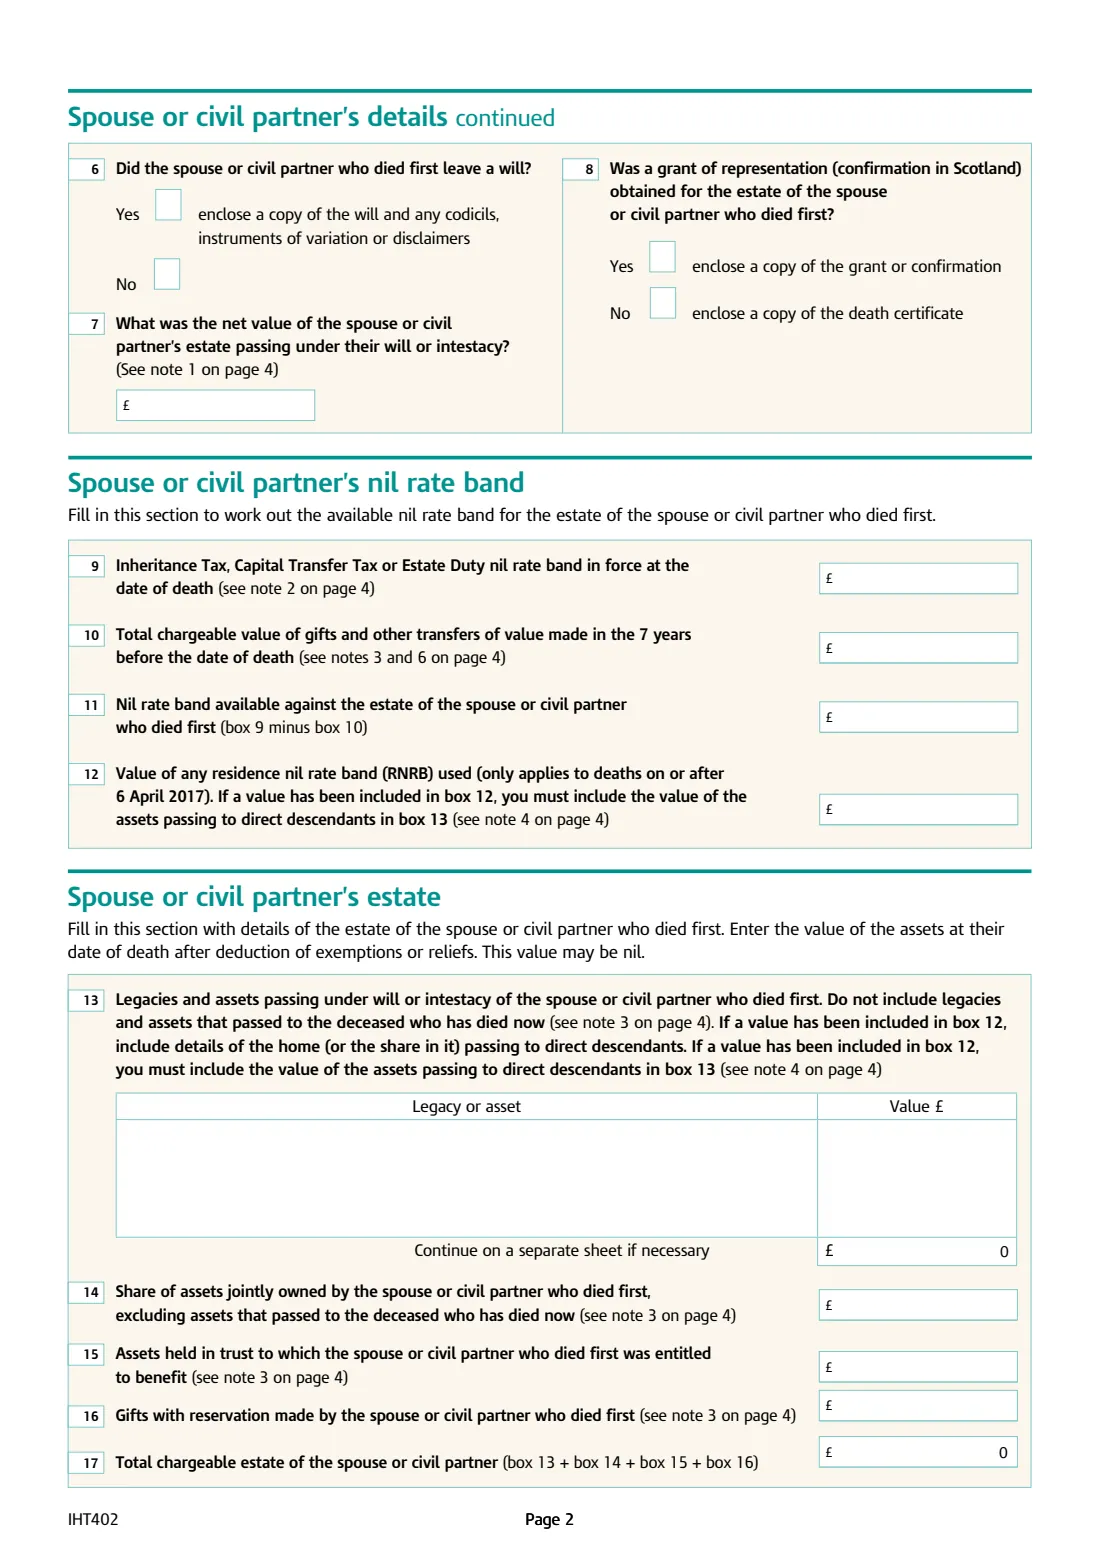
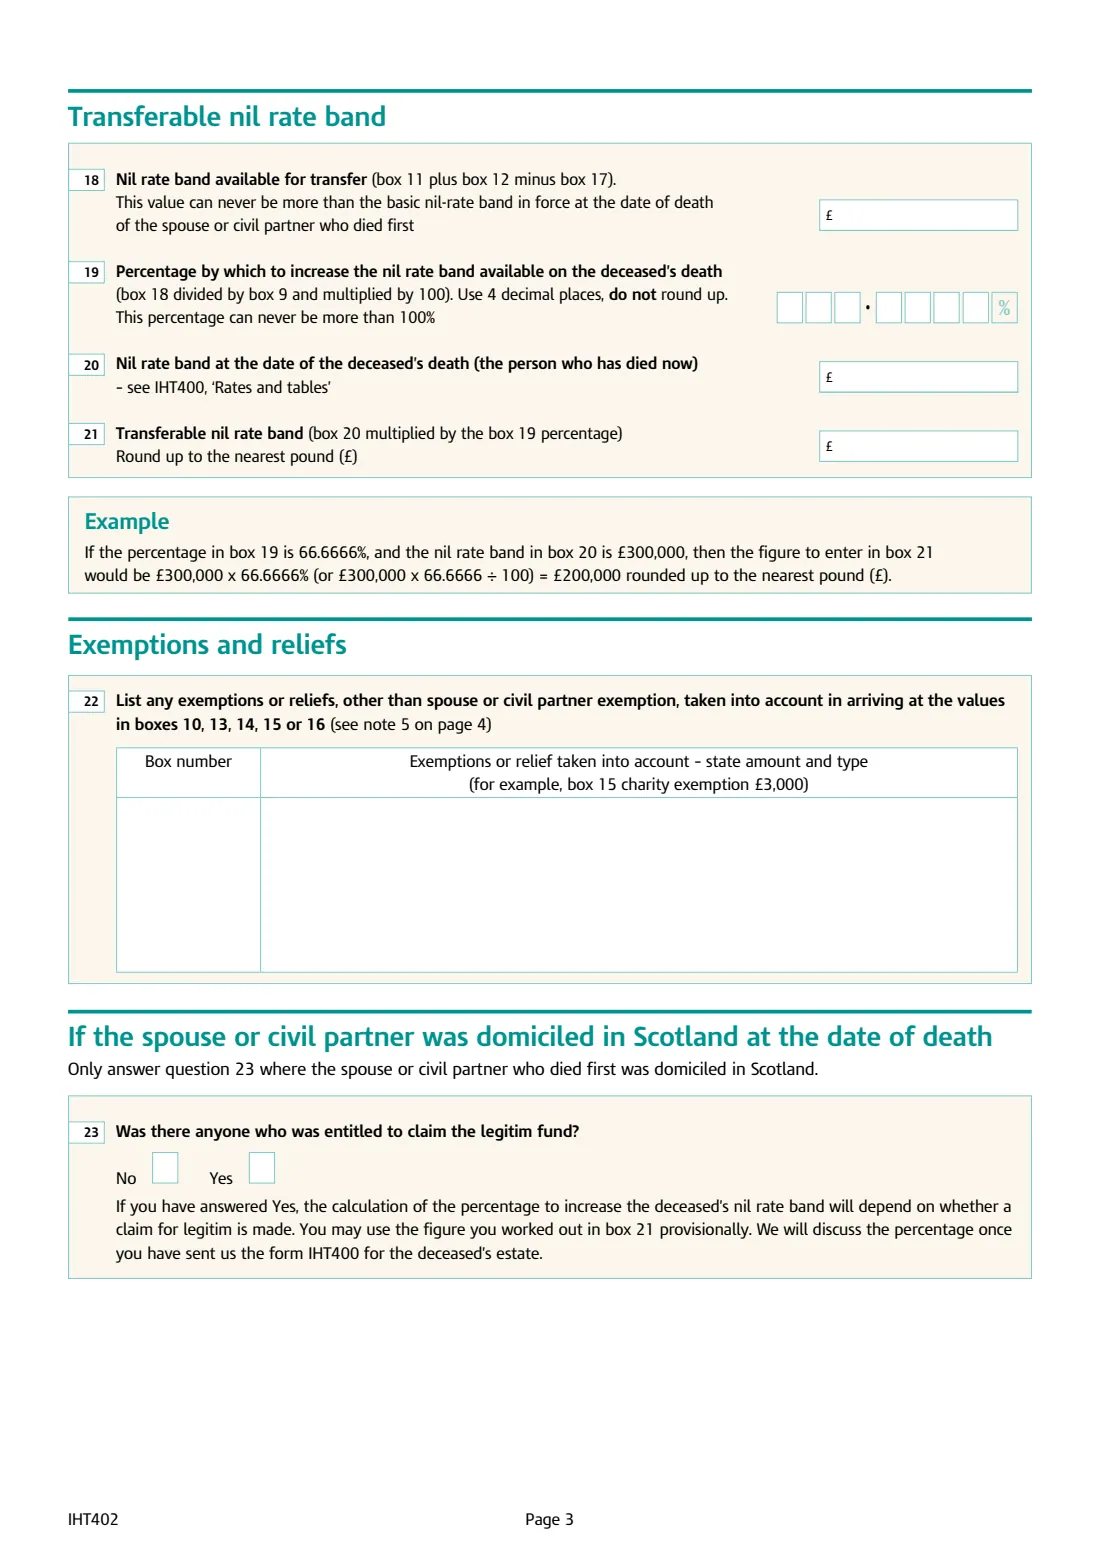
El formulario registra los datos del primer cónyuge o pareja de unión civil y después calcula qué parte de su umbral de tipo cero se utilizó en legados a otras personas, bienes de propiedad conjunta, activos en fideicomiso, donaciones con reserva de usufructo y donaciones sujetas a tributación realizadas en los 7 años anteriores al fallecimiento. El importe no utilizado se convierte en un porcentaje, que se aplica al umbral de tipo cero vigente en el segundo fallecimiento. Por ejemplo, si la mitad quedó sin utilizar y el umbral de tipo cero actual es de £325,000, el umbral de tipo cero del segundo patrimonio aumenta en £162,500.
FileIt te pide las cifras en un lenguaje sencillo, realiza los cálculos del propio formulario —de la casilla 11 a la casilla 21, incluido el porcentaje con 4 decimales que no debe redondearse al alza, y la cifra final redondeada a la libra— y lo imprime todo en el PDF oficial IHT402 de HMRC. Tú lo revisas, lo adjuntas al IHT400 y lo envías personalmente.
- Quién lo rellena
- El albacea o administrador de la persona que ha fallecido ahora
- Se envía con
- El formulario IHT400 (la declaración del impuesto sobre sucesiones (Inheritance Tax))
- Plazo
- En los 24 meses siguientes al final del mes en que falleció la persona
- Quién cumple los requisitos
- La persona falleció el 9 de octubre de 2007 o después, y su esposo, esposa o pareja de unión civil falleció antes
- Edición
- HMRC 04/25
- Línea de ayuda
- Línea de ayuda del impuesto sobre sucesiones (Inheritance Tax) 0300 123 1072 (+44 300 123 1072 desde fuera del Reino Unido)
¿Quién debe completar IHT402 transfer of unused nil rate band?
- Albaceas y administradores de un patrimonio cuyo esposo, esposa o pareja de unión civil falleció primero.
- Familias que gestionan el patrimonio de una viuda, un viudo o una pareja de unión civil superviviente y necesitan una declaración IHT400 completa.
- Abogados y profesionales de sucesiones que solicitan el umbral de tipo cero transferible para el patrimonio de un cliente.
- Solo cuando la persona falleció el 9 de octubre de 2007 o después y el primer patrimonio no utilizó todo su umbral de tipo cero.
Cuándo usar IHT402 transfer of unused nil rate band
- Cuando completes el formulario IHT400 para el segundo patrimonio y quieras añadir el umbral de tipo cero no utilizado del primer cónyuge.
- Debes enviarlo como máximo 24 meses después del final del mes en que falleció la persona. El ejemplo del formulario: primer fallecimiento el 15 de mayo de 2006, segundo fallecimiento el 10 de octubre de 2007; enviarlo antes del 31 de octubre de 2009.
- Utiliza también el formulario IHT436 si además solicitas el umbral de tipo cero por residencia no utilizado del primer cónyuge.
Qué necesitas antes de empezar
- El nombre de la persona fallecida, la fecha de fallecimiento y la referencia del impuesto sobre sucesiones (Inheritance Tax), si la conoces.
- El nombre del primer cónyuge o pareja de unión civil, la fecha de fallecimiento, la última dirección y la fecha y el lugar del matrimonio o de la unión civil.
- Copias del auto de representación (grant of representation; confirmación en Escocia) o, si no lo hubo, del certificado de defunción; del testamento y cualquier codicilo; y de cualquier escritura de modificación.
- El valor neto del primer patrimonio y el umbral de tipo cero vigente cuando falleció (consulta «Tipos y tablas» en las notas del IHT400).
- Detalles y valores de los legados y bienes que pasaron a cualquier persona distinta del cónyuge superviviente, los bienes de propiedad conjunta, los activos en fideicomiso, las donaciones con reserva de usufructo y las donaciones sujetas a tributación realizadas en los 7 años anteriores al fallecimiento.
- Cualquier umbral de tipo cero por residencia utilizado en el primer patrimonio (para fallecimientos ocurridos el 6 de abril de 2017 o después).
- Cualquier exención o desgravación —distinta de la exención para el cónyuge o la pareja de unión civil— que se haya tenido en cuenta, como la exención por donaciones a entidades benéficas.
Qué contiene IHT402 transfer of unused nil rate band
La edición de 2025 tiene 4 páginas. FileIt lo organiza en 7 partes:
- The person who has died nowExecutor or administrator
- Spouse or civil partner who died first (1 to 8)Executor or administrator
- Spouse or civil partner's nil rate band (9 to 12)Executor or administrator
- Spouse or civil partner's estate (13 to 17)Executor or administrator
- Transferable nil rate band (18 to 21)Executor or administrator
- Exemptions and reliefs (22)Executor or administrator
- If the spouse or civil partner was domiciled in Scotland (23)Executor or administrator
Cómo completar IHT402 transfer of unused nil rate band, paso a paso
1 La persona que ha fallecido ahora
Nombre, fecha de fallecimiento y número de referencia del impuesto sobre sucesiones (Inheritance Tax), si lo tienes. FileIt puede completar previamente el nombre a partir del registro de la persona en tu bóveda.
2 Datos del cónyuge o pareja de unión civil (1 a 8)
Nombre del primer cónyuge o pareja de unión civil, fecha de fallecimiento, última dirección permanente conocida y fecha y lugar del matrimonio o de la unión civil (el edificio, iglesia u oficina del registro y la localidad). Indica si dejó testamento (adjunta una copia con los codicilos, instrumentos de modificación o renuncias), el valor neto del patrimonio transmitido conforme al testamento o a las normas de sucesión intestada, y si se obtuvo un auto de representación (adjunta el auto o, si no lo hubo, el certificado de defunción).
3 El umbral de tipo cero disponible en el primer fallecimiento (9 a 12)
La casilla 9 es el umbral de tipo cero del impuesto sobre sucesiones (Inheritance Tax), del impuesto sobre transferencias de capital (Capital Transfer Tax) o del impuesto sobre el patrimonio (Estate Duty) vigente en el primer fallecimiento. La casilla 10 es el valor sujeto a tributación de las donaciones realizadas en los 7 años anteriores a ese fallecimiento (10 años para fallecimientos ocurridos entre el 27 de julio de 1981 y el 17 de marzo de 1986). FileIt calcula la casilla 11 (9 menos 10). La casilla 12 es cualquier umbral de tipo cero por residencia utilizado, que solo se aplica a fallecimientos ocurridos el 6 de abril de 2017 o después.
4 El primer patrimonio (13 a 17)
Enumera los legados y bienes que pasaron a cualquier persona distinta de la persona fallecida ahora, por su valor sujeto a tributación después de las exenciones y desgravaciones. Añade la parte correspondiente de los bienes de propiedad conjunta, los activos en fideicomiso de los que tenía derecho a beneficiarse y las donaciones con reserva de usufructo. FileIt suma las casillas 13 a 17. Las notas explican las normas especiales sobre la exención para el cónyuge en primeros fallecimientos ocurridos antes del 22 de marzo de 1972 y entre el 22 de marzo de 1972 y el 12 de noviembre de 1974.
5 Umbral de tipo cero transferible (18 a 21)
FileIt calcula la casilla 18 (casilla 11 más casilla 12 menos casilla 17, nunca superior a la casilla 9), la casilla 19 (casilla 18 como porcentaje de la casilla 9, con 4 decimales y sin redondear al alza, nunca superior al 100 %) y, una vez que introduzcas el umbral de tipo cero actual en la casilla 20, la casilla 21: la casilla 20 multiplicada por el porcentaje de la casilla 19, redondeada al alza a la libra más cercana.
6 Exenciones y desgravaciones (22) y Escocia (23)
Enumera cualquier exención o desgravación distinta de la exención para el cónyuge o la pareja de unión civil que hayas tenido en cuenta en las casillas 10, 13, 14, 15 o 16, indicando el número de casilla, el tipo y el importe. La pregunta 23 solo corresponde a un primer cónyuge domiciliado en Escocia: si alguien tenía derecho a solicitar el fondo de legítimas.
Errores comunes que debes evitar
- Utilizar el formulario cuando la persona falleció antes del 9 de octubre de 2007 o cuando el cónyuge o la pareja de unión civil no falleció primero.
- Incluir bienes que pasaron al cónyuge superviviente: las casillas 13 y 14 excluyen todo lo que pasó a la persona fallecida ahora.
- Redondear al alza el porcentaje de la casilla 19. Utiliza 4 decimales y no redondees al alza; después, la casilla 21 se redondea a la libra.
- Introducir valores anteriores a las exenciones y desgravaciones. Las casillas 10 y 13 a 16 utilizan el valor sujeto a tributación.
- Olvidar las copias que solicita HMRC: el auto de representación (o el certificado de defunción), el testamento y cualquier escritura de modificación.
- No cumplir el plazo de 24 meses después del final del mes del fallecimiento.
Después de completarlo
Comprueba las cifras con los documentos del primer patrimonio y las operaciones que ha realizado FileIt; después, imprime el PDF.
Envíalo junto con el formulario IHT400 y las copias del auto de representación o del certificado de defunción, el testamento y cualquier escritura de modificación, tal como indica el formulario. FileIt no envía nada a HMRC.
Guarda una copia en la carpeta de FileIt de la persona fallecida junto con el resto de los documentos del patrimonio.
Completa IHT402 transfer of unused nil rate band en línea con FileIt
- Elige a la persona. Elige a alguien de Personas y FileIt completará su nombre, fecha de nacimiento, dirección y otros datos que ya conoce.
- Responde preguntas sencillas. Completa una parte del formulario cada vez, con el texto de ayuda oficial junto a cada pregunta — 43 campos en total. Tus respuestas se guardan a medida que avanzas.
- Consulta la vista previa en tiempo real. Observa cómo tus respuestas aparecen en el formulario real de HMRC y deja que FileIt haga los cálculos de las hojas de trabajo.
- Genera el PDF oficial. FileIt introduce tus respuestas en el PDF propio de la agencia y lo guarda en la carpeta de esa persona en tu bóveda.
FileIt completa el formulario, pero nunca lo presenta ni lo envía por ti. Entrega el formulario terminado a quien te lo haya solicitado, tal como indican sus instrucciones.
Empieza IHT402 transfer of unused nil rate band ahora — es gratisIHT402 transfer of unused nil rate band: preguntas frecuentes
¿Qué es el IHT402?
Es el anexo de HMRC para solicitar el umbral de tipo cero no utilizado del impuesto sobre sucesiones (Inheritance Tax) de un esposo, esposa o pareja de unión civil que falleció primero, de modo que pueda añadirse al umbral de tipo cero en el segundo fallecimiento. Se envía junto con el formulario IHT400.
¿El umbral de tipo cero no utilizado se transfiere automáticamente?
No. Las notas del formulario indican que la transferencia no se realiza automáticamente: debes rellenar este formulario y presentar la solicitud cuando fallezca el segundo cónyuge o pareja de unión civil.
¿Cómo se calcula el importe transferible?
La parte no utilizada del primer umbral de tipo cero se convierte en un porcentaje (casilla 19, con 4 decimales y nunca superior al 100 %). Ese porcentaje del umbral de tipo cero en el segundo fallecimiento (casilla 20) es el importe transferible (casilla 21), redondeado al alza a la libra. FileIt hace estas operaciones por ti.
¿Cuál es el plazo del IHT402?
Debes enviarlo como máximo 24 meses después del final del mes en que falleció la persona.
¿Y si el primer cónyuge falleció hace mucho tiempo?
Aún puedes solicitarlo, siempre que el segundo fallecimiento ocurriera el 9 de octubre de 2007 o después. Utiliza el umbral de tipo cero vigente en el primer fallecimiento y consulta las notas del formulario sobre las normas de exención para el cónyuge anteriores al 13 de noviembre de 1974.
¿También necesito el IHT436?
Solo si además solicitas el umbral de tipo cero por residencia no utilizado del primer cónyuge (el umbral adicional para una vivienda que pasa a descendientes directos). Para ello se utiliza el formulario IHT436 junto con el IHT435.
Fuentes oficiales
- Formulario en blanco (PDF), publicado por HMRC: https://assets.publishing.service.gov.uk/media/67eba2faba01abac8e9fe9af/IHT402.pdf
- Instrucciones y orientación oficiales: https://www.gov.uk/government/publications/inheritance-tax-claim-to-transfer-unused-nil-rate-band-iht402
- Edición mostrada en esta página: HMRC 04/25 (comprobada el 2026-09-28).
FileIt no está afiliado ni cuenta con el respaldo de HMRC ni de ningún gobierno. Esta página explica el formulario en términos generales y no constituye asesoramiento jurídico, fiscal ni migratorio. Lee siempre las instrucciones oficiales y comprueba que utilizas la edición que acepta el destinatario. Última revisión de la página: 2026-09-28.