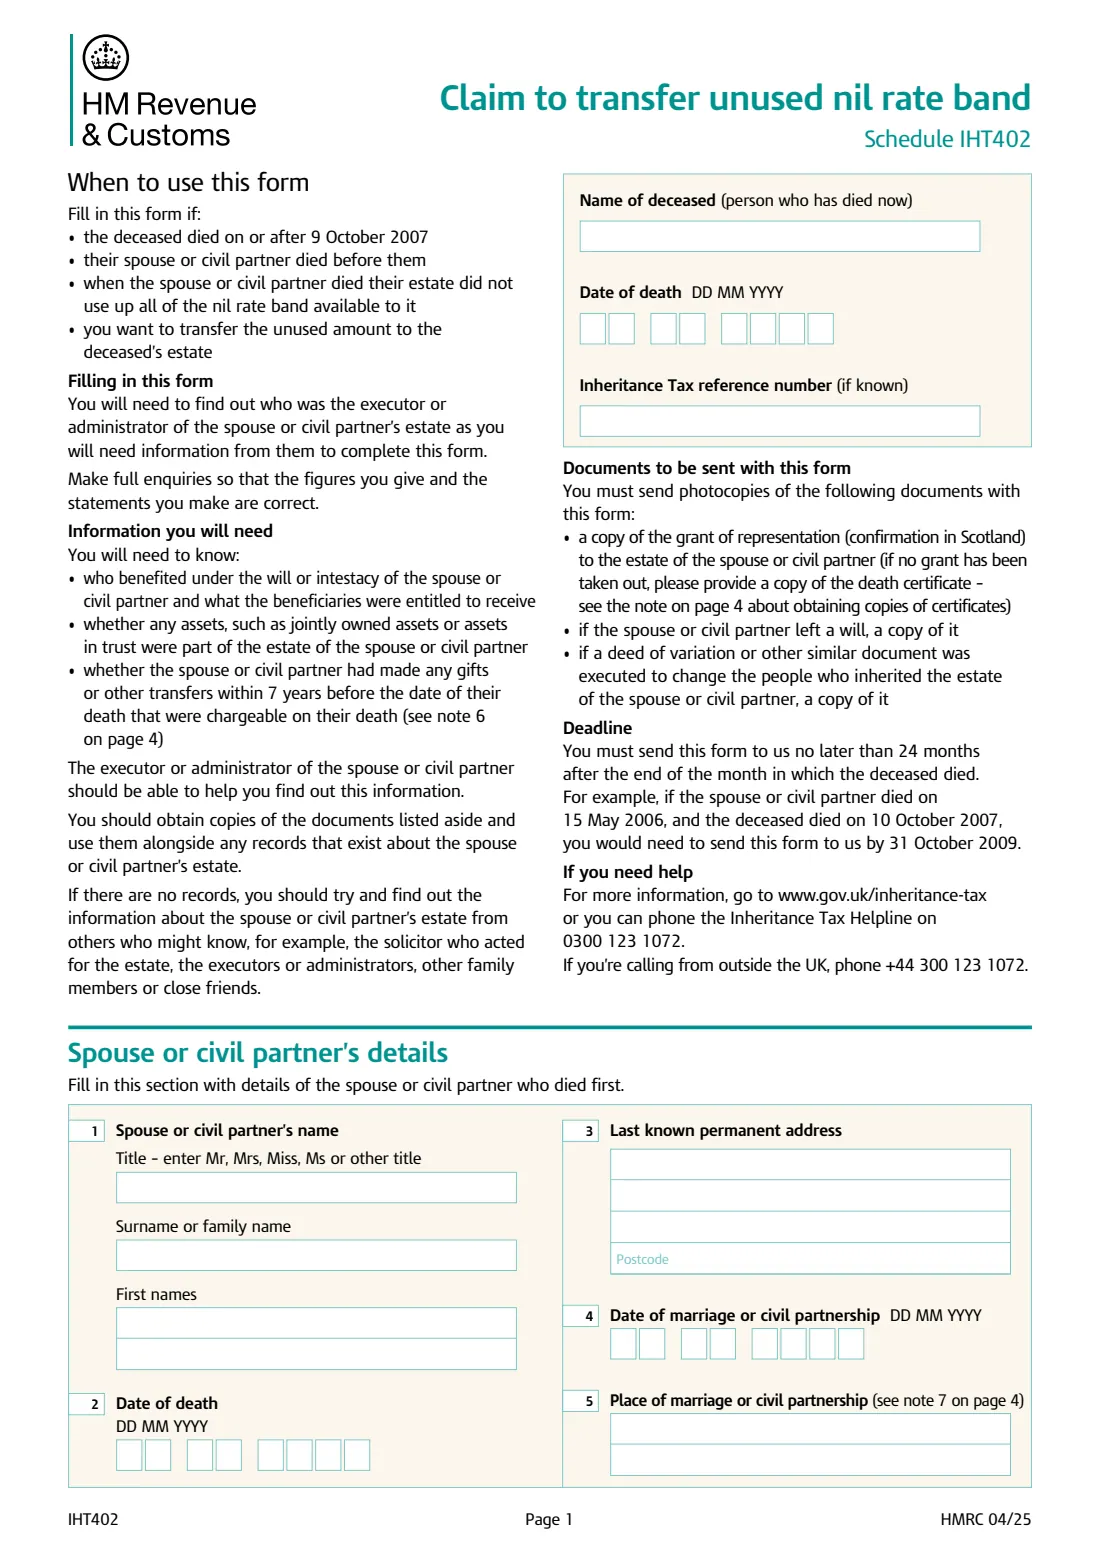
ما هو IHT402 transfer of unused nil rate band؟
عندما يتوفى شخص وتنتقل معظم تركته أو كلها إلى زوجته أو زوجها أو شريكه المدني، تكون التركة معفاة عمومًا من ضريبة الميراث — ولذلك لا تُستخدم نسبة كبيرة من شريحته المعفاة. ويمكن نقل هذه النسبة غير المستخدمة إلى تركة الشريك الباقي على قيد الحياة عند وفاته، مما يزيد الشريحة المعفاة المتاحة حينها. ولا يتم النقل تلقائيًا؛ إذ يطالب به المنفذ في الجدول IHT402، الذي يُرسل مع النموذج IHT400.
يسجل النموذج تفاصيل الزوج أو الزوجة أو الشريك المدني الأول، ثم يحسب مقدار الشريحة المعفاة الذي استُخدم في التركات الموصى بها لأشخاص آخرين، والأصول المملوكة ملكية مشتركة، وأصول الصناديق الائتمانية، والهبات المحتفظ بها، والهبات الخاضعة للضريبة خلال السنوات السبع السابقة للوفاة. ويتحول المبلغ غير المستخدم إلى نسبة مئوية، وتُطبق هذه النسبة على الشريحة المعفاة عند الوفاة الثانية. فعلى سبيل المثال، إذا كان نصف الشريحة غير مستخدم وكانت الشريحة المعفاة الحالية هي £325,000، تزداد الشريحة المعفاة لتركة المتوفى الثاني بمقدار £162,500.
يطلب FileIt الأرقام بلغة واضحة، وينفذ الحسابات الخاصة بالنموذج — من الخانة 11 إلى الخانة 21، بما في ذلك النسبة المئوية ذات المنازل العشرية الأربع التي يجب عدم تقريبها إلى الأعلى، والمبلغ النهائي الذي يُقرب إلى الجنيه — ثم يطبع كل شيء في ملف PDF الرسمي لنموذج IHT402 الصادر عن هيئة الإيرادات والجمارك البريطانية (HMRC). تراجعه أنت، وترفقه بنموذج IHT400، وترسله بنفسك.
- من يملؤه
- منفذ أو مدير تركة الشخص المتوفى الآن
- يُرسل مع
- نموذج IHT400 (حساب ضريبة الميراث (Inheritance Tax account))
- الموعد النهائي
- خلال 24 شهرًا من نهاية الشهر الذي توفي فيه المتوفى
- من تنطبق عليه الشروط
- توفي المتوفى في 9 October 2007 أو بعده، وتوفي زوجه أو زوجته أو شريكه المدني قبله
- الإصدار
- HMRC 04/25
- خط المساعدة
- خط مساعدة ضريبة الميراث 0300 123 1072 (+44 300 123 1072 من خارج المملكة المتحدة)
من يحتاج إلى تعبئة IHT402 transfer of unused nil rate band؟
- منفذو ومديرو التركات التي توفي فيها زوج المتوفى أو زوجته أو شريكه المدني أولًا.
- العائلات التي تتعامل مع تركة أرمل أو أرملة أو شريك مدني باقٍ على قيد الحياة وتحتاج إلى حساب IHT400 كامل.
- المحامون ومختصو إجراءات إثبات الوصية الذين يطالبون بالشريحة المعفاة القابلة للنقل لتركة أحد العملاء.
- فقط عندما يكون المتوفى قد توفي في 9 October 2007 أو بعده، ولم تستخدم التركة الأولى كامل شريحتها المعفاة.
متى يُستخدم IHT402 transfer of unused nil rate band
- عند إكمال نموذج IHT400 للتركة الثانية، ورغبتك في إضافة الشريحة المعفاة غير المستخدمة للزوج أو الزوجة الأول.
- يجب إرساله في موعد لا يتجاوز 24 شهرًا من نهاية الشهر الذي توفي فيه المتوفى. مثال النموذج: حدثت الوفاة الأولى في 15 May 2006، والثانية في 10 October 2007، ويجب الإرسال بحلول 31 October 2009.
- استخدم النموذج IHT436 أيضًا إذا كنت تطالب كذلك بالشريحة المعفاة غير المستخدمة من ضريبة الميراث على محل الإقامة للزوج أو الزوجة الأول.
ما تحتاج إليه قبل البدء
- اسم المتوفى وتاريخ وفاته ومرجع ضريبة الميراث (إن كان معروفًا).
- اسم الزوج أو الزوجة أو الشريك المدني الأول، وتاريخ وفاته، وآخر عنوان له، وتاريخ ومكان الزواج أو الشراكة المدنية.
- نسخ من قرار حصر التركة (confirmation في اسكتلندا)، أو شهادة الوفاة إذا لم يصدر قرار؛ والوصية وأي ملاحق لها؛ وأي سند تعديل.
- صافي قيمة التركة الأولى والشريحة المعفاة السارية عند وفاته (راجع «الأسعار والجداول» في ملاحظات IHT400).
- تفاصيل وقيم التركات الموصى بها والأصول التي انتقلت إلى أي شخص غير الزوج أو الزوجة الباقي على قيد الحياة، والأصول المملوكة ملكية مشتركة، وأصول الصناديق الائتمانية، والهبات المحتفظ بها، والهبات الخاضعة للضريبة خلال السنوات السبع السابقة للوفاة.
- أي شريحة معفاة من ضريبة الميراث على محل الإقامة استُخدمت في التركة الأولى (للوفيات في 6 April 2017 أو بعده).
- أي إعفاءات أو تخفيفات ضريبية، بخلاف إعفاء الزوج أو الشريك المدني، أُخذت في الحسبان، مثل إعفاء التبرعات الخيرية.
محتويات IHT402 transfer of unused nil rate band
يتكون إصدار 2025 من 4 صفحات. يطلب FileIt تعبئته في 7 أجزاء:
- The person who has died nowExecutor or administrator
- Spouse or civil partner who died first (1 to 8)Executor or administrator
- Spouse or civil partner's nil rate band (9 to 12)Executor or administrator
- Spouse or civil partner's estate (13 to 17)Executor or administrator
- Transferable nil rate band (18 to 21)Executor or administrator
- Exemptions and reliefs (22)Executor or administrator
- If the spouse or civil partner was domiciled in Scotland (23)Executor or administrator
طريقة تعبئة IHT402 transfer of unused nil rate band خطوة بخطوة
1 الشخص المتوفى الآن
الاسم وتاريخ الوفاة ورقم مرجع ضريبة الميراث إن كان لديك. يستطيع FileIt ملء الاسم مسبقًا من سجل الشخص في خزنتك.
2 تفاصيل الزوج أو الشريك المدني (1 إلى 8)
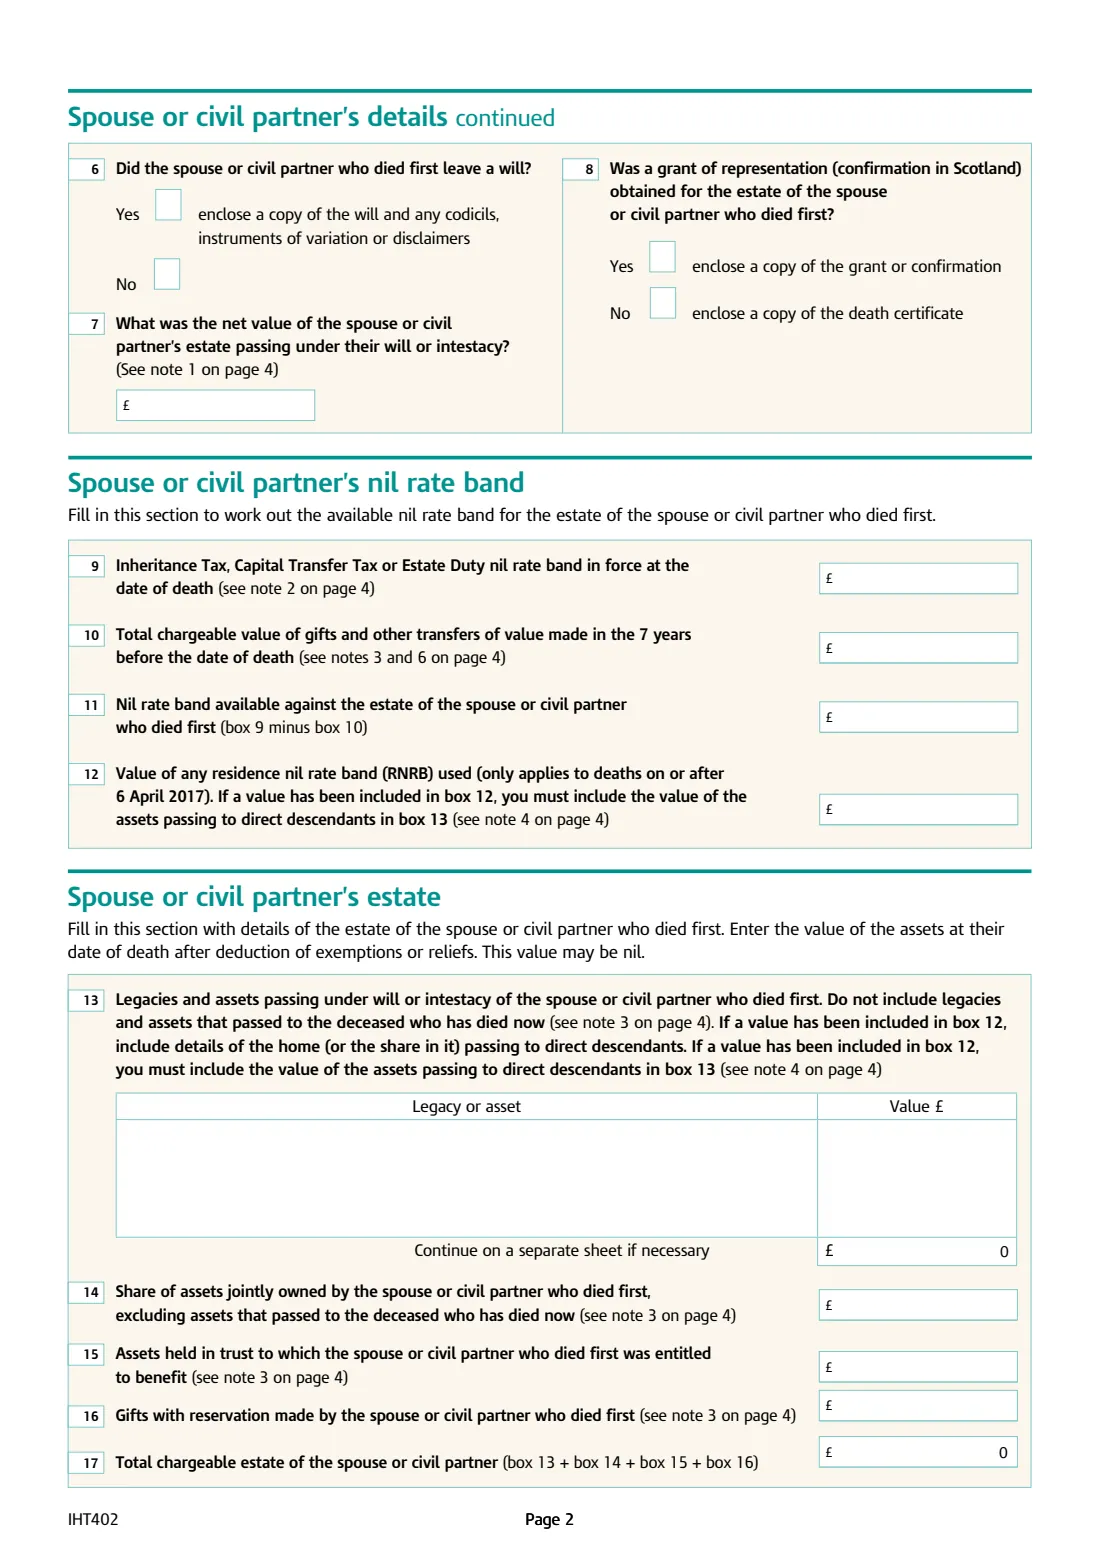
اسم الزوج أو الزوجة أو الشريك المدني الأول، وتاريخ الوفاة، وآخر عنوان دائم معروف، وتاريخ ومكان الزواج أو الشراكة المدنية (المبنى أو الكنيسة أو مكتب التسجيل والمنطقة). اذكر ما إذا كان قد ترك وصية (وأرفق نسخة مع الملاحق أو أدوات التعديل أو التنازلات)، وصافي قيمة التركة التي انتقلت بموجب الوصية أو قواعد التركة دون وصية، وما إذا صدر قرار حصر للتركة (أرفق القرار، أو شهادة الوفاة إذا لم يصدر).
3 الشريحة المعفاة المتاحة عند الوفاة الأولى (9 إلى 12)
الخانة 9 هي شريحة ضريبة الميراث أو ضريبة نقل رأس المال أو ضريبة التركة السارية عند الوفاة الأولى. والخانة 10 هي القيمة الخاضعة للضريبة للهبات المقدمة خلال السنوات السبع السابقة لتلك الوفاة (10 سنوات للوفيات بين 27 July 1981 و17 March 1986). يحسب FileIt الخانة 11 (9 ناقص 10). والخانة 12 هي أي شريحة معفاة من ضريبة الميراث على محل الإقامة استُخدمت، ولا تنطبق إلا على الوفيات في 6 April 2017 أو بعده.
4 التركة الأولى (13 إلى 17)
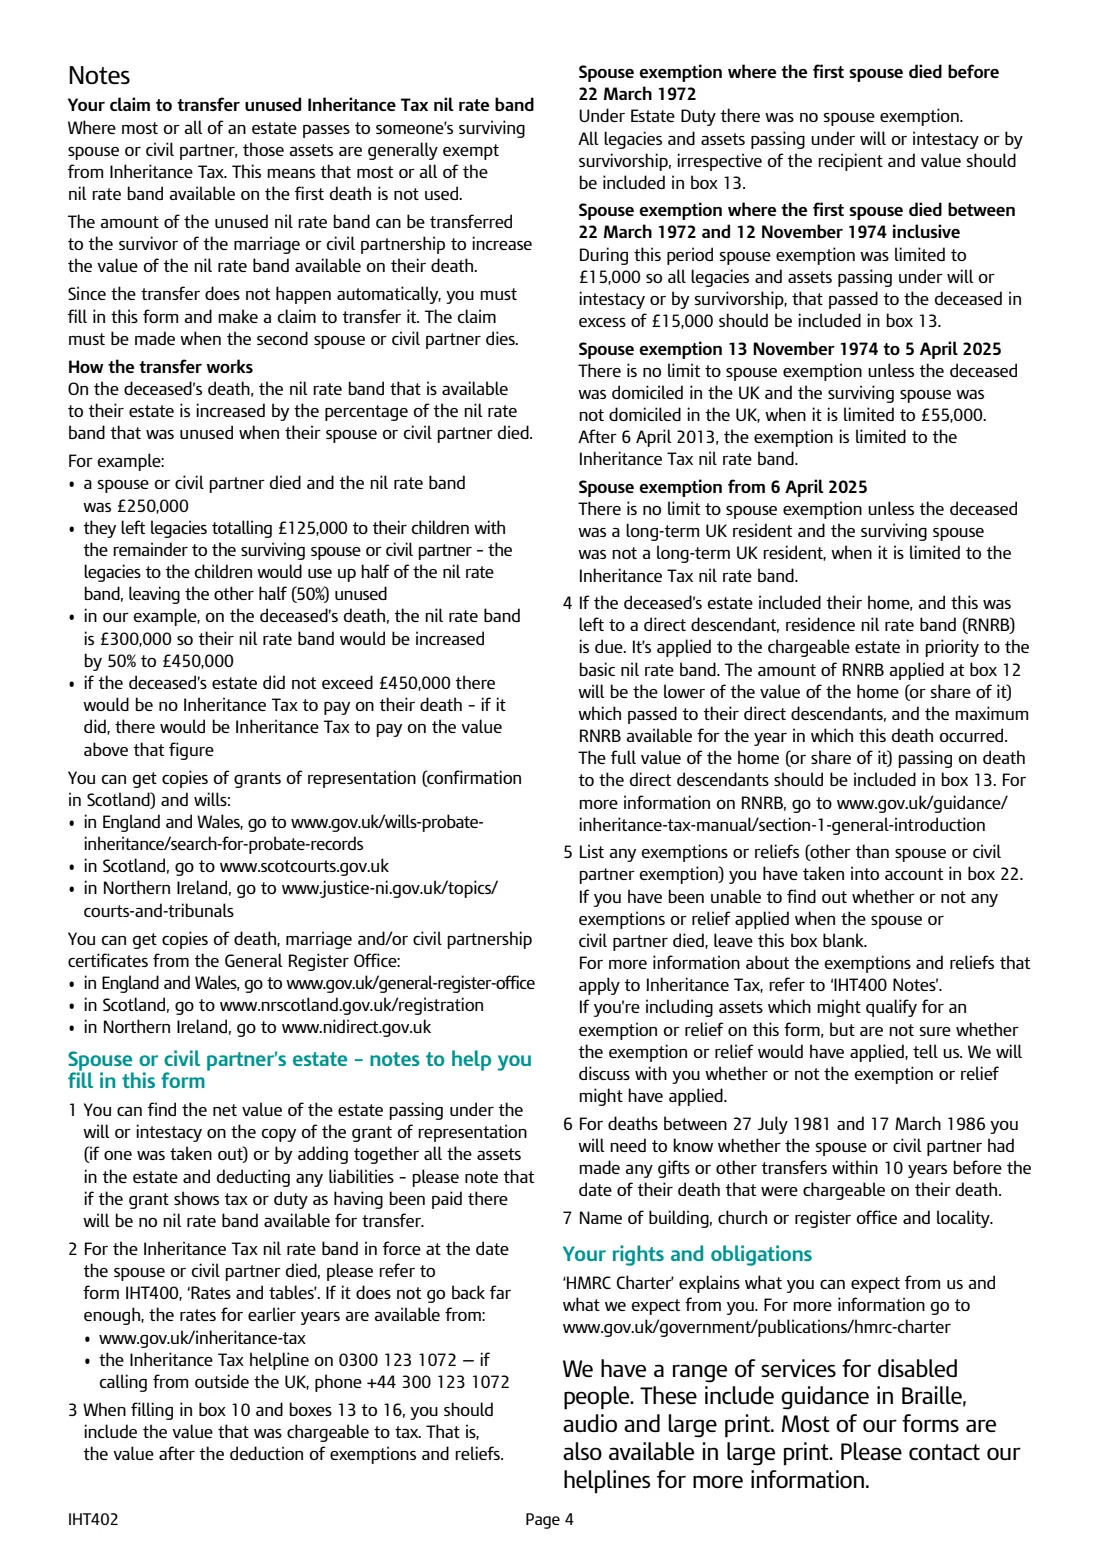
أدرج التركات الموصى بها والأصول التي انتقلت إلى أي شخص غير المتوفى الآن، بقيمتها الخاضعة للضريبة بعد الإعفاءات والتخفيفات. أضف حصة الأصول المملوكة ملكية مشتركة، وأصول الصناديق الائتمانية التي كان يحق له الانتفاع بها، والهبات المحتفظ بها. يجمع FileIt الخانتين 13 و17. وتوضح الملاحظات القواعد الخاصة بإعفاء الزوج للوفيات الأولى قبل 22 March 1972 وبين 22 March 1972 و12 November 1974.
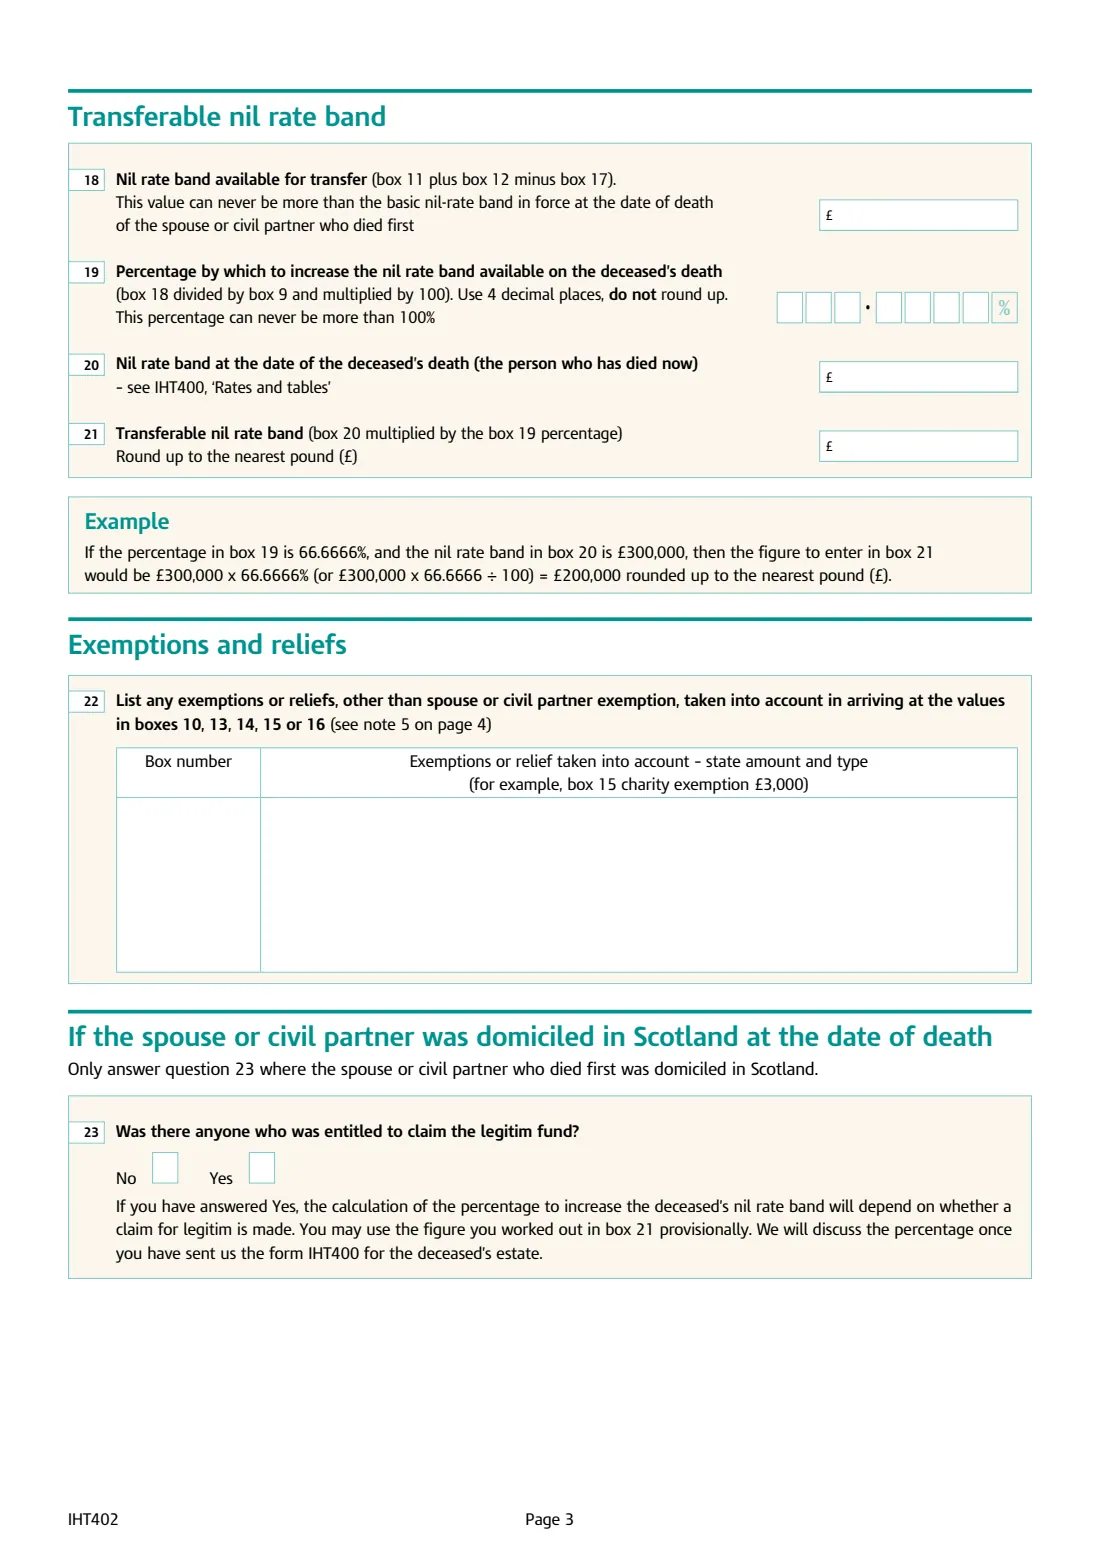
5 الشريحة المعفاة القابلة للنقل (18 إلى 21)
يحسب FileIt الخانة 18 (الخانة 11 زائد الخانة 12 ناقص الخانة 17، وبحد أقصى الخانة 9)، والخانة 19 (الخانة 18 كنسبة مئوية من الخانة 9، إلى 4 منازل عشرية دون تقريب إلى الأعلى، وبحد أقصى 100%)، ثم بعد إدخال الشريحة المعفاة الحالية في الخانة 20، يحسب الخانة 21 — الخانة 20 مضروبة في نسبة الخانة 19، مع التقريب إلى أعلى جنيه كامل.
6 الإعفاءات والتخفيفات (22) واسكتلندا (23)
أدرج أي إعفاءات أو تخفيفات، بخلاف إعفاء الزوج أو الشريك المدني، أخذتها في الحسبان في الخانات 10 أو 13 أو 14 أو 15 أو 16، مع رقم الخانة والنوع والمبلغ. يخص السؤال 23 الزوج أو الزوجة الأول المقيم في اسكتلندا لأغراض الموطن فقط: هل كان يحق لأي شخص المطالبة بصندوق النصيب الشرعي.
أخطاء شائعة يجب تجنبها
- استخدام النموذج عندما توفي المتوفى قبل 9 October 2007، أو عندما لم يتوفَّ الزوج أو الشريك المدني قبله.
- إدراج الأصول التي انتقلت إلى الزوج أو الزوجة الباقي على قيد الحياة — فالخانتان 13 و14 تستبعدان كل ما انتقل إلى المتوفى الآن.
- تقريب النسبة في الخانة 19 إلى الأعلى. استخدم 4 منازل عشرية ولا تقرب إلى الأعلى؛ ثم تُقرب الخانة 21 إلى الجنيه.
- إدخال القيم قبل الإعفاءات والتخفيفات. تأخذ الخانات 10 و13 إلى 16 القيمة الخاضعة للضريبة.
- نسيان النسخ التي تطلبها هيئة الإيرادات والجمارك البريطانية (HMRC): قرار حصر التركة (أو شهادة الوفاة)، والوصية، وأي سند تعديل.
- تفويت الموعد النهائي البالغ 24 شهرًا بعد نهاية شهر الوفاة.
بعد تعبئته
راجع الأرقام مقابل مستندات التركة الأولى والحسابات التي أجراها FileIt، ثم اطبع ملف PDF.
أرسله مع نموذج IHT400 ونسخ قرار حصر التركة أو شهادة الوفاة، والوصية، وأي سند تعديل، كما يوضح النموذج. لا يرسل FileIt أي شيء إلى هيئة الإيرادات والجمارك البريطانية (HMRC).
احتفظ بنسخة في مجلد المتوفى على FileIt مع بقية مستندات التركة.
املأ IHT402 transfer of unused nil rate band عبر الإنترنت باستخدام FileIt
- اختر الشخص. اختر شخصًا من قائمة الأشخاص، وسيملأ FileIt اسمه وتاريخ ميلاده وعنوانه والبيانات الأخرى التي يعرفها مسبقًا.
- أجب عن أسئلة بلغة واضحة. جزء واحد من النموذج في كل مرة، مع نص المساعدة الرسمي بجانب كل سؤال — 43 حقول إجمالًا. تُحفظ إجاباتك أثناء التقدم.
- تحقق من المعاينة المباشرة. شاهد إجاباتك تظهر في نموذج HMRC الحقيقي، ودَع FileIt يجري أي عمليات حسابية في ورقة العمل.
- أنشئ ملف PDF الرسمي. يطبع FileIt إجاباتك في ملف PDF الخاص بالجهة، ويحفظه في مجلد ذلك الشخص داخل خزانتك.
يملأ FileIt النموذج — لكنه لا يحفظه أو يقدمه نيابةً عنك. سلّم النموذج المكتمل إلى من طلبه، بالطريقة الموضحة في تعليماته.
ابدأ IHT402 transfer of unused nil rate band الآن — مجانًاIHT402 transfer of unused nil rate band: الأسئلة الشائعة
ما هو IHT402؟
إنه جدول هيئة الإيرادات والجمارك البريطانية (HMRC) للمطالبة بالشريحة المعفاة غير المستخدمة من ضريبة الميراث لزوج أو زوجة أو شريك مدني توفي أولًا، بحيث يمكن إضافتها إلى الشريحة المعفاة عند الوفاة الثانية. ويُرسل مع نموذج IHT400.
هل تُنقل الشريحة المعفاة غير المستخدمة تلقائيًا؟
لا. توضح ملاحظات النموذج أن النقل لا يحدث تلقائيًا — يجب عليك ملء هذا النموذج وتقديم المطالبة عند وفاة الزوج أو الشريك المدني الثاني.
كيف يُحسب المبلغ القابل للنقل؟
يُحوّل الجزء غير المستخدم من الشريحة المعفاة الأولى إلى نسبة مئوية (الخانة 19، إلى 4 منازل عشرية، وبحد أقصى 100%). وتكون هذه النسبة من الشريحة المعفاة عند الوفاة الثانية (الخانة 20) هي المبلغ القابل للنقل (الخانة 21)، مع تقريبه إلى الجنيه. ينفذ FileIt هذه الحسابات نيابةً عنك.
ما الموعد النهائي لنموذج IHT402؟
يجب إرساله في موعد لا يتجاوز 24 شهرًا من نهاية الشهر الذي توفي فيه المتوفى.
ماذا لو توفي الزوج أو الزوجة الأول منذ وقت طويل؟
لا يزال بإمكانك تقديم المطالبة، ما دامت الوفاة الثانية قد حدثت في 9 October 2007 أو بعده. استخدم الشريحة المعفاة السارية عند الوفاة الأولى، وراجع ملاحظات النموذج بشأن قواعد إعفاء الزوج قبل 13 November 1974.
هل أحتاج أيضًا إلى IHT436؟
فقط إذا كنت تطالب أيضًا بالشريحة المعفاة غير المستخدمة من ضريبة الميراث على محل إقامة الزوج أو الزوجة الأول (الحد الإضافي المعفى لمنزل ينتقل إلى ذرية مباشرة). ويُستخدم النموذج IHT436 إلى جانب IHT435.
المصادر الرسمية
- النموذج الفارغ (PDF)، المنشور من HMRC: https://assets.publishing.service.gov.uk/media/67eba2faba01abac8e9fe9af/IHT402.pdf
- التعليمات والإرشادات الرسمية: https://www.gov.uk/government/publications/inheritance-tax-claim-to-transfer-unused-nil-rate-band-iht402
- الإصدار المعروض في هذه الصفحة: HMRC 04/25 (تم التحقق منه في 2026-09-28).
لا يرتبط FileIt بـ HMRC أو بأي حكومة، ولا يحظى بتأييدها. تشرح هذه الصفحة النموذج بعبارات عامة، ولا تُعد نصيحة قانونية أو ضريبية أو متعلقة بالهجرة. اقرأ دائمًا التعليمات الرسمية، وتحقق من استخدامك للإصدار الذي يقبله المستلم. آخر مراجعة للصفحة: 2026-09-28.