¿Qué es IHT436 transfer of unused residence nil rate band?
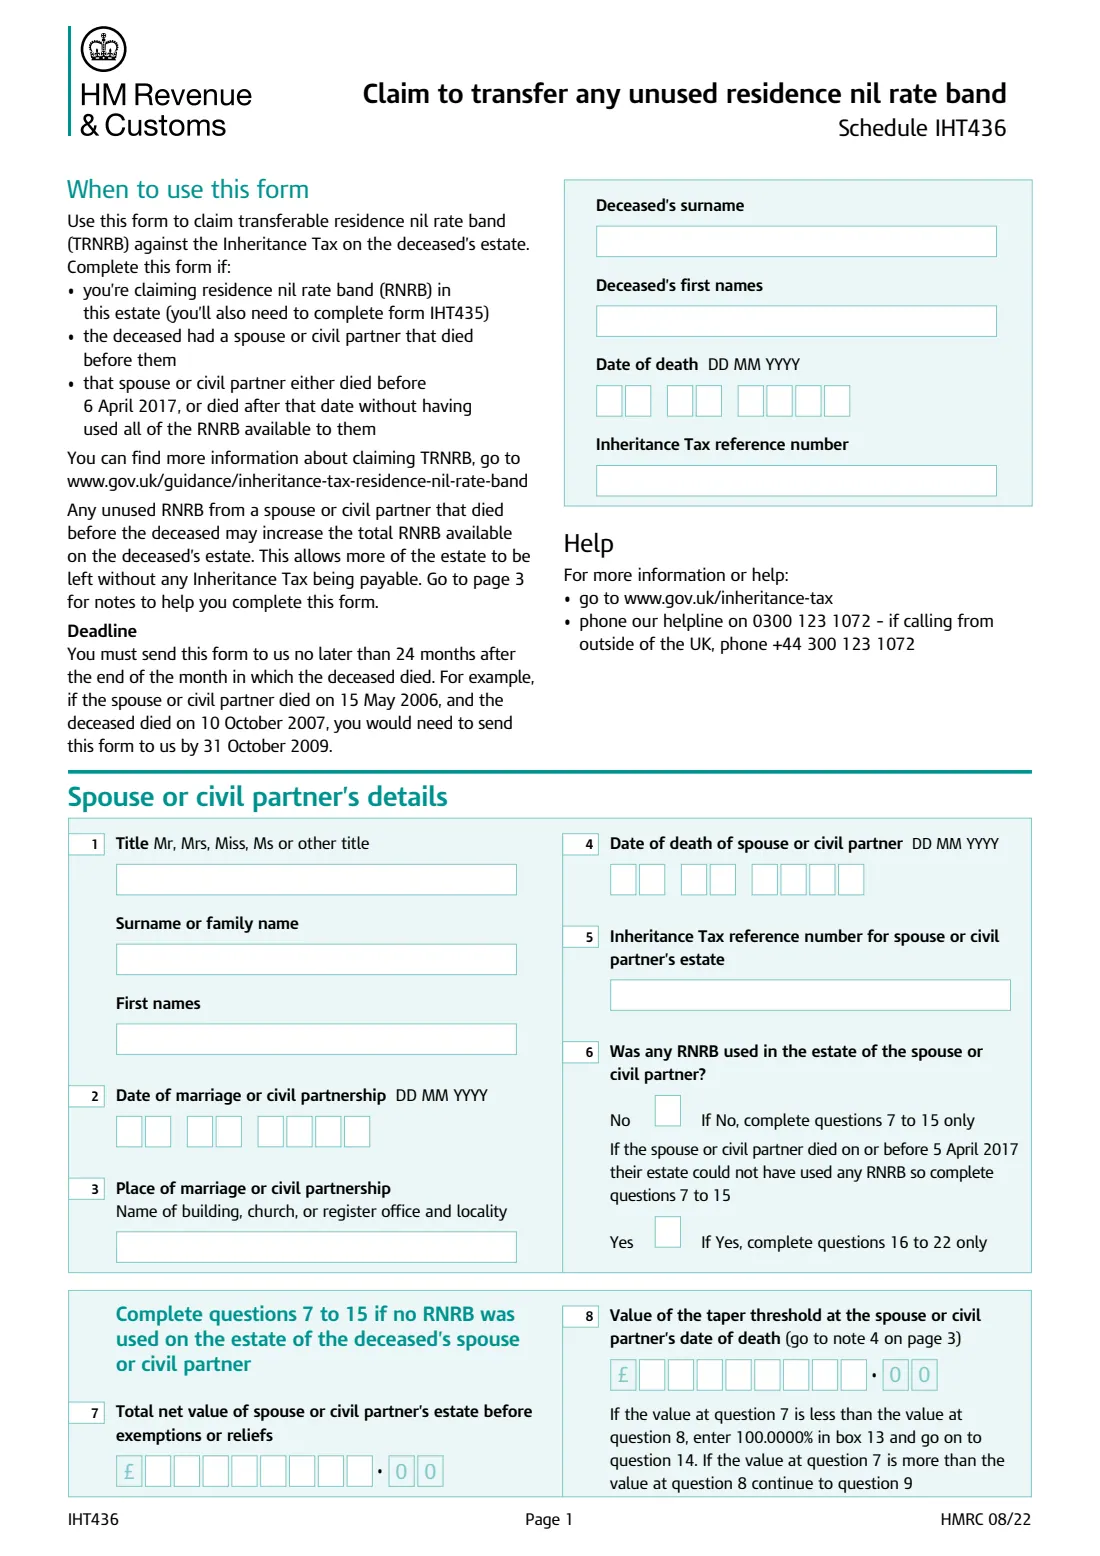
El umbral exento de residencia (residence nil rate band, RNRB) es un umbral adicional del Impuesto sobre Sucesiones (Inheritance Tax) cuando una vivienda, o una parte de ella, pasa a descendientes directos, como hijos y nietos. Al igual que el umbral exento ordinario, cualquier RNRB que un cónyuge o pareja de hecho no utilizara puede transferirse al patrimonio de la persona superviviente. IHT436 es el anexo de HMRC para solicitar ese umbral exento de residencia transferible (transferable residence nil rate band, TRNRB). También necesitas el formulario IHT435, que solicita el propio RNRB.
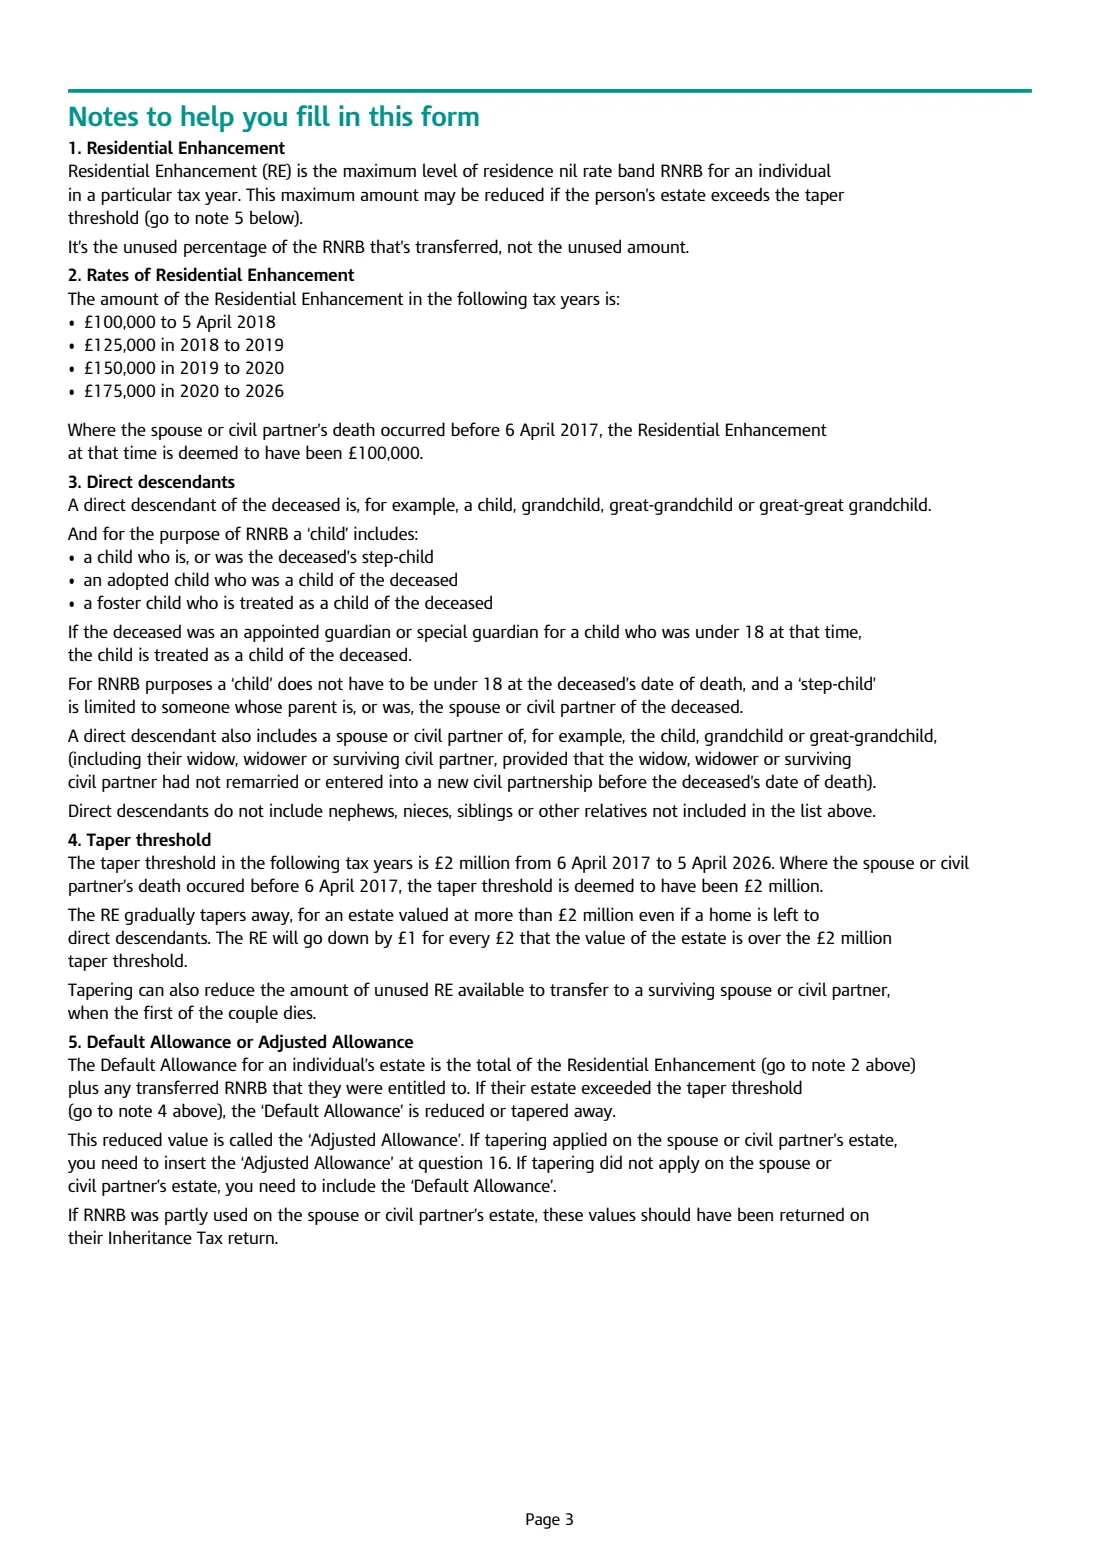
Lo que se transfiere es el porcentaje no utilizado, no el importe no utilizado. Si el primer cónyuge o miembro de la pareja de hecho falleció antes del 6 April 2017, su patrimonio no pudo utilizar ningún RNRB, por lo que normalmente todo está disponible, salvo que su patrimonio superara el umbral de reducción de £2 million, que lo reduce en £1 por cada £2 que lo supere. Si falleció después y se utilizó parte del RNRB, el formulario calcula qué proporción quedaba.
FileIt te pide las pocas cifras que necesitas, calcula todas las casillas correspondientes —la reducción gradual, el incremento residencial en el primer fallecimiento y el porcentaje con 4 decimales— y las imprime dígito a dígito en el PDF oficial IHT436 de HMRC, listo para enviarlo con el resto de la declaración del Impuesto sobre Sucesiones.
- Quién lo rellena
- El albacea o administrador de la persona fallecida ahora
- Se envía con
- El formulario IHT435 y la declaración del Impuesto sobre Sucesiones
- Enviar a
- Impuesto sobre Sucesiones, Ingresos y Aduanas de Su Majestad (Inheritance Tax, HM Revenue and Customs), BX9 1HT
- Plazo
- Dentro de los 24 meses posteriores al final del mes en el que falleció la persona
- Edición
- HMRC 08/22
- Teléfono de ayuda
- 0300 123 1072 (+44 300 123 1072 desde fuera del Reino Unido)
¿Quién debe completar IHT436 transfer of unused residence nil rate band?
- Albaceas que solicitan el umbral exento de residencia para un patrimonio en el que una vivienda pasa a descendientes directos.
- Cuando el cónyuge o pareja de hecho de la persona fallecida murió antes que ella, ya fuera antes del 6 April 2017 o después sin utilizar todo su RNRB.
- Familias de viudos, viudas y parejas de hecho supervivientes cuyo patrimonio se aproxima o supera el umbral del Impuesto sobre Sucesiones.
- Abogados y profesionales de sucesiones que calculan el derecho total al RNRB.
Cuándo usar IHT436 transfer of unused residence nil rate band
- Cuando solicitas el umbral exento de residencia para el patrimonio (formulario IHT435) y quieres añadir el RNRB no utilizado por el primer cónyuge.
- Debes enviarlo como máximo 24 meses después del final del mes en el que falleció la persona.
- Después de rellenarlo, utiliza la calculadora del umbral exento de residencia de HMRC para calcular el derecho total en la fecha del fallecimiento, tal como indica el formulario.
Qué necesitas antes de empezar
- El nombre de la persona fallecida, la fecha de fallecimiento y el número de referencia del Impuesto sobre Sucesiones.
- El nombre del primer cónyuge o miembro de la pareja de hecho, la fecha y el lugar del matrimonio o de la unión civil, la fecha de fallecimiento y la referencia del Impuesto sobre Sucesiones de su patrimonio.
- Si se utilizó algún RNRB en su patrimonio.
- Si no se utilizó ninguno: el valor neto total de su patrimonio antes de exenciones y desgravaciones.
- Si se utilizó parte: el subsidio predeterminado (Default Allowance) o el subsidio ajustado (Adjusted Allowance) en la fecha de su fallecimiento y el RNRB utilizado realmente; ambos deberían figurar en su declaración del Impuesto sobre Sucesiones.
- El incremento residencial de la persona fallecida ahora (consulta los importes más abajo).
Qué contiene IHT436 transfer of unused residence nil rate band
La edición de 2022 tiene 3 páginas. FileIt lo organiza en 4 partes:
- The person who has died nowExecutor or administrator
- Spouse or civil partner's details (1 to 6)Executor or administrator
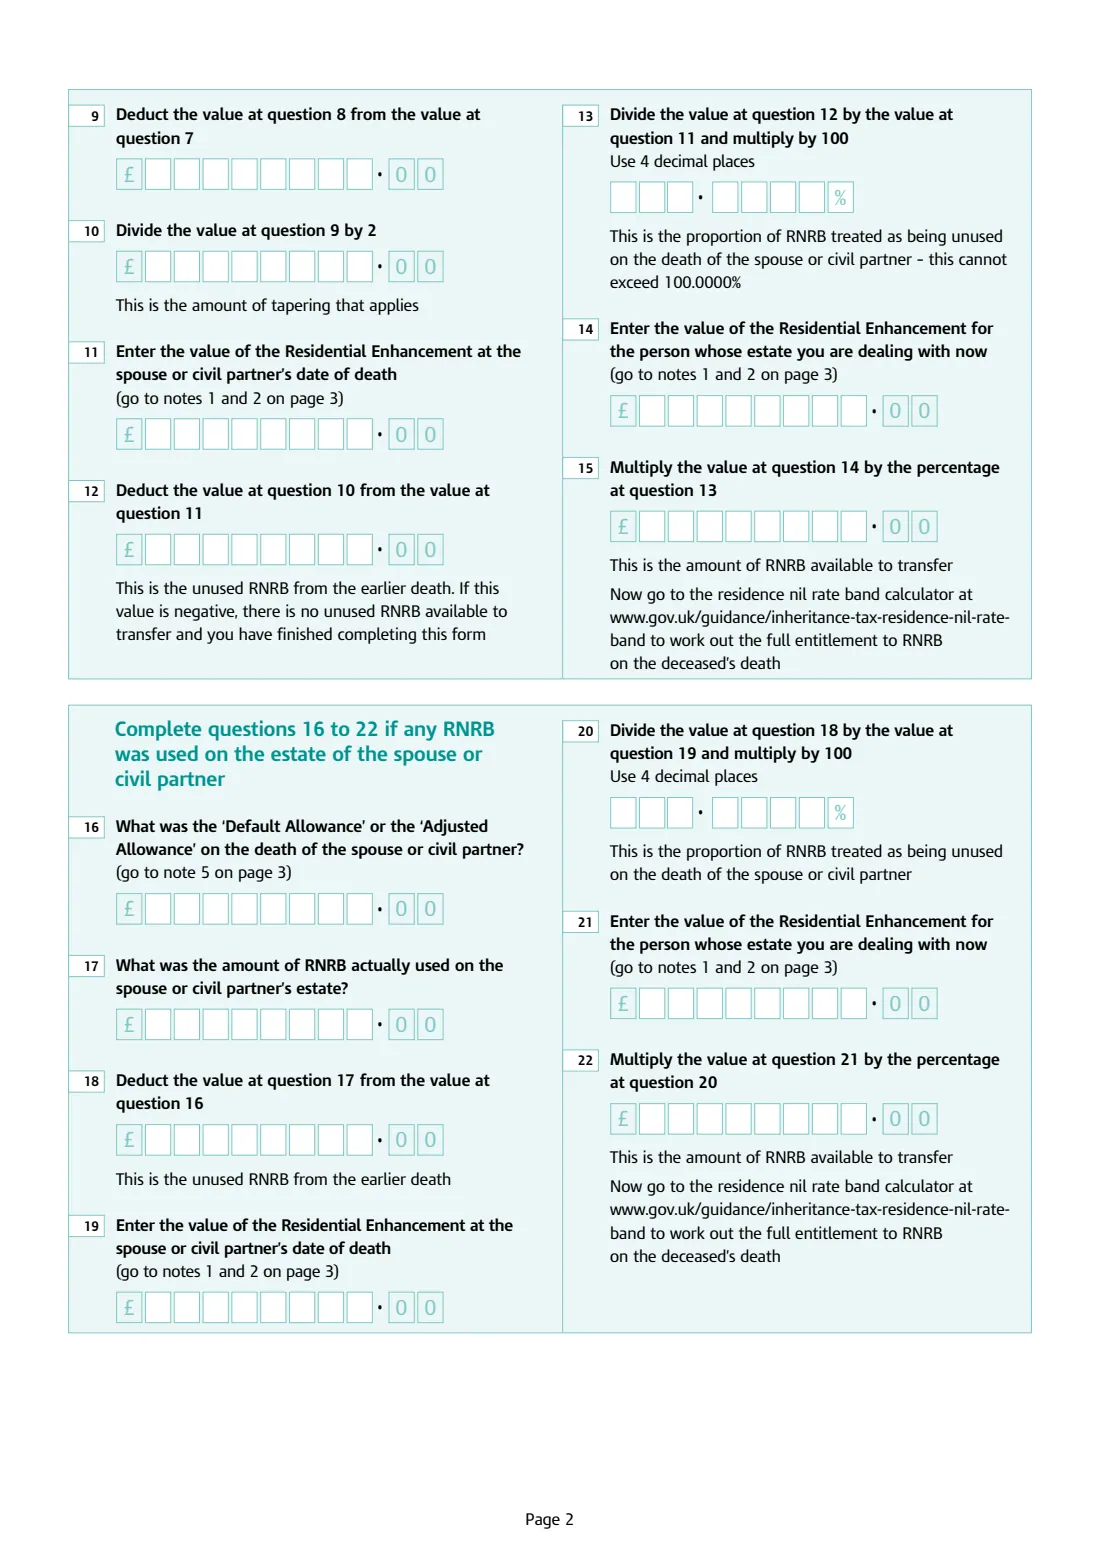
- No RNRB was used on the spouse's estate (7 to 15)Executor or administrator
- Some RNRB was used on the spouse's estate (16 to 22)Executor or administrator
Cómo completar IHT436 transfer of unused residence nil rate band, paso a paso
1 La persona fallecida y su cónyuge o pareja de hecho (1 to 6)
El nombre de la persona fallecida, la fecha de fallecimiento y la referencia del Impuesto sobre Sucesiones; después, el tratamiento y los nombres del primer cónyuge o miembro de la pareja de hecho, la fecha y el lugar del matrimonio o de la unión civil, su fecha de fallecimiento y la referencia del Impuesto sobre Sucesiones de su patrimonio. La pregunta 6 pregunta si se utilizó algún RNRB en su patrimonio: No te lleva a las preguntas 7 to 15 y Sí a las preguntas 16 to 22. Si falleció el 5 April 2017 o antes, la respuesta siempre es No.
2 No se utilizó RNRB (7 to 15)
Introduce el valor neto total de su patrimonio antes de exenciones o desgravaciones y el umbral de reducción aplicable en la fecha de su fallecimiento: £2 million para todos los fallecimientos desde el 6 April 2017 (las notas del formulario dicen hasta el 5 April 2026, y desde entonces se ha congelado en ese nivel hasta el 5 April 2030), y se considera que es de £2 million para fallecimientos anteriores. Si el patrimonio estaba por debajo del umbral, la proporción de la casilla 13 es 100.0000%. En caso contrario, FileIt calcula el exceso (9), la reducción gradual —la mitad del exceso (10)—, el incremento residencial en la fecha de su fallecimiento (11), el RNRB no utilizado (12) y el porcentaje no utilizado (13). Introduce en la casilla 14 el incremento residencial de la persona fallecida ahora; FileIt lo multiplica por el porcentaje de la casilla 15.
3 Se utilizó parte del RNRB (16 to 22)
Introduce el subsidio predeterminado (Default Allowance) o, si se aplicó la reducción gradual, el subsidio ajustado (Adjusted Allowance) en el primer fallecimiento, así como el RNRB utilizado realmente en ese patrimonio. FileIt calcula el RNRB no utilizado (18), el incremento residencial en el primer fallecimiento (19) y la proporción no utilizada (20). Introduce en la casilla 21 el incremento residencial de la persona fallecida ahora; FileIt calcula la casilla 22.
4 Importes indicados en las notas
La nota 2 enumera el incremento residencial: £100,000 hasta el 5 April 2018, £125,000 en 2018 to 2019, £150,000 en 2019 to 2020 y £175,000 en 2020 to 2026 (congelado desde entonces en £175,000 hasta el 5 April 2030). Cuando el primer fallecimiento fue antes del 6 April 2017, se considera que el importe fue de £100,000. FileIt utiliza estos importes para las casillas 11 y 19 a partir de la fecha de fallecimiento del primer cónyuge.
Errores comunes que debes evitar
- Responder Sí a la pregunta 6 cuando el primer cónyuge falleció el 5 April 2017 o antes: su patrimonio no pudo utilizar ningún RNRB.
- Transferir el importe no utilizado en lugar del porcentaje no utilizado. La nota 1 indica que se transfiere el porcentaje.
- Olvidar la reducción gradual: un patrimonio superior a £2 million pierde £1 de incremento residencial por cada £2 que supere esa cantidad.
- Utilizar el subsidio predeterminado en la pregunta 16 cuando se aplicó la reducción gradual: utiliza entonces el subsidio ajustado.
- Enviar IHT436 sin IHT435, que es el formulario que solicita el propio RNRB.
- No cumplir el plazo de 24 meses posteriores al final del mes del fallecimiento.
Después de completarlo
Comprueba las casillas calculadas y, después, utiliza la calculadora del umbral exento de residencia de HMRC para calcular el RNRB total en la fecha del fallecimiento.
Envía el formulario a Impuesto sobre Sucesiones, Ingresos y Aduanas de Su Majestad (Inheritance Tax, HM Revenue and Customs), BX9 1HT, junto con IHT435 y el resto de la declaración. FileIt no envía nada a HMRC.
Guarda una copia con la documentación del patrimonio, en la carpeta de FileIt de la persona fallecida.
Completa IHT436 transfer of unused residence nil rate band en línea con FileIt
- Elige a la persona. Elige a alguien de Personas y FileIt completará su nombre, fecha de nacimiento, dirección y otros datos que ya conoce.
- Responde preguntas sencillas. Completa una parte del formulario cada vez, con el texto de ayuda oficial junto a cada pregunta — 28 campos en total. Tus respuestas se guardan a medida que avanzas.
- Consulta la vista previa en tiempo real. Observa cómo tus respuestas aparecen en el formulario real de HMRC y deja que FileIt haga los cálculos de las hojas de trabajo.
- Genera el PDF oficial. FileIt introduce tus respuestas en el PDF propio de la agencia y lo guarda en la carpeta de esa persona en tu bóveda.
FileIt completa el formulario, pero nunca lo presenta ni lo envía por ti. Entrega el formulario terminado a quien te lo haya solicitado, tal como indican sus instrucciones.
Empieza IHT436 transfer of unused residence nil rate band ahora — es gratisIHT436 transfer of unused residence nil rate band: preguntas frecuentes
¿Para qué sirve IHT436?
Solicita el umbral exento de residencia transferible: la parte del umbral exento de residencia de un cónyuge o miembro de una pareja de hecho que no se utilizó cuando falleció, añadida al patrimonio de la persona superviviente.
¿También necesito IHT435?
Sí. HMRC indica que debes utilizar IHT436 si solicitas el RNRB para el patrimonio, algo que se hace mediante el formulario IHT435.
Mi cónyuge falleció antes de April 2017. ¿Todavía puedo solicitarlo?
Sí. Su patrimonio no pudo utilizar ningún RNRB, por lo que debes responder No en la pregunta 6. Se considera que el incremento residencial en la fecha de su fallecimiento era de £100,000 y que el umbral de reducción era de £2 million; la proporción no utilizada suele ser del 100%, salvo que su patrimonio superara £2 million.
¿Cuál es el umbral de reducción gradual?
£2 million. Para los patrimonios que lo superan, el incremento residencial disminuye en £1 por cada £2 de exceso, lo que también puede reducir el RNRB disponible para transferir.
¿Dónde envío IHT436?
A Impuesto sobre Sucesiones, Ingresos y Aduanas de Su Majestad (Inheritance Tax, HM Revenue and Customs), BX9 1HT, United Kingdom, tal como indica la página del formulario de HMRC.
¿FileIt calcula el porcentaje?
Sí. FileIt calcula todas las casillas correspondientes a partir de tus cifras, incluido el porcentaje con 4 decimales, y lo imprime en las casillas de dígitos del formulario oficial.
Fuentes oficiales
- Formulario en blanco (PDF), publicado por HMRC: https://assets.publishing.service.gov.uk/media/630898a6e90e0729dd8bb41b/IHT436.pdf
- Instrucciones y orientación oficiales: https://www.gov.uk/government/publications/claim-to-transfer-any-unused-residence-nil-rate-band-iht436
- Edición mostrada en esta página: HMRC 08/22 (comprobada el 2026-09-28).
FileIt no está afiliado ni cuenta con el respaldo de HMRC ni de ningún gobierno. Esta página explica el formulario en términos generales y no constituye asesoramiento jurídico, fiscal ni migratorio. Lee siempre las instrucciones oficiales y comprueba que utilizas la edición que acepta el destinatario. Última revisión de la página: 2026-09-28.