Qu’est-ce que Form 56 ?
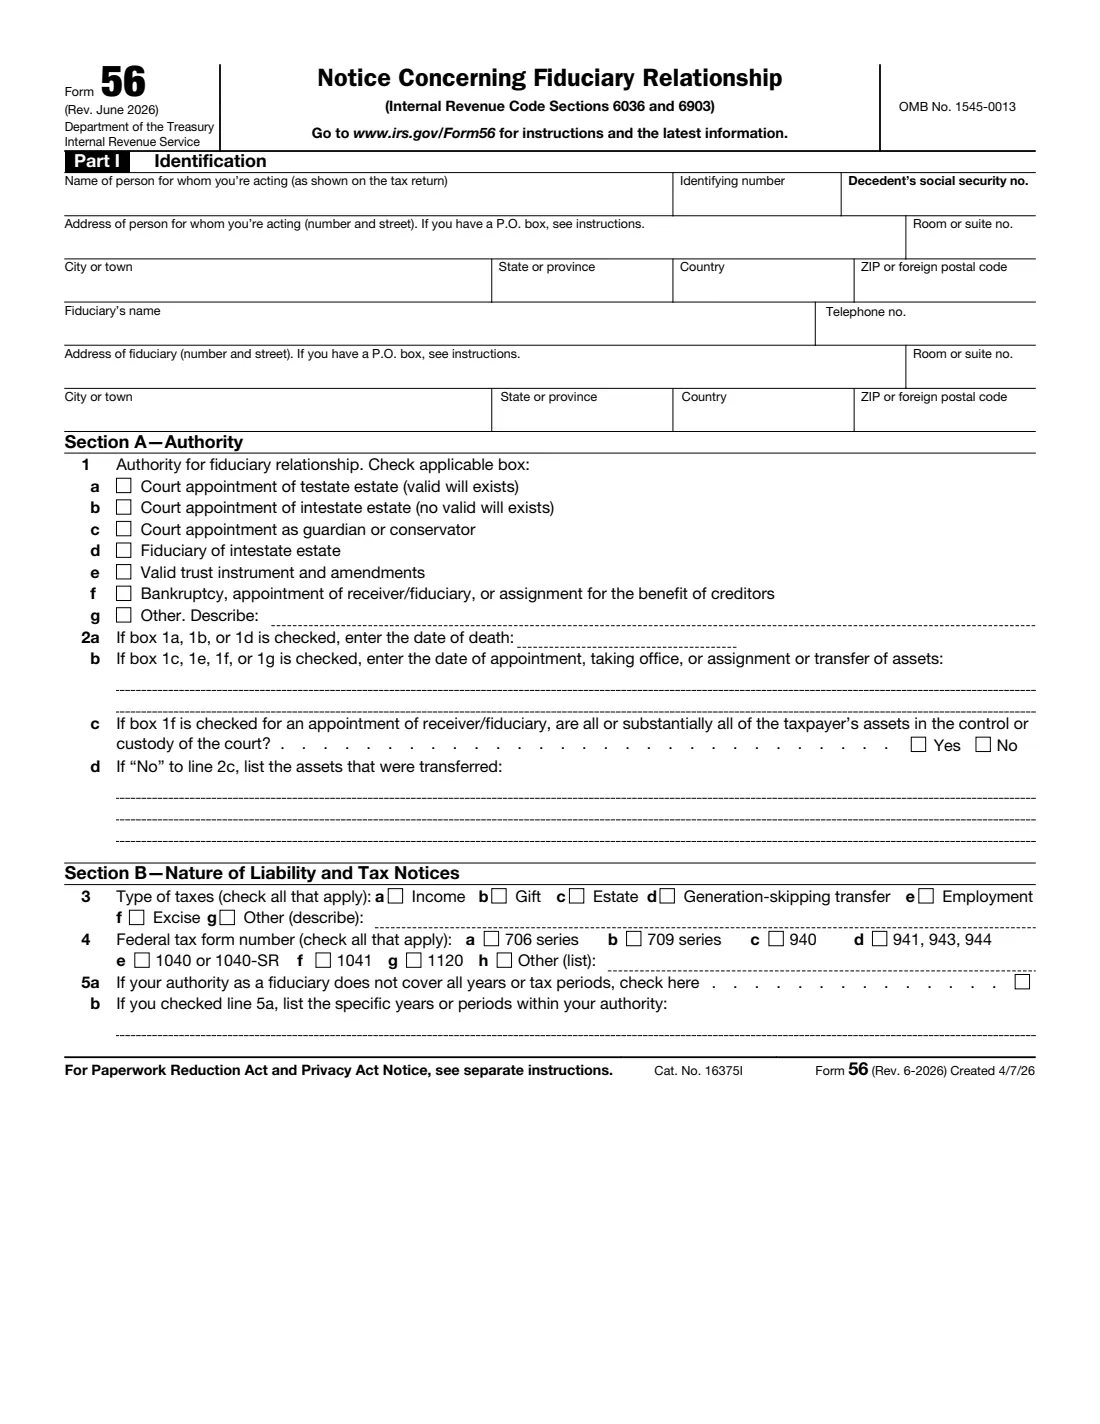
Le formulaire 56, Avis concernant une relation fiduciaire (Notice Concerning Fiduciary Relationship), informe l’Internal Revenue Service (Internal Revenue Service) qu’une relation fiduciaire a été créée ou a pris fin. Un fiduciaire est une personne qui agit au nom d’une autre : l’exécuteur testamentaire ou l’administrateur de la succession d’une personne décédée, un tuteur ou un curateur, un trustee, un séquestre ou un cessionnaire au bénéfice des créanciers. Une fois l’avis reçu, l’IRS considère le fiduciaire comme s’il était le contribuable — avec le droit et la responsabilité de produire les déclarations et de payer l’impôt. L’édition actuelle est Rev. June 2026.
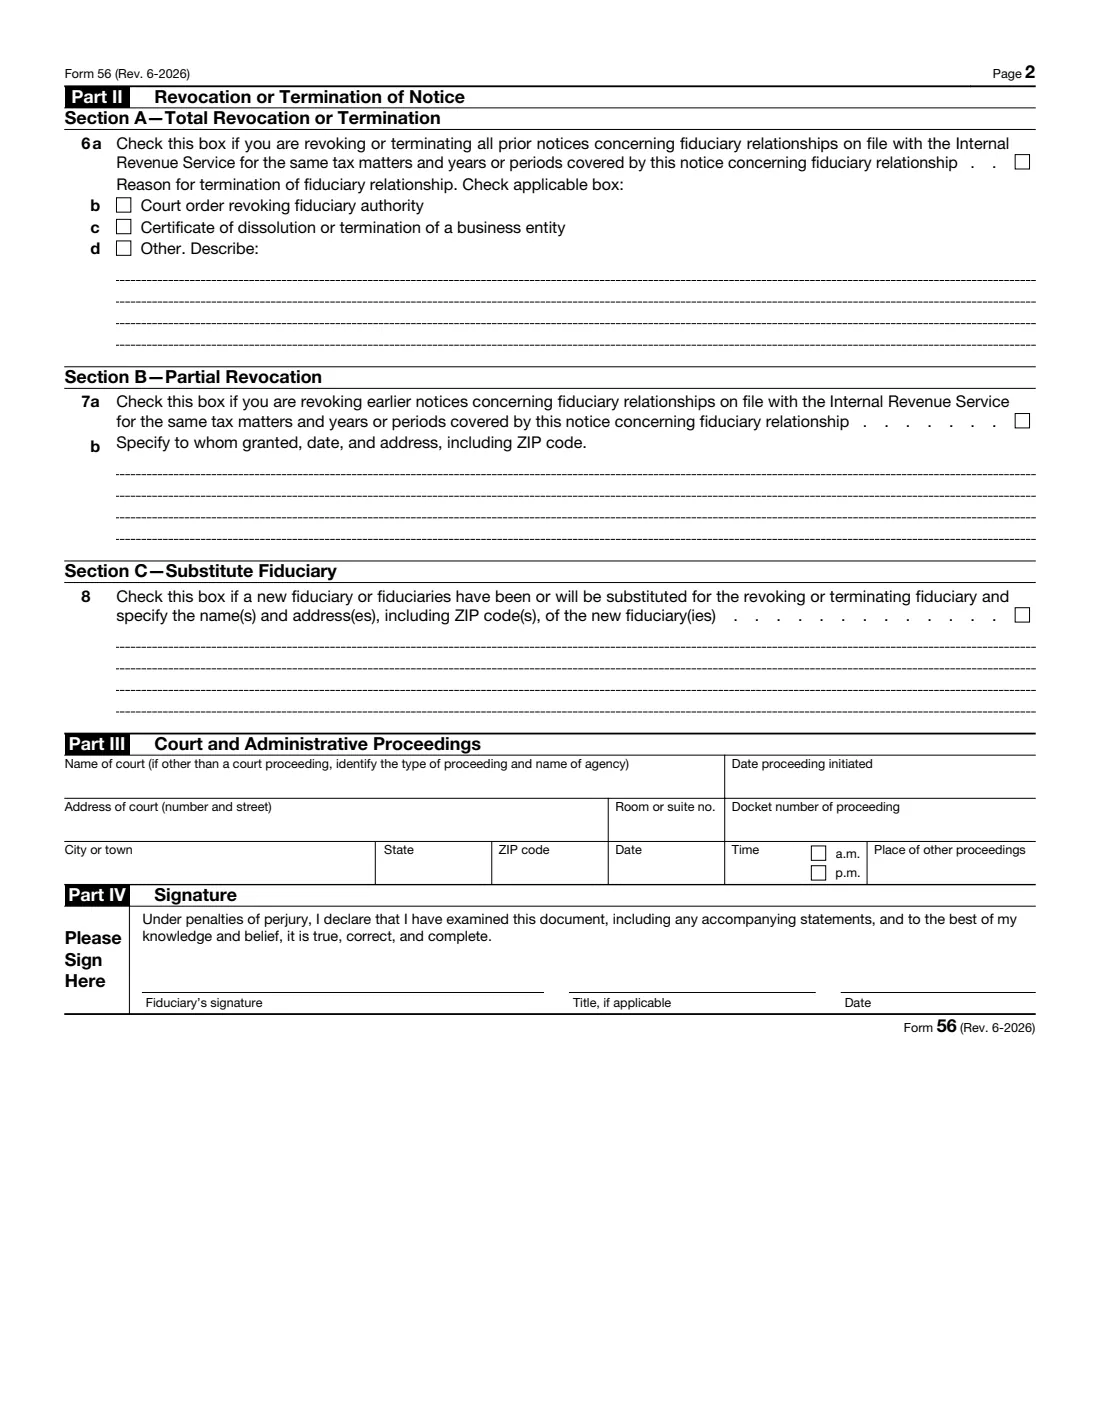
La partie I identifie la personne pour laquelle vous agissez et vous-même, puis demande ce qui vous confère votre pouvoir (une nomination judiciaire, un acte de fiducie, etc.) et quels impôts, formulaires et années sont concernés. La partie II sert à révoquer ou à mettre fin à un avis antérieur, la partie III aux procédures judiciaires autres qu’une faillite, et la partie IV est réservée à votre signature.
Le formulaire 56 n’est pas une procuration — un représentant autorisé, tel qu’un comptable, utilise le formulaire 2848 — et il ne peut pas servir à modifier une adresse (utilisez le formulaire 8822). FileIt vous guide à travers chaque partie, inscrit vos réponses dans le PDF officiel de l’IRS et l’enregistre dans votre coffre-fort ; vous le signez et l’envoyez vous-même par courrier. FileIt ne transmet jamais rien à l’IRS.
- Qui le remplit
- Le fiduciaire : exécuteur testamentaire, administrateur, représentant personnel, tuteur, curateur, trustee, séquestre ou cessionnaire.
- Destinataire
- Le centre de services de l’IRS où la personne pour laquelle vous agissez produit ses déclarations. Les séquestres et cessionnaires au bénéfice des créanciers : IRS Insolvency, MS 5027 DAL, Dallas, TX 75242.
- Quand
- Lorsque la relation fiduciaire est créée ou prend fin. Séquestres et cessionnaires : le jour de leur nomination ou dans les 10 jours qui suivent.
- Signatures
- Le fiduciaire signe sous peine de parjure et indique un titre décrivant son rôle.
- Édition
- Rév. June 2026
- Organisme
- Internal Revenue Service (IRS), Department of the Treasury
Qui doit remplir Form 56 ?
- Un exécuteur testamentaire ou un administrateur qui règle la succession d’un membre de sa famille décédé.
- Un proche survivant chargé des biens d’une personne décédée lorsqu’il n’y a ni testament ni administrateur nommé par un tribunal.
- Un tuteur ou curateur nommé par un tribunal qui gère les affaires d’une autre personne.
- Un trustee désigné dans un acte de fiducie.
- Un séquestre, un trustee de faillite ou un cessionnaire au bénéfice des créanciers.
- Un fiduciaire dont le rôle a pris fin et qui souhaite mettre fin à un avis antérieur.
Quand utiliser Form 56
- Juste après votre nomination ou le début de votre activité, afin que l’IRS traite directement avec vous pour les questions fiscales de la personne.
- Lorsque votre rôle prend fin ou qu’un nouveau fiduciaire vous remplace (partie II).
- Une fois pour chaque personne pour laquelle vous agissez — un exécuteur testamentaire produit généralement un formulaire désignant la personne décédée (pour le formulaire 1040 final) et un autre désignant la succession (pour le formulaire 1041).
- Les séquestres et cessionnaires au bénéfice des créanciers : le jour de leur nomination ou dans les 10 jours qui suivent.
Ce qu’il vous faut avant de commencer
- Le nom, le numéro d’identification et l’adresse de la personne ou de la succession pour laquelle vous agissez (SSN ou ITIN pour une personne physique, EIN pour une succession ou une fiducie).
- Pour une personne décédée : son SSN ou ITIN et sa date de décès.
- Vos nom, adresse et numéro de téléphone.
- Ce qui vous confère votre pouvoir, ainsi que la date de décès ou la date à laquelle vous avez été nommé ou les actifs ont été transférés.
- Pour une nomination judiciaire : les lettres testamentaires à jour ou un certificat du tribunal à joindre.
- Les types d’impôts, formulaires fiscaux fédéraux et années ou périodes couverts par votre pouvoir.
- Pour la partie III : le nom et l’adresse du tribunal, le numéro de dossier et les dates d’audience éventuelles.
Contenu de Form 56
L’édition 2026 comporte 2 pages. FileIt le demande en 7 parties, et il est signé par Fiduciary :
- Part I: The person you're acting forFiduciary
- Part I: You, the fiduciaryFiduciary
- Section A: Your authorityFiduciary
- Section B: Taxes, forms and yearsFiduciary
- Part II: Revoking or ending a noticeFiduciary
- Part III: Court and administrative proceedingsFiduciary
- Part IV: SignatureFiduciary
Comment remplir Form 56, étape par étape
1 Partie I : Identification
Saisissez le nom de la personne pour laquelle vous agissez, tel qu’il figure sur la déclaration fiscale, son numéro d’identification et, si vous agissez pour une personne décédée, le SSN de celle-ci figurant sur le formulaire 1040 final. Indiquez ensuite son adresse et la vôtre. S’il y a plusieurs fiduciaires, chacun remplit son propre formulaire 56.
2 Section A, ligne 1 : Pouvoir
Cochez une case : nomination judiciaire pour une succession testamentaire (un testament valide existe) ou ab intestat (aucun testament), tuteur ou curateur, fiduciaire d’une succession ab intestat sans nomination judiciaire, trustee désigné par un acte de fiducie valide, faillite, séquestre ou cession au bénéfice des créanciers, ou autre (décrivez-le). Pour la nomination judiciaire d’un exécuteur testamentaire ou d’un administrateur, joignez les lettres testamentaires à jour ou un certificat du tribunal.
3 Section A, ligne 2 : Dates
Indiquez la date de décès pour les cases 1a, 1b ou 1d, ou la date de nomination, de prise de fonctions, de cession ou de transfert des actifs pour 1c, 1e, 1f ou 1g. Un séquestre nommé par un tribunal ou un fiduciaire relevant de 1f doit également préciser si la quasi-totalité des actifs du contribuable est sous la garde du tribunal et, dans le cas contraire, énumérer les actifs transférés.
4 Section B : Impôts, formulaires et années
Cochez chaque type d’impôt (revenus, donations, succession, transfert intergénérationnel, emploi, accise, autre) et chaque formulaire fédéral que vous produirez — par exemple 706, 709, 1040 ou 1041. Si votre pouvoir ne couvre pas toutes les années, cochez 5a et indiquez les années ou périodes en 5b.
5 Partie II : Révocation ou cessation
Uniquement si vous révoquez ou mettez fin à un avis antérieur : cochez 6a pour une révocation totale en indiquant le motif (ordonnance du tribunal, dissolution d’une entité ou autre), 7a pour une révocation partielle en précisant à qui le pouvoir avait été accordé, la date et l’adresse, et la ligne 8 si un nouveau fiduciaire vous remplace, avec ses nom et adresse.
6 Partie III : Procédures judiciaires
Uniquement si un tribunal ou une autre autorité publique vous a nommé dans le cadre d’une procédure autre qu’une faillite : indiquez le nom et l’adresse du tribunal, la date de début de la procédure, le numéro de dossier, ainsi que la date, l’heure et le lieu des éventuelles audiences.
7 Partie IV : Signature
Signez sous peine de parjure et indiquez un titre décrivant votre rôle — par exemple exécuteur testamentaire, tuteur, trustee, représentant personnel ou héritier unique en possession des biens de la personne décédée — ainsi que la date.
Erreurs fréquentes à éviter
- Utiliser le formulaire 56 pour nommer un comptable ou un autre représentant — c’est le formulaire 2848.
- Utiliser le formulaire 56 pour modifier l’adresse du contribuable — utilisez le formulaire 8822 ou 8822-B.
- Produire un seul formulaire 56 pour la personne décédée et la succession ; chacune doit avoir son propre formulaire.
- Oublier de joindre les lettres testamentaires ou un certificat du tribunal pour une nomination judiciaire.
- Ne pas produire un nouveau formulaire lorsque le rôle prend fin, si bien que l’IRS continue de vous considérer comme le fiduciaire.
- S’attendre à ce que le formulaire 56 vous permette de recevoir des copies des avis et de la correspondance — les instructions précisent qu’il ne peut pas être utilisé à cette fin.
Après l’avoir rempli
Imprimez le PDF, signez-le, joignez les documents judiciaires nécessaires et envoyez-le par courrier au centre de services de l’IRS où la personne pour laquelle vous agissez produit ses déclarations — pour une personne qui produit un formulaire 1040, utilisez l’adresse indiquée dans les instructions du formulaire 1040. Les séquestres et cessionnaires au bénéfice des créanciers l’envoient à IRS Insolvency à Dallas.
Gardez à portée de main les justificatifs de votre pouvoir : les instructions précisent que vous devez être prêt à les fournir. Vous êtes désormais responsable des déclarations de la personne — par exemple, du formulaire 1040 final de la personne décédée et du formulaire 1041 de la succession. Une succession a généralement besoin de son propre EIN, que vous pouvez demander avec le formulaire SS-4.
FileIt conserve l’avis rempli dans le coffre-fort, à côté du testament, des lettres testamentaires et des autres documents de la succession. Lorsque votre rôle prend fin, produisez un nouveau formulaire 56 en utilisant la partie II.
Remplissez Form 56 en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 63 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Internal Revenue Service (IRS) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort. Signez-le ou envoyez-le pour signature électronique.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez Form 56 maintenant — c’est gratuitForm 56 : questions fréquentes
Puis-je remplir le formulaire 56 en ligne ?
Oui — avec FileIt, vous répondez à des questions guidées et vos réponses sont inscrites dans le PDF officiel de l’IRS, puis enregistrées dans votre coffre-fort. Vous le signez ensuite et l’envoyez vous-même à l’IRS.
Le formulaire 56 est-il la même chose qu’une procuration ?
Non. Le fiduciaire est considéré comme s’il était le contribuable et doit produire les déclarations et payer les impôts en son nom. Un représentant autorisé agit uniquement comme mandataire du contribuable dans le cadre du formulaire 2848.
Où dois-je envoyer le formulaire 56 ?
Au centre de services de l’IRS où la personne pour laquelle vous agissez doit produire ses déclarations fiscales. Les séquestres et cessionnaires au bénéfice des créanciers le déposent auprès de IRS Insolvency, MS 5027 DAL, Dallas, TX 75242.
Un exécuteur testamentaire doit-il produire deux formulaires 56 ?
Généralement, oui : les instructions donnent l’exemple d’un formulaire 56 désignant la personne décédée (pour le formulaire 1040 final) et d’un autre désignant la succession.
Que se passe-t-il s’il n’y a ni testament ni nomination judiciaire ?
Si vous êtes l’unique personne chargée des biens de la personne décédée, cochez la case 1d, Fiduciaire d’une succession ab intestat, et indiquez la date de décès.
Comment mettre fin à une relation fiduciaire avec l’IRS ?
Produisez un nouveau formulaire 56 et remplissez la partie II : une révocation totale (6a) avec son motif, une révocation partielle (7a), et la ligne 8 si un nouveau fiduciaire prend le relais.
Sources officielles
- Formulaire vierge (PDF), publié par Internal Revenue Service (IRS) : https://www.irs.gov/pub/irs-pdf/f56.pdf
- Instructions et conseils officiels : https://www.irs.gov/forms-pubs/about-form-56
- Édition affichée sur cette page : Rev. June 2026 (vérifiée le 2026-09-28).
FileIt n'est ni affilié à Internal Revenue Service (IRS) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-28.