Qu’est-ce que Form 1310 ?
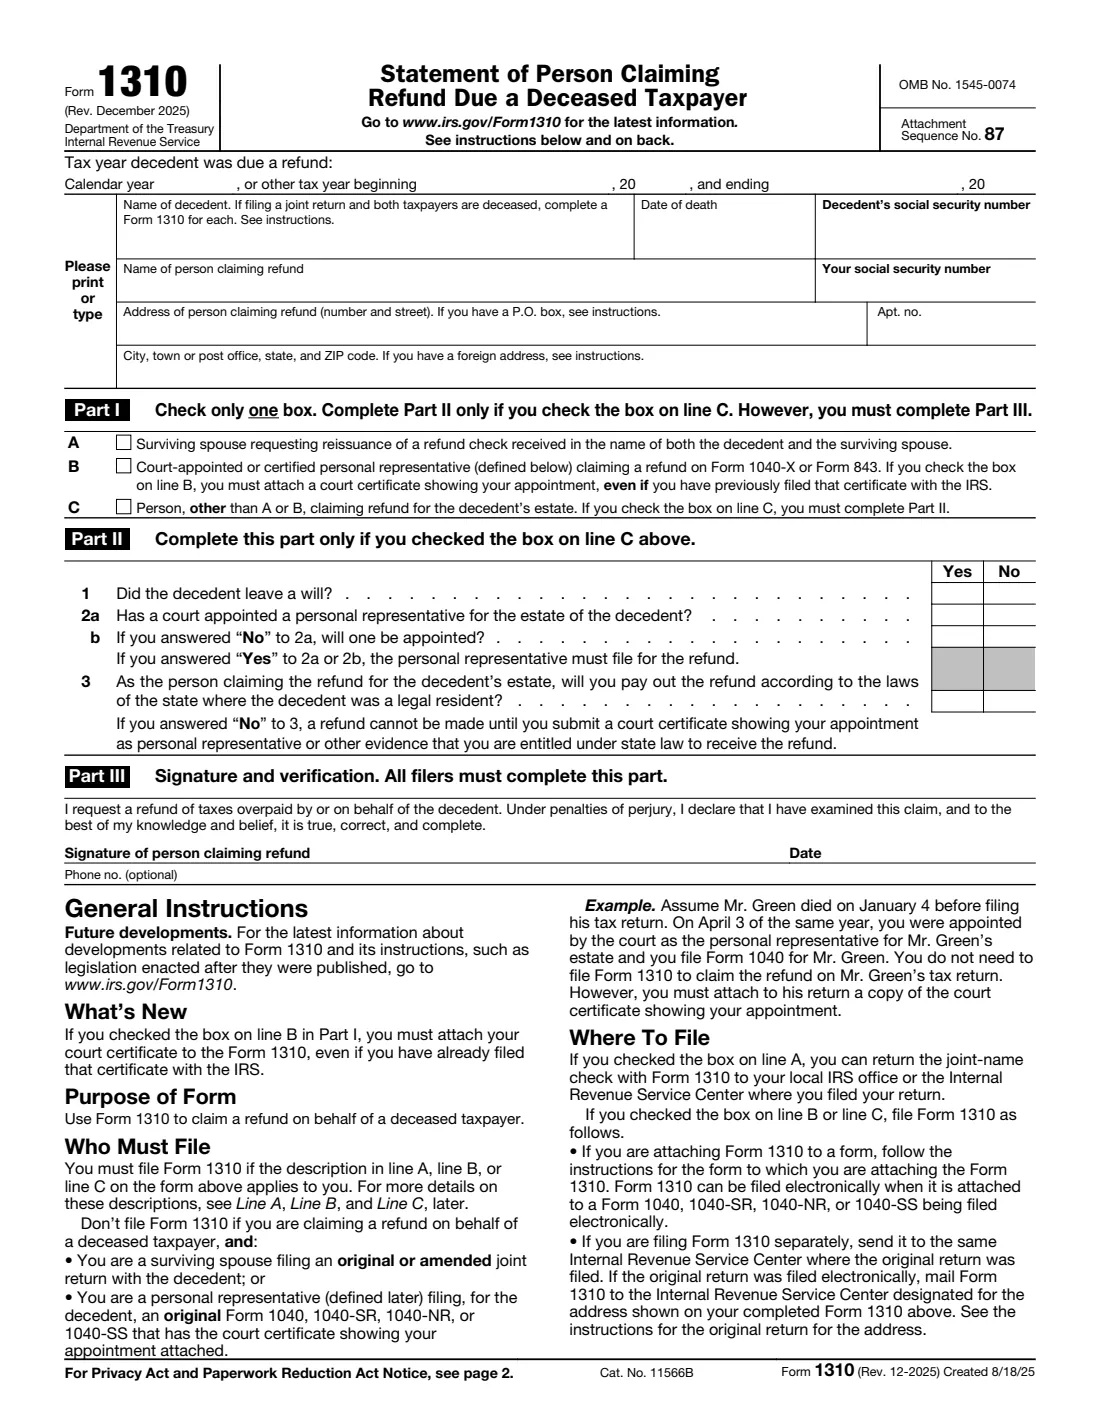
Le Form 1310, Déclaration de la personne réclamant le remboursement dû à un contribuable décédé (Statement of Person Claiming Refund Due a Deceased Taxpayer), indique à l’Internal Revenue Service (IRS) qui a droit à un remboursement dû à une personne décédée. Il ne comporte qu’une page, mais la case cochée parmi les trois détermine les démarches supplémentaires à effectuer. L’édition actuelle est Rev. December 2025.
La ligne A est destinée au conjoint survivant qui a reçu un chèque de remboursement libellé aux deux noms et souhaite le faire réémettre à son seul nom. La ligne B est destinée au représentant personnel nommé par un tribunal ou certifié qui réclame le remboursement au moyen du Form 1040-X ou du Form 843 et doit joindre l’attestation du tribunal. La ligne C est destinée à toute autre personne — souvent un héritier lorsqu’aucun représentant n’a été nommé — qui doit également répondre aux questions de la Part II et conserver une preuve du décès.
Beaucoup de personnes n’en ont pas besoin : un conjoint survivant qui produit une déclaration conjointe avec le défunt, ou un représentant personnel qui produit le Form 1040 original avec l’attestation du tribunal jointe, ne produit pas de Form 1310. FileIt vous guide à travers chaque question, inscrit vos réponses dans le PDF officiel de l’IRS et l’enregistre dans votre coffre-fort. Vous le joignez ensuite à la déclaration du défunt ou l’envoyez vous-même — FileIt ne transmet jamais rien à l’IRS.
- Qui le remplit
- La personne qui réclame le remboursement : un conjoint survivant (ligne A), un représentant personnel (ligne B) ou une autre personne qui réclame le remboursement pour la succession (ligne C).
- À envoyer à
- Généralement joint à la dernière déclaration du défunt ; s’il est envoyé seul, au centre de traitement où la déclaration originale a été produite. Ligne A : avec le chèque annulé, à un bureau local de l’IRS ou à ce centre de traitement.
- Dépôt électronique
- Peut être produit électroniquement lorsqu’il est joint à un Form 1040, 1040-SR, 1040-NR ou 1040-SS produit par voie électronique.
- Signatures
- La personne qui réclame le remboursement signe sous peine de parjure (Part III).
- Édition
- Rev. December 2025
- Organisme
- Service des impôts des États-Unis (Internal Revenue Service, IRS), Department of the Treasury
Qui doit remplir Form 1310 ?
- Un conjoint survivant détenant un chèque de remboursement libellé aux deux noms, qui souhaite le faire réémettre à son seul nom.
- Un exécuteur ou administrateur nommé par un tribunal ou certifié qui réclame le remboursement du défunt au moyen d’une déclaration modifiée (Form 1040-X) ou du Form 843.
- Un héritier ou une autre personne qui réclame le remboursement pour la succession lorsqu’aucun représentant personnel n’a été ou ne sera nommé.
- Les familles qui produisent la dernière déclaration d’un proche décédé et qui ne sont ni un conjoint produisant une déclaration conjointe ni un représentant nommé par un tribunal.
Quand utiliser Form 1310
- Lors de la production de la dernière déclaration du défunt, si vous n’êtes ni un conjoint survivant produisant une déclaration conjointe ni un représentant personnel joignant l’attestation du tribunal.
- Lorsqu’un chèque de remboursement conjoint arrive après le décès d’un conjoint et doit être réémis au nom du conjoint survivant.
- Lorsqu’un représentant personnel produit une déclaration modifiée ou un Form 843 pour réclamer un remboursement.
- Si les deux conjoints d’une déclaration conjointe sont décédés : un Form 1310 pour chacun, tous deux joints à la déclaration.
Ce qu’il vous faut avant de commencer
- L’année fiscale à laquelle correspond le remboursement (année civile, ou début et fin d’un exercice fiscal).
- Le nom du défunt, sa date de décès et son numéro de sécurité sociale.
- Votre nom, votre numéro de sécurité sociale et votre adresse.
- Ligne A : le chèque de remboursement aux deux noms, portant la mention « VOID », ainsi qu’une demande écrite de réémission.
- Ligne B : une copie de l’attestation du tribunal indiquant votre nomination.
- Ligne C : une preuve du décès — une copie du certificat de décès ou une notification officielle du gouvernement — à conserver dans vos dossiers et à ne pas joindre.
Contenu de Form 1310
L’édition 2025 comporte 2 pages. FileIt le demande en 6 parties, et il est signé par Person claiming the refund :
- Tax year the refund is forPerson claiming the refund
- The person who diedPerson claiming the refund
- You — the person claiming the refundPerson claiming the refund
- Part I: Who you arePerson claiming the refund
- Part II: Questions for line CPerson claiming the refund
- Part III: Signature and verificationPerson claiming the refund
Comment remplir Form 1310, étape par étape
1 Année fiscale
Indiquez l’année civile à laquelle correspond le remboursement, ou les dates de début et de fin de l’exercice fiscal.
2 Défunt et demandeur
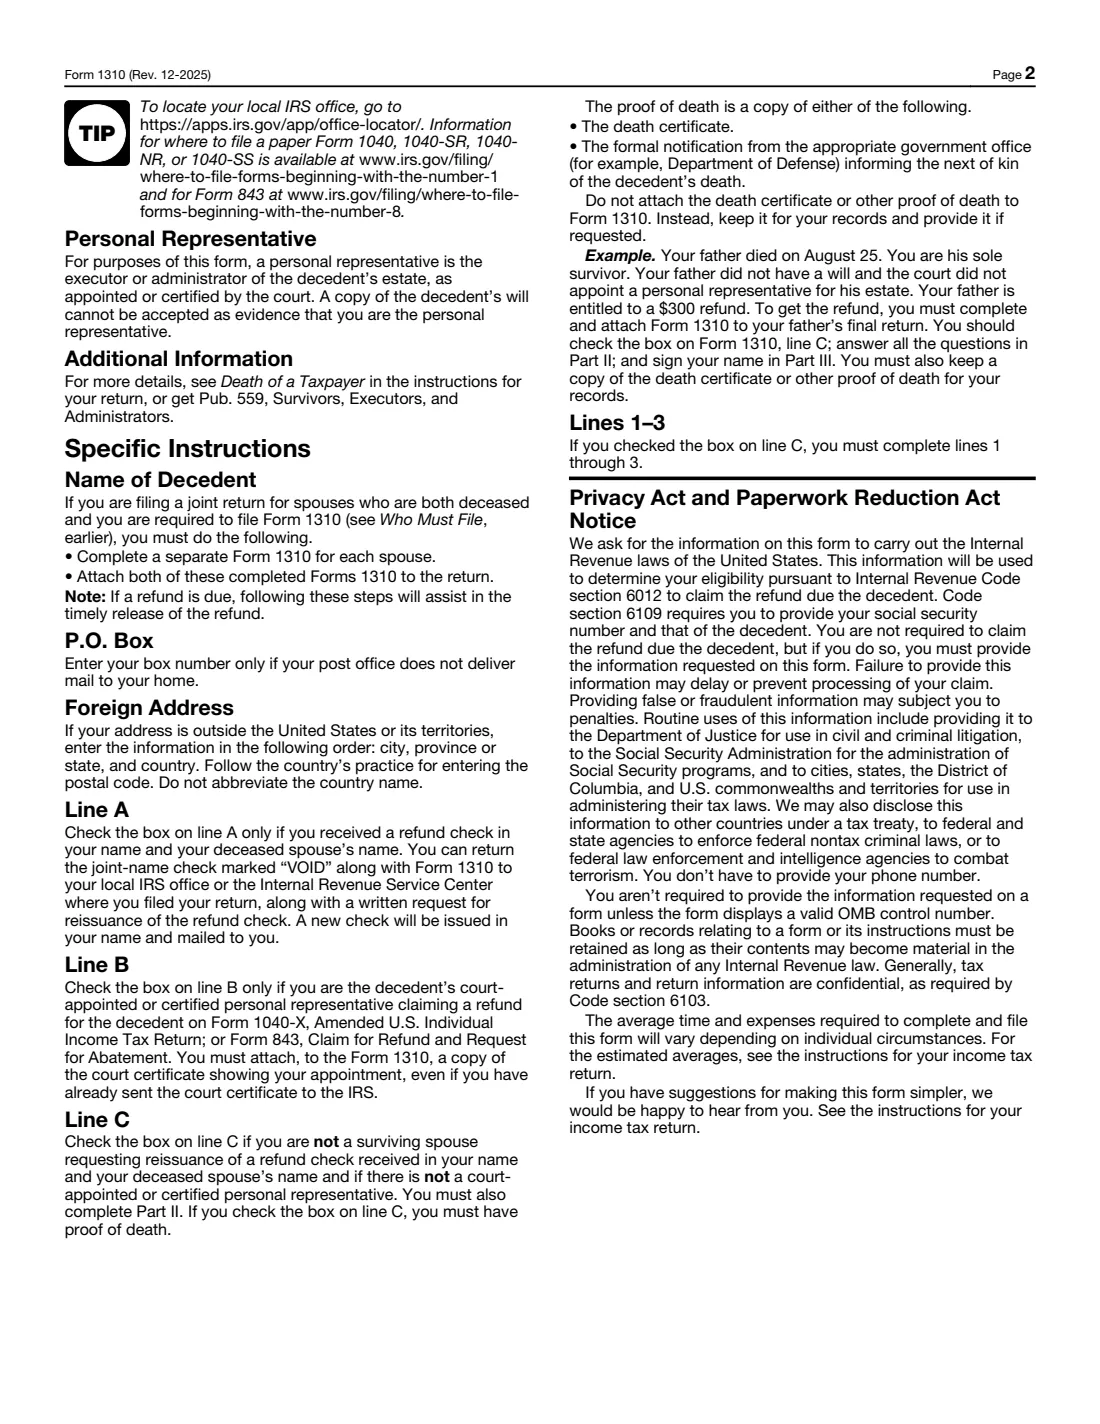
Indiquez le nom du défunt, sa date de décès et son SSN, puis vos nom, SSN et adresse. Utilisez une boîte postale uniquement si le bureau de poste ne distribue pas le courrier à votre domicile. Pour une adresse à l’étranger, indiquez la ville, la province ou l’État et le pays, sans abréger le nom du pays.
3 Part I, ligne A : conjoint survivant
Cochez A uniquement si vous avez reçu un chèque de remboursement à votre nom et à celui de votre conjoint décédé. Retournez le chèque portant la mention « VOID » avec le Form 1310 et une demande écrite de réémission à votre bureau local de l’IRS ou au centre de traitement où vous avez produit votre déclaration. Un nouveau chèque sera émis à votre nom.
4 Part I, ligne B : représentant personnel
Cochez B si vous êtes le représentant personnel nommé par un tribunal ou certifié (l’exécuteur ou l’administrateur) qui réclame le remboursement au moyen du Form 1040-X ou du Form 843. Joignez une copie de l’attestation du tribunal indiquant votre nomination, même si vous l’avez déjà envoyée. Une copie du testament n’est pas acceptée comme preuve.
5 Part I, ligne C : toute autre personne
Cochez C si vous n’êtes dans aucun des cas ci-dessus et qu’aucun représentant personnel n’a été nommé par un tribunal ou certifié. Vous devez remplir la Part II et disposer d’une preuve du décès, que vous conservez au lieu de la joindre.
6 Part II : questions pour la ligne C
Indiquez si le défunt a laissé un testament, si un tribunal a nommé un représentant personnel (et, dans le cas contraire, si un représentant sera nommé), et si vous verserez le remboursement conformément aux lois de l’État où vivait le défunt. Si un représentant a été ou sera nommé, il doit réclamer le remboursement. Si vous répondez No à la question 3, aucun remboursement ne sera effectué tant que vous n’aurez pas fourni une attestation du tribunal ou une autre preuve établissant que vous y avez droit en vertu de la loi de l’État.
7 Part III : signature
Signez et datez la déclaration sous peine de parjure. Le numéro de téléphone est facultatif.
Erreurs fréquentes à éviter
- Produire le Form 1310 lorsqu’il n’est pas nécessaire — par exemple, lorsqu’un conjoint survivant produit une déclaration conjointe ou qu’un représentant personnel produit la déclaration originale avec l’attestation du tribunal jointe.
- Cocher plus d’une case dans la Part I.
- À la ligne B, ne pas joindre l’attestation du tribunal, ou joindre une copie du testament à la place.
- À la ligne C, ne pas remplir la Part II.
- Joindre le certificat de décès — pour la ligne C, conservez-le et fournissez-le uniquement si l’IRS le demande.
- Utiliser un seul Form 1310 lorsque les deux conjoints d’une déclaration conjointe sont décédés.
Après l’avoir rempli
Imprimez le PDF et signez-le. S’il accompagne une déclaration, joignez-le à cette déclaration (il peut être produit électroniquement avec un Form 1040, 1040-SR, 1040-NR ou 1040-SS). Si vous le produisez séparément, envoyez-le au centre de traitement où la déclaration originale a été produite. Pour la ligne A, envoyez-le avec le chèque conjoint annulé et votre demande écrite.
Conservez la preuve du décès et toute attestation du tribunal avec les documents de la succession. FileIt enregistre le formulaire rempli dans le coffre-fort, afin que vous puissiez le classer avec la dernière déclaration du défunt et les autres documents de la succession.
La Pub. 559, Survivors, Executors, and Administrators (Survivants, exécuteurs et administrateurs), contient davantage d’informations sur les aspects fiscaux du règlement d’une succession.
Remplissez Form 1310 en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 25 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Internal Revenue Service (IRS) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort. Signez-le ou envoyez-le pour signature électronique.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez Form 1310 maintenant — c’est gratuitForm 1310 : questions fréquentes
Puis-je remplir le Form 1310 en ligne ?
Oui — avec FileIt, vous répondez à des questions guidées et vos réponses sont inscrites dans le PDF officiel de l’IRS, puis enregistrées dans votre coffre-fort. Vous le signez ensuite et le joignez à la déclaration ou l’envoyez vous-même.
Un conjoint survivant a-t-il besoin du Form 1310 ?
Non lorsqu’il produit une déclaration conjointe originale ou modifiée avec le défunt. Un conjoint survivant l’utilise (ligne A) pour faire réémettre à son seul nom un chèque de remboursement aux deux noms.
L’exécuteur a-t-il besoin du Form 1310 ?
Non lorsque le représentant personnel nommé par un tribunal produit la déclaration originale du défunt, Form 1040, avec l’attestation du tribunal jointe. Le représentant l’utilise toutefois (ligne B) pour réclamer un remboursement au moyen du Form 1040-X ou du Form 843.
Dois-je joindre le certificat de décès ?
Non. Les instructions indiquent de ne pas joindre le certificat de décès ni toute autre preuve du décès — conservez-les et fournissez-les si l’IRS les demande.
Le Form 1310 peut-il être produit électroniquement ?
Oui, lorsqu’il est joint à un Form 1040, 1040-SR, 1040-NR ou 1040-SS produit électroniquement.
Que se passe-t-il si les deux conjoints d’une déclaration conjointe sont décédés ?
Remplissez un Form 1310 distinct pour chaque conjoint et joignez-les tous deux à la déclaration.
Sources officielles
- Formulaire vierge (PDF), publié par Internal Revenue Service (IRS) : https://www.irs.gov/pub/irs-pdf/f1310.pdf
- Instructions et conseils officiels : https://www.irs.gov/forms-pubs/about-form-1310
- Édition affichée sur cette page : Rev. December 2025 (vérifiée le 2026-09-28).
FileIt n'est ni affilié à Internal Revenue Service (IRS) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-28.