Qu’est-ce que Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38) ?
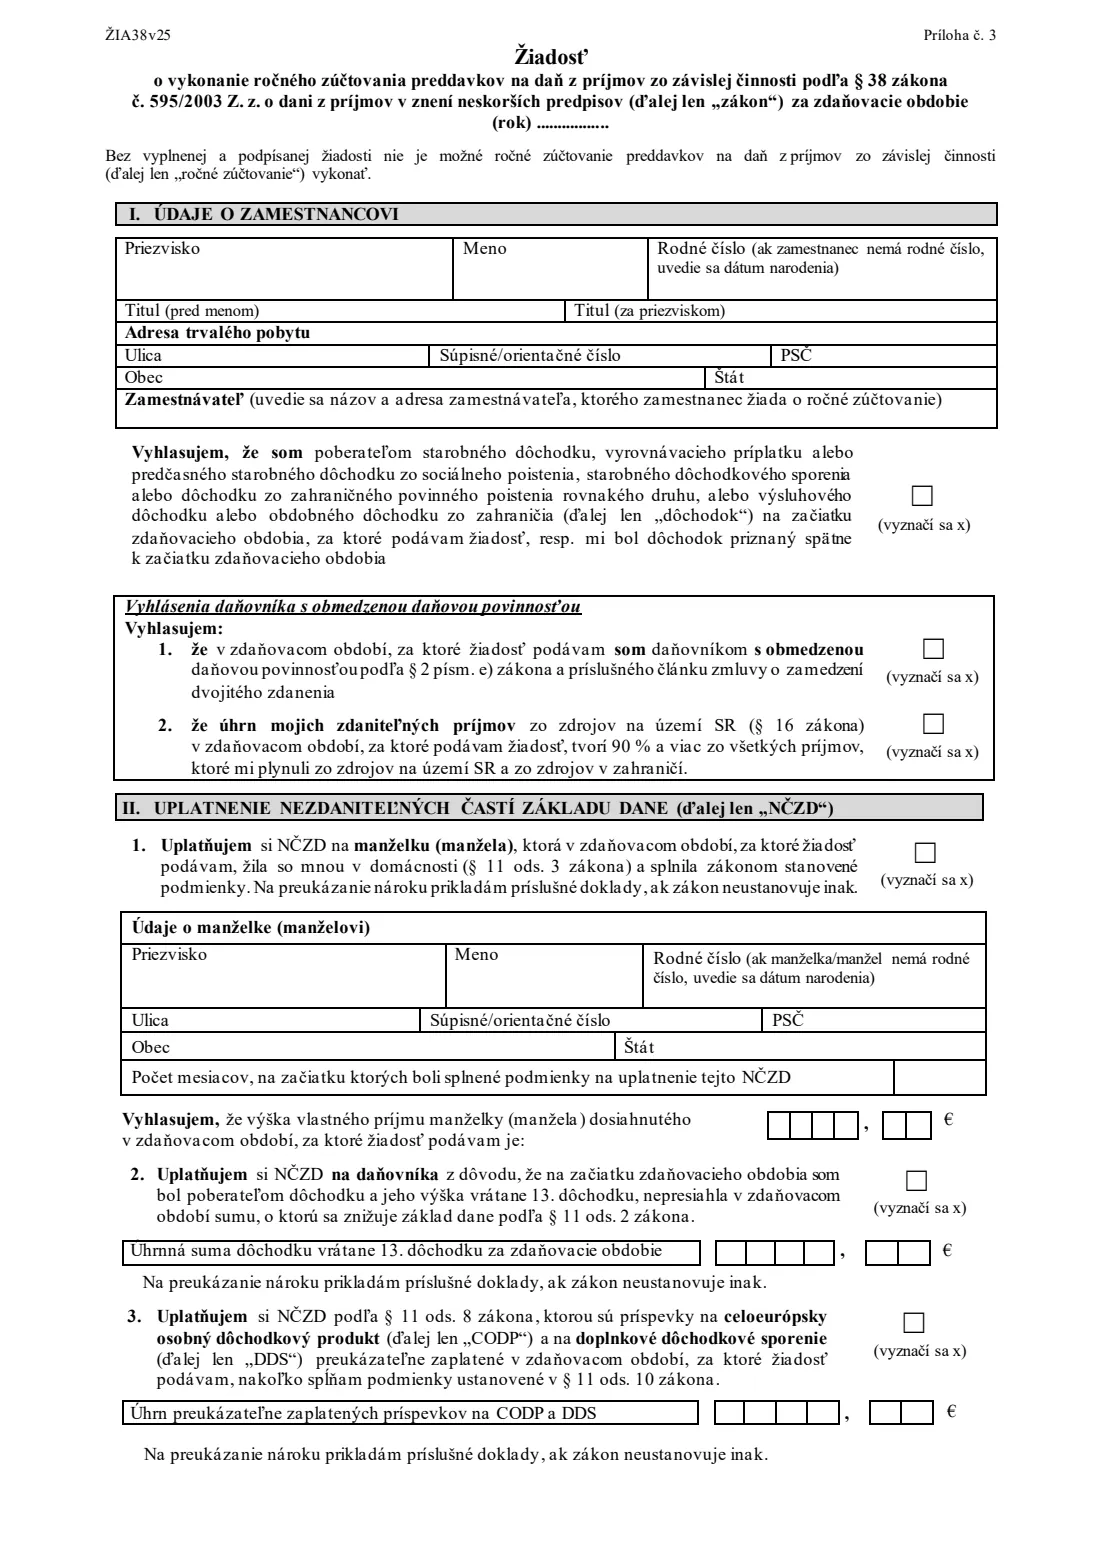
La Žiadosť o vykonanie ročného zúčtovania preddavkov na daň z príjmov zo závislej činnosti (demande de rapprochement annuel des avances d’impôt sur le revenu provenant d’une activité salariée, formulaire ŽIA38) est la demande de l’Administration financière slovaque (Finančná správa, FS SR) qu’un salarié remet à son employeur après la fin de l’année fiscale. Grâce à cette demande, l’employeur effectue le rapprochement annuel (ročné zúčtovanie) : il calcule l’impôt annuel sur vos revenus professionnels, le compare aux avances mensuelles déjà retenues et règle la différence. Le formulaire précise lui-même que le rapprochement ne peut pas être effectué sans une demande remplie et signée. Il convient aux salariés dont les revenus imposables provenaient uniquement d’un emploi (§ 5) et qui ne sont pas tenus de déposer une déclaration fiscale.
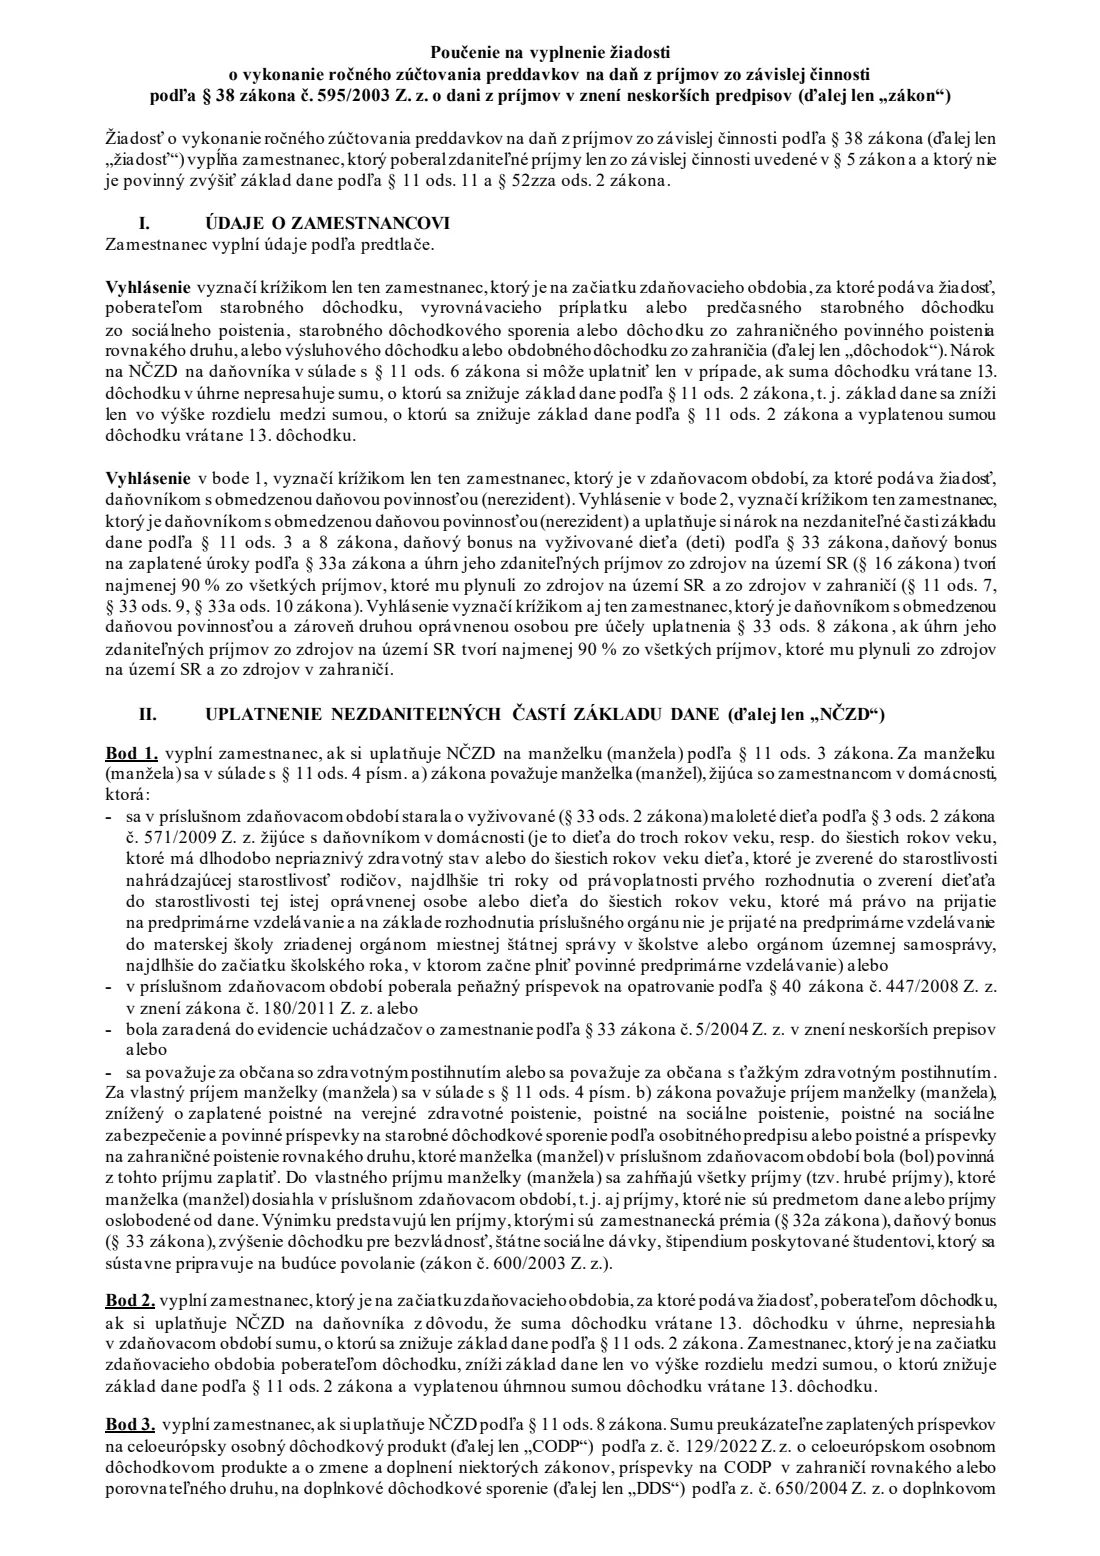
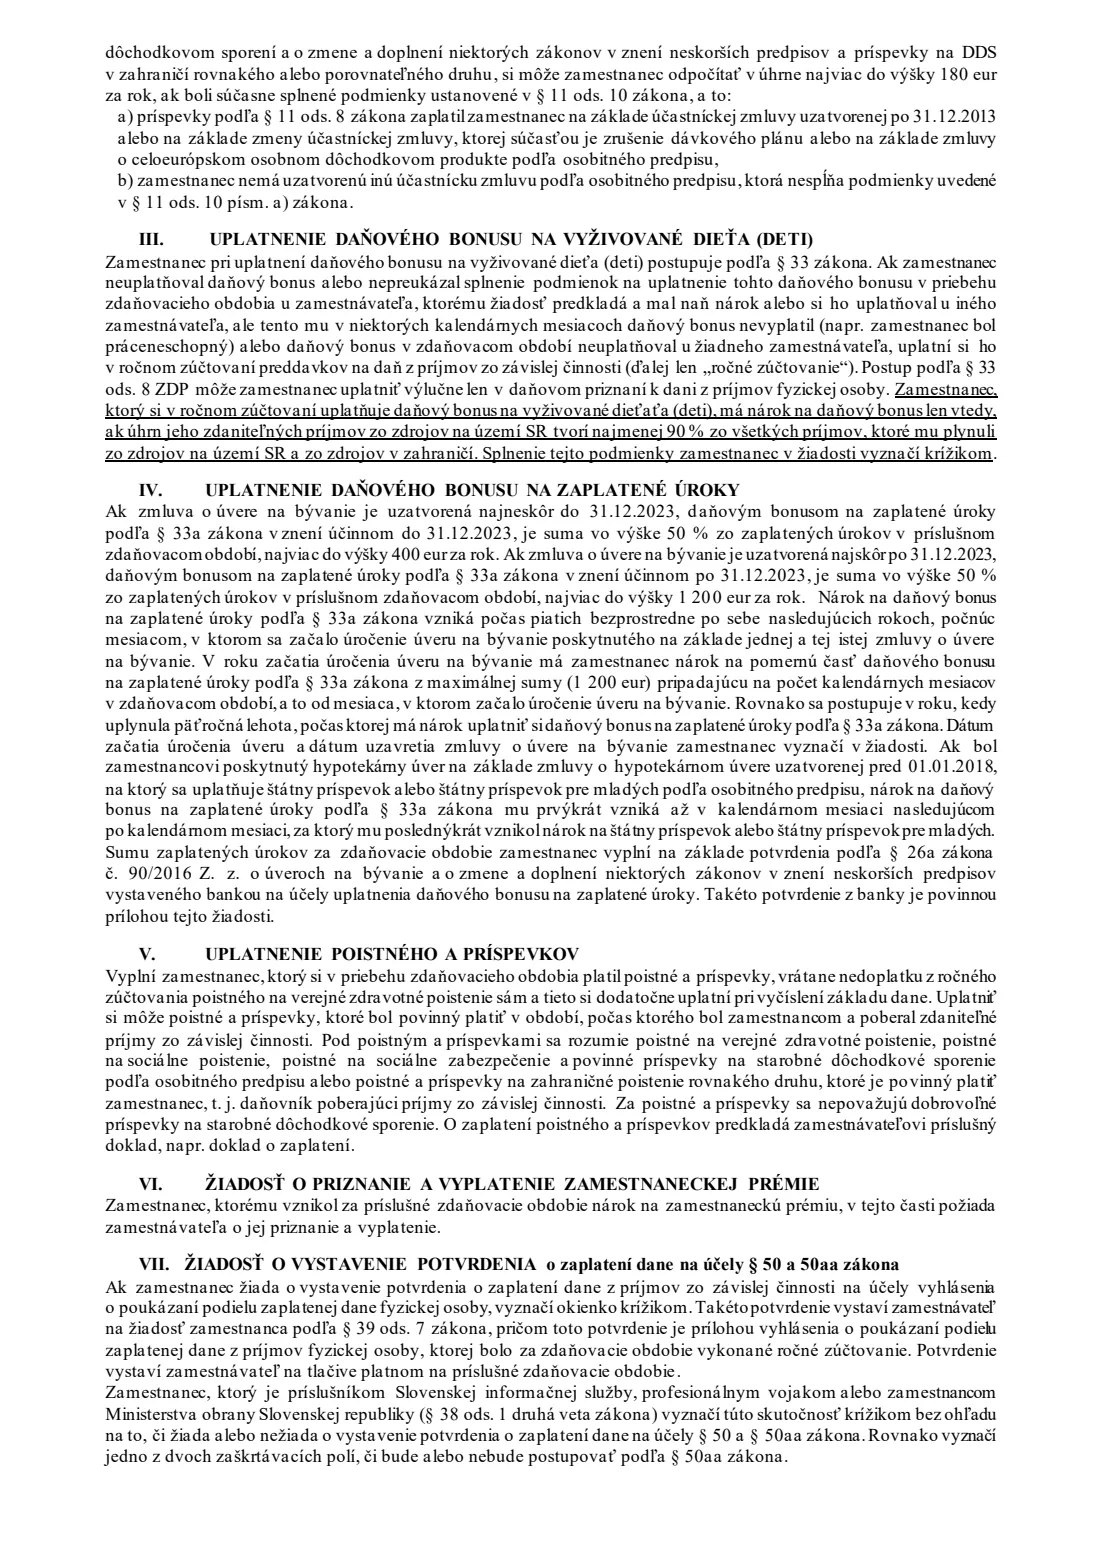
La demande vous permet également de réclamer les avantages fiscaux que votre employeur n’a pas appliqués pendant l’année : la réduction pour conjoint, la réduction pour contribuable retraité, les cotisations à un produit de retraite personnel paneuropéen (CODP) ou à une épargne-retraite complémentaire (DDS), le bonus fiscal pour enfants à charge, le bonus fiscal sur les intérêts d’un prêt immobilier, les assurances obligatoires que vous avez payées vous-même et la prime d’emploi. La partie VII vous permet de demander l’attestation d’impôt payé nécessaire pour attribuer 2 % de votre impôt. Cette édition, ŽIA38 v25, a été publiée pour l’année fiscale 2025 ; les pages 3 et 4 du PDF sont les instructions officielles (poučenie).
FileIt vous guide en anglais à travers chaque partie, avec les termes slovaques affichés à côté, et inscrit vos réponses dans le PDF officiel, y compris les montants dans les cases réservées aux euros et aux centimes. Le système vérifie chaque numéro de naissance (rodné číslo) saisi, contrôle la compatibilité des avantages que vous demandez et préremplit votre nom, votre date de naissance et votre employeur à partir des fiches Personnes de votre coffre-fort. Le PDF final est enregistré dans votre coffre-fort FileIt et peut être envoyé pour signature électronique. FileIt n’envoie rien : vous remettez vous-même la demande à votre employeur.
- Qui le remplit
- Un salarié dont les revenus imposables proviennent uniquement d’un emploi et qui n’est pas tenu de déposer une déclaration fiscale
- À remettre à
- L’employeur auquel vous demandez d’effectuer le rapprochement annuel — pas au service des impôts
- Quand
- Après la fin de l’année fiscale, pour l’année qui vient de s’achever
- Pièces jointes
- Les attestations de revenus imposables de tout autre employeur, ainsi que les documents justifiant chaque avantage demandé
- Signatures
- Vous le signez (Podpis žiadateľa)
- Édition
- ŽIA38 v25, pour l’année fiscale 2025
Qui doit remplir Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38) ?
- Les salariés en Slovaquie dont les seuls revenus imposables de l’année provenaient d’un emploi et qui souhaitent que leur employeur règle leur impôt au lieu de déposer une déclaration.
- Les salariés qui ont eu plusieurs employeurs au cours de l’année, à condition de ne pas être tenus de déposer une déclaration ; ils joignent les attestations de revenus imposables des autres employeurs.
- Les salariés qui souhaitent demander le bonus fiscal pour enfant pour les mois où il n’a pas été versé pendant l’année.
- Les salariés qui paient les intérêts d’un prêt immobilier et souhaitent demander le bonus fiscal sur les intérêts hypothécaires.
- Les salariés qui souhaitent demander la réduction pour un conjoint qui s’est occupé d’un jeune enfant, a perçu l’allocation d’aide, était inscrit comme demandeur d’emploi ou est en situation de handicap.
- Les salariés qui souhaitent obtenir l’attestation d’impôt payé afin d’attribuer 2 % de leur impôt à un bénéficiaire ou à leurs parents.
- Les non-résidents travaillant en Slovaquie, qui déclarent leur assujettissement fiscal limité et, pour les avantages, le critère de 90 % des revenus.
Quand utiliser Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38)
- Après la fin de l’année fiscale, pour l’année qui vient de s’achever — par exemple au début de 2026 pour l’année fiscale 2025.
- Uniquement si vous n’êtes pas tenu de déposer une déclaration fiscale pour l’année ; dans le cas contraire, vous demandez les avantages dans la déclaration.
- Lorsque vous souhaitez demander des avantages ou bonus qui n’ont pas été appliqués, ou ne l’ont été que partiellement, dans votre paie mensuelle.
- Avant de demander l’attestation d’impôt payé nécessaire pour la déclaration d’attribution des 2 %, que vous pouvez demander dans la partie VII.
Ce qu’il vous faut avant de commencer
- Votre numéro de naissance (ou votre date de naissance), votre adresse permanente ainsi que le nom et l’adresse de votre employeur.
- Les attestations de revenus imposables (potvrdenie o zdaniteľných príjmoch, § 39(5)) de chaque autre employeur que vous avez eu pendant l’année.
- Pour la réduction pour conjoint : le numéro de naissance de votre conjoint, son adresse, le nombre de mois pendant lesquels les conditions étaient remplies, ses revenus propres de l’année et les documents justifiant la demande.
- Pour la réduction pour retraité : le montant total de la pension perçue pendant l’année, y compris la pension du 13e mois.
- Pour le CODP / DDS : la preuve des cotisations que vous avez versées pendant l’année.
- Pour le bonus pour enfant : le nom et le numéro de naissance de chaque enfant, ainsi que les mois concernés par votre demande.
- Pour le bonus sur les intérêts : l’attestation bancaire des intérêts payés, la date de début des intérêts et la date du contrat de prêt.
- Pour les assurances que vous avez payées vous-même : la preuve du paiement des assurances et cotisations obligatoires.
Contenu de Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38)
L’édition 2025 comporte 4 pages. FileIt le demande en 10 parties, et il est signé par Employee (zamestnanec) :
- I. Employee's details (údaje o zamestnancovi)Employee (zamestnanec)
- Declarations of a non-resident (daňovník s obmedzenou daňovou povinnosťou)Employee (zamestnanec)
- II.1 Allowance on your spouse (NČZD na manželku / manžela)Employee (zamestnanec)
- II.2 Allowance on the taxpayer for a pensioner (NČZD na daňovníka)Employee (zamestnanec)
- II.3 Pension product and supplementary pension savings (CODP a DDS, § 11(8))Employee (zamestnanec)
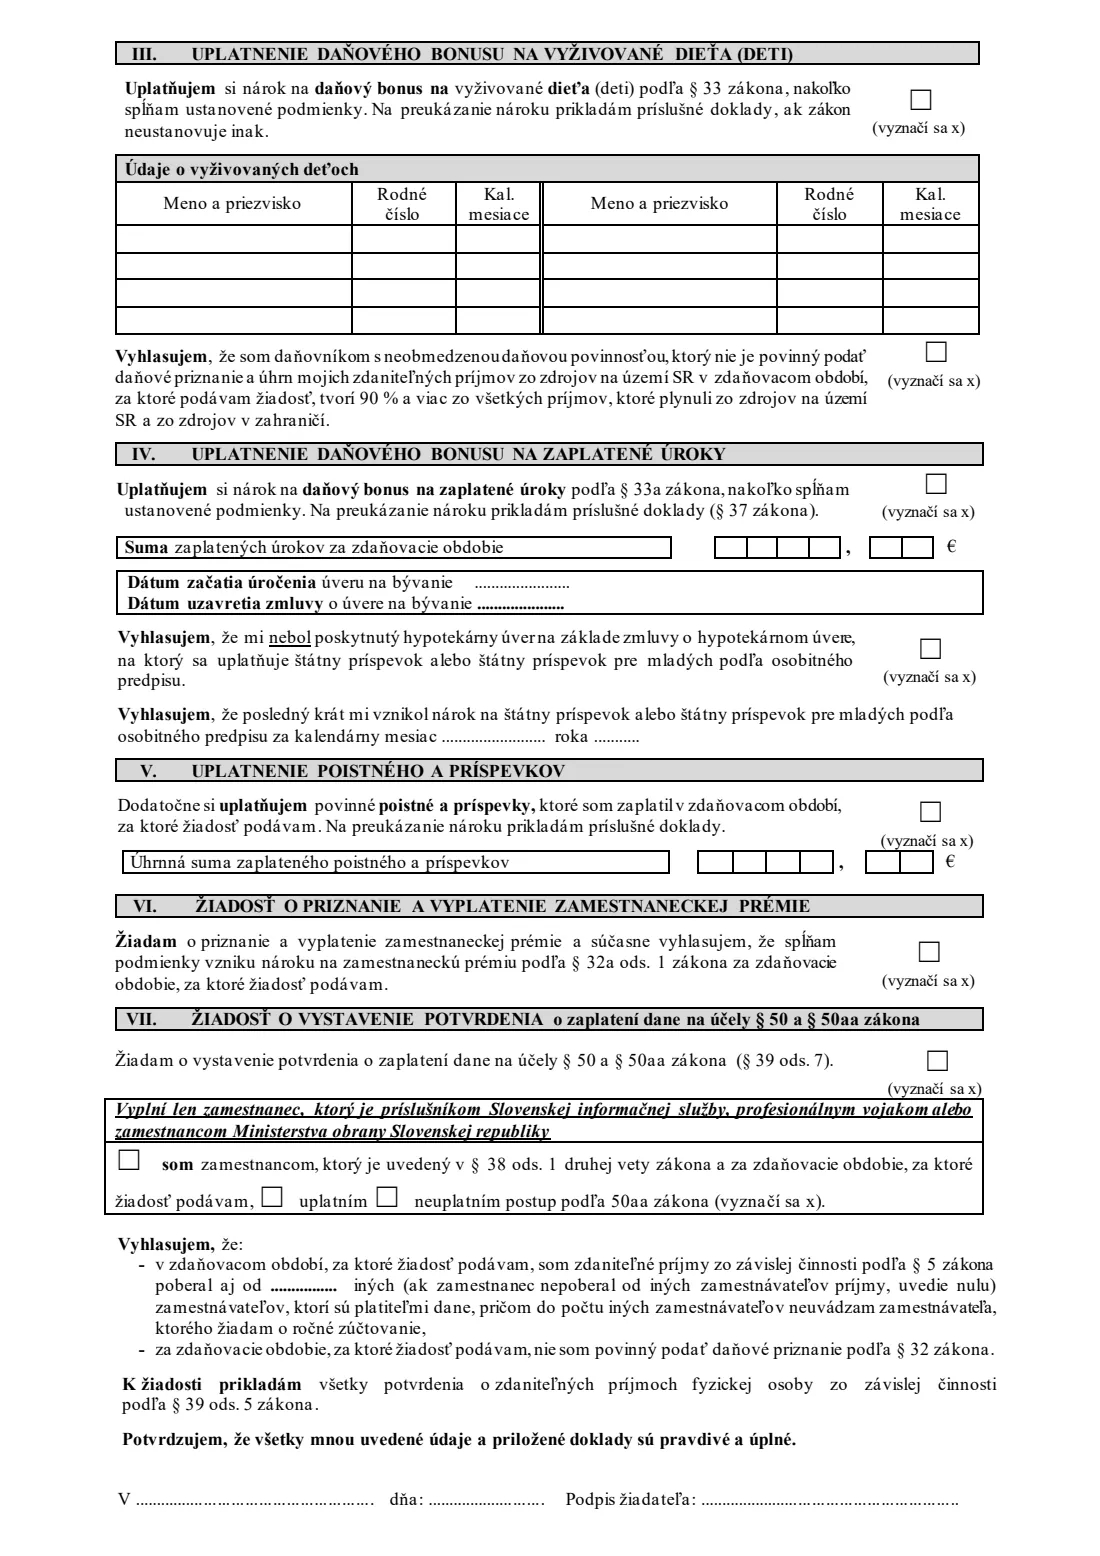
- III. Tax bonus for dependent children (daňový bonus na vyživované dieťa, § 33)Employee (zamestnanec)
- IV. Tax bonus on mortgage interest (daňový bonus na zaplatené úroky, § 33a)Employee (zamestnanec)
- V. Insurance and contributions you paid yourself (poistné a príspevky)Employee (zamestnanec)
- VI.–VII. Employee premium and confirmation of tax paidEmployee (zamestnanec)
- Declaration and signature (vyhlásenie, podpis)Employee (zamestnanec)
Comment remplir Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38), étape par étape
1 I. Údaje o zamestnancovi (informations sur le salarié)
Inscrivez l’année fiscale en haut du formulaire, puis votre nom, votre prénom, votre numéro de naissance (ou votre date de naissance si vous n’en avez pas), vos titres, votre adresse permanente ainsi que le nom et l’adresse de l’employeur auquel vous demandez d’effectuer le rapprochement.
Cochez la déclaration de retraité située juste dessous uniquement si, au début de l’année fiscale, vous perceviez une pension de vieillesse, une pension de vieillesse anticipée, une pension de service ou une pension étrangère similaire, ou si une telle pension vous a été accordée rétroactivement au début de l’année. Cela concerne la réduction pour contribuable de la partie II.
2 Vyhlásenia daňovníka s obmedzenou daňovou povinnosťou (déclarations du contribuable non-résident)
Uniquement pour les non-résidents. La déclaration 1 indique que vous étiez soumis à une obligation fiscale limitée en Slovaquie au titre de § 2(e) et de la convention applicable visant à éviter la double imposition. La déclaration 2 indique que vos revenus imposables de source slovaque représentaient au moins 90 % de l’ensemble de vos revenus de sources slovaque et étrangère — cochez-la si vous demandez, en tant que non-résident, la réduction pour conjoint ou pour produit de retraite, ou un bonus fiscal.
3 II. Uplatnenie nezdaniteľných častí základu dane (demande de réductions fiscales)
Le point 1 concerne la réduction pour votre conjoint qui vivait avec vous et remplissait l’une des conditions prévues par § 11(4), par exemple s’occuper d’un jeune enfant, percevoir l’allocation d’aide, être inscrit comme demandeur d’emploi ou être en situation de handicap. Indiquez ses informations, le nombre de mois au début desquels les conditions étaient remplies ainsi que ses revenus propres de l’année ; les instructions précisent quels revenus sont pris en compte.
Le point 2 concerne la réduction pour contribuable ayant perçu, au début de l’année, une pension qui, pension du 13e mois comprise, ne dépassait pas le montant de la réduction ; indiquez le montant total de la pension. Le point 3 concerne les cotisations à un CODP ou à une épargne-retraite complémentaire au titre de § 11(8) et (10) ; les instructions précisent que la déduction est limitée à 180 euros par an. Joignez les documents justifiant chaque demande.
4 III. Uplatnenie daňového bonusu na vyživované dieťa (bonus fiscal pour enfant à charge)
Demandez ici le bonus pour enfant si vous ne l’avez pas reçu, ou ne l’avez pas reçu pendant certains mois, au cours de l’année. Indiquez chaque enfant avec son numéro de naissance et les mois calendaires concernés par votre demande (le tableau comporte huit lignes). Cochez la déclaration indiquant que vous êtes un contribuable résident dont les revenus slovaques représentaient au moins 90 % de l’ensemble de vos revenus ; les instructions précisent que vous n’avez droit au bonus que dans ce cas. La procédure conjointe prévue par § 33(8) n’est possible que dans une déclaration fiscale.
5 IV. Uplatnenie daňového bonusu na zaplatené úroky (bonus fiscal sur les intérêts hypothécaires)
Indiquez les intérêts payés pendant l’année selon l’attestation de la banque, qui doit être jointe, ainsi que la date de début des intérêts du prêt immobilier et la date de conclusion du contrat de prêt. Les instructions fixent le bonus à 50 % des intérêts, avec un plafond annuel de 400 euros pour les contrats conclus au plus tard le 31 décembre 2023 et de 1 200 euros pour les contrats ultérieurs, pendant cinq années consécutives.
Cochez la déclaration indiquant que vous n’avez pas bénéficié d’un prêt hypothécaire assorti de la contribution de l’État pour les jeunes, ou indiquez le dernier mois pendant lequel vous y aviez droit.
6 V. Uplatnenie poistného a príspevkov (assurances payées par le salarié)
Si, pendant l’année, vous avez payé vous-même, tout en étant salarié, des assurances maladie ou sociales obligatoires ou des cotisations, y compris un complément d’assurance maladie, demandez ici la prise en compte du total et joignez la preuve du paiement. Les cotisations volontaires d’épargne-retraite ne sont pas prises en compte.
7 VI. Zamestnanecká prémia (prime d’emploi)
Cochez cette case si vous avez droit à la prime d’emploi au titre de § 32a(1) pour l’année et souhaitez que votre employeur vous l’accorde et vous la verse.
8 VII. Potvrdenie o zaplatení dane (attestation nécessaire pour l’attribution des 2 %)
Cochez cette case pour demander à votre employeur l’attestation d’impôt payé, que vous joindrez à la déclaration d’attribution de 2 % de votre impôt. Les membres du Service slovaque d’information, les militaires de carrière et les salariés du ministère de la Défense cochent également leur case respective et indiquent s’ils utiliseront la procédure prévue par § 50aa pour les parents.
9 Vyhlasujem / signature (je déclare / signature)
Indiquez le nombre d’autres employeurs qui vous ont versé des revenus professionnels pendant l’année (0 s’il n’y en a aucun), confirmez que vous n’êtes pas tenu de déposer une déclaration fiscale, puis signez en indiquant le lieu et la date. Joignez toutes les attestations de revenus imposables des autres employeurs.
Erreurs fréquentes à éviter
- Utiliser la demande alors que vous êtes tenu de déposer une déclaration fiscale, par exemple parce que vous avez eu d’autres revenus en plus de vos revenus professionnels.
- Oublier les attestations de revenus imposables des autres employeurs ou indiquer un nombre incorrect d’autres employeurs.
- Demander la réduction pour retraité sans cocher la déclaration de retraité dans la partie I.
- Demander le bonus pour enfant sans cocher la déclaration relative aux 90 % (ou, pour un non-résident, la déclaration 2).
- Oublier l’attestation bancaire des intérêts payés, qui constitue une pièce jointe obligatoire pour le bonus sur les intérêts.
- Indiquer les revenus du conjoint sans en déduire ses assurances obligatoires ou inclure des revenus exclus par les instructions.
- Oublier de demander l’attestation d’impôt payé dans la partie VII si vous souhaitez attribuer 2 % de votre impôt.
Après l’avoir rempli
Signez la demande (à la main ou par signature électronique si votre employeur l’accepte) et remettez-la à l’employeur auquel vous demandez d’effectuer le rapprochement, avec toutes les pièces jointes. Votre employeur effectue ensuite le rapprochement annuel et règle tout trop-perçu ou insuffisance de paiement. FileIt n’envoie rien à votre employeur ni au service des impôts.
Conservez une copie de la demande et des pièces jointes. FileIt enregistre le PDF final dans le dossier de la personne au sein de votre coffre-fort, ce qui vous aide à remplir la demande de l’année suivante.
Si vous avez demandé l’attestation d’impôt payé, vous pouvez ensuite remplir la déclaration d’attribution de 2 % de votre impôt.
Remplissez Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38) en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 83 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Finančná správa Slovenskej republiky (FS SR), the Financial Administration of the Slovak Republic et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort. Signez-le ou envoyez-le pour signature électronique.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38) maintenant — c’est gratuitRequest for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38) : questions fréquentes
Qu’est-ce que le ročné zúčtovanie ?
Il s’agit du rapprochement annuel des avances d’impôt sur le revenu effectué par un employeur pour un salarié après la fin de l’année : l’impôt annuel est calculé et comparé aux avances retenues chaque mois, puis la différence est réglée par l’intermédiaire de la paie.
Dois-je demander le rapprochement annuel ?
Le formulaire indique que le rapprochement ne peut pas être effectué sans une demande remplie et signée. Si vous ne le demandez pas et que vous n’êtes pas tenu de déposer une déclaration, votre employeur ne rapproche pas votre impôt.
Qui ne peut pas utiliser ŽIA38 ?
Toute personne tenue de déposer une déclaration fiscale pour l’année, par exemple parce qu’elle a eu des revenus imposables autres que professionnels. Elle demande alors les avantages dans sa déclaration.
À qui dois-je remettre la demande ?
À l’employeur auquel vous demandez d’effectuer le rapprochement, et non au service des impôts. Si vous avez eu plusieurs employeurs, vous en choisissez un et joignez les attestations de revenus imposables des autres.
Puis-je demander le bonus fiscal pour enfant dans cette demande ?
Oui, dans la partie III, si vous ne l’avez pas reçu, ou pas pendant tous les mois, au cours de l’année. Vous indiquez les enfants et les mois concernés, puis cochez la déclaration relative aux 90 % des revenus.
Quel est le plafond du bonus sur les intérêts hypothécaires ?
Selon les instructions officielles de cette édition : 50 % des intérêts payés, dans la limite de 400 euros par an pour les contrats de prêt conclus au plus tard le 31 décembre 2023 et de 1 200 euros par an pour les contrats ultérieurs.
Comment obtenir l’attestation nécessaire pour attribuer 2 % de mon impôt ?
Cochez la partie VII de cette demande. Votre employeur délivre ensuite l’attestation d’impôt payé, que vous joignez à la déclaration d’attribution d’une part de votre impôt.
Puis-je remplir ŽIA38 en ligne avec FileIt ?
Oui. FileIt explique chaque partie en anglais, vérifie les numéros de naissance et la compatibilité des demandes, puis inscrit gratuitement vos réponses dans le PDF officiel. Vous le signez et le remettez vous-même à votre employeur.
Sources officielles
- Formulaire vierge (PDF), publié par Finančná správa Slovenskej republiky (FS SR), the Financial Administration of the Slovak Republic : https://www.financnasprava.sk/_img/pfsedit/Dokumenty_PFS/Zverejnovanie_dok/Vzory_tlaciv/Zavisla_cinnost_5ZD/2025/2025.12.09_ziadost.pdf
- Instructions et conseils officiels : https://www.financnasprava.sk/sk/obcania/dane/dan-z-prijmov/informovanie-dan-prijem#ZavislaCinnost
- Édition affichée sur cette page : ŽIA38 v25 (Príloha č. 3, published 9 December 2025, for the 2025 tax year) (vérifiée le 2026-09-26).
FileIt n'est ni affilié à Finančná správa Slovenskej republiky (FS SR), the Financial Administration of the Slovak Republic ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-26.