Apakah Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38)?
Permohonan penyelesaian tahunan pendahuluan cukai pendapatan daripada pekerjaan (Žiadosť o vykonanie ročného zúčtovania preddavkov na daň z príjmov zo závislej činnosti, borang ŽIA38) ialah permohonan Pentadbiran Kewangan Slovakia (Finančná správa, FS SR) yang diberikan pekerja kepada majikan selepas tahun cukai berakhir. Melaluinya, majikan membuat penyelesaian tahunan (ročné zúčtovanie): mengira cukai tahunan atas pendapatan pekerjaan anda, membandingkannya dengan pendahuluan bulanan yang telah dipotong dan menyelesaikan perbezaannya. Borang ini sendiri menyatakan bahawa penyelesaian tidak boleh dibuat tanpa permohonan yang lengkap dan ditandatangani. Borang ini sesuai untuk pekerja yang pendapatan bercukainya hanya daripada pekerjaan (§ 5) dan tidak diwajibkan mengemukakan penyata cukai.
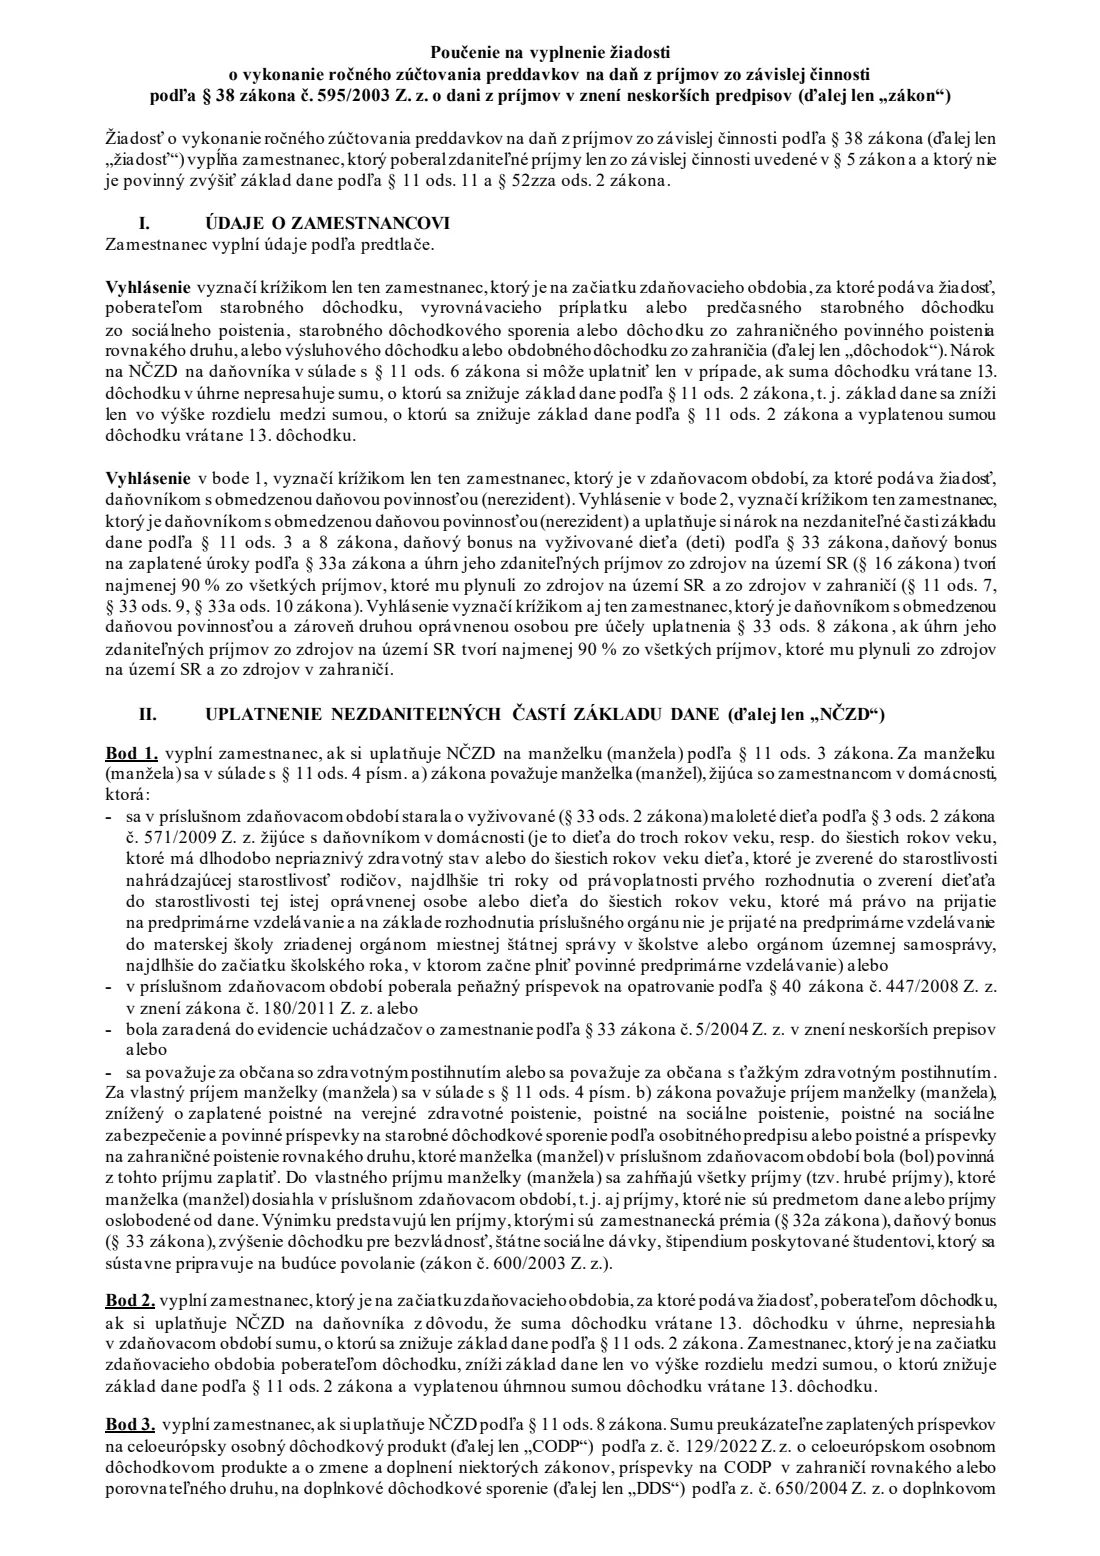
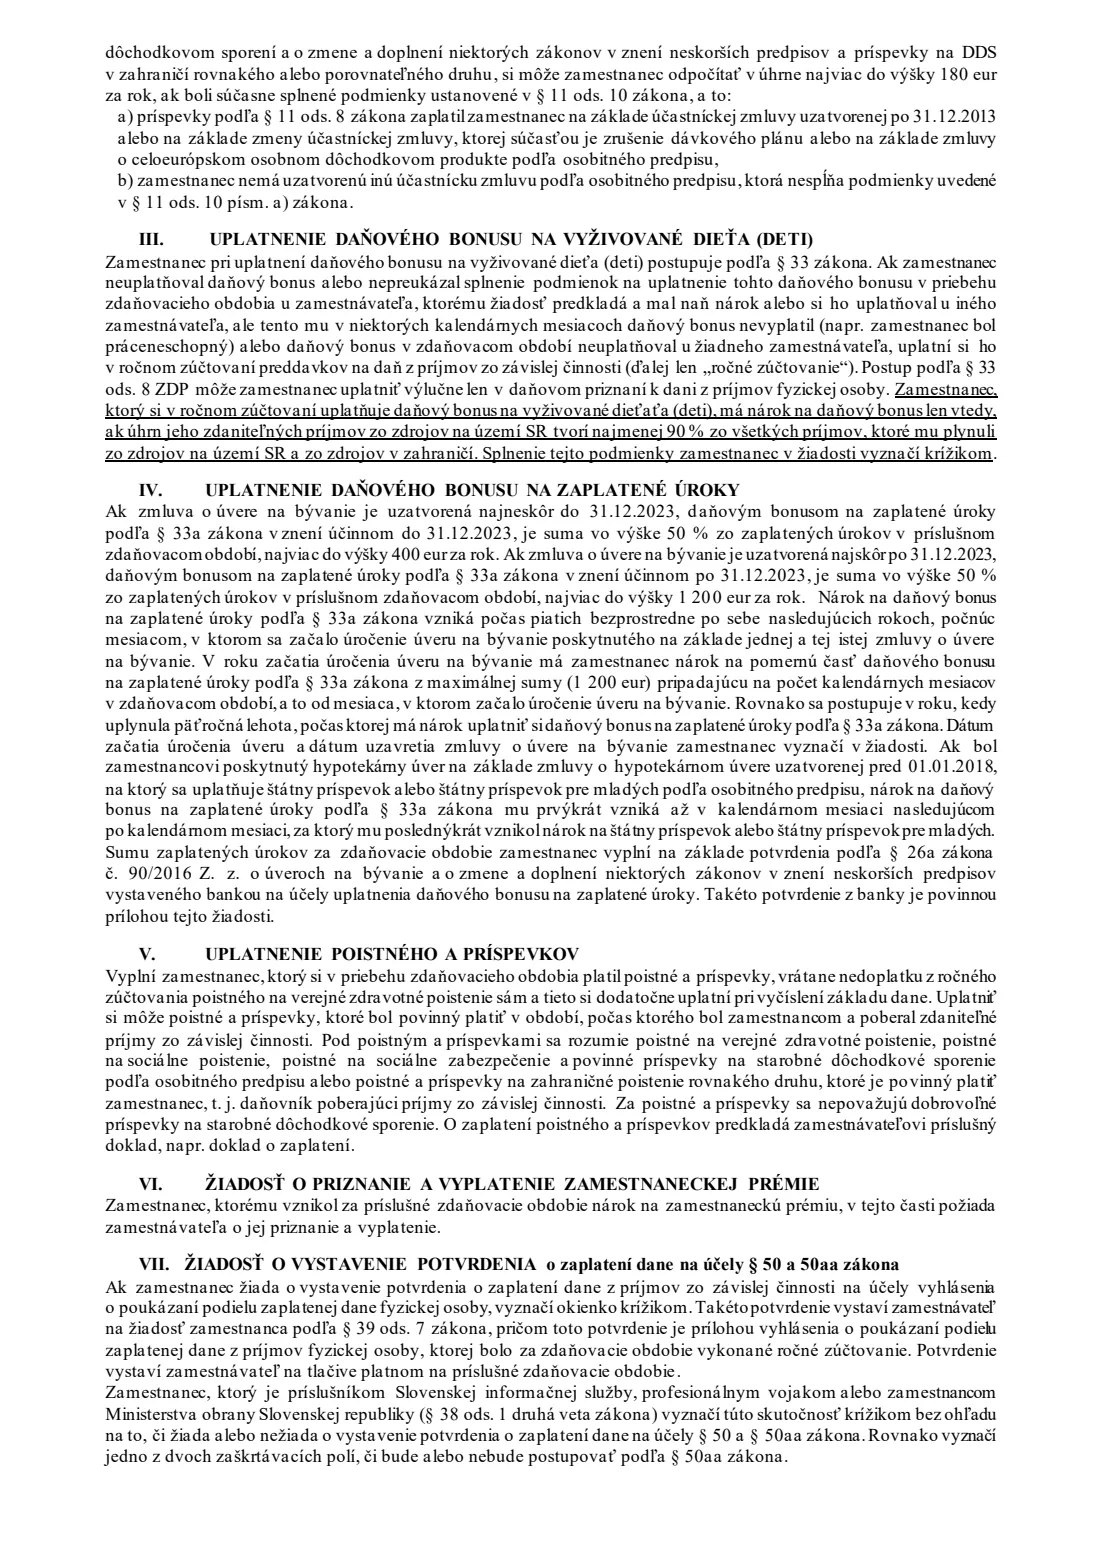
Permohonan ini juga digunakan untuk menuntut pelepasan cukai yang tidak digunakan oleh majikan sepanjang tahun: pelepasan bagi pasangan, pelepasan pembayar cukai tertentu bagi pesara, caruman kepada produk pencen peribadi pan-Eropah (CODP) atau simpanan pencen tambahan (DDS), bonus cukai bagi anak tanggungan, bonus cukai atas faedah pinjaman perumahan, insurans wajib yang dibayar sendiri serta premium pekerja. Bahagian VII membolehkan anda meminta pengesahan cukai yang dibayar yang diperlukan untuk menyerahkan 2 % cukai anda. Edisi ini, ŽIA38 v25, diterbitkan untuk tahun cukai 2025; halaman 3 dan 4 PDF ialah arahan rasmi (poučenie).
FileIt membimbing anda melalui setiap bahagian dalam bahasa Inggeris dengan istilah Slovakia di sebelahnya dan mencetak jawapan anda ke dalam PDF rasmi, termasuk amaun dalam kotak euro dan sen. Ia menyemak setiap nombor kelahiran (rodné číslo) yang anda masukkan, menyemak keserasian pelepasan yang anda tuntut dan mengisi awal nama, tarikh lahir serta majikan anda daripada rekod People dalam peti besi anda. PDF yang lengkap disimpan dalam peti besi FileIt anda dan boleh dihantar untuk tandatangan elektronik. FileIt tidak menghantar apa-apa: anda sendiri memberikan permohonan itu kepada majikan.
- Siapa yang mengisi
- Pekerja yang pendapatan bercukainya hanya daripada pekerjaan dan tidak diwajibkan mengemukakan penyata cukai
- Diberikan kepada
- Majikan yang anda minta membuat penyelesaian tahunan — bukan pejabat cukai
- Bila
- Selepas tahun cukai berakhir, bagi tahun yang baru selesai
- Lampiran
- Sijil pendapatan bercukai daripada mana-mana majikan lain serta dokumen yang membuktikan setiap pelepasan yang dituntut
- Tandatangan
- Anda menandatanganinya (Podpis žiadateľa)
- Edisi
- ŽIA38 v25, untuk tahun cukai 2025
Siapa yang perlu mengisi Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38)?
- Pekerja di Slovakia yang satu-satunya pendapatan bercukai pada tahun tersebut ialah daripada pekerjaan dan mahu majikan menyelesaikan cukai mereka, bukannya mengemukakan penyata.
- Pekerja yang mempunyai lebih daripada seorang majikan pada tahun tersebut, selagi mereka tidak diwajibkan mengemukakan penyata; mereka melampirkan sijil pendapatan bercukai daripada majikan lain.
- Pekerja yang mahu menuntut bonus cukai anak bagi bulan-bulan yang belum dibayar sepanjang tahun.
- Pekerja yang membayar faedah pinjaman perumahan dan mahu menuntut bonus cukai atas faedah gadai janji.
- Pekerja yang mahu menuntut pelepasan bagi pasangan yang menjaga anak kecil, menerima elaun penjaga, berdaftar sebagai pencari kerja atau mempunyai ketidakupayaan.
- Pekerja yang mahu mendapatkan pengesahan cukai yang dibayar supaya boleh menyerahkan 2 % cukai mereka kepada penerima atau ibu bapa mereka.
- Bukan pemastautin yang bekerja di Slovakia, yang mengisytiharkan liabiliti cukai terhad mereka dan, bagi pelepasan, ujian pendapatan 90 %.
Bila hendak menggunakan Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38)
- Selepas tahun cukai berakhir, bagi tahun yang baru selesai — contohnya pada awal 2026 untuk tahun cukai 2025.
- Hanya jika anda tidak diwajibkan mengemukakan penyata cukai bagi tahun tersebut; jika diwajibkan, tuntut pelepasan dalam penyata itu.
- Apabila anda mahu pelepasan atau bonus yang tidak digunakan, atau tidak digunakan sepenuhnya, dalam penggajian bulanan anda.
- Sebelum meminta pengesahan cukai yang dibayar yang diperlukan untuk pengisytiharan 2 %, yang boleh anda minta dalam bahagian VII.
Perkara yang diperlukan sebelum bermula
- Nombor kelahiran anda (atau tarikh lahir), alamat tetap serta nama dan alamat majikan anda.
- Sijil pendapatan bercukai (potvrdenie o zdaniteľných príjmoch, § 39(5)) daripada setiap majikan lain yang anda ada sepanjang tahun tersebut.
- Bagi pelepasan pasangan: nombor kelahiran pasangan, alamat, bilangan bulan syarat dipenuhi, pendapatan mereka sendiri bagi tahun tersebut serta dokumen yang membuktikan tuntutan.
- Bagi pelepasan pesara: jumlah pencen yang diterima pada tahun tersebut, termasuk pencen ke-13.
- Bagi CODP / DDS: bukti caruman yang anda bayar pada tahun tersebut.
- Bagi bonus anak: nama, nombor kelahiran dan bulan tuntutan bagi setiap anak.
- Bagi bonus faedah: pengesahan bank tentang faedah yang dibayar, tarikh faedah bermula dan tarikh kontrak pinjaman.
- Bagi insurans yang dibayar sendiri: bukti pembayaran insurans wajib dan caruman.
Kandungan Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38)
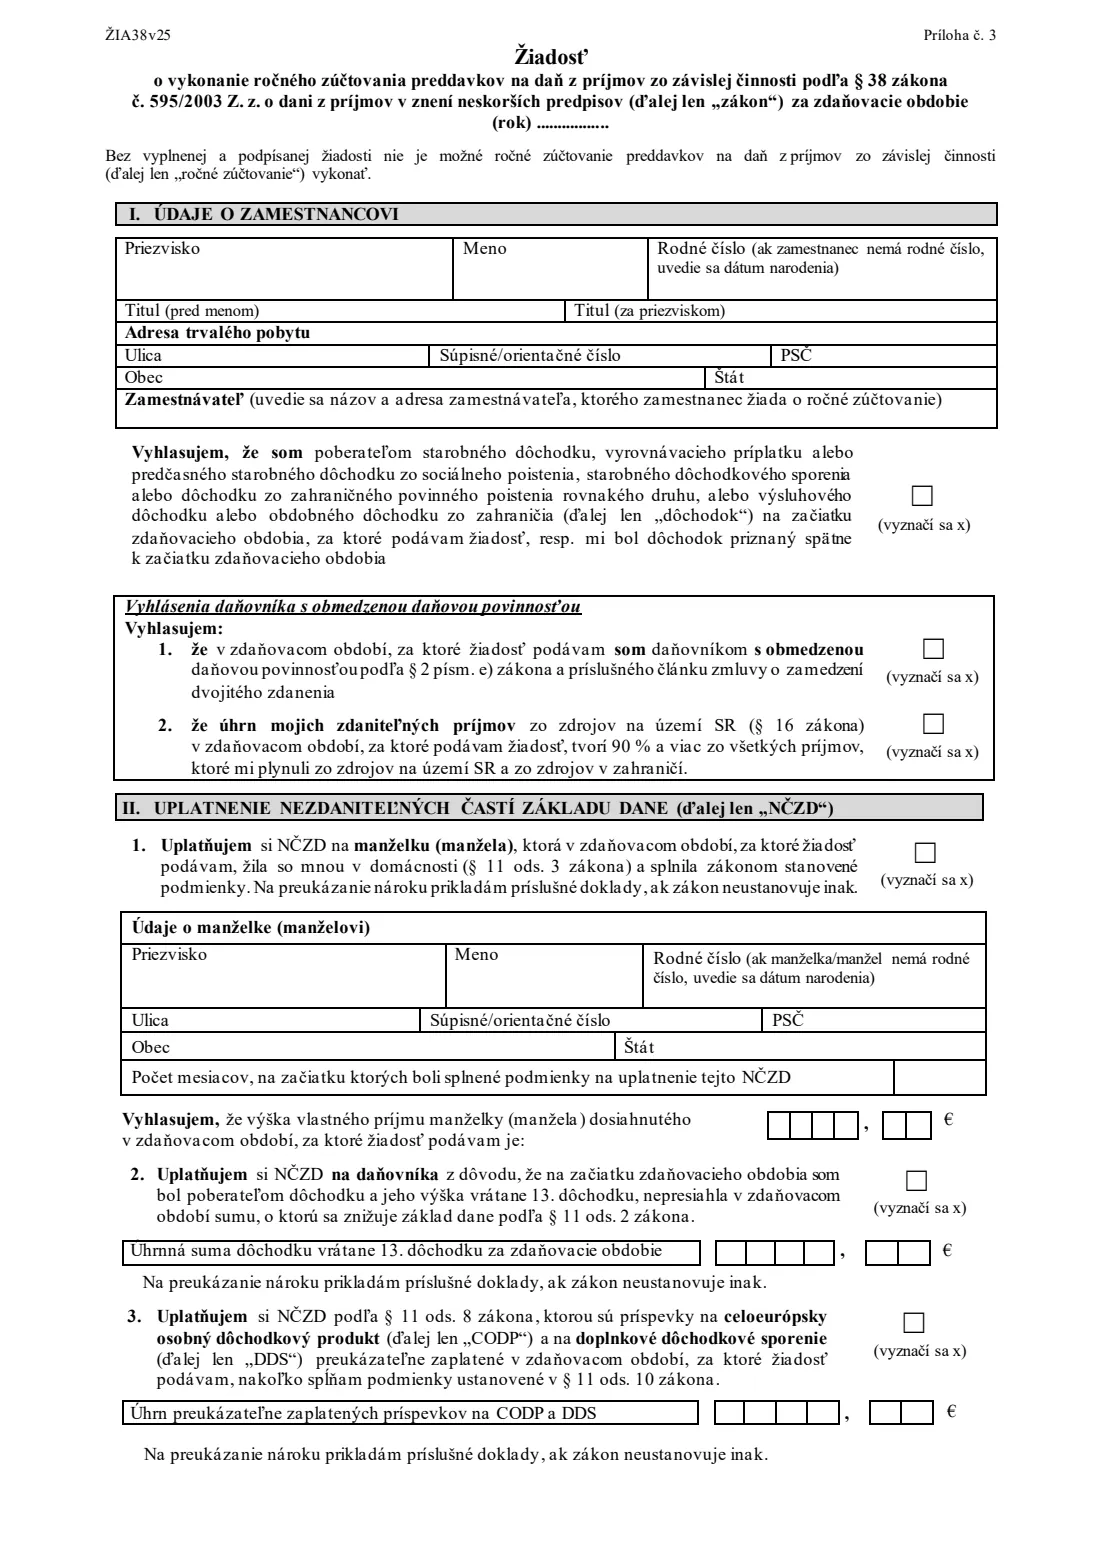
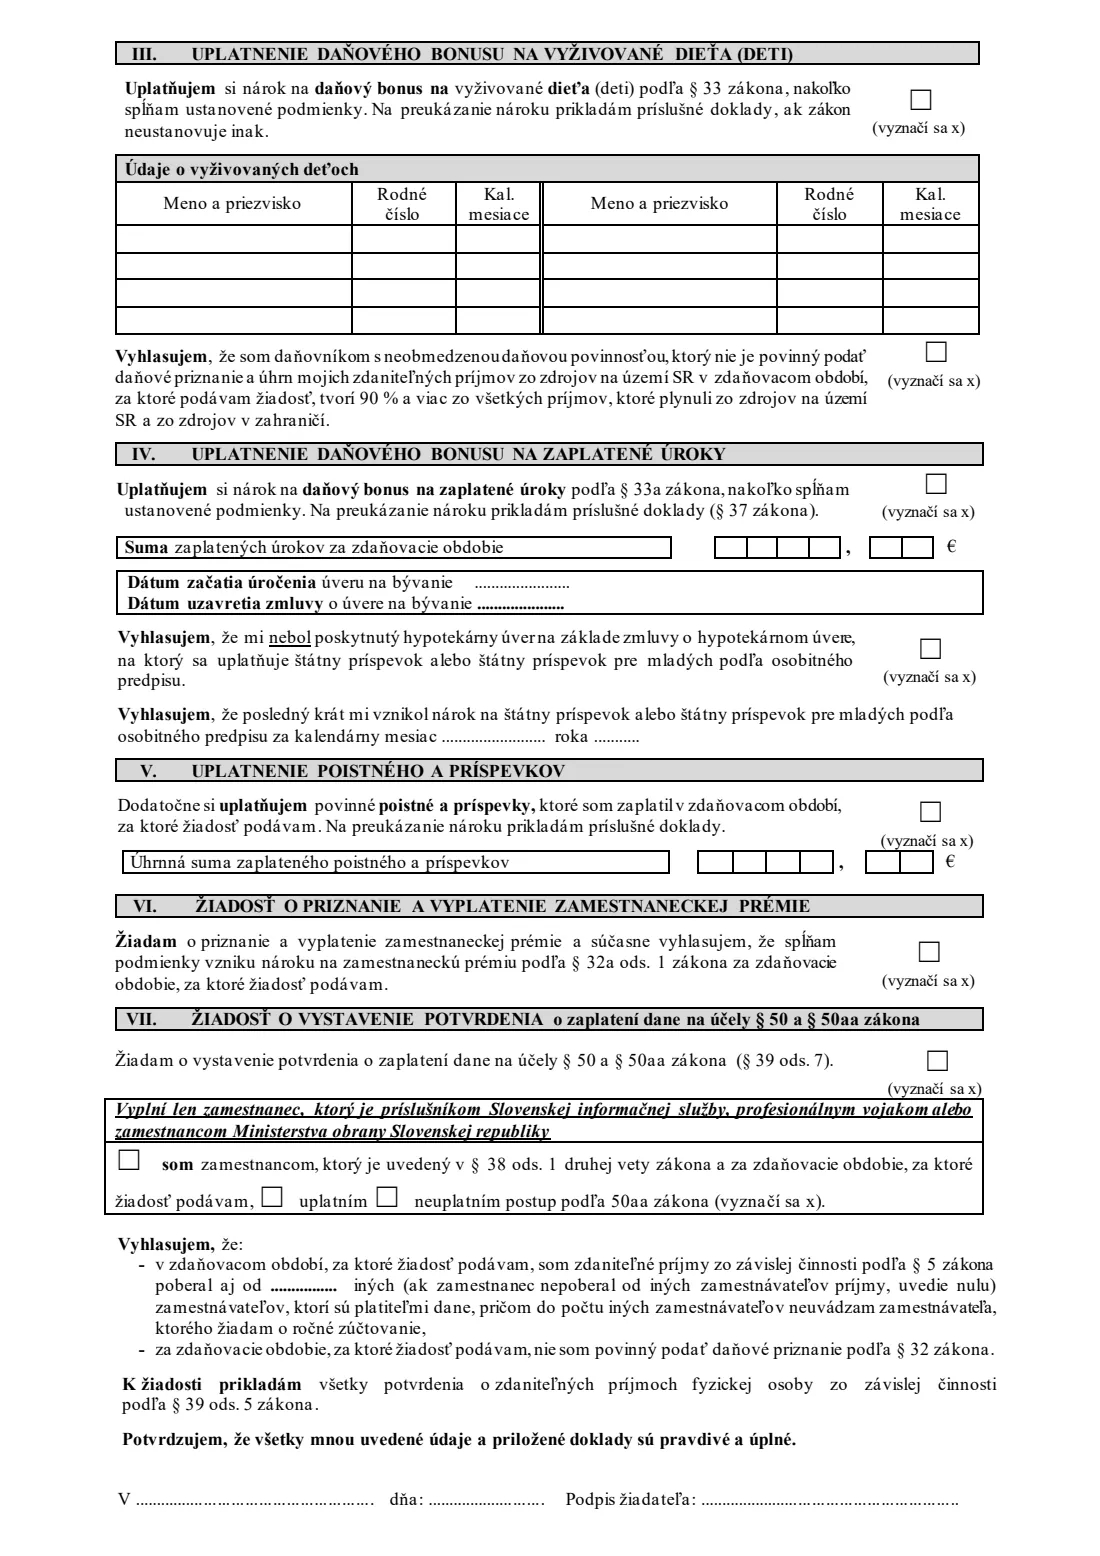
Edisi 2025 mempunyai 4 halaman. FileIt meminta maklumat ini dalam 10 bahagian dan ia ditandatangani oleh Employee (zamestnanec):
- I. Employee's details (údaje o zamestnancovi)Employee (zamestnanec)
- Declarations of a non-resident (daňovník s obmedzenou daňovou povinnosťou)Employee (zamestnanec)
- II.1 Allowance on your spouse (NČZD na manželku / manžela)Employee (zamestnanec)
- II.2 Allowance on the taxpayer for a pensioner (NČZD na daňovníka)Employee (zamestnanec)
- II.3 Pension product and supplementary pension savings (CODP a DDS, § 11(8))Employee (zamestnanec)
- III. Tax bonus for dependent children (daňový bonus na vyživované dieťa, § 33)Employee (zamestnanec)
- IV. Tax bonus on mortgage interest (daňový bonus na zaplatené úroky, § 33a)Employee (zamestnanec)
- V. Insurance and contributions you paid yourself (poistné a príspevky)Employee (zamestnanec)
- VI.–VII. Employee premium and confirmation of tax paidEmployee (zamestnanec)
- Declaration and signature (vyhlásenie, podpis)Employee (zamestnanec)
Cara mengisi Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38), langkah demi langkah
1 I. Maklumat pekerja (Údaje o zamestnancovi)
Tulis tahun cukai di bahagian atas, kemudian nama keluarga, nama pertama, nombor kelahiran (atau tarikh lahir jika anda tiada nombor tersebut), gelaran, alamat tetap serta nama dan alamat majikan yang anda minta membuat penyelesaian.
Tandakan pernyataan pesara di bawahnya hanya jika anda menerima pencen hari tua, pencen hari tua awal, pencen perkhidmatan atau pencen asing yang serupa pada awal tahun cukai, atau pencen tersebut diberikan berkuat kuasa dari awal tahun. Ini penting bagi pelepasan pembayar cukai dalam bahagian II.
2 Pernyataan pembayar cukai dengan liabiliti cukai terhad (Vyhlásenia daňovníka s obmedzenou daňovou povinnosťou, bukan pemastautin)
Untuk bukan pemastautin sahaja. Pernyataan 1 menyatakan bahawa anda mempunyai liabiliti cukai terhad di Slovakia di bawah § 2(e) dan perjanjian pengelakan cukai dua kali yang berkaitan. Pernyataan 2 menyatakan bahawa pendapatan bercukai anda daripada sumber Slovakia sekurang-kurangnya 90 % daripada semua pendapatan anda daripada sumber Slovakia dan asing — tandakannya jika anda menuntut pelepasan pasangan atau produk pencen, atau bonus cukai sebagai bukan pemastautin.
3 II. Tuntutan bahagian asas cukai yang tidak dikenakan cukai (Uplatnenie nezdaniteľných častí základu dane, pelepasan)
Perkara 1 ialah pelepasan bagi pasangan yang tinggal bersama anda dan memenuhi salah satu syarat dalam § 11(4), seperti menjaga anak kecil, menerima elaun penjaga, menjadi pencari kerja berdaftar atau mempunyai ketidakupayaan. Berikan maklumat mereka, bilangan bulan pada awalnya syarat dipenuhi serta pendapatan mereka sendiri bagi tahun tersebut; arahan menerangkan pendapatan yang dikira.
Perkara 2 ialah pelepasan pembayar cukai bagi seseorang yang menerima pencen pada awal tahun dan jumlahnya, termasuk pencen ke-13, tidak melebihi pelepasan tersebut; berikan jumlah pencen. Perkara 3 ialah caruman kepada CODP atau simpanan pencen tambahan di bawah § 11(8) dan (10); arahan menyatakan potongan maksimum ialah 180 euro setahun. Lampirkan dokumen yang membuktikan setiap tuntutan.
4 III. Tuntutan bonus cukai bagi anak tanggungan (Uplatnenie daňového bonusu na vyživované dieťa, bonus cukai anak)
Tuntut bonus anak di sini jika anda tidak menerimanya, atau tidak menerimanya bagi beberapa bulan, sepanjang tahun tersebut. Senaraikan setiap anak bersama nombor kelahiran dan bulan kalendar yang dituntut (jadual mempunyai lapan baris). Tandakan pernyataan bahawa anda ialah pembayar cukai pemastautin yang pendapatan Slovaknya sekurang-kurangnya 90 % daripada jumlah pendapatan anda; arahan menyatakan bahawa anda hanya berhak mendapat bonus itu jika syarat ini dipenuhi. Prosedur bersama di bawah § 33(8) hanya boleh digunakan dalam penyata cukai.
5 IV. Tuntutan bonus cukai atas faedah yang dibayar (Uplatnenie daňového bonusu na zaplatené úroky, bonus faedah gadai janji)
Berikan faedah yang dibayar pada tahun tersebut berdasarkan pengesahan bank, yang mesti dilampirkan, tarikh faedah pinjaman perumahan bermula serta tarikh kontrak pinjaman dibuat. Arahan menetapkan bonus sebanyak 50 % daripada faedah, sehingga 400 euro setahun bagi kontrak yang dibuat pada atau sebelum 31 Disember 2023 dan sehingga 1,200 euro bagi kontrak kemudian, selama lima tahun berturut-turut.
Tandakan pernyataan bahawa anda tidak mempunyai gadai janji dengan sumbangan kerajaan untuk golongan muda, atau berikan bulan terakhir anda berhak menerimanya.
6 V. Tuntutan premium dan caruman (Uplatnenie poistného a príspevkov, insurans yang dibayar sendiri)
Jika sepanjang tahun tersebut anda membayar sendiri insurans kesihatan atau sosial wajib, atau caruman semasa bekerja, termasuk kekurangan bayaran insurans kesihatan, tuntut jumlah keseluruhannya di sini dan lampirkan bukti pembayaran. Caruman simpanan pencen sukarela tidak dikira.
7 VI. Premium pekerja (Zamestnanecká prémia)
Tandakan ini jika anda berhak mendapat premium pekerja di bawah § 32a(1) bagi tahun tersebut dan mahu majikan memberikan serta membayarnya.
8 VII. Pengesahan cukai yang dibayar (Potvrdenie o zaplatení dane, pengesahan untuk penyerahan 2 %)
Tandakan ini untuk meminta majikan memberikan pengesahan cukai yang dibayar, yang anda lampirkan pada pengisytiharan penyerahan 2 % cukai anda. Anggota Perkhidmatan Maklumat Slovakia, anggota tentera profesional dan pekerja Kementerian Pertahanan juga menandakan kotak masing-masing serta menyatakan sama ada mereka akan menggunakan prosedur § 50aa untuk ibu bapa.
9 Saya mengisytiharkan / tandatangan (Vyhlasujem)
Berikan bilangan majikan lain yang membayar pendapatan pekerjaan kepada anda pada tahun tersebut (0 jika tiada), sahkan bahawa anda tidak diwajibkan mengemukakan penyata cukai dan tandatangani dengan menyatakan tempat serta tarikh. Lampirkan semua sijil pendapatan bercukai daripada majikan lain.
Kesilapan biasa yang perlu dielakkan
- Menggunakan permohonan ini sedangkan anda diwajibkan mengemukakan penyata cukai, contohnya kerana anda mempunyai pendapatan lain selain pendapatan pekerjaan.
- Terlupa melampirkan sijil pendapatan bercukai daripada majikan lain, atau memberikan bilangan majikan lain yang salah.
- Menuntut pelepasan pesara tanpa menandakan pernyataan pesara dalam bahagian I.
- Menuntut bonus anak tanpa menandakan pernyataan 90 % (atau, sebagai bukan pemastautin, pernyataan 2).
- Tidak melampirkan pengesahan bank tentang faedah yang dibayar, yang merupakan lampiran wajib bagi bonus faedah.
- Memasukkan pendapatan pasangan tanpa menolak insurans wajib mereka, atau memasukkan pendapatan yang dikecualikan oleh arahan.
- Terlupa meminta pengesahan cukai yang dibayar dalam bahagian VII jika anda mahu menyerahkan 2 % cukai anda.
Selepas mengisinya
Tandatangani permohonan itu (secara tulisan tangan atau tandatangan elektronik jika majikan anda menerimanya) dan berikan kepada majikan yang anda minta membuat penyelesaian, bersama semua lampiran. Majikan anda kemudian membuat penyelesaian tahunan dan menyelesaikan lebihan atau kekurangan bayaran. FileIt tidak menghantar apa-apa kepada majikan atau pejabat cukai anda.
Simpan salinan permohonan dan lampiran. FileIt menyimpan PDF yang lengkap dalam folder orang tersebut di dalam peti besi anda, yang memudahkan anda mengisi permohonan tahun hadapan.
Jika anda meminta pengesahan cukai yang dibayar, anda kemudian boleh mengisi pengisytiharan untuk menyerahkan 2 % cukai anda.
Isi Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38) dalam talian dengan FileIt
- Pilih orangnya. Pilih seseorang daripada People dan FileIt akan mengisi nama, tarikh lahir, alamat serta maklumat lain yang telah diketahui.
- Jawab soalan dalam bahasa mudah. Isi satu bahagian borang pada satu-satu masa, dengan teks bantuan rasmi di sebelah setiap soalan — 83 medan kesemuanya. Jawapan anda disimpan semasa anda mengisinya.
- Semak pratonton langsung. Lihat jawapan anda muncul pada borang Finančná správa Slovenskej republiky (FS SR), the Financial Administration of the Slovak Republic sebenar dan biarkan FileIt membuat pengiraan lembaran kerja.
- Jana PDF rasmi. FileIt mencetak jawapan anda ke dalam PDF agensi itu sendiri dan menyimpannya dalam folder orang tersebut di peti besi anda. Tandatangan atau hantarnya untuk tandatangan elektronik.
FileIt mengisi borang — ia tidak pernah memfailkan atau menyerahkan apa-apa untuk anda. Serahkan borang yang lengkap kepada pihak yang memintanya, mengikut arahan borang.
Mulakan Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38) sekarang — percumaRequest for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38): soalan lazim
Apakah ročné zúčtovanie?
Ia ialah penyelesaian tahunan pendahuluan cukai pendapatan yang dibuat majikan untuk pekerja selepas tahun berakhir: cukai tahunan dikira dan dibandingkan dengan pendahuluan yang dipotong setiap bulan, lalu perbezaannya diselesaikan melalui penggajian.
Adakah saya perlu meminta penyelesaian tahunan?
Borang ini menyatakan bahawa penyelesaian tidak boleh dibuat tanpa permohonan yang lengkap dan ditandatangani. Jika anda tidak memintanya dan tidak diwajibkan mengemukakan penyata, majikan anda tidak akan menyelesaikan cukai anda.
Siapa yang tidak boleh menggunakan ŽIA38?
Sesiapa yang diwajibkan mengemukakan penyata cukai bagi tahun tersebut, contohnya kerana mempunyai pendapatan bercukai selain pendapatan pekerjaan. Mereka menuntut pelepasan dalam penyata itu.
Kepada siapa saya memberikan permohonan ini?
Kepada majikan yang anda minta membuat penyelesaian, bukan pejabat cukai. Jika anda mempunyai beberapa majikan, pilih seorang dan lampirkan sijil pendapatan bercukai daripada majikan lain.
Bolehkah saya menuntut bonus cukai anak dalam permohonan ini?
Ya, dalam bahagian III, jika anda tidak menerimanya (atau tidak menerimanya bagi setiap bulan) sepanjang tahun tersebut. Senaraikan anak dan bulan berkenaan serta tandakan pernyataan pendapatan 90 %.
Apakah had bonus faedah gadai janji?
Menurut arahan rasmi untuk edisi ini: 50 % daripada faedah yang dibayar, sehingga 400 euro setahun bagi kontrak pinjaman yang dibuat pada atau sebelum 31 Disember 2023 dan sehingga 1,200 euro setahun bagi kontrak kemudian.
Bagaimanakah saya mendapatkan pengesahan untuk menyerahkan 2 % cukai saya?
Tandakan bahagian VII permohonan ini. Majikan anda kemudian mengeluarkan pengesahan cukai yang dibayar, yang anda lampirkan pada pengisytiharan penyerahan sebahagian cukai anda.
Bolehkah saya mengisi ŽIA38 secara dalam talian dengan FileIt?
Ya. FileIt menerangkan setiap bahagian dalam bahasa Inggeris, menyemak nombor kelahiran dan keserasian tuntutan, serta mencetak jawapan anda ke dalam PDF rasmi secara percuma. Anda menandatanganinya dan memberikannya sendiri kepada majikan.
Sumber rasmi
- Borang kosong (PDF), diterbitkan oleh Finančná správa Slovenskej republiky (FS SR), the Financial Administration of the Slovak Republic: https://www.financnasprava.sk/_img/pfsedit/Dokumenty_PFS/Zverejnovanie_dok/Vzory_tlaciv/Zavisla_cinnost_5ZD/2025/2025.12.09_ziadost.pdf
- Arahan dan panduan rasmi: https://www.financnasprava.sk/sk/obcania/dane/dan-z-prijmov/informovanie-dan-prijem#ZavislaCinnost
- Edisi yang dipaparkan di halaman ini: ŽIA38 v25 (Príloha č. 3, published 9 December 2025, for the 2025 tax year) (disemak pada 2026-09-26).
FileIt tidak berafiliasi dengan atau disokong oleh Finančná správa Slovenskej republiky (FS SR), the Financial Administration of the Slovak Republic atau mana-mana kerajaan. Halaman ini menerangkan borang secara umum dan bukan nasihat undang-undang, cukai atau imigresen. Sentiasa baca arahan rasmi dan pastikan anda menggunakan edisi yang diterima oleh penerima. Halaman terakhir disemak pada 2026-09-26.