¿Qué es Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38)?
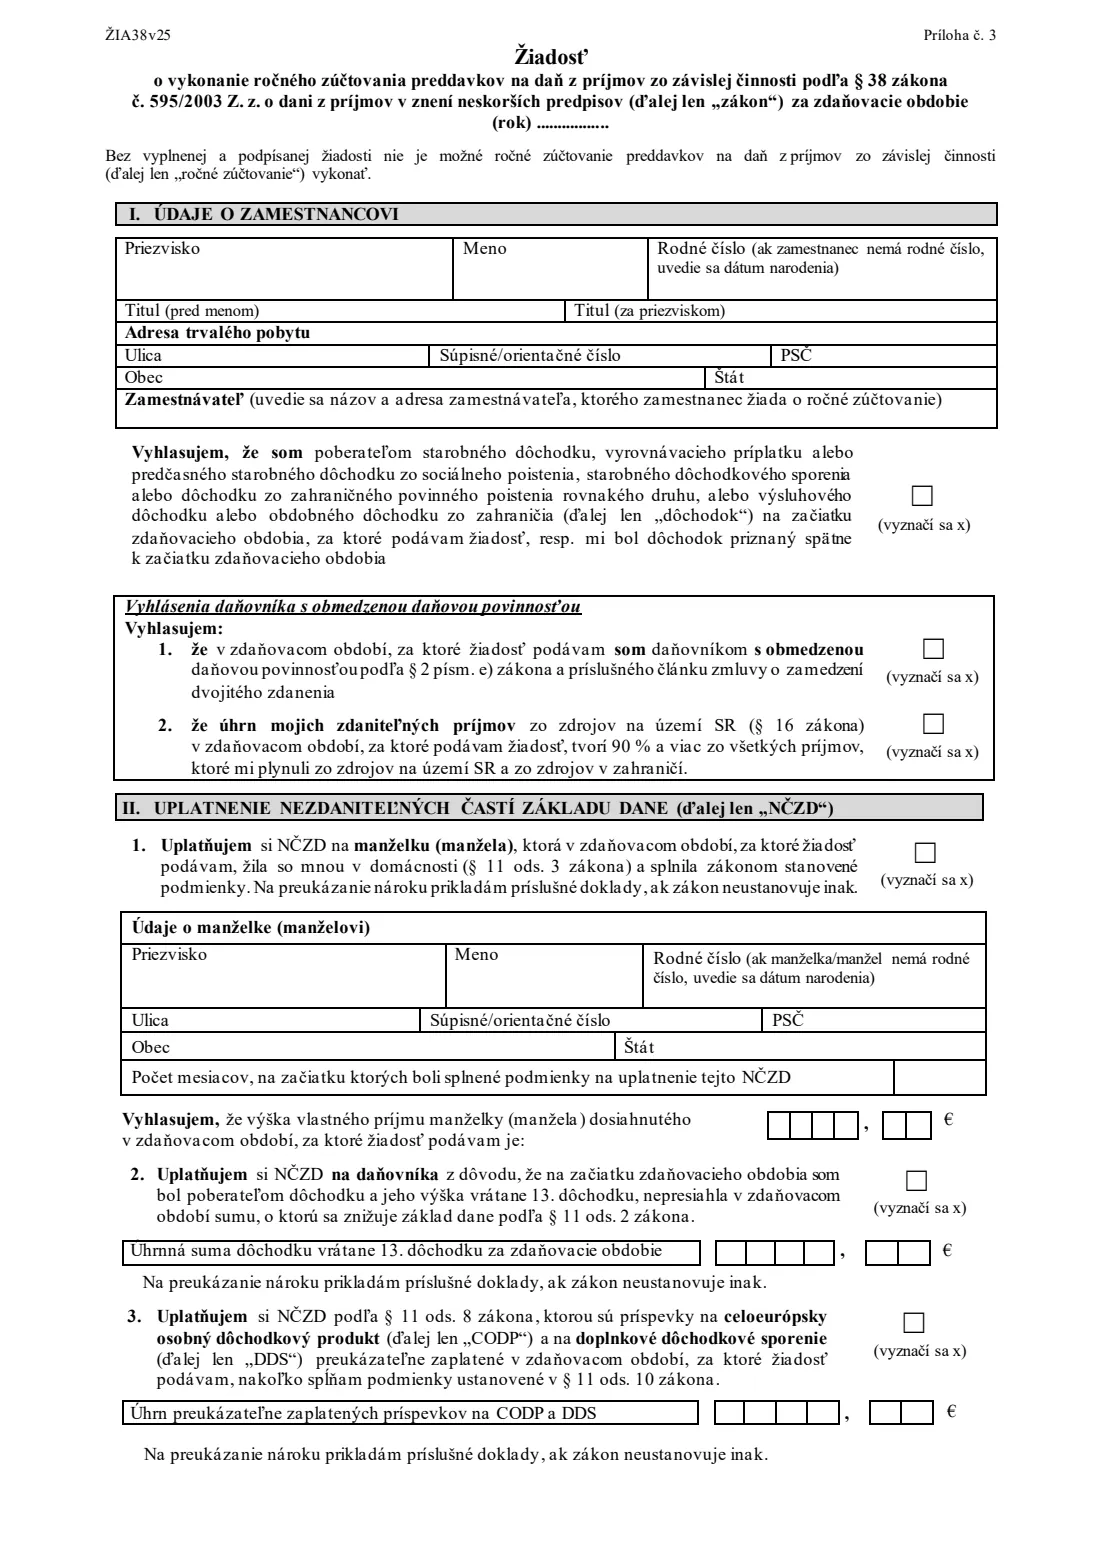
La Žiadosť o vykonanie ročného zúčtovania preddavkov na daň z príjmov zo závislej činnosti (solicitud para realizar la liquidación anual de los anticipos del impuesto sobre la renta; formulario ŽIA38) es la solicitud de la Administración Financiera eslovaca (Finančná správa, FS SR) que un empleado entrega a su empleador después de terminar el año fiscal. Con ella, el empleador realiza la liquidación anual (ročné zúčtovanie): calcula el impuesto del año sobre tus ingresos del trabajo, lo compara con los anticipos mensuales ya retenidos y liquida la diferencia. El propio formulario indica que la liquidación no puede realizarse sin una solicitud cumplimentada y firmada. Está destinada a empleados cuyos ingresos imponibles procedían únicamente del trabajo (§ 5) y que no tienen que presentar una declaración de impuestos.
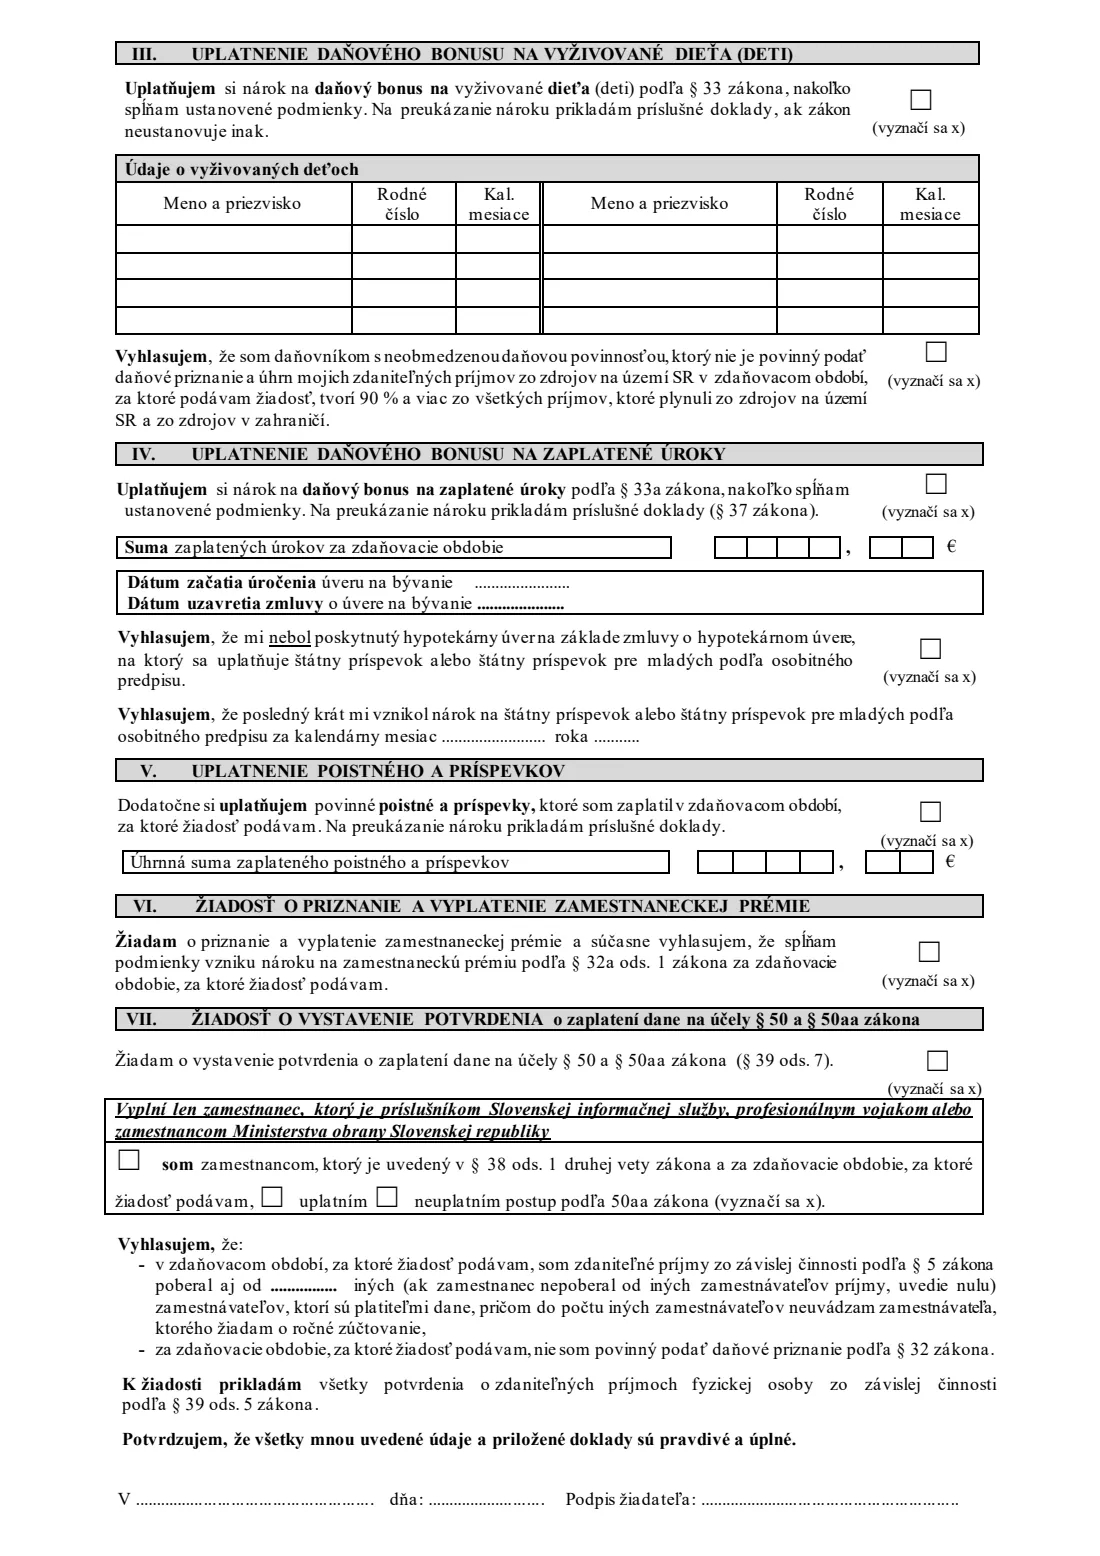
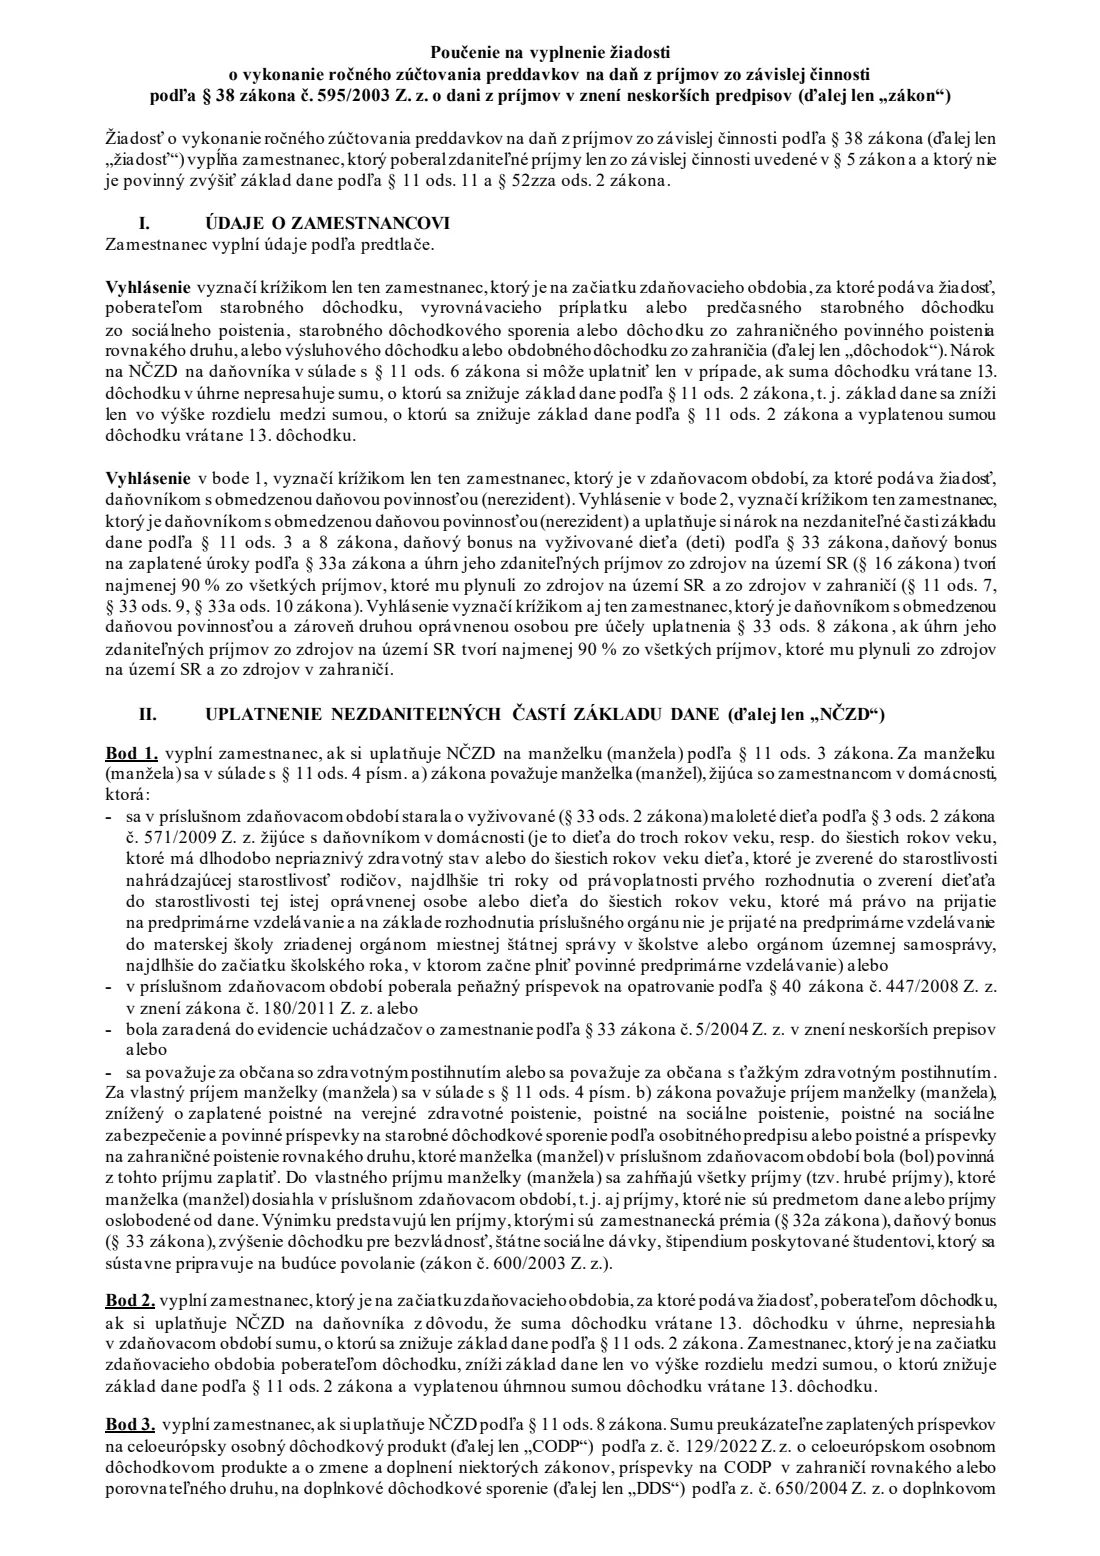
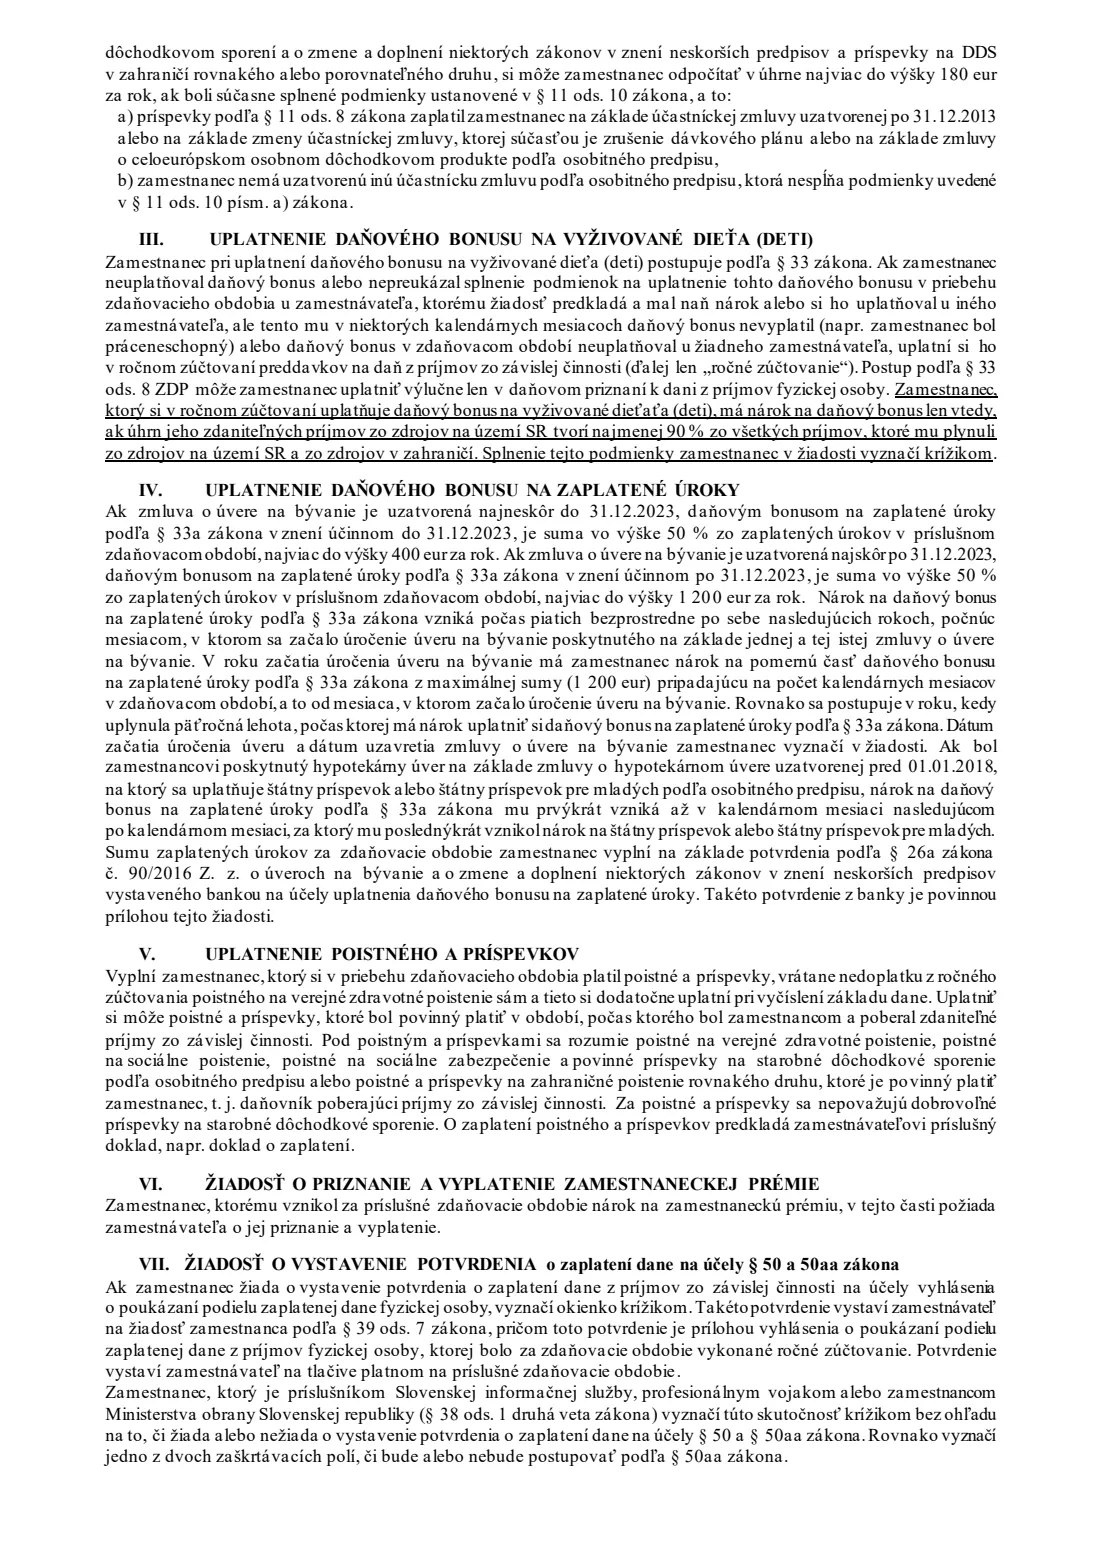
La solicitud también es el lugar donde reclamas las ventajas fiscales que tu empleador no aplicó durante el año: la deducción por cónyuge, la deducción del contribuyente para determinados pensionistas, las aportaciones a un producto de pensiones personales paneuropeo (CODP) o al ahorro complementario para la jubilación (DDS), la bonificación fiscal por hijos a cargo, la bonificación fiscal por intereses de préstamos para vivienda, los seguros obligatorios que pagaste por tu cuenta y la prima del empleado. La parte VII te permite pedir el certificado del impuesto pagado que necesitas para asignar el 2 % de tu impuesto. Esta edición, ŽIA38 v25, se publicó para el año fiscal 2025; las páginas 3 y 4 del PDF contienen las instrucciones oficiales (poučenie).
FileIt te guía por cada parte en inglés, con los términos eslovacos al lado, e imprime tus respuestas en el PDF oficial, incluidos los importes en las casillas de euros y céntimos. Comprueba cada número de nacimiento (rodné číslo) que introduzcas, verifica que las ventajas fiscales que reclamas sean compatibles entre sí y completa previamente tu nombre, fecha de nacimiento y empleador con los registros de Personas de tu bóveda. El PDF terminado se guarda en tu bóveda de FileIt y puede enviarse para firma electrónica. FileIt no envía nada: tú entregas la solicitud a tu empleador.
- Quién lo cumplimenta
- Un empleado con ingresos imponibles únicamente del trabajo que no tiene que presentar una declaración de impuestos
- A quién se entrega
- Al empleador al que pides que realice la liquidación anual, no a la oficina tributaria
- Cuándo
- Después de terminar el año fiscal, para el año que acaba de finalizar
- Documentos adjuntos
- Certificados de ingresos imponibles de otros empleadores y documentos que acrediten cada ventaja fiscal reclamada
- Firmas
- Lo firmas tú (Podpis žiadateľa)
- Edición
- ŽIA38 v25, para el año fiscal 2025
¿Quién debe completar Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38)?
- Empleados en Eslovaquia cuyos únicos ingresos imponibles del año procedían del trabajo y que quieren que su empleador liquide sus impuestos en lugar de presentar una declaración.
- Empleados que tuvieron más de un empleador durante el año, siempre que no estén obligados a presentar una declaración; adjuntan los certificados de ingresos imponibles de los otros empleadores.
- Empleados que quieren reclamar la bonificación fiscal por hijos correspondiente a los meses en que no se pagó durante el año.
- Empleados que pagan intereses de un préstamo para vivienda y quieren la bonificación fiscal por intereses hipotecarios.
- Empleados que quieren reclamar la deducción por un cónyuge que cuidó de un niño pequeño, recibió la prestación por cuidados, estaba inscrito como demandante de empleo o tiene una discapacidad.
- Empleados que quieren el certificado del impuesto pagado para poder asignar el 2 % de su impuesto a un beneficiario o a sus padres.
- No residentes que trabajan en Eslovaquia, declaran su obligación tributaria limitada y, para las ventajas fiscales, cumplen la prueba del 90 % de los ingresos.
Cuándo usar Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38)
- Después de terminar el año fiscal, para el año que acaba de finalizar; por ejemplo, a principios de 2026 para el año fiscal 2025.
- Solo si no tienes que presentar una declaración de impuestos para ese año; si tienes que hacerlo, reclamas las ventajas fiscales en la propia declaración.
- Cuando quieras reclamar ventajas o bonificaciones que no se aplicaron, o no se aplicaron por completo, en tu nómina mensual.
- Antes de solicitar el certificado del impuesto pagado necesario para la declaración del 2 %, que puedes pedir en la parte VII.
Qué necesitas antes de empezar
- Tu número de nacimiento (o fecha de nacimiento), domicilio permanente y nombre y dirección de tu empleador.
- Certificados de ingresos imponibles (potvrdenie o zdaniteľných príjmoch, § 39(5)) de cada otro empleador que tuvieras durante el año.
- Para la deducción por cónyuge: el número de nacimiento de tu cónyuge, su dirección, el número de meses en que se cumplieron las condiciones, sus propios ingresos del año y los documentos que acrediten la solicitud.
- Para la deducción del pensionista: la pensión total recibida durante el año, incluida la pensión número 13.
- Para CODP / DDS: justificantes de las aportaciones que pagaste durante el año.
- Para la bonificación por hijos: el nombre y número de nacimiento de cada hijo y los meses que reclamas.
- Para la bonificación por intereses: el certificado bancario de los intereses pagados, la fecha en que empezaron los intereses y la fecha del contrato de préstamo.
- Para los seguros que pagaste por tu cuenta: justificante del pago del seguro obligatorio y de las aportaciones.
Qué contiene Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38)
La edición de 2025 tiene 4 páginas. FileIt lo organiza en 10 partes y lo firman Employee (zamestnanec):
- I. Employee's details (údaje o zamestnancovi)Employee (zamestnanec)
- Declarations of a non-resident (daňovník s obmedzenou daňovou povinnosťou)Employee (zamestnanec)
- II.1 Allowance on your spouse (NČZD na manželku / manžela)Employee (zamestnanec)
- II.2 Allowance on the taxpayer for a pensioner (NČZD na daňovníka)Employee (zamestnanec)
- II.3 Pension product and supplementary pension savings (CODP a DDS, § 11(8))Employee (zamestnanec)
- III. Tax bonus for dependent children (daňový bonus na vyživované dieťa, § 33)Employee (zamestnanec)
- IV. Tax bonus on mortgage interest (daňový bonus na zaplatené úroky, § 33a)Employee (zamestnanec)
- V. Insurance and contributions you paid yourself (poistné a príspevky)Employee (zamestnanec)
- VI.–VII. Employee premium and confirmation of tax paidEmployee (zamestnanec)
- Declaration and signature (vyhlásenie, podpis)Employee (zamestnanec)
Cómo completar Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38), paso a paso
1 I. Údaje o zamestnancovi (datos del empleado)
Escribe el año fiscal en la parte superior y, después, tus apellidos, nombre, número de nacimiento (o fecha de nacimiento si no tienes uno), títulos, domicilio permanente y el nombre y la dirección del empleador al que pides que realice la liquidación.
Marca la declaración de pensionista que aparece debajo solo si recibías una pensión de jubilación, jubilación anticipada, de servicio o una pensión extranjera similar al comienzo del año fiscal, o si se te concedió una con efectos desde el comienzo del año. Esto es relevante para la deducción del contribuyente de la parte II.
2 Vyhlásenia daňovníka s obmedzenou daňovou povinnosťou (declaraciones de no residentes)
Solo para no residentes. La declaración 1 indica que tenías una obligación tributaria limitada en Eslovaquia conforme al § 2(e) y al convenio pertinente para evitar la doble imposición. La declaración 2 indica que tus ingresos imponibles de fuentes eslovacas representaban al menos el 90 % de todos tus ingresos de fuentes eslovacas y extranjeras; márcala si, como no residente, reclamas la deducción por cónyuge o por producto de pensiones, o una bonificación fiscal.
3 II. Uplatnenie nezdaniteľných častí základu dane (aplicación de deducciones)
El punto 1 es la deducción por tu cónyuge, que vivía contigo y cumplía una de las condiciones del § 11(4), como cuidar de un niño pequeño, recibir la prestación por cuidados, estar inscrito como demandante de empleo o tener una discapacidad. Indica sus datos, el número de meses al comienzo de los cuales se cumplían las condiciones y sus propios ingresos del año; las instrucciones explican qué ingresos cuentan.
El punto 2 es la deducción del contribuyente para una persona que recibía una pensión al comienzo del año que, incluida la pensión número 13, no superaba la deducción; indica la pensión total. El punto 3 corresponde a las aportaciones a un CODP o al ahorro complementario para la jubilación conforme al § 11(8) y (10); las instrucciones indican que la deducción es de un máximo de 180 euros al año. Adjunta los documentos que acrediten cada solicitud.
4 III. Uplatnenie daňového bonusu na vyživované dieťa (bonificación fiscal por hijos a cargo)
Reclama aquí la bonificación por hijos si no la recibiste, o no la recibiste durante algunos meses, a lo largo del año. Incluye a cada hijo con su número de nacimiento y los meses naturales que reclamas (la tabla tiene ocho filas). Marca la declaración que indica que eres un contribuyente residente cuyos ingresos eslovacos representaban al menos el 90 % de tus ingresos totales; las instrucciones indican que solo tienes derecho a la bonificación en ese caso. El procedimiento compartido conforme al § 33(8) solo es posible en una declaración de impuestos.
5 IV. Uplatnenie daňového bonusu na zaplatené úroky (bonificación por intereses hipotecarios)
Indica los intereses pagados durante el año según el certificado bancario, que debes adjuntar, la fecha en que comenzaron los intereses del préstamo para vivienda y la fecha del contrato de préstamo. Las instrucciones fijan la bonificación en el 50 % de los intereses, hasta 400 euros al año para contratos formalizados hasta el 31 de diciembre de 2023 y hasta 1.200 euros para contratos posteriores, durante cinco años consecutivos.
Marca la declaración de que no tenías una hipoteca con la aportación estatal para jóvenes o indica el último mes en que tuviste derecho a ella.
6 V. Uplatnenie poistného a príspevkov (seguros pagados por tu cuenta)
Si durante el año pagaste por tu cuenta un seguro médico o social obligatorio, o aportaciones mientras estabas empleado, incluido un pago pendiente del seguro médico, reclama aquí el total y adjunta el justificante de pago. Las aportaciones voluntarias al ahorro para la jubilación no cuentan.
7 VI. Zamestnanecká prémia (prima del empleado)
Marca esta opción si tienes derecho a la prima del empleado conforme al § 32a(1) para el año y quieres que tu empleador la conceda y te la pague.
8 VII. Potvrdenie o zaplatení dane (certificado para la asignación del 2 %)
Marca esta opción para pedir a tu empleador el certificado del impuesto pagado, que adjuntarás a la declaración de asignación del 2 % de tu impuesto. Los miembros del Servicio de Información eslovaco, los soldados profesionales y los empleados del Ministerio de Defensa también deben marcar su propia casilla e indicar si utilizarán el procedimiento del § 50aa para los padres.
9 Vyhlasujem / firma
Indica el número de otros empleadores que te pagaron ingresos del trabajo durante el año (0 si no hubo ninguno), confirma que no tienes que presentar una declaración de impuestos y firma indicando el lugar y la fecha. Adjunta todos los certificados de ingresos imponibles de los otros empleadores.
Errores comunes que debes evitar
- Usar la solicitud cuando tienes que presentar una declaración de impuestos, por ejemplo porque tuviste otros ingresos además de los del trabajo.
- Olvidar los certificados de ingresos imponibles de otros empleadores o indicar un número incorrecto de otros empleadores.
- Reclamar la deducción del pensionista sin marcar la declaración de pensionista de la parte I.
- Reclamar la bonificación por hijos sin marcar la declaración del 90 % (o, como no residente, la declaración 2).
- No adjuntar el certificado bancario de los intereses pagados, que es un documento obligatorio para la bonificación por intereses.
- Indicar los ingresos del cónyuge sin deducir sus seguros obligatorios o incluir ingresos que las instrucciones excluyen.
- Olvidar pedir el certificado del impuesto pagado en la parte VII si quieres asignar el 2 % de tu impuesto.
Después de completarlo
Firma la solicitud (a mano o mediante firma electrónica si tu empleador la acepta) y entrégasela al empleador al que pides que realice la liquidación, junto con todos los documentos adjuntos. Después, tu empleador realiza la liquidación anual y liquida cualquier importe a devolver o pendiente de pago. FileIt no envía nada a tu empleador ni a la oficina tributaria.
Conserva una copia de la solicitud y de los documentos adjuntos. FileIt guarda el PDF terminado en la carpeta de la persona dentro de tu bóveda, lo que te ayuda cuando cumplimentes la solicitud del año siguiente.
Si pediste el certificado del impuesto pagado, después puedes cumplimentar la declaración de asignación del 2 % de tu impuesto.
Completa Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38) en línea con FileIt
- Elige a la persona. Elige a alguien de Personas y FileIt completará su nombre, fecha de nacimiento, dirección y otros datos que ya conoce.
- Responde preguntas sencillas. Completa una parte del formulario cada vez, con el texto de ayuda oficial junto a cada pregunta — 83 campos en total. Tus respuestas se guardan a medida que avanzas.
- Consulta la vista previa en tiempo real. Observa cómo tus respuestas aparecen en el formulario real de Finančná správa Slovenskej republiky (FS SR), the Financial Administration of the Slovak Republic y deja que FileIt haga los cálculos de las hojas de trabajo.
- Genera el PDF oficial. FileIt introduce tus respuestas en el PDF propio de la agencia y lo guarda en la carpeta de esa persona en tu bóveda. Fírmalo o envíalo para firma electrónica.
FileIt completa el formulario, pero nunca lo presenta ni lo envía por ti. Entrega el formulario terminado a quien te lo haya solicitado, tal como indican sus instrucciones.
Empieza Request for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38) ahora — es gratisRequest for the employer's annual tax reconciliation (žiadosť o ročné zúčtovanie, ŽIA38): preguntas frecuentes
¿Qué es ročné zúčtovanie?
Es la liquidación anual de los anticipos del impuesto sobre la renta que un empleador realiza para un empleado después de terminar el año: se calcula el impuesto del año, se compara con los anticipos retenidos cada mes y la diferencia se liquida a través de la nómina.
¿Tengo que solicitar la liquidación anual?
El formulario indica que la liquidación no puede realizarse sin una solicitud cumplimentada y firmada. Si no la solicitas y no tienes que presentar una declaración, tu empleador no liquida tus impuestos.
¿Quién no puede utilizar ŽIA38?
Cualquier persona que deba presentar una declaración de impuestos para ese año, por ejemplo porque tuvo ingresos imponibles distintos de los del trabajo. En ese caso, reclama las ventajas fiscales en la declaración.
¿A quién entrego la solicitud?
Al empleador al que pides que realice la liquidación, no a la oficina tributaria. Si tuviste varios empleadores, eliges uno y adjuntas los certificados de ingresos imponibles de los demás.
¿Puedo reclamar la bonificación fiscal por hijos en la solicitud?
Sí, en la parte III, si no la recibiste (o no la recibiste todos los meses) durante el año. Indicas los hijos y los meses, y marcas la declaración de ingresos del 90 %.
¿Cuál es el límite de la bonificación por intereses hipotecarios?
Según las instrucciones oficiales de esta edición: el 50 % de los intereses pagados, hasta 400 euros al año para contratos de préstamo formalizados hasta el 31 de diciembre de 2023 y hasta 1.200 euros al año para contratos posteriores.
¿Cómo obtengo el certificado para asignar el 2 % de mi impuesto?
Marca la parte VII de esta solicitud. Después, tu empleador emite el certificado del impuesto pagado, que adjuntas a la declaración para asignar una parte de tu impuesto.
¿Puedo cumplimentar ŽIA38 online con FileIt?
Sí. FileIt explica cada parte en inglés, comprueba los números de nacimiento y la compatibilidad entre las solicitudes, e imprime tus respuestas en el PDF oficial de forma gratuita. Tú lo firmas y se lo entregas a tu empleador.
Fuentes oficiales
- Formulario en blanco (PDF), publicado por Finančná správa Slovenskej republiky (FS SR), the Financial Administration of the Slovak Republic: https://www.financnasprava.sk/_img/pfsedit/Dokumenty_PFS/Zverejnovanie_dok/Vzory_tlaciv/Zavisla_cinnost_5ZD/2025/2025.12.09_ziadost.pdf
- Instrucciones y orientación oficiales: https://www.financnasprava.sk/sk/obcania/dane/dan-z-prijmov/informovanie-dan-prijem#ZavislaCinnost
- Edición mostrada en esta página: ŽIA38 v25 (Príloha č. 3, published 9 December 2025, for the 2025 tax year) (comprobada el 2026-09-26).
FileIt no está afiliado ni cuenta con el respaldo de Finančná správa Slovenskej republiky (FS SR), the Financial Administration of the Slovak Republic ni de ningún gobierno. Esta página explica el formulario en términos generales y no constituye asesoramiento jurídico, fiscal ni migratorio. Lee siempre las instrucciones oficiales y comprueba que utilizas la edición que acepta el destinatario. Última revisión de la página: 2026-09-26.