Qu’est-ce que PIT-2 employee tax statements ?
PIT-2 (Oświadczenia / wnioski podatnika dla celów obliczania miesięcznych zaliczek na podatek dochodowy od osób fizycznych) est le formulaire que vous remettez à la personne qui vous paie — votre employeur ou le client dans le cadre d’un contrat de mandat (umowa zlecenia) — afin qu’elle déduise les acomptes mensuels d’impôt sur le revenu appropriés. Il ne s’agit pas d’une déclaration fiscale et il n’est pas envoyé au bureau des impôts. Il rassemble en un seul endroit plusieurs déclarations et demandes distinctes ; vous ne remplissez que les parties nécessaires.
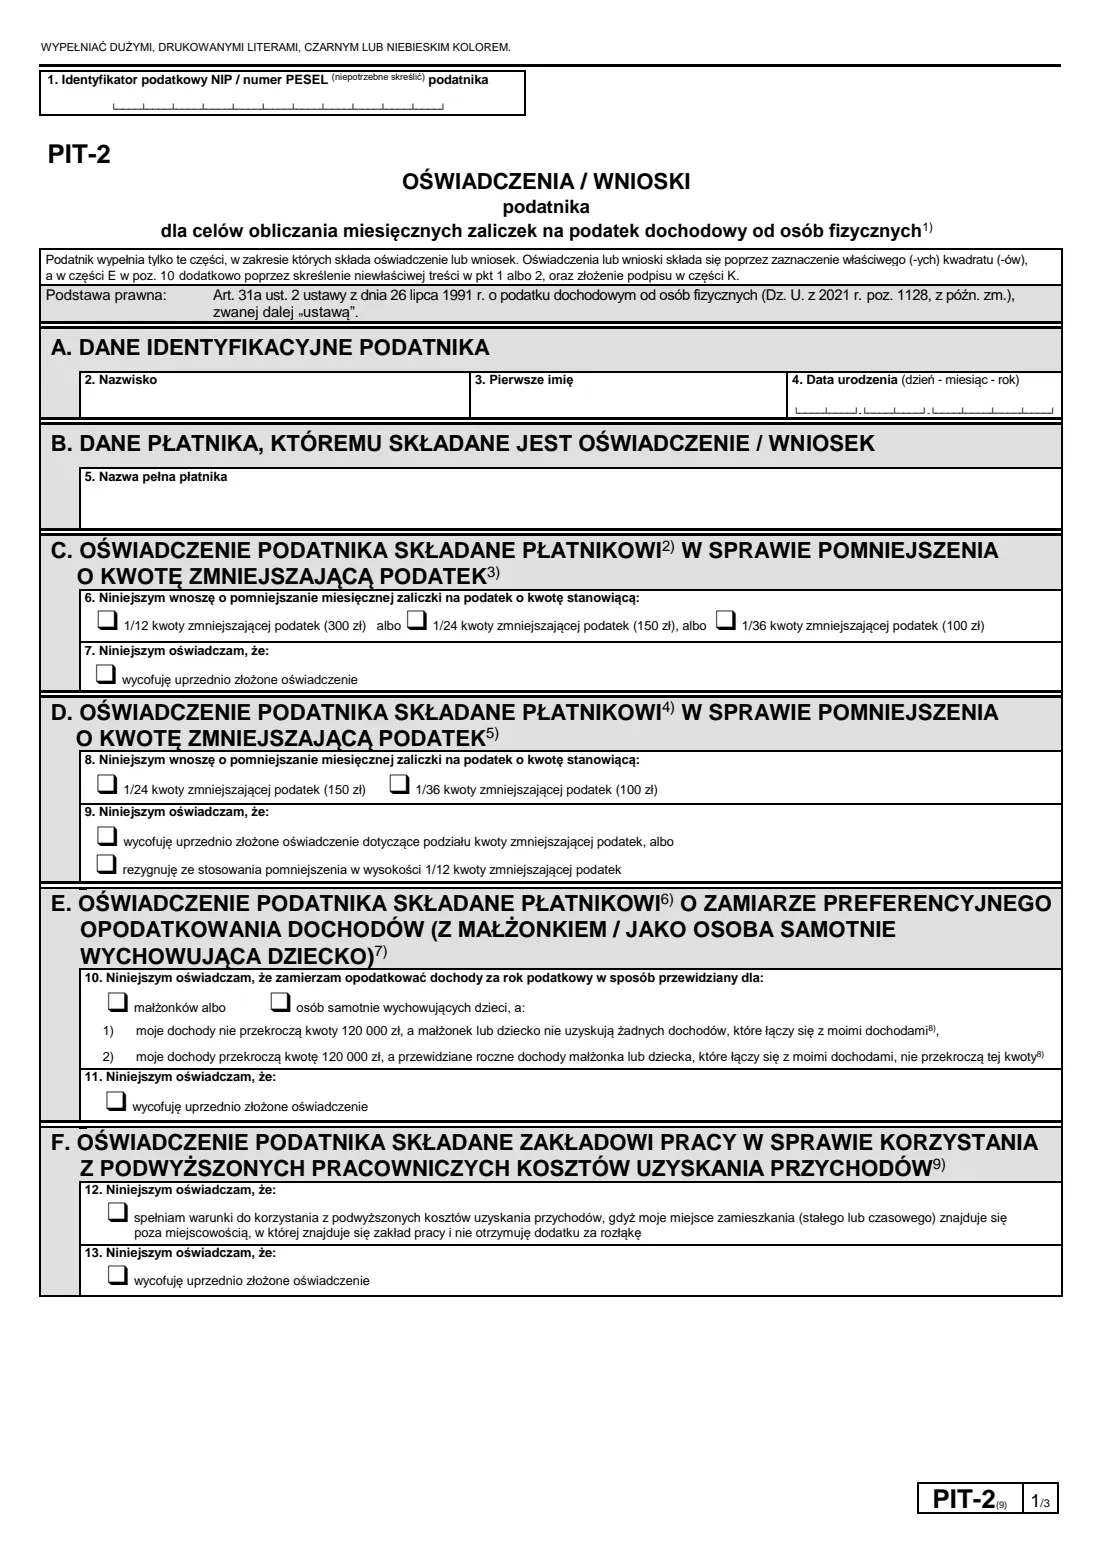
La partie la plus connue est la partie C, dans laquelle vous demandez à un payeur de réduire chaque acompte mensuel d’une fraction du montant annuel réduisant l’impôt (kwota zmniejszająca podatek) : 1/12 (300 zł), 1/24 (150 zł) ou 1/36 (100 zł), comme indiqué sur le PIT-2(9). Les autres parties concernent l’imposition commune avec votre conjoint ou en tant que parent isolé, les frais plus élevés pour les personnes qui se rendent au travail depuis une autre commune, l’allègement pour retour en Pologne, l’allègement pour les familles 4+ et celui pour les seniors actifs, la renonciation à l’allègement pour les jeunes ou aux frais standards des salariés, la renonciation aux frais d’auteur de 50 %, ainsi que la demande de ne retenir aucun acompte lorsque vous prévoyez de faibles revenus.
FileIt vous guide dans chaque partie en anglais simple, préremplit votre nom et votre date de naissance à partir des personnes enregistrées dans votre coffre-fort FileIt, ainsi que le nom de votre employeur à partir de sa fiche, vérifie le chiffre de contrôle de votre PESEL ou de votre NIP et confirme que votre PESEL correspond à votre date de naissance, puis imprime toutes les informations en majuscules sur le PDF officiel PIT-2(9) du ministère. Il raye même les mots que le formulaire vous demande de rayer. Le PDF terminé est enregistré dans votre coffre-fort ; vous le signez (ou l’envoyez pour signature électronique si votre employeur l’accepte) et le remettez vous-même.
- Qui le remplit
- Le contribuable : un salarié ou une personne rémunérée dans le cadre d’un contrat de mandat ou d’un contrat similaire
- À remettre à
- Le payeur — votre employeur ou un autre payeur (płatnik), et non le bureau des impôts
- Quand
- À votre prise de poste, ou chaque fois que vous souhaitez modifier ou retirer une déclaration antérieure
- Signatures
- Le contribuable signe et date la partie K
- Édition
- PIT-2(9)
- Pages
- 3 (deux pages de formulaire et une page d’explications)
Qui doit remplir PIT-2 employee tax statements ?
- Les salariés en Pologne qui souhaitent que leur employeur applique à leur rémunération le montant mensuel réduisant l’impôt.
- Les personnes ayant plusieurs emplois ou contrats qui doivent répartir le montant réduisant l’impôt entre les payeurs (1/24 ou 1/36 chacun) afin de ne pas bénéficier d’une réduction trop importante au cours d’un mois.
- Les contribuables qui prévoient de déposer une déclaration commune avec leur conjoint ou en tant que parent isolé et souhaitent que le payeur en tienne compte.
- Les salariés qui se rendent au travail depuis une autre commune et remplissent les conditions pour bénéficier des frais professionnels standards majorés.
- Les personnes qui demandent l’allègement pour retour en Pologne (ulga na powrót), l’allègement pour les familles de quatre enfants ou plus, ou l’allègement pour les seniors actifs par l’intermédiaire de leur payeur.
- Les jeunes travailleurs qui préfèrent ne pas utiliser l’allègement pour les jeunes pendant l’année, ou toute personne qui souhaite supprimer les frais des salariés ou les frais d’auteur de 50 % de ses acomptes.
- Toute personne qui prévoit que ses revenus imposés selon le barème resteront inférieurs au montant de 30 000 zł indiqué sur le formulaire et souhaite qu’aucun acompte ne soit retenu pendant l’année.
Quand utiliser PIT-2 employee tax statements
- Lorsque vous commencez un nouvel emploi ou un nouveau contrat de mandat et souhaitez que le payeur réduise vos acomptes.
- Lorsque votre situation change — deuxième emploi, mariage, naissance d’un enfant, déménagement plus loin du lieu de travail — car le formulaire indique que vous devez modifier ou retirer une déclaration lorsque les circonstances ayant une incidence sur vos acomptes changent.
- Au début d’une année fiscale pour laquelle vous souhaitez demander une exonération, comme l’allègement pour retour en Pologne pendant une période maximale de quatre ans.
- Lorsque vous souhaitez retirer une déclaration ou une demande faite précédemment : chaque partie dispose de sa propre case « retrait ».
- À tout moment de l’année — le payeur l’applique au plus tard à partir du mois suivant celui où il la reçoit.
Ce qu’il vous faut avant de commencer
- Votre numéro PESEL, ou votre NIP si vous en utilisez un parce que vous exercez une activité professionnelle ou êtes enregistré à la TVA.
- Votre nom de famille, votre premier prénom et votre date de naissance.
- Le nom complet du payeur, tel qu’il figure sur votre contrat ou votre fiche de paie.
- Savoir combien de payeurs vous souhaitez autoriser à appliquer le montant réduisant l’impôt, afin de choisir 1/12, 1/24 ou 1/36.
- Pour la partie E : savoir si vous déposerez une déclaration commune avec votre conjoint ou en tant que parent isolé, et si vos revenus resteront approximativement inférieurs à 120 000 zł.
- Pour la partie G : savoir à quelle exonération vous avez droit et, pour l’allègement pour retour en Pologne, quelles années vous souhaitez le faire appliquer.
- Pour la partie J : l’année fiscale et une estimation réaliste de vos revenus prévus.
Contenu de PIT-2 employee tax statements
L’édition 2026 comporte 3 pages. FileIt le demande en 11 parties, et il est signé par Taxpayer :
- A. Taxpayer's identification (Dane identyfikacyjne podatnika)Taxpayer
- B. The payer you give it to (Dane płatnika)Taxpayer
- C. Monthly tax-reducing amount (Pomniejszenie o kwotę zmniejszającą podatek)Taxpayer
- D. Splitting the tax-reducing amount — cooperatives and other payers (część D)Taxpayer
- E. Joint taxation with a spouse or as a single parent (część E)Taxpayer
- F. Higher employee costs for commuters (część F)Taxpayer
- G. Tax exemptions: return relief, 4+ families, working seniors (część G)Taxpayer
- H. Don't apply the youth relief or employee costs (część H)Taxpayer
- I. Stop applying 50% authors' costs (część I)Taxpayer
- J. No tax advances this year (część J)Taxpayer
- K. Signature (Podpis)Taxpayer
Comment remplir PIT-2 employee tax statements, étape par étape
1 1. Identifiant fiscal (NIP / PESEL)
En haut du formulaire, vous inscrivez votre identifiant fiscal dans les 11 cases. La plupart des particuliers utilisent leur PESEL ; vous utilisez le NIP uniquement si vous en avez un pour votre activité professionnelle ou la TVA. Le formulaire indique « niepotrzebne skreślić » — rayez celui du NIP ou du PESEL que vous n’avez pas utilisé. FileIt détermine lequel vous avez saisi grâce à sa longueur et raye l’autre mention pour vous.
FileIt vérifie également le chiffre de contrôle du numéro et, pour un PESEL, que la date de naissance qui y est codée correspond à la date que vous saisissez dans la partie A.
2 A. Identification du contribuable (Dane identyfikacyjne podatnika)
Votre nom de famille, votre premier prénom uniquement et votre date de naissance dans les cases jour-mois-année. Le formulaire demande des lettres majuscules en noir ou en bleu ; FileIt imprime vos réponses en majuscules, en conservant les lettres polonaises telles que Ł, Ż et Ó.
3 B. Coordonnées du payeur (Dane płatnika)
Le nom complet de l’employeur ou de l’autre payeur auquel vous remettez le formulaire. Si vous avez plusieurs payeurs, vous remettez à chacun son propre PIT-2, rempli uniquement avec les parties qui concernent ce payeur.
4 C. Montant réduisant l’impôt (pomniejszenie o kwotę zmniejszającą podatek)
La rubrique 6 demande au payeur de réduire chaque acompte mensuel de 1/12, 1/24 ou 1/36 du montant annuel réduisant l’impôt — soit 300 zł, 150 zł ou 100 zł dans cette édition. La rubrique 7 retire une déclaration antérieure. La partie C est remise à votre employeur ou à un payeur relevant de l’art. 41(1) de la Loi, par exemple un client dans le cadre d’un contrat de mandat.
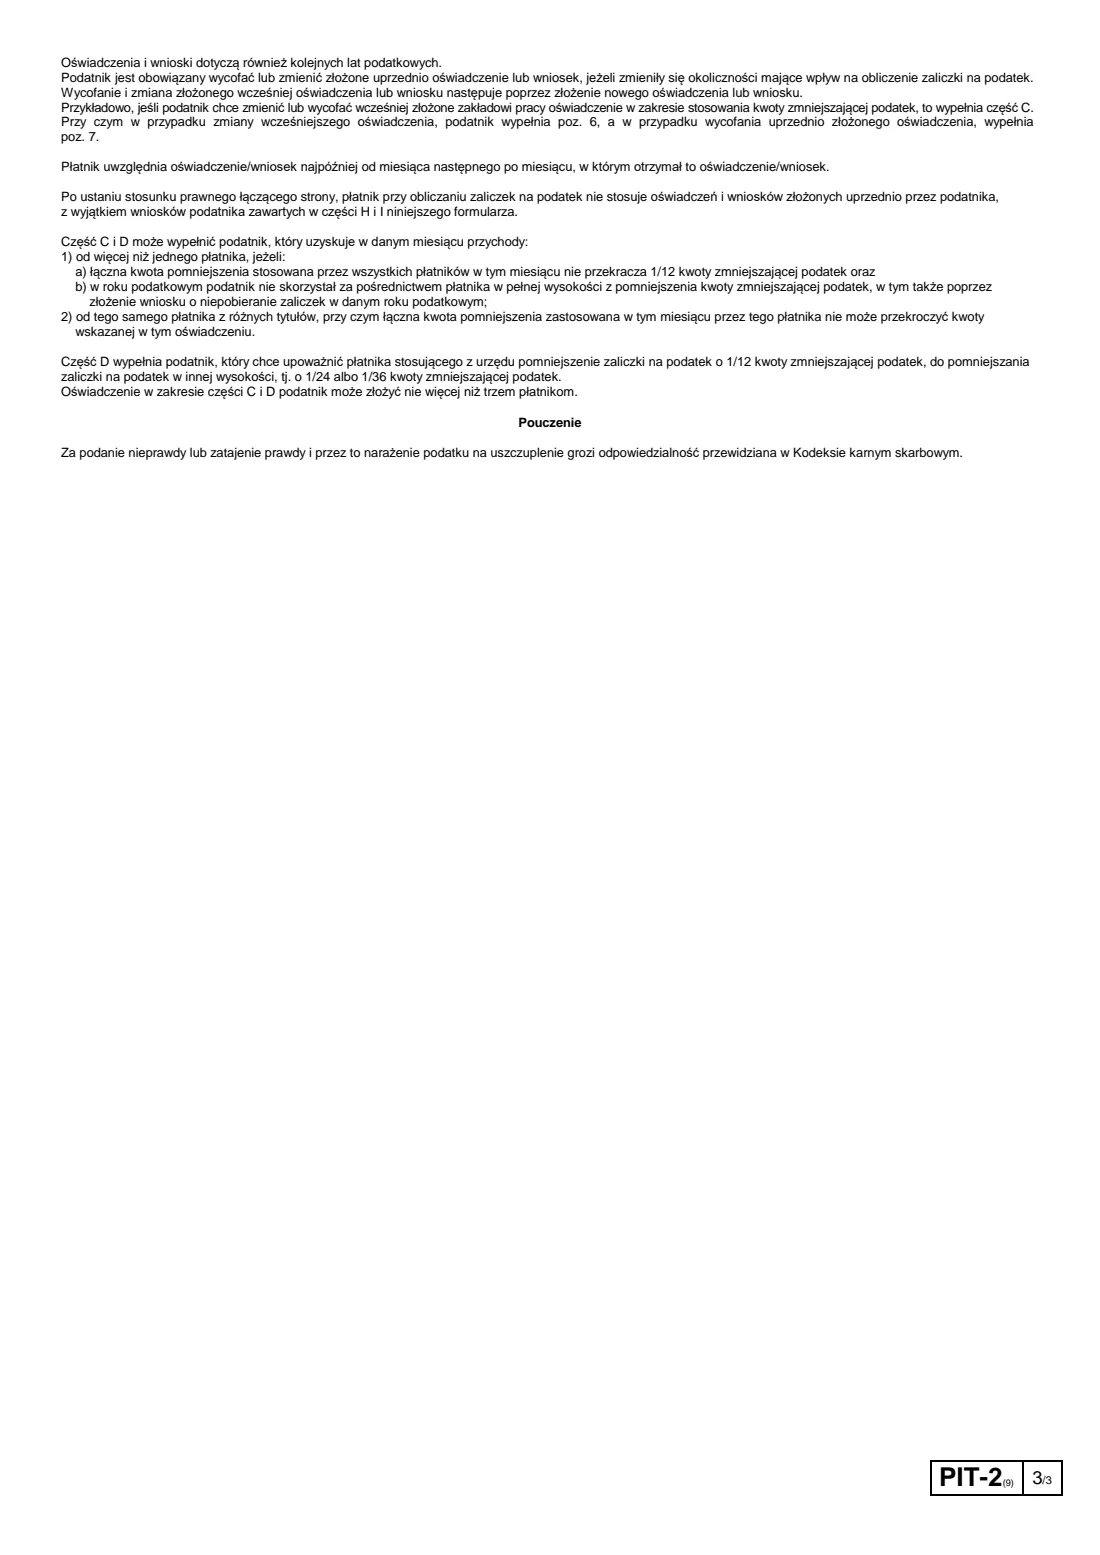
Les explications de la page 3 sont importantes ici : si vous percevez des revenus de plusieurs payeurs, le total des réductions qu’ils appliquent ensemble au cours d’un mois ne doit pas dépasser 1/12, et vous ne pouvez remettre cette déclaration qu’à trois payeurs au maximum.
5 D. Montant réduisant l’impôt — coopératives et autres payeurs
La partie D est plus spécifique. Elle est destinée aux coopératives de production agricole et autres coopératives agricoles, à une autorité chargée de l’exécution qui verse les salaires à la place de l’employeur, ou à un organisme ayant repris les obligations d’un employeur sans être son successeur légal. Un tel payeur applique automatiquement 1/12 ; vous pouvez ici demander 1/24 ou 1/36 à la place, retirer une répartition antérieure ou mettre fin à la réduction.
6 E. Imposition commune ou parent isolé (preferencyjne opodatkowanie)
La rubrique 10 informe votre employeur que vous avez l’intention d’être imposé conjointement avec votre conjoint ou en tant que parent isolé. Vous conservez ensuite l’une des deux déclarations relatives aux revenus et rayez l’autre : 1) vos revenus ne dépasseront pas 120 000 zł et les revenus de votre conjoint ou de votre enfant, cumulés avec les vôtres, seront nuls, ou 2) vos revenus dépasseront 120 000 zł, mais les revenus prévus de votre conjoint ou de votre enfant, cumulés avec les vôtres, ne dépasseront pas ce montant. FileIt raye la déclaration qui ne s’applique pas. La rubrique 11 retire une déclaration antérieure.
7 F. Frais professionnels majorés (podwyższone koszty uzyskania przychodów)
La rubrique 12 indique que vous avez droit à des frais professionnels majorés parce que votre domicile permanent ou temporaire se trouve en dehors de la commune où est situé votre lieu de travail et que vous ne percevez pas d’indemnité de séparation. La rubrique 13 les retire. Cette partie est remise à votre employeur.
8 G. Exonérations au titre de l’art. 21(1)(152)-(154)
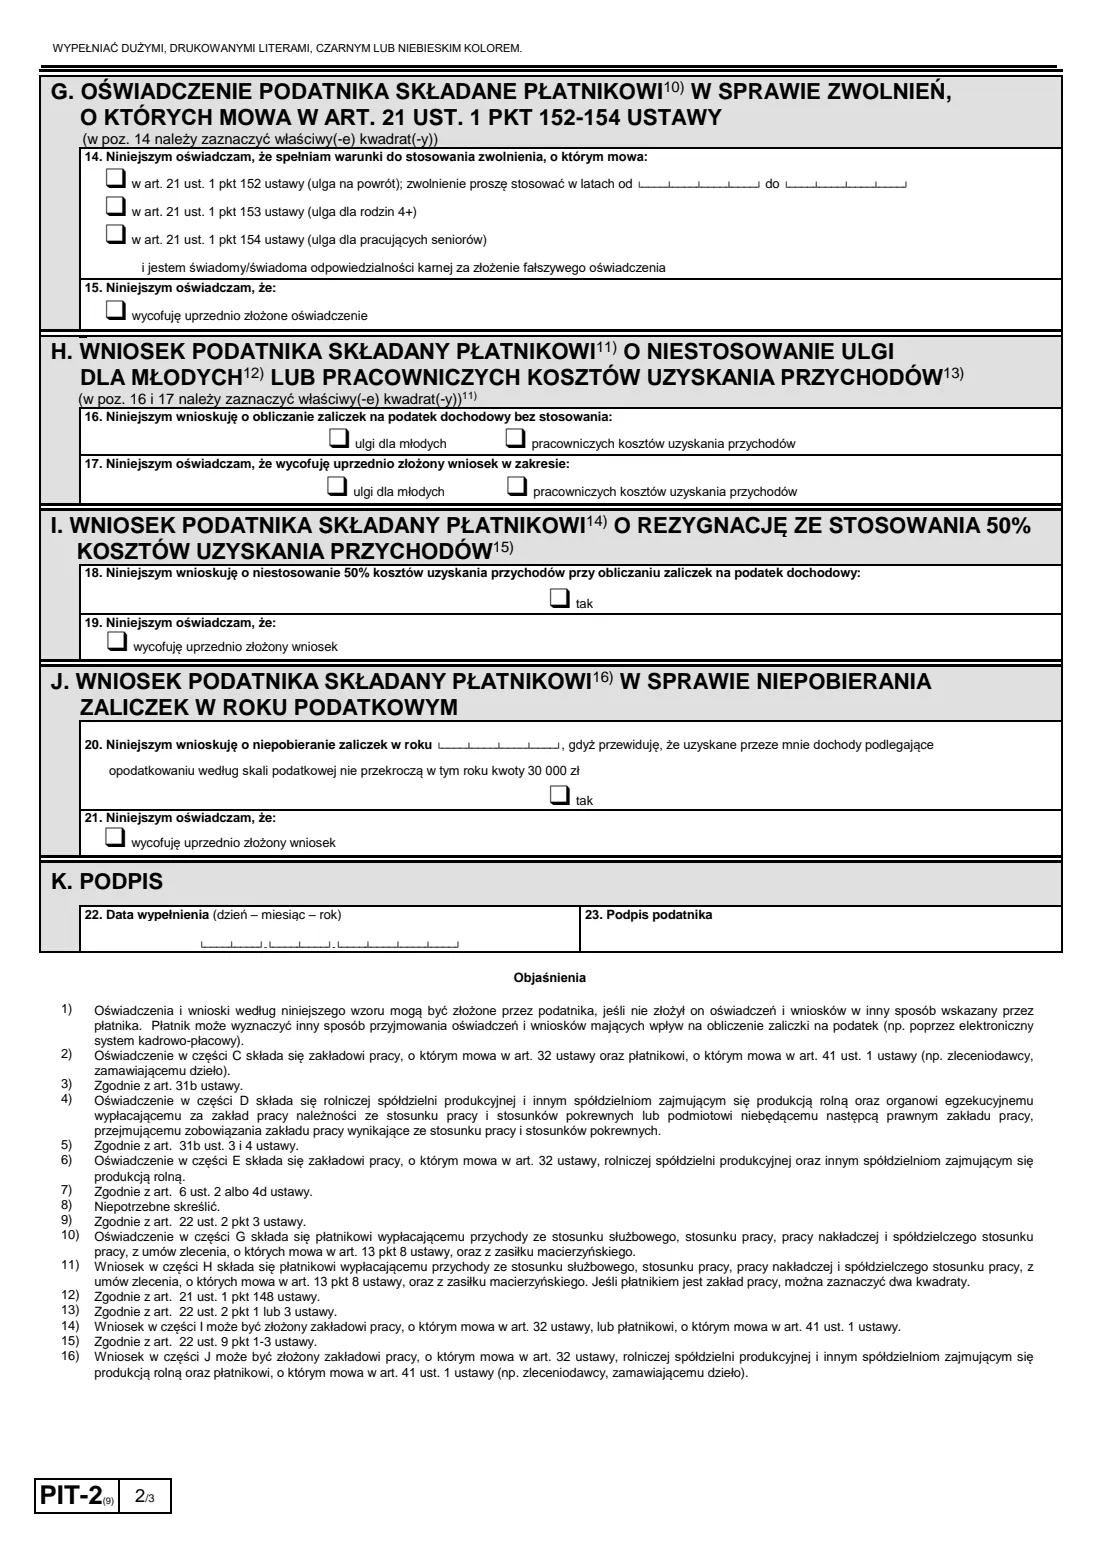
Cochez chaque exonération à laquelle vous avez droit : l’allègement pour retour en Pologne pour les personnes qui y transfèrent à nouveau leur résidence (avec les années pendant lesquelles vous souhaitez l’appliquer — au maximum quatre années consécutives), l’allègement pour les familles de quatre enfants ou plus et l’allègement pour les seniors actifs. Vous faites cette déclaration en connaissance de votre responsabilité pénale en cas de fausse déclaration. La rubrique 15 retire plutôt une déclaration antérieure.
9 H. Absence d’allègement pour les jeunes ou de frais des salariés
La rubrique 16 demande au payeur de calculer vos acomptes sans appliquer l’allègement pour les jeunes et/ou sans frais des salariés — si le payeur est votre employeur, vous pouvez cocher les deux cases. La rubrique 17 retire une demande antérieure.
10 I. Renonciation aux frais de 50 %
La rubrique 18 demande au payeur de ne pas appliquer les frais déductibles de 50 % (couramment utilisés pour les revenus de droits d’auteur) lors du calcul des acomptes ; la rubrique 19 retire cette demande. Contrairement à la plupart des déclarations PIT-2, les demandes des parties H et I restent applicables après la fin de votre contrat avec le payeur.
11 J. Aucun acompte fiscal pour l’année
La rubrique 20 demande au payeur de ne pas prélever d’acomptes au cours d’une année fiscale donnée, car vous prévoyez que vos revenus imposés selon le barème ne dépasseront pas 30 000 zł cette année-là (montant indiqué sur cette édition). La rubrique 21 retire la demande. Si vos revenus s’avèrent plus élevés, vous devrez payer l’impôt dans votre déclaration annuelle.
12 K. Signature (Podpis)
Saisissez la date à laquelle vous avez rempli le formulaire (rubrique 22) et signez-le (rubrique 23). FileIt préremplit la date du jour.
Erreurs fréquentes à éviter
- Laisser apparaître à la fois le NIP et le PESEL — le formulaire vous demande de rayer celui que vous n’avez pas utilisé (FileIt le fait).
- Demander à plusieurs payeurs d’appliquer la réduction complète de 1/12, de sorte que la réduction mensuelle cumulée dépasse 1/12 du montant réduisant l’impôt.
- Remettre la déclaration de la partie C à plus de trois payeurs.
- Cocher un choix et la case « retrait » correspondante dans la même partie.
- Dans la partie E, oublier de rayer la déclaration de revenus qui ne vous concerne pas.
- Demander l’allègement pour retour en Pologne pendant plus de quatre ans ou en indiquant les années dans le mauvais ordre.
- Oublier que les déclarations se poursuivent les années suivantes — si votre situation change, vous devez déposer un nouveau PIT-2 pour les modifier ou les retirer.
- Remettre le formulaire au bureau des impôts au lieu de le remettre à votre payeur.
Après l’avoir rempli
Signez et datez la partie K. La plupart des payeurs acceptent le PIT-2 imprimé et signé sur papier ; la note 1 du formulaire permet également à un payeur de mettre en place une autre méthode de collecte de ces déclarations, par exemple via son système RH ou de paie : demandez donc à votre employeur quelle méthode il préfère. S’il accepte un PDF signé électroniquement, vous pouvez l’envoyer pour signature électronique depuis FileIt. FileIt n’envoie jamais le formulaire à votre payeur ni au bureau des impôts — vous le remettez vous-même.
Le payeur applique votre déclaration ou votre demande au plus tard à partir du mois suivant celui où il la reçoit. Lorsque la relation de travail prend fin, le payeur cesse d’appliquer vos déclarations, à l’exception des demandes des parties H et I.
Votre PIT-2 rempli est enregistré dans votre coffre-fort FileIt, afin que vous gardiez une trace de ce que vous avez indiqué à chaque payeur. Les déclarations s’appliquent également aux années fiscales suivantes ; vérifiez-les donc lorsque vous changez d’emploi, ajoutez un deuxième contrat, vous mariez ou déménagez.
Remplissez PIT-2 employee tax statements en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 25 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Ministerstwo Finansów — Ministry of Finance of Poland (MF) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort. Signez-le ou envoyez-le pour signature électronique.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez PIT-2 employee tax statements maintenant — c’est gratuitPIT-2 employee tax statements : questions fréquentes
À quoi sert le formulaire PIT-2 ?
Le PIT-2 permet à un contribuable polonais d’indiquer à un employeur ou à un autre payeur comment calculer les acomptes mensuels d’impôt sur le revenu. Il sert surtout à demander au payeur de réduire chaque acompte d’une partie du montant réduisant l’impôt, mais concerne également l’imposition commune ou en tant que parent isolé, les frais de trajet domicile-travail, plusieurs exonérations et la renonciation à certains allègements.
Où dois-je envoyer le PIT-2 — au bureau des impôts ?
Non. Vous remettez le PIT-2 à votre payeur — votre employeur ou, par exemple, le client dans le cadre d’un contrat de mandat. Il n’est pas envoyé au bureau des impôts. Votre payeur peut également le recueillir via son propre système RH ou de paie.
Puis-je remplir le PIT-2 en ligne ?
Oui. FileIt vous guide dans chaque partie, vérifie votre PESEL ou votre NIP et imprime vos réponses sur le PDF officiel PIT-2(9) du ministère des Finances, qui est enregistré dans votre coffre-fort. Vous le signez ensuite et le remettez vous-même à votre payeur ; FileIt ne l’envoie pas.
Dois-je choisir 1/12, 1/24 ou 1/36 ?
Les montants imprimés dans cette édition sont de 300 zł (1/12), 150 zł (1/24) et 100 zł (1/36) par mois. Si vous avez un seul payeur, 1/12 est le choix habituel. Avec deux ou trois payeurs, vous répartissez le montant afin que la réduction totale appliquée par tous les payeurs au cours d’un mois ne dépasse pas 1/12 — par exemple 1/24 avec chacun de deux payeurs.
Dois-je déposer un nouveau PIT-2 chaque année ?
Pas nécessairement. Le formulaire indique que les déclarations et les demandes s’appliquent également aux années fiscales suivantes. Vous devez les modifier ou les retirer en déposant un nouveau PIT-2 lorsque votre situation change.
Comment retirer une déclaration PIT-2 ?
Déposez un nouveau PIT-2 et cochez la case « wycofuję uprzednio złożone oświadczenie » (ou « wniosek ») dans la partie concernée. Par exemple, pour retirer la déclaration relative au montant réduisant l’impôt, cochez la rubrique 7 de la partie C.
Dois-je utiliser le NIP ou le PESEL sur le PIT-2 ?
La plupart des particuliers utilisent leur PESEL à 11 chiffres. Vous utiliseriez un NIP à 10 chiffres uniquement si vous en avez un, par exemple parce que vous exercez une activité professionnelle ou êtes enregistré à la TVA. Rayez celui que vous n’avez pas utilisé.
Quand mon employeur commencera-t-il à l’appliquer ?
Selon le formulaire, le payeur applique votre déclaration ou votre demande au plus tard à partir du mois suivant celui au cours duquel il l’a reçue.
Sources officielles
- Formulaire vierge (PDF), publié par Ministerstwo Finansów — Ministry of Finance of Poland (MF) : https://www.gov.pl/attachment/7d32c2f6-e428-4824-80fc-bd2f6c07bb0f
- Instructions et conseils officiels : https://podatki-arch.mf.gov.pl/formularze-do-druku-pit/
- Édition affichée sur cette page : PIT-2(9) (vérifiée le 2026-09-26).
FileIt n'est ni affilié à Ministerstwo Finansów — Ministry of Finance of Poland (MF) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-26.