ما هو PIT-2 employee tax statements؟
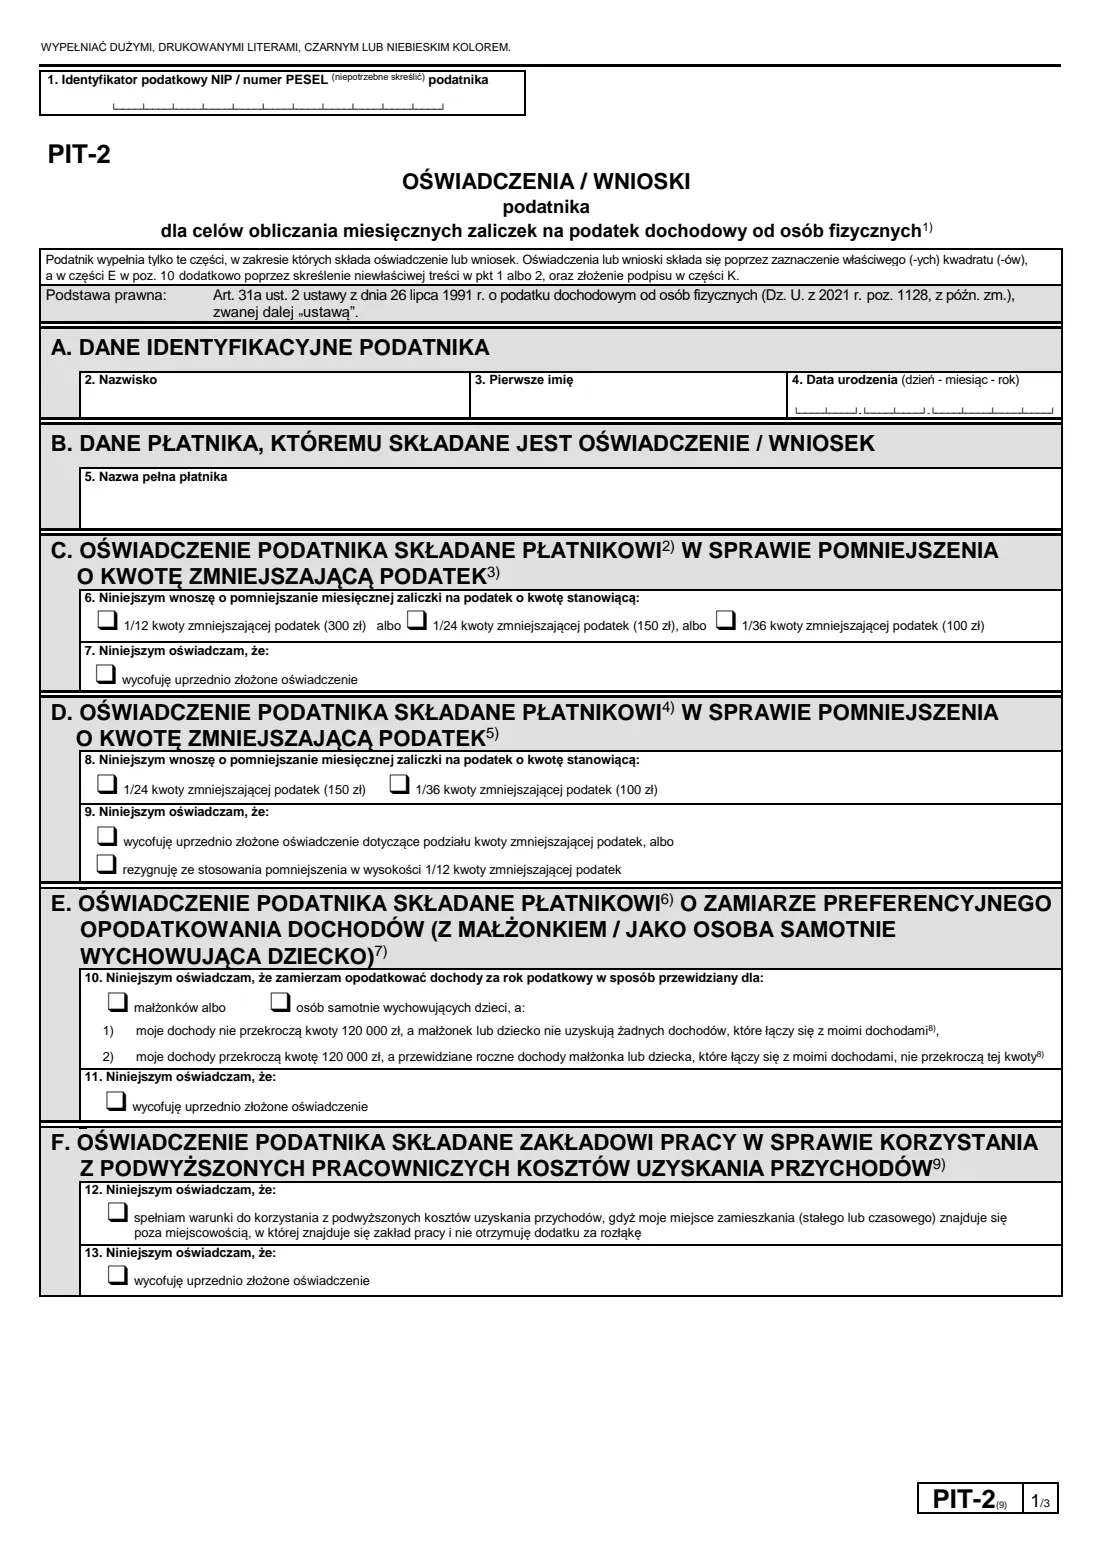
نموذج PIT-2 (Oświadczenia / wnioski podatnika dla celów obliczania miesięcznych zaliczek na podatek dochodowy od osób fizycznych) هو النموذج الذي تقدّمه إلى من يدفع لك — صاحب العمل أو العميل بموجب عقد تكليف (umowa zlecenia) — لكي يقتطع الدفعات الشهرية الصحيحة المقدَّمة لضريبة الدخل. إنه ليس إقرارًا ضريبيًا ولا يُرسل إلى مكتب الضرائب. ويجمع في مكان واحد مجموعة من الإقرارات والطلبات المنفصلة، ولا تحتاج إلى ملء سوى الأجزاء التي تنطبق عليك.
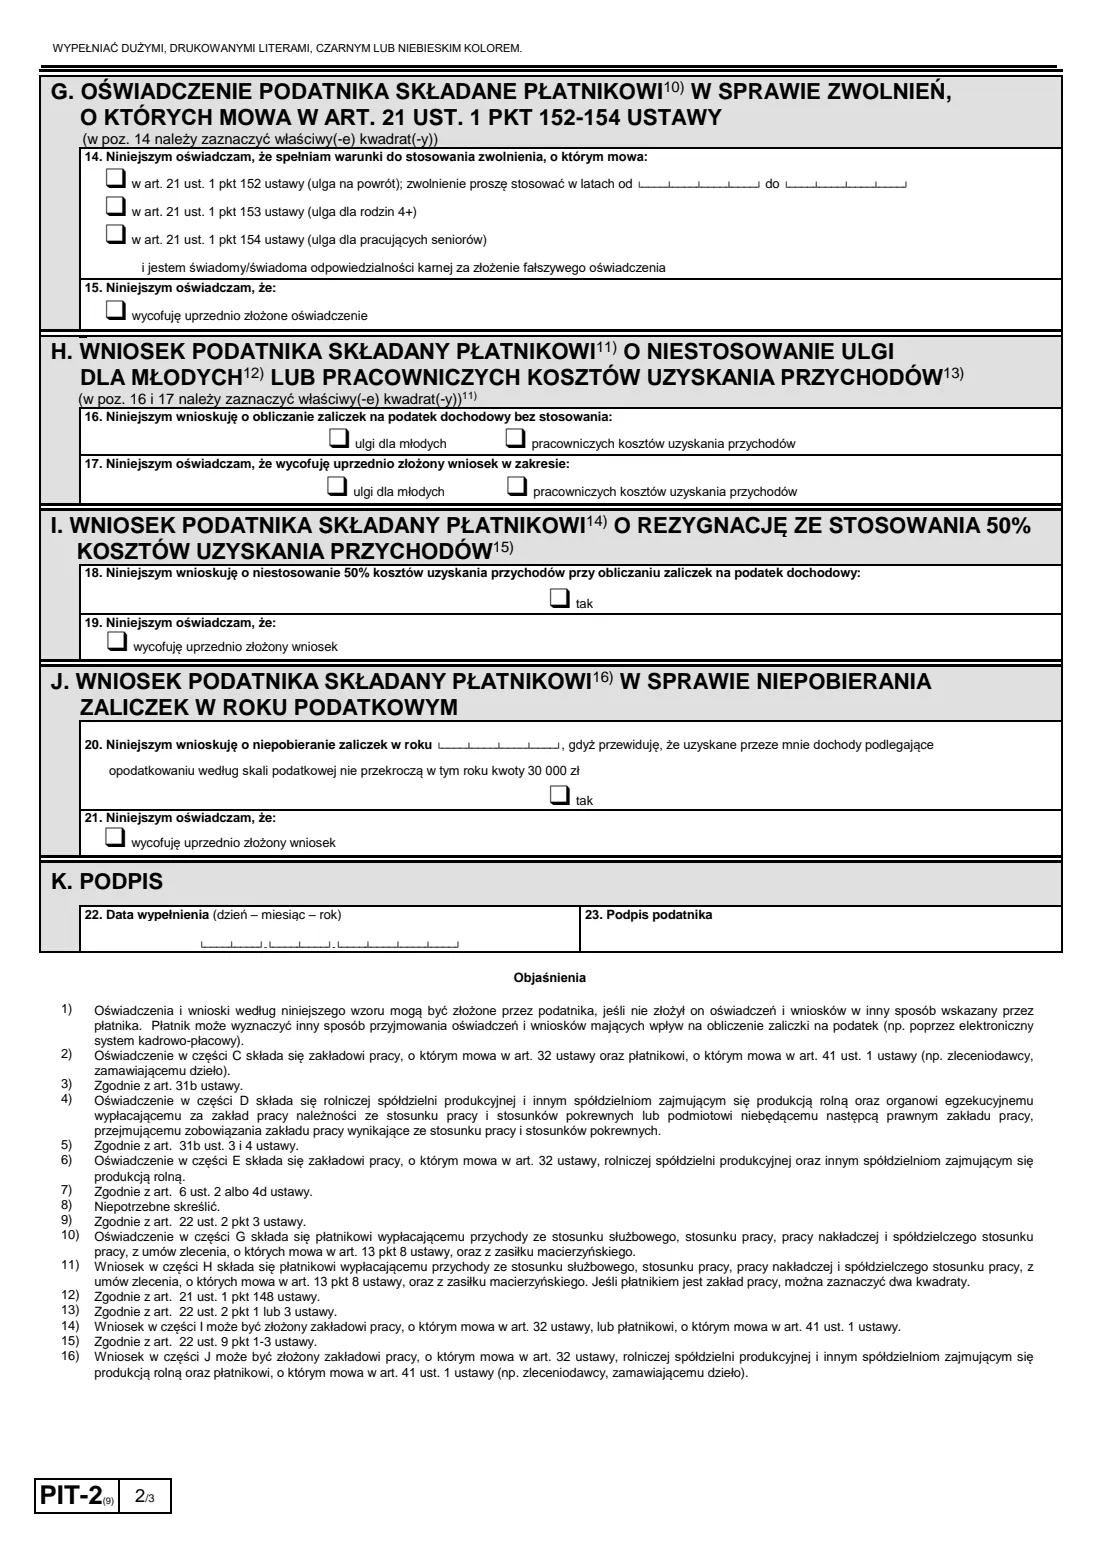
أشهر أجزائه هو الجزء C، حيث تطلب من الجهة الدافعة تخفيض كل دفعة شهرية مقدَّمة بمقدار جزء من مبلغ تخفيض الضريبة السنوي (kwota zmniejszająca podatek): 1/12 (300 zł) أو 1/24 (150 zł) أو 1/36 (100 zł)، كما هو مطبوع في PIT-2(9). وتغطي الأجزاء الأخرى الفرض المشترك للضريبة مع الزوج أو الزوجة أو بصفتك والدًا أو والدةً منفردًا، والتكاليف الأعلى للمتنقّلين، وإعفاء العودة، وإعفاء الأسرة التي تضم 4 أبناء أو أكثر، وإعفاء كبار السن العاملين، والعدول عن إعفاء الشباب أو تكاليف الموظف القياسية، وإلغاء تكاليف المؤلفين البالغة 50%، وطلب عدم اقتطاع أي دفعات مقدَّمة عندما تتوقع دخلًا منخفضًا.
يرشدك FileIt خلال كل جزء بلغة إنجليزية واضحة، ويملأ مسبقًا اسمك وتاريخ ميلادك من قسم الأشخاص في خزنتك على FileIt، واسم صاحب عملك من سجله، ويتحقق من رقم التحقق في PESEL أو NIP ومن تطابق PESEL مع تاريخ ميلادك، ويطبع كل شيء بأحرف كبيرة في ملف PDF الرسمي PIT-2(9) الصادر عن الوزارة. كما يشطب الكلمات التي يطلب منك النموذج شطبها. يُحفظ ملف PDF المكتمل في خزنتك؛ وتوقّعه أنت (أو ترسله للتوقيع الإلكتروني إذا كان صاحب العمل يقبل ذلك) ثم تقدّمه بنفسك.
- من يملؤه
- دافع الضريبة: موظف أو شخص يتلقى أجرًا بموجب عقد تكليف أو عقد مماثل
- يُقدَّم إلى
- الجهة الدافعة — صاحب عملك أو جهة دافعة أخرى (płatnik)، وليس مكتب الضرائب
- متى
- عند بدء العمل، أو كلما أردت تغيير إقرار سابق أو سحبه
- التوقيعات
- يوقّع دافع الضريبة الجزء K ويؤرخه
- الإصدار
- PIT-2(9)
- الصفحات
- 3 (صفحتان للنموذج وصفحة واحدة للشروحات)
من يحتاج إلى تعبئة PIT-2 employee tax statements؟
- الموظفون في بولندا الذين يريدون من صاحب عملهم تطبيق مبلغ تخفيض الضريبة الشهري على أجورهم.
- الأشخاص الذين لديهم أكثر من وظيفة أو عقد ويحتاجون إلى تقسيم مبلغ تخفيض الضريبة بين الجهات الدافعة (1/24 أو 1/36 لكل جهة) حتى لا يحصلوا على تخفيض كبير جدًا في شهر واحد.
- دافعو الضرائب الذين يخططون لتقديم إقرار مشترك مع الزوج أو الزوجة، أو بصفتهم والدًا أو والدةً منفردًا، ويريدون من الجهة الدافعة أخذ ذلك في الحسبان.
- الموظفون الذين يتنقّلون من بلدة أخرى ويستحقون تكاليف الموظف القياسية الأعلى.
- الأشخاص الذين يطالبون بإعفاء العودة (ulga na powrót)، أو إعفاء الأسر التي تضم أربعة أبناء أو أكثر، أو إعفاء كبار السن العاملين من خلال الجهة الدافعة.
- العاملون الشباب الذين يفضّلون عدم استخدام إعفاء الشباب خلال السنة، أو أي شخص يريد إلغاء تكاليف الموظف أو تكاليف المؤلفين البالغة 50% من دفعاته المقدَّمة.
- أي شخص يتوقع أن يبقى دخله الخاضع للمقياس الضريبي ضمن مبلغ 30 000 zł المطبوع في النموذج ويريد عدم اقتطاع أي دفعات مقدَّمة خلال السنة.
متى يُستخدم PIT-2 employee tax statements
- عند بدء وظيفة جديدة أو عقد تكليف جديد، وتريد من الجهة الدافعة تخفيض دفعاتك المقدَّمة.
- عندما تتغير ظروفك — مثل الحصول على وظيفة ثانية، أو الزواج، أو إنجاب طفل، أو الانتقال إلى مكان أبعد عن العمل — لأن النموذج ينص على ضرورة تغيير الإقرار أو سحبه عند تغير الظروف المؤثرة في دفعاتك المقدَّمة.
- في بداية سنة ضريبية تريد المطالبة خلالها بإعفاء، مثل إعفاء العودة لمدة تصل إلى أربع سنوات.
- عندما تريد سحب إقرار أو طلب قدّمته سابقًا: لكل جزء خانة «السحب» الخاصة به.
- في أي وقت خلال السنة — إذ تطبّقه الجهة الدافعة من الشهر التالي للشهر الذي تستلمه فيه، على أبعد تقدير.
ما تحتاج إليه قبل البدء
- رقم PESEL الخاص بك، أو NIP إذا كنت تستخدمه لأنك تدير نشاطًا تجاريًا أو مسجّل لضريبة القيمة المضافة.
- اسم عائلتك، واسمك الأول، وتاريخ ميلادك.
- الاسم الكامل للجهة الدافعة، كما يظهر في عقدك أو قسيمة راتبك.
- معرفة عدد الجهات الدافعة التي تريد منها تطبيق مبلغ تخفيض الضريبة، حتى تختار 1/12 أو 1/24 أو 1/36.
- بالنسبة إلى الجزء E: معرفة ما إذا كنت ستقدّم إقرارًا مشتركًا مع زوجك أو زوجتك أو بصفتك والدًا أو والدةً منفردًا، وما إذا كان دخلك سيبقى تقريبًا ضمن 120 000 zł.
- بالنسبة إلى الجزء G: معرفة الإعفاء الذي تستحقه، وبالنسبة إلى إعفاء العودة، السنوات التي تريد تطبيقه خلالها.
- بالنسبة إلى الجزء J: السنة الضريبية وتقدير واقعي لدخلك المتوقع.
محتويات PIT-2 employee tax statements
يتكون إصدار 2026 من 3 صفحات. يطلب FileIt تعبئته في 11 أجزاء، ويوقّعه Taxpayer:
- A. Taxpayer's identification (Dane identyfikacyjne podatnika)Taxpayer
- B. The payer you give it to (Dane płatnika)Taxpayer
- C. Monthly tax-reducing amount (Pomniejszenie o kwotę zmniejszającą podatek)Taxpayer
- D. Splitting the tax-reducing amount — cooperatives and other payers (część D)Taxpayer
- E. Joint taxation with a spouse or as a single parent (część E)Taxpayer
- F. Higher employee costs for commuters (część F)Taxpayer
- G. Tax exemptions: return relief, 4+ families, working seniors (część G)Taxpayer
- H. Don't apply the youth relief or employee costs (część H)Taxpayer
- I. Stop applying 50% authors' costs (część I)Taxpayer
- J. No tax advances this year (część J)Taxpayer
- K. Signature (Podpis)Taxpayer
طريقة تعبئة PIT-2 employee tax statements خطوة بخطوة
1 1. المعرّف الضريبي (NIP / PESEL)
في الأعلى، تكتب معرّفك الضريبي في الخانات الإحدى عشرة. يستخدم معظم الأفراد PESEL؛ ولا تستخدم NIP إلا إذا كان لديك واحد لأغراض النشاط التجاري أو ضريبة القيمة المضافة. ويطلب النموذج عبارة «niepotrzebne skreślić» — أي اشطب NIP أو PESEL الذي لم تستخدمه. يحدد FileIt أيهما أدخلت استنادًا إلى طوله، ويشطب الكلمة الأخرى نيابةً عنك.
يتحقق FileIt أيضًا من رقم التحقق، وبالنسبة إلى PESEL، من أن تاريخ الميلاد المرمّز فيه يطابق التاريخ الذي تدخله في الجزء A.
2 A. بيانات تعريف دافع الضريبة (Dane identyfikacyjne podatnika)
اكتب اسم عائلتك، واسمك الأول فقط، وتاريخ ميلادك في خانات اليوم والشهر والسنة. ويطلب النموذج استخدام أحرف كبيرة باللون الأسود أو الأزرق؛ ويطبع FileIt إجاباتك بأحرف كبيرة، مع الاحتفاظ بالحروف البولندية مثل Ł وŻ وÓ.
3 B. بيانات الجهة الدافعة (Dane płatnika)
الاسم الكامل لصاحب العمل أو الجهة الدافعة الأخرى التي تقدّم إليها النموذج. إذا كانت لديك جهات دافعة متعددة، فامنح كل واحدة منها نموذج PIT-2 خاصًا بها، مع ملء الأجزاء التي تنطبق على تلك الجهة فقط.
4 C. مبلغ تخفيض الضريبة (pomniejszenie o kwotę zmniejszającą podatek)
يطلب البند 6 من الجهة الدافعة تخفيض كل دفعة شهرية مقدَّمة بمقدار 1/12 أو 1/24 أو 1/36 من مبلغ تخفيض الضريبة السنوي — أي 300 zł أو 150 zł أو 100 zł في هذا الإصدار. ويسحب البند 7 إقرارًا سابقًا. ويُقدَّم الجزء C إلى صاحب عملك أو إلى جهة دافعة بموجب art. 41(1) من القانون، مثل عميل بموجب عقد تكليف.
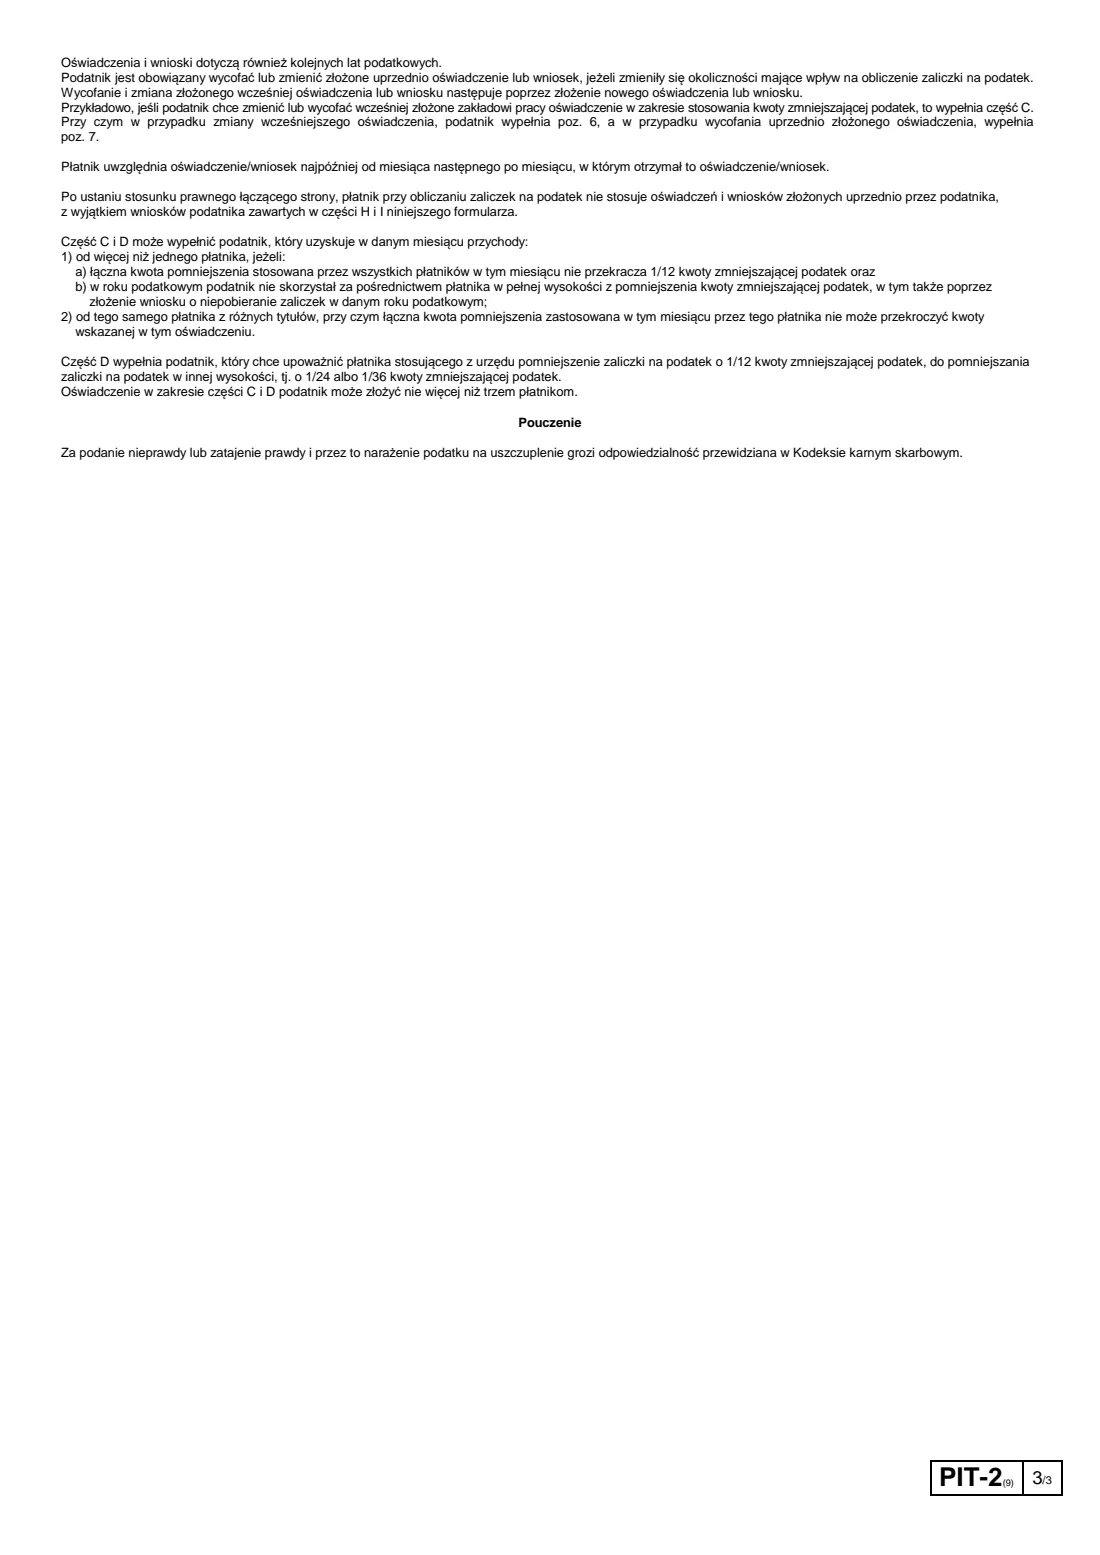
وتهمّك الشروحات في الصفحة 3 هنا: فإذا كنت تكسب من أكثر من جهة دافعة، يجب ألا تتجاوز التخفيضات التي تطبقها جميع الجهات مجتمعةً في شهر واحد 1/12، ولا يجوز أن تقدّم هذا الإقرار إلى أكثر من ثلاث جهات دافعة.
5 D. مبلغ تخفيض الضريبة — التعاونيات والجهات الدافعة الأخرى
الجزء D أضيق نطاقًا. ويُقدَّم إلى التعاونيات الزراعية للإنتاج وغيرها من التعاونيات الزراعية، أو إلى هيئة تنفيذ تدفع الأجور بدلًا من صاحب العمل، أو إلى جهة تولّت التزامات صاحب العمل من دون أن تكون خلفه القانوني. تطبّق هذه الجهة الدافعة 1/12 تلقائيًا؛ ويمكنك هنا طلب 1/24 أو 1/36 بدلًا من ذلك، أو سحب تقسيم سابق، أو إيقاف التخفيض بالكامل.
6 E. الفرض المشترك للضريبة أو الوالد المنفرد (preferencyjne opodatkowanie)
يُبلغ البند 10 صاحب عملك بأنك تنوي الخضوع للضريبة بصورة مشتركة مع زوجك أو زوجتك، أو بصفتك والدًا أو والدةً منفردًا. ثم تحتفظ بأحد إقراري الدخل وتشطب الآخر: 1) لن يتجاوز دخلك 120 000 zł، ولن يكون لزوجك أو زوجتك أو طفلك دخل عند جمعه مع دخلك، أو 2) سيتجاوز دخلك 120 000 zł، لكن الدخل المتوقع لزوجك أو زوجتك أو طفلك عند جمعه مع دخلك لن يتجاوز ذلك. يشطب FileIt الإقرار الذي لا ينطبق. ويسحب البند 11 إقرارًا سابقًا.
7 F. تكاليف الموظف الأعلى (podwyższone koszty uzyskania przychodów)
يفيد البند 12 بأنك تستحق تكاليف الموظف الأعلى لأن محل إقامتك الدائم أو المؤقت يقع خارج البلدة التي يوجد فيها مكان عملك، ولأنك لا تتلقى بدل انفصال. ويسحب البند 13 هذا الاختيار. ويُقدَّم هذا الجزء إلى صاحب عملك.
8 G. الإعفاءات بموجب art. 21(1)(152)-(154)
حدّد كل إعفاء تستحقه: إعفاء العودة للأشخاص الذين ينقلون محل إقامتهم مجددًا إلى بولندا (مع تحديد السنوات التي تريد تطبيقه خلالها — وبحد أقصى أربع سنوات متتالية)، وإعفاء الأسر التي تضم أربعة أبناء أو أكثر، وإعفاء كبار السن العاملين. وتقدّم هذا الإقرار مع علمك بالمسؤولية الجنائية عن الإقرار الكاذب. أما البند 15 فيسحب إقرارًا سابقًا.
9 H. عدم استخدام إعفاء الشباب أو تكاليف الموظف
يطلب البند 16 من الجهة الدافعة حساب دفعاتك المقدَّمة من دون إعفاء الشباب و/أو من دون تكاليف الموظف — وإذا كانت الجهة الدافعة هي صاحب عملك، يمكنك تحديد الخيارين معًا. ويسحب البند 17 طلبًا سابقًا.
10 I. إلغاء تكاليف 50%
يطلب البند 18 من الجهة الدافعة عدم تطبيق التكاليف القابلة للخصم البالغة 50% (المستخدمة عادةً في دخل حقوق الطبع والنشر) عند حساب الدفعات المقدَّمة؛ ويسحب البند 19 ذلك الطلب. وخلافًا لمعظم إقرارات PIT-2، تظل الطلبات في الجزأين H وI سارية بعد انتهاء عقدك مع الجهة الدافعة.
11 J. عدم اقتطاع دفعات ضريبية مقدَّمة خلال السنة
يطلب البند 20 من الجهة الدافعة عدم تحصيل دفعات مقدَّمة في سنة ضريبية معينة، لأنك تتوقع ألا يتجاوز دخلك الخاضع للضريبة وفق المقياس الضريبي 30 000 zł في تلك السنة (وهو المبلغ المطبوع في هذا الإصدار). ويسحب البند 21 الطلب. وإذا زاد دخلك في النهاية، فستدين بالضريبة في إقرارك السنوي.
12 K. التوقيع (Podpis)
أدخل تاريخ ملء النموذج (البند 22) ووقّعه (البند 23). يملأ FileIt تاريخ اليوم مسبقًا.
أخطاء شائعة يجب تجنبها
- ترك NIP وPESEL ظاهرين معًا — يطلب منك النموذج شطب الرقم الذي لم تستخدمه (ويتولى FileIt ذلك).
- مطالبة أكثر من جهة دافعة بتطبيق التخفيض الكامل البالغ 1/12، بحيث يتجاوز مجموع التخفيض الشهري 1/12 من مبلغ تخفيض الضريبة.
- تقديم إقرار الجزء C إلى أكثر من ثلاث جهات دافعة.
- تحديد خيار وخانة «السحب» المطابقة له في الجزء نفسه.
- في الجزء E، نسيان شطب إقرار الدخل الذي لا ينطبق عليك.
- المطالبة بإعفاء العودة لأكثر من أربع سنوات، أو إدخال السنوات بترتيب خاطئ.
- نسيان أن الإقرارات تمتد إلى السنوات اللاحقة — فإذا تغيرت الظروف، يجب تقديم PIT-2 جديد لتغييرها أو سحبها.
- تقديم النموذج إلى مكتب الضرائب بدلًا من الجهة الدافعة.
بعد تعبئته
وقّع الجزء K وأرّخه. تقبل معظم الجهات الدافعة نموذج PIT-2 المطبوع والموقّع على الورق؛ كما تتيح الحاشية 1 في النموذج للجهة الدافعة إعداد طريقة أخرى لتحصيل هذه الإقرارات، مثل نظام الموارد البشرية أو كشوف الرواتب، لذا اسأل صاحب عملك عن الطريقة التي يفضلها. وإذا كانوا يقبلون ملف PDF موقّعًا إلكترونيًا، فيمكنك إرساله للتوقيع الإلكتروني من FileIt. لا يرسل FileIt النموذج مطلقًا إلى الجهة الدافعة أو مكتب الضرائب — بل تقدّمه أنت بنفسك.
تطبّق الجهة الدافعة إقرارك أو طلبك اعتبارًا من الشهر التالي للشهر الذي تستلمه فيه، على أبعد تقدير. وعند انتهاء علاقة العمل، تتوقف الجهة الدافعة عن تطبيق إقراراتك، باستثناء الطلبات الواردة في الجزأين H وI.
يُحفظ PIT-2 الذي ملأته في خزنتك على FileIt، كي يكون لديك سجل بما أبلغت به كل جهة دافعة. كما تنطبق الإقرارات على السنوات الضريبية اللاحقة، لذا راجعها عند تغيير وظيفتك، أو إضافة عقد ثانٍ، أو الزواج، أو الانتقال.
املأ PIT-2 employee tax statements عبر الإنترنت باستخدام FileIt
- اختر الشخص. اختر شخصًا من قائمة الأشخاص، وسيملأ FileIt اسمه وتاريخ ميلاده وعنوانه والبيانات الأخرى التي يعرفها مسبقًا.
- أجب عن أسئلة بلغة واضحة. جزء واحد من النموذج في كل مرة، مع نص المساعدة الرسمي بجانب كل سؤال — 25 حقول إجمالًا. تُحفظ إجاباتك أثناء التقدم.
- تحقق من المعاينة المباشرة. شاهد إجاباتك تظهر في نموذج Ministerstwo Finansów — Ministry of Finance of Poland (MF) الحقيقي، ودَع FileIt يجري أي عمليات حسابية في ورقة العمل.
- أنشئ ملف PDF الرسمي. يطبع FileIt إجاباتك في ملف PDF الخاص بالجهة، ويحفظه في مجلد ذلك الشخص داخل خزانتك. وقّعه أو أرسله للتوقيع الإلكتروني.
يملأ FileIt النموذج — لكنه لا يحفظه أو يقدمه نيابةً عنك. سلّم النموذج المكتمل إلى من طلبه، بالطريقة الموضحة في تعليماته.
ابدأ PIT-2 employee tax statements الآن — مجانًاPIT-2 employee tax statements: الأسئلة الشائعة
ما الغرض من استخدام نموذج PIT-2؟
يتيح PIT-2 لدافع الضريبة البولندي إبلاغ صاحب العمل أو الجهة الدافعة الأخرى بكيفية حساب الدفعات الشهرية المقدَّمة لضريبة الدخل. وأكثر الاستخدامات شيوعًا هو طلب تخفيض كل دفعة مقدَّمة بجزء من مبلغ تخفيض الضريبة، لكنه يغطي أيضًا الفرض المشترك أو الفردي للضريبة، وتكاليف التنقّل، وعدة إعفاءات، والعدول عن بعض الإعفاءات.
إلى أين أرسل PIT-2 — إلى مكتب الضرائب؟
لا. تقدّم PIT-2 إلى الجهة الدافعة — صاحب عملك أو، مثلًا، العميل بموجب عقد تكليف. ولا يُرسل إلى مكتب الضرائب. وقد تجمعه الجهة الدافعة أيضًا من خلال نظام الموارد البشرية أو كشوف الرواتب الخاص بها.
هل يمكنني ملء PIT-2 عبر الإنترنت؟
نعم. يرشدك FileIt خلال كل جزء، ويتحقق من PESEL أو NIP، ويطبع إجاباتك في ملف PDF الرسمي PIT-2(9) الصادر عن وزارة المالية، ثم يحفظه في خزنتك. وبعد ذلك توقّعه وتقدّمه بنفسك إلى الجهة الدافعة؛ ولا يقدّمه FileIt نيابةً عنك.
هل أختار 1/12 أم 1/24 أم 1/36؟
المبالغ المطبوعة في هذا الإصدار هي 300 zł (1/12) و150 zł (1/24) و100 zł (1/36) شهريًا. إذا كانت لديك جهة دافعة واحدة، فعادةً ما يكون 1/12 هو الاختيار المعتاد. ومع وجود جهتين أو ثلاث جهات دافعة، تقسّم المبلغ بحيث لا يتجاوز إجمالي التخفيض الذي تطبقه جميع الجهات في شهر واحد 1/12 — مثلًا 1/24 مع كل واحدة من جهتين دافعتين.
هل أحتاج إلى تقديم PIT-2 جديد كل سنة؟
ليس بالضرورة. ينص النموذج على أن الإقرارات والطلبات تنطبق أيضًا على السنوات الضريبية اللاحقة. ويجب عليك تغييرها أو سحبها بتقديم PIT-2 جديد عندما تتغير ظروفك.
كيف أسحب إقرار PIT-2؟
قدّم PIT-2 جديدًا وحدد خانة «wycofuję uprzednio złożone oświadczenie» (أو «wniosek») في الجزء المعني. مثلًا، لسحب إقرار مبلغ تخفيض الضريبة، حدّد البند 7 في الجزء C.
هل أستخدم NIP أم PESEL في PIT-2؟
يستخدم معظم الأفراد رقم PESEL المكوّن من 11 رقمًا. ولا تستخدم NIP المكوّن من 10 أرقام إلا إذا كان لديك واحد، مثلًا لأنك تدير نشاطًا تجاريًا أو مسجّل لضريبة القيمة المضافة. اشطب الرقم الذي لم تستخدمه.
متى يبدأ صاحب عملي بتطبيقه؟
وفقًا للنموذج، تطبّق الجهة الدافعة إقرارك أو طلبك اعتبارًا من الشهر التالي للشهر الذي استلمته فيه، على أبعد تقدير.
المصادر الرسمية
- النموذج الفارغ (PDF)، المنشور من Ministerstwo Finansów — Ministry of Finance of Poland (MF): https://www.gov.pl/attachment/7d32c2f6-e428-4824-80fc-bd2f6c07bb0f
- التعليمات والإرشادات الرسمية: https://podatki-arch.mf.gov.pl/formularze-do-druku-pit/
- الإصدار المعروض في هذه الصفحة: PIT-2(9) (تم التحقق منه في 2026-09-26).
لا يرتبط FileIt بـ Ministerstwo Finansów — Ministry of Finance of Poland (MF) أو بأي حكومة، ولا يحظى بتأييدها. تشرح هذه الصفحة النموذج بعبارات عامة، ولا تُعد نصيحة قانونية أو ضريبية أو متعلقة بالهجرة. اقرأ دائمًا التعليمات الرسمية، وتحقق من استخدامك للإصدار الذي يقبله المستلم. آخر مراجعة للصفحة: 2026-09-26.