Apakah PIT-2 employee tax statements?
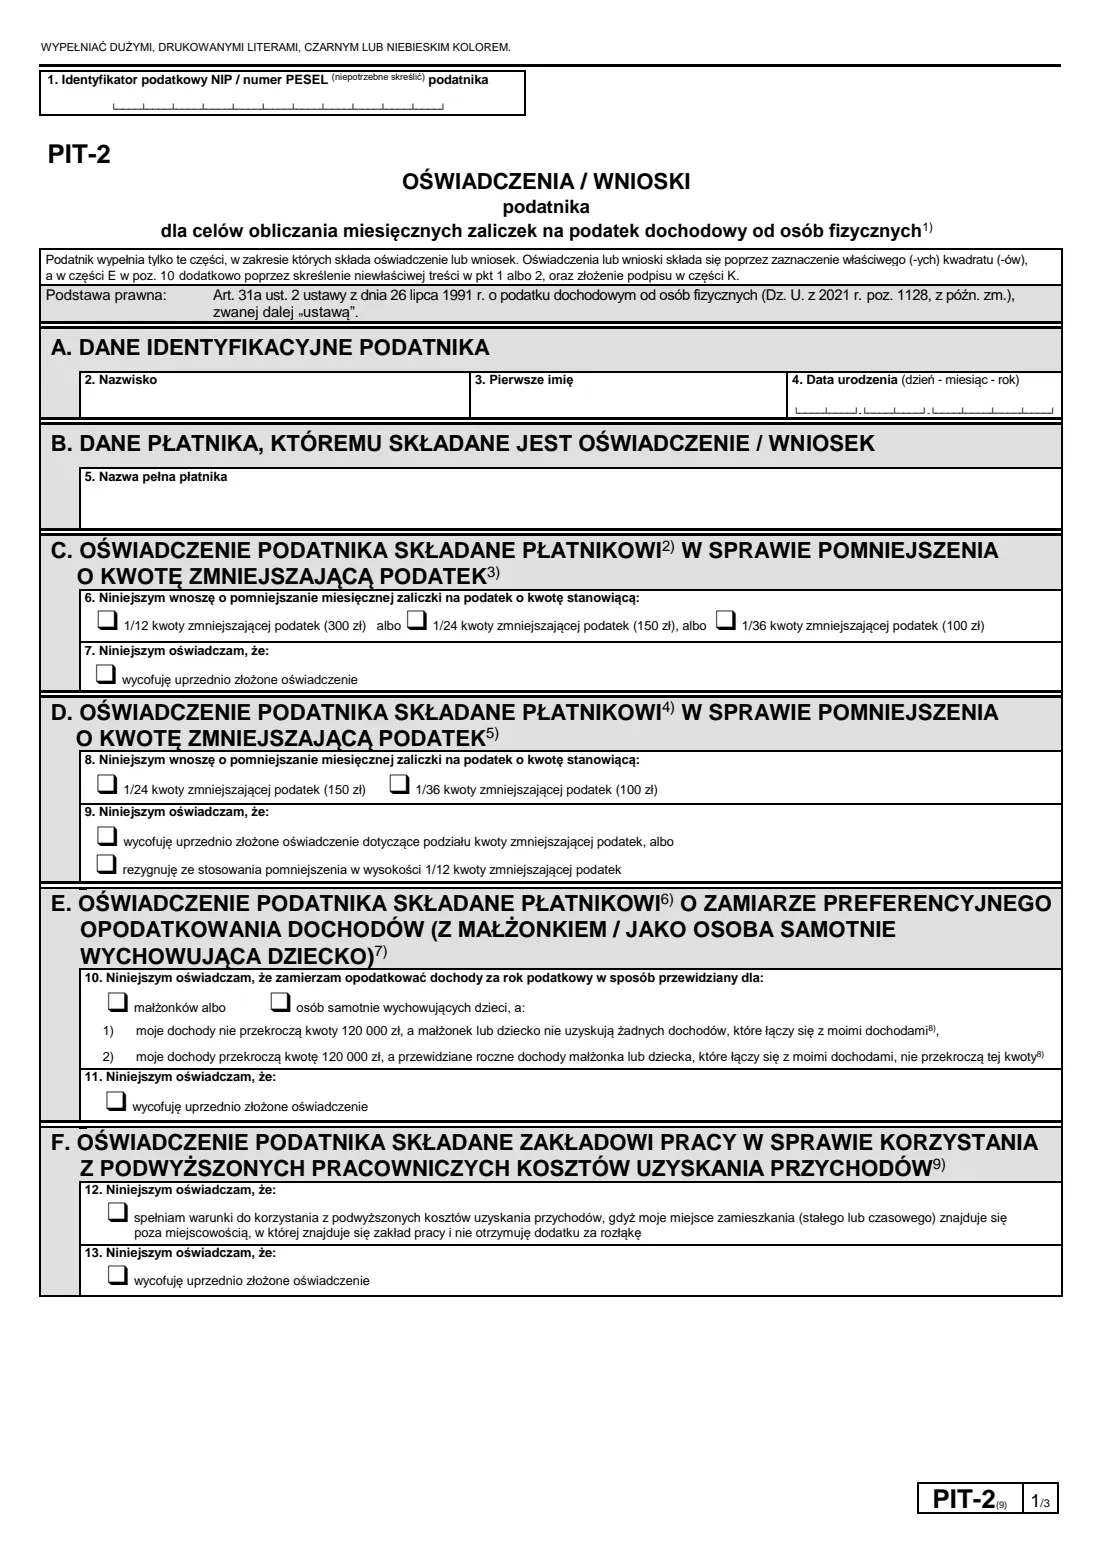
PIT-2 (Oświadczenia / wnioski podatnika dla celów obliczania miesięcznych zaliczek na podatek dochodowy od osób fizycznych) ialah borang yang anda serahkan kepada pihak yang membayar anda — majikan anda atau pelanggan di bawah kontrak mandat (umowa zlecenia) — supaya bayaran pendahuluan cukai pendapatan bulanan yang betul ditolak. Ini bukan penyata cukai dan tidak dihantar kepada pejabat cukai. Borang ini menghimpunkan beberapa pernyataan dan permohonan berasingan di satu tempat, dan anda hanya mengisi bahagian yang diperlukan.
Bahagian yang paling dikenali ialah bahagian C, tempat anda meminta pembayar mengurangkan setiap bayaran pendahuluan bulanan dengan sebahagian daripada amaun pengurangan cukai tahunan (kwota zmniejszająca podatek): 1/12 (300 zł), 1/24 (150 zł) atau 1/36 (100 zł), seperti yang dicetak pada PIT-2(9). Bahagian lain meliputi pencukaian bersama pasangan atau sebagai ibu bapa tunggal, kos lebih tinggi untuk mereka yang berulang-alik, pelepasan untuk pulang ke Poland, pelepasan keluarga 4+ dan pelepasan warga emas yang bekerja, memilih untuk tidak menggunakan pelepasan golongan muda atau kos pekerja standard, mengetepikan kos pengarang 50%, serta meminta supaya tiada bayaran pendahuluan dibuat apabila anda menjangka pendapatan rendah.
FileIt membimbing anda melalui setiap bahagian dalam bahasa yang mudah, mengisi nama dan tarikh lahir anda secara awal daripada People dalam peti simpanan FileIt anda serta nama majikan daripada rekodnya, menyemak digit kawalan PESEL atau NIP dan memastikan PESEL anda sepadan dengan tarikh lahir, lalu mencetak semuanya dalam huruf besar ke dalam PDF rasmi PIT-2(9) Kementerian. Malah, FileIt memangkah keluar perkataan yang diarahkan oleh borang untuk dipangkah. PDF yang lengkap disimpan dalam peti simpanan anda; anda menandatanganinya (atau menghantarnya untuk tandatangan elektronik jika majikan anda menerima kaedah itu) dan menyerahkannya sendiri.
- Siapa yang mengisinya
- Pembayar cukai: pekerja atau seseorang yang dibayar di bawah kontrak mandat atau kontrak yang serupa
- Diserahkan kepada
- Pembayar — majikan atau pembayar lain anda (płatnik), bukan pejabat cukai
- Bila
- Apabila anda mula bekerja, atau pada bila-bila masa anda mahu mengubah atau menarik balik pernyataan terdahulu
- Tandatangan
- Pembayar cukai menandatangani dan bertarikh pada bahagian K
- Edisi
- PIT-2(9)
- Halaman
- 3 (dua halaman borang dan satu halaman penjelasan)
Siapa yang perlu mengisi PIT-2 employee tax statements?
- Pekerja di Poland yang mahu majikan mereka menggunakan amaun pengurangan cukai bulanan pada gaji mereka.
- Orang yang mempunyai lebih daripada satu pekerjaan atau kontrak dan perlu membahagikan amaun pengurangan cukai antara pembayar (1/24 atau 1/36 setiap seorang) supaya pengurangan dalam sesuatu bulan tidak terlalu besar.
- Pembayar cukai yang bercadang memfailkan cukai bersama pasangan atau sebagai ibu bapa tunggal, dan mahu pembayar mengambil kira perkara itu.
- Pekerja yang berulang-alik dari bandar lain dan layak menerima kos pekerja standard yang lebih tinggi.
- Orang yang menuntut pelepasan untuk pulang ke Poland (ulga na powrót), pelepasan untuk keluarga dengan empat anak atau lebih, atau pelepasan warga emas yang bekerja melalui pembayar mereka.
- Pekerja muda yang tidak mahu menggunakan pelepasan golongan muda sepanjang tahun, atau sesiapa yang mahu mengetepikan kos pekerja atau kos pengarang 50% daripada bayaran pendahuluan mereka.
- Sesiapa yang menjangka pendapatan mereka yang dikenakan cukai mengikut skala cukai kekal dalam angka 30 000 zł yang dicetak pada borang, dan mahu tiada bayaran pendahuluan dipotong untuk tahun tersebut.
Bila hendak menggunakan PIT-2 employee tax statements
- Apabila anda memulakan pekerjaan baharu atau kontrak mandat baharu dan mahu pembayar mengurangkan bayaran pendahuluan anda.
- Apabila keadaan anda berubah — pekerjaan kedua, berkahwin, mempunyai anak atau berpindah lebih jauh dari tempat kerja — kerana borang ini menyatakan bahawa anda mesti mengubah atau menarik balik pernyataan apabila keadaan yang mempengaruhi bayaran pendahuluan anda berubah.
- Pada awal tahun cukai yang anda mahu tuntut pengecualian, seperti pelepasan untuk pulang ke Poland sehingga empat tahun.
- Apabila anda mahu menarik balik pernyataan atau permohonan yang dibuat sebelum ini: setiap bahagian mempunyai kotak 'tarik balik' sendiri.
- Pada bila-bila masa sepanjang tahun — pembayar akan menggunakannya selewat-lewatnya mulai bulan selepas bulan borang itu diterima.
Perkara yang diperlukan sebelum bermula
- Nombor PESEL anda, atau NIP jika anda menggunakannya kerana menjalankan perniagaan atau berdaftar untuk VAT.
- Nama keluarga, nama pertama dan tarikh lahir anda.
- Nama penuh pembayar, seperti yang tertera pada kontrak atau slip gaji anda.
- Mengetahui bilangan pembayar yang anda mahu gunakan untuk amaun pengurangan cukai, supaya anda boleh memilih 1/12, 1/24 atau 1/36.
- Untuk bahagian E: sama ada anda akan memfailkan cukai bersama pasangan atau sebagai ibu bapa tunggal, dan secara kasar sama ada pendapatan anda akan kekal dalam 120 000 zł.
- Untuk bahagian G: pengecualian yang anda layak tuntut, dan bagi pelepasan untuk pulang ke Poland, tahun-tahun yang anda mahu ia digunakan.
- Untuk bahagian J: tahun cukai dan anggaran munasabah tentang pendapatan yang anda jangkakan.
Kandungan PIT-2 employee tax statements
Edisi 2026 mempunyai 3 halaman. FileIt meminta maklumat ini dalam 11 bahagian dan ia ditandatangani oleh Taxpayer:
- A. Taxpayer's identification (Dane identyfikacyjne podatnika)Taxpayer
- B. The payer you give it to (Dane płatnika)Taxpayer
- C. Monthly tax-reducing amount (Pomniejszenie o kwotę zmniejszającą podatek)Taxpayer
- D. Splitting the tax-reducing amount — cooperatives and other payers (część D)Taxpayer
- E. Joint taxation with a spouse or as a single parent (część E)Taxpayer
- F. Higher employee costs for commuters (część F)Taxpayer
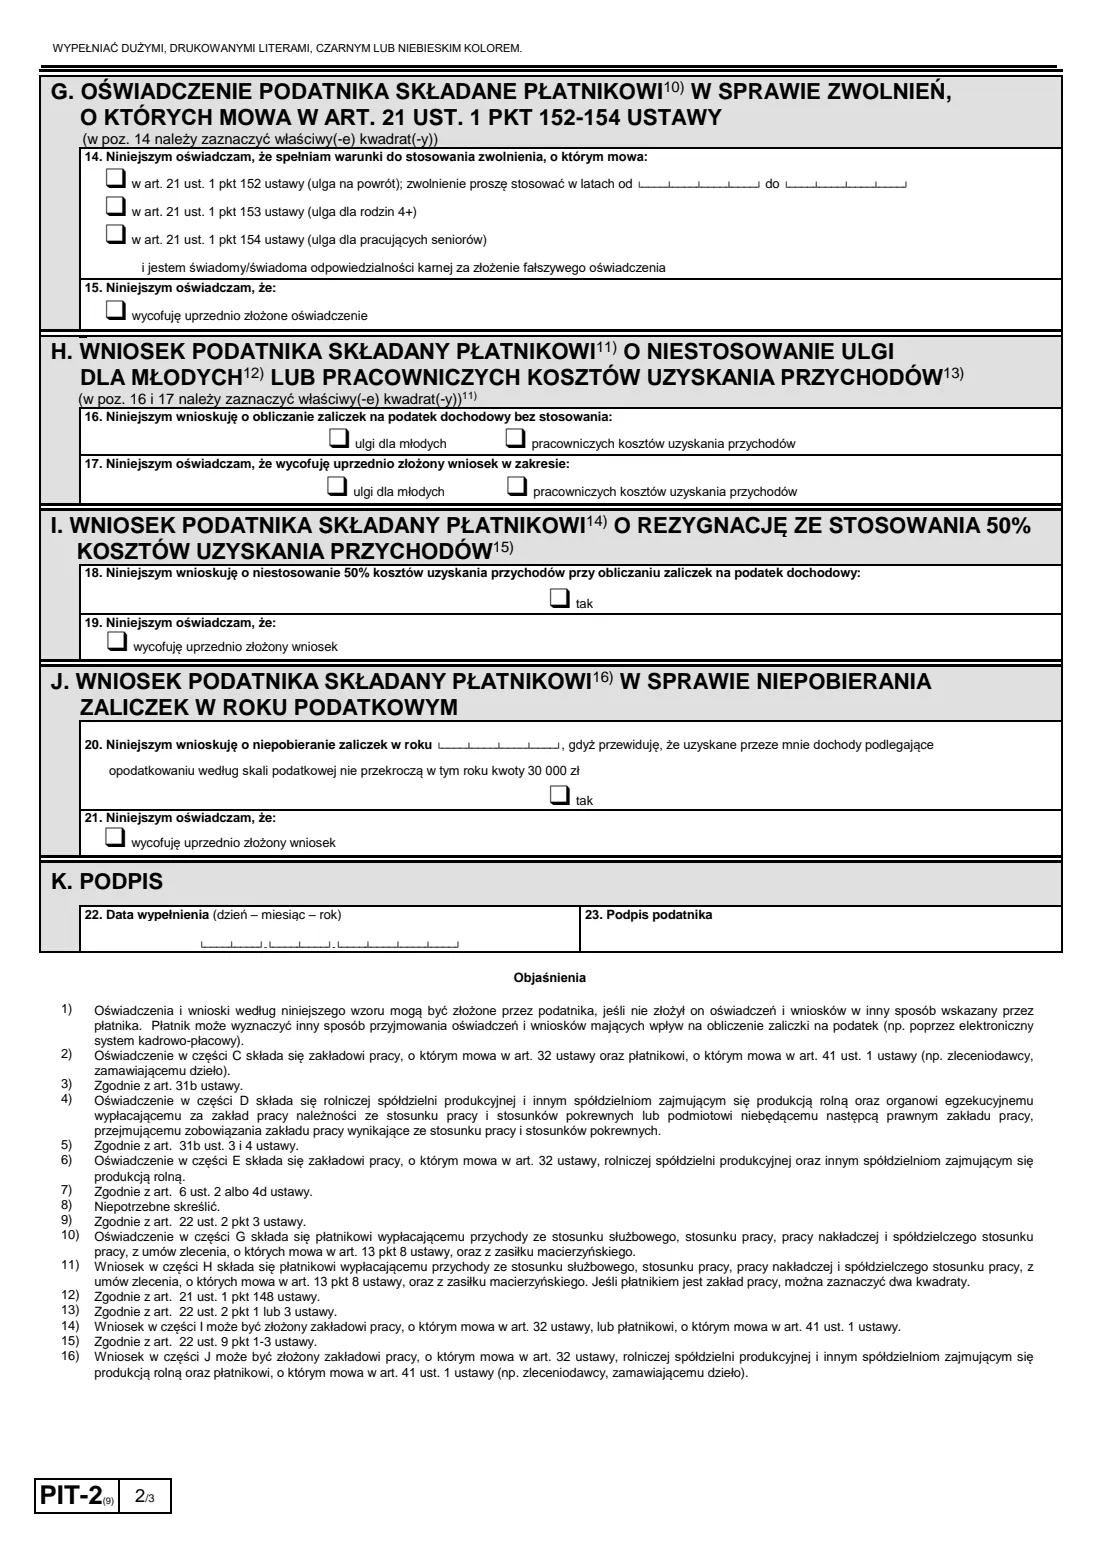
- G. Tax exemptions: return relief, 4+ families, working seniors (część G)Taxpayer
- H. Don't apply the youth relief or employee costs (część H)Taxpayer
- I. Stop applying 50% authors' costs (część I)Taxpayer
- J. No tax advances this year (część J)Taxpayer
- K. Signature (Podpis)Taxpayer
Cara mengisi PIT-2 employee tax statements, langkah demi langkah
1 1. Pengenal pasti cukai (NIP / PESEL)
Di bahagian atas, anda menulis pengenal pasti cukai anda dalam 11 kotak. Kebanyakan individu menggunakan PESEL; anda hanya menggunakan NIP jika anda memilikinya untuk perniagaan atau VAT. Borang menyatakan 'niepotrzebne skreślić' — pangkah keluar NIP atau PESEL yang tidak anda gunakan. FileIt menentukan yang mana satu anda masukkan berdasarkan panjangnya dan memangkah keluar perkataan yang satu lagi untuk anda.
FileIt juga menyemak digit kawalan nombor tersebut dan, bagi PESEL, memastikan tarikh lahir yang dikodkan di dalamnya sepadan dengan tarikh yang anda masukkan dalam bahagian A.
2 A. Pengenalan pembayar cukai (Dane identyfikacyjne podatnika)
Nama keluarga, nama pertama sahaja dan tarikh lahir anda dalam kotak hari-bulan-tahun. Borang meminta huruf besar dalam dakwat hitam atau biru; FileIt mencetak jawapan anda dalam huruf besar, termasuk huruf Poland seperti Ł, Ż dan Ó.
3 B. Butiran pembayar (Dane płatnika)
Nama penuh majikan atau pembayar lain yang menerima borang daripada anda. Jika anda mempunyai beberapa pembayar, anda memberikan setiap seorang borang PIT-2 sendiri, yang hanya diisi dengan bahagian yang terpakai kepada pembayar tersebut.
4 C. Amaun pengurangan cukai (pomniejszenie o kwotę zmniejszającą podatek)
Perkara 6 meminta pembayar mengurangkan setiap bayaran pendahuluan bulanan sebanyak 1/12, 1/24 atau 1/36 daripada amaun pengurangan cukai tahunan — 300 zł, 150 zł atau 100 zł dalam edisi ini. Perkara 7 menarik balik pernyataan terdahulu. Bahagian C diberikan kepada majikan anda atau kepada pembayar di bawah art. 41(1) Akta tersebut, seperti pelanggan di bawah kontrak mandat.
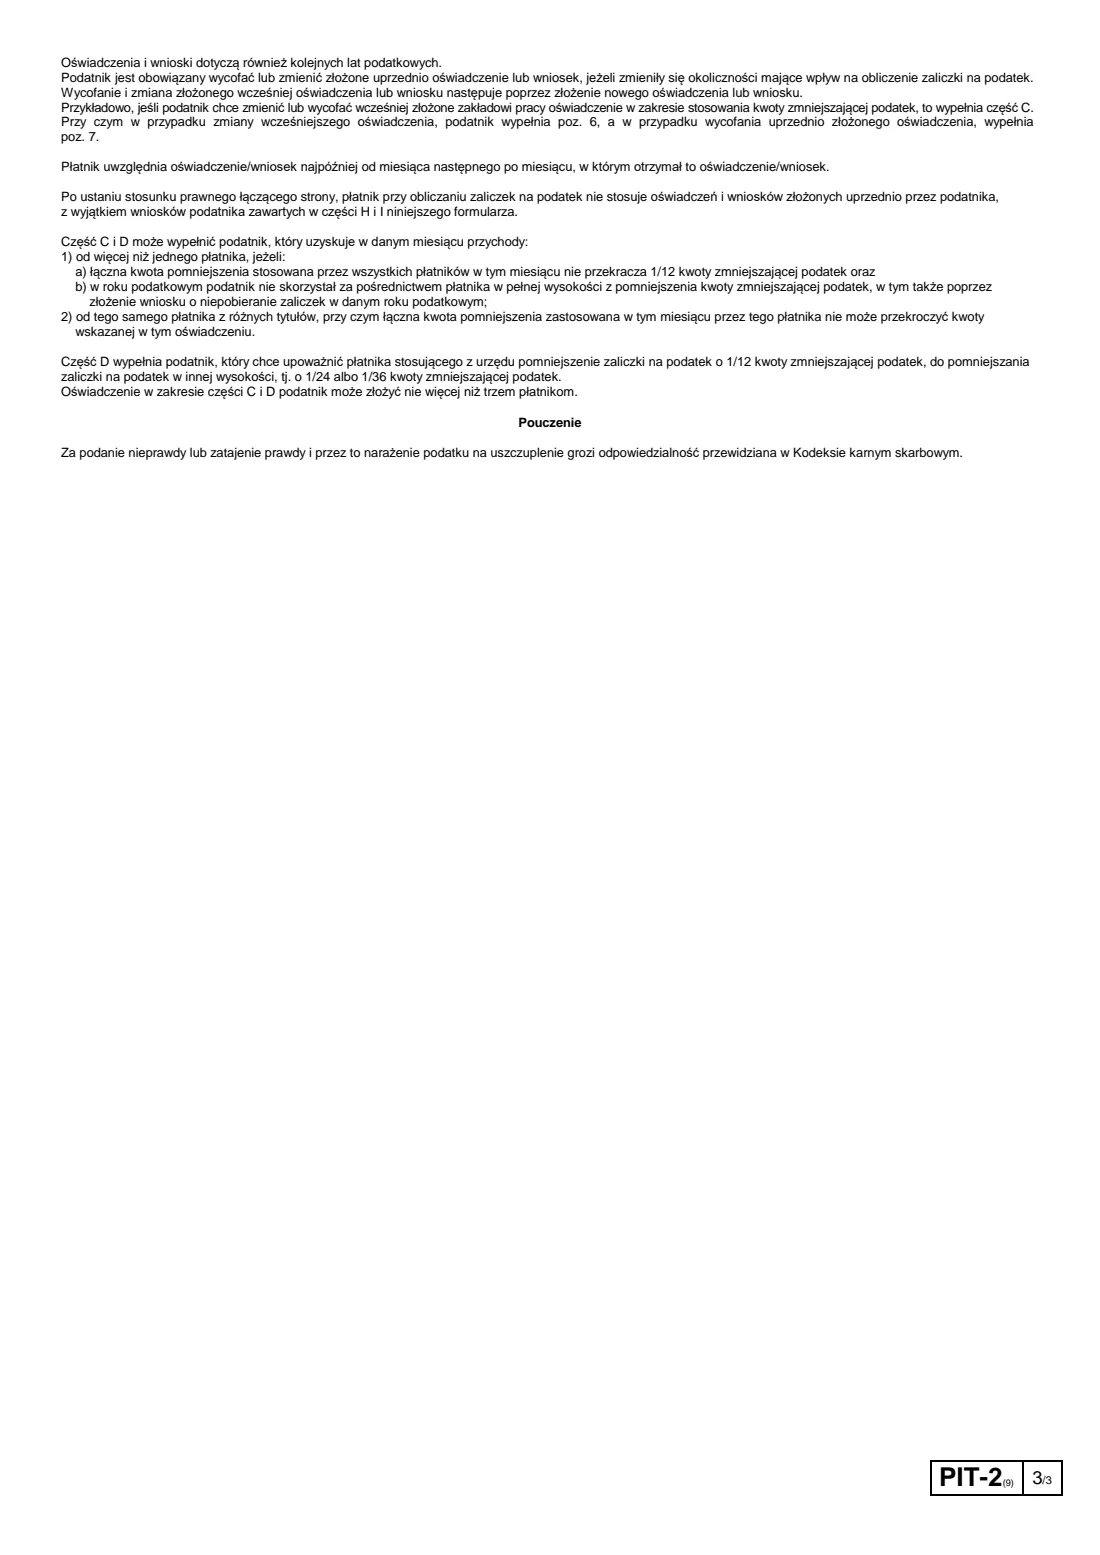
Penjelasan di halaman 3 penting di sini: jika anda memperoleh pendapatan daripada lebih daripada satu pembayar, jumlah pengurangan yang digunakan oleh mereka semua dalam sesuatu bulan tidak boleh melebihi 1/12, dan anda boleh memberikan pernyataan ini kepada tidak lebih daripada tiga pembayar.
5 D. Amaun pengurangan cukai — koperasi dan pembayar lain
Bahagian D lebih khusus. Ia diberikan kepada koperasi pengeluaran pertanian dan koperasi pertanian lain, pihak berkuasa penguatkuasaan yang membayar gaji bagi pihak majikan, atau badan yang mengambil alih kewajipan majikan tanpa menjadi pengganti sahnya. Pembayar sedemikian menggunakan 1/12 secara automatik; di sini anda boleh meminta 1/24 atau 1/36, menarik balik pembahagian terdahulu atau menghentikan pengurangan sepenuhnya.
6 E. Pencukaian bersama atau ibu bapa tunggal (preferencyjne opodatkowanie)
Perkara 10 memaklumkan majikan anda bahawa anda berhasrat dikenakan cukai bersama pasangan atau sebagai ibu bapa tunggal. Kemudian anda mengekalkan salah satu daripada dua pernyataan tentang pendapatan dan memangkah keluar yang satu lagi: 1) pendapatan anda tidak akan melebihi 120 000 zł dan pendapatan pasangan atau anak anda apabila digabungkan dengan pendapatan anda ialah sifar, atau 2) pendapatan anda akan melebihi 120 000 zł tetapi pendapatan pasangan atau anak anda apabila digabungkan dengan pendapatan anda tidak akan melebihi jumlah tersebut. FileIt memangkah keluar pernyataan yang tidak terpakai. Perkara 11 menarik balik pernyataan terdahulu.
7 F. Kos pekerja lebih tinggi (podwyższone koszty uzyskania przychodów)
Perkara 12 menyatakan bahawa anda layak menerima kos pekerja lebih tinggi kerana tempat tinggal tetap atau sementara anda berada di luar bandar tempat kerja anda, dan anda tidak menerima elaun perpisahan. Perkara 13 menarik baliknya. Bahagian ini diberikan kepada majikan anda.
8 G. Pengecualian di bawah art. 21(1)(152)-(154)
Tandakan setiap pengecualian yang anda layak tuntut: pelepasan untuk pulang ke Poland bagi orang yang memindahkan semula tempat tinggal mereka ke Poland (berserta tahun yang anda mahu ia digunakan — paling banyak empat tahun berturut-turut), pelepasan untuk keluarga dengan empat anak atau lebih, dan pelepasan warga emas yang bekerja. Anda membuat pernyataan ini dengan menyedari liabiliti jenayah bagi pernyataan palsu. Perkara 15 pula menarik balik pernyataan terdahulu.
9 H. Tiada pelepasan golongan muda atau kos pekerja
Perkara 16 meminta pembayar mengira bayaran pendahuluan anda tanpa pelepasan golongan muda dan/atau tanpa kos pekerja — jika pembayar ialah majikan anda, anda boleh menandakan kedua-duanya. Perkara 17 menarik balik permohonan terdahulu.
10 I. Mengetepikan kos 50%
Perkara 18 meminta pembayar tidak menggunakan kos boleh ditolak 50% (yang lazimnya digunakan untuk pendapatan hak cipta) ketika mengira bayaran pendahuluan; perkara 19 menarik balik permohonan tersebut. Berbeza daripada kebanyakan pernyataan PIT-2, permohonan dalam bahagian H dan I terus terpakai selepas kontrak anda dengan pembayar berakhir.
11 J. Tiada bayaran pendahuluan cukai untuk tahun tersebut
Perkara 20 meminta pembayar tidak mengutip bayaran pendahuluan dalam tahun cukai tertentu kerana anda menjangka pendapatan yang dikenakan cukai mengikut skala cukai tidak melebihi 30 000 zł pada tahun tersebut (angka yang dicetak pada edisi ini). Perkara 21 menarik balik permohonan tersebut. Jika pendapatan anda akhirnya lebih tinggi, anda perlu membayar cukai itu dalam penyata tahunan anda.
12 K. Tandatangan (Podpis)
Masukkan tarikh anda mengisi borang (perkara 22) dan tandatanganinya (perkara 23). FileIt mengisi tarikh hari ini secara awal.
Kesilapan biasa yang perlu dielakkan
- Membiarkan NIP dan PESEL kedua-duanya kelihatan — borang meminta anda memangkah keluar yang tidak digunakan (FileIt melakukannya).
- Meminta lebih daripada seorang pembayar menggunakan pengurangan penuh 1/12, sehingga jumlah pengurangan bulanan melebihi 1/12 daripada amaun pengurangan cukai.
- Memberikan pernyataan bahagian C kepada lebih daripada tiga pembayar.
- Menandakan pilihan dan kotak 'tarik balik' yang sepadan dalam bahagian yang sama.
- Dalam bahagian E, terlupa memangkah keluar pernyataan pendapatan yang tidak terpakai kepada anda.
- Menuntut pelepasan untuk pulang ke Poland selama lebih daripada empat tahun, atau dengan tahun yang disusun dalam urutan yang salah.
- Terlupa bahawa pernyataan dibawa ke tahun-tahun berikutnya — jika keadaan berubah, anda mesti memfailkan PIT-2 baharu untuk mengubah atau menarik baliknya.
- Memberikan borang kepada pejabat cukai dan bukannya kepada pembayar anda.
Selepas mengisinya
Tandatangani dan tarikhkan bahagian K. Kebanyakan pembayar menerima PIT-2 yang dicetak dan ditandatangani di atas kertas; nota kaki 1 borang itu juga membolehkan pembayar menyediakan cara lain untuk mengumpulkan pernyataan ini, seperti sistem HR atau gaji, jadi tanyakan kepada majikan anda cara yang mereka mahu. Jika mereka menerima PDF yang ditandatangani secara elektronik, anda boleh menghantarnya untuk tandatangan elektronik daripada FileIt. FileIt tidak pernah menghantar borang itu kepada pembayar anda atau pejabat cukai — anda menyerahkannya sendiri.
Pembayar menggunakan pernyataan atau permohonan anda selewat-lewatnya mulai bulan selepas bulan borang itu diterima. Apabila hubungan pekerjaan berakhir, pembayar berhenti menggunakan pernyataan anda, kecuali permohonan dalam bahagian H dan I.
PIT-2 yang anda lengkapkan disimpan dalam peti simpanan FileIt anda, jadi anda mempunyai rekod tentang perkara yang anda maklumkan kepada setiap pembayar. Pernyataan juga terpakai pada tahun cukai berikutnya, jadi semak semula apabila anda bertukar kerja, menambah kontrak kedua, berkahwin atau berpindah.
Isi PIT-2 employee tax statements dalam talian dengan FileIt
- Pilih orangnya. Pilih seseorang daripada People dan FileIt akan mengisi nama, tarikh lahir, alamat serta maklumat lain yang telah diketahui.
- Jawab soalan dalam bahasa mudah. Isi satu bahagian borang pada satu-satu masa, dengan teks bantuan rasmi di sebelah setiap soalan — 25 medan kesemuanya. Jawapan anda disimpan semasa anda mengisinya.
- Semak pratonton langsung. Lihat jawapan anda muncul pada borang Ministerstwo Finansów — Ministry of Finance of Poland (MF) sebenar dan biarkan FileIt membuat pengiraan lembaran kerja.
- Jana PDF rasmi. FileIt mencetak jawapan anda ke dalam PDF agensi itu sendiri dan menyimpannya dalam folder orang tersebut di peti besi anda. Tandatangan atau hantarnya untuk tandatangan elektronik.
FileIt mengisi borang — ia tidak pernah memfailkan atau menyerahkan apa-apa untuk anda. Serahkan borang yang lengkap kepada pihak yang memintanya, mengikut arahan borang.
Mulakan PIT-2 employee tax statements sekarang — percumaPIT-2 employee tax statements: soalan lazim
Untuk apa borang PIT-2 digunakan?
PIT-2 ialah cara pembayar cukai Poland memaklumkan majikan atau pembayar lain tentang cara mengira bayaran pendahuluan cukai pendapatan bulanan. Penggunaan yang paling dikenali ialah meminta pembayar mengurangkan setiap bayaran pendahuluan dengan sebahagian daripada amaun pengurangan cukai, tetapi ia juga meliputi pencukaian bersama atau ibu bapa tunggal, kos berulang-alik, beberapa pengecualian dan pilihan untuk tidak menggunakan pelepasan tertentu.
Ke mana saya perlu menghantar PIT-2 — kepada pejabat cukai?
Tidak. Anda memberikan PIT-2 kepada pembayar anda — majikan atau, contohnya, pelanggan di bawah kontrak mandat. Ia tidak dihantar kepada pejabat cukai. Pembayar anda juga mungkin mengumpulkannya melalui sistem HR atau gaji mereka sendiri.
Bolehkah saya mengisi PIT-2 dalam talian?
Ya. FileIt membimbing anda melalui setiap bahagian, menyemak PESEL atau NIP anda dan mencetak jawapan anda ke dalam PDF rasmi PIT-2(9) Kementerian Kewangan, yang disimpan dalam peti simpanan anda. Kemudian anda menandatanganinya dan memberikannya sendiri kepada pembayar; FileIt tidak menghantarnya.
Patutkah saya memilih 1/12, 1/24 atau 1/36?
Amaun yang dicetak pada edisi ini ialah 300 zł (1/12), 150 zł (1/24) dan 100 zł (1/36) sebulan. Jika anda mempunyai seorang pembayar, 1/12 ialah pilihan biasa. Dengan dua atau tiga pembayar, bahagikannya supaya jumlah pengurangan yang digunakan oleh semua pembayar dalam sesuatu bulan tidak melebihi 1/12 — contohnya 1/24 dengan setiap seorang daripada dua pembayar.
Adakah saya perlu memfailkan PIT-2 baharu setiap tahun?
Tidak semestinya. Borang menyatakan bahawa pernyataan dan permohonan juga terpakai pada tahun cukai berikutnya. Anda mesti mengubah atau menarik baliknya dengan memfailkan PIT-2 baharu apabila keadaan anda berubah.
Bagaimanakah saya menarik balik pernyataan PIT-2?
Failkan PIT-2 baharu dan tandakan kotak 'wycofuję uprzednio złożone oświadczenie' (atau 'wniosek') dalam bahagian yang berkenaan. Contohnya, untuk menarik balik pernyataan amaun pengurangan cukai, tandakan perkara 7 dalam bahagian C.
Adakah saya menggunakan NIP atau PESEL pada PIT-2?
Kebanyakan individu menggunakan PESEL 11 digit mereka. Anda hanya menggunakan NIP 10 digit jika anda memilikinya, contohnya kerana menjalankan perniagaan atau berdaftar untuk VAT. Pangkah keluar yang tidak anda gunakan.
Bilakah majikan saya akan mula menggunakannya?
Menurut borang, pembayar menggunakan pernyataan atau permohonan anda selewat-lewatnya mulai bulan selepas bulan borang itu diterima.
Sumber rasmi
- Borang kosong (PDF), diterbitkan oleh Ministerstwo Finansów — Ministry of Finance of Poland (MF): https://www.gov.pl/attachment/7d32c2f6-e428-4824-80fc-bd2f6c07bb0f
- Arahan dan panduan rasmi: https://podatki-arch.mf.gov.pl/formularze-do-druku-pit/
- Edisi yang dipaparkan di halaman ini: PIT-2(9) (disemak pada 2026-09-26).
FileIt tidak berafiliasi dengan atau disokong oleh Ministerstwo Finansów — Ministry of Finance of Poland (MF) atau mana-mana kerajaan. Halaman ini menerangkan borang secara umum dan bukan nasihat undang-undang, cukai atau imigresen. Sentiasa baca arahan rasmi dan pastikan anda menggunakan edisi yang diterima oleh penerima. Halaman terakhir disemak pada 2026-09-26.