¿Qué es PIT-2 employee tax statements?
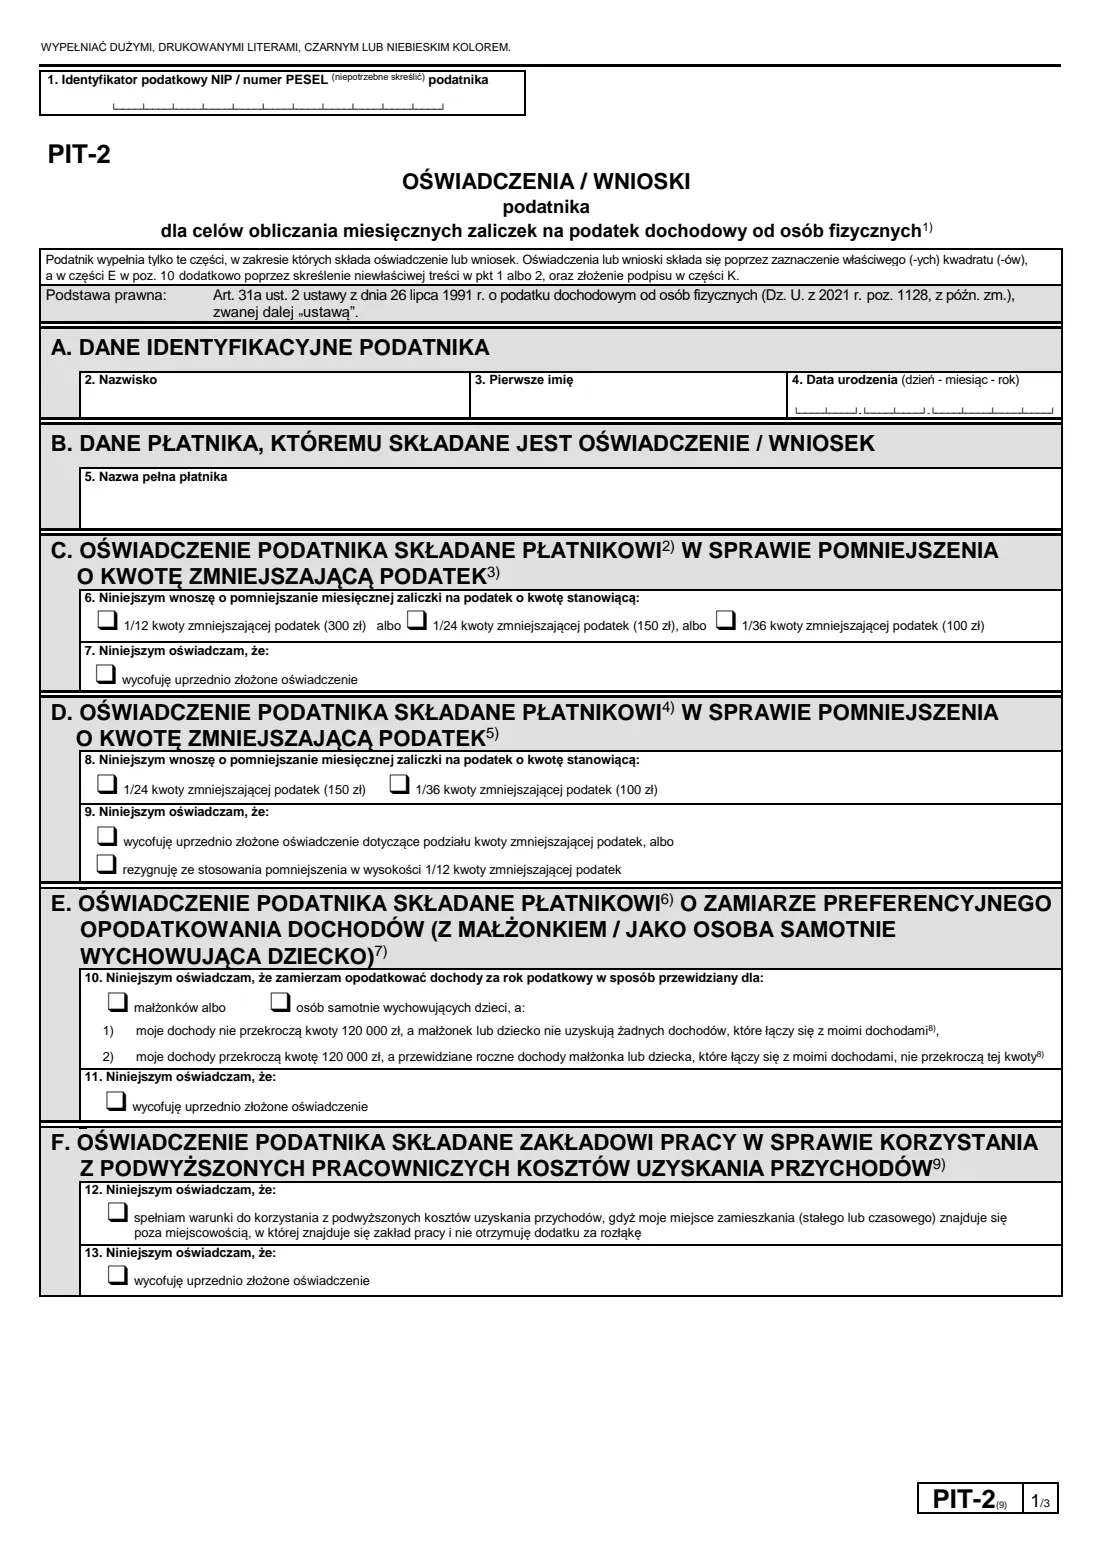
PIT-2 (Oświadczenia / wnioski podatnika dla celów obliczania miesięcznych zaliczek na podatek dochodowy od osób fizycznych) es el formulario que entregas a quien te paga —tu empleador o el cliente con el que tienes un contrato de mandato (umowa zlecenia)— para que aplique correctamente las retenciones mensuales del impuesto sobre la renta. No es una declaración de impuestos ni se envía a la oficina tributaria. Reúne en un solo lugar varias declaraciones y solicitudes independientes, y solo completas las partes que necesitas.
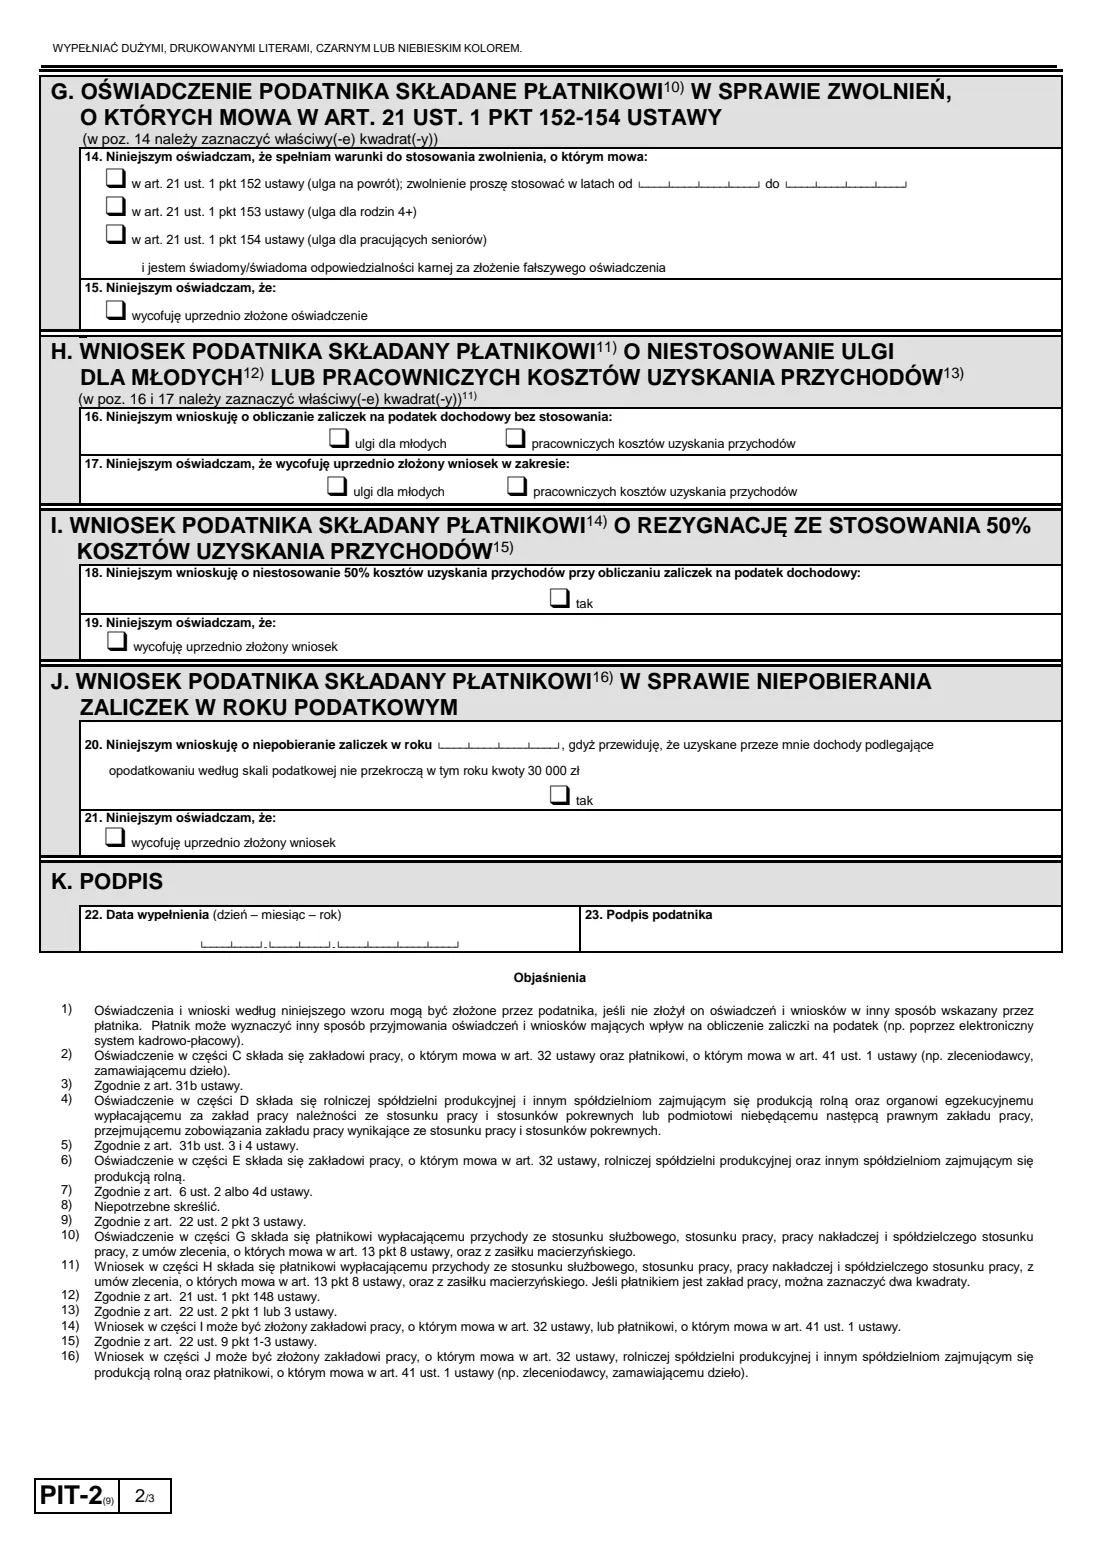
La parte más conocida es la parte C, en la que pides al pagador que reduzca cada retención mensual en una parte del importe anual que reduce el impuesto (kwota zmniejszająca podatek): 1/12 (300 zł), 1/24 (150 zł) o 1/36 (100 zł), tal como aparece impreso en el PIT-2(9). Otras partes abarcan la tributación conjunta con tu cónyuge o como progenitor único, los gastos superiores por desplazamiento, la desgravación por retorno, la desgravación para familias 4+ y la desgravación para trabajadores sénior, la renuncia a la desgravación para jóvenes o a los gastos estándar de empleado, la renuncia a los gastos de autor del 50 % y la solicitud de no aplicar ninguna retención cuando prevés ingresos bajos.
FileIt te guía por cada parte en un lenguaje claro, completa previamente tu nombre y fecha de nacimiento a partir de las personas de tu bóveda de FileIt y el nombre de tu empleador a partir de su registro, comprueba el dígito de control de tu PESEL o NIP y que tu PESEL coincida con tu fecha de nacimiento, e imprime todos los datos en mayúsculas en el PDF oficial PIT-2(9) del Ministerio de Finanzas (Ministry of Finance). Incluso tacha las palabras que el formulario indica que deben tacharse. El PDF terminado se guarda en tu bóveda; tú lo firmas —o lo envías para firma electrónica si tu empleador la acepta— y se lo entregas personalmente.
- Quién lo completa
- El contribuyente: un empleado o una persona remunerada mediante un contrato de mandato o similar
- A quién se entrega
- Al pagador —tu empleador u otro pagador (płatnik)—, no a la oficina tributaria
- Cuándo
- Cuando empiezas a trabajar o cuando quieras modificar o retirar una declaración anterior
- Firmas
- El contribuyente firma y fecha la parte K
- Edición
- PIT-2(9)
- Páginas
- 3 (dos páginas del formulario y una página de explicaciones)
¿Quién debe completar PIT-2 employee tax statements?
- Empleados en Polonia que quieren que su empleador aplique a su salario el importe mensual que reduce el impuesto.
- Personas con más de un empleo o contrato que necesitan repartir el importe que reduce el impuesto entre los pagadores (1/24 o 1/36 cada uno) para no obtener una reducción excesiva en un mes.
- Contribuyentes que tienen previsto tributar conjuntamente con su cónyuge o como progenitores únicos y quieren que el pagador lo tenga en cuenta.
- Empleados que se desplazan desde otra localidad y reúnen los requisitos para aplicar los gastos estándar de empleado superiores.
- Personas que solicitan mediante su pagador la desgravación por retorno (ulga na powrót), la desgravación para familias con cuatro o más hijos o la desgravación para trabajadores sénior.
- Trabajadores jóvenes que prefieren no utilizar durante el año la desgravación para jóvenes, o cualquier persona que quiera eliminar de sus retenciones los gastos de empleado o los gastos de autor del 50 %.
- Cualquier persona que prevea que sus ingresos sujetos a la escala impositiva se mantendrán dentro de los 30 000 zł que aparecen impresos en el formulario y quiera que no se le practiquen retenciones durante el año.
Cuándo usar PIT-2 employee tax statements
- Cuando empiezas un nuevo empleo o un nuevo contrato de mandato y quieres que el pagador reduzca tus retenciones.
- Cuando cambia tu situación —un segundo empleo, un matrimonio, un hijo o una mudanza más lejos del trabajo—, porque el formulario indica que debes modificar o retirar una declaración cuando cambien las circunstancias que afectan a tus retenciones.
- Al comienzo de un ejercicio fiscal en el que quieras solicitar una exención, como la desgravación por retorno durante un máximo de cuatro años.
- Cuando quieras retirar una declaración o solicitud que hayas presentado anteriormente: cada parte tiene su propia casilla de «retirada».
- En cualquier momento del año: como máximo, el pagador la aplica desde el mes siguiente al mes en que la recibe.
Qué necesitas antes de empezar
- Tu número PESEL o tu NIP si lo utilizas porque tienes una empresa o estás registrado a efectos del IVA.
- Tus apellidos, tu primer nombre y tu fecha de nacimiento.
- El nombre completo del pagador, tal como aparece en tu contrato o nómina.
- Saber cuántos pagadores quieres que apliquen el importe que reduce el impuesto, para poder elegir 1/12, 1/24 o 1/36.
- Para la parte E: si tributarás conjuntamente con tu cónyuge o como progenitor único y, aproximadamente, si tus ingresos se mantendrán dentro de 120 000 zł.
- Para la parte G: qué exención te corresponde y, para la desgravación por retorno, los años en los que quieres aplicarla.
- Para la parte J: el ejercicio fiscal y una estimación realista de tus ingresos previstos.
Qué contiene PIT-2 employee tax statements
La edición de 2026 tiene 3 páginas. FileIt lo organiza en 11 partes y lo firman Taxpayer:
- A. Taxpayer's identification (Dane identyfikacyjne podatnika)Taxpayer
- B. The payer you give it to (Dane płatnika)Taxpayer
- C. Monthly tax-reducing amount (Pomniejszenie o kwotę zmniejszającą podatek)Taxpayer
- D. Splitting the tax-reducing amount — cooperatives and other payers (część D)Taxpayer
- E. Joint taxation with a spouse or as a single parent (część E)Taxpayer
- F. Higher employee costs for commuters (część F)Taxpayer
- G. Tax exemptions: return relief, 4+ families, working seniors (część G)Taxpayer
- H. Don't apply the youth relief or employee costs (część H)Taxpayer
- I. Stop applying 50% authors' costs (część I)Taxpayer
- J. No tax advances this year (część J)Taxpayer
- K. Signature (Podpis)Taxpayer
Cómo completar PIT-2 employee tax statements, paso a paso
1 1. Identificador fiscal (NIP / PESEL)
En la parte superior escribes tu identificador fiscal en las 11 casillas. La mayoría de las personas utiliza su PESEL; solo utilizas el NIP si tienes uno por motivos empresariales o de IVA. El formulario indica «niepotrzebne skreślić»: tacha el NIP o el PESEL que no hayas utilizado. FileIt determina cuál has introducido por su longitud y tacha la otra palabra por ti.
FileIt también comprueba el dígito de control del número y, en el caso del PESEL, que la fecha de nacimiento codificada en él coincida con la fecha que introduces en la parte A.
2 A. Identificación del contribuyente (Dane identyfikacyjne podatnika)
Tus apellidos, solo tu primer nombre y tu fecha de nacimiento en las casillas de día, mes y año. El formulario pide letras mayúsculas en negro o azul; FileIt imprime tus respuestas en mayúsculas y conserva las letras polacas, como Ł, Ż y Ó.
3 B. Datos del pagador (Dane płatnika)
El nombre completo del empleador u otro pagador al que entregas el formulario. Si tienes varios pagadores, entregas a cada uno su propio PIT-2, completado únicamente con las partes que se aplican a ese pagador.
4 C. Importe que reduce el impuesto (pomniejszenie o kwotę zmniejszającą podatek)
El punto 6 pide al pagador que reduzca cada retención mensual en 1/12, 1/24 o 1/36 del importe anual que reduce el impuesto: 300 zł, 150 zł o 100 zł en esta edición. El punto 7 retira una declaración anterior. La parte C se entrega a tu empleador o a un pagador sujeto al art. 41(1) de la Ley, como un cliente con un contrato de mandato.
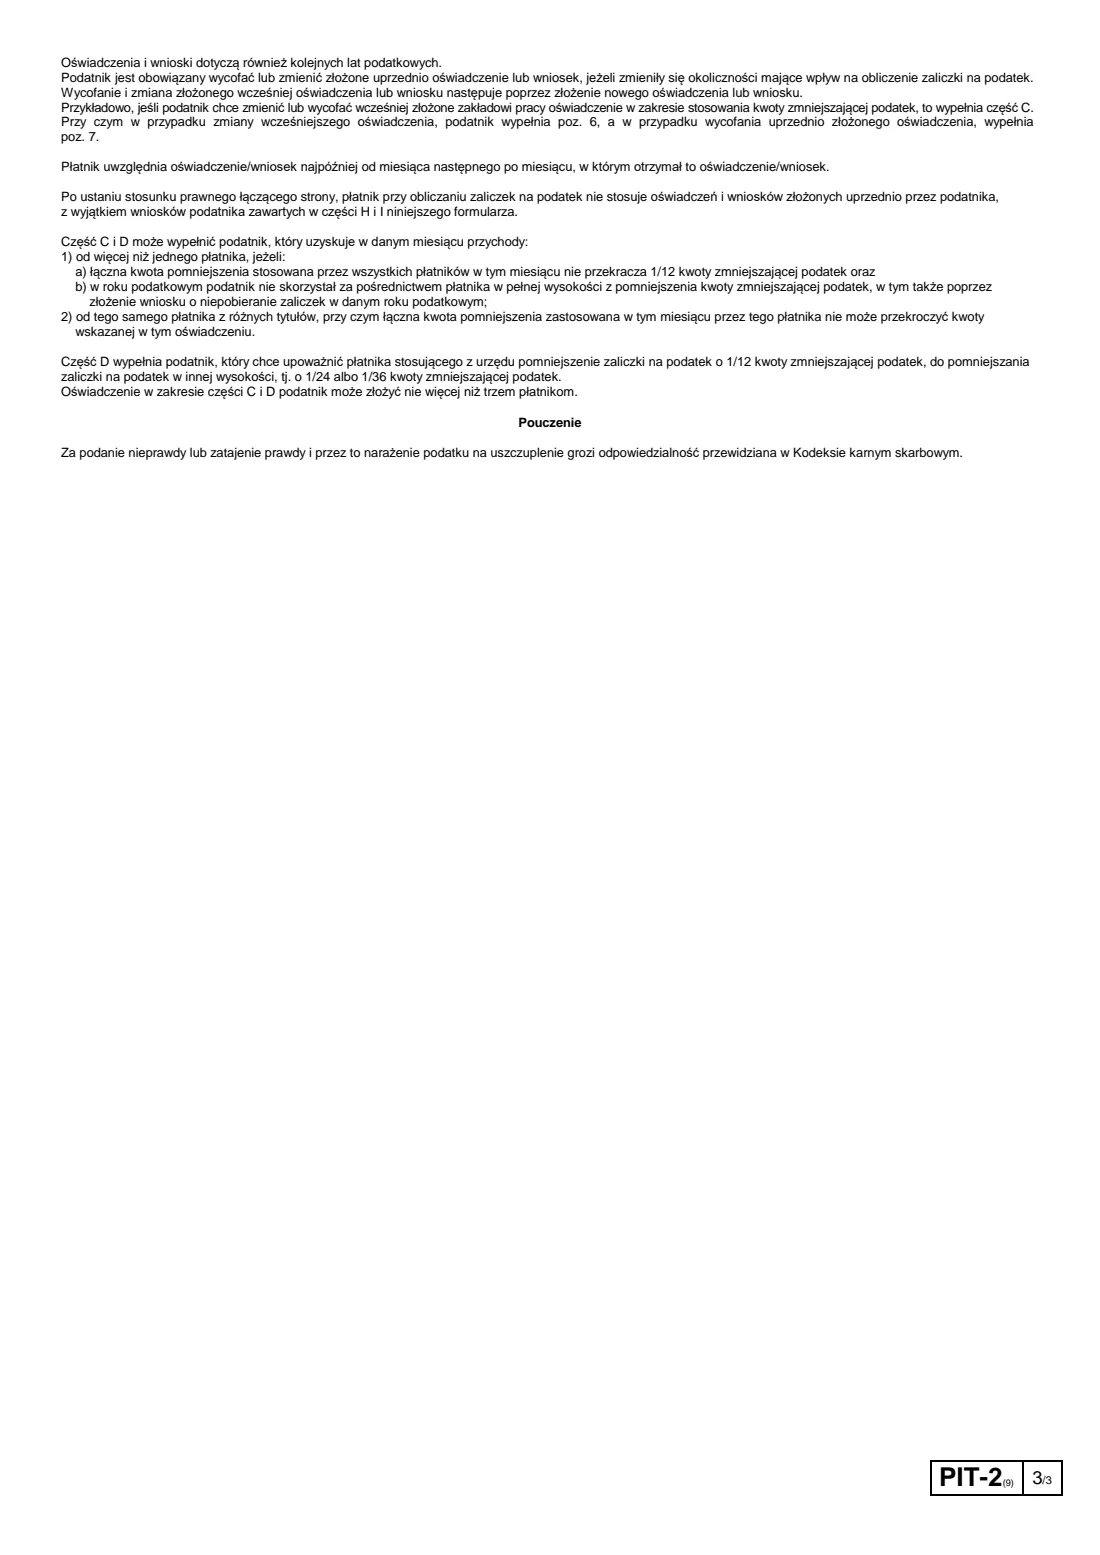
Las explicaciones de la página 3 son importantes: si obtienes ingresos de más de un pagador, las reducciones que todos ellos apliquen conjuntamente en un mes no pueden superar 1/12, y solo puedes entregar esta declaración a un máximo de tres pagadores.
5 D. Importe que reduce el impuesto: cooperativas y otros pagadores
La parte D es más específica. Se entrega a cooperativas de producción agrícola y otras cooperativas agrícolas, a una autoridad de ejecución que pague los salarios en lugar del empleador o a una entidad que haya asumido las obligaciones de un empleador sin ser su sucesora legal. Este tipo de pagador aplica automáticamente 1/12; aquí puedes solicitar 1/24 o 1/36, retirar una división anterior o detener por completo la reducción.
6 E. Tributación conjunta o como progenitor único (preferencyjne opodatkowanie)
El punto 10 informa a tu empleador de que tienes previsto tributar conjuntamente con tu cónyuge o como progenitor único. Después conservas una de las dos declaraciones sobre los ingresos y tachas la otra: 1) tus ingresos no superarán 120 000 zł y los de tu cónyuge o hijo, sumados a los tuyos, no generarán ingresos superiores, o 2) tus ingresos superarán 120 000 zł, pero los ingresos previstos de tu cónyuge o hijo, sumados a los tuyos, no lo harán. FileIt tacha la declaración que no te corresponda. El punto 11 retira una declaración anterior.
7 F. Gastos de empleado superiores (podwyższone koszty uzyskania przychodów)
El punto 12 indica que tienes derecho a aplicar gastos de empleado superiores porque tu domicilio permanente o temporal está fuera de la localidad donde se encuentra tu lugar de trabajo y no recibes una asignación por separación. El punto 13 los retira. Esta parte se entrega a tu empleador.
8 G. Exenciones del art. 21(1)(152)-(154)
Marca todas las exenciones que te correspondan: la desgravación por retorno para las personas que trasladan de nuevo su residencia a Polonia —con los años en los que quieres aplicarla, como máximo cuatro años consecutivos—, la desgravación para familias con cuatro o más hijos y la desgravación para trabajadores sénior. Presentas esta declaración con conocimiento de la responsabilidad penal por una declaración falsa. En su lugar, el punto 15 retira una declaración anterior.
9 H. Sin desgravación para jóvenes ni gastos de empleado
El punto 16 pide al pagador que calcule tus retenciones sin aplicar la desgravación para jóvenes o sin aplicar los gastos de empleado; si el pagador es tu empleador, puedes marcar ambas opciones. El punto 17 retira una solicitud anterior.
10 I. Renuncia a los gastos del 50 %
El punto 18 pide al pagador que no aplique los gastos deducibles del 50 % —utilizados habitualmente para ingresos por derechos de autor— al calcular las retenciones; el punto 19 retira esa solicitud. A diferencia de la mayoría de las declaraciones del PIT-2, las solicitudes de las partes H e I siguen aplicándose después de que termine tu contrato con el pagador.
11 J. Sin retenciones durante el ejercicio
El punto 20 pide al pagador que no practique retenciones en un ejercicio fiscal concreto porque prevés que tus ingresos sujetos a la escala impositiva no superarán 30 000 zł ese año (la cifra impresa en esta edición). El punto 21 retira la solicitud. Si tus ingresos acaban siendo superiores, deberás pagar el impuesto en tu declaración anual.
12 K. Firma (Podpis)
Introduce la fecha en la que completaste el formulario (punto 22) y fírmalo (punto 23). FileIt completa previamente la fecha de hoy.
Errores comunes que debes evitar
- Dejar visibles tanto el NIP como el PESEL: el formulario pide que taches el que no hayas utilizado (FileIt lo hace).
- Pedir a más de un pagador que aplique la reducción completa de 1/12, de modo que la reducción mensual conjunta supere 1/12 del importe que reduce el impuesto.
- Entregar la declaración de la parte C a más de tres pagadores.
- Marcar una opción y la casilla correspondiente de «retirada» en la misma parte.
- En la parte E, olvidar tachar la declaración sobre los ingresos que no te corresponda.
- Solicitar la desgravación por retorno durante más de cuatro años o indicar los años en el orden incorrecto.
- Olvidar que las declaraciones se mantienen en los años siguientes: si las circunstancias cambian, debes presentar un nuevo PIT-2 para modificarlas o retirarlas.
- Entregar el formulario a la oficina tributaria en lugar de a tu pagador.
Después de completarlo
Firma y fecha la parte K. La mayoría de los pagadores acepta el PIT-2 impreso y firmado en papel; la nota 1 del formulario también permite al pagador establecer otra forma de recopilar estas declaraciones, como su sistema de recursos humanos o nóminas, así que pregunta a tu empleador qué método prefiere. Si acepta un PDF firmado electrónicamente, puedes enviarlo para firma electrónica desde FileIt. FileIt nunca envía el formulario a tu pagador ni a la oficina tributaria: tú se lo entregas personalmente.
El pagador aplica tu declaración o solicitud, como máximo, desde el mes siguiente al mes en que la recibe. Cuando termina la relación laboral, el pagador deja de aplicar tus declaraciones, salvo las solicitudes de las partes H e I.
Tu PIT-2 completado se guarda en tu bóveda de FileIt, para que conserves un registro de lo que comunicaste a cada pagador. Las declaraciones también se aplican a ejercicios fiscales posteriores, así que revísalas cuando cambies de empleo, añadas un segundo contrato, te cases o te mudes.
Completa PIT-2 employee tax statements en línea con FileIt
- Elige a la persona. Elige a alguien de Personas y FileIt completará su nombre, fecha de nacimiento, dirección y otros datos que ya conoce.
- Responde preguntas sencillas. Completa una parte del formulario cada vez, con el texto de ayuda oficial junto a cada pregunta — 25 campos en total. Tus respuestas se guardan a medida que avanzas.
- Consulta la vista previa en tiempo real. Observa cómo tus respuestas aparecen en el formulario real de Ministerstwo Finansów — Ministry of Finance of Poland (MF) y deja que FileIt haga los cálculos de las hojas de trabajo.
- Genera el PDF oficial. FileIt introduce tus respuestas en el PDF propio de la agencia y lo guarda en la carpeta de esa persona en tu bóveda. Fírmalo o envíalo para firma electrónica.
FileIt completa el formulario, pero nunca lo presenta ni lo envía por ti. Entrega el formulario terminado a quien te lo haya solicitado, tal como indican sus instrucciones.
Empieza PIT-2 employee tax statements ahora — es gratisPIT-2 employee tax statements: preguntas frecuentes
¿Para qué se utiliza el formulario PIT-2?
El PIT-2 es la forma en que un contribuyente polaco comunica a su empleador u otro pagador cómo calcular las retenciones mensuales del impuesto sobre la renta. El uso más conocido es pedir al pagador que reduzca cada retención en una parte del importe que reduce el impuesto, pero también abarca la tributación conjunta o como progenitor único, los gastos de desplazamiento, varias exenciones y la renuncia a determinadas desgravaciones.
¿Dónde envío el PIT-2: a la oficina tributaria?
No. Entregas el PIT-2 a tu pagador: tu empleador o, por ejemplo, el cliente con el que tienes un contrato de mandato. No se envía a la oficina tributaria. Tu pagador también puede recopilarlo mediante su propio sistema de recursos humanos o nóminas.
¿Puedo completar el PIT-2 online?
Sí. FileIt te guía por cada parte, comprueba tu PESEL o NIP e imprime tus respuestas en el PDF oficial PIT-2(9) del Ministerio de Finanzas (Ministry of Finance), que se guarda en tu bóveda. Después lo firmas y se lo entregas personalmente a tu pagador; FileIt no lo envía.
¿Debo elegir 1/12, 1/24 o 1/36?
Los importes impresos en esta edición son 300 zł (1/12), 150 zł (1/24) y 100 zł (1/36) al mes. Si tienes un pagador, 1/12 suele ser la opción habitual. Con dos o tres pagadores, lo repartes para que la reducción total que apliquen en un mes no supere 1/12; por ejemplo, 1/24 con cada uno de dos pagadores.
¿Tengo que presentar un nuevo PIT-2 cada año?
No necesariamente. El formulario indica que las declaraciones y solicitudes también se aplican a ejercicios fiscales posteriores. Debes modificarlas o retirarlas presentando un nuevo PIT-2 cuando cambien tus circunstancias.
¿Cómo retiro una declaración del PIT-2?
Presenta un nuevo PIT-2 y marca la casilla «wycofuję uprzednio złożone oświadczenie» (o «wniosek») en la parte correspondiente. Por ejemplo, para retirar la declaración sobre el importe que reduce el impuesto, marca el punto 7 de la parte C.
¿Utilizo el NIP o el PESEL en el PIT-2?
La mayoría de las personas utiliza su PESEL de 11 dígitos. Solo utilizarías un NIP de 10 dígitos si tienes uno, por ejemplo porque tienes una empresa o estás registrado a efectos del IVA. Tacha el que no hayas utilizado.
¿Cuándo empezará a aplicarlo mi empleador?
Según el formulario, el pagador aplica tu declaración o solicitud, como máximo, desde el mes siguiente al mes en que la recibe.
Fuentes oficiales
- Formulario en blanco (PDF), publicado por Ministerstwo Finansów — Ministry of Finance of Poland (MF): https://www.gov.pl/attachment/7d32c2f6-e428-4824-80fc-bd2f6c07bb0f
- Instrucciones y orientación oficiales: https://podatki-arch.mf.gov.pl/formularze-do-druku-pit/
- Edición mostrada en esta página: PIT-2(9) (comprobada el 2026-09-26).
FileIt no está afiliado ni cuenta con el respaldo de Ministerstwo Finansów — Ministry of Finance of Poland (MF) ni de ningún gobierno. Esta página explica el formulario en términos generales y no constituye asesoramiento jurídico, fiscal ni migratorio. Lee siempre las instrucciones oficiales y comprueba que utilizas la edición que acepta el destinatario. Última revisión de la página: 2026-09-26.