什么是 PIT-2 employee tax statements?
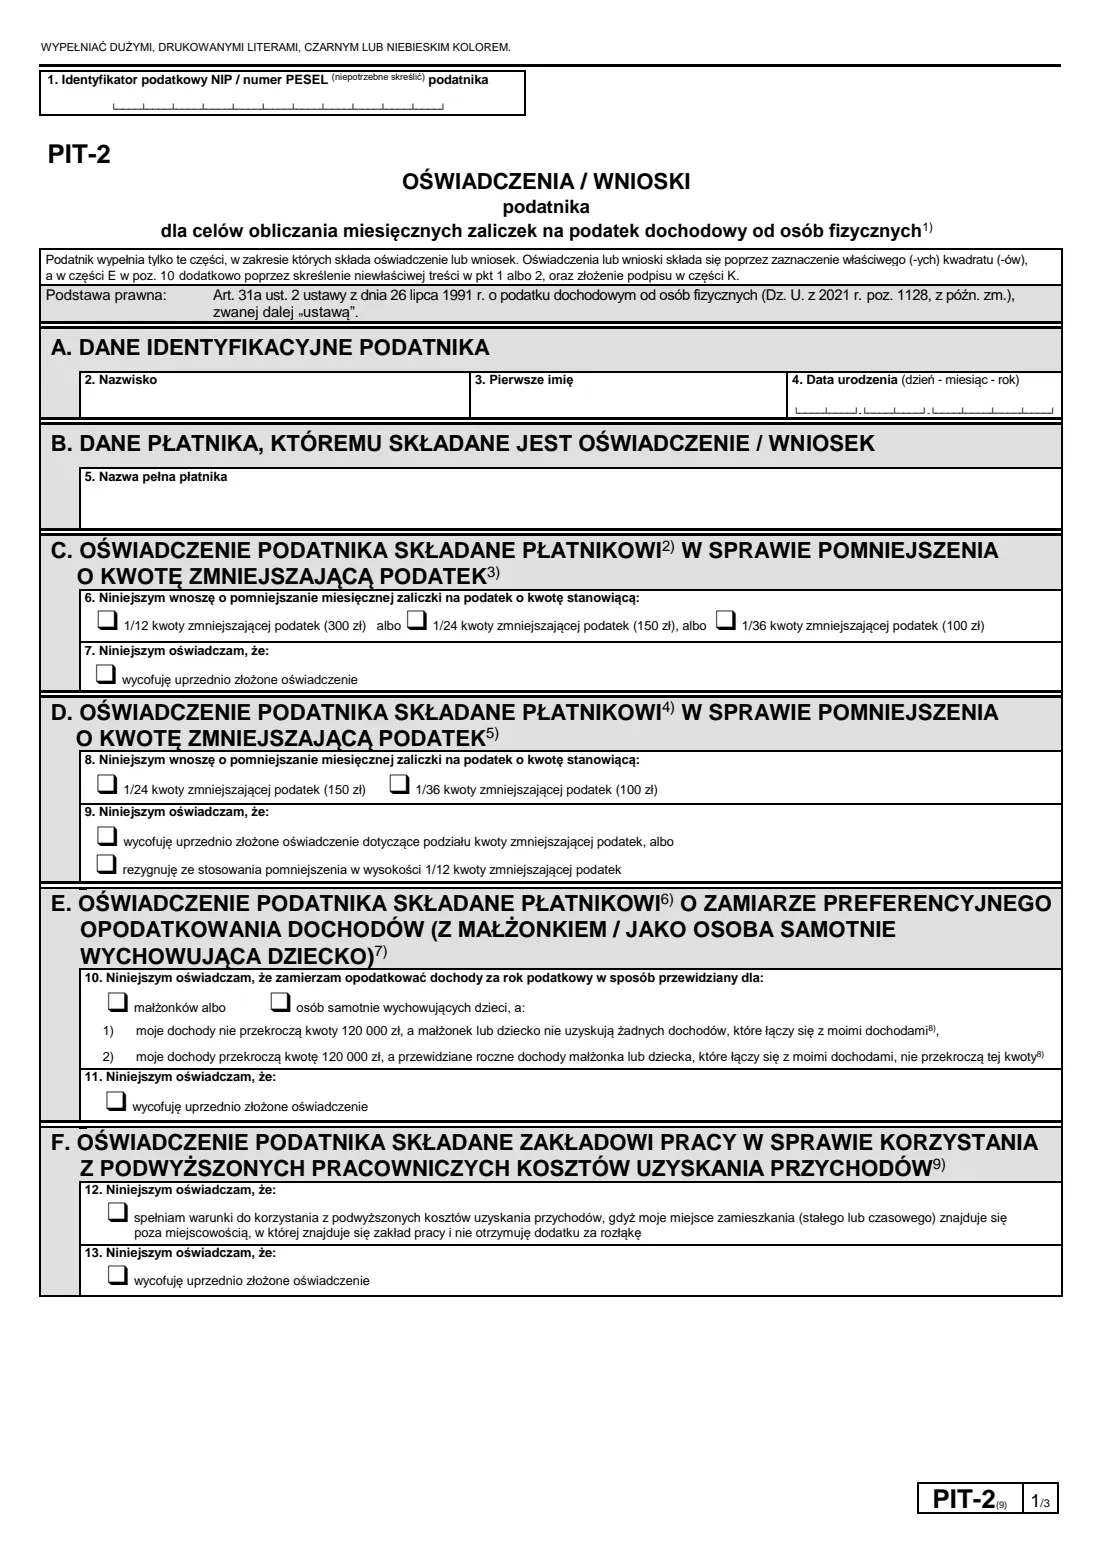
PIT-2(Oświadczenia / wnioski podatnika dla celów obliczania miesięcznych zaliczek na podatek dochodowy od osób fizycznych)是你交给付款人的表格——可以是雇主,也可以是委托合同(umowa zlecenia)下的客户——以便对方正确扣缴每月个人所得税预缴款。它不是纳税申报表,也不交给税务机关。表格将一组相互独立的声明和申请集中在一起,你只需填写需要的部分。
最常用的是C部分:你可以要求付款人将年度减税金额(kwota zmniejszająca podatek)的一部分从每月预缴款中扣除:1/12(300 zł)、1/24(150 zł)或1/36(100 zł),具体数额已印在PIT-2(9)上。其他部分涉及与配偶合并计税或按单亲家长计税、通勤人员较高的费用、返乡减免、四子女家庭减免和工作老年人减免、放弃青年减免或标准雇员费用、放弃50%作者费用,以及预计收入较低时申请完全不缴纳预缴款。
FileIt会用通俗易懂的语言引导你完成每个部分,从FileIt文档库中的人员资料预填你的姓名和出生日期,并从雇主记录中预填雇主名称;同时检查你的PESEL或NIP校验位,以及PESEL是否与出生日期匹配,并将所有内容以大写字母打印到财政部官方PIT-2(9) PDF中。对于表格要求划掉的文字,FileIt也会自动划掉。完成后的PDF会保存到你的文档库;你可以签名(如果雇主接受,也可以发送电子签名),然后自行交给对方。
- 填写人
- 纳税人:雇员,或根据委托合同或类似合同获得报酬的人
- 提交给
- 付款人——你的雇主或其他付款人(płatnik),而不是税务机关
- 提交时间
- 开始工作时,或你想更改或撤回之前声明的任何时候
- 签名
- 纳税人在K部分签名并填写日期
- 版本
- PIT-2(9)
- 页数
- 3页(两页表格和一页说明)
谁需要填写 PIT-2 employee tax statements?
- 希望雇主将每月减税金额计入工资的波兰雇员。
- 拥有不止一份工作或合同、需要在多个付款人之间分配减税金额(每人1/24或1/36)以避免某个月减免过多的人。
- 计划与配偶合并申报,或按单亲家长申报,并希望付款人将这一情况纳入计算的纳税人。
- 从其他城镇通勤、符合较高标准雇员费用条件的雇员。
- 通过付款人申请返乡减免(ulga na powrót)、四名或以上子女家庭减免,或工作老年人减免的人。
- 希望在年度内不使用青年减免的年轻工作人员,或希望从预缴款中取消雇员费用或50%作者费用的人。
- 预计按税率表计税的收入不超过表格所印30 000 zł,并希望全年不扣缴预缴款的人。
何时使用 PIT-2 employee tax statements
- 开始新工作或签订新的委托合同时,希望付款人减少你的预缴款。
- 情况发生变化时——例如增加第二份工作、结婚、生子或搬到离工作地点更远的地方——因为表格规定,影响预缴款的情况变化后必须更改或撤回声明。
- 在你想申请某项免税的纳税年度开始时,例如申请最长四年的返乡减免。
- 想撤回之前提交的声明或申请时:每个部分都有单独的“撤回”框。
- 一年中的任何时候——付款人最迟会从收到表格次月起执行。
开始前需要准备什么
- 你的PESEL号码;如果你因经营业务或登记为增值税纳税人而使用NIP,则提供NIP。
- 你的姓、名字中的第一个名字,以及出生日期。
- 付款人的全名,应与合同或工资单上的名称一致。
- 确定你希望多少个付款人应用减税金额,以便选择1/12、1/24或1/36。
- 对于E部分:你是否会与配偶合并申报或按单亲家长申报,以及你的收入大致是否会保持在120 000 zł以内。
- 对于G部分:你符合哪项免税条件;如果申请返乡减免,还需确定希望适用的年份。
- 对于J部分:纳税年度,以及对预计收入的合理估计。
PIT-2 employee tax statements 的内容
2026 版本共 3 页。 FileIt 要求填写 11 个部分,并由 Taxpayer 签名:
- A. Taxpayer's identification (Dane identyfikacyjne podatnika)Taxpayer
- B. The payer you give it to (Dane płatnika)Taxpayer
- C. Monthly tax-reducing amount (Pomniejszenie o kwotę zmniejszającą podatek)Taxpayer
- D. Splitting the tax-reducing amount — cooperatives and other payers (część D)Taxpayer
- E. Joint taxation with a spouse or as a single parent (część E)Taxpayer
- F. Higher employee costs for commuters (część F)Taxpayer
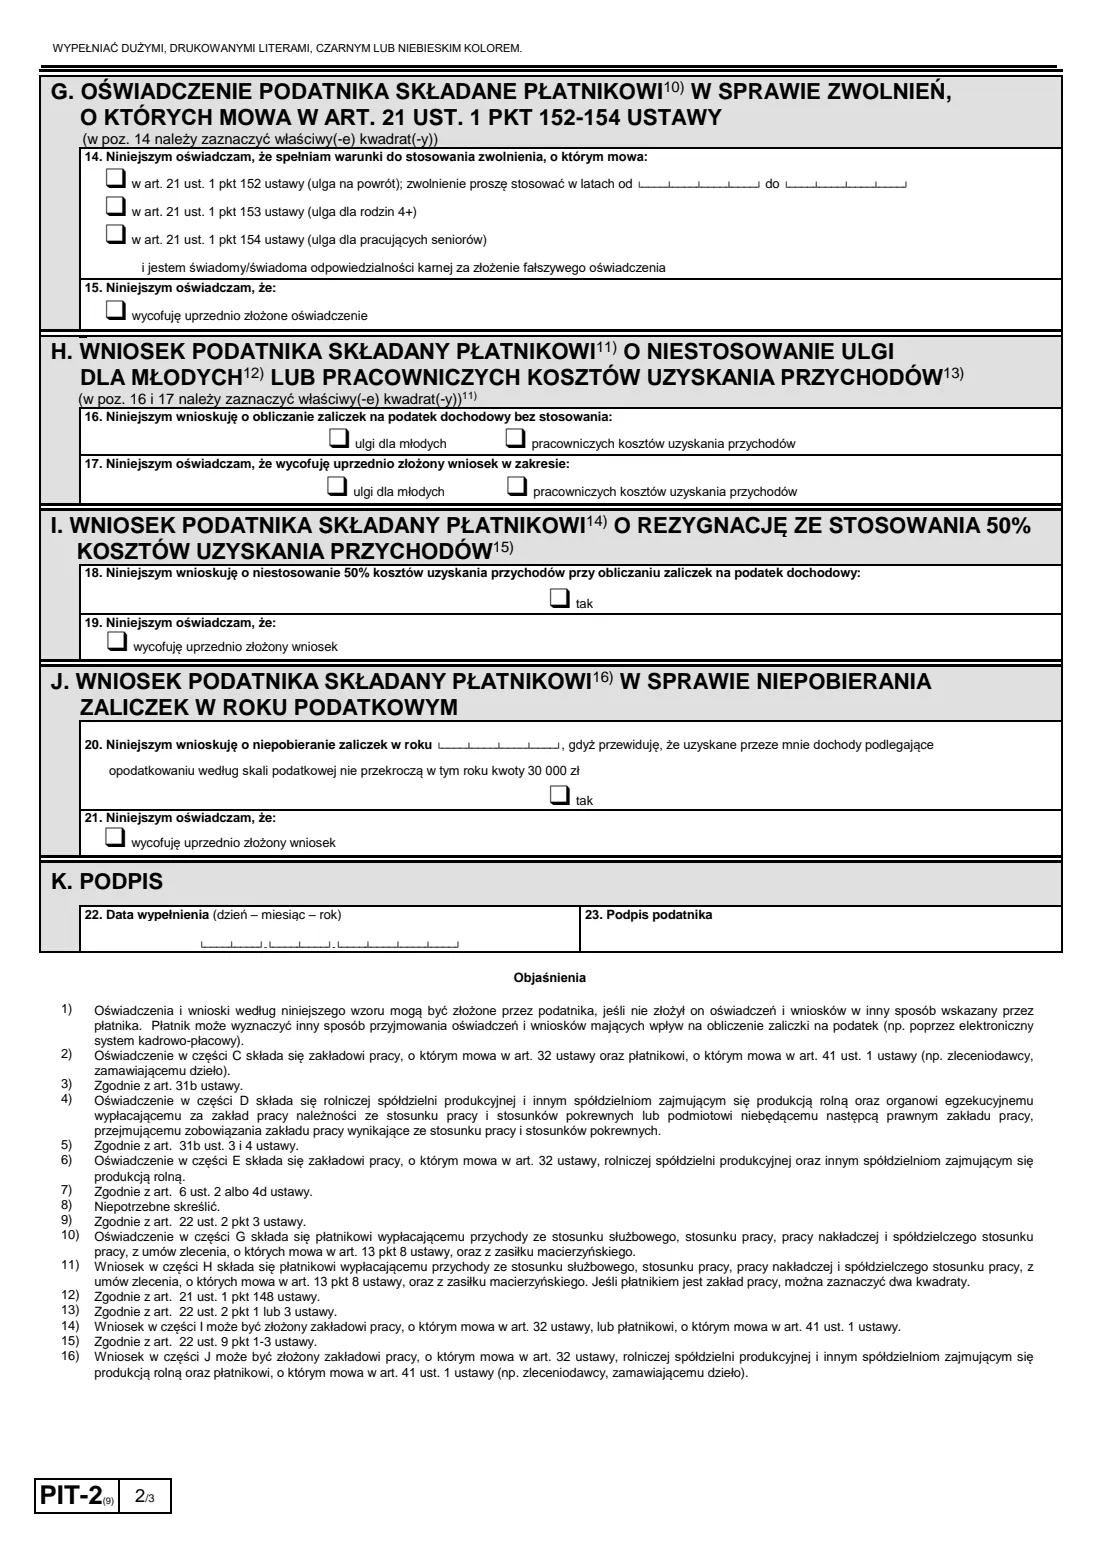
- G. Tax exemptions: return relief, 4+ families, working seniors (część G)Taxpayer
- H. Don't apply the youth relief or employee costs (część H)Taxpayer
- I. Stop applying 50% authors' costs (część I)Taxpayer
- J. No tax advances this year (część J)Taxpayer
- K. Signature (Podpis)Taxpayer
分步填写 PIT-2 employee tax statements
1 1. 税务识别号(NIP / PESEL)
你需要在顶部的11个框中填写税务识别号。大多数个人使用PESEL;只有在因经营业务或增值税登记而拥有NIP时才使用NIP。表格写着“niepotrzebne skreślić”——将未使用的NIP或PESEL划掉。FileIt会根据你输入的号码长度判断你使用的是哪一个,并替你划掉另一个词。
FileIt还会检查号码的校验位;对于PESEL,还会检查其中编码的出生日期是否与你在A部分填写的出生日期一致。
2 A. 纳税人身份信息(Dane identyfikacyjne podatnika)
填写你的姓、名字中的第一个名字,以及按日-月-年格式填写出生日期。表格要求使用黑色或蓝色大写字母;FileIt会将你的答案以大写字母打印,同时保留Ł、Ż和Ó等波兰语字母。
3 B. 付款人信息(Dane płatnika)
填写你要提交表格的雇主或其他付款人的全名。如果你有多个付款人,需要为每个付款人分别提交一份PIT-2,并且每份只填写适用于该付款人的部分。
4 C. 减税金额(pomniejszenie o kwotę zmniejszającą podatek)
第6项要求付款人将每月预缴款减少年度减税金额的1/12、1/24或1/36——本版本对应的金额分别为300 zł、150 zł或100 zł。第7项用于撤回之前的声明。C部分提交给你的雇主,或提交给依据该法第41(1)条付款的付款人,例如委托合同下的客户。
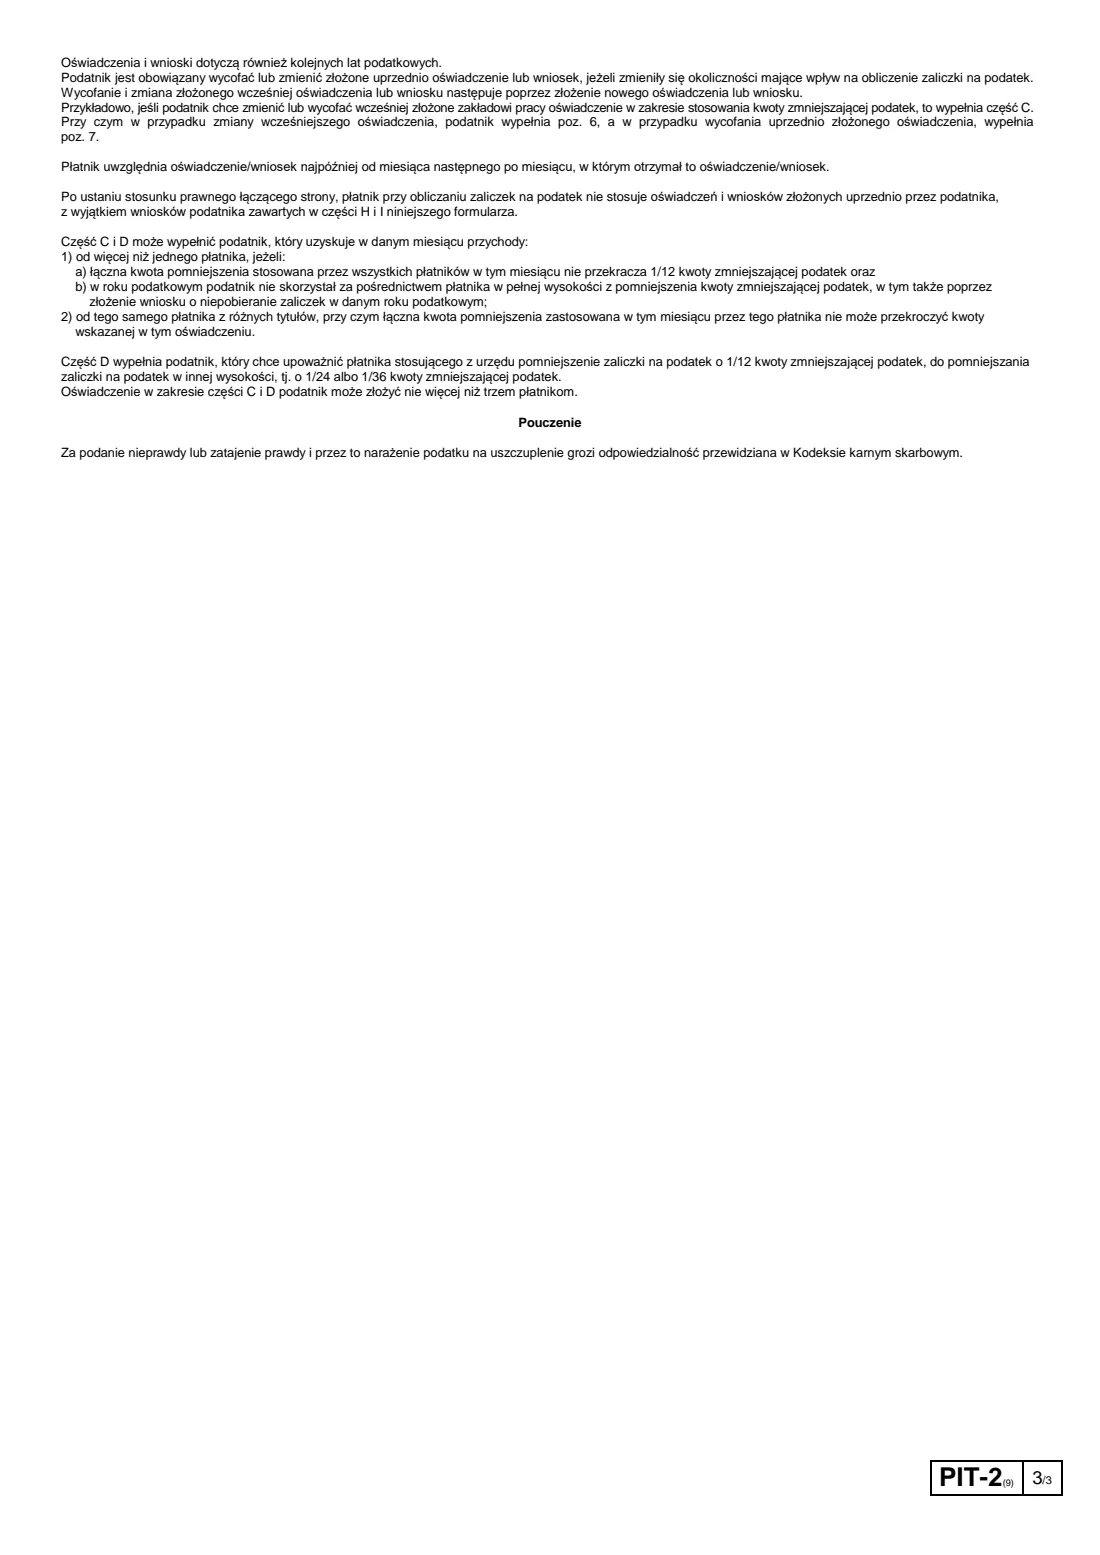
第3页的说明在这里很重要:如果你从多个付款人处获得收入,他们在同一个月合计适用的减免不得超过1/12;你最多只能向三个付款人提交此声明。
5 D. 减税金额——合作社及其他付款人
D部分的适用范围较窄。它适用于农业生产合作社和其他农业合作社、代替雇主支付工资的执行机关,或接管雇主义务但不是其法律继承人的机构。此类付款人会自动适用1/12;在这里你可以要求改为1/24或1/36,撤回之前的分配方式,或完全停止减免。
6 E. 合并计税或单亲家长计税(preferencyjne opodatkowanie)
第10项用于告知雇主,你计划与配偶合并计税,或按单亲家长计税。然后在两项关于收入的声明中保留一项,并划掉另一项:1)你的收入不超过120 000 zł,且你的配偶或子女没有与你的收入合并计算的收入;或2)你的收入会超过120 000 zł,但你的配偶或子女与你的收入合计后,预计不会超过该金额。FileIt会划掉不适用的声明。第11项用于撤回之前的声明。
7 F. 较高的雇员费用(podwyższone koszty uzyskania przychodów)
第12项表示你符合较高雇员费用的条件,因为你的永久或临时住所位于工作地点所在城镇之外,并且你没有领取离职津贴。第13项用于撤回该声明。本部分提交给雇主。
8 G. 第21(1)(152)-(154)条规定的免税
勾选你符合的每一项免税:适用于将住所迁回波兰人员的返乡减免(填写希望适用的年份,最多连续四年)、四名或以上子女家庭减免,以及工作老年人减免。你是在知悉虚假声明可能承担刑事责任的情况下作出此声明。第15项用于撤回之前的声明。
9 H. 不使用青年减免或雇员费用
第16项要求付款人在计算你的预缴款时不适用青年减免,和/或不计入雇员费用——如果付款人是你的雇主,可以两项都勾选。第17项用于撤回之前的申请。
10 I. 取消50%费用
第18项要求付款人在计算预缴款时不适用50%可扣除费用(通常用于版权收入);第19项用于撤回该申请。与大多数PIT-2声明不同,H和I部分的申请在你与付款人的合同结束后仍然有效。
11 J. 本年度不缴纳税款预缴款
第20项要求付款人在特定纳税年度不收取预缴款,因为你预计该年度按税率表计税的收入不会超过30 000 zł(本版本印有该金额)。第21项用于撤回申请。如果最终收入超过该金额,你需要在年度纳税申报表中补缴相应税款。
12 K. 签名(Podpis)
填写表格日期(第22项)并签名(第23项)。FileIt会预填当天日期。
需要避免的常见错误
- 同时保留NIP和PESEL——表格要求划掉未使用的一个(FileIt会自动完成)。
- 要求多个付款人都适用完整的1/12减免,导致每月合计减免超过减税金额的1/12。
- 将C部分声明提交给超过三个付款人。
- 在同一部分同时勾选某项选择和对应的“撤回”框。
- 在E部分忘记划掉不适用于你的收入声明。
- 申请返乡减免超过四年,或填写的年份顺序错误。
- 忘记声明会延续至之后年度——如果情况发生变化,必须提交新的PIT-2进行更改或撤回。
- 将表格交给税务机关,而不是交给付款人。
填写后
在K部分签名并填写日期。大多数付款人接受打印并签名的纸质PIT-2;表格脚注1还允许付款人采用其他方式收集这些声明,例如通过人力资源或薪资系统,因此请向雇主确认其要求。如果对方接受电子签名PDF,你可以从FileIt发送电子签名。FileIt绝不会将表格发送给你的付款人或税务机关——你需要自行交付。
付款人最迟会从收到表格次月起执行你的声明或申请。当工作关系结束时,付款人会停止执行你的声明,但H和I部分的申请除外。
你填写的PIT-2会保存到FileIt文档库中,方便你记录向每个付款人告知的内容。声明也适用于之后的纳税年度,因此在换工作、增加第二份合同、结婚或搬家时,请重新检查。
使用 FileIt 在线填写 PIT-2 employee tax statements
- 选择人员。从 People 中选择某人,FileIt 会填入其姓名、出生日期、地址及其他已知信息。
- 回答通俗易懂的问题。一次填写表格的一个部分,每道问题旁都有官方帮助文本——共 25 个字段。您的回答会自动保存。
- 查看实时预览。查看您的回答如何显示在真实的 Ministerstwo Finansów — Ministry of Finance of Poland (MF) 表格上,并让 FileIt 完成工作表计算。
- 生成官方 PDF。FileIt 会将您的回答填入机构自己的 PDF,并将其存入您保险库中该人员的文件夹。您可以签名,或发送进行电子签名。
FileIt 负责填写表格——不会代您归档或提交任何内容。请按照表格说明中规定的方式,将填写完成的表格交给索取方。
立即开始 PIT-2 employee tax statements — 免费PIT-2 employee tax statements:常见问题
PIT-2表格用于什么?
PIT-2用于让波兰纳税人告知雇主或其他付款人如何计算每月个人所得税预缴款。最常见的用途是要求付款人将减税金额的一部分从每月预缴款中扣除,但它也涉及合并计税或单亲家长计税、通勤费用、几项免税,以及放弃某些减免。
PIT-2要交到哪里——税务机关吗?
不是。你要将PIT-2交给付款人——你的雇主,或例如委托合同下的客户。它不交给税务机关。付款人也可能通过自己的HR或薪资系统收集该表格。
我可以在线填写PIT-2吗?
可以。FileIt会引导你完成每个部分,检查你的PESEL或NIP,并将你的答案打印到财政部官方PIT-2(9) PDF中,文件会保存到你的文档库。然后你需要签名并自行交给付款人;FileIt不会代你提交。
我应该选择1/12、1/24还是1/36?
本版本印制的每月金额为300 zł(1/12)、150 zł(1/24)和100 zł(1/36)。如果你只有一个付款人,通常选择1/12。如果有两个或三个付款人,应进行分配,使所有付款人在同一个月适用的减免合计不超过1/12——例如两个付款人各选择1/24。
我需要每年重新提交PIT-2吗?
不一定。表格说明,声明和申请也适用于之后的纳税年度。如果情况发生变化,你必须提交新的PIT-2进行更改或撤回。
如何撤回PIT-2声明?
提交新的PIT-2,并在相关部分勾选“wycofuję uprzednio złożone oświadczenie”(或“wniosek”)框。例如,要撤回减税金额声明,应在C部分勾选第7项。
PIT-2上使用NIP还是PESEL?
大多数个人使用11位PESEL。只有在拥有10位NIP时才使用NIP,例如因为经营业务或登记为增值税纳税人。将未使用的号码划掉。
我的雇主什么时候开始执行?
根据表格规定,付款人最迟会从收到你的声明或申请的次月起执行。
官方来源
- 由 Ministerstwo Finansów — Ministry of Finance of Poland (MF) 发布的空白表格(PDF): https://www.gov.pl/attachment/7d32c2f6-e428-4824-80fc-bd2f6c07bb0f
- 官方说明和指南: https://podatki-arch.mf.gov.pl/formularze-do-druku-pit/
- 本页显示的版本:PIT-2(9)(检查于 2026-09-26)。
FileIt 与 Ministerstwo Finansów — Ministry of Finance of Poland (MF) 或任何政府机构没有关联,也未获其认可。本页仅以一般性语言介绍该表格,不构成法律、税务或移民建议。请务必阅读官方说明,并确认您使用的是接收方认可的版本。 页面最后审核于 2026-09-26。