Qu’est-ce que NR301 ?
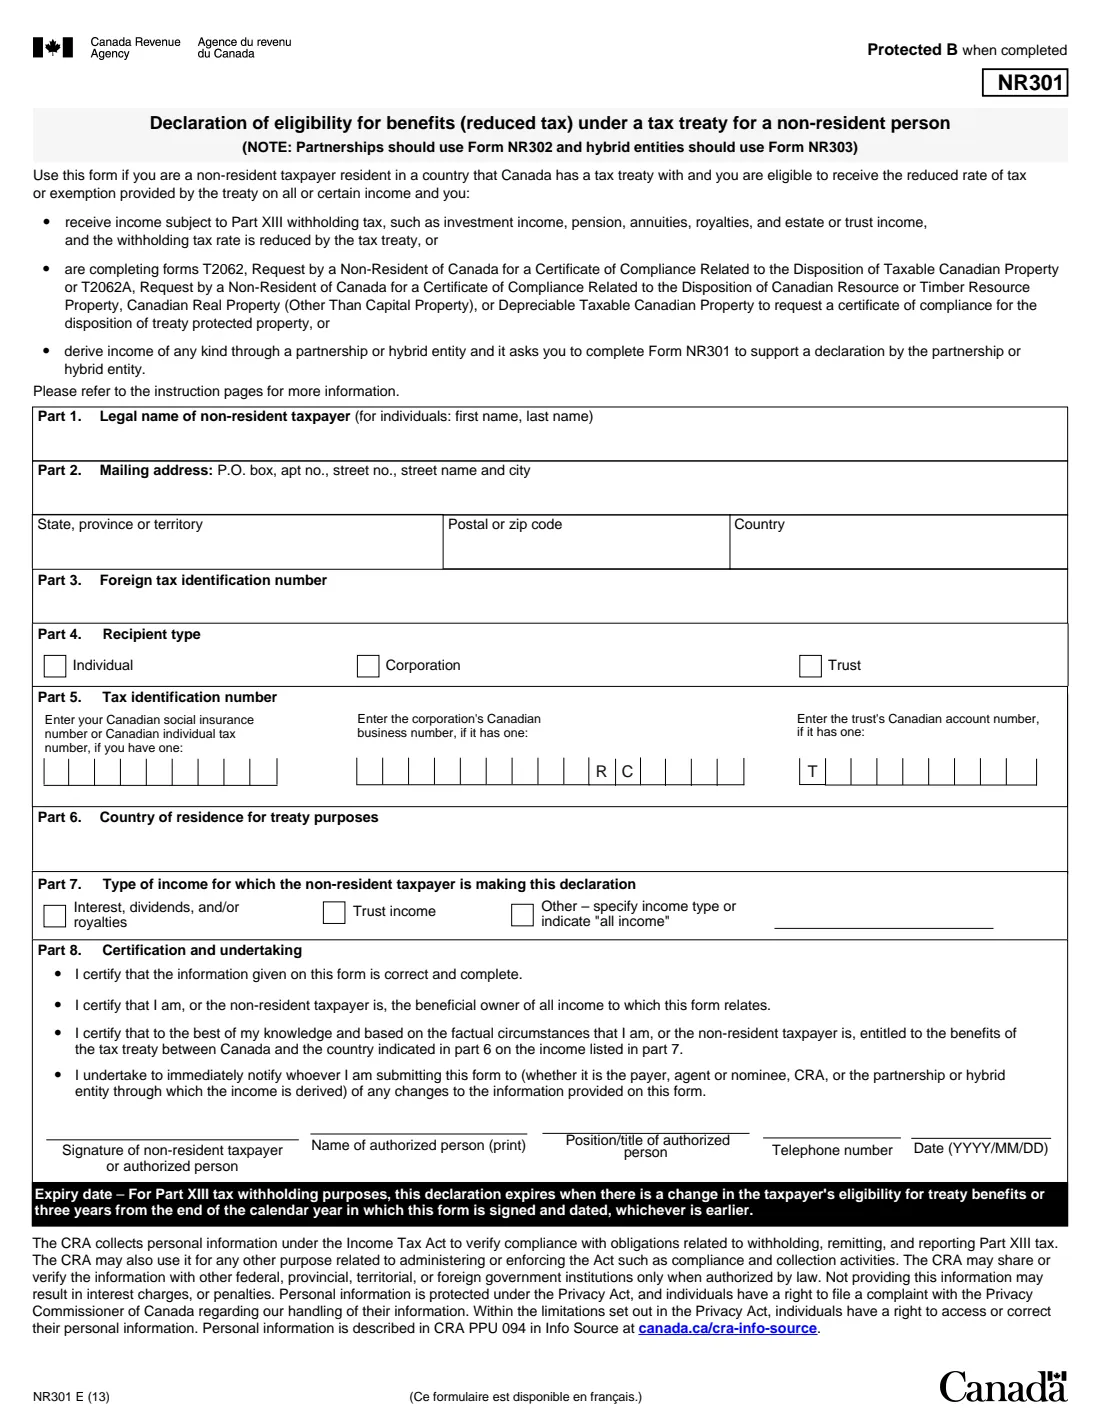
Le NR301 est le formulaire de l’Agence du revenu du Canada (ARC) (Canada Revenue Agency (CRA)) qu’une personne non-résidente du Canada utilise pour déclarer qu’elle réside dans un pays avec lequel le Canada a conclu une convention fiscale et qu’elle a droit au taux d’imposition réduit prévu par la convention, ou à une exonération, sur ses revenus provenant du Canada. L’édition actuelle est le NR301 E (13). Les sociétés de personnes utilisent le formulaire NR302 et les entités hybrides, le formulaire NR303.
Les payeurs canadiens retiennent l’impôt de la partie XIII sur des montants tels que les intérêts, dividendes, redevances, pensions, rentes et revenus de succession ou de fiducie versés à des non-résidents. Le formulaire précise que le taux est généralement de 25 %, sauf si une convention le réduit, et qu’un payeur peut demander un NR301 rempli avant d’appliquer un taux inférieur. Le formulaire est également utilisé avec les formulaires T2062 ou T2062A pour les biens protégés par une convention, ainsi que lorsqu’une société de personnes ou une entité hybride le demande.
FileIt remplit le NR301 à partir d’un formulaire Web guidé et imprime vos réponses sur le PDF officiel de l’ARC, y compris dans les cases alphanumériques destinées aux numéros fiscaux canadiens. Le PDF rempli est classé dans votre coffre-fort. FileIt n’envoie jamais rien : vous signez le formulaire à la main et le remettez à la personne qui l’a demandé.
- Qui le remplit
- Une personne physique, une société ou une fiducie non-résidente qui reçoit des revenus du Canada
- À remettre à
- Au payeur, mandataire ou prête-nom qui l’a demandé, ou à la société de personnes ou entité hybride; à l’ARC uniquement avec le formulaire T2062 ou T2062A
- Expiration
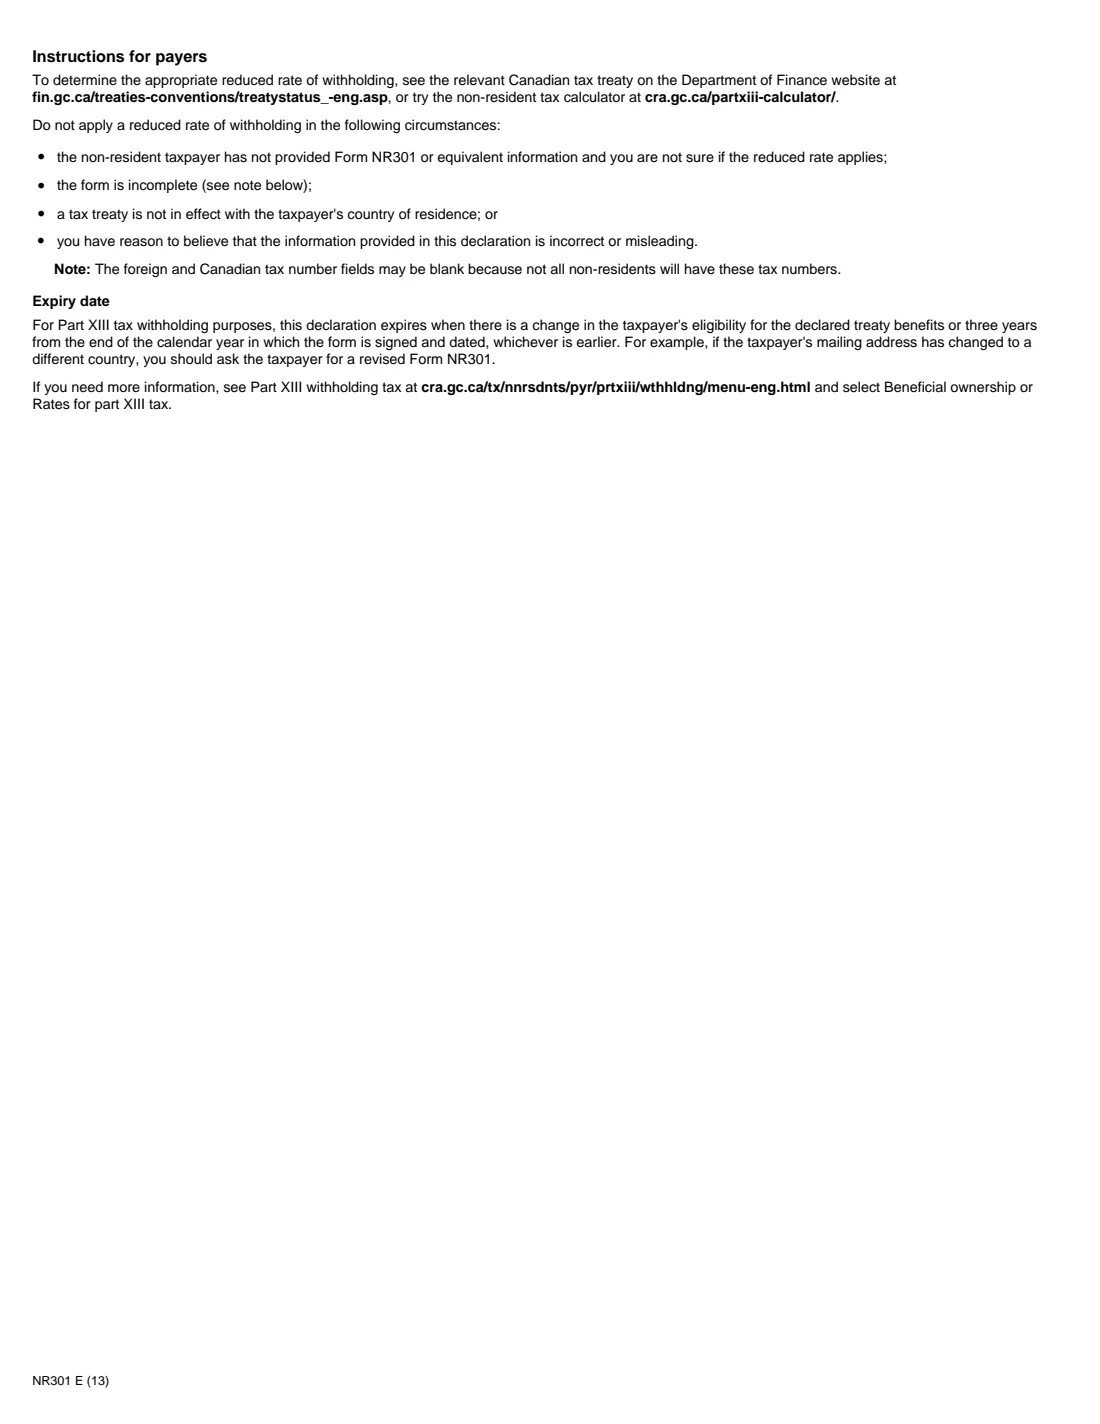
- Lorsque l’admissibilité aux avantages de la convention change, ou trois ans après la fin de l’année civile de sa signature, selon la première éventualité
- Signatures
- Signé à la main par le contribuable ou une personne autorisée
- Édition
- NR301 E (13)
Qui doit remplir NR301 ?
- Les non-résidents du Canada qui reçoivent des revenus de placements canadiens, des pensions, des rentes, des redevances ou des revenus de succession ou de fiducie et qui souhaitent bénéficier du taux réduit de retenue prévu par la convention.
- Les sociétés non-résidentes imposées comme des sociétés sur leur revenu mondial dans leur propre pays, ainsi que les fiducies non-résidentes.
- Les non-résidents qui demandent à l’ARC un certificat de conformité pour des biens protégés par une convention au moyen du formulaire T2062 ou T2062A.
- Les associés ou membres à qui une société de personnes ou une entité hybride demande de confirmer sa propre déclaration.
Quand utiliser NR301
- Lorsqu’une banque, un courtier, un régime de pension, une succession ou un autre payeur canadien vous le demande avant d’appliquer un taux prévu par une convention.
- De nouveau lorsque la déclaration expire : trois ans après la fin de l’année civile où vous l’avez signée, ou plus tôt si votre admissibilité change.
- Dès qu’un élément change, par exemple si vous déménagez dans un autre pays : le formulaire vous engage à en informer le payeur et à remplir un nouveau formulaire.
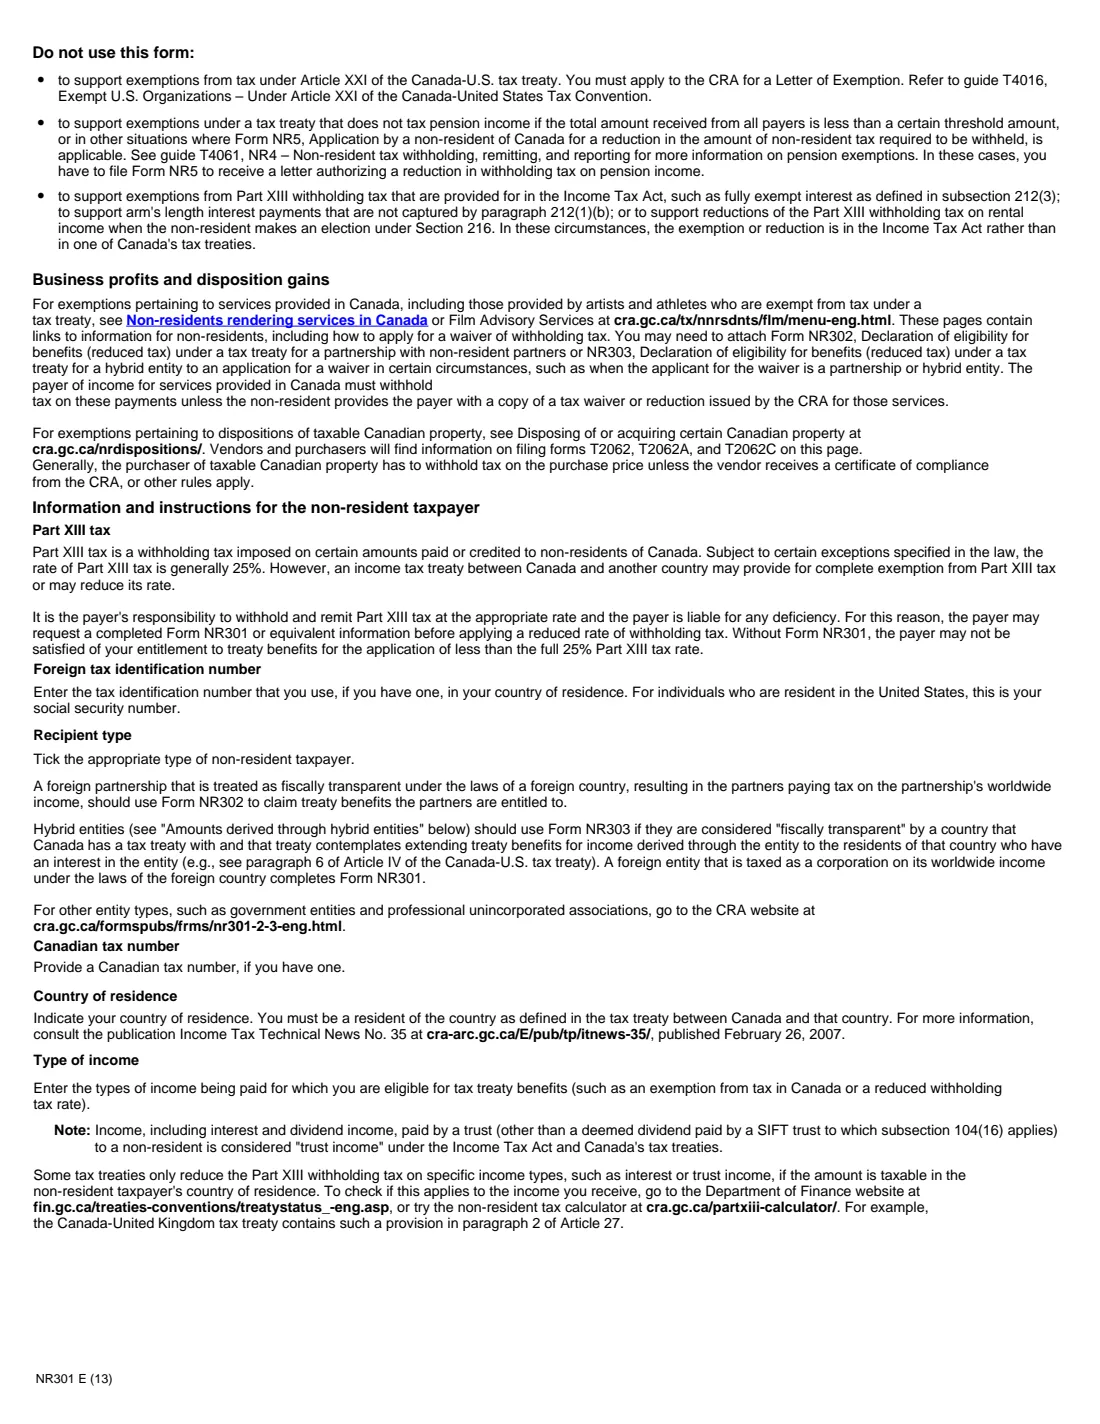
- Pas dans les situations exclues par les instructions, notamment les exonérations prévues à l’article XXI de la convention fiscale entre le Canada et les États-Unis, les cas de pension qui nécessitent le formulaire NR5 ou les exonérations découlant de la Loi de l’impôt sur le revenu plutôt que d’une convention.
Ce qu’il vous faut avant de commencer
- Vos nom et prénom officiels complets ainsi que votre adresse postale.
- Votre numéro d’identification fiscale étranger, si vous en avez un (pour les résidents des États-Unis, le numéro de sécurité sociale).
- Votre numéro d’assurance sociale ou numéro d’identification fiscale individuel canadien, le numéro d’entreprise de la société ou le numéro de compte de la fiducie, s’il y en a un.
- Le pays où vous résidez aux fins de la convention.
- Les types de revenus visés par la déclaration : intérêts, dividendes et/ou redevances, revenus de fiducie ou autre type de revenus (ou tous les revenus).
Contenu de NR301
L’édition 2013 comporte 4 pages. FileIt le demande en 3 parties :
- Parts 1 to 3 – The non-resident taxpayerTaxpayer
- Parts 4 to 7 – Recipient, tax numbers, treaty country and incomeTaxpayer
- Part 8 – Certification and undertakingTaxpayer
Comment remplir NR301, étape par étape
1 Parties 1 à 3 – Nom, adresse et numéro fiscal étranger
Le nom officiel du contribuable non-résident (une personne physique indique d’abord son prénom, puis son nom de famille), son adresse postale avec l’État ou la province, le code postal ou ZIP et le pays, ainsi que le numéro d’identification fiscale utilisé dans son pays de résidence.
2 Partie 4 – Type de bénéficiaire
Cochez Personne physique, Société ou Fiducie.
3 Partie 5 – Numéro fiscal canadien
Uniquement s’il y en a un : le numéro d’assurance sociale ou le numéro d’identification fiscale individuel pour une personne physique, le numéro d’entreprise pour une société ou le numéro de compte de la fiducie. Les instructions précisent que de nombreux non-résidents n’en ont pas.
4 Parties 6 et 7 – Pays visé par la convention et revenus
Le pays où vous résidez aux fins de la convention et chaque type de revenu visé par la déclaration. Un revenu versé par une fiducie est considéré comme un revenu de fiducie, même s’il s’agit d’intérêts ou de dividendes.
5 Partie 8 – Attestation et engagement
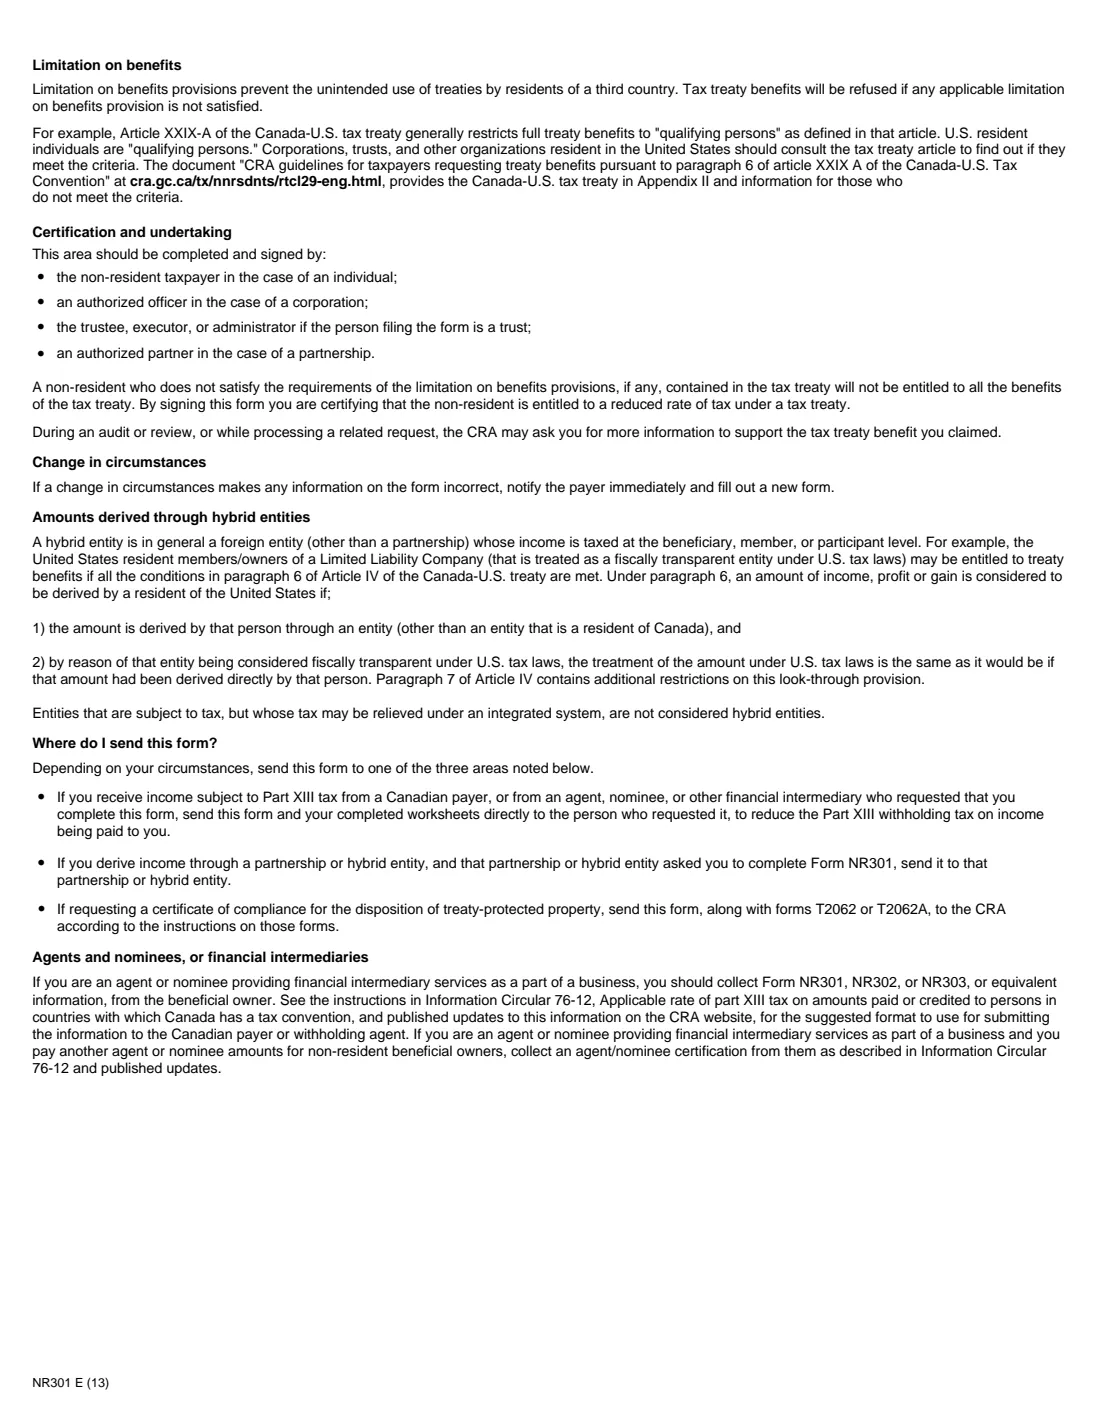
Le contribuable, un dirigeant autorisé d’une société ou le fiduciaire, liquidateur ou administrateur d’une fiducie signe et date le formulaire, puis inscrit son nom, son poste et son numéro de téléphone.
Erreurs fréquentes à éviter
- Utiliser le NR301 pour une société de personnes (formulaire NR302) ou une entité hybride (formulaire NR303).
- Envoyer le formulaire à l’ARC alors qu’il doit être remis au payeur qui l’a demandé.
- Indiquer un pays visé par une convention dans lequel vous ne résidez pas au sens de la convention.
- Cocher uniquement les intérêts et les dividendes lorsque le paiement provient d’une fiducie, car il s’agit alors d’un revenu de fiducie.
- Oublier de remettre un nouveau formulaire au payeur lorsque votre adresse ou votre pays change, ou lorsque la période de trois ans prend fin.
Après l’avoir rempli
Imprimez le PDF, signez et datez la partie 8 à la main, puis remettez-le au payeur, au mandataire ou au prête-nom, à la société de personnes ou à l’entité hybride qui l’a demandé. FileIt ne l’envoie pas.
Si vous demandez un certificat de conformité, envoyez-le à l’ARC avec le formulaire T2062 ou T2062A, en suivant les instructions figurant sur ces formulaires.
Notez sa date d’expiration et informez immédiatement le payeur si l’un des renseignements change.
Remplissez NR301 en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 21 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Canada Revenue Agency (CRA) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez NR301 maintenant — c’est gratuitNR301 : questions fréquentes
À qui dois-je envoyer le NR301?
À la personne qui l’a demandé : généralement le payeur canadien, le mandataire ou le prête-nom qui vous paie, ou la société de personnes ou l’entité hybride. Il est remis à l’ARC uniquement avec une demande T2062 ou T2062A.
Combien de temps le NR301 est-il valide?
Pour la retenue de la partie XIII, jusqu’à ce que votre admissibilité aux avantages de la convention change ou pendant trois ans à compter de la fin de l’année civile au cours de laquelle vous le signez et le datez, selon la première éventualité.
Je n’ai pas de NAS canadien. Puis-je quand même le remplir?
Oui. La partie 5 demande un numéro fiscal canadien uniquement si vous en avez un, et les instructions destinées au payeur précisent que ce champ peut rester vide.
Quel est le taux de retenue sans le NR301?
Le formulaire explique que l’impôt de la partie XIII est généralement de 25 % et qu’un payeur ne peut pas appliquer un taux inférieur prévu par une convention sans le NR301 ou des renseignements équivalents.
Une société de personnes peut-elle utiliser le NR301?
Non. Le formulaire précise que les sociétés de personnes doivent utiliser le NR302 et les entités hybrides, le NR303.
Puis-je signer le NR301 électroniquement?
Le NR301 ne figure pas sur la liste de l’ARC des formulaires acceptant une signature électronique; FileIt l’imprime donc pour que vous le signiez à la main.
Sources officielles
- Formulaire vierge (PDF), publié par Canada Revenue Agency (CRA) : https://www.canada.ca/content/dam/cra-arc/formspubs/pbg/nr301/nr301-fill-13e.pdf
- Instructions et conseils officiels : https://www.canada.ca/en/revenue-agency/services/forms-publications/forms/nr301.html
- Édition affichée sur cette page : NR301 E (13) (vérifiée le 2026-10-01).
FileIt n'est ni affilié à Canada Revenue Agency (CRA) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-10-01.