Qu’est-ce que Withholding declaration ?
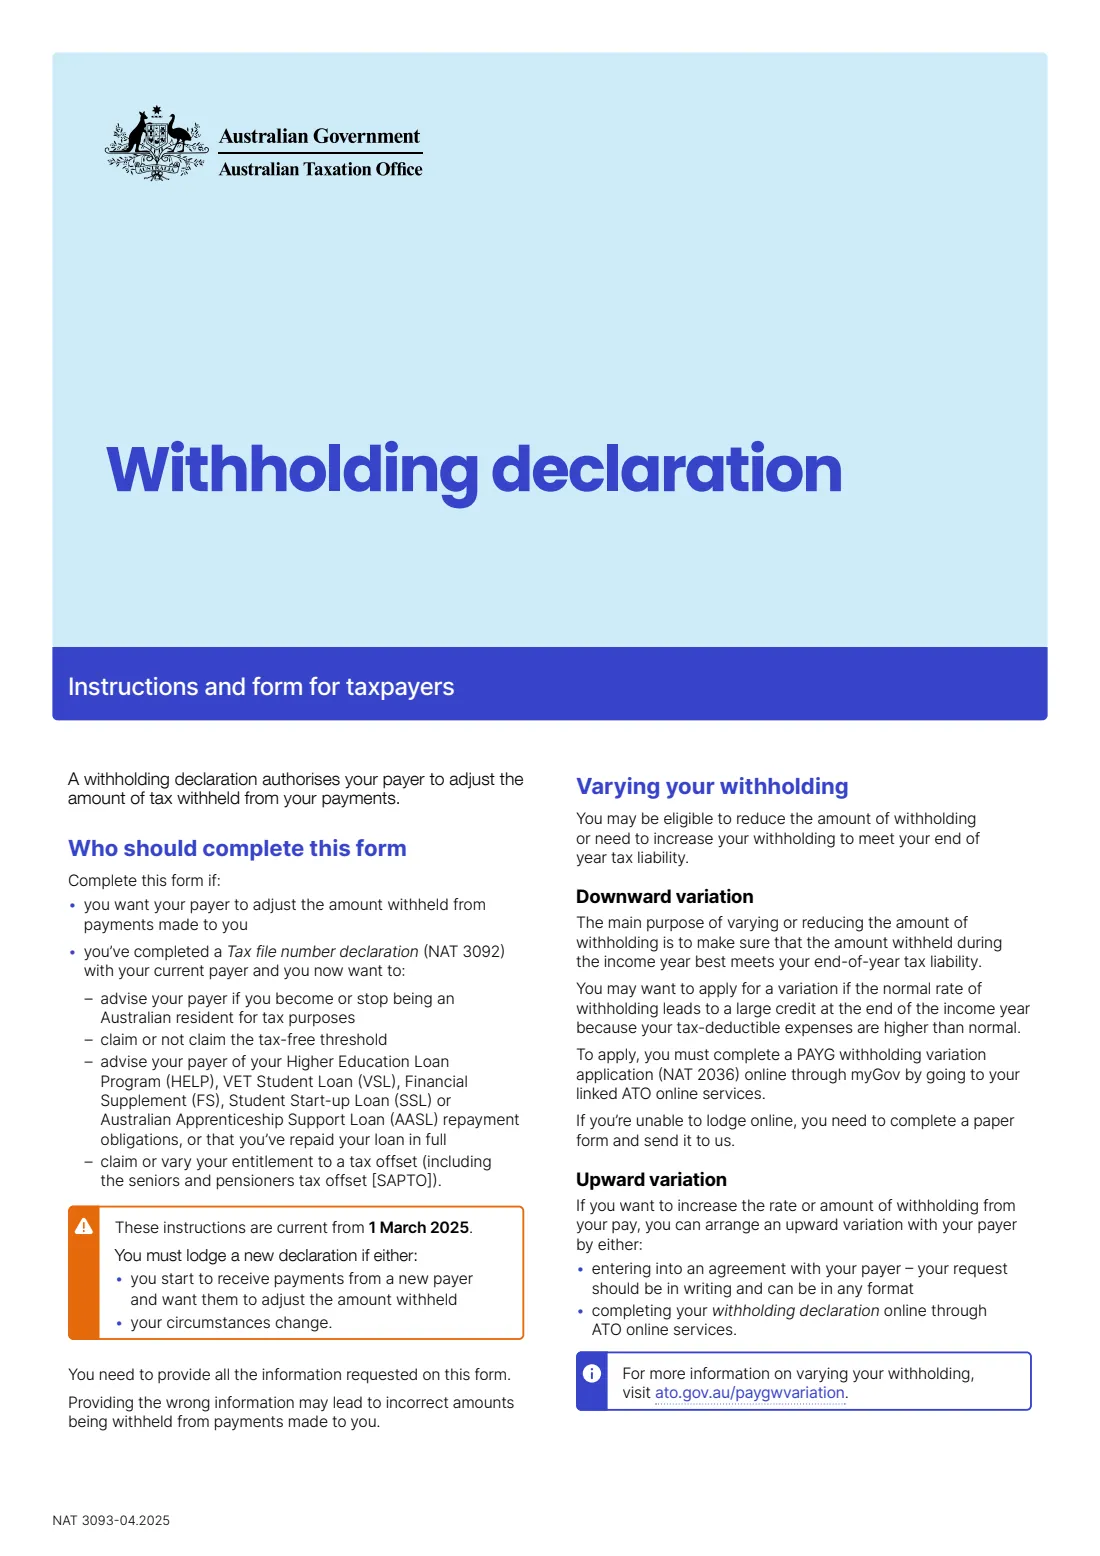
La déclaration de retenue (Withholding declaration), NAT 3093, autorise votre payeur — généralement votre employeur — à ajuster le montant d’impôt retenu sur vos paiements. Elle fait suite à la déclaration de numéro de dossier fiscal (Tax file number declaration), NAT 3092 : vous ne pouvez faire une déclaration de retenue qu’auprès d’un payeur auquel vous avez déjà remis une déclaration de TFN, en indiquant votre TFN ou en demandant une exonération.
Vous l’utilisez lorsqu’un élément qui influe sur votre retenue change : vous souhaitez commencer ou cesser de demander le seuil exonéré d’impôt auprès de ce payeur, vous devenez résident australien ou cessez de l’être à des fins fiscales, vous contractez un prêt d’études ou de formation (comme HELP) ou le remboursez, ou vous souhaitez demander ou modifier une réduction d’impôt, notamment la réduction d’impôt pour personnes âgées et pensionnées (seniors and pensioners tax offset, SAPTO). Des réponses incorrectes peuvent entraîner une retenue d’impôt trop élevée ou trop faible pendant l’année.
FileIt vous aide à remplir l’édition actuelle (NAT 3093-04.2025) grâce à des questions guidées. Vos réponses sont insérées dans le PDF officiel de l’ATO (Australian Taxation Office), votre nom et votre date de naissance peuvent être préremplis à partir de vos fiches People, et le formulaire rempli est enregistré dans votre coffre-fort FileIt. Vous pouvez le signer à la main ou avec la signature électronique facultative de FileIt, puis le remettre vous-même à votre payeur — FileIt ne l’envoie jamais à l’ATO ni à personne d’autre.
- Qui le remplit
- Le bénéficiaire (vous) remplit la Section A ; le payeur remplit la Section B
- À remettre à
- Votre payeur (employeur) — pas à l’ATO
- Quand
- Chaque fois que votre situation change, ou lorsque vous commencez avec un nouveau payeur et souhaitez qu’il ajuste la retenue
- Signatures
- Le bénéficiaire signe la Section A ; le payeur signe la Section B
- Avant de commencer
- Vous devez déjà avoir remis à ce payeur une déclaration de numéro de dossier fiscal (Tax file number declaration), NAT 3092
- Édition
- NAT 3093-04.2025 (instructions en vigueur depuis le 1 March 2025)
Qui doit remplir Withholding declaration ?
- Les salariés qui souhaitent commencer ou cesser de demander le seuil exonéré d’impôt auprès d’un employeur donné — par exemple lorsqu’ils prennent un deuxième emploi ou le quittent.
- Les personnes qui sont devenues, ou ont cessé d’être, résidentes australiennes à des fins fiscales depuis qu’elles ont remis une déclaration de TFN à leur payeur.
- Toute personne qui a désormais une dette au titre d’un prêt HELP, VSL, FS, SSL ou AASL — ou qui vient de la rembourser intégralement.
- Les personnes ayant droit à la réduction d’impôt pour invalidité ou aidant d’une personne invalide, ou à la réduction d’impôt pour zone ou forces armées à l’étranger, qui souhaitent la prendre en compte dans leur retenue.
- Les personnes âgées et pensionnées admissibles qui souhaitent demander ou modifier le SAPTO auprès d’un payeur.
- Les employeurs et autres payeurs, qui remplissent la Section B et conservent le formulaire.
Quand utiliser Withholding declaration
- Lorsque vous commencez à recevoir des paiements d’un nouveau payeur et souhaitez qu’il ajuste le montant retenu — le formulaire indique que vous devez dans ce cas déposer une nouvelle déclaration.
- Chaque fois que votre situation change d’une manière visée par le formulaire, notamment en ce qui concerne la résidence, le seuil exonéré d’impôt, un prêt d’études ou une réduction d’impôt.
- Lorsque vous avez fini de rembourser un prêt HELP ou un autre prêt d’études, afin que les montants de remboursement obligatoires cessent d’être retenus.
- Une nouvelle déclaration remplace toute déclaration précédente remise au même payeur et s’applique aux paiements effectués après sa réception par le payeur.
- Si vous souhaitez réduire la retenue parce que vos déductions sont exceptionnellement élevées, ce n’est pas le bon formulaire — l’ATO indique qu’il faut plutôt demander une variation de retenue PAYG (PAYG withholding variation), NAT 2036.
Ce qu’il vous faut avant de commencer
- Votre nom complet, votre titre et votre date de naissance.
- Votre numéro de dossier fiscal (TFN), ou la raison pour laquelle vous ne l’avez pas fourni.
- Votre statut de résidence à des fins fiscales — résident australien, résident étranger ou travailleur en séjour vacances-travail.
- Le fait que vous demandiez ou non le seuil exonéré d’impôt auprès d’un autre payeur, ainsi qu’une estimation approximative de votre revenu total pour l’année.
- Le fait que vous ayez ou non une dette HELP, VSL, FS, SSL ou AASL.
- Le montant total estimé de votre réduction d’impôt, en dollars entiers, si vous demandez la réduction pour invalidité, aidant d’une personne invalide, zone ou forces armées à l’étranger.
- Votre situation conjugale (célibataire, membre d’un couple ou membre d’un couple séparé pour raisons de santé) si vous demandez le SAPTO.
- Pour le payeur : son ABN (ou numéro de payeur soumis à retenue) et sa dénomination enregistrée, commerciale ou personnelle.
Contenu de Withholding declaration
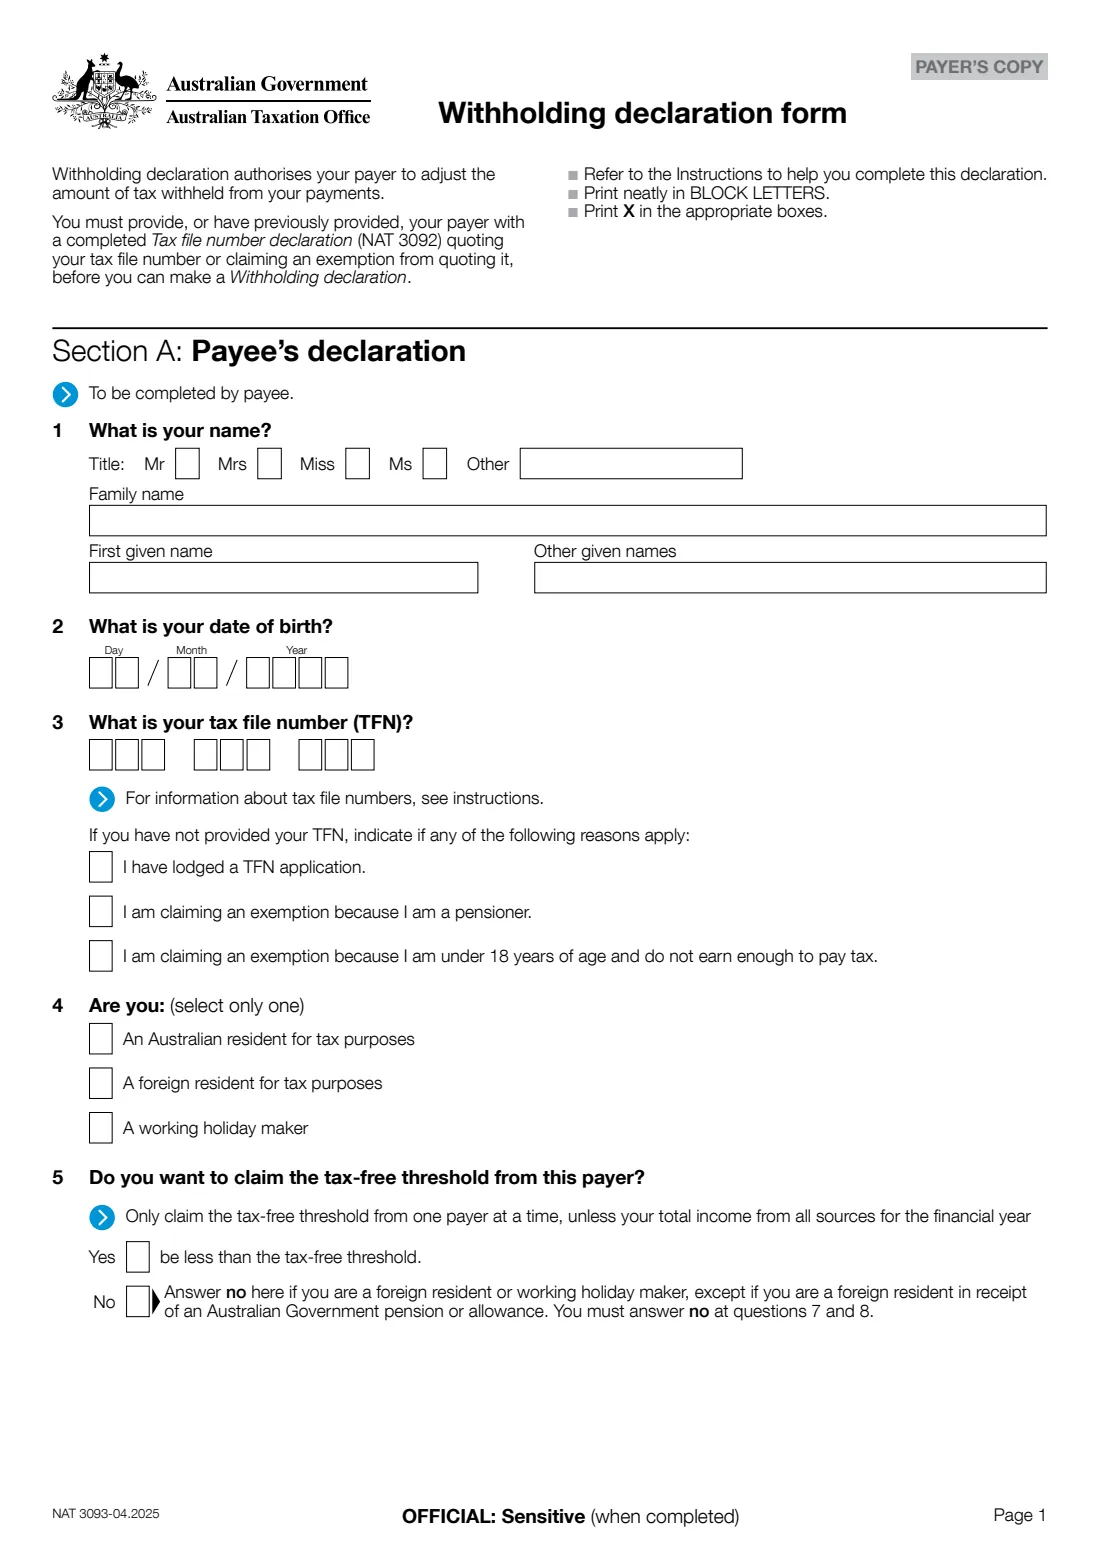
L’édition 2025 comporte 7 pages. FileIt le demande en 4 parties, et il est signé par Employee et Employer :
- Section A: Payee's declaration — your detailsEmployee
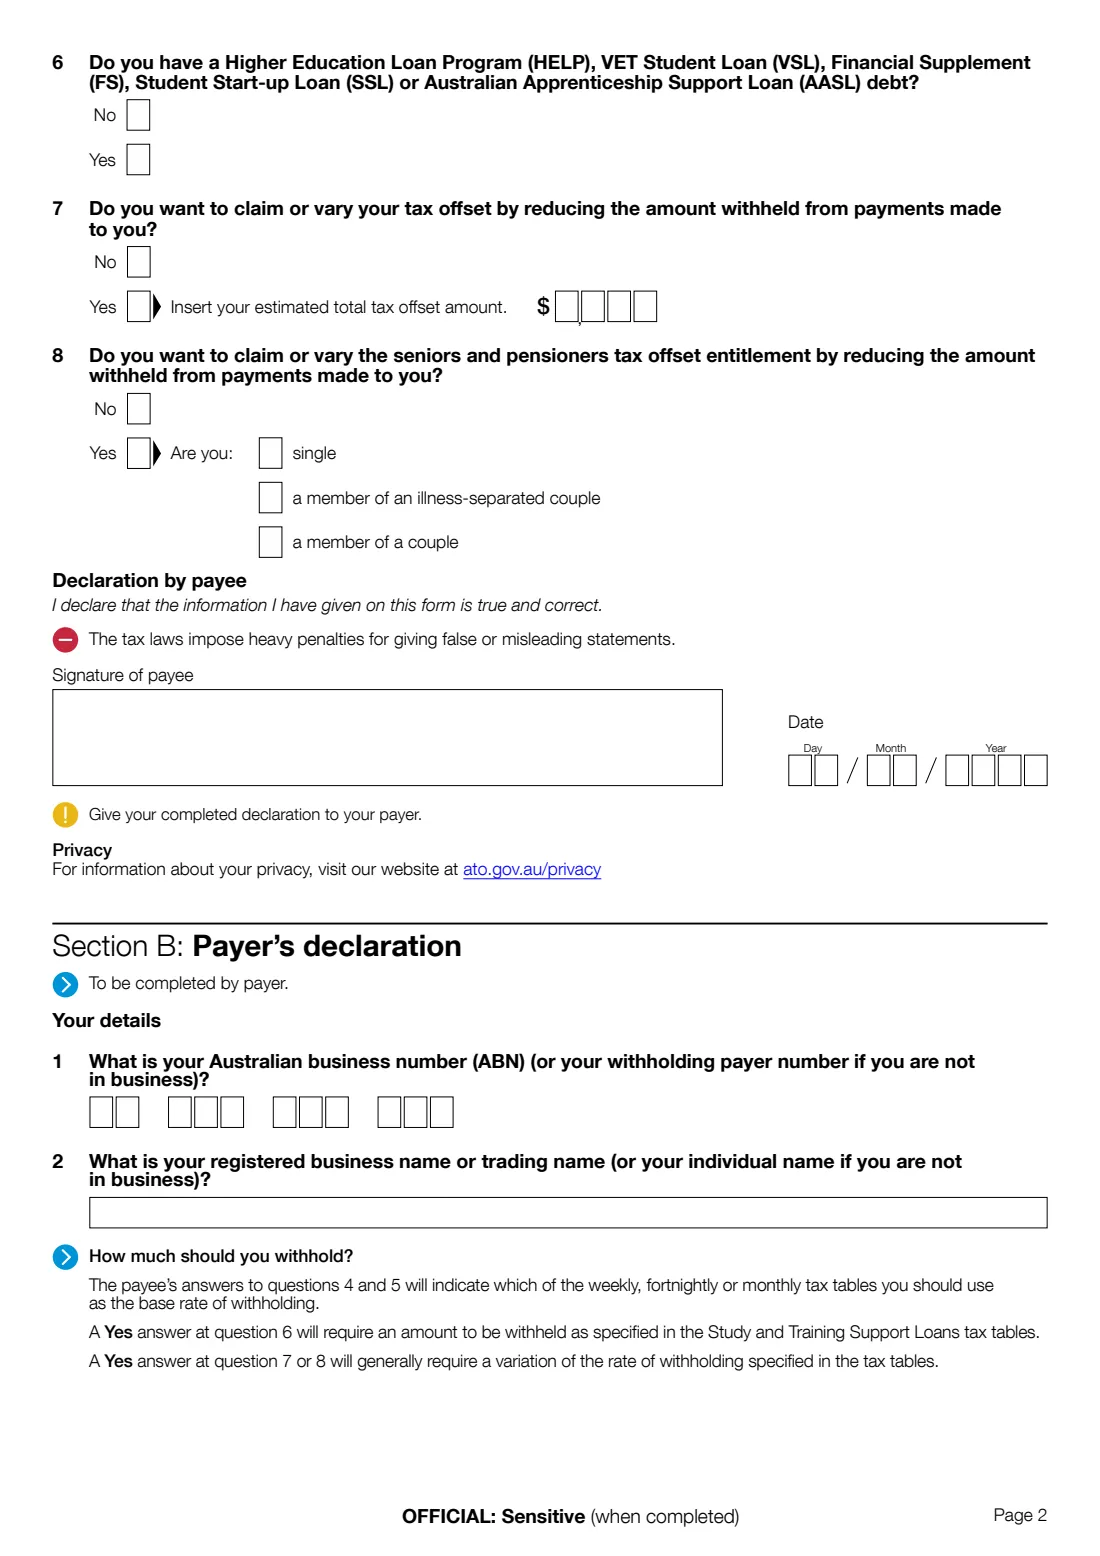
- Section A: Questions 4–8Employee
- Section A: Declaration by payeeEmployee
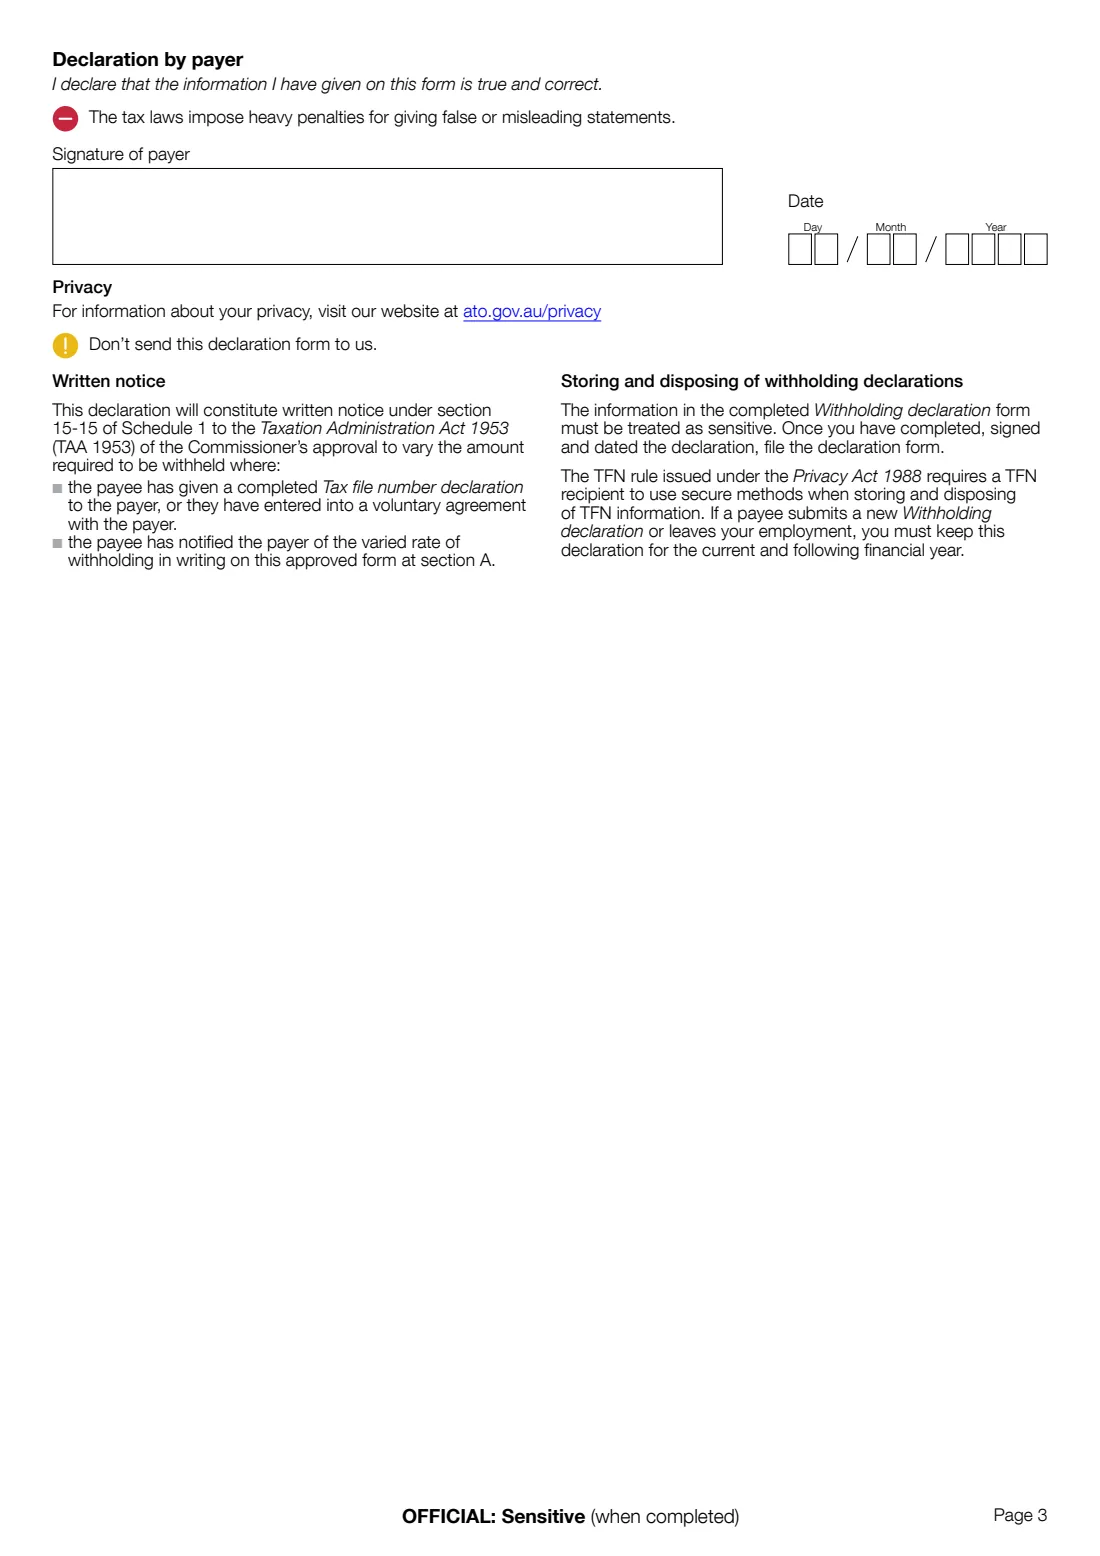
- Section B: Payer's declarationEmployer
Comment remplir Withholding declaration, étape par étape
1 Section A, questions 1 et 2 : votre nom et votre date de naissance
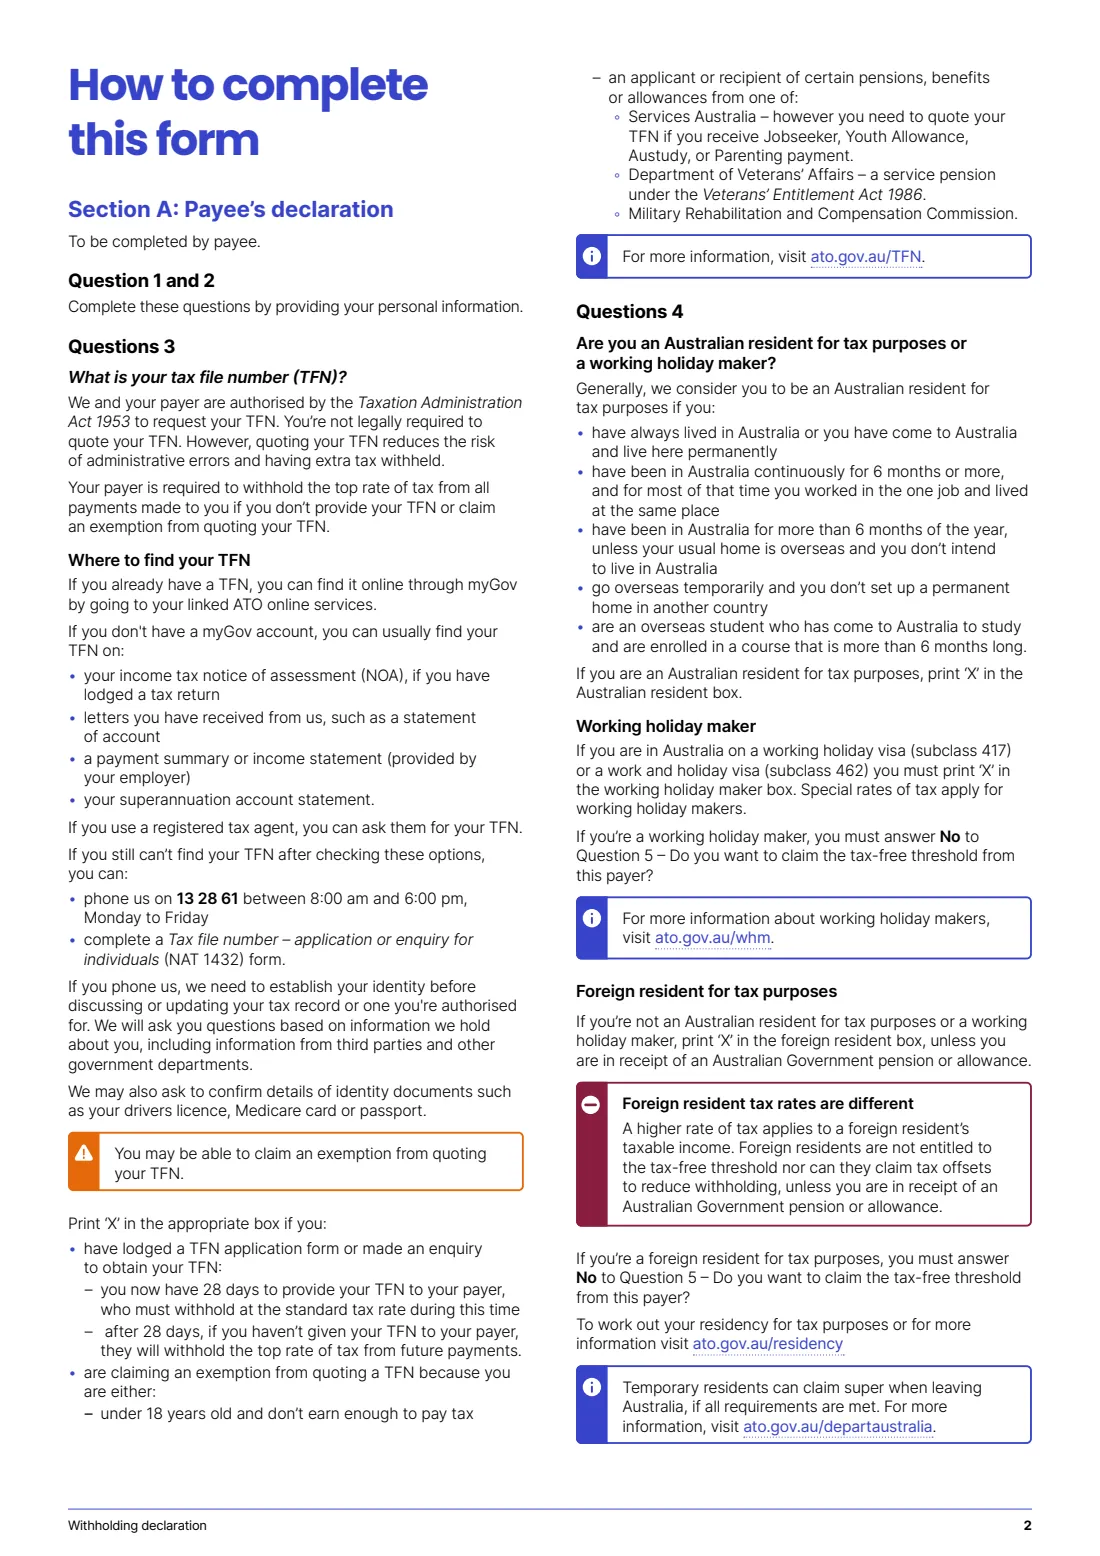
Cochez votre titre et saisissez votre nom de famille, votre premier prénom, vos autres prénoms et votre date de naissance. Utilisez le même nom que celui enregistré par votre payeur et l’ATO.
Le formulaire demande des LETTRES MAJUSCULES et un X dans les cases ; FileIt imprime vos réponses saisies dans les cases correspondantes du PDF officiel.
2 Question 3 : quel est votre numéro de dossier fiscal (TFN) ?
Vous n’êtes pas légalement tenu d’indiquer votre TFN, mais si vous ne le fournissez pas ou ne demandez pas d’exonération, votre payeur doit appliquer le taux d’imposition maximal. Vous pouvez le trouver dans les services en ligne de l’ATO via myGov, sur un avis d’imposition, un relevé de revenus ou votre relevé de retraite complémentaire.
Si vous n’avez pas fourni de TFN, cochez la raison applicable : vous avez déposé une demande de TFN (vous disposez alors de 28 days pour communiquer votre TFN à votre payeur avant que le taux maximal s’applique), vous demandez une exonération en tant que pensionné admissible, ou vous avez moins de 18 ans et ne gagnez pas suffisamment pour payer l’impôt. Les instructions précisent que les personnes recevant JobSeeker, Youth Allowance, Austudy ou Parenting Payment doivent tout de même indiquer leur TFN.
3 Question 4 : êtes-vous résident australien, résident étranger ou travailleur en séjour vacances-travail ?
Sélectionnez une seule réponse. En général, vous êtes résident australien à des fins fiscales si vous avez toujours vécu ici ou y vivez de façon permanente, si vous y avez séjourné sans interruption pendant 6 mois ou plus, principalement dans un même emploi et au même endroit, ou si vous êtes étudiant étranger suivant un cursus de plus de 6 mois. Consultez les instructions pour la liste complète.
Si vous êtes en Australie avec un visa vacances-travail (subclass 417) ou un visa travail et vacances (subclass 462), vous devez cocher travailleur en séjour vacances-travail. Sinon, si vous n’êtes pas résident, cochez résident étranger.
4 Question 5 : souhaitez-vous demander le seuil exonéré d’impôt auprès de ce payeur ?
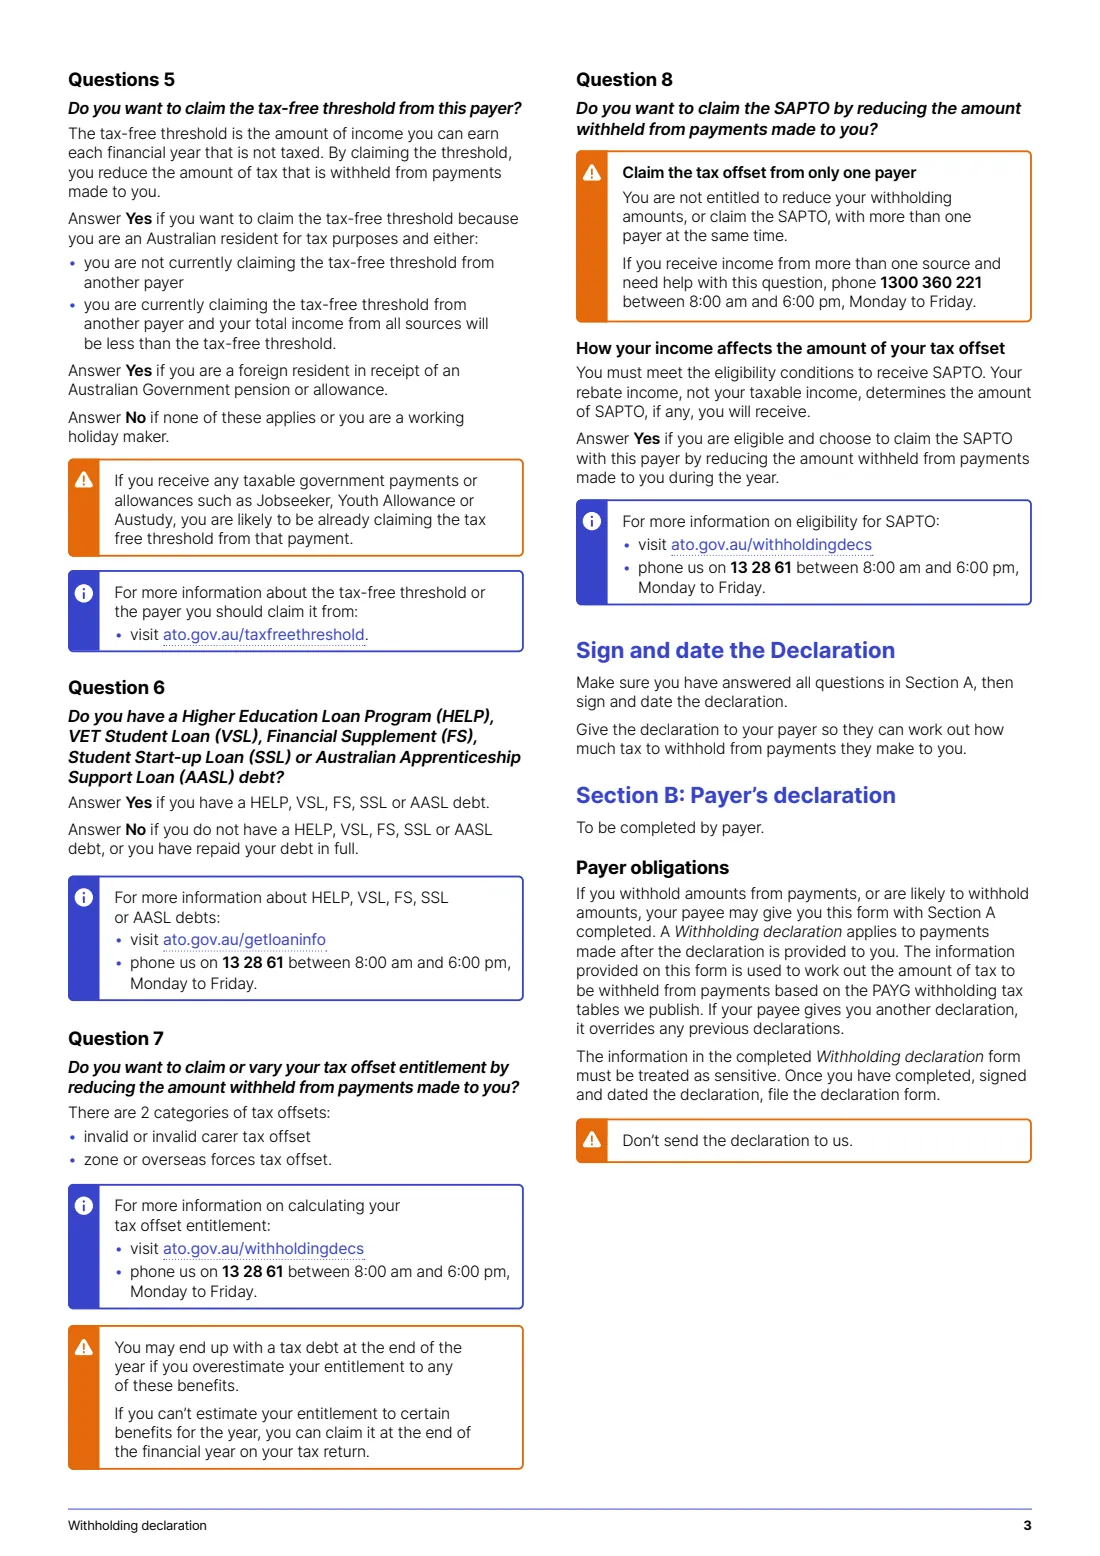
Le seuil exonéré d’impôt est le montant que vous pouvez gagner chaque année fiscale sans payer d’impôt ; le demander réduit l’impôt retenu. Répondez Oui si vous êtes résident australien et ne le demandez pas auprès d’un autre payeur — ou si vous le demandez, mais que votre revenu total provenant de toutes vos sources sera inférieur au seuil. Un résident étranger qui reçoit une pension ou allocation du gouvernement australien répond également Oui.
Les résidents étrangers (sans une telle pension) et les travailleurs en séjour vacances-travail doivent répondre Non. Si vous recevez JobSeeker, Youth Allowance ou Austudy, vous demandez probablement déjà le seuil auprès de ce paiement.
5 Question 6 : avez-vous une dette HELP, VSL, FS, SSL ou AASL ?
Répondez Oui si vous avez l’un de ces prêts d’études et de soutien à la formation. Votre payeur retiendra alors un montant supplémentaire à l’aide des barèmes fiscaux des prêts d’études et de soutien à la formation, qui servira à votre remboursement obligatoire.
Répondez Non si vous n’en avez pas, ou si vous avez remboursé la dette intégralement — une nouvelle déclaration indiquant Non ici est le moyen d’informer votre payeur qu’il doit arrêter la retenue.
6 Question 7 : souhaitez-vous demander ou modifier votre réduction d’impôt ?
Cette question couvre deux catégories : la réduction d’impôt pour invalidité ou aidant d’une personne invalide, et la réduction d’impôt pour zone ou forces armées à l’étranger. Si vous répondez Oui, indiquez le montant total estimé de votre réduction d’impôt en dollars entiers.
Le formulaire vous avertit que vous pourriez avoir une dette fiscale à la fin de l’année si vous surestimez ce montant. Si vous ne pouvez pas estimer votre droit, vous pouvez plutôt le demander dans votre déclaration de revenus. Les résidents étrangers sans pension ou allocation du gouvernement australien, ainsi que les travailleurs en séjour vacances-travail, doivent répondre Non.
7 Question 8 : souhaitez-vous demander ou modifier la réduction d’impôt pour personnes âgées et pensionnées (SAPTO) ?
Répondez Oui uniquement si vous êtes admissible et choisissez de demander le SAPTO auprès de ce payeur. Si vous répondez Oui, indiquez si vous êtes célibataire, membre d’un couple séparé pour raisons de santé ou membre d’un couple.
Vous ne pouvez pas réduire la retenue ni demander le SAPTO auprès de plusieurs payeurs en même temps. Le montant du SAPTO dépend de votre revenu servant au calcul de la réduction, et non de votre revenu imposable.
8 Déclaration du bénéficiaire
Vérifiez que vous avez répondu à toutes les questions de la Section A, puis signez et datez la déclaration attestant que les informations sont exactes et correctes. Le formulaire précise que la législation fiscale prévoit de lourdes sanctions pour les déclarations fausses ou trompeuses.
9 Section B : déclaration du payeur
Le payeur indique son ABN (ou son numéro de payeur soumis à retenue s’il n’exerce pas d’activité commerciale) ainsi que sa dénomination enregistrée, commerciale ou personnelle, puis signe et date le formulaire.
Les réponses du bénéficiaire aux questions 4 et 5 déterminent le barème fiscal utilisé par le payeur ; une réponse Oui à la question 6 entraîne l’utilisation des barèmes des prêts d’études ; une réponse Oui aux questions 7 ou 8 modifie généralement le taux de retenue. Le payeur classe le formulaire, le traite comme une information sensible et ne l’envoie pas à l’ATO.
Erreurs fréquentes à éviter
- Faire une déclaration de retenue auprès d’un payeur auquel vous n’avez pas encore remis de déclaration de numéro de dossier fiscal (Tax file number declaration), NAT 3092.
- Demander le seuil exonéré d’impôt auprès de deux payeurs à la fois alors que votre revenu total dépassera le seuil — vous pourriez devoir payer un complément d’impôt.
- Les travailleurs en séjour vacances-travail ou les résidents étrangers qui répondent Oui aux questions 5, 7 ou 8 alors que le formulaire indique qu’ils doivent répondre Non.
- Oublier de déposer une nouvelle déclaration après avoir remboursé une dette HELP, de sorte que des remboursements supplémentaires continuent d’être retenus.
- Surestimer une réduction d’impôt à la question 7 — en cas de doute, demandez-la dans votre déclaration de revenus.
- Demander le SAPTO auprès de plusieurs payeurs en même temps.
- Envoyer le formulaire à l’ATO au lieu de le remettre à votre payeur.
Après l’avoir rempli
Signez et datez la déclaration du bénéficiaire dans la Section A, à la main ou avec la signature électronique facultative de FileIt, puis remettez le formulaire rempli à votre payeur. Le payeur remplit et signe la Section B. N’envoyez pas la déclaration à l’ATO.
La déclaration s’applique aux paiements effectués après sa réception par votre payeur et remplace toute déclaration antérieure. Le payeur doit la conserver de manière sécurisée pendant l’année fiscale en cours et l’année fiscale suivante après que vous avez remis une nouvelle déclaration ou quitté votre emploi.
Conservez votre propre copie — FileIt enregistre le PDF finalisé dans votre coffre-fort sous votre nom. Vérifiez vos fiches de paie au cours des prochains cycles de paie pour confirmer la modification et remplissez une nouvelle déclaration chaque fois que votre situation change à nouveau.
Remplissez Withholding declaration en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 19 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Australian Taxation Office (ATO) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort. Signez-le ou envoyez-le pour signature électronique.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez Withholding declaration maintenant — c’est gratuitWithholding declaration : questions fréquentes
Quelle est la différence entre la déclaration de TFN et la déclaration de retenue ?
La déclaration de numéro de dossier fiscal (Tax file number declaration), NAT 3092, est le formulaire que vous remettez à un payeur lorsque vous commencez, en indiquant votre TFN. La déclaration de retenue (Withholding declaration), NAT 3093, est utilisée ensuite pour modifier les éléments qui influent sur la retenue, comme le seuil exonéré d’impôt, la résidence, les prêts d’études ou les réductions d’impôt. Vous devez avoir remis la déclaration de TFN en premier.
À qui dois-je envoyer la déclaration de retenue ?
Remettez-la à votre payeur, généralement votre employeur. Les instructions de l’ATO indiquent de ne pas l’envoyer à l’ATO — votre payeur la classe.
Puis-je remplir la déclaration de retenue NAT 3093 en ligne ?
Oui. FileIt vous guide à travers chaque question et imprime vos réponses dans le PDF officiel NAT 3093 de l’ATO, que vous pouvez signer à la main ou avec la signature électronique facultative de FileIt. Cette fonctionnalité est disponible sur tous les comptes FileIt, y compris l’offre gratuite. L’ATO vous permet également de remplir les formulaires d’emploi via les services en ligne de l’ATO dans myGov.
Comment informer mon employeur que j’ai remboursé ma dette HELP ?
Remettez-lui une nouvelle déclaration de retenue en répondant Non à la question 6. Le formulaire indique de répondre Non si vous n’avez aucune de ces dettes ou si vous les avez remboursées intégralement.
Puis-je demander le seuil exonéré d’impôt pour deux emplois ?
En général, auprès d’un seul payeur à la fois. L’exception imprimée sur le formulaire s’applique lorsque votre revenu total provenant de toutes vos sources pour l’année fiscale sera inférieur au seuil exonéré d’impôt.
Un travailleur en séjour vacances-travail peut-il demander le seuil exonéré d’impôt ?
Non. Le formulaire indique que les travailleurs en séjour vacances-travail doivent répondre Non à la question 5 et également répondre Non aux questions 7 et 8.
Comment réduire ma retenue en raison de déductions importantes ?
Pas avec ce formulaire. L’ATO indique qu’il faut demander une variation de retenue PAYG (PAYG withholding variation), NAT 2036, en ligne via myGov lorsque cela est possible. Pour augmenter la retenue, vous pouvez conclure un accord écrit avec votre payeur.
Pendant combien de temps mon employeur conserve-t-il ma déclaration de retenue ?
Le formulaire indique que le payeur doit la conserver pendant l’année fiscale en cours et l’année fiscale suivante si vous déposez une nouvelle déclaration ou quittez son emploi, et qu’il doit conserver et éliminer les informations relatives au TFN de manière sécurisée.
Sources officielles
- Formulaire vierge (PDF), publié par Australian Taxation Office (ATO) : https://www.ato.gov.au/api/public/content/fbcafb1f-944b-45d1-bf46-9376da50282c_895748f7_9e80_43fc_8090_46e8d3f9995c_pdf
- Instructions et conseils officiels : https://www.ato.gov.au/forms-and-instructions/withholding-declaration
- Édition affichée sur cette page : NAT 3093-04.2025 (vérifiée le 2026-09-25).
FileIt n'est ni affilié à Australian Taxation Office (ATO) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-25.