Qu’est-ce que Form W-4R ?
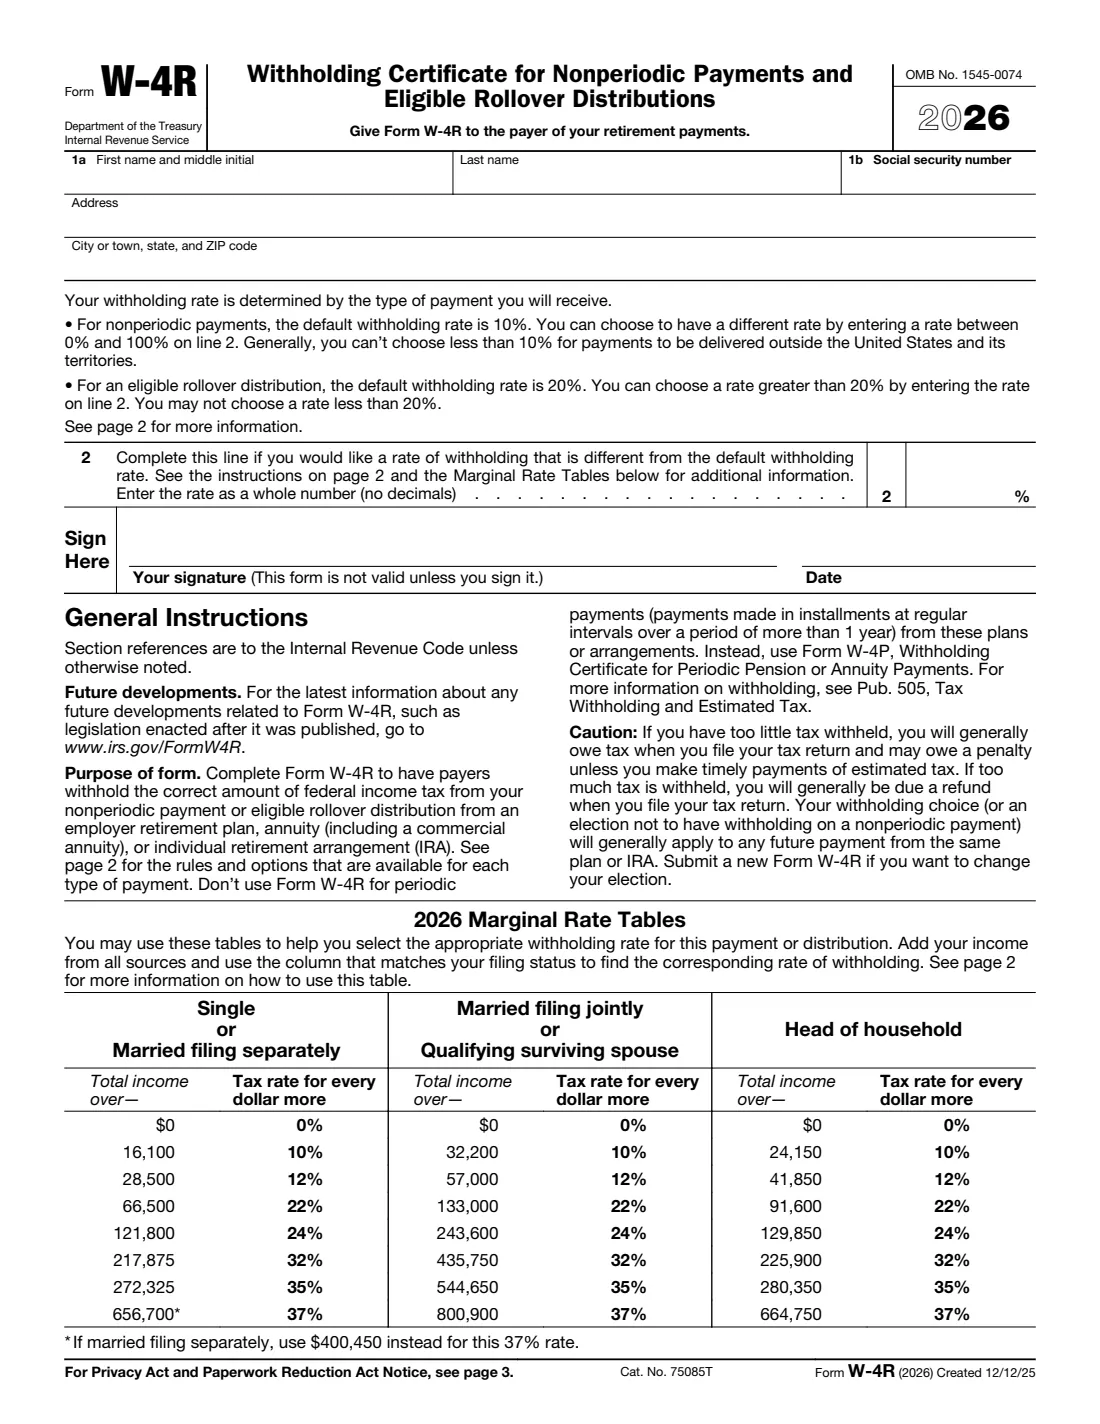
Le formulaire W-4R indique au payeur d’un versement de retraite non périodique quel taux d’impôt fédéral sur le revenu retenir. Il couvre les versements uniques ou irréguliers provenant d’un régime de retraite d’employeur, d’une rente (y compris une rente commerciale) ou d’un IRA, notamment les distributions d’IRA payables sur demande. Il couvre également les distributions admissibles avec transfert provenant de régimes tels que les 401(k) et les régimes gouvernementaux 457(b), lorsqu’elles vous sont versées plutôt que transférées. Le formulaire lui-même est court : votre nom, votre adresse et votre SSN, une ligne pour un taux en nombre entier et votre signature.
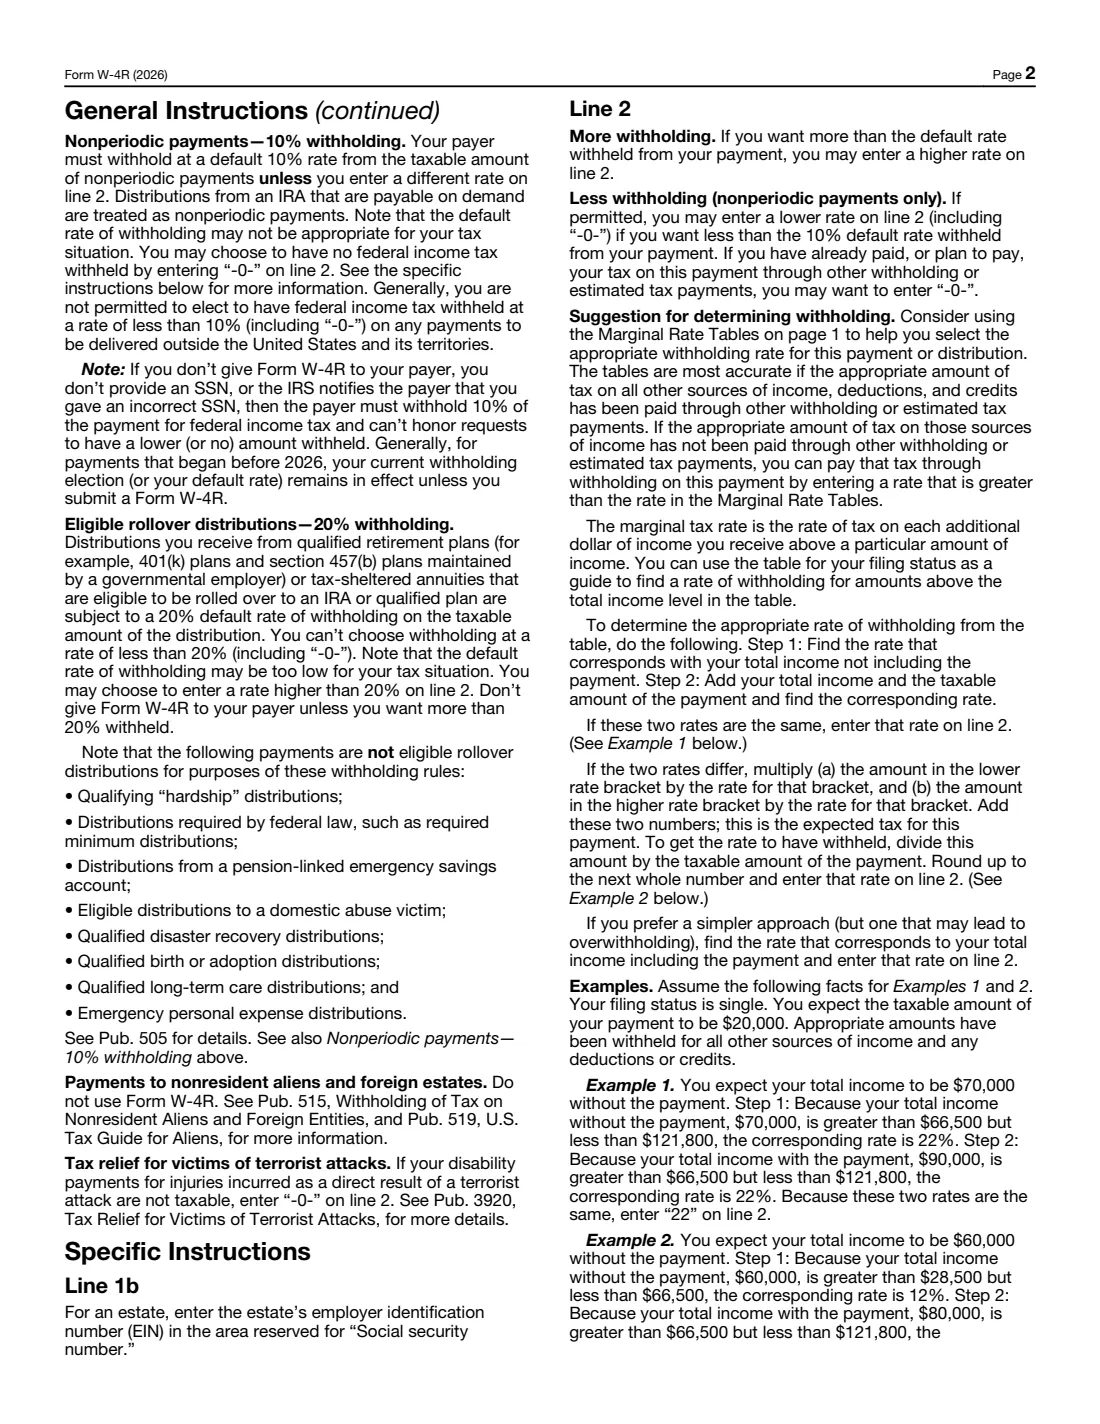
Les taux par défaut sont importants. Une retenue de 10 % s’applique à un paiement non périodique, sauf si vous indiquez un autre taux compris entre 0 % et 100 %. Une retenue de 20 % s’applique à une distribution admissible avec transfert, et vous pouvez uniquement choisir un taux supérieur, jamais inférieur. L’IRS précise qu’aucun de ces taux par défaut ne convient nécessairement à votre situation. C’est pourquoi la page 1 contient les tableaux des taux marginaux 2026 et la page 2 explique comment les utiliser pour choisir un taux.
FileIt vous demande quel type de versement vous recevez, vérifie que le taux respecte les limites du formulaire et propose une aide facultative qui applique exactement les tableaux des taux marginaux 2026, comme l’explique la page 2 : elle répartit le versement entre les tranches d’imposition concernées et arrondit le résultat au pourcentage entier supérieur. Vos réponses sont insérées dans le PDF officiel de l’IRS, qui est enregistré dans votre coffre-fort et peut être envoyé pour signature électronique. Vous remettez vous-même le formulaire à votre payeur : FileIt ne l’envoie jamais à l’IRS ni au payeur.
- Qui le remplit
- La personne qui reçoit le versement (le bénéficiaire), ou une succession utilisant son EIN.
- À remettre à
- Le payeur : l’administrateur de votre régime, votre assureur ou le dépositaire de votre IRA. Pas à l’IRS.
- Taux par défaut
- 10 % pour les paiements non périodiques ; 20 % pour les distributions admissibles avec transfert.
- Fourchette de taux
- 0 à 100 % pour les paiements non périodiques (au moins 10 % si le versement est effectué hors des États-Unis) ; plus de 20 % pour les distributions avec transfert.
- Signatures
- Vous le signez et le datez. Le formulaire n’est pas valide sans votre signature.
- Édition
- 2026 (créée le 12/12/25)
Qui doit remplir Form W-4R ?
- Toute personne effectuant un retrait forfaitaire ou unique d’un 401(k), 403(b), 457(b) ou d’un autre régime de retraite d’employeur et souhaitant un taux de retenue différent du taux par défaut.
- Les propriétaires d’un IRA qui effectuent des retraits payables sur demande, lesquels sont considérés comme des paiements non périodiques.
- Les personnes recevant une distribution minimale obligatoire ou une distribution pour difficultés financières (qui ne sont pas des distributions admissibles avec transfert) et souhaitant qu’un taux supérieur ou inférieur à 10 % soit retenu.
- Toute personne recevant une distribution admissible avec transfert qui lui est versée et souhaitant qu’un taux supérieur à 20 % soit retenu.
- Les retraités qui couvrent déjà leur impôt par d’autres retenues ou par des acomptes provisionnels et souhaitent qu’aucun impôt ne soit retenu sur un paiement non périodique.
- L’exécuteur testamentaire d’une succession recevant un tel versement et utilisant l’EIN de la succession.
Quand utiliser Form W-4R
- Avant un retrait forfaitaire, une distribution d’IRA ou un versement admissible avec transfert, lorsque le payeur vous demande combien d’impôt retenir.
- Lorsque la retenue par défaut de 10 % vous laisserait un impôt à payer ou retiendrait plus que nécessaire, par exemple parce que le versement vous fait passer dans une tranche supérieure.
- Lorsque vous souhaitez modifier un choix précédent : votre choix s’applique généralement aux versements futurs du même régime ou IRA jusqu’à ce que vous déposiez un nouveau W-4R.
- Pas pour les versements périodiques d’une pension ou d’une rente effectués sur plus d’un an : utilisez dans ce cas le formulaire W-4P.
- Pas pour les versements destinés à des étrangers non résidents ou à des successions étrangères, pour lesquels le formulaire indique de ne pas l’utiliser (voir les publications 515 et 519).
Ce qu’il vous faut avant de commencer
- Votre nom complet, votre adresse et votre numéro de sécurité sociale (ou le nom et l’EIN de la succession).
- La nature du versement : paiement non périodique ou distribution admissible avec transfert. Les documents de votre payeur l’indiquent généralement.
- Si vous souhaitez utiliser l’aide au calcul du taux : votre statut de déclaration, vos revenus prévus en 2026 provenant de toutes les autres sources et le montant imposable de ce versement.
- La confirmation que le versement sera effectué hors des États-Unis et de leurs territoires.
Contenu de Form W-4R
L’édition 2026 comporte 3 pages. FileIt le demande en 3 parties, et il est signé par Payee (the person receiving the payment) :
- Line 1: Your detailsPayee (the person receiving the payment)
- Line 2: Your withholding ratePayee (the person receiving the payment)
- Rate helper: 2026 Marginal Rate Tables (optional)Payee (the person receiving the payment)
Comment remplir Form W-4R, étape par étape
1 Ligne 1 : votre nom, votre adresse et votre SSN
Indiquez votre nom, votre adresse et votre numéro de sécurité sociale. Pour une succession, les instructions de la ligne 1b indiquent d’inscrire le numéro d’identification d’employeur de la succession dans la case SSN.
Le SSN est important : si vous n’en fournissez pas ou si l’IRS indique au payeur qu’il est incorrect, le payeur doit retenir 10 % d’un paiement non périodique et ne peut pas appliquer une demande de retenue inférieure (ou nulle).
2 Ligne 2 : choisissez votre taux
Laissez la ligne 2 vide pour conserver le taux par défaut. Sinon, indiquez un nombre entier sans décimales. Pour un paiement non périodique, vous pouvez choisir n’importe quel taux entre 0 % et 100 % ; pour qu’aucun impôt ne soit retenu, indiquez zéro. Pour une distribution admissible avec transfert, vous pouvez uniquement choisir un taux supérieur à 20 %, et l’IRS indique de ne pas remettre de W-4R au payeur si vous ne souhaitez pas dépasser 20 %.
En règle générale, vous ne pouvez pas choisir un taux inférieur à 10 % pour les versements effectués hors des États-Unis et de leurs territoires.
3 Utiliser les tableaux des taux marginaux 2026
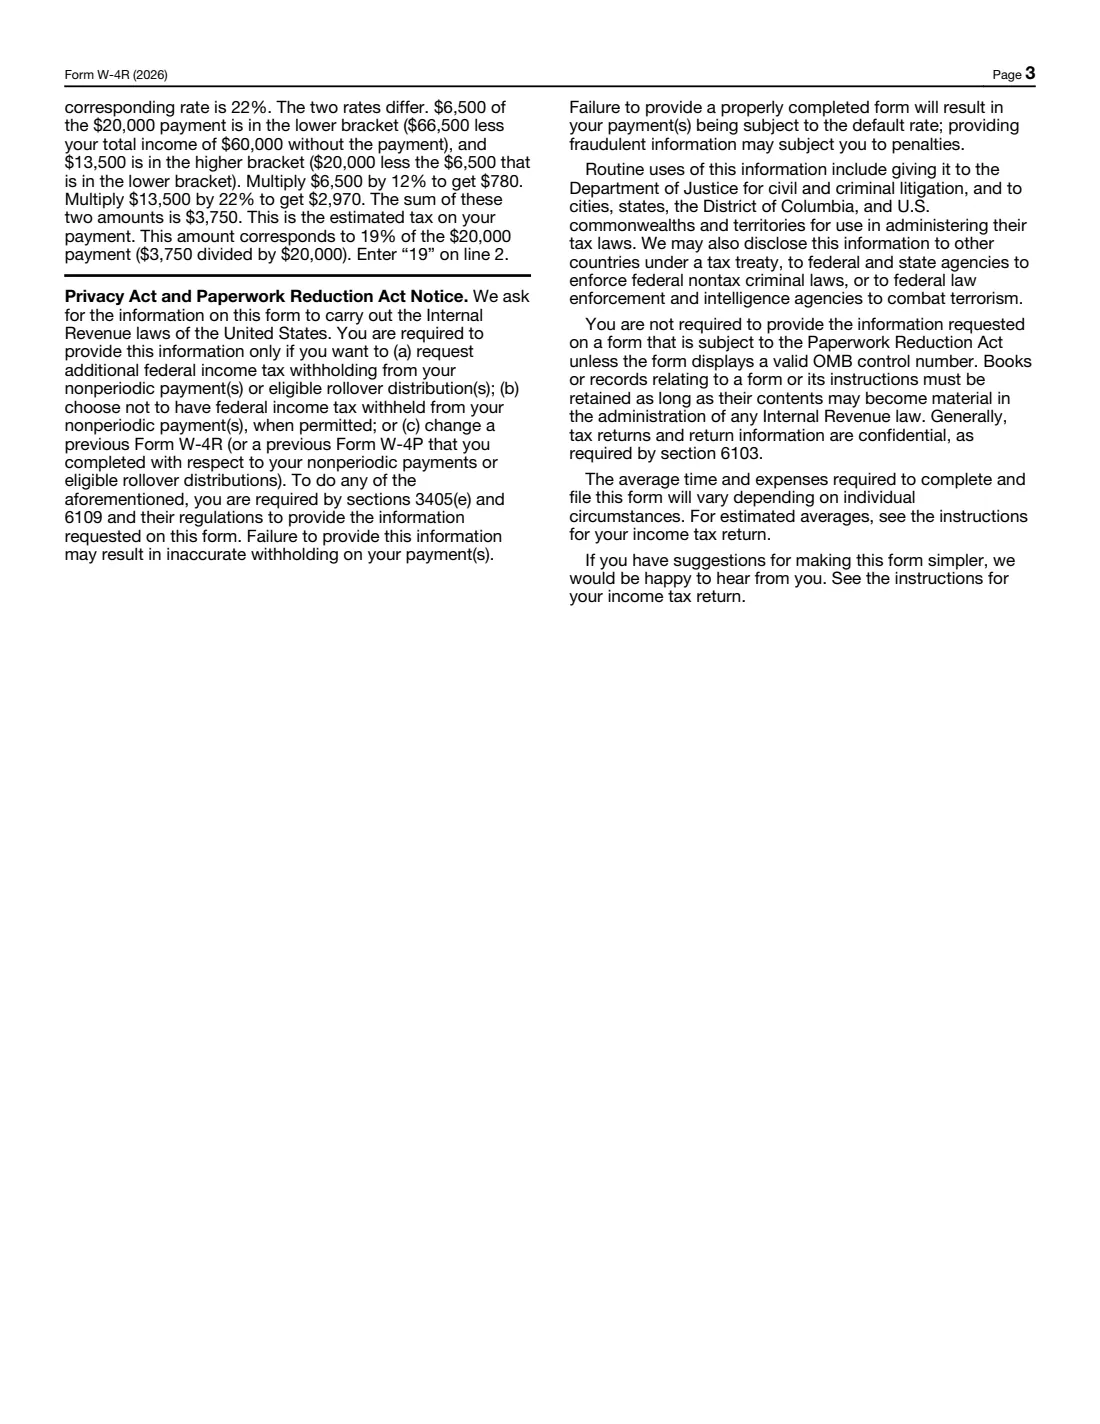
Trouvez le taux correspondant à votre revenu total sans le versement, puis avec le versement. S’ils sont identiques, c’est votre taux. S’ils diffèrent, multipliez la partie du versement située dans chaque tranche par le taux de cette tranche, additionnez les résultats, divisez par le montant du versement et arrondissez au nombre entier supérieur. L’exemple de la page 2 : un contribuable célibataire ayant 60 000 $ d’autres revenus et un versement de 20 000 $ obtient 18,75 %, arrondi à 19 %.
Les tableaux sont plus précis si l’impôt sur vos autres revenus est déjà couvert par des retenues ou des acomptes provisionnels. L’aide facultative de FileIt effectue ce calcul pour vous selon les quatre statuts de déclaration, y compris le seuil applicable aux personnes mariées déclarant séparément pour le taux de 37 %.
4 Signez et datez
Signez et datez le formulaire. Il n’est pas valide sans votre signature.
Erreurs fréquentes à éviter
- Utiliser le W-4R pour une pension mensuelle. Les versements périodiques effectués sur plus d’un an utilisent le formulaire W-4P.
- Indiquer moins de 20 % pour une distribution admissible avec transfert. Le minimum de 20 % ne peut pas être réduit.
- Indiquer un taux avec des décimales. Le formulaire demande un nombre entier.
- Choisir 0 % pour un versement effectué à l’étranger, alors qu’il n’est généralement pas possible de descendre sous 10 %.
- Se fier au taux par défaut lorsque le versement est important. L’ajout d’une grosse distribution à vos revenus peut faire passer une partie de celle-ci dans une tranche supérieure à 10 %.
- Envoyer le formulaire à l’IRS. Il doit être remis au payeur.
- Oublier de signer.
Après l’avoir rempli
Signez et datez le formulaire, à la main ou au moyen de la signature électronique facultative de FileIt si votre payeur l’accepte, puis remettez-le au payeur en suivant ses instructions. De nombreux administrateurs de régimes et dépositaires d’IRA ont leur propre procédure d’envoi ou de téléchargement.
Conservez la copie que FileIt enregistre dans votre coffre-fort. Votre choix s’applique généralement aux versements ultérieurs du même régime ou IRA ; il est donc utile de savoir ce que vous avez choisi.
Si la retenue est insuffisante, vous pourriez devoir payer un impôt et éventuellement une pénalité lors de votre déclaration, sauf si vous effectuez des acomptes provisionnels dans les délais. Si la retenue est trop élevée, l’excédent vous sera remboursé. Déposez un nouveau W-4R chaque fois que vous souhaitez modifier votre choix.
Remplissez Form W-4R en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 17 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Internal Revenue Service (IRS) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort. Signez-le ou envoyez-le pour signature électronique.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez Form W-4R maintenant — c’est gratuitForm W-4R : questions fréquentes
Puis-je remplir le formulaire W-4R en ligne ?
Oui. FileIt vous guide, vérifie que votre taux respecte les limites du formulaire, peut proposer un taux à partir des tableaux des taux marginaux 2026 et insère vos réponses dans le PDF officiel de l’IRS. Vous le signez ensuite et le remettez vous-même à votre payeur.
Quelle est la différence entre le formulaire W-4R et le formulaire W-4P ?
Le W-4R concerne les paiements non périodiques (versements uniques ou irréguliers, notamment les distributions d’IRA payables sur demande) et les distributions admissibles avec transfert. Le W-4P concerne les paiements périodiques versés à intervalles réguliers sur plus d’un an, comme une pension mensuelle.
Puis-je ne faire retenir aucun impôt sur mon retrait d’IRA ?
Pour un paiement non périodique, oui : indiquez zéro à la ligne 2. Les exceptions sont les versements effectués hors des États-Unis et de leurs territoires (généralement au moins 10 %) et les situations dans lesquelles vous n’avez pas fourni un SSN correct, auquel cas le payeur doit retenir 10 %.
Puis-je faire retenir moins de 20 % sur une distribution de 401(k) ?
Pas s’il s’agit d’une distribution admissible avec transfert : 20 % est le minimum. Certains versements ne sont pas des distributions admissibles avec transfert, notamment les distributions pour difficultés financières et les distributions minimales obligatoires ; ils suivent plutôt les règles de 10 % applicables aux paiements non périodiques. La page 2 du formulaire les énumère.
Que se passe-t-il si je ne remets pas de W-4R à mon payeur ?
Le payeur applique le taux par défaut : 10 % d’un paiement non périodique ou 20 % d’une distribution admissible avec transfert. Pour les versements ayant commencé avant 2026, votre choix actuel (ou le taux par défaut) reste en vigueur, sauf si vous déposez un nouveau W-4R.
Comment choisir le bon taux ?
Utilisez les tableaux des taux marginaux 2026 de la page 1 comme l’explique la page 2, ou l’aide au calcul du taux de FileIt, qui effectue le même calcul. Pour une méthode plus simple pouvant entraîner une retenue excessive, le formulaire indique que vous pouvez utiliser le taux correspondant à votre revenu total, versement compris.
Sources officielles
- Formulaire vierge (PDF), publié par Internal Revenue Service (IRS) : https://www.irs.gov/pub/irs-pdf/fw4r.pdf
- Instructions et conseils officiels : https://www.irs.gov/forms-pubs/about-form-w-4-r
- Édition affichée sur cette page : 2026 (created 12/12/25) (vérifiée le 2026-09-28).
FileIt n'est ni affilié à Internal Revenue Service (IRS) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-28.