Qu’est-ce que Form 843 ?
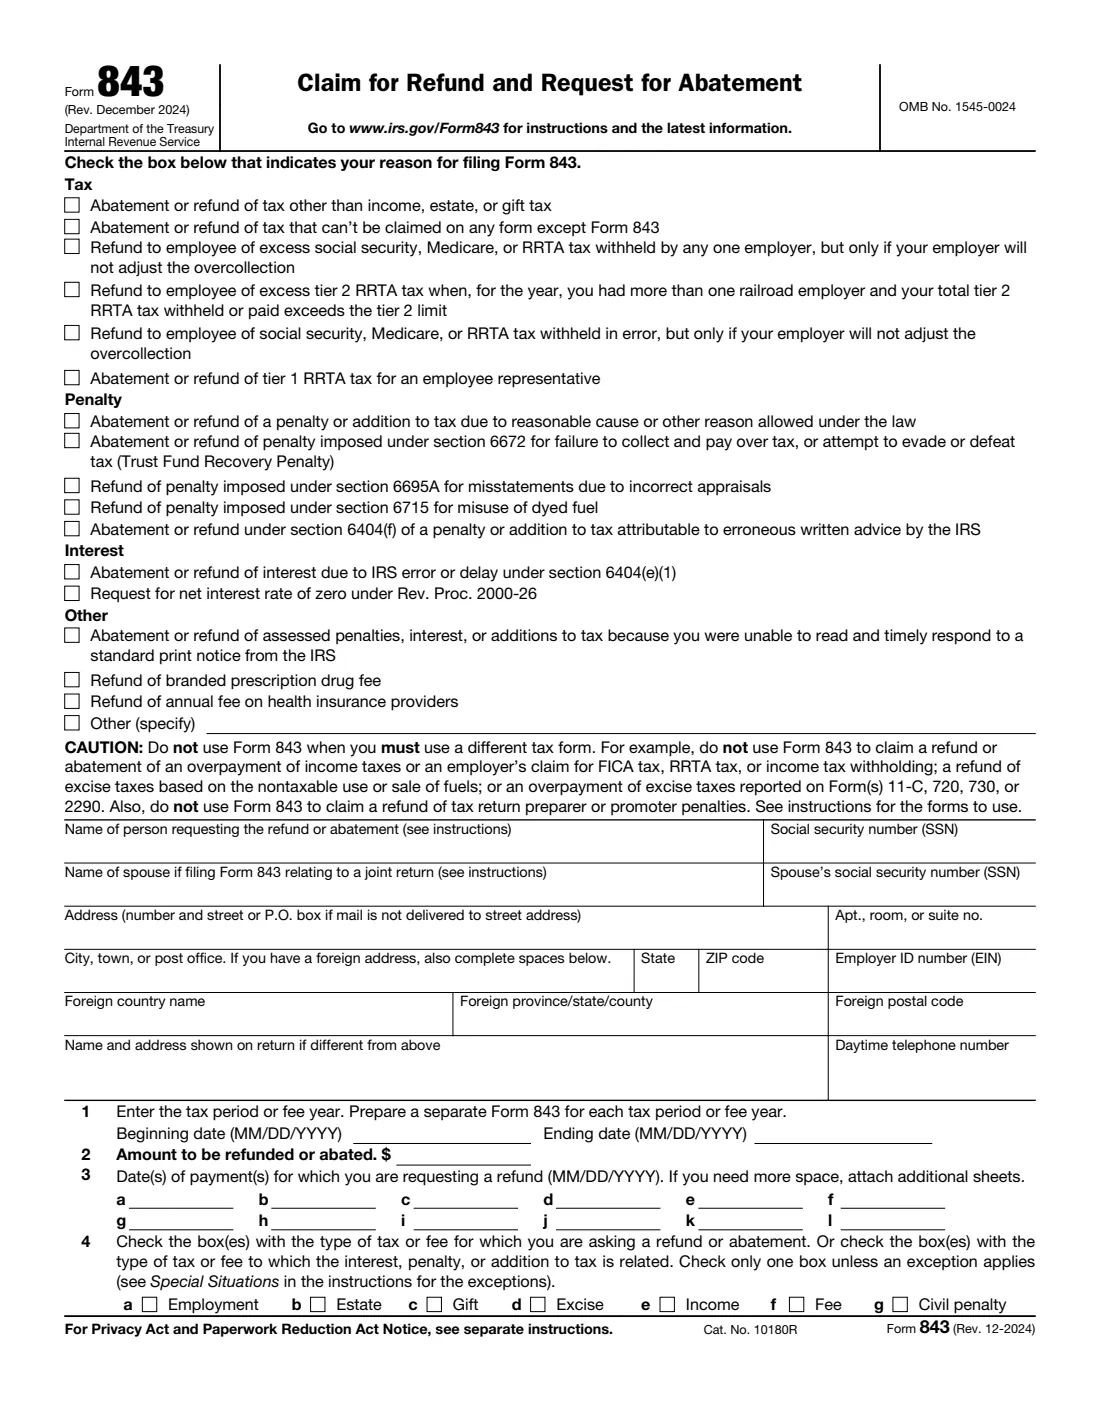
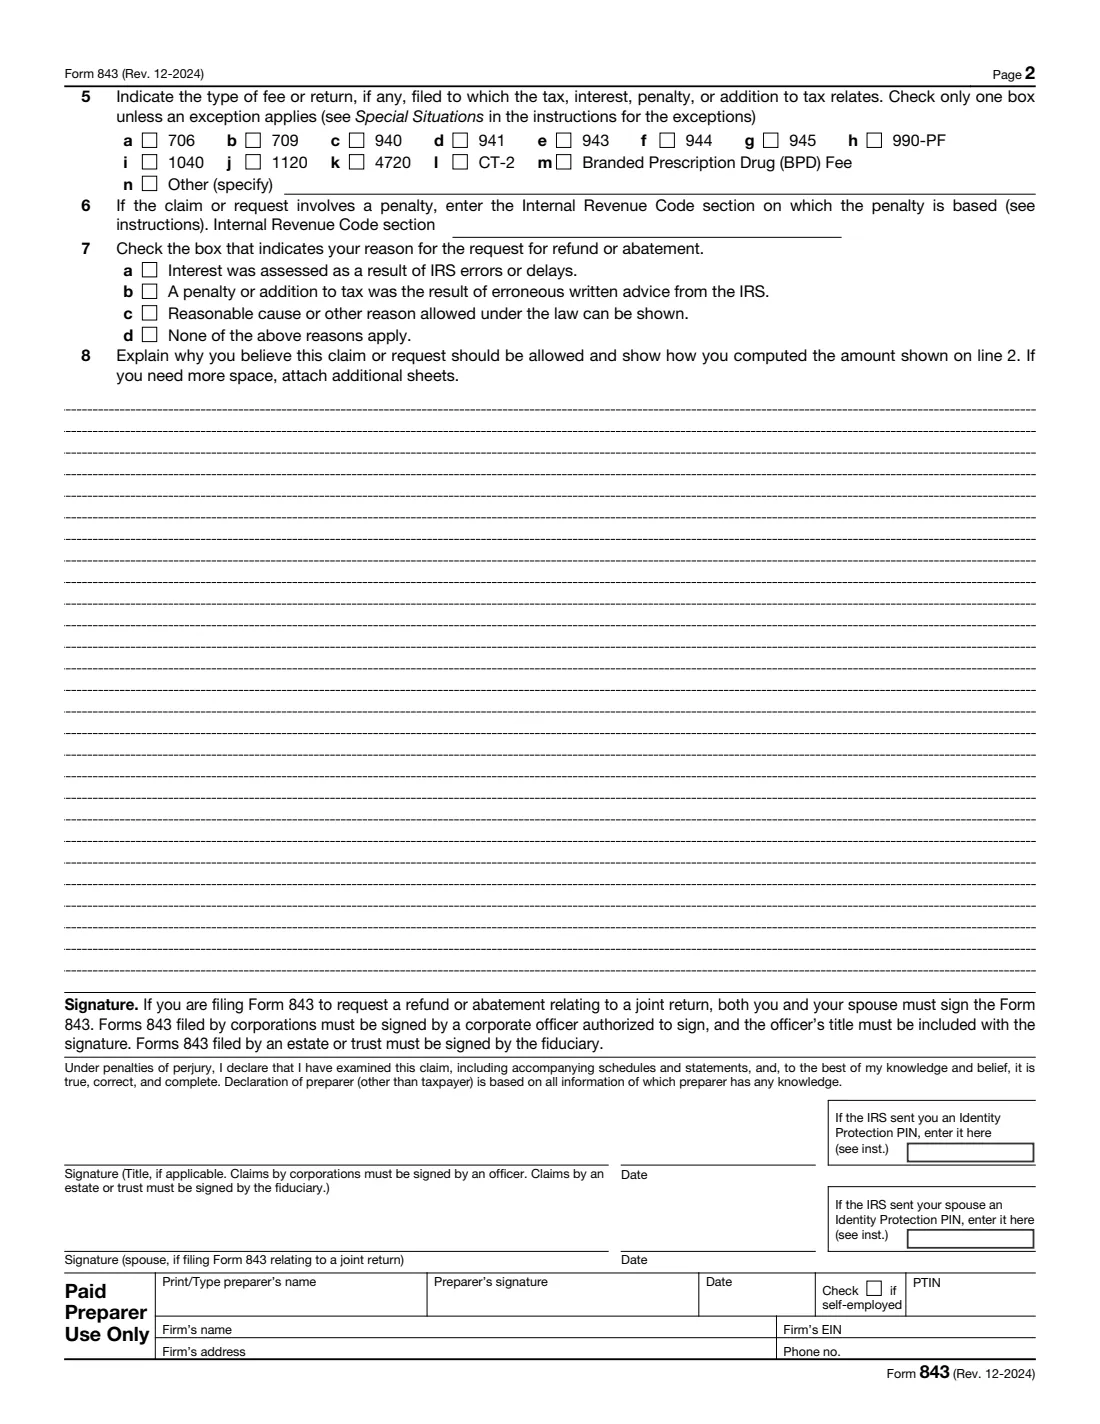
Le formulaire 843, Demande de remboursement et requête en remise (Claim for Refund and Request for Abatement), vous permet de demander à l'IRS le remboursement ou la remise (annulation) de certains montants : une pénalité ou majoration d'impôt justifiée par une cause raisonnable, des intérêts dus à une erreur ou à un retard de l'IRS, une pénalité résultant d'un avis écrit erroné de l'IRS, un excédent de cotisations de sécurité sociale, Medicare ou RRTA qu'un employeur ne rectifiera pas, ainsi que plusieurs autres impôts et frais indiqués en haut du formulaire. L'édition actuelle est la Rév. décembre 2024.
Il ne s'agit pas d'un formulaire général de remboursement. Le formulaire lui-même vous met en garde contre son utilisation lorsqu'un autre formulaire est requis, par exemple pour demander le remboursement d'un trop-perçu d'impôt sur le revenu (il faut alors une déclaration rectificative), pour une demande d'un employeur concernant la FICA, la RRTA ou les retenues d'impôt sur le revenu, pour des remboursements de droits d'accise sur les carburants ou pour des trop-perçus concernant les formulaires 11-C, 720, 730 ou 2290. Vous préparez un formulaire 843 distinct pour chaque période fiscale ou année de frais et expliquez à la ligne 8 pourquoi la demande doit être acceptée et comment vous avez calculé le montant.
FileIt vous guide pour indiquer le motif, la période, le montant, les dates de paiement et l'explication, vérifie que votre explication tient dans les 28 lignes réglées du formulaire et imprime toutes les informations dans le PDF officiel de l'IRS, enregistré dans votre coffre-fort. Vous le signez (ainsi que votre conjoint pour une déclaration conjointe), puis vous le transmettez vous-même à l'IRS ; FileIt n'envoie jamais rien à l'IRS.
- Qui le remplit
- Les particuliers, couples, entreprises, successions et fiducies qui demandent le remboursement ou la remise de certaines pénalités, de certains intérêts, impôts ou frais.
- Ne s'utilise pas pour
- Les trop-perçus d'impôt sur le revenu et les autres situations mentionnées dans la mise en garde du formulaire, qui disposent de leurs propres formulaires.
- Un formulaire par
- Période fiscale ou année de frais.
- Signatures
- Vous-même et votre conjoint pour une déclaration conjointe ; un dirigeant (avec son titre) pour une société ; le fiduciaire pour une succession ou une fiducie.
- Édition
- Rév. décembre 2024
- Agence
- Service des impôts des États-Unis (Internal Revenue Service, IRS), département du Trésor
Qui doit remplir Form 843 ?
- Les contribuables auxquels une pénalité a été imposée (par exemple pour avoir produit une déclaration ou payé en retard) et qui peuvent démontrer une cause raisonnable ou un autre motif autorisé par la loi.
- Les contribuables auxquels des intérêts ont été facturés en raison d'une erreur ou d'un retard de l'IRS.
- Les contribuables qui ont subi une pénalité après avoir suivi un avis écrit erroné de l'IRS.
- Les salariés dont l'employeur a retenu un excédent de cotisations de sécurité sociale, Medicare ou RRTA et ne veut pas le rectifier.
- Les personnes qui n'ont pas pu lire et traiter à temps un avis imprimé standard de l'IRS.
Quand utiliser Form 843
- Après que l'IRS a établi une pénalité, des intérêts ou un impôt que vous estimez devoir être supprimé ou remboursé.
- Après avoir payé un tel montant et souhaité le récupérer : indiquez les dates de paiement à la ligne 3.
- Ne l'utilisez pas pour corriger l'impôt sur le revenu d'une déclaration que vous avez produite : il faut une déclaration rectificative.
- Séparément pour chaque période fiscale ou année de frais.
Ce qu’il vous faut avant de commencer
- L'avis de l'IRS indiquant la pénalité, les intérêts ou l'impôt, ainsi que la période concernée.
- Votre nom, votre SSN (ou votre EIN pour une entreprise), votre adresse et votre numéro de téléphone ; le nom et le SSN de votre conjoint pour une déclaration conjointe.
- Le montant dont vous demandez le remboursement ou la remise, ainsi que les dates auxquelles vous l'avez payé.
- Le type d'impôt ou de frais et la déclaration à laquelle il se rapporte (par exemple le formulaire 1040 ou 941).
- Pour une pénalité, la section de l'Internal Revenue Code sur laquelle elle repose (indiquée sur l'avis).
- Votre explication, le calcul du montant et les pièces justificatives.
- Votre Identity Protection PIN, si l'IRS vous en a envoyé un.
Contenu de Form 843
L’édition 2024 comporte 2 pages. FileIt le demande en 7 parties, et il est signé par Taxpayer et Spouse (joint return) :
- Reason for filing Form 843Taxpayer
- Who is askingTaxpayer
- Spouse (claim relating to a joint return)Spouse (joint return)
- Lines 1 to 4: The claimTaxpayer
- Lines 5 to 8: DetailsTaxpayer
- SignatureTaxpayer
- Paid preparer use onlyTaxpayer
Comment remplir Form 843, étape par étape
1 Motif de la demande
Cochez en haut la seule case correspondant à votre demande. Les cases sont regroupées sous les rubriques Impôt, Pénalité, Intérêts et Autre, la dernière étant « Autre (précisez) ».
2 Qui fait la demande
Indiquez votre nom et votre SSN, celui de votre conjoint pour une demande liée à une déclaration conjointe, votre adresse (avec les informations relatives à toute adresse à l'étranger), un EIN si la demande concerne une entreprise, le nom et l'adresse figurant sur la déclaration s'ils sont différents, ainsi qu'un numéro de téléphone où vous joindre pendant la journée.
3 Lignes 1 à 3 : période, montant et paiements
Indiquez les dates de début et de fin de la période fiscale ou de l'année de frais, le montant à rembourser ou à remettre et la date de chaque paiement dont vous demandez le remboursement (jusqu'à 12 ; joignez des feuilles supplémentaires au-delà).
4 Lignes 4 et 5 : type d'impôt et déclaration
Cochez le type d'impôt ou de frais (emploi, succession, donation, droit d'accise, revenu, frais ou pénalité civile) et la déclaration ou les frais concernés (706, 709, 940, 941, 1040, 1120 et autres). Ne cochez qu'une seule case à chaque ligne, sauf si une exception prévue dans les instructions s'applique.
5 Lignes 6 et 7 : section relative à la pénalité et motif
Si une pénalité est concernée, indiquez la section de l'Internal Revenue Code sur laquelle elle repose. Choisissez ensuite le motif : erreurs ou retards de l'IRS (intérêts), avis écrit erroné de l'IRS, cause raisonnable ou autre motif autorisé par la loi, ou aucun de ces motifs.
6 Ligne 8 : explication
Expliquez pourquoi la demande doit être acceptée et montrez comment vous avez calculé le montant de la ligne 2 : ce qui s'est passé, les dates et les raisons pour lesquelles cela justifie l'allègement demandé. Joignez des feuilles supplémentaires et des pièces justificatives si nécessaire.
7 Signature
Signez et datez sous peine de parjure ; votre conjoint signe également pour une déclaration conjointe. Indiquez votre Identity Protection PIN si l'IRS vous en a envoyé un. Un préparateur rémunéré remplit la section qui lui est consacrée et signe.
Erreurs fréquentes à éviter
- Utiliser le formulaire 843 pour demander le remboursement d'un trop-perçu d'impôt sur le revenu. La mise en garde du formulaire indique d'utiliser le formulaire approprié, par exemple une déclaration rectificative.
- Couvrir plusieurs périodes fiscales sur un seul formulaire. Utilisez un formulaire 843 distinct pour chacune.
- Ne pas expliquer comment vous avez calculé le montant de la ligne 2.
- Cocher plusieurs cases à la ligne 4 ou 5 lorsqu'aucune exception ne s'applique.
- Oublier la signature du conjoint pour une demande liée à une déclaration conjointe ou le titre d'un dirigeant de société.
- Omettre l'Identity Protection PIN lorsque l'IRS en a délivré un.
Après l’avoir rempli
Signez et datez le formulaire (avec votre conjoint pour une déclaration conjointe), joignez vos pièces justificatives et transmettez-le à l'adresse indiquée dans les Instructions for Form 843 distinctes pour votre situation ; si vous répondez à un avis de l'IRS, consultez également cet avis.
FileIt conserve une copie dans votre coffre-fort avec l'avis auquel elle répond. Gardez la preuve de la date d'envoi.
Surveillez la réponse de l'IRS et continuez à payer ou à répondre à tout autre avis pendant l'examen de votre demande.
Remplissez Form 843 en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 67 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Internal Revenue Service (IRS) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort. Signez-le ou envoyez-le pour signature électronique.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez Form 843 maintenant — c’est gratuitForm 843 : questions fréquentes
Puis-je utiliser le formulaire 843 pour demander l'annulation d'une pénalité ?
Oui. L'un des motifs prévus sur le formulaire est la remise ou le remboursement d'une pénalité ou d'une majoration d'impôt en raison d'une cause raisonnable ou d'un autre motif autorisé par la loi ; la ligne 7 demande quel motif s'applique.
Puis-je utiliser le formulaire 843 pour récupérer un trop-perçu d'impôt sur le revenu ?
Non. La mise en garde du formulaire indique de ne pas l'utiliser pour demander le remboursement ou la remise d'un trop-perçu d'impôt sur le revenu ; vous devez utiliser la déclaration appropriée, par exemple une déclaration rectificative.
Puis-je demander le remboursement d'intérêts facturés par l'IRS en raison de son propre retard ?
Oui. Le formulaire couvre la remise ou le remboursement d'intérêts dus à une erreur ou à un retard de l'IRS en vertu de la section 6404(e)(1).
Mon employeur a retenu un excédent de cotisations de sécurité sociale. Puis-je utiliser le formulaire 843 ?
Oui, si l'excédent a été retenu par un seul employeur, ou retenu par erreur, et que l'employeur ne veut pas rectifier le trop-perçu. Une case est également prévue pour l'excédent de cotisations RRTA de niveau 2 lorsque vous avez eu plusieurs employeurs ferroviaires.
Les deux conjoints doivent-ils signer ?
Oui, si la demande concerne une déclaration conjointe.
Où trouver les instructions ?
Le formulaire 843 comporte des instructions distinctes sur irs.gov (le formulaire indique « voir les instructions distinctes »), notamment les Situations particulières et le lieu de dépôt.
Sources officielles
- Formulaire vierge (PDF), publié par Internal Revenue Service (IRS) : https://www.irs.gov/pub/irs-pdf/f843.pdf
- Instructions et conseils officiels : https://www.irs.gov/forms-pubs/about-form-843
- Édition affichée sur cette page : Rev. December 2024 (vérifiée le 2026-10-01).
FileIt n'est ni affilié à Internal Revenue Service (IRS) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-10-01.