Qu’est-ce que Form 9423 ?
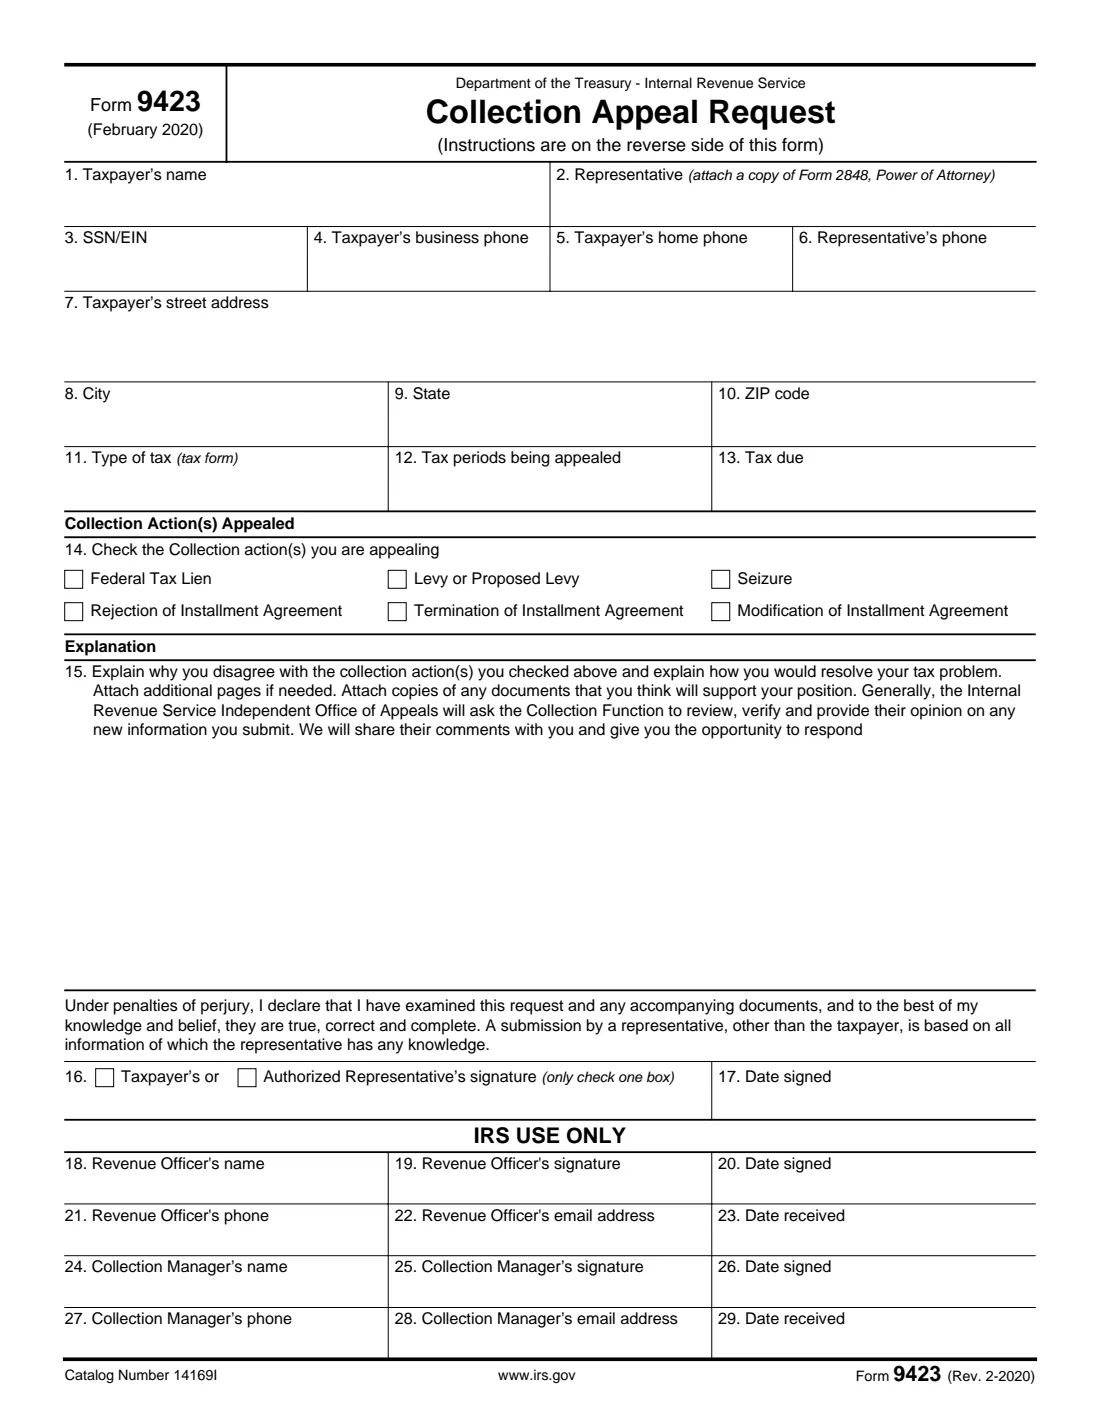
Le formulaire 9423, Demande d'appel en matière de recouvrement (Collection Appeal Request), demande au Bureau indépendant des appels de l'IRS (IRS Independent Office of Appeals) d'examiner, dans le cadre du Programme d'appel en matière de recouvrement (Collection Appeals Program, CAP), une mesure de recouvrement que vous contestez. Il concerne les privilèges fiscaux fédéraux, les saisies-arrêts ou saisies-arrêts envisagées, les saisies, ainsi que les accords de paiement échelonné refusés, modifiés ou résiliés (ou dont la modification ou la résiliation est envisagée). Un tiers dont les biens font l'objet d'une mesure de recouvrement peut également l'utiliser. L'édition actuelle est Rev. February 2020.
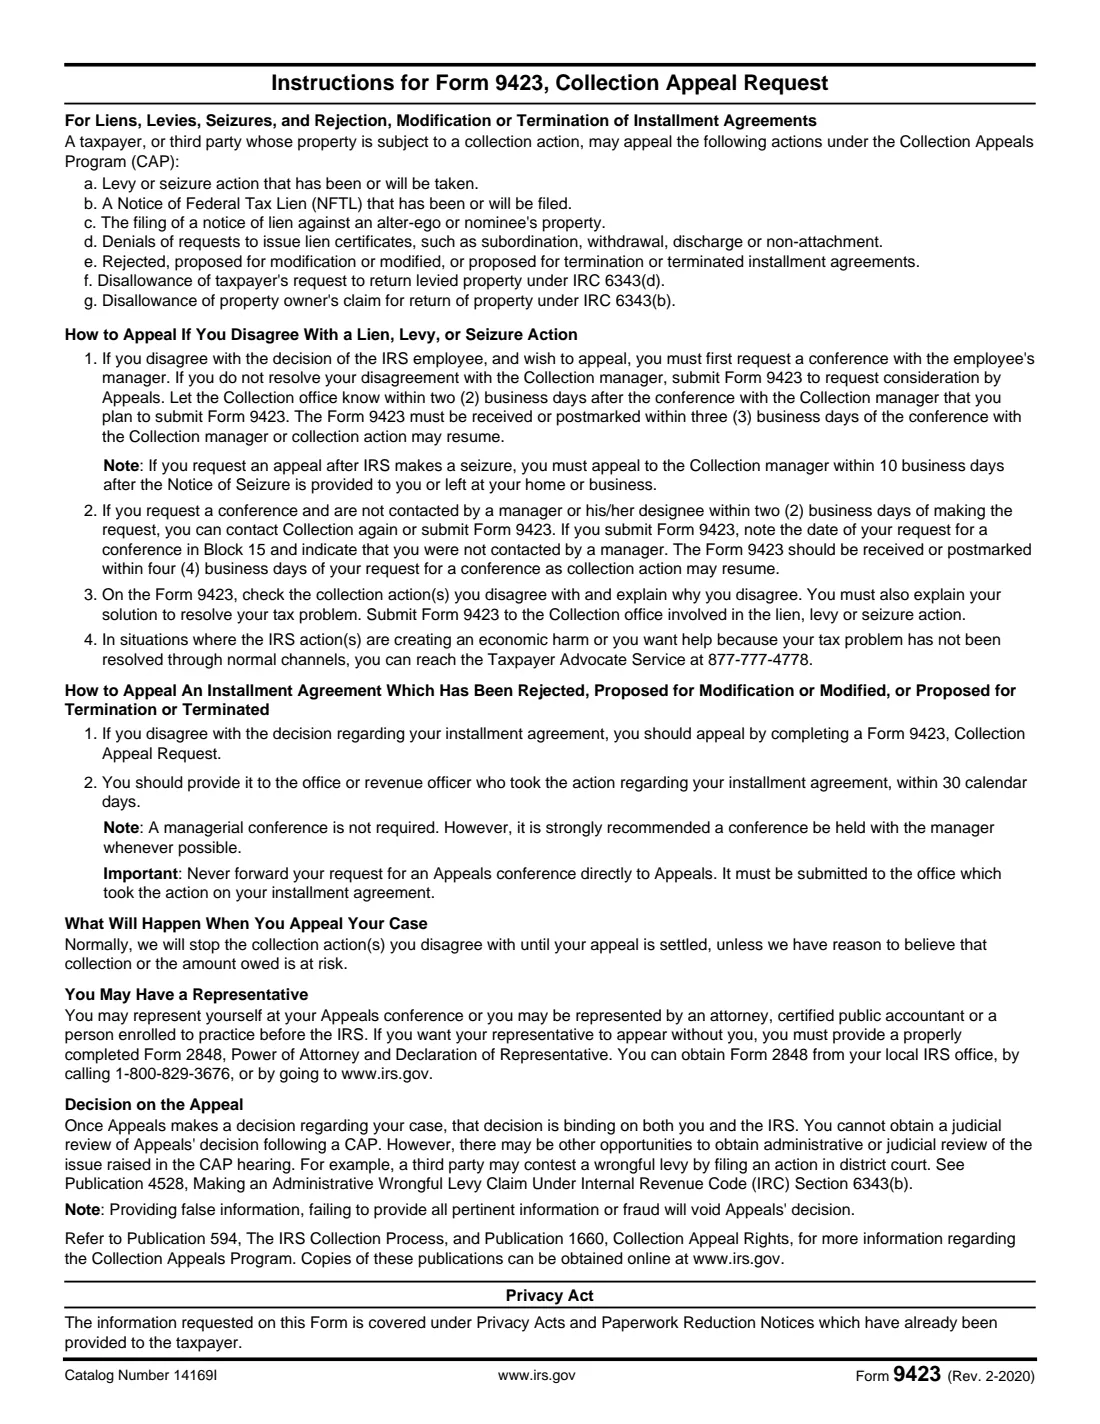
Les délais sont courts et dépendent de la mesure concernée. Pour un privilège fiscal, une saisie-arrêt ou une saisie, vous demandez d'abord un entretien avec le responsable du salarié de l'IRS ; si cela ne règle pas le problème, vous informez le bureau du recouvrement dans les deux jours ouvrables que vous ferez appel, et le formulaire doit être reçu ou oblitéré dans les trois jours ouvrables suivant l'entretien, faute de quoi le recouvrement peut reprendre. Pour une décision concernant un accord de paiement échelonné, vous remettez le formulaire au bureau ou à l'agent du recouvrement qui a pris la mesure dans les 30 jours calendaires. Le formulaire est envoyé à ce bureau du recouvrement, jamais directement au Bureau des appels.
FileIt vous guide à chaque ligne, vérifie que votre explication tient dans la case et reporte toutes les informations dans le PDF officiel de l'IRS, enregistré dans votre coffre-fort. Vous-même (ou votre représentant autorisé) le signez et le remettez ; FileIt ne l'envoie jamais à l'IRS.
- Qui le remplit
- Un contribuable, un tiers dont les biens font l'objet d'une mesure de recouvrement de l'IRS, ou son représentant autorisé.
- À remettre à
- Au bureau du recouvrement de l'IRS (ou à l'agent du recouvrement) concerné par la mesure, et non directement au Bureau des appels.
- Délai
- Privilège fiscal, saisie-arrêt ou saisie : dans les 3 jours ouvrables suivant l'entretien avec le responsable. Accord de paiement échelonné : dans les 30 jours calendaires.
- Signatures
- Le contribuable ou le représentant autorisé (l'un des deux), sous peine de sanctions pour fausse déclaration.
- Édition
- Rev. February 2020
- Organisme
- Service des impôts des États-Unis (Internal Revenue Service, IRS), ministère du Trésor (Department of the Treasury)
Qui doit remplir Form 9423 ?
- Les contribuables confrontés à une saisie-arrêt sur leur salaire ou leur compte bancaire, ou à une saisie-arrêt envisagée, qu'ils estiment injustifiée.
- Les contribuables dont les biens ont été ou seront saisis, ou contre lesquels un Avis de privilège fiscal fédéral (Notice of Federal Tax Lien) a été ou sera déposé.
- Les contribuables dont l'accord de paiement échelonné a été refusé, modifié ou résilié, ou dont la modification ou la résiliation est envisagée.
- Les tiers dont les biens font l'objet d'un privilège fiscal, d'une saisie-arrêt ou d'une saisie pour la dette fiscale d'une autre personne, ou dont la demande de délivrance de certificats de privilège a été refusée.
Quand utiliser Form 9423
- Après qu'un entretien avec le responsable du recouvrement n'a pas permis de régler un litige concernant un privilège fiscal, une saisie-arrêt ou une saisie, dans les trois jours ouvrables suivant cet entretien.
- Si vous avez demandé un entretien avec un responsable et n'avez pas été contacté dans les deux jours ouvrables : le formulaire doit alors être reçu ou oblitéré dans les quatre jours ouvrables suivant votre demande.
- Dans les 30 jours calendaires suivant le refus, la modification ou la résiliation d'un accord de paiement échelonné. Un entretien avec un responsable n'est pas obligatoire, même si l'IRS le recommande vivement.
- Après une saisie, l'appel auprès du responsable du recouvrement doit être présenté dans les 10 jours ouvrables suivant la remise ou le dépôt à votre domicile ou dans votre entreprise de l'Avis de saisie (Notice of Seizure).
Ce qu’il vous faut avant de commencer
- Le nom du contribuable, son SSN ou EIN, ses numéros de téléphone et son adresse.
- Le nom et le numéro de téléphone de votre représentant, ainsi qu'une copie du formulaire 2848 s'il intervient sans vous.
- Le type d'impôt (formulaire fiscal), les périodes fiscales faisant l'objet de l'appel et l'impôt dû.
- Les mesures de recouvrement que vous contestez, ainsi que la date de votre entretien avec le responsable (ou de votre demande d'entretien).
- Votre explication et la solution proposée, ainsi que des copies de tout document étayant votre position.
Contenu de Form 9423
L’édition 2020 comporte 2 pages. FileIt le demande en 4 parties, et il est signé par Taxpayer or representative :
- Lines 1 to 10: Taxpayer and representativeTaxpayer or representative
- Lines 11 to 14: The tax and the collection actionTaxpayer or representative
- Line 15: ExplanationTaxpayer or representative
- Line 16: Who signsTaxpayer or representative
Comment remplir Form 9423, étape par étape
1 Lignes 1 à 10 : Qui fait appel
Indiquez le nom du contribuable, son SSN ou EIN, ses numéros de téléphone professionnel et personnel, son adresse, sa ville, son État et son code ZIP. Si vous avez un représentant, indiquez son nom et son numéro de téléphone et joignez une copie du formulaire 2848, Procuration (Power of Attorney).
2 Lignes 11 à 13 : L'impôt
Indiquez le type d'impôt (le formulaire fiscal), les périodes fiscales que vous contestez et l'impôt dû.
3 Ligne 14 : Les mesures
Cochez chaque mesure de recouvrement que vous contestez : privilège fiscal fédéral, saisie-arrêt ou saisie-arrêt envisagée, saisie, ou refus, résiliation ou modification d'un accord de paiement échelonné.
4 Ligne 15 : Votre explication
Expliquez pourquoi vous contestez chaque mesure et comment vous régleriez votre problème fiscal, par exemple au moyen d'un paiement que vous pouvez vous permettre. Si vous n'avez pas été contacté après avoir demandé un entretien avec un responsable, indiquez la date de votre demande et précisez-le. Joignez des pages supplémentaires et des copies des documents justificatifs si nécessaire. Le Bureau des appels demande généralement au Recouvrement d'examiner toute nouvelle information et vous communique ses observations.
5 Lignes 16 et 17 : Signer
Indiquez si le contribuable ou le représentant autorisé signe (un seul des deux), puis signez et datez le formulaire. La déclaration est faite sous peine de sanctions pour fausse déclaration.
Erreurs fréquentes à éviter
- Ne pas respecter le délai. Pour les privilèges fiscaux, saisies-arrêts et saisies, le délai se compte en jours ouvrables après l'entretien avec le responsable.
- Envoyer le formulaire directement au Bureau des appels. Il doit être remis au bureau du recouvrement qui a pris la mesure.
- Sauter l'entretien avec le responsable pour un appel concernant un privilège fiscal, une saisie-arrêt ou une saisie : cet entretien doit avoir lieu en premier.
- Expliquer votre désaccord sans proposer de solution. Le formulaire demande les deux.
- Cocher les deux cases de signature. Seul le contribuable ou le représentant signe.
Après l’avoir rempli
Signez et datez le formulaire, joignez les documents justificatifs (et le formulaire 2848 pour un représentant), puis remettez-le au bureau du recouvrement ou à l'agent du recouvrement concerné, dans le délai imparti. FileIt conserve une copie dans votre coffre-fort.
En règle générale, l'IRS suspend la mesure de recouvrement que vous contestez jusqu'à la conclusion de l'appel, sauf s'il estime que le recouvrement ou le montant dû est menacé.
La décision du Bureau des appels vous lie, ainsi que l'IRS, et vous ne pouvez pas en demander le contrôle judiciaire après un appel dans le cadre du CAP, même si d'autres voies de recours peuvent exister (par exemple une demande pour saisie injustifiée). Les publications 594 et 1660 expliquent la procédure.
Remplissez Form 9423 en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 21 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Internal Revenue Service (IRS) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort. Signez-le ou envoyez-le pour signature électronique.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez Form 9423 maintenant — c’est gratuitForm 9423 : questions fréquentes
Que puis-je contester avec le formulaire 9423 ?
Les saisies-arrêts et saisies, les Avis de privilège fiscal fédéral (Notices of Federal Tax Lien), les privilèges déposés sur les biens d'un alter ego ou d'un prête-nom, les certificats de privilège refusés, les accords de paiement échelonné refusés, modifiés ou résiliés, ainsi que certaines demandes refusées de restitution de biens saisis.
Où dois-je envoyer le formulaire 9423 ?
Au bureau du recouvrement concerné par la mesure, ou au bureau ou à l'agent du recouvrement qui a pris la mesure concernant votre accord de paiement échelonné. Ne le transmettez jamais directement au Bureau des appels.
De combien de temps est-ce que je dispose pour déposer le formulaire 9423 ?
Pour un privilège fiscal, une saisie-arrêt ou une saisie, il doit être reçu ou oblitéré dans les trois jours ouvrables suivant votre entretien avec le responsable du recouvrement. Pour une décision concernant un accord de paiement échelonné, le délai est de 30 jours calendaires.
L'IRS cessera-t-il le recouvrement pendant mon appel ?
En règle générale, l'IRS suspend les mesures de recouvrement que vous contestez jusqu'à la conclusion de l'appel, sauf s'il a des raisons de penser que le recouvrement ou le montant dû est menacé.
Quelqu'un peut-il me représenter ?
Oui : un avocat, un expert-comptable agréé ou une personne habilitée à exercer devant l'IRS. Pour qu'elle intervienne sans vous, fournissez un formulaire 2848 dûment rempli.
Puis-je saisir un tribunal si je perds l'appel ?
Pas pour contrôler la décision prise dans le cadre du CAP : elle est contraignante et ne peut pas faire l'objet d'un contrôle judiciaire. D'autres voies administratives ou judiciaires peuvent être disponibles pour certaines questions, comme la demande d'un tiers concernant une saisie injustifiée devant un tribunal fédéral de district.
Sources officielles
- Formulaire vierge (PDF), publié par Internal Revenue Service (IRS) : https://www.irs.gov/pub/irs-pdf/f9423.pdf
- Instructions et conseils officiels : https://www.irs.gov/forms-pubs/about-form-9423
- Édition affichée sur cette page : Rev. February 2020 (vérifiée le 2026-10-01).
FileIt n'est ni affilié à Internal Revenue Service (IRS) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-10-01.