Qu’est-ce que Form IR21 ?
Le formulaire IR21, la « Notification de la cessation d’emploi ou du départ de Singapour d’un employé non citoyen » (Notification of a Non-Citizen Employee's Cessation of Employment or Departure from Singapore), permet à un employeur d’informer l’Inland Revenue Authority of Singapore (IRAS) que son employé non citoyen quitte son emploi, afin que son impôt sur le revenu puisse être réglé avant son départ. Cette procédure s’appelle la déclaration fiscale. Elle concerne les étrangers et les résidents permanents de Singapour (SPR), et relève de l’employeur, pas de l’employé : l’employeur remplit le formulaire, le signe et retient les sommes dues à l’employé jusqu’à ce que l’IRAS indique la marche à suivre.
Le formulaire est important, car les règles sont strictes. L’IRAS demande aux employeurs de le déposer au moins un mois avant le dernier jour de travail de l’employé et de retenir toutes les sommes qui lui sont dues dès qu’ils apprennent sa démission, son licenciement ou son affectation. Un employeur qui dépose le formulaire en retard sans raison valable peut être condamné à une amende pouvant atteindre $5,000, et celui qui ne retient pas les sommes dues peut devenir responsable de l’impôt dû par l’employé.
FileIt vous guide dans le formulaire IR21, section par section, et reporte vos réponses dans le PDF officiel de l’IRAS (édition 2026, IRIN 112/1/2026), y compris les annexes 1, 2 et 3 lorsque vous en avez besoin. Il préremplit le nom, la date de naissance et l’adresse e-mail de l’employé, ainsi que le nom de votre entreprise, à partir des fiches People de votre coffre-fort, calcule pour vous les périodes de l’année civile, les sous-totaux et totaux, le tableau des avantages en nature et les gains liés aux plans d’actions, classe le PDF terminé dans le dossier de l’employé et peut l’envoyer pour signature électronique. Vous l’envoyez ensuite vous-même à l’IRAS — FileIt ne dépose jamais rien auprès de l’IRAS.
- Qui le remplit
- L’employeur, au sujet d’un employé non citoyen (étranger ou résident permanent de Singapour)
- Destinataire
- IRAS, par courrier à 55 Newton Road, Singapore 307987 — ou avec les mêmes informations transmises en ligne sur myTax Portal
- Quand
- Au moins un mois avant que l’employé cesse son emploi, soit affecté à l’étranger ou quitte Singapour pour plus de trois mois
- Signatures
- Une personne autorisée par l’employeur, par exemple un administrateur, un secrétaire général ou un responsable, signe la page 2 et toute annexe jointe
- Édition
- IRIN 112/1/2026 (6 pages, annexes 1 à 3 comprises)
- Coût
- Aucun droit de dépôt n’est indiqué sur le formulaire
Qui doit remplir Form IR21 ?
- Les employeurs de Singapour dont l’employé étranger démissionne, est licencié ou arrive au terme de son contrat.
- Les employeurs d’un résident permanent de Singapour qui quitte définitivement Singapour ou qui est affecté à l’étranger.
- Les employeurs qui affectent un employé non citoyen à l’étranger, même si celui-ci reste sur la liste de paie.
- Les employeurs dont l’employé non citoyen prévoit de quitter Singapour pour plus de trois mois.
- Les employeurs qui doivent envoyer à l’IRAS un formulaire IR21 supplémentaire ou rectificatif après en avoir déjà déposé un.
- La déclaration fiscale n’est pas nécessaire pour chaque non-citoyen qui part — l’IRAS propose un calculateur de déclaration fiscale (Tax Clearance Calculator) sur son site Web pour vérifier ce point au préalable.
Quand utiliser Form IR21
- Dès que vous savez qu’un employé non citoyen cessera de travailler pour vous à Singapour, et au moins un mois avant son dernier jour de service.
- Avant le début d’une affectation à l’étranger — la « date de cessation » correspond au dernier jour de service avant l’affectation.
- Lorsqu’un employé démissionne avec effet immédiat, abandonne son poste ou ne revient pas de congé : déposez quand même le formulaire et indiquez la raison du préavis court à l’item 16.
- Pour déclarer des revenus supplémentaires versés après votre premier IR21, déposez un formulaire « Additional » ; pour corriger les informations de revenus, déposez un formulaire « Amended », qui remplace tous les formulaires antérieurs.
- Si seul le montant des sommes que vous avez retenues change, l’IRAS vous demande d’envoyer les informations par e-mail via myTax Mail sur myTax Portal, plutôt que de déposer un formulaire rectificatif.
Ce qu’il vous faut avant de commencer
- Le numéro de référence fiscale de votre entreprise (pour une société, normalement son UEN), sa raison sociale et son adresse enregistrée.
- Le nom complet de l’employé tel qu’il figure sur sa carte NRIC ou FIN, son numéro NRIC ou FIN et, le cas échéant, un numéro de carte d’identité malaisien.
- Sa date de naissance, sa citoyenneté, son état matrimonial, son numéro de téléphone, son adresse e-mail et une adresse postale — à l’étranger s’il part.
- Les dates clés : arrivée à Singapour (si elle est connue), début de l’emploi, cessation ou affectation à l’étranger, départ (si connu) et date de notification.
- Les relevés de paie pour l’année de cessation et, sauf si elle a déjà été transmise par le biais de l’Auto-Inclusion Scheme (AIS), pour l’année précédente — salaire, primes, honoraires d’administrateur, allocations, commissions et autres paiements.
- Les informations relatives au dernier salaire versé : date, montant et période couverte, ainsi que la banque sur laquelle le salaire est versé.
- Le montant des sommes que vous avez retenues dans l’attente de la déclaration fiscale.
- Les logements, hôtels et autres avantages en nature fournis, avec leurs loyers ou valeurs annuelles, pour l’annexe 1.
- Les informations relatives aux options d’achat d’actions ou attributions d’actions (dates d’attribution, prix, valeurs de marché et nombre d’actions) pour l’annexe 2 ou 3.
- Si vous demandez une réduction pour personnes à charge : les noms, dates de naissance et numéros d’identification du conjoint et des enfants.
Contenu de Form IR21
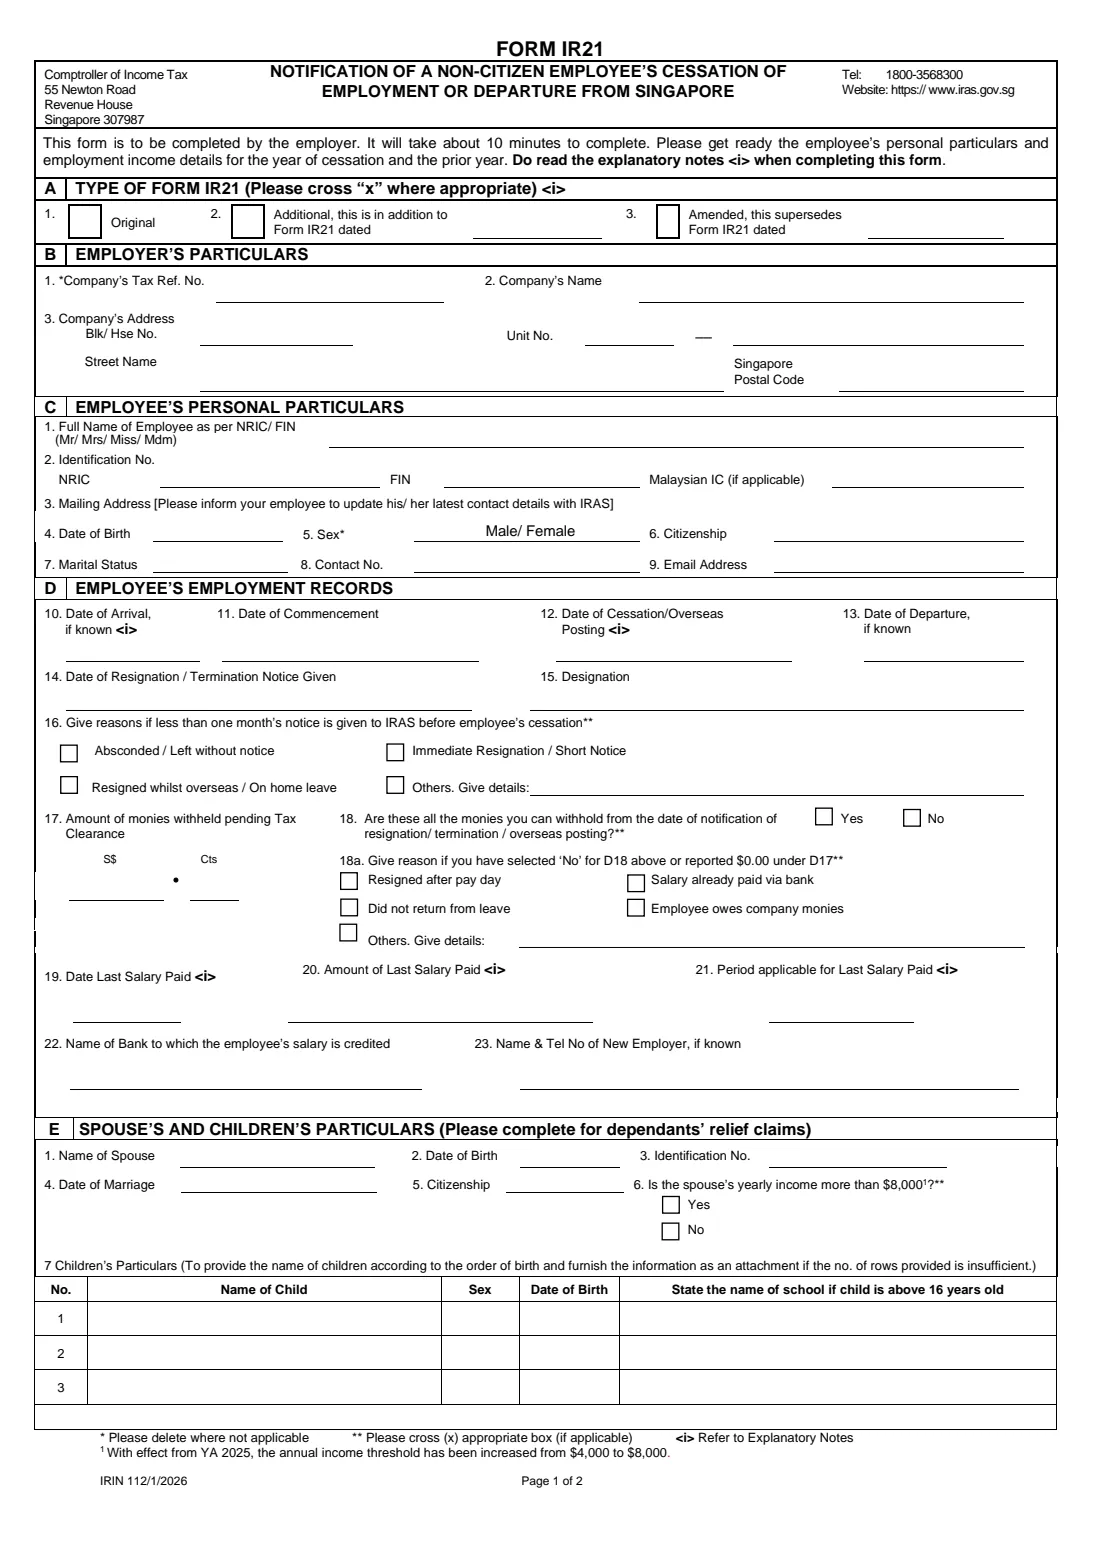
L’édition 2026 comporte 6 pages. FileIt le demande en 12 parties, et il est signé par Employer :
- A. Type of Form IR21Employer
- B. Employer's particularsEmployer
- C. Employee's personal particularsEmployee
- D. Employee's employment recordsEmployer
- E. Spouse's particularsEmployee
- E7. Children's particularsEmployee
- F. Income — year of cessationEmployer
- F. Income — year before the year of cessationEmployer
- G. DeclarationEmployer
- Appendix 1 — Value of benefits-in-kindEmployer
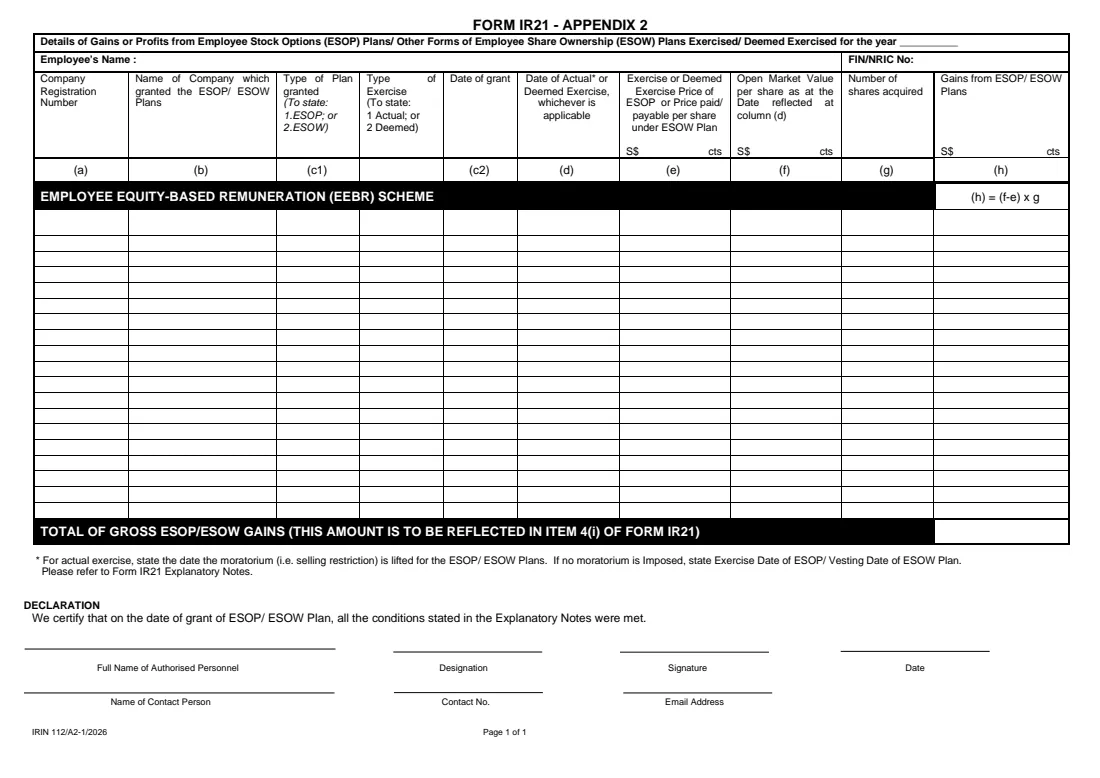
- Appendix 2 — Gains from ESOP / ESOW plansEmployer
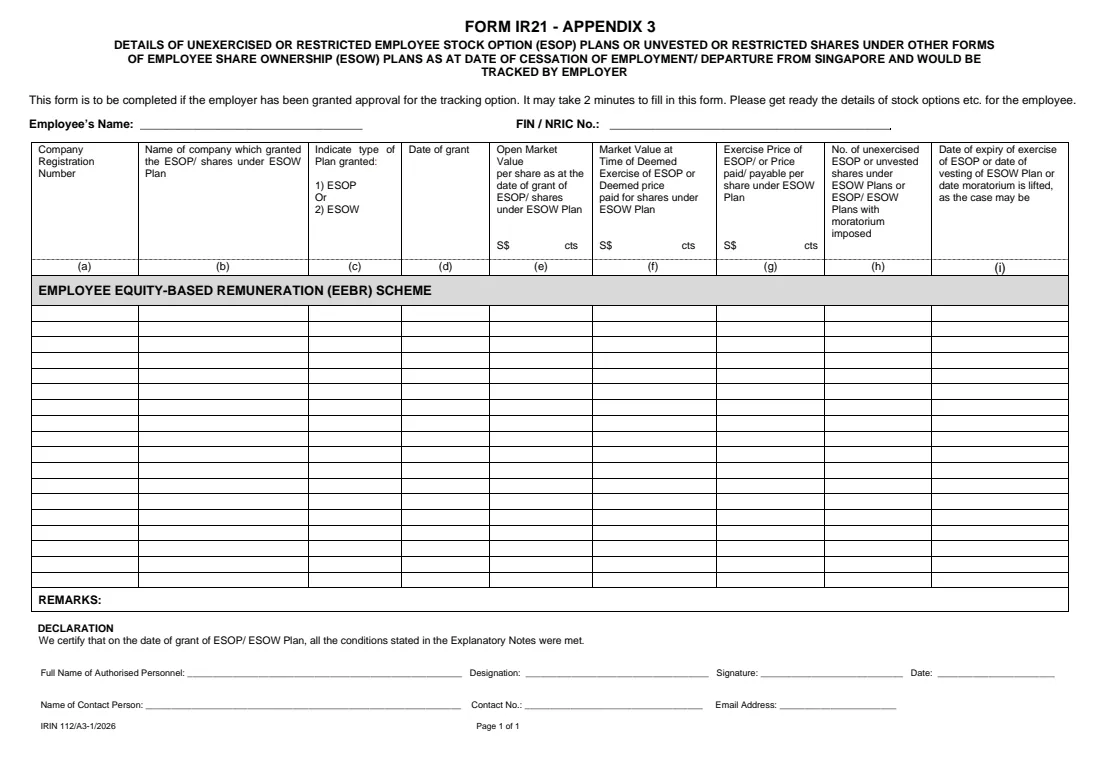
- Appendix 3 — Unexercised or restricted ESOP / ESOW tracked by the employerEmployer
Comment remplir Form IR21, étape par étape
1 A. Type de formulaire IR21
Cochez une case. « Original » est le premier IR21 que vous envoyez pour cet employé. « Additional » déclare les revenus versés ou exigibles en plus d’un IR21 antérieur, ainsi que les sommes supplémentaires retenues, et nécessite la date de ce formulaire antérieur. « Amended » reprend l’intégralité de la déclaration avec les sommes retenues corrigées et remplace tous les IR21 précédemment envoyés pour l’employé.
Dans FileIt, vous choisissez une option et, pour un formulaire supplémentaire ou rectificatif, saisissez la date du formulaire antérieur ; FileIt coche la bonne case.
2 B. Informations sur l’employeur
Indiquez le numéro de référence fiscale, le nom et l’adresse de l’entreprise dans le format singapourien utilisé par le formulaire : numéro de bloc ou de maison, numéro d’unité (étage et unité, comme #05-123), nom de la rue et code postal à six chiffres. FileIt préremplit le nom de l’entreprise à partir de l’employeur associé à l’employé dans votre coffre-fort.
3 C. Informations personnelles de l’employé
Saisissez le nom complet de l’employé exactement comme il figure sur sa carte NRIC ou FIN, avec Mr, Mrs, Miss ou Mdm, ainsi que son numéro d’identification — un NRIC pour un résident permanent de Singapour ou un FIN pour un étranger titulaire d’un permis de travail. Une case distincte est prévue pour le numéro de carte d’identité malaisien, le cas échéant.
Le formulaire demande également une adresse postale, une date de naissance, le sexe, la citoyenneté, l’état matrimonial, un numéro de téléphone et une adresse e-mail. Utilisez une adresse à laquelle l’IRAS pourra joindre l’employé après son départ et rappelez-lui de tenir ses coordonnées à jour auprès de l’IRAS. Le formulaire affiche « Male/ Female » et vous demande d’en supprimer un ; FileIt barre le terme qui ne s’applique pas.
4 D. Relevés d’emploi de l’employé
C’est le cœur de la notification. La date de cessation est le dernier jour officiel de service dans votre entreprise — pas la date d’annulation du permis de travail ni une date antérieure obtenue en prenant des congés. Pour une affectation à l’étranger, il s’agit du dernier jour de service avant l’affectation. La date d’arrivée peut rester vide si l’employé travaillait déjà à Singapour avant de vous rejoindre et que la date est inconnue.
Si l’IRAS reçoit un préavis de moins d’un mois, cochez la raison à l’item 16. L’item 17 demande le montant des sommes retenues dans l’attente de la déclaration fiscale, l’item 18 demande si cela correspond à tout ce que vous pouviez retenir à partir de la date à laquelle vous avez été informé, et l’item 18a demande pourquoi si vous avez répondu Non ou n’avez rien retenu — par exemple, si le salaire avait déjà été versé sur le compte bancaire. Les items 19 à 21 décrivent le dernier salaire versé ; l’exemple de l’IRAS porte sur un salaire versé le 26/05/2025 pour la période du 01/05/2025 au 31/05/2025.
5 E. Informations sur le conjoint et les enfants
Remplissez cette partie si l’employé est marié ou a des enfants et souhaite que les réductions pour personnes à charge soient prises en compte. L’IRAS explique que la communication de ces informations lui permet d’inclure les réductions applicables dans le calcul de l’impôt, ce qui peut réduire l’impôt et éviter de devoir modifier ultérieurement la directive de déclaration fiscale. L’item 6 demande si le revenu annuel du conjoint est supérieur à $8,000 — le formulaire précise que le seuil est passé de $4,000 avec effet à compter de YA 2025. Trois lignes sont prévues pour les enfants, dans l’ordre de naissance ; joignez une feuille supplémentaire s’il y en a davantage.
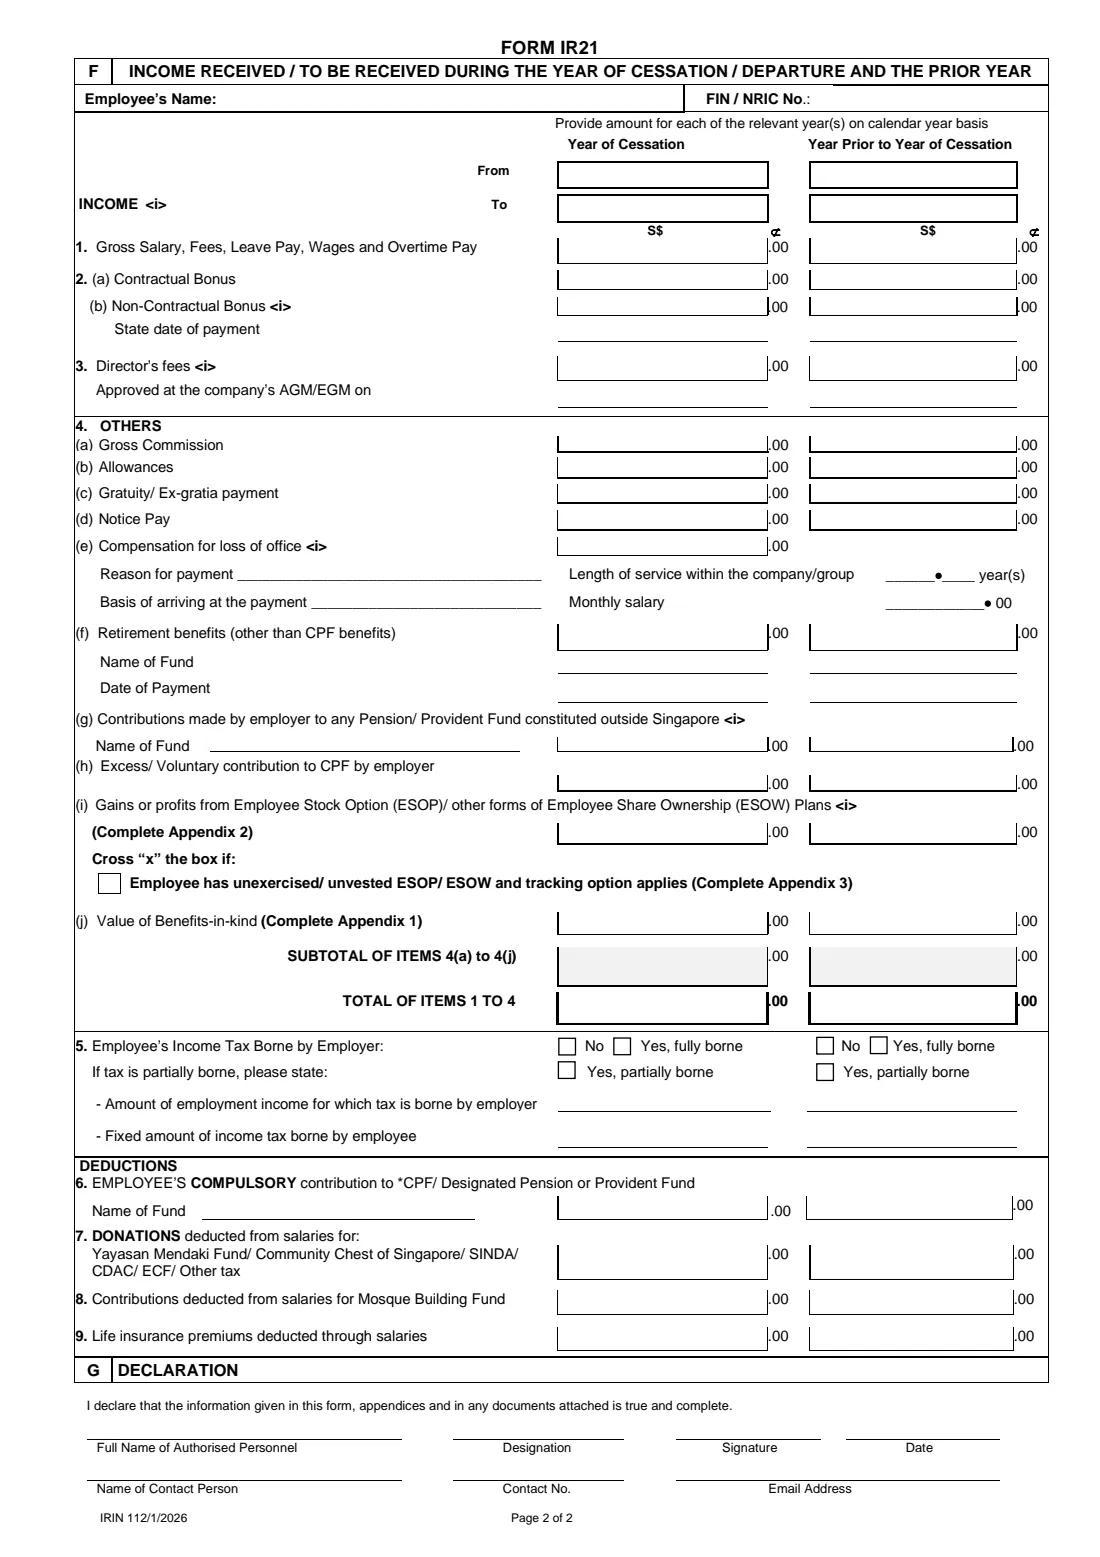
6 F. Revenus perçus ou à percevoir
Déclarez les revenus de l’employé en dollars de Singapour et par année civile : une colonne pour l’année de cessation et une pour l’année précédente. Si les revenus de l’année précédente ont déjà été transmis à l’IRAS par le biais de l’Auto-Inclusion Scheme, ne les déclarez pas à nouveau.
Les lignes couvrent le salaire brut et les heures supplémentaires, les primes contractuelles et non contractuelles, les honoraires d’administrateur et une liste d’éléments « Others » : commissions, allocations, gratifications, indemnités compensatrices de préavis, indemnités pour perte d’emploi, prestations de retraite, cotisations patronales à des fonds de pension étrangers, cotisations CPF excédentaires, gains liés aux plans d’actions et avantages en nature. L’item 5 demande si l’employeur prend en charge l’impôt de l’employé, et les items 6 à 9 portent sur les cotisations CPF ou de retraite, les dons, les cotisations au Mosque Building Fund et les primes d’assurance-vie déduites du salaire.
Les cases de montant affichent « .00 », saisissez donc des montants entiers en dollars. FileIt renseigne les dates From et To, additionne le sous-total des items 4(a) à 4(j) et le total des items 1 à 4, et reporte les totaux des annexes 1 et 2 dans les items 4(j) et 4(i).
7 G. Déclaration
La personne autorisée déclare que les informations figurant sur le formulaire, ses annexes et les documents joints sont exactes et complètes, puis indique son nom, sa fonction, sa signature et la date, ainsi que le nom, le numéro de téléphone et l’adresse e-mail d’une personne à contacter. L’IRAS indique qui peut signer : le secrétaire général ou un administrateur, un associé principal, un entrepreneur individuel, un responsable, un secrétaire ou trésorier honoraire, un représentant d’une société non résidente ou toute autre personne autorisée par l’employeur.
8 Annexe 1 — Valeur des avantages en nature
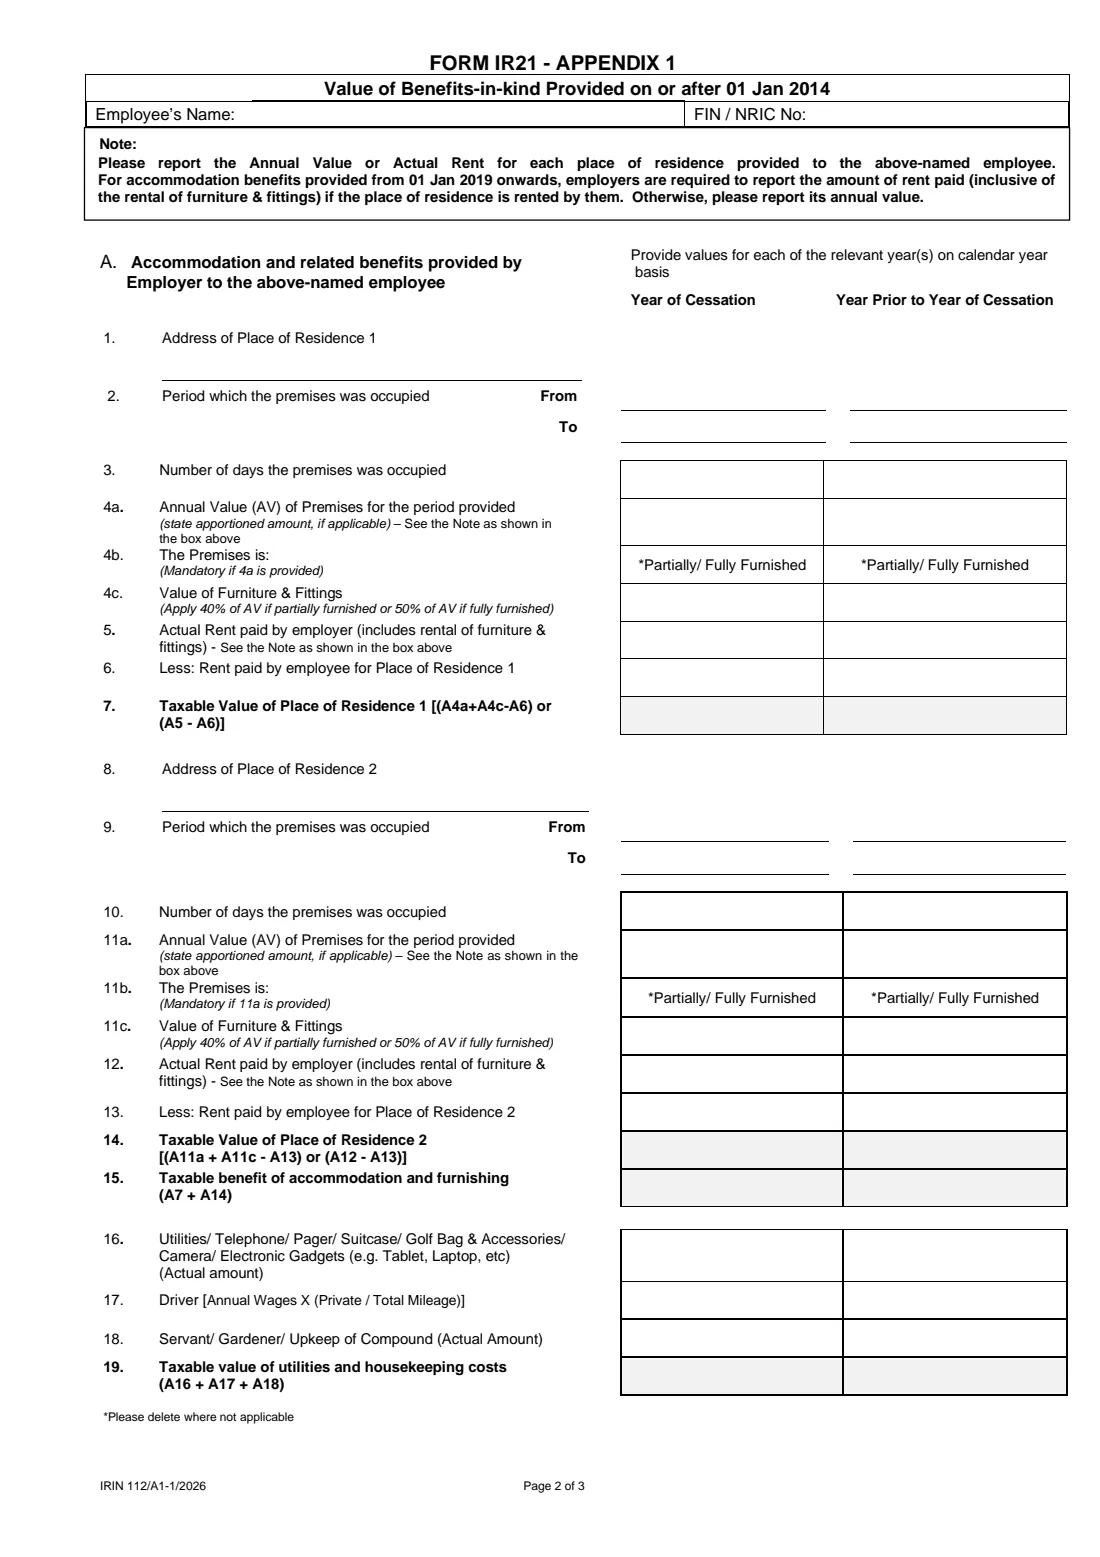
Utilisez cette annexe lorsque l’employeur a fourni un logement ou d’autres avantages. Pour chaque lieu de résidence, indiquez la période d’occupation et soit la valeur annuelle (pour un logement que l’employeur ne loue pas), soit le loyer effectivement payé par l’employeur, y compris le mobilier et les équipements, diminué du loyer payé par l’employé. Le mobilier et les équipements sont évalués à 40 % de la valeur annuelle si le logement est partiellement meublé, ou à 50 % s’il est entièrement meublé.
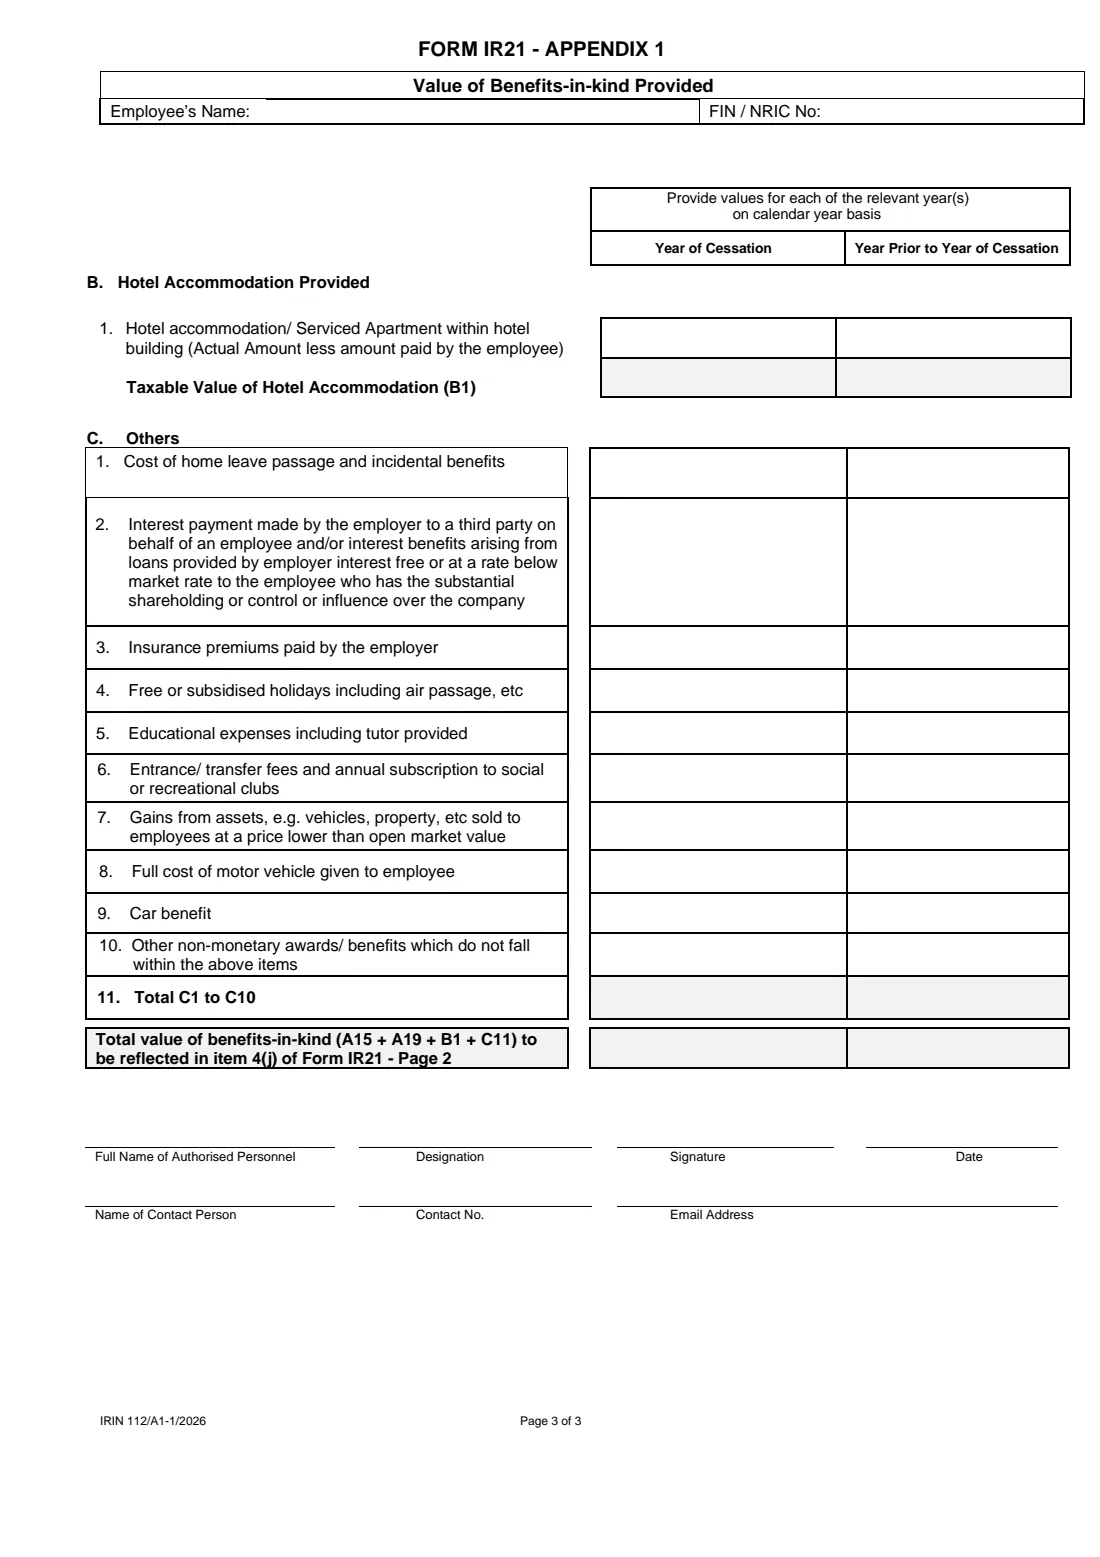
D’autres lignes concernent les services publics et appareils, un chauffeur, les domestiques et l’entretien, l’hébergement à l’hôtel, les voyages de congé au pays d’origine, les avantages liés aux intérêts, les primes d’assurance, les vacances, les frais de scolarité, les cotisations à un club, les biens vendus sous leur valeur de marché, les véhicules automobiles et les avantages liés à une voiture. FileIt calcule les jours d’occupation, chaque valeur imposable et le total général reporté à l’item 4(j).
9 Annexe 2 — Gains provenant des plans ESOP / ESOW
Énumérez les options d’achat d’actions et les attributions d’actions exercées, ou réputées exercées, pendant l’année. En vertu de la règle de l’« exercice réputé », un employé non citoyen qui cesse son emploi avec des options non exercées ou des actions non acquises est considéré comme ayant réalisé un gain à ce moment-là. Pour chaque plan, indiquez l’entreprise, le type de plan et d’exercice, les dates, le prix d’exercice, la valeur de marché libre par action et le nombre d’actions ; le gain correspond à (f − e) × g. FileIt calcule chaque ligne et le total reporté à l’item 4(i).
10 Annexe 3 — Plans non exercés ou soumis à restrictions suivis par l’employeur
Réservée aux employeurs auxquels l’IRAS a accordé l’autorisation d’utiliser l’option de suivi. Au lieu d’appliquer la règle de l’exercice réputé, l’employeur suit les gains effectivement réalisés lorsque les options sont exercées ou que les actions sont acquises. Cochez la case de suivi sous l’item 4(i) du formulaire principal, indiquez les plans dans l’annexe 3 et fournissez la Letter of Undertaking afin de percevoir et de payer l’impôt.
Erreurs fréquentes à éviter
- Utiliser la date d’annulation du permis de travail ou une date avancée en raison de congés comme date de cessation — il doit s’agir du dernier jour officiel de service.
- Déposer le formulaire en retard sans en expliquer la raison : si l’IRAS reçoit un préavis de moins d’un mois, indiquez la raison à l’item 16.
- Verser le salaire final, l’indemnité de congés ou les primes avant l’autorisation — retenez toutes les sommes dès que vous savez que l’employé part, ou expliquez à l’item 18a pourquoi vous n’avez pas pu le faire.
- Déclarer les revenus de toute la période d’emploi en un seul montant au lieu de les répartir par année civile.
- Ne pas faire correspondre l’item 4(i) avec l’annexe 2 ou l’item 4(j) avec l’annexe 1 — les totaux doivent concorder.
- Considérer l’impôt simplement déduit du salaire ou le salaire retenu pour la déclaration fiscale comme un « impôt pris en charge par l’employeur » à l’item 5.
- Déposer un IR21 rectificatif uniquement pour modifier le montant retenu, alors que l’IRAS demande d’envoyer un e-mail via myTax Mail.
Après l’avoir rempli
Faites signer et dater la page 2 par la personne autorisée, ainsi que chaque annexe jointe. Avec FileIt, vous pouvez envoyer le PDF pour signature électronique, ou l’imprimer et le signer à la main ; l’IRAS demande que les mentions manuscrites soient écrites à l’encre noire. S’il n’y a aucun revenu à déclarer, l’IRAS demande d’en expliquer les raisons dans une lettre séparée envoyée avec le formulaire et, pour une indemnité pour perte d’emploi, peut demander la lettre de licenciement et les documents associés.
Envoyez le formulaire signé et ses annexes à l’Inland Revenue Authority of Singapore, 55 Newton Road, Singapore 307987. Vous pouvez également transmettre les mêmes informations en ligne sur myTax Portal, par une personne autorisée via Corppass. L’IRAS indique que les formulaires papier sont généralement traités sous 21 jours et que les formulaires transmis en ligne le sont plus rapidement. Vous recevrez ensuite soit une Directive to Pay Tax — payez le montant retenu dans les 10 jours suivant la directive — soit une Notification to Release Monies, après laquelle vous pourrez verser à l’employé les sommes retenues.
FileIt conserve le PDF rempli dans le dossier de l’employé de votre coffre-fort, afin que vous disposiez d’une copie exacte de ce que vous avez envoyé lorsque la directive de déclaration fiscale arrive ou si vous devez ultérieurement déposer un IR21 supplémentaire ou rectificatif.
Remplissez Form IR21 en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 334 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Inland Revenue Authority of Singapore (IRAS) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort. Signez-le ou envoyez-le pour signature électronique.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez Form IR21 maintenant — c’est gratuitForm IR21 : questions fréquentes
À quoi sert le formulaire IR21 ?
Le formulaire IR21 est la notification de déclaration fiscale qu’un employeur de Singapour envoie à l’IRAS lorsqu’un employé non citoyen — étranger ou résident permanent de Singapour — cesse son emploi, est affecté à l’étranger ou prévoit de quitter Singapour pour plus de trois mois. Il indique les revenus de l’employé afin que l’IRAS puisse calculer son impôt avant son départ.
Qui doit déposer l’IR21, l’employeur ou l’employé ?
L’employeur. Le formulaire est rempli et signé par une personne autorisée de l’employeur, par exemple un administrateur, un secrétaire général ou un responsable. L’employé ne le dépose pas, mais doit tenir ses coordonnées à jour auprès de l’IRAS.
Combien de temps à l’avance dois-je déposer le formulaire IR21 ?
Au moins un mois avant la date de cessation, l’affectation à l’étranger ou le départ de l’employé. Les Explanatory Notes mentionnent un délai de grâce de 10 jours et, si vous ne pouvez pas donner un préavis d’un mois, vous devez en indiquer la raison à l’item 16. Sauf raison valable, un dépôt tardif ou l’absence de dépôt peut entraîner une amende pouvant atteindre $5,000.
Dois-je retenir le salaire de l’employé ?
Oui. Dès que vous avez connaissance de la démission, du licenciement ou de l’affectation à l’étranger, vous devez retenir toutes les sommes dues à l’employé — salaire, indemnité de congés, allocations, primes, etc. — jusqu’à ce que l’IRAS émette sa directive de déclaration fiscale. Si vous ne pouvez pas le faire, expliquez pourquoi à l’item 18a ; dans le cas contraire, vous pourriez être responsable de l’impôt dû par l’employé.
Puis-je remplir le formulaire IR21 en ligne avec FileIt ?
Oui. FileIt vous guide dans chaque partie, préremplit les informations à partir de vos fiches People, effectue les calculs des totaux et des annexes, et produit le PDF officiel de l’IRAS avec vos réponses. Le remplissage de formulaires est disponible sur tous les comptes FileIt, y compris l’offre gratuite.
Où dois-je envoyer le formulaire IR21 papier ?
Envoyez-le à l’Inland Revenue Authority of Singapore, 55 Newton Road, Singapore 307987. FileIt ne l’envoie pas pour vous. L’IRAS accepte également les mêmes informations transmises en ligne sur myTax Portal.
Que deviennent les options d’achat d’actions non exercées ?
En vertu de la règle de l’« exercice réputé », un employé non citoyen qui cesse de travailler pour l’entreprise ayant attribué les options ou les actions est considéré comme ayant réalisé un gain sur celles qui ne sont pas exercées ou acquises ; déclarez-les dans l’annexe 2. Si l’IRAS a autorisé votre entreprise à utiliser l’option de suivi, utilisez plutôt l’annexe 3 et la case de suivi.
Le formulaire IR21 peut-il être signé électroniquement ?
Le formulaire demande la signature d’une personne autorisée et les instructions de l’IRAS concernant le dépôt papier ne précisent pas que la signature doit être manuscrite. FileIt vous permet d’envoyer le PDF pour signature électronique avant de l’imprimer et de l’envoyer, ou vous pouvez le signer à la main.
Sources officielles
- Formulaire vierge (PDF), publié par Inland Revenue Authority of Singapore (IRAS) : https://www.iras.gov.sg/docs/default-source/individual-income-tax/non-residents/formir21.pdf
- Instructions et conseils officiels : https://www.iras.gov.sg/taxes/individual-income-tax/employers/tax-clearance-for-foreign-spr-employees-(ir21)/filing-tax-clearance
- Édition affichée sur cette page : IRIN 112/1/2026 (Appendix 1 IRIN 112/A1-1/2026, Appendix 2 IRIN 112/A2-1/2026, Appendix 3 IRIN 112/A3-1/2026) (vérifiée le 2026-09-25).
FileIt n'est ni affilié à Inland Revenue Authority of Singapore (IRAS) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-25.