¿Qué es Form IR21?
El Formulario IR21, la «Notificación del cese del empleo o salida de Singapur de un empleado no ciudadano» (Notification of a Non-Citizen Employee's Cessation of Employment or Departure from Singapore), es la forma en que un empleador informa a la Autoridad Tributaria de Singapur (Inland Revenue Authority of Singapore, IRAS) de que un empleado que no es ciudadano de Singapur se marcha, para que sus impuestos sobre la renta queden liquidados antes de su salida. Este proceso se denomina liquidación fiscal. Se aplica a extranjeros y residentes permanentes de Singapur (SPR), y es responsabilidad del empleador, no del empleado: el empleador completa y firma el formulario, y retiene el dinero que adeuda al empleado hasta que la IRAS indique qué debe hacer con él.
El formulario es importante porque las normas son estrictas. La IRAS pide a los empleadores que lo presenten al menos un mes antes del último día del empleado y que retengan todo el dinero adeudado desde el día en que conozcan su dimisión, despido o destino en el extranjero. Un empleador que lo presente tarde sin una razón válida puede recibir una multa de hasta $5,000, y quien no retenga el dinero puede pasar a ser responsable de los impuestos adeudados por el empleado.
FileIt te guía por el Formulario IR21, sección por sección, e imprime tus respuestas en el propio PDF de la IRAS (la edición de 2026, IRIN 112/1/2026), incluidos los Apéndices 1, 2 y 3 cuando los necesites. Completa previamente el nombre, la fecha de nacimiento y el correo electrónico del empleado, así como el nombre de tu empresa, a partir de los registros de People de tu bóveda; calcula los periodos del año natural, los subtotales y totales, el detalle de las prestaciones en especie y las ganancias de planes de acciones; guarda el PDF terminado en la carpeta del empleado y puede enviarlo para firma electrónica. Después lo envías tú mismo a la IRAS: FileIt nunca presenta nada ante la IRAS.
- Quién lo completa
- El empleador, sobre un empleado no ciudadano (extranjero o residente permanente de Singapur)
- A quién se entrega
- A la IRAS, por correo postal a 55 Newton Road, Singapore 307987 — o con los mismos datos, mediante presentación electrónica en myTax Portal
- Cuándo
- Al menos un mes antes de que el empleado deje de trabajar, sea destinado al extranjero o salga de Singapur durante más de tres meses
- Firmas
- Una persona autorizada por el empleador, como un director, secretario de la sociedad o gerente, firma la página 2 y cualquier apéndice adjunto
- Edición
- IRIN 112/1/2026 (6 páginas, incluidos los Apéndices 1–3)
- Coste
- El formulario no indica ninguna tasa de presentación
¿Quién debe completar Form IR21?
- Empleadores de Singapur cuyo empleado extranjero dimite, es despedido o llega al final de su contrato.
- Empleadores de un residente permanente de Singapur que se marcha del país permanentemente o es destinado a trabajar en el extranjero.
- Empleadores que destinan a un empleado no ciudadano al extranjero, aunque siga en nómina.
- Empleadores cuyo empleado no ciudadano planea salir de Singapur durante más de tres meses.
- Empleadores que necesitan enviar a la IRAS un IR21 adicional o modificado después de haber presentado uno.
- No todos los no ciudadanos que se marchan necesitan una liquidación fiscal: la IRAS ofrece una Calculadora de liquidación fiscal (Tax Clearance Calculator) en su sitio web para comprobarlo primero.
Cuándo usar Form IR21
- En cuanto sepas que un empleado no ciudadano dejará de trabajar para ti en Singapur y, como mínimo, un mes antes de su último día de servicio.
- Antes de que comience un destino en el extranjero: la «fecha de cese» es el último día de servicio antes del destino.
- Cuando un empleado dimite con efecto inmediato, abandona su puesto o no regresa de un permiso: presenta el formulario igualmente e indica el motivo de la notificación tardía en el apartado 16.
- Para informar de ingresos adicionales pagados después de tu primer IR21, presenta un formulario «Adicional»; para corregir los datos de ingresos, presenta un formulario «Modificado», que sustituye a todos los anteriores.
- Si solo cambia la cantidad de dinero retenida, la IRAS te pide que envíes los datos por correo electrónico a través de myTax Mail, en myTax Portal, en lugar de presentar un formulario modificado.
Qué necesitas antes de empezar
- El número de referencia fiscal de tu empresa (normalmente su UEN), su nombre registrado y su dirección.
- El nombre completo del empleado tal como aparece en su tarjeta NRIC o FIN, su NRIC o FIN y, si la tiene, su identificación malasia (IC).
- Su fecha de nacimiento, nacionalidad, estado civil, número de contacto, correo electrónico y dirección postal; si se marcha, una dirección en el extranjero.
- Fechas clave: llegada a Singapur (si se conoce), inicio del empleo, cese o destino en el extranjero, salida (si se conoce) y fecha en que se comunicó el aviso.
- Los registros de nómina del año del cese y, salvo que ya se hayan enviado mediante el Régimen de inclusión automática (Auto-Inclusion Scheme, AIS), del año anterior: salario, bonificaciones, honorarios de director, complementos, comisiones y otros pagos.
- Datos del último salario pagado: fecha, importe y periodo que cubría, además del banco al que se ingresa el salario.
- La cantidad de dinero que has retenido a la espera de la liquidación fiscal.
- La vivienda, el hotel y otras prestaciones en especie proporcionadas, con sus alquileres o valores anuales, para el Apéndice 1.
- Datos de opciones sobre acciones o adjudicaciones de acciones (fechas de concesión, precios, valores de mercado y número de acciones) para el Apéndice 2 o 3.
- Si solicitas una deducción por personas a cargo: nombres, fechas de nacimiento y números de identificación del cónyuge y los hijos.
Qué contiene Form IR21
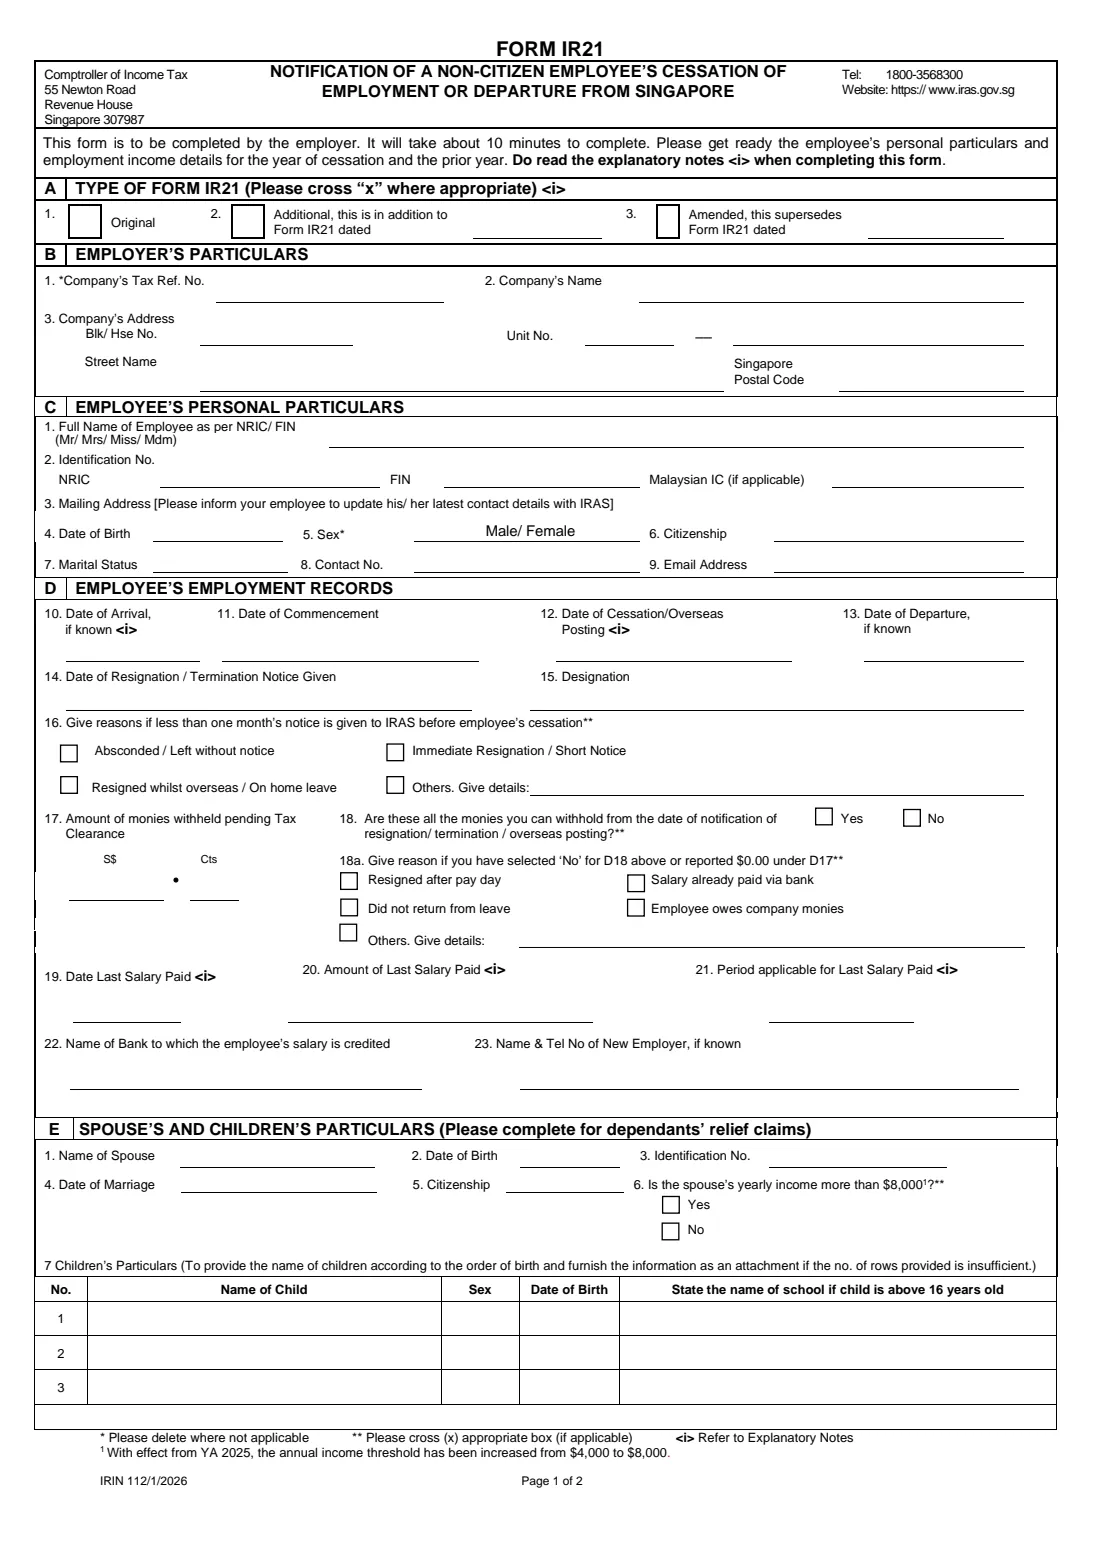
La edición de 2026 tiene 6 páginas. FileIt lo organiza en 12 partes y lo firman Employer:
- A. Type of Form IR21Employer
- B. Employer's particularsEmployer
- C. Employee's personal particularsEmployee
- D. Employee's employment recordsEmployer
- E. Spouse's particularsEmployee
- E7. Children's particularsEmployee
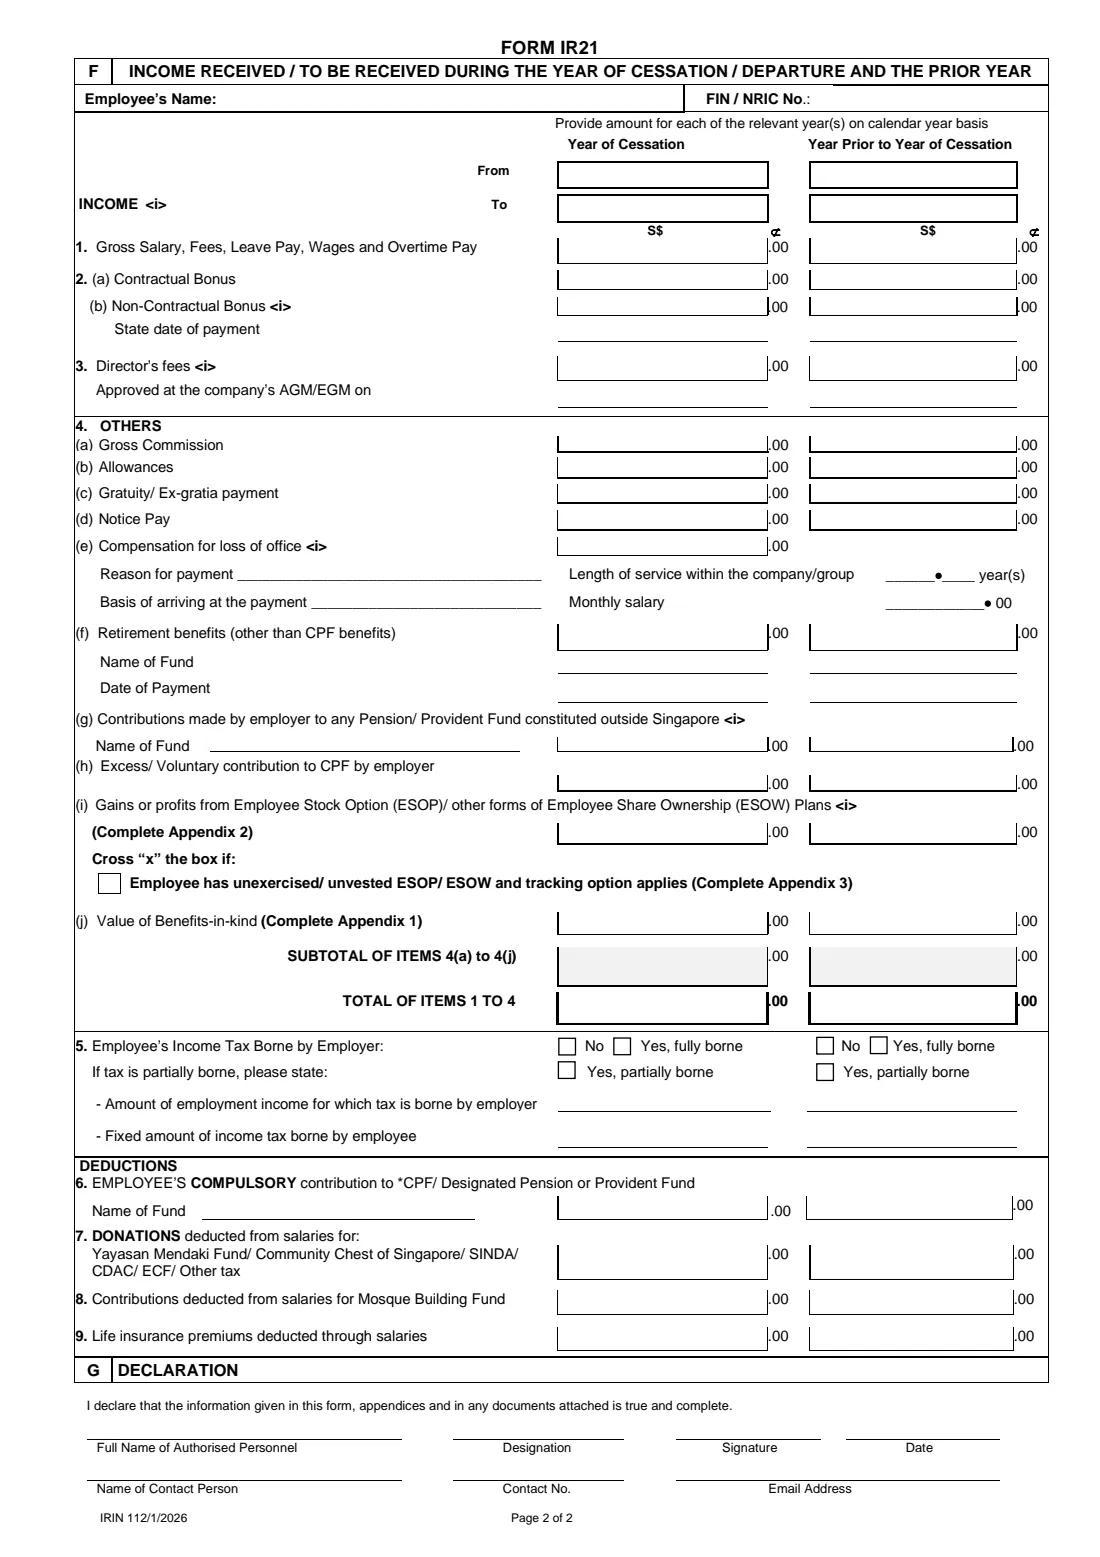
- F. Income — year of cessationEmployer
- F. Income — year before the year of cessationEmployer
- G. DeclarationEmployer
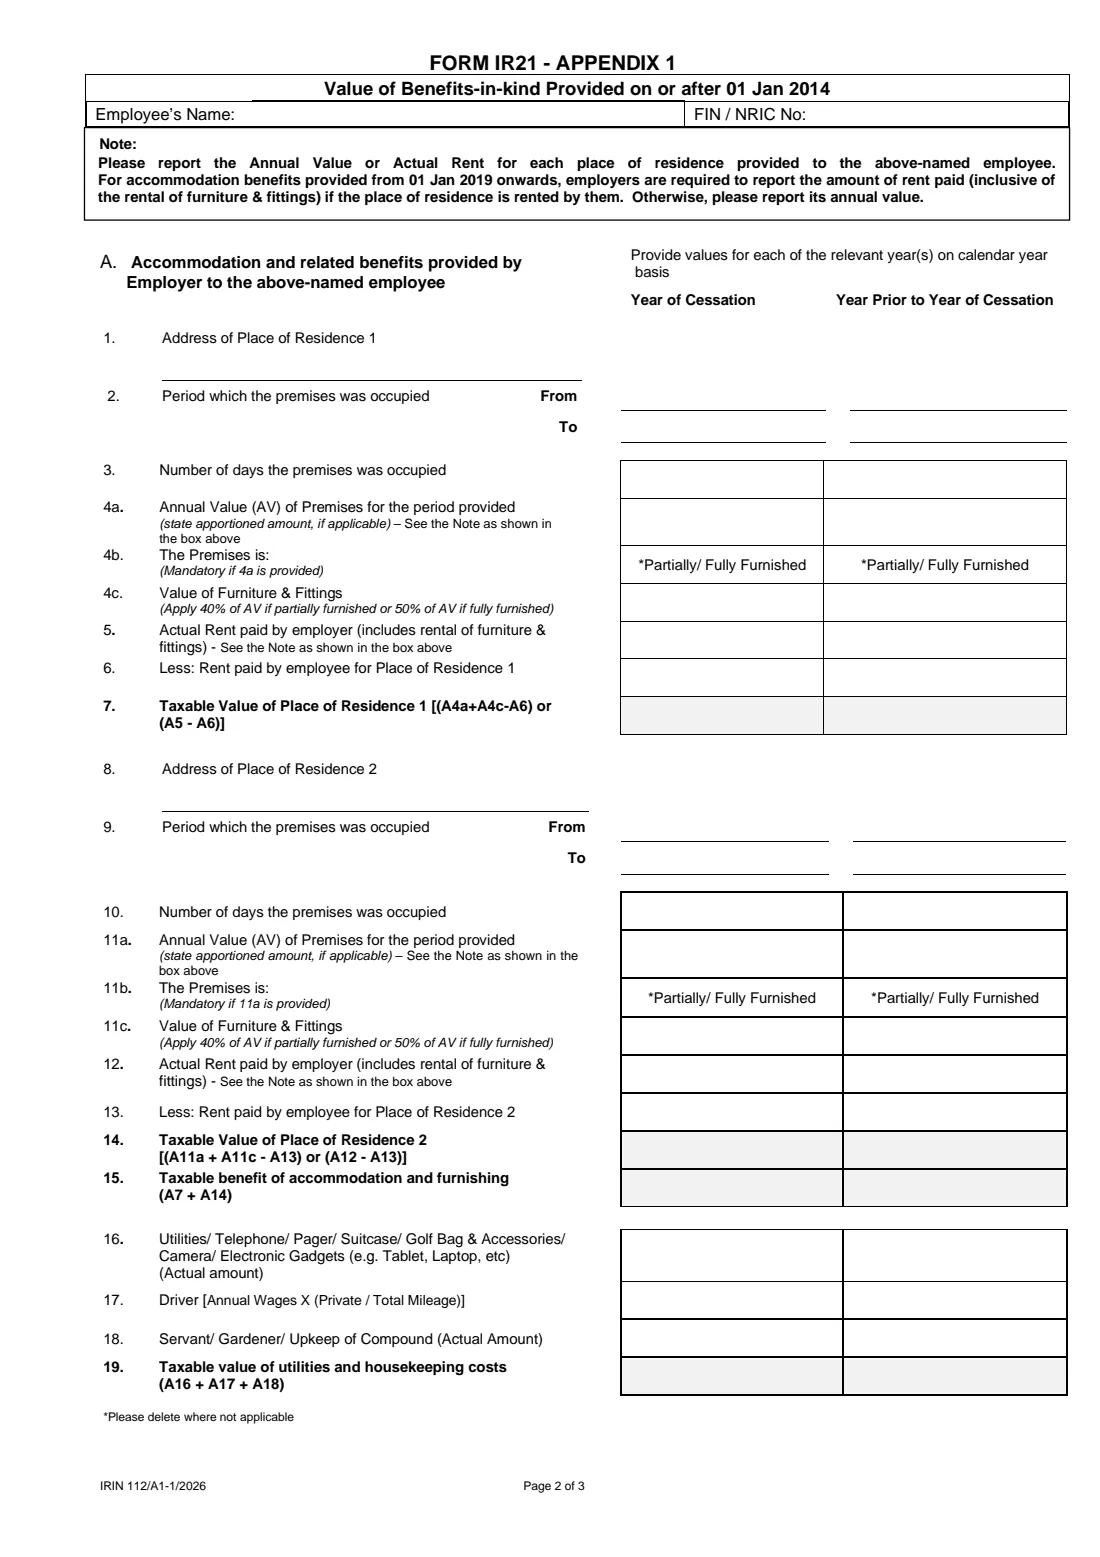
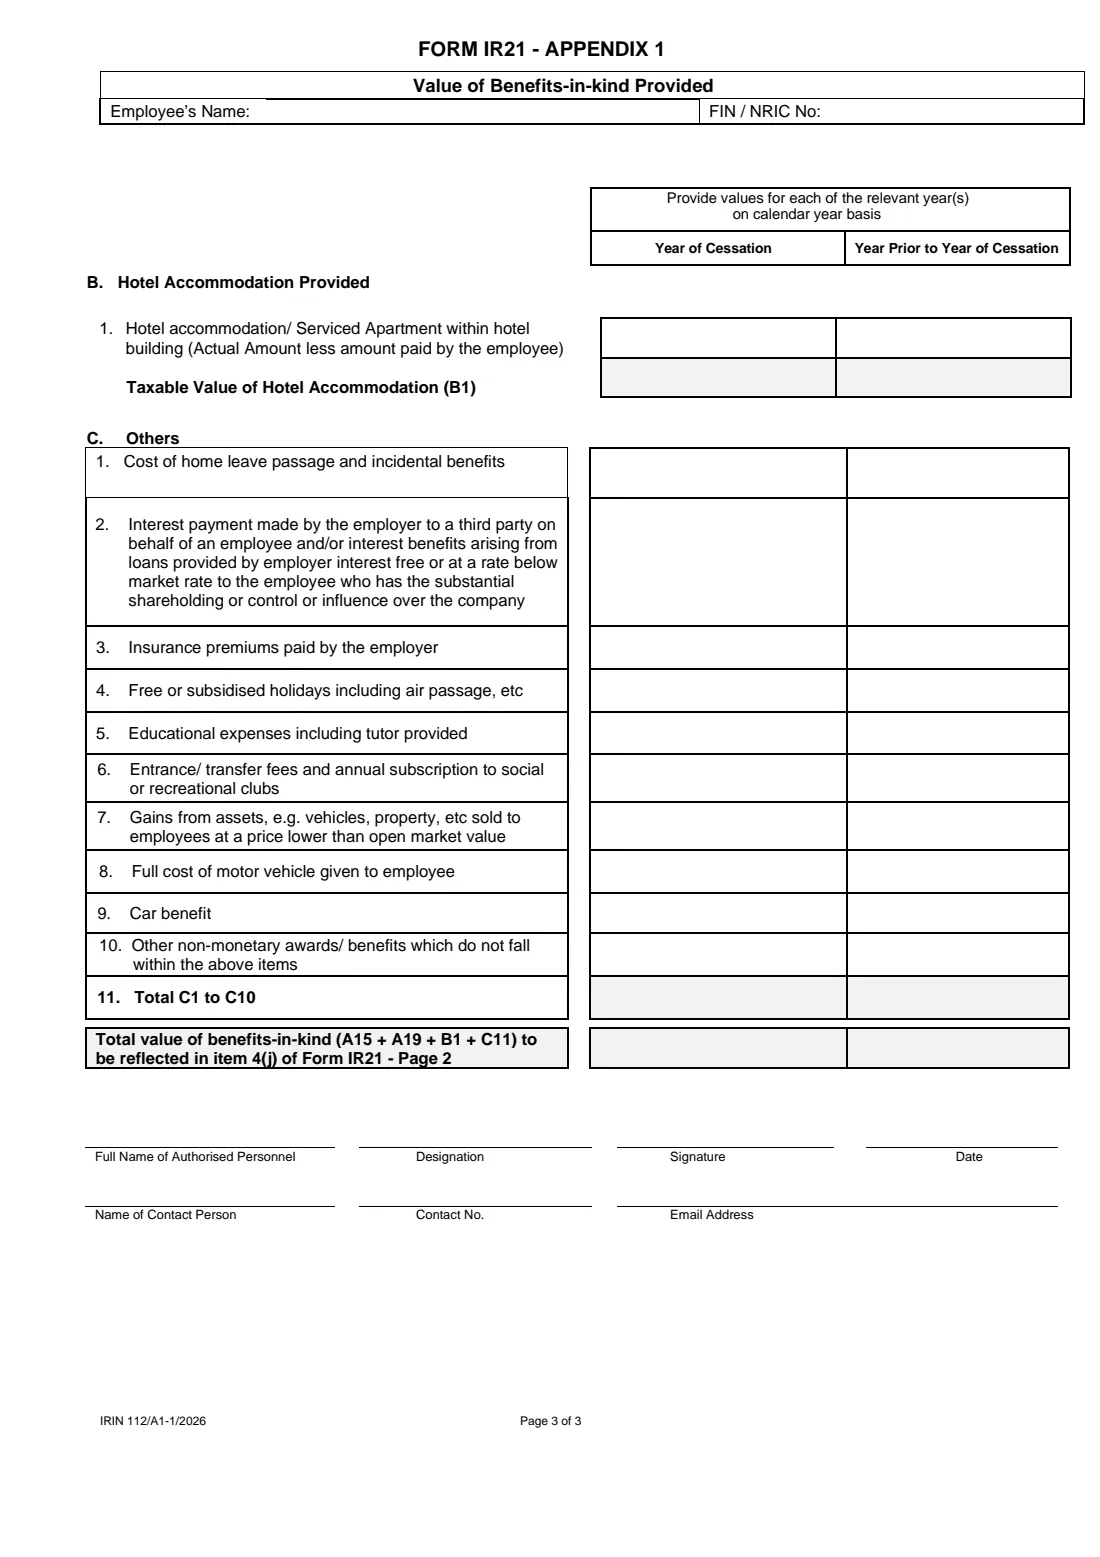
- Appendix 1 — Value of benefits-in-kindEmployer
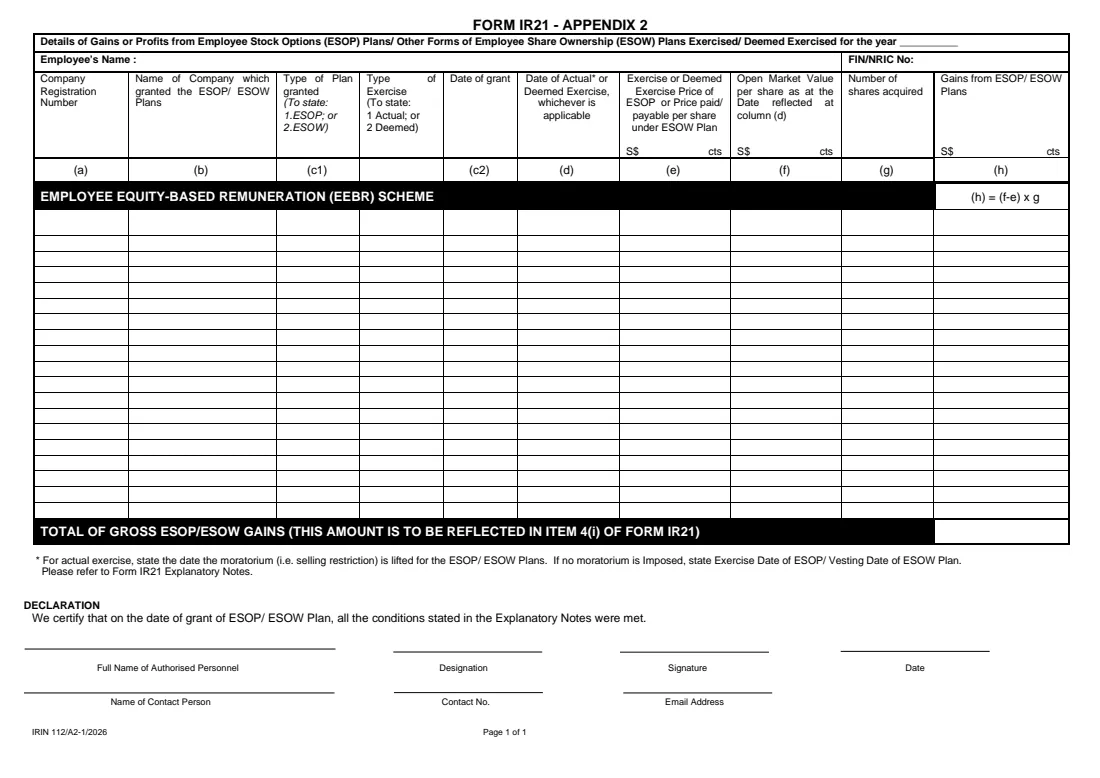
- Appendix 2 — Gains from ESOP / ESOW plansEmployer
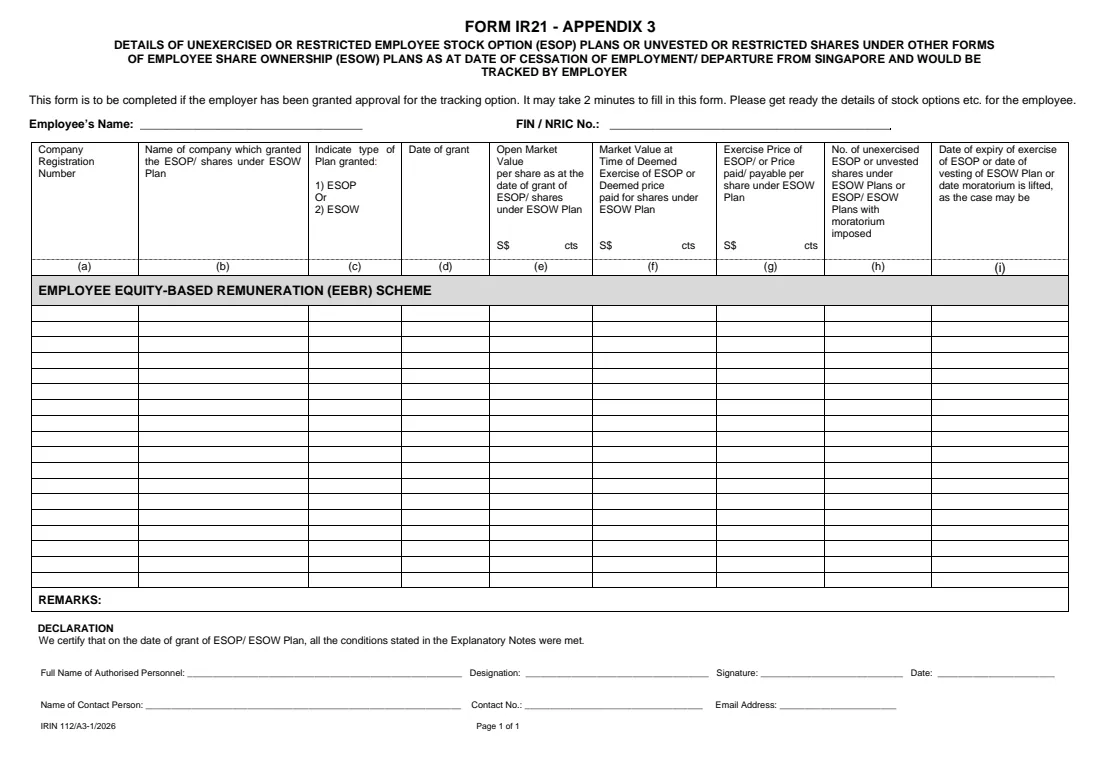
- Appendix 3 — Unexercised or restricted ESOP / ESOW tracked by the employerEmployer
Cómo completar Form IR21, paso a paso
1 A. Tipo de Formulario IR21
Marca una casilla. «Original» es el primer IR21 que envías para este empleado. «Adicional» informa de ingresos pagados o pagaderos además de un IR21 anterior, junto con el dinero adicional retenido, e indica la fecha de ese formulario anterior. «Modificado» repite toda la presentación con el dinero retenido revisado y sustituye a todos los IR21 enviados anteriormente para el empleado.
En FileIt eliges una opción y, para un formulario adicional o modificado, introduces la fecha del formulario anterior; FileIt marca la casilla correcta.
2 B. Datos del empleador
Indica el número de referencia fiscal, el nombre y la dirección de la empresa en el formato de Singapur utilizado por el formulario: número del bloque o de la vivienda, número de unidad (planta y unidad, como en #05-123), nombre de la calle y código postal de seis cifras. FileIt completa previamente el nombre de la empresa a partir del empleador vinculado al empleado en tu bóveda.
3 C. Datos personales del empleado
Introduce el nombre completo del empleado exactamente como aparece en su tarjeta NRIC o FIN, con Mr, Mrs, Miss o Mdm, y su número de identificación: un NRIC para un residente permanente de Singapur o un FIN para un extranjero con permiso de trabajo. Hay una casilla independiente para el número de IC malasio, cuando corresponda.
El formulario también solicita una dirección postal, fecha de nacimiento, sexo, nacionalidad, estado civil, teléfono y correo electrónico. Utiliza una dirección en la que la IRAS pueda contactar con el empleado después de su salida y recuérdale que mantenga sus datos de contacto actualizados con la IRAS. El formulario imprime «Male/ Female» y pide que se elimine una opción; FileIt tacha la palabra que no corresponde.
4 D. Registros laborales del empleado
Esta es la parte central de la notificación. La fecha de cese es el último día oficial de servicio en tu empresa: no la fecha de cancelación del permiso de trabajo ni una fecha anterior obtenida al consumir días de permiso. En el caso de un destino en el extranjero, es el último día de servicio antes del destino. La fecha de llegada puede dejarse en blanco si el empleado ya trabajaba en Singapur antes de incorporarse a tu empresa y se desconoce la fecha.
Si la IRAS recibirá un aviso con menos de un mes de antelación, marca el motivo en el apartado 16. El apartado 17 indica la cantidad de dinero que has retenido a la espera de la liquidación fiscal; el apartado 18 pregunta si esa cantidad incluye todo lo que podías retener desde la fecha en que recibiste la notificación; y el apartado 18a pregunta por qué, si respondiste No o no retuviste nada, por ejemplo porque el salario ya se había ingresado en el banco. Los apartados 19 a 21 describen el último salario pagado; el ejemplo de la propia IRAS es un salario pagado el 26/05/2025 por el periodo del 01/05/2025 al 31/05/2025.
5 E. Datos del cónyuge y los hijos
Completa esta parte si el empleado está casado o tiene hijos y quiere que se tengan en cuenta las deducciones por personas a cargo. La IRAS explica que proporcionar estos datos permite incluir las deducciones correspondientes en la liquidación fiscal, lo que puede reducir los impuestos y la necesidad de modificar posteriormente la directiva de liquidación. El apartado 6 pregunta si los ingresos anuales del cónyuge superan $8,000; el formulario indica que el umbral aumentó desde $4,000 con efecto a partir de YA 2025. Hay tres filas para los hijos, enumerados por orden de nacimiento; adjunta una hoja si son más.
6 F. Ingresos percibidos o por percibir
Informa de los ingresos del empleado en dólares de Singapur y por año natural: una columna para el año del cese y otra para el año anterior. Si los ingresos del año anterior ya llegaron a la IRAS mediante el Régimen de inclusión automática, no es necesario volver a declararlos.
Las líneas incluyen el salario bruto y las horas extraordinarias, las bonificaciones contractuales y no contractuales, los honorarios de director y una lista de «Otros»: comisiones, complementos, gratificaciones, pagos por preaviso, compensaciones por pérdida del cargo, prestaciones de jubilación, aportaciones del empleador a fondos de pensiones en el extranjero, aportaciones excesivas al CPF, ganancias de planes de acciones y prestaciones en especie. El apartado 5 pregunta si el empleador asume los impuestos del empleado, y los apartados 6 a 9 cubren las aportaciones al CPF o a pensiones, donaciones, aportaciones al Mosque Building Fund y primas de seguros de vida deducidas del salario.
Las casillas de importes imprimen «.00», así que introduce cantidades enteras en dólares. FileIt completa las fechas Desde y Hasta, suma el subtotal de los apartados 4(a) a 4(j) y el total de los apartados 1 a 4, y traslada los totales de los Apéndices 1 y 2 a los apartados 4(j) y 4(i).
7 G. Declaración
La persona autorizada declara que la información del formulario, sus apéndices y cualquier documento adjunto es verdadera y completa, e indica su nombre, cargo, firma y fecha, además de una persona de contacto, teléfono y correo electrónico. La IRAS enumera quién puede firmar: el secretario de la sociedad o un director, un socio de una sociedad colectiva, un empresario individual, un gerente, un secretario o tesorero honorario, un representante de una empresa no residente u otra persona autorizada por el empleador.
8 Apéndice 1 — Valor de las prestaciones en especie
Utilízalo cuando el empleador haya proporcionado vivienda u otras prestaciones. Para cada residencia, indica el periodo de ocupación y, según corresponda, el valor anual (si el empleador no alquila el inmueble) o el alquiler real pagado por el empleador, incluidos los muebles y accesorios, menos cualquier alquiler pagado por el empleado. Los muebles y accesorios se valoran en el 40 % del valor anual si la vivienda está parcialmente amueblada o en el 50 % si está completamente amueblada.
Las líneas adicionales cubren servicios públicos y dispositivos, conductor, empleados domésticos y mantenimiento, alojamiento en hoteles, viajes de permiso al país de origen, prestaciones por intereses, primas de seguros, vacaciones, educación, cuotas de clubes, activos vendidos por debajo del valor de mercado, vehículos de motor y prestaciones por automóvil. FileIt calcula los días de ocupación, cada valor imponible y el total general que se introduce en el apartado 4(j).
9 Apéndice 2 — Ganancias de planes ESOP / ESOW
Enumera las opciones sobre acciones y las adjudicaciones de acciones ejercidas, o consideradas ejercidas, durante el año. Según la regla del «ejercicio presunto», se considera que un empleado no ciudadano que deja de trabajar con opciones no ejercidas o acciones no consolidadas ha obtenido una ganancia de ellas en ese momento. Para cada plan, indica la empresa, el tipo de plan y de ejercicio, las fechas, el precio de ejercicio, el valor de mercado abierto por acción y el número de acciones; la ganancia es (f − e) × g. FileIt calcula cada fila y el total que se introduce en el apartado 4(i).
10 Apéndice 3 — Planes no ejercidos o restringidos controlados por el empleador
Solo para empleadores a los que la IRAS haya aprobado para la opción de control. En lugar de aplicar la regla del ejercicio presunto, el empleador controla las ganancias reales cuando se ejercen las opciones o se consolidan las acciones. Marca la casilla de control del apartado 4(i) del formulario principal, enumera los planes en el Apéndice 3 y entrega la Carta de compromiso para recaudar y pagar los impuestos.
Errores comunes que debes evitar
- Usar como fecha de cese la fecha de cancelación del permiso de trabajo o una fecha acortada por permisos: debe ser el último día oficial de servicio.
- Presentarlo tarde sin explicar el motivo: si la IRAS recibe un aviso con menos de un mes de antelación, indica la razón en el apartado 16.
- Pagar el salario final, el pago de permisos o las bonificaciones antes de la liquidación: retén todo el dinero desde el día en que sepas que el empleado se marcha o explica en el apartado 18a por qué no pudiste hacerlo.
- Informar de los ingresos de todo el periodo de empleo en una sola cifra en lugar de dividirlos por año natural.
- Dejar el apartado 4(i) sin concordancia con el Apéndice 2, o el apartado 4(j) con el Apéndice 1: los totales deben coincidir.
- Considerar como «impuestos asumidos por el empleador» los impuestos que simplemente descuentas del salario o el salario que retienes para la liquidación, en el apartado 5.
- Presentar un IR21 modificado solo para cambiar la cantidad retenida, cuando la IRAS pide enviar un correo electrónico a través de myTax Mail.
Después de completarlo
Haz que la persona autorizada firme y feche la página 2 y cada apéndice que adjuntes. Con FileIt puedes enviar el PDF para firma electrónica o imprimirlo y firmarlo a mano; la IRAS pide tinta negra en las anotaciones manuscritas. Si no hay ingresos que declarar, la IRAS pide explicar los motivos en una carta aparte que se envía con el formulario; para las compensaciones por pérdida del cargo, puede solicitar la carta de despido y documentos relacionados.
Envía por correo postal el formulario firmado y los apéndices a la Autoridad Tributaria de Singapur (Inland Revenue Authority of Singapore, IRAS), 55 Newton Road, Singapore 307987. Como alternativa, una persona autorizada mediante Corppass puede presentar electrónicamente los mismos datos en myTax Portal. La IRAS indica que los formularios en papel suelen tramitarse en un plazo de 21 días y que los presentados electrónicamente se tramitan más rápido. Después recibirás una Directiva para pagar impuestos (Directive to Pay Tax): paga el importe con el dinero retenido en los 10 días siguientes a la directiva; o una Notificación para liberar el dinero (Notification to Release Monies), tras la cual podrás pagar al empleado lo que habías retenido.
FileIt conserva el PDF completado en la carpeta de la bóveda del empleado, para que tengas una copia exacta de lo que enviaste cuando llegue la directiva de liquidación o si más adelante necesitas presentar un IR21 adicional o modificado.
Completa Form IR21 en línea con FileIt
- Elige a la persona. Elige a alguien de Personas y FileIt completará su nombre, fecha de nacimiento, dirección y otros datos que ya conoce.
- Responde preguntas sencillas. Completa una parte del formulario cada vez, con el texto de ayuda oficial junto a cada pregunta — 334 campos en total. Tus respuestas se guardan a medida que avanzas.
- Consulta la vista previa en tiempo real. Observa cómo tus respuestas aparecen en el formulario real de Inland Revenue Authority of Singapore (IRAS) y deja que FileIt haga los cálculos de las hojas de trabajo.
- Genera el PDF oficial. FileIt introduce tus respuestas en el PDF propio de la agencia y lo guarda en la carpeta de esa persona en tu bóveda. Fírmalo o envíalo para firma electrónica.
FileIt completa el formulario, pero nunca lo presenta ni lo envía por ti. Entrega el formulario terminado a quien te lo haya solicitado, tal como indican sus instrucciones.
Empieza Form IR21 ahora — es gratisForm IR21: preguntas frecuentes
¿Para qué se utiliza el Formulario IR21?
El Formulario IR21 es la notificación de liquidación fiscal que un empleador de Singapur envía a la IRAS cuando un empleado no ciudadano —extranjero o residente permanente de Singapur— deja de trabajar, es destinado al extranjero o planea salir de Singapur durante más de tres meses. Informa de los ingresos del empleado para que la IRAS pueda calcular sus impuestos antes de su salida.
¿Quién tiene que presentar el IR21: el empleador o el empleado?
El empleador. El formulario lo completa y firma una persona autorizada por el empleador, como un director, secretario de la sociedad o gerente. El empleado no lo presenta, aunque debe mantener actualizados sus datos de contacto con la IRAS.
¿Con cuánta antelación debo presentar el Formulario IR21?
Al menos un mes antes de la fecha de cese, destino en el extranjero o salida del empleado. Las Notas explicativas (Explanatory Notes) mencionan un periodo de gracia de 10 días; si no puedes avisar con un mes de antelación, debes indicar el motivo en el apartado 16. Salvo que exista una razón válida, presentarlo tarde o no presentarlo puede conllevar una multa de hasta $5,000.
¿Tengo que retener el salario del empleado?
Sí. Desde el día en que conozcas la dimisión, el despido o el destino en el extranjero, debes retener todo el dinero adeudado al empleado —salario, pagos por permisos, complementos, bonificaciones, etc.— hasta que la IRAS emita su directiva de liquidación. Si no puedes hacerlo, explica el motivo en el apartado 18a; de lo contrario, podrías ser responsable de los impuestos adeudados por el empleado.
¿Puedo completar online el Formulario IR21 con FileIt?
Sí. FileIt te guía por cada parte, completa previamente los datos de tus registros de People, realiza los cálculos de totales y apéndices y genera el PDF oficial de la IRAS con tus respuestas impresas. La función de completar formularios está disponible en todas las cuentas de FileIt, incluido el plan gratuito.
¿Dónde envío el Formulario IR21 en papel?
Envíalo por correo postal a la Autoridad Tributaria de Singapur (Inland Revenue Authority of Singapore), 55 Newton Road, Singapore 307987. FileIt no lo envía por ti. La IRAS también acepta la misma información presentada electrónicamente en myTax Portal.
¿Qué ocurre con las opciones sobre acciones no ejercidas?
Según la regla del «ejercicio presunto», se considera que un empleado no ciudadano que deja de trabajar para la empresa que le concedió las opciones o adjudicaciones de acciones ha obtenido una ganancia de las que no se hayan ejercido o consolidado; debes declararlas en el Apéndice 2. Si la IRAS ha aprobado a tu empresa para la opción de control, utiliza el Apéndice 3 y la casilla de control.
¿Se puede firmar electrónicamente el Formulario IR21?
El formulario solicita la firma de una persona autorizada y las instrucciones de la IRAS para la presentación en papel no especifican que deba ser manuscrita. FileIt te permite enviar el PDF para firma electrónica antes de imprimirlo y enviarlo por correo, o puedes firmarlo a mano.
Fuentes oficiales
- Formulario en blanco (PDF), publicado por Inland Revenue Authority of Singapore (IRAS): https://www.iras.gov.sg/docs/default-source/individual-income-tax/non-residents/formir21.pdf
- Instrucciones y orientación oficiales: https://www.iras.gov.sg/taxes/individual-income-tax/employers/tax-clearance-for-foreign-spr-employees-(ir21)/filing-tax-clearance
- Edición mostrada en esta página: IRIN 112/1/2026 (Appendix 1 IRIN 112/A1-1/2026, Appendix 2 IRIN 112/A2-1/2026, Appendix 3 IRIN 112/A3-1/2026) (comprobada el 2026-09-25).
FileIt no está afiliado ni cuenta con el respaldo de Inland Revenue Authority of Singapore (IRAS) ni de ningún gobierno. Esta página explica el formulario en términos generales y no constituye asesoramiento jurídico, fiscal ni migratorio. Lee siempre las instrucciones oficiales y comprueba que utilizas la edición que acepta el destinatario. Última revisión de la página: 2026-09-25.