Qu’est-ce que Form 121 (replaces 15G / 15H) ?
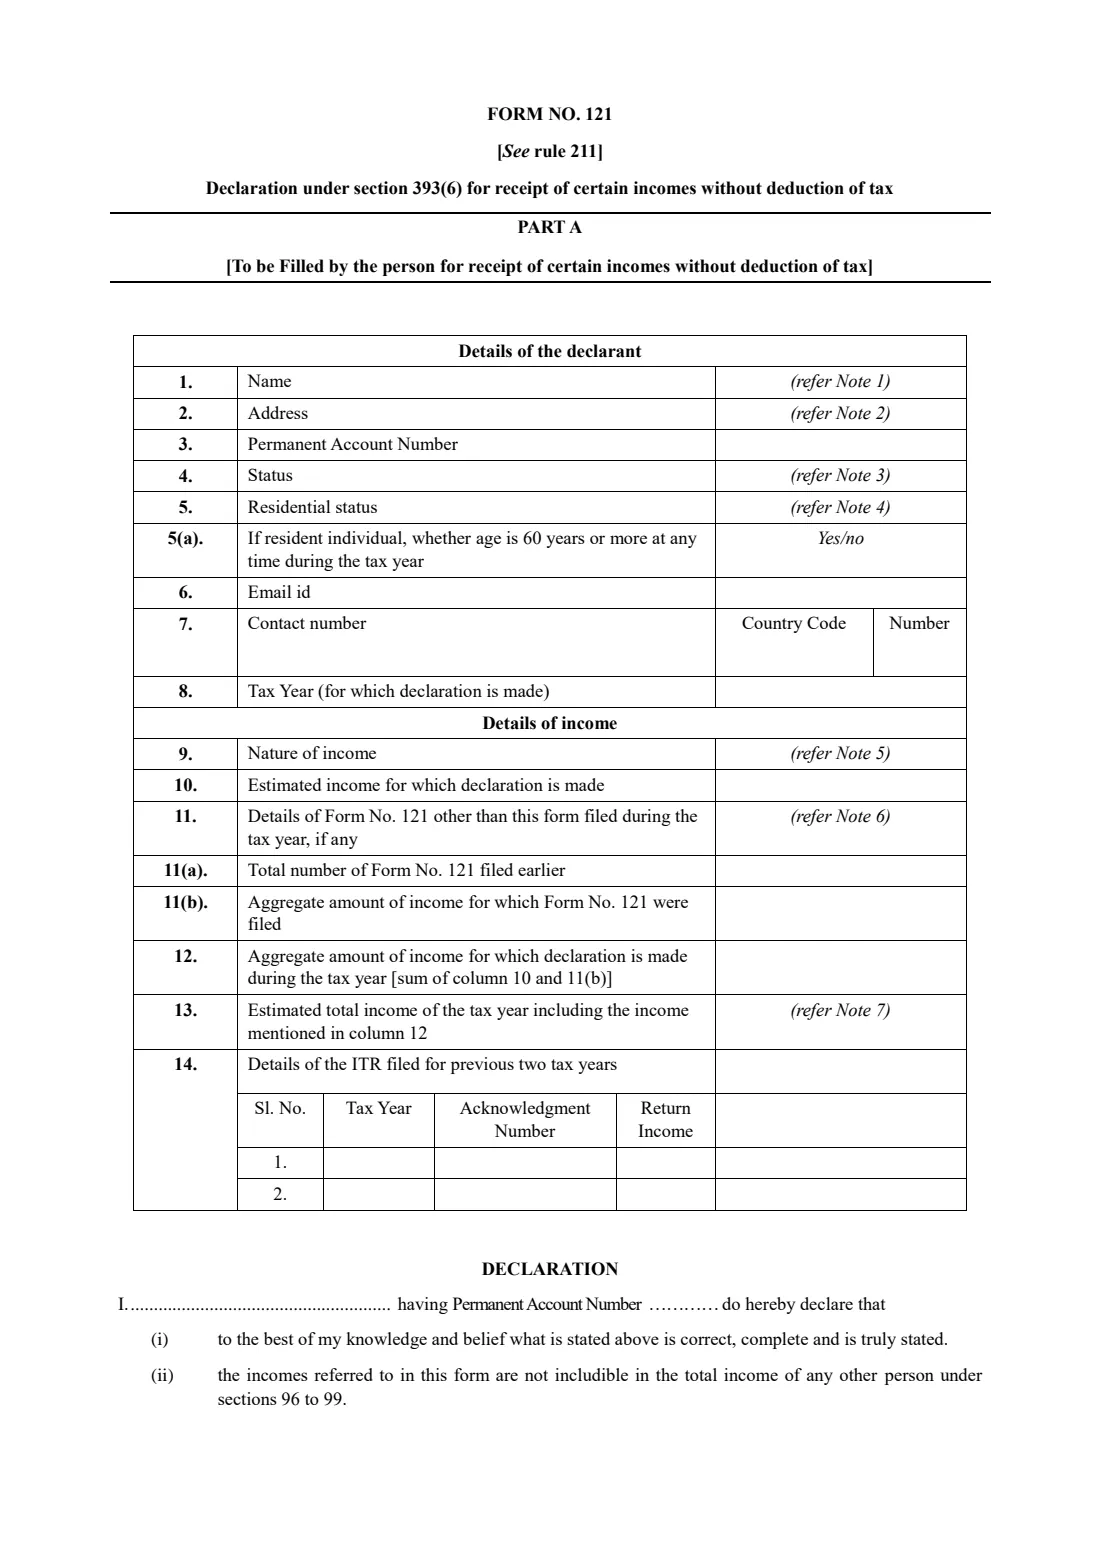
Le formulaire n° 121 est la déclaration prévue à l’article 393(6) de la loi relative à l’impôt sur le revenu (Income-tax Act), 2025, pour la perception de certains revenus sans retenue d’impôt. Il est prescrit par la règle 211 du règlement relatif à l’impôt sur le revenu (Income-tax Rules), 2026 et, à compter du 1er avril 2026, remplace à la fois le formulaire 15G (utilisé par les personnes de moins de 60 ans, les HUF et les trusts) et le formulaire 15H (utilisé par les personnes âgées). Un seul formulaire couvre désormais les deux situations, avec une question demandant si vous avez 60 ans ou plus.
Ce formulaire est important si vos revenus sont suffisamment faibles pour que vous ne soyez redevable d’aucun impôt, mais qu’une banque ou une société effectuerait malgré tout une retenue à la source (TDS) sur vos intérêts ou dividendes. En remettant le formulaire n° 121 au payeur avant le versement des revenus, vous empêchez cette retenue au lieu d’attendre un remboursement. Sa remise ne rend pas les revenus exonérés d’impôt : elle empêche uniquement la retenue, et une fausse déclaration peut entraîner des poursuites.
FileIt vous guide en anglais clair à travers la partie A du formulaire n° 121 et inscrit vos réponses dans le PDF officiel du service des impôts sur le revenu (Income Tax Department). Votre nom, votre date de naissance et votre adresse e-mail peuvent être préremplis à partir des fiches Personnes de votre coffre-fort FileIt. FileIt additionne le point 12, renseigne votre nom, votre PAN et l’année fiscale dans la déclaration, et vérifie vos réponses au regard des propres règles du formulaire, notamment la question relative à l’âge de 60 ans. Le PDF final est enregistré dans votre coffre-fort. FileIt ne transmet rien : vous signez le formulaire et le remettez vous-même à chaque payeur.
- Qui le remplit
- Un particulier résident, ou une autre personne qui n’est ni une société ni une entreprise (par exemple un HUF ou un trust), dont l’impôt sur le revenu total estimé pour l’année sera nul
- À remettre à
- Chaque payeur des revenus, par exemple votre banque, votre bureau de poste, votre société ou les administrateurs de votre fonds de prévoyance (et non au service des impôts sur le revenu)
- Quand
- Chaque année fiscale, avant le versement ou l’inscription des revenus, idéalement au début de l’année
- Signatures
- Le déclarant signe la partie A à la main ; la personne habilitée du payeur signe la partie B
- Édition
- Formulaire n° 121 [voir règle 211], règlement relatif à l’impôt sur le revenu, 2026 (remplace les formulaires 15G et 15H)
- Partie B
- Remplie par le payeur, qui attribue un numéro d’identification unique (UIN) et signale la déclaration
Qui doit remplir Form 121 (replaces 15G / 15H) ?
- Les personnes âgées (ayant 60 ans ou plus à un moment quelconque de l’année fiscale) vivant en Inde, dont l’impôt sur le revenu total estimé sera nul et qui utilisaient auparavant le formulaire 15H.
- Les particuliers résidents de moins de 60 ans dont l’impôt dû est nul et dont les revenus concernés ne dépassent pas le montant maximal non imposable, qui utilisaient auparavant le formulaire 15G.
- Les familles hindoues indivises (HUF), les trusts et autres personnes qui ne sont ni des sociétés ni des entreprises, lorsque les mêmes conditions sont remplies.
- Toute personne ayant des dépôts à terme ou récurrents, des dépôts postaux, des dividendes, des parts de fonds communs de placement, des commissions d’assurance ou d’autres revenus mentionnés dans la note 5 du formulaire, qui feraient autrement l’objet d’une retenue d’impôt.
- Les salariés qui retirent le solde d’un fonds de prévoyance reconnu, lorsque l’impôt ferait autrement l’objet d’une retenue (il s’agit du seul type de revenu pour lequel un non-résident peut également utiliser le formulaire).
Quand utiliser Form 121 (replaces 15G / 15H)
- Au début de chaque année fiscale (du 1er avril au 31 mars), avant le versement des premiers intérêts ou dividendes.
- Lorsque vous ouvrez pendant l’année un nouveau dépôt à terme ou un autre placement auprès d’un payeur auquel vous n’avez pas encore remis de déclaration.
- Séparément pour chaque payeur : la FAQ du service précise que la déclaration doit être remise à chaque payeur des revenus concernés.
- À nouveau chaque année : une déclaration n’est valable que pour l’année fiscale qu’elle indique.
- Pas lorsque vous prévoyez d’être redevable d’un impôt pour l’année : le payeur ne doit l’accepter que si l’impôt sur votre revenu total estimé sera nul (note 9).
Ce qu’il vous faut avant de commencer
- Votre PAN (numéro permanent de compte, Permanent Account Number). Un PAN valide est obligatoire.
- Vos nom et prénom complets, votre adresse, votre adresse e-mail et votre numéro de téléphone, ainsi que votre date de naissance (un justificatif d’âge si vous avez 60 ans ou plus).
- Votre statut de résidence pour l’année fiscale : résident, non-résident ou résident mais pas résident ordinaire.
- La nature des revenus (par exemple les intérêts sur dépôts) et votre estimation des revenus provenant de ce payeur pour l’année.
- Le nombre d’autres formulaires n° 121 que vous avez déjà remis au cours de cette année fiscale, ainsi que le montant total des revenus concernés.
- Une estimation de votre revenu total pour l’ensemble de l’année fiscale, provenant de toutes les sources, après déductions et abattement.
- L’année fiscale, le numéro d’accusé de réception et le revenu déclaré dans vos déclarations d’impôt sur le revenu des deux années fiscales précédentes, si vous en avez déposé.
Contenu de Form 121 (replaces 15G / 15H)
L’édition 2026 comporte 4 pages. FileIt le demande en 4 parties :
- Part A — Details of the declarant (items 1–8)Declarant
- Part A — Details of income (items 9–14)Declarant
- Part A — DeclarationDeclarant
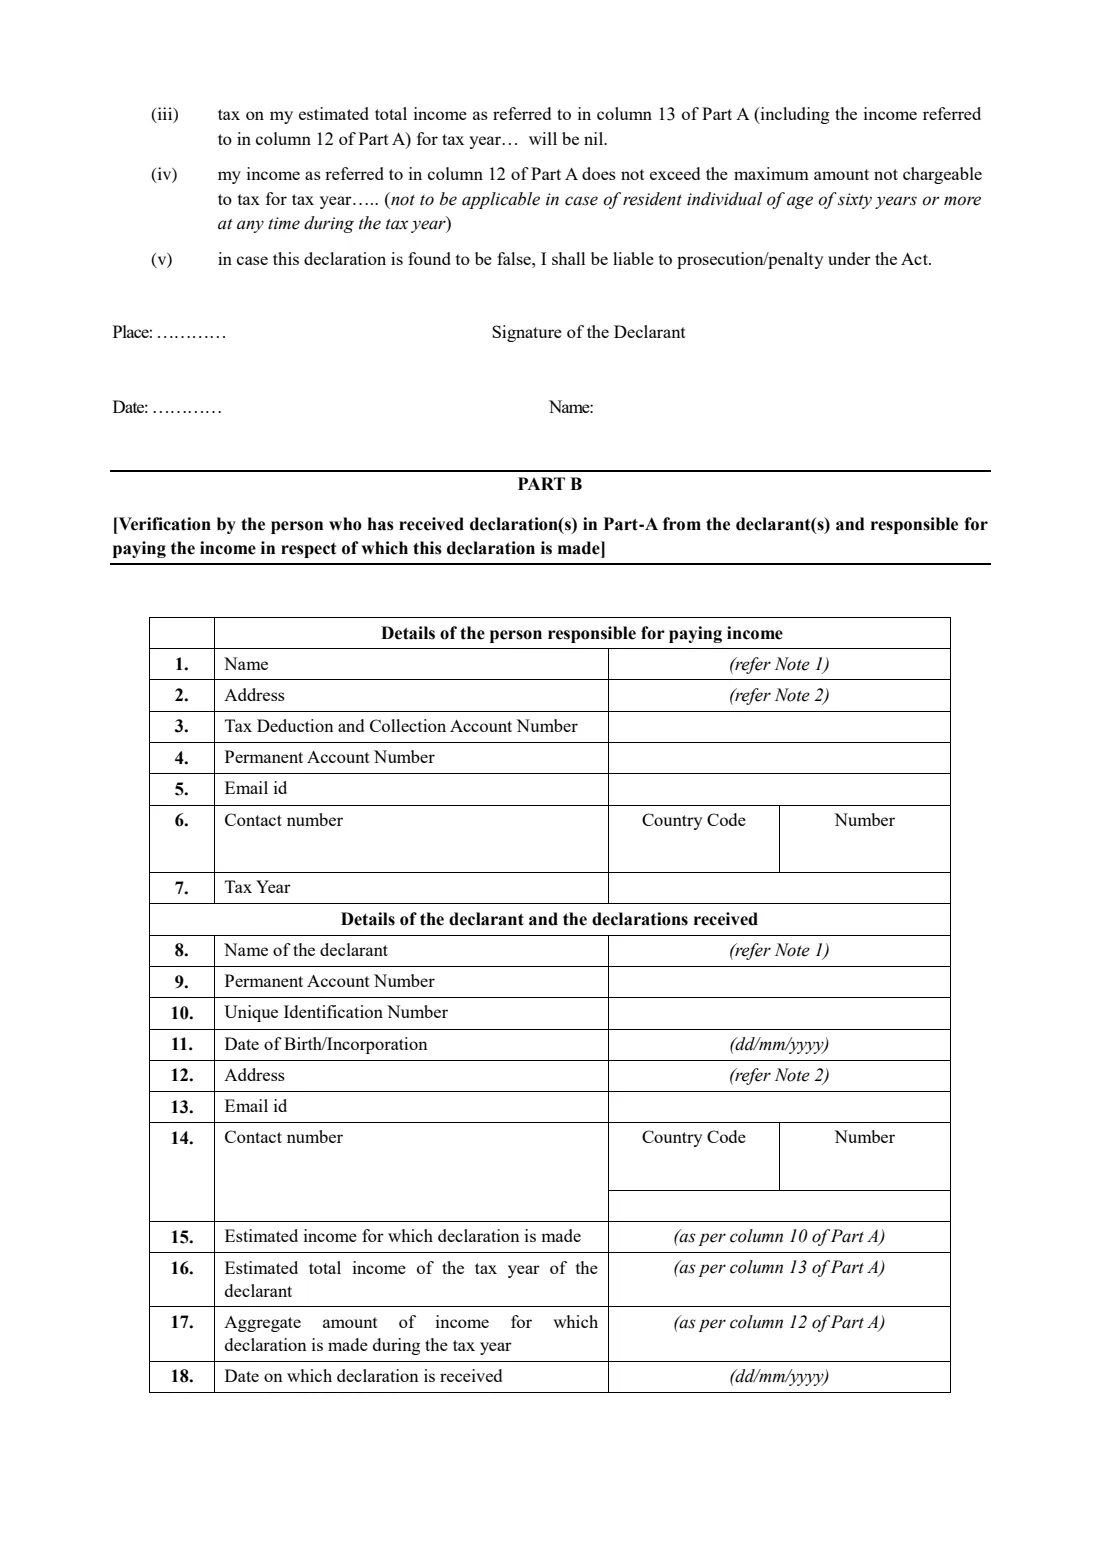
- Part B — Person responsible for paying the income (optional)Payer (bank / company)
Comment remplir Form 121 (replaces 15G / 15H), étape par étape
1 Partie A, points 1 à 8 : informations sur le déclarant
Indiquez vos nom et prénom complets sans abréviations (note 1), votre adresse (la note 2 indique les éléments qu’elle doit comporter), votre PAN, votre statut, votre statut de résidence, votre adresse e-mail, votre numéro de téléphone et l’année fiscale concernée par la déclaration.
Le statut est « Individual » pour la plupart des personnes, ou HUF, trust, etc. (note 3 : les sociétés et les entreprises ne peuvent pas utiliser ce formulaire). Pour le statut de résidence, choisissez résident, non-résident ou résident mais pas résident ordinaire (note 4). Le point 5(a) demande à un particulier résident s’il a 60 ans ou plus à un moment quelconque de l’année fiscale ; FileIt vérifie votre réponse par rapport à votre date de naissance. Indiquez l’année fiscale sous la forme 2026-27.
2 Partie A, points 9 et 10 : nature et montant estimé des revenus
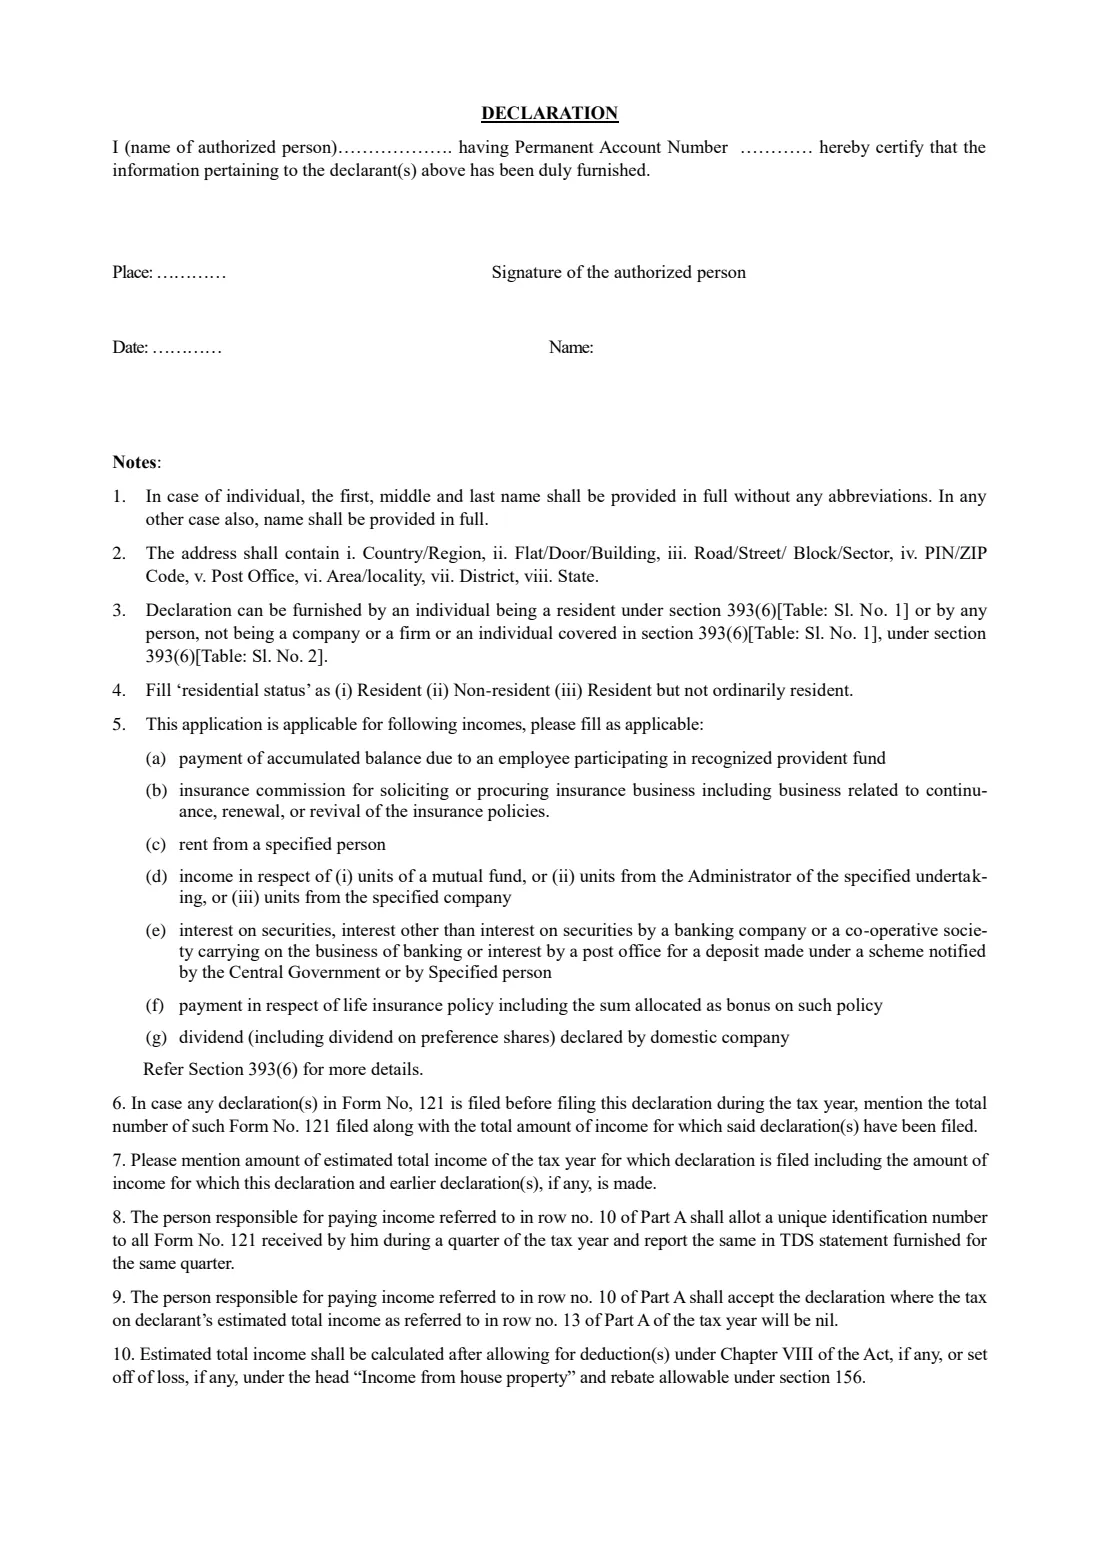
Le point 9 correspond à la nature des revenus provenant de ce payeur, à choisir parmi celles indiquées dans la note 5 : (a) solde d’un fonds de prévoyance reconnu, (b) commission d’assurance, (c) loyer versé par une personne désignée, (d) revenus de parts, (e) intérêts, notamment ceux de dépôts bancaires, auprès d’une banque coopérative ou d’un bureau de poste, (f) paiements au titre d’une police d’assurance vie, ou (g) dividendes versés par une société nationale.
Le point 10 correspond aux revenus que vous prévoyez de recevoir de ce payeur au cours de l’année fiscale. Pour une banque, il s’agit des intérêts produits par vos dépôts auprès d’elle.
3 Partie A, points 11 et 12 : déclarations précédentes et total cumulé
Si vous avez déjà remis le formulaire n° 121 à d’autres payeurs (ou au même payeur) au cours de cette année fiscale, le point 11(a) indique leur nombre et le point 11(b) le montant total des revenus concernés (note 6). Laissez ces cases vides s’il s’agit de votre première déclaration.
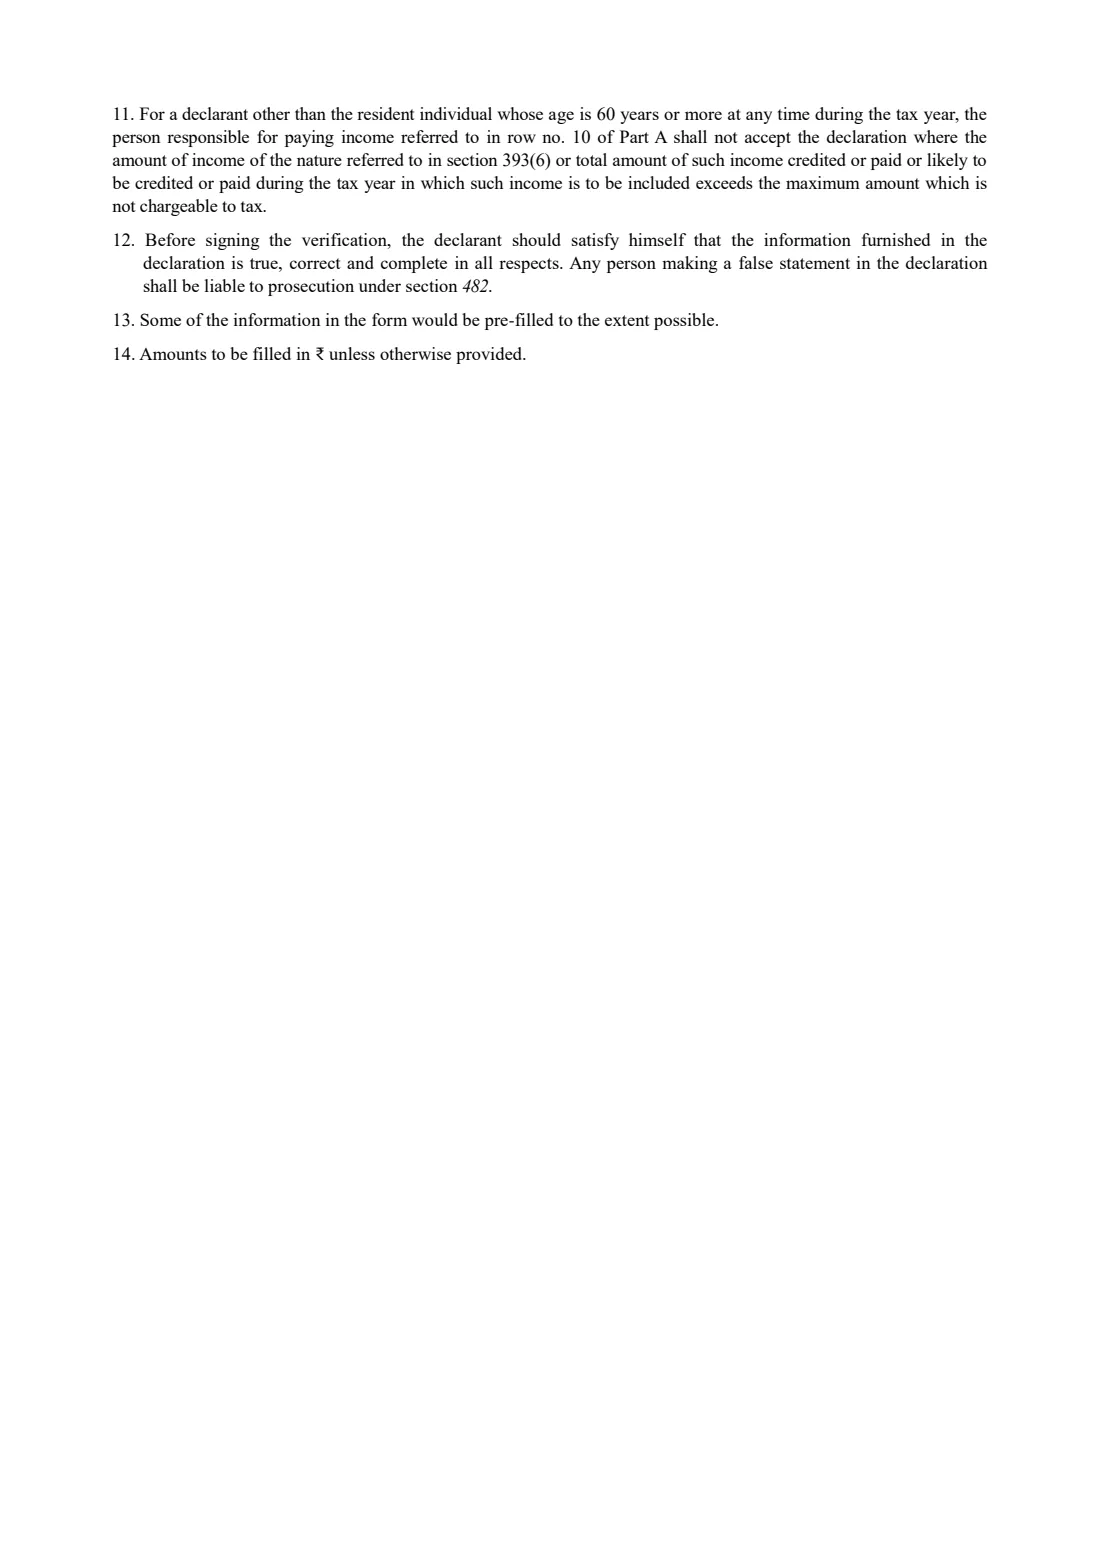
Le point 12 correspond à la somme du point 10 et du point 11(b), et FileIt effectue le calcul pour vous. Pour toute personne autre qu’un particulier résident âgé de 60 ans ou plus, ce total ne doit pas dépasser le montant maximal non imposable (note 11).
4 Partie A, point 13 : revenu total estimé de l’année fiscale
Il s’agit de votre estimation de l’ensemble de vos revenus pour l’année, y compris le point 12. La note 10 précise qu’il est calculé après les déductions prévues au chapitre VIII, toute imputation de pertes au titre des revenus de biens immobiliers et l’abattement prévu à l’article 156.
La condition essentielle est que l’impôt sur ce montant soit nul. FileIt vérifie que le point 13 n’est pas inférieur au point 12, mais ne peut pas vous dire si votre impôt sera nul. Cela dépend de l’ensemble de vos revenus.
5 Partie A, point 14 : déclarations déposées pour les deux années fiscales précédentes
Si vous avez déposé des déclarations d’impôt sur le revenu pour les deux dernières années fiscales, indiquez chaque année, son numéro d’accusé de réception et le revenu déclaré. Si vous n’en avez pas déposé, laissez les lignes vides.
6 Partie A : déclaration
Vous déclarez que les informations sont exactes, que les revenus ne doivent pas être inclus dans le revenu d’une autre personne au titre des articles 96 à 99, que l’impôt sur votre revenu total estimé sera nul et, sauf si vous êtes un particulier résident âgé de 60 ans ou plus, que votre revenu cumulé au point 12 ne dépasse pas le montant maximal non imposable. La déclaration se termine par un avertissement indiquant qu’une fausse déclaration peut entraîner des poursuites ou une pénalité.
FileIt renseigne votre nom, votre PAN et l’année fiscale dans la déclaration, ainsi que le lieu, la date et votre nom. Signez à la main au-dessus de « Signature of the Declarant ».
7 Partie B : vérification par le payeur
La partie B est destinée à la personne responsable du versement des revenus, par exemple la banque. Elle reprend les informations du payeur (nom, adresse, TAN, PAN et coordonnées) ainsi que vos principaux chiffres, et ajoute un numéro d’identification unique (UIN) et la date de réception de la déclaration. La personne habilitée du payeur la signe.
En principe, vous laissez la partie B au payeur. FileIt vous permet de la préremplir si votre payeur vous le demande, en recopiant vos informations de la partie A. La FAQ du service décrit l’UIN comme un numéro de 26 caractères : un numéro de série commençant par D, l’année fiscale et le TAN du payeur.
Erreurs fréquentes à éviter
- Remettre le formulaire alors que vous serez redevable d’un impôt pour l’année. La déclaration est réservée aux personnes dont l’impôt sur le revenu total estimé sera nul, et une fausse déclaration peut entraîner des poursuites.
- Le remettre à un seul payeur. Chaque banque, société ou fonds qui vous verse des revenus doit recevoir sa propre déclaration.
- Le remettre en retard. Si les revenus sont inscrits au crédit avant que le payeur ait reçu votre formulaire, l’impôt peut déjà avoir été retenu.
- Oublier les déclarations précédentes. Les points 11(a) et 11(b) doivent comptabiliser les formulaires déjà remis au cours de cette année fiscale, et le point 13 doit inclure l’ensemble de vos revenus.
- Utiliser l’ancien formulaire 15G ou 15H pour l’année fiscale 2026-27 et les suivantes. Le formulaire n° 121 remplace les deux.
- Répondre incorrectement au point 5(a). Seul un particulier résident âgé de 60 ans ou plus à un moment quelconque de l’année fiscale répond Oui.
- Omettre votre PAN ou le saisir incorrectement. Il est obligatoire et la déclaration y est rattachée.
Après l’avoir rempli
Vérifiez le formulaire imprimé, puis signez la partie A à la main au-dessus de « Signature of the Declarant ». FileIt a déjà inscrit le lieu, la date et votre nom.
Remettez le formulaire signé au payeur, par exemple à votre agence bancaire, avant le versement ou l’inscription des revenus, idéalement au début de l’année fiscale. La FAQ du service indique également qu’il peut être remis électroniquement sur un portail fourni par le payeur. Le payeur remplit la partie B, attribue un UIN et signale la déclaration au service des impôts sur le revenu. FileIt ne l’envoie pas à votre place.
Conservez le PDF dans votre coffre-fort FileIt, avec l’accusé de réception du payeur si vous en recevez un. Remettez une nouvelle déclaration chaque année fiscale et actualisez votre estimation si vos revenus évoluent de manière à rendre l’impôt exigible.
Remplissez Form 121 (replaces 15G / 15H) en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 68 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Income Tax Department, Central Board of Direct Taxes (CBDT) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez Form 121 (replaces 15G / 15H) maintenant — c’est gratuitForm 121 (replaces 15G / 15H) : questions fréquentes
Qu’est-ce que le formulaire 121 et remplace-t-il les formulaires 15G et 15H ?
Oui. Le formulaire n° 121 prévu par le règlement relatif à l’impôt sur le revenu, 2026, regroupe les formulaires 15G et 15H en une seule déclaration. Il permet à une personne éligible de demander à un payeur de ne pas retenir l’impôt à la source sur certains revenus, car l’impôt sur son revenu total estimé pour l’année sera nul.
Qui peut remettre le formulaire 121 ?
Un particulier résident, ou une autre personne qui n’est ni une société ni une entreprise (par exemple un HUF ou un trust), lorsque l’impôt sur le revenu total estimé pour l’année fiscale sera nul. Les personnes de moins de 60 ans doivent également avoir des revenus concernés ne dépassant pas le montant maximal non imposable. Les particuliers résidents âgés de 60 ans ou plus doivent uniquement remplir la condition d’impôt nul.
À qui dois-je remettre le formulaire 121 ?
À chaque payeur des revenus, par exemple votre banque, votre bureau de poste ou la société qui verse les dividendes, et non au service des impôts sur le revenu. Le payeur attribue un numéro d’identification unique et signale lui-même la déclaration.
Quand dois-je remettre le formulaire 121 ?
Avant le versement ou l’inscription des revenus, idéalement au début de l’année fiscale. La déclaration est valable pour l’année fiscale qu’elle indique : vous devez donc en remettre une nouvelle chaque année.
Le formulaire 121 rend-il mes intérêts exonérés d’impôt ?
Non. Il empêche uniquement la retenue d’impôt à la source. Les revenus restent inclus dans votre revenu total et vous devez les déclarer dans votre déclaration si vous en déposez une.
Que signifie le point 5(a) ?
Il demande à un particulier résident s’il a 60 ans ou plus à un moment quelconque de l’année fiscale. Répondre Oui signifie que la condition (iv) de la déclaration (le montant maximal non imposable) ne vous concerne pas. C’est ce que couvrait auparavant le formulaire 15H.
Puis-je remplir le formulaire 121 en ligne avec FileIt ?
Oui. FileIt vous guide dans la partie A, peut préremplir vos informations depuis votre coffre-fort, additionne le point 12, vérifie la question relative à l’âge par rapport à votre date de naissance et inscrit toutes les informations dans le PDF officiel. Vous le signez ensuite à la main et le remettez au payeur. Certains payeurs proposent également leur propre service en ligne pour cette déclaration.
Qu’est-ce que l’UIN dans la partie B ?
Il s’agit du numéro d’identification unique que le payeur attribue à chaque déclaration reçue. Selon la FAQ du service, il comporte 26 caractères : un numéro de série séquentiel commençant par D, l’année fiscale en six chiffres et le TAN du payeur.
Sources officielles
- Formulaire vierge (PDF), publié par Income Tax Department, Central Board of Direct Taxes (CBDT) : https://www.incometaxindia.gov.in/documents/d/guest/form-no-121-1
- Instructions et conseils officiels : https://www.incometaxindia.gov.in/documents/d/guest/form-121-faqs
- Édition affichée sur cette page : FORM NO. 121 [See rule 211], Income-tax Rules, 2026 (vérifiée le 2026-09-26).
FileIt n'est ni affilié à Income Tax Department, Central Board of Direct Taxes (CBDT) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-26.