ما هو Form 121 (replaces 15G / 15H)؟
النموذج رقم 121 هو الإقرار بموجب المادة 393(6) من قانون ضريبة الدخل لسنة 2025 (Income-tax Act, 2025) لاستلام بعض الدخول دون خصم الضريبة. وقد نصت عليه القاعدة 211 من لوائح ضريبة الدخل لسنة 2026 (Income-tax Rules, 2026)، ويحل، اعتباراً من 1 أبريل 2026، محل النموذجين 15G (المستخدم من الأشخاص الذين تقل أعمارهم عن 60 سنة، والأسر الهندوسية غير المنقسمة والصناديق الاستئمانية) و15H (المستخدم من كبار السن). ويغطي نموذج واحد الآن الحالتين، مع سؤال عما إذا كان عمرك 60 سنة أو أكثر.
يهمك هذا النموذج إذا كان دخلك منخفضاً بما يكفي بحيث لا تستحق عليك أي ضريبة، لكن البنك أو الشركة سيخصم مع ذلك الضريبة عند المصدر (TDS) من فوائدك أو أرباحك الموزعة. بتقديم النموذج رقم 121 إلى الجهة الدافعة قبل دفع الدخل، توقف ذلك الخصم بدلاً من انتظار استرداده. تقديم النموذج لا يجعل الدخل معفياً من الضريبة؛ فهو يوقف الخصم فقط، وقد يؤدي الإقرار الكاذب إلى الملاحقة القضائية.
يرشدك FileIt خلال الجزء A من النموذج رقم 121 بلغة إنجليزية واضحة، ويطبع إجاباتك في ملف PDF الرسمي الصادر عن إدارة ضريبة الدخل (Income Tax Department). ويمكن تعبئة اسمك وتاريخ ميلادك وبريدك الإلكتروني مسبقاً من سجلات الأشخاص في خزنتك على FileIt. ويجمع FileIt قيمة البند 12، ويملأ اسمك ورقم PAN والسنة الضريبية في الإقرار، ويتحقق من إجاباتك وفق قواعد النموذج نفسه، مثل سؤال سن الستين. يُحفظ ملف PDF النهائي في خزنتك. لا يرسل FileIt أي شيء: توقّع النموذج وتقدمه إلى كل جهة دافعة بنفسك.
- من يملؤه
- فرد مقيم، أو شخص آخر ليس شركة أو مؤسسة (مثل الأسرة الهندوسية غير المنقسمة أو الصندوق الاستئماني)، تكون الضريبة على إجمالي دخله المقدّر للسنة صفراً
- يُقدَّم إلى
- كل جهة تدفع الدخل، مثل البنك أو مكتب البريد أو الشركة أو أمناء صندوق الادخار (وليس إدارة ضريبة الدخل)
- متى
- في كل سنة ضريبية، قبل دفع الدخل أو قيده، ويفضل في بداية السنة
- التوقيعات
- يوقّع المُقرّ الجزء A بخط اليد؛ ويوقّع الشخص المخوّل لدى الجهة الدافعة الجزء B
- الإصدار
- النموذج رقم 121 [انظر القاعدة 211]، لوائح ضريبة الدخل لسنة 2026 (يحل محل النموذجين 15G و15H)
- الجزء B
- تستكمله الجهة الدافعة، وتخصص رقم تعريف فريداً (UIN) وتبلغ عن الإقرار
من يحتاج إلى تعبئة Form 121 (replaces 15G / 15H)؟
- كبار السن (60 سنة أو أكثر في أي وقت خلال السنة الضريبية) المقيمون في الهند، الذين ستكون الضريبة على إجمالي دخلهم المقدّر صفراً، وكانوا يستخدمون النموذج 15H سابقاً.
- الأفراد المقيمون الذين تقل أعمارهم عن 60 سنة وتكون التزاماتهم الضريبية صفراً، ولا يتجاوز دخلهم المشمول الحد الأقصى غير الخاضع للضريبة، وكانوا يستخدمون النموذج 15G سابقاً.
- الأسر الهندوسية غير المنقسمة (HUFs) والصناديق الاستئمانية وغيرهم من الأشخاص الذين ليسوا شركات أو مؤسسات، عند استيفاء الشروط نفسها.
- كل من لديه ودائع لأجل أو ودائع متكررة أو ودائع بريدية أو أرباح موزعة أو وحدات صناديق استثمار مشترك أو عمولة تأمين أو دخل آخر مذكور في الملاحظة 5 من النموذج، وكان سيُخصم منه الضريبة لولا ذلك.
- الموظفون الذين يسحبون رصيد صندوق ادخار معترفاً به، حيث كانت الضريبة ستُخصم لولا ذلك (وهو نوع الدخل الوحيد الذي يمكن لغير المقيم استخدام النموذج بشأنه أيضاً).
متى يُستخدم Form 121 (replaces 15G / 15H)
- في بداية كل سنة ضريبية (من 1 أبريل إلى 31 مارس)، قبل قيد أول فائدة أو ربح موزع.
- عند فتح وديعة لأجل جديدة أو استثمار آخر خلال السنة لدى جهة دافعة لم تقدم إليها إقراراً من قبل.
- بشكل منفصل لكل جهة دافعة: إذ تنص الأسئلة الشائعة للإدارة على ضرورة تقديم الإقرار إلى كل جهة تدفع الدخل المعني.
- كل سنة من جديد: لا يكون الإقرار سارياً إلا للسنة الضريبية المذكورة فيه.
- ليس عندما تتوقع استحقاق ضريبة عليك عن السنة: ينبغي للجهة الدافعة قبول الإقرار فقط عندما تكون الضريبة على إجمالي دخلك المقدّر صفراً (الملاحظة 9).
ما تحتاج إليه قبل البدء
- رقم PAN الخاص بك (رقم الحساب الدائم). وجود رقم PAN صالح إلزامي.
- اسمك الكامل وعنوانك وبريدك الإلكتروني ورقم هاتفك، وتاريخ ميلادك (وإثبات السن إذا كان عمرك 60 سنة أو أكثر).
- وضع إقامتك للسنة الضريبية: مقيم، أو غير مقيم، أو مقيم لكن ليس مقيماً عادةً.
- نوع الدخل (مثل الفائدة على الودائع) وتقديرك لقيمته من هذه الجهة الدافعة خلال السنة.
- عدد النماذج الأخرى رقم 121 التي قدمتها بالفعل خلال هذه السنة الضريبية، وإجمالي الدخل الذي شملته.
- تقدير إجمالي دخلك للسنة الضريبية كاملةً من جميع المصادر، بعد الخصومات والخصم الضريبي.
- السنة الضريبية ورقم إشعار الاستلام والدخل المُصرّح به في إقرارات ضريبة الدخل للسنتين الضريبيتين السابقتين، إن كنت قد قدمت إقرارات.
محتويات Form 121 (replaces 15G / 15H)
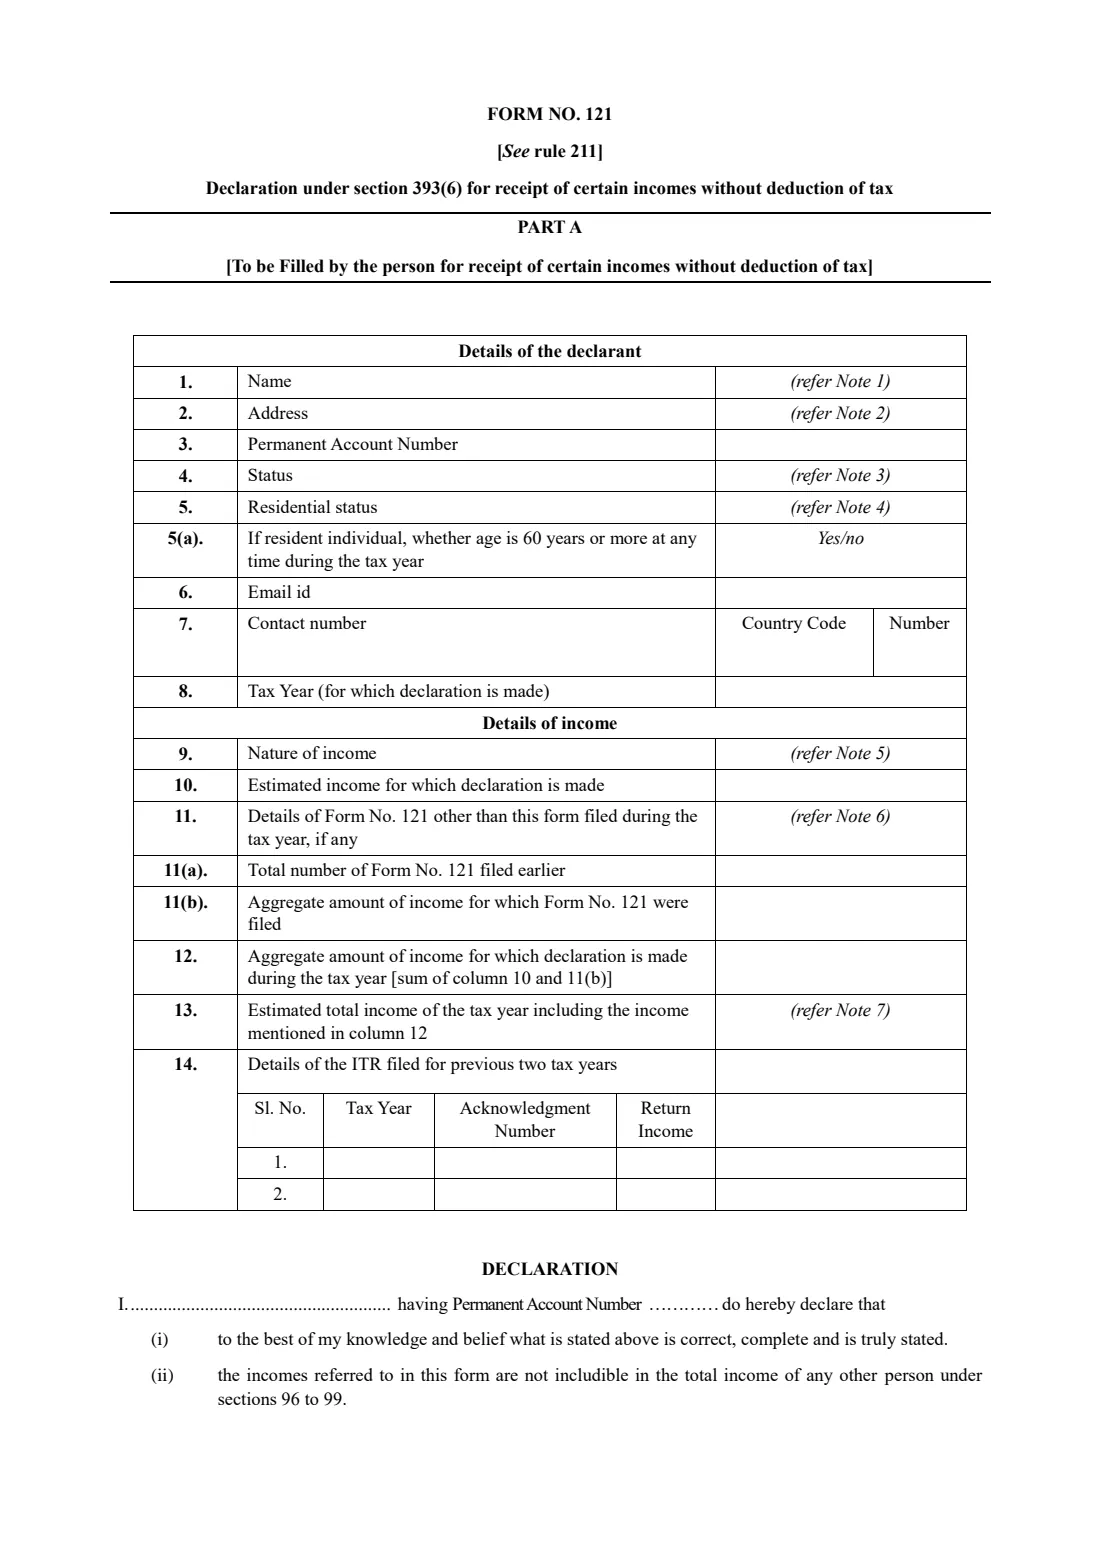
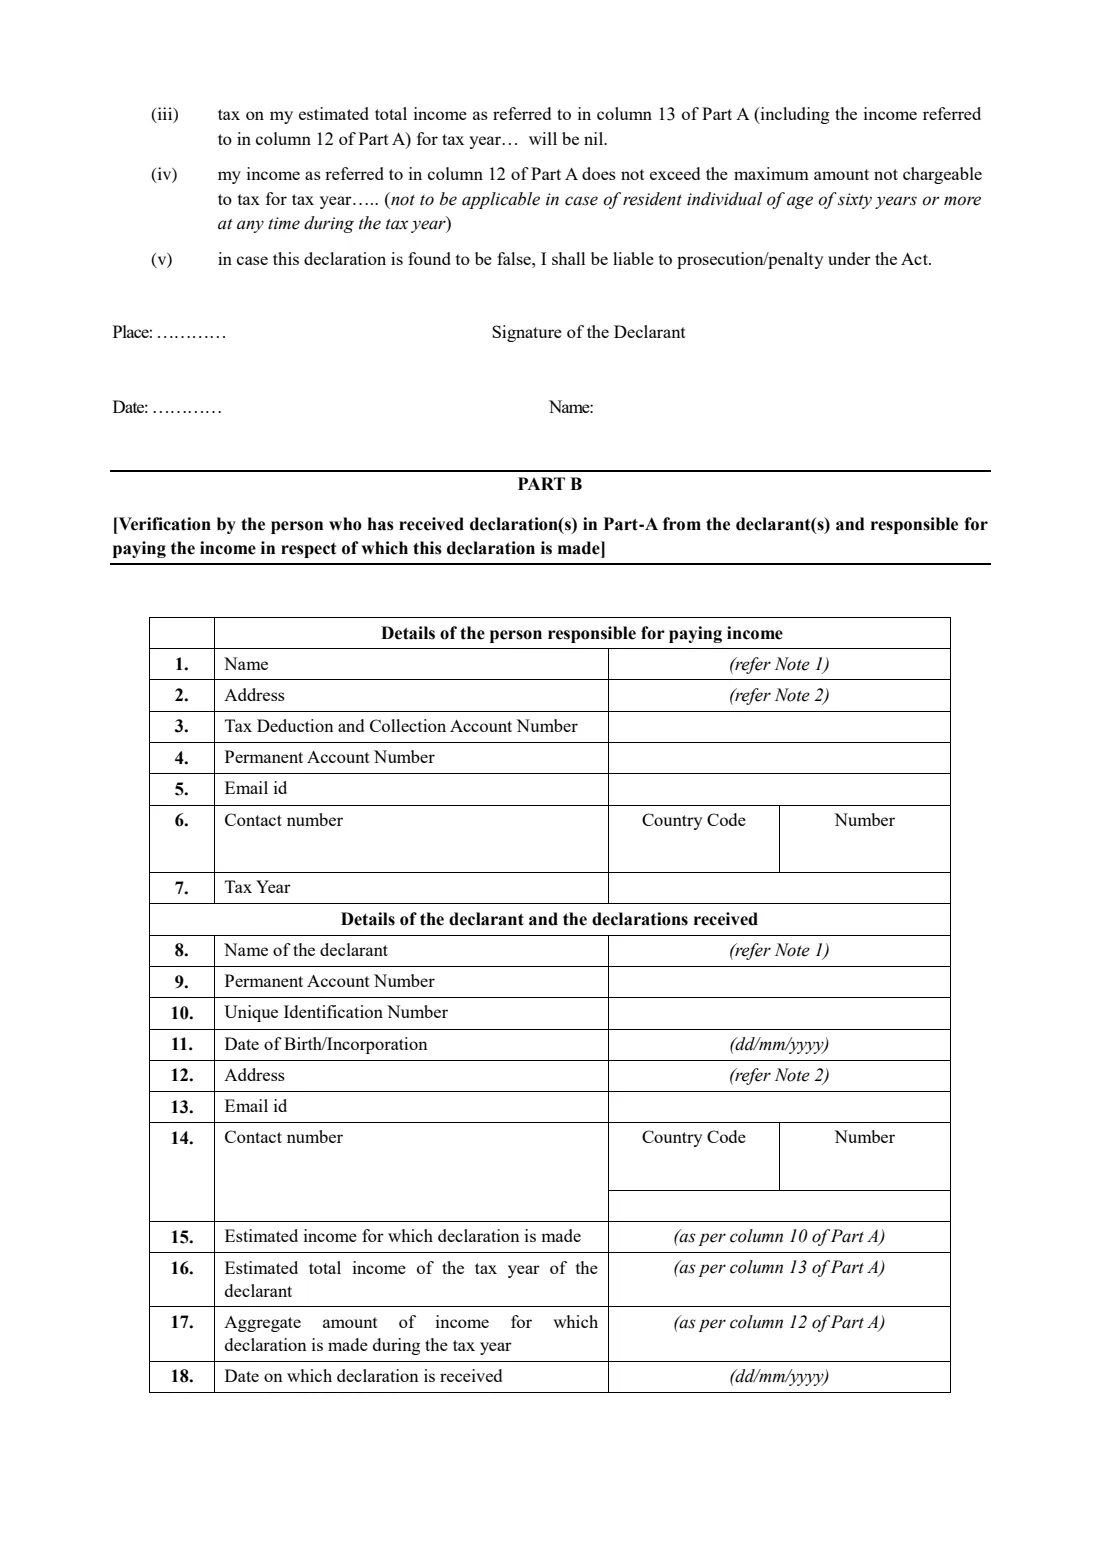
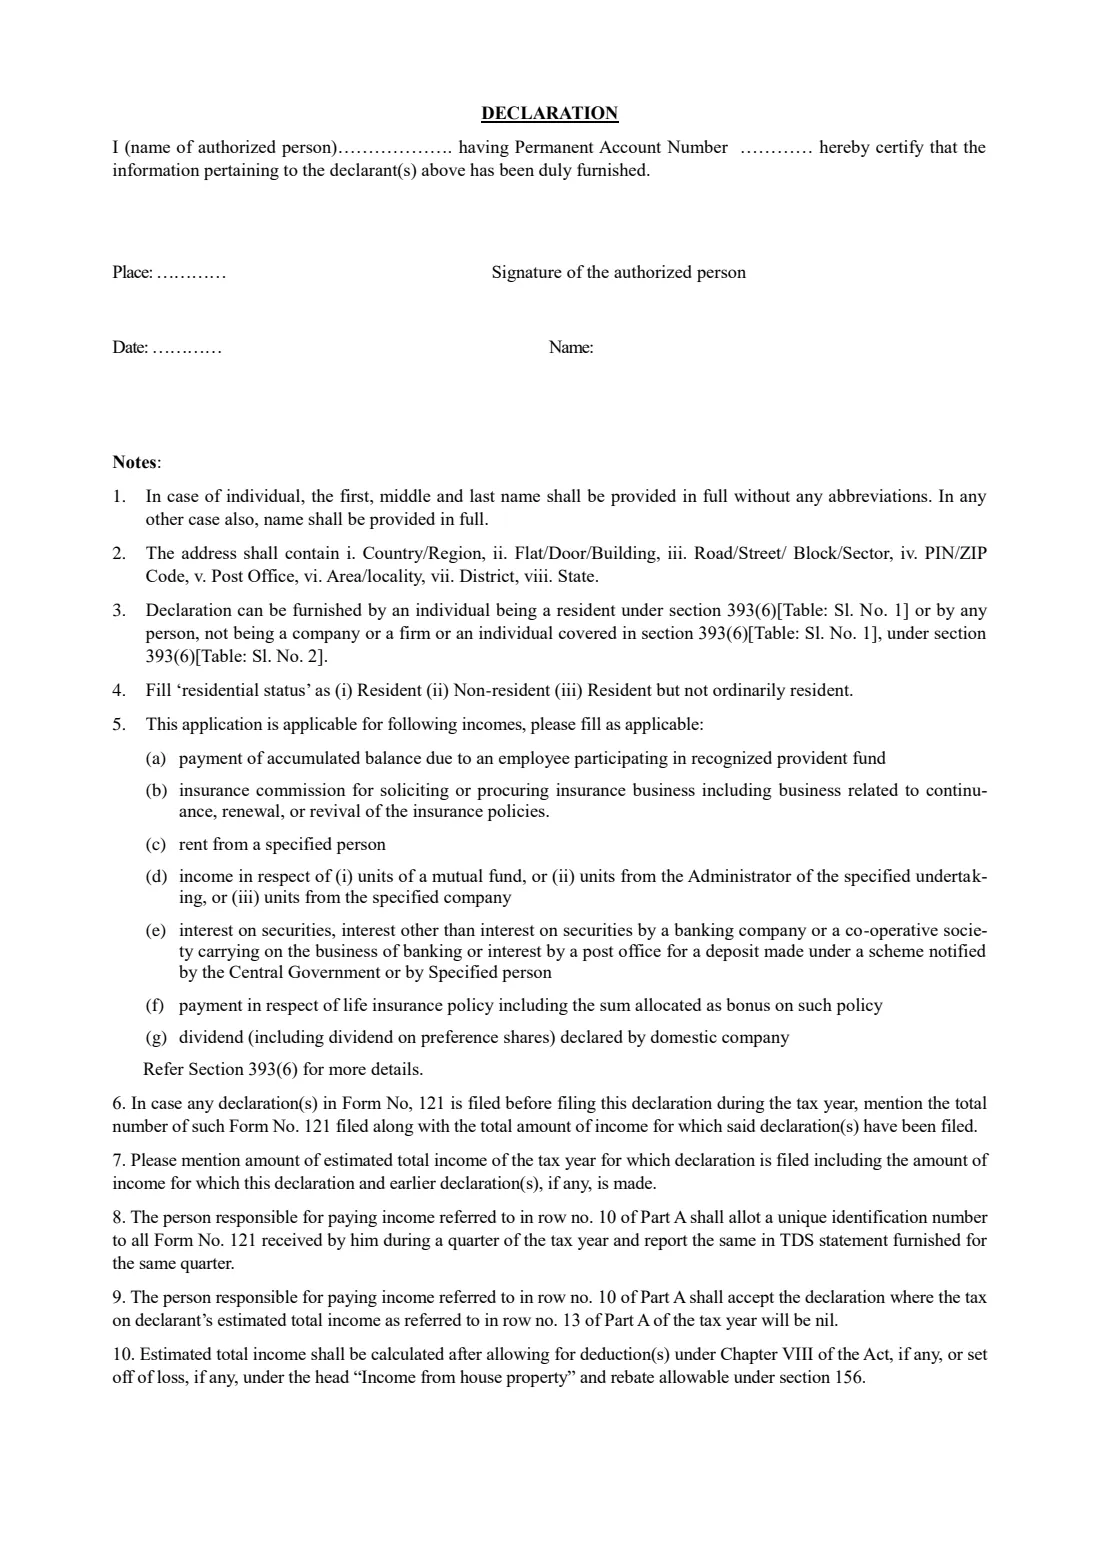
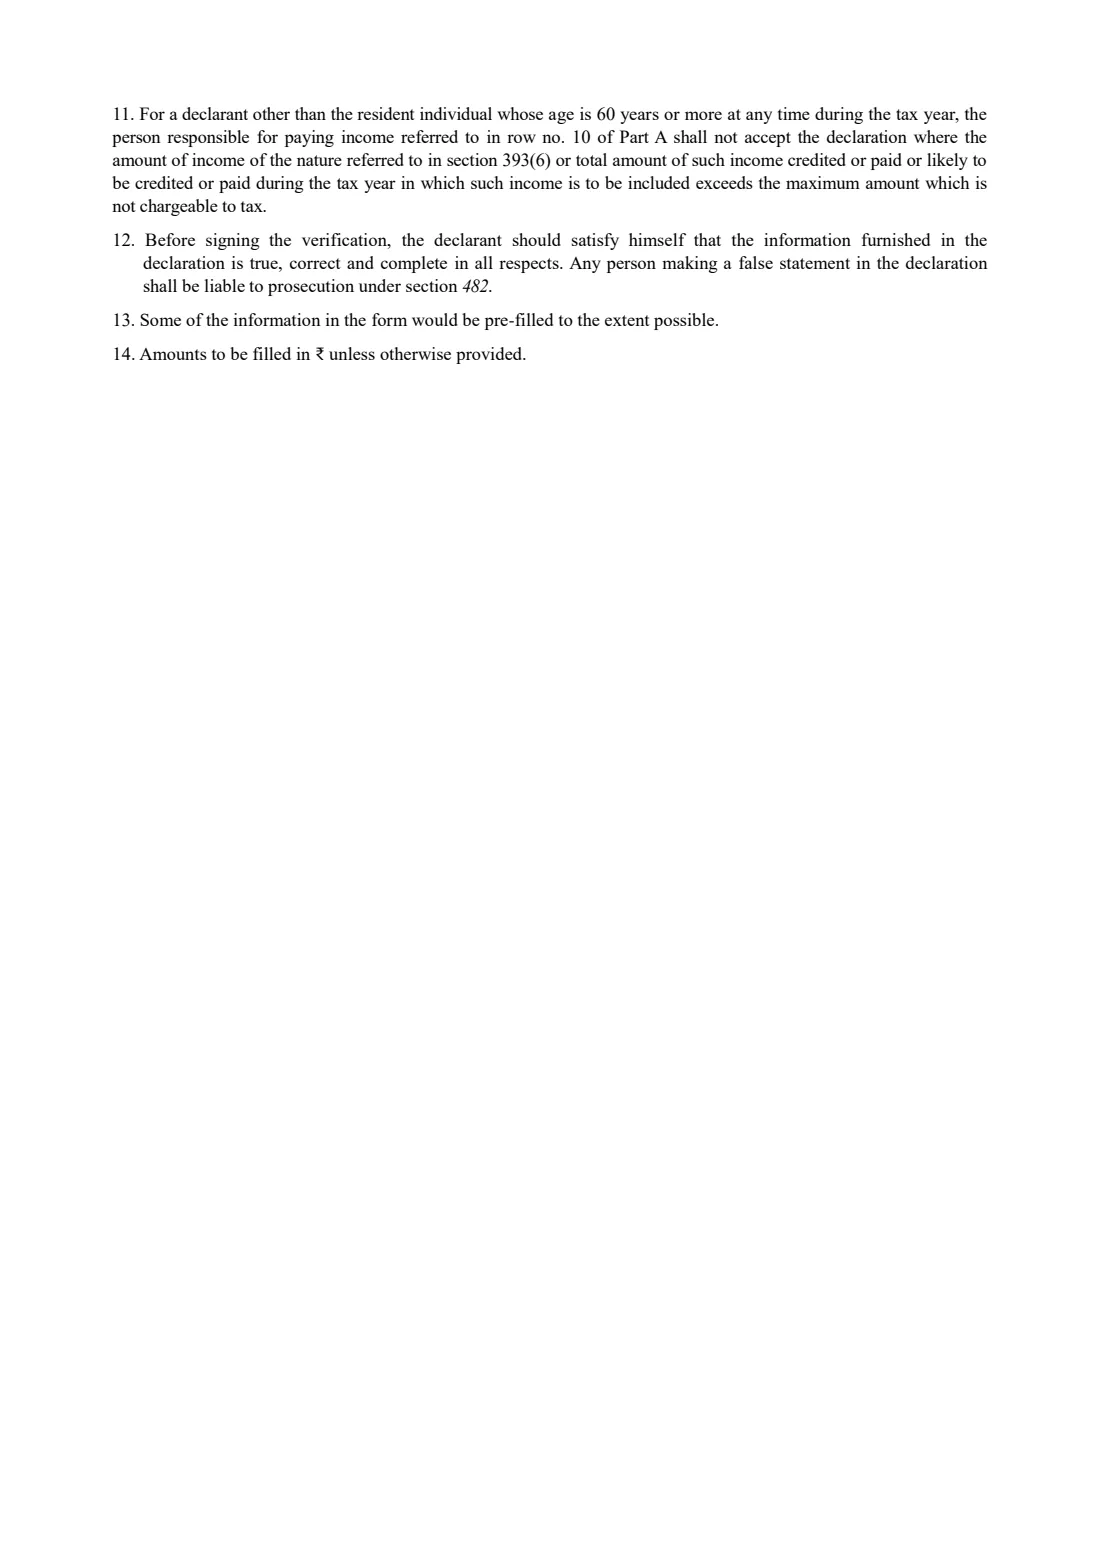
يتكون إصدار 2026 من 4 صفحات. يطلب FileIt تعبئته في 4 أجزاء:
- Part A — Details of the declarant (items 1–8)Declarant
- Part A — Details of income (items 9–14)Declarant
- Part A — DeclarationDeclarant
- Part B — Person responsible for paying the income (optional)Payer (bank / company)
طريقة تعبئة Form 121 (replaces 15G / 15H) خطوة بخطوة
1 الجزء A، البنود من 1 إلى 8: بيانات المُقرّ
أدخل اسمك الكامل دون اختصارات (الملاحظة 1)، وعنوانك (تسرد الملاحظة 2 الأجزاء التي ينبغي أن يتضمنها)، ورقم PAN، والصفة، ووضع الإقامة، والبريد الإلكتروني، ورقم الاتصال، والسنة الضريبية التي يخصها الإقرار.
تكون الصفة «فرداً» لمعظم الأشخاص، أو أسرة هندوسية غير منقسمة أو صندوقاً استئمانياً وما إلى ذلك (الملاحظة 3: لا يجوز للشركات والمؤسسات استخدام النموذج). وبالنسبة لوضع الإقامة، اختر مقيماً أو غير مقيم أو مقيماً لكن ليس مقيماً عادةً (الملاحظة 4). يسأل البند 5(a) الفرد المقيم عما إذا كان عمره 60 سنة أو أكثر في أي وقت خلال السنة الضريبية؛ ويتحقق FileIt من إجابتك بمقارنتها بتاريخ ميلادك. اكتب السنة الضريبية بصيغة 2026-27.
2 الجزء A، البندان 9 و10: طبيعة الدخل وقيمته المقدّرة
البند 9 هو نوع الدخل من هذه الجهة الدافعة، ويُختار من الملاحظة 5: (أ) رصيد صندوق ادخار معترف به، (ب) عمولة تأمين، (ج) إيجار من شخص محدد، (د) دخل من وحدات، (هـ) فائدة، بما في ذلك فوائد الودائع المصرفية وودائع البنوك التعاونية ومكاتب البريد، (و) مدفوعات بموجب وثيقة تأمين على الحياة، أو (ز) أرباح موزعة من شركة محلية.
البند 10 هو الدخل الذي تتوقع الحصول عليه من هذه الجهة الدافعة خلال السنة الضريبية. وبالنسبة إلى البنك، فهو الفائدة على ودائعك لديه.
3 الجزء A، البندان 11 و12: الإقرارات السابقة والإجمالي
إذا كنت قد قدمت النموذج رقم 121 إلى جهات دافعة أخرى (أو إلى الجهة نفسها) خلال هذه السنة الضريبية، فالبند 11(a) يوضح عدد النماذج، والبند 11(b) يوضح إجمالي الدخل الذي شملته (الملاحظة 6). اتركهما فارغين إذا كان هذا أول نموذج لك.
البند 12 هو مجموع البند 10 والبند 11(b)، ويحسبه FileIt لك. وبالنسبة إلى أي شخص غير الفرد المقيم الذي يبلغ 60 سنة أو أكثر، يجب ألا يتجاوز هذا الإجمالي الحد الأقصى غير الخاضع للضريبة (الملاحظة 11).
4 الجزء A، البند 13: إجمالي الدخل المقدّر للسنة الضريبية
هذا هو تقديرك لجميع دخولك خلال السنة، بما في ذلك البند 12. وتنص الملاحظة 10 على احتسابه بعد الخصومات بموجب الفصل VIII، وأي مقاصة لخسارة متعلقة بدخل العقارات السكنية، والخصم بموجب المادة 156.
الشرط الأساسي هو أن تكون الضريبة على هذا المبلغ صفراً. يتحقق FileIt من ألا يكون البند 13 أقل من البند 12، لكنه لا يستطيع أن يخبرك بما إذا كانت ضريبتك ستكون صفراً. فهذا يعتمد على إجمالي دخلك.
5 الجزء A، البند 14: الإقرارات المقدمة عن السنتين الضريبيتين السابقتين
إذا قدمت إقرارات ضريبة الدخل عن السنتين الضريبيتين الأخيرتين، فأدخل كل سنة ورقم إشعار الاستلام والدخل المُصرّح به فيها. وإذا لم تقدم إقراراً، فاترك الصفوف فارغة.
6 الجزء A: الإقرار
تقر بأن البيانات صحيحة، وأن الدخل غير قابل للإدراج في دخل أي شخص آخر بموجب المواد من 96 إلى 99، وأن الضريبة على إجمالي دخلك المقدّر ستكون صفراً، وأن إجمالي دخلك في البند 12 لا يتجاوز الحد الأقصى غير الخاضع للضريبة (ما لم تكن فرداً مقيماً يبلغ 60 سنة أو أكثر). وينتهي الإقرار بتحذير من أن الإقرار الكاذب قد يؤدي إلى الملاحقة القضائية أو فرض غرامة.
يملأ FileIt اسمك ورقم PAN والسنة الضريبية في الإقرار، والمكان والتاريخ واسمك. وقّع بخط اليد فوق عبارة «توقيع المُقرّ».
7 الجزء B: التحقق من الجهة الدافعة
الجزء B مخصص للشخص المسؤول عن دفع الدخل، مثل البنك. ويكرر بيانات الجهة الدافعة (الاسم والعنوان ورقم TAN ورقم PAN وبيانات الاتصال) وأرقامك الأساسية، ويضيف رقم تعريف فريداً (UIN) وتاريخ استلام الإقرار. ويوقّعه الشخص المخوّل لدى الجهة الدافعة.
عادةً تترك الجزء B للجهة الدافعة. ويتيح لك FileIt تعبئته مسبقاً إذا طلبت منك الجهة الدافعة ذلك، مع نسخ بياناتك من الجزء A. وتصف الأسئلة الشائعة للإدارة رقم UIN بأنه يتكون من 26 حرفاً: رقم تسلسلي يبدأ بالحرف D، والسنة الضريبية، ورقم TAN الخاص بالجهة الدافعة.
أخطاء شائعة يجب تجنبها
- تقديم النموذج عندما تكون الضريبة مستحقة عليك عن السنة. فالإقرار مخصص فقط لمن ستكون الضريبة على إجمالي دخلهم المقدّر صفراً، وقد يؤدي الإقرار الكاذب إلى الملاحقة القضائية.
- تقديمه إلى جهة دافعة واحدة فقط. فكل بنك أو شركة أو صندوق يدفع لك يحتاج إلى إقرار خاص به.
- تقديمه متأخراً. فإذا قُيد الدخل قبل أن يكون النموذج لدى الجهة الدافعة، فقد تكون الضريبة قد خُصمت بالفعل.
- نسيان الإقرارات السابقة. يجب أن يشمل البندان 11(a) و11(b) النماذج التي قدمتها بالفعل خلال هذه السنة الضريبية، كما يجب أن يشمل البند 13 جميع دخولك.
- استخدام النموذج القديم 15G أو 15H للسنة الضريبية 2026-27 وما بعدها. فالنموذج رقم 121 يحل محل كليهما.
- الإجابة عن البند 5(a) بشكل خاطئ. لا يجيب «نعم» إلا الفرد المقيم الذي يبلغ 60 سنة أو أكثر في أي وقت خلال السنة الضريبية.
- إغفال رقم PAN أو إدخاله بشكل خاطئ. فهو إلزامي، ويرتبط الإقرار به.
بعد تعبئته
راجع النموذج المطبوع، ثم وقّع الجزء A بخط اليد فوق عبارة «توقيع المُقرّ». فقد طبع FileIt المكان والتاريخ واسمك بالفعل.
قدّم النموذج الموقّع إلى الجهة الدافعة، مثل فرع البنك، قبل دفع الدخل أو قيده، ويفضل في بداية السنة الضريبية. كما تصف الأسئلة الشائعة للإدارة تقديمه إلكترونياً عبر بوابة توفرها الجهة الدافعة. وتستكمل الجهة الدافعة الجزء B، وتخصص رقم UIN، وتبلغ عن الإقرار إلى إدارة ضريبة الدخل. لا يرسله FileIt نيابةً عنك.
احتفظ بملف PDF في خزنتك على FileIt، مع إشعار استلام الجهة الدافعة إن حصلت عليه. قدّم إقراراً جديداً كل سنة ضريبية، وحدّث تقديرك إذا تغير دخلك بحيث تصبح الضريبة مستحقة.
املأ Form 121 (replaces 15G / 15H) عبر الإنترنت باستخدام FileIt
- اختر الشخص. اختر شخصًا من قائمة الأشخاص، وسيملأ FileIt اسمه وتاريخ ميلاده وعنوانه والبيانات الأخرى التي يعرفها مسبقًا.
- أجب عن أسئلة بلغة واضحة. جزء واحد من النموذج في كل مرة، مع نص المساعدة الرسمي بجانب كل سؤال — 68 حقول إجمالًا. تُحفظ إجاباتك أثناء التقدم.
- تحقق من المعاينة المباشرة. شاهد إجاباتك تظهر في نموذج Income Tax Department, Central Board of Direct Taxes (CBDT) الحقيقي، ودَع FileIt يجري أي عمليات حسابية في ورقة العمل.
- أنشئ ملف PDF الرسمي. يطبع FileIt إجاباتك في ملف PDF الخاص بالجهة، ويحفظه في مجلد ذلك الشخص داخل خزانتك.
يملأ FileIt النموذج — لكنه لا يحفظه أو يقدمه نيابةً عنك. سلّم النموذج المكتمل إلى من طلبه، بالطريقة الموضحة في تعليماته.
ابدأ Form 121 (replaces 15G / 15H) الآن — مجانًاForm 121 (replaces 15G / 15H): الأسئلة الشائعة
ما هو النموذج 121، وهل يحل محل النموذجين 15G و15H؟
نعم. يدمج النموذج رقم 121 بموجب لوائح ضريبة الدخل لسنة 2026 النموذجين 15G و15H في إقرار واحد. ويتيح للشخص المؤهل أن يطلب من الجهة الدافعة عدم خصم الضريبة عند المصدر من بعض الدخول، لأن الضريبة على إجمالي دخله المقدّر للسنة ستكون صفراً.
من يمكنه تقديم النموذج 121؟
فرد مقيم، أو شخص آخر ليس شركة أو مؤسسة (مثل أسرة هندوسية غير منقسمة أو صندوق استئماني)، عندما تكون الضريبة على إجمالي دخله المقدّر للسنة الضريبية صفراً. ويجب أيضاً أن يكون دخل الأشخاص الذين تقل أعمارهم عن 60 سنة ضمن الحد الأقصى غير الخاضع للضريبة. أما الأفراد المقيمون الذين تبلغ أعمارهم 60 سنة أو أكثر، فلا يلزمهم سوى استيفاء شرط عدم استحقاق الضريبة.
إلى أين أقدم النموذج 121؟
إلى كل جهة تدفع الدخل، مثل البنك أو مكتب البريد أو الشركة التي تدفع الأرباح الموزعة، وليس إلى إدارة ضريبة الدخل. وتخصص الجهة الدافعة رقم تعريف فريداً وتبلغ عن الإقرار بنفسها.
متى ينبغي أن أقدم النموذج 121؟
قبل دفع الدخل أو قيده، ويفضل في بداية السنة الضريبية. ويكون الإقرار سارياً للسنة الضريبية المذكورة فيه، لذا قدّم نموذجاً جديداً كل سنة.
هل يجعل النموذج 121 فوائدي معفاة من الضريبة؟
لا. فهو يوقف خصم الضريبة عند المصدر فقط. ويظل الدخل جزءاً من إجمالي دخلك، ويجب أن تدرجه في إقرارك إذا قدمت إقراراً.
ماذا يعني البند 5(a)؟
يسأل الفرد المقيم عما إذا كان عمره 60 سنة أو أكثر في أي وقت خلال السنة الضريبية. تعني الإجابة «نعم» أن الشرط (iv) من الإقرار (الحد الأقصى غير الخاضع للضريبة) لا ينطبق عليك. وهذا هو الأمر الذي كان النموذج 15H يغطيه سابقاً.
هل يمكنني تعبئة النموذج 121 إلكترونياً باستخدام FileIt؟
نعم. يرشدك FileIt خلال الجزء A، ويمكنه تعبئة بياناتك مسبقاً من خزنتك، وجمع قيمة البند 12، والتحقق من سؤال السن بمقارنته بتاريخ ميلادك، وطباعة كل شيء في ملف PDF الرسمي. ثم توقّعه بخط اليد وتقدمه إلى الجهة الدافعة. كما توفر بعض الجهات الدافعة تسهيلاً إلكترونياً خاصاً بها لتقديم الإقرار.
ما هو رقم UIN في الجزء B؟
هو رقم التعريف الفريد الذي تمنحه الجهة الدافعة لكل إقرار تستلمه. ووفقاً للأسئلة الشائعة للإدارة، يتكون من 26 حرفاً: رقم تسلسلي متتابع يبدأ بالحرف D، والسنة الضريبية في ستة أرقام، ورقم TAN الخاص بالجهة الدافعة.
المصادر الرسمية
- النموذج الفارغ (PDF)، المنشور من Income Tax Department, Central Board of Direct Taxes (CBDT): https://www.incometaxindia.gov.in/documents/d/guest/form-no-121-1
- التعليمات والإرشادات الرسمية: https://www.incometaxindia.gov.in/documents/d/guest/form-121-faqs
- الإصدار المعروض في هذه الصفحة: FORM NO. 121 [See rule 211], Income-tax Rules, 2026 (تم التحقق منه في 2026-09-26).
لا يرتبط FileIt بـ Income Tax Department, Central Board of Direct Taxes (CBDT) أو بأي حكومة، ولا يحظى بتأييدها. تشرح هذه الصفحة النموذج بعبارات عامة، ولا تُعد نصيحة قانونية أو ضريبية أو متعلقة بالهجرة. اقرأ دائمًا التعليمات الرسمية، وتحقق من استخدامك للإصدار الذي يقبله المستلم. آخر مراجعة للصفحة: 2026-09-26.