Apakah Form 121 (replaces 15G / 15H)?
Borang No. 121 ialah pengisytiharan di bawah seksyen 393(6) Akta Cukai Pendapatan (Income-tax Act), 2025 untuk penerimaan pendapatan tertentu tanpa potongan cukai. Ia ditetapkan oleh kaedah 211 Kaedah-Kaedah Cukai Pendapatan (Income-tax Rules), 2026 dan, mulai 1 April 2026, menggantikan kedua-dua Borang 15G (digunakan oleh orang berumur bawah 60 tahun, HUF dan amanah) dan Borang 15H (digunakan oleh warga emas). Kini satu borang merangkumi kedua-duanya, dengan soalan sama ada anda berumur 60 tahun atau lebih.
Ia penting jika pendapatan anda cukup rendah sehingga anda tidak perlu membayar cukai, tetapi bank atau syarikat masih akan memotong cukai pada sumber (TDS) daripada faedah atau dividen anda. Dengan memberikan Borang No. 121 kepada pembayar sebelum pendapatan dibayar, anda menghentikan potongan tersebut dan tidak perlu menunggu bayaran balik. Mengemukakannya tidak menjadikan pendapatan itu bebas cukai: ia hanya menghentikan potongan, dan pengisytiharan palsu boleh menyebabkan pendakwaan.
FileIt membimbing anda mengisi Bahagian A Borang No. 121 dalam bahasa mudah dan mencetak jawapan anda ke dalam PDF rasmi Jabatan Cukai Pendapatan (Income Tax Department). Nama, tarikh lahir dan e-mel anda boleh diisi terlebih dahulu daripada rekod People dalam peti besi FileIt anda. FileIt menjumlahkan item 12, mengisi nama, PAN dan tahun cukai anda ke dalam pengisytiharan, serta menyemak jawapan anda berdasarkan peraturan borang itu sendiri, seperti soalan umur 60 tahun. PDF yang telah siap disimpan dalam peti besi anda. FileIt tidak mengemukakan apa-apa: anda menandatangani borang itu dan memberikannya kepada setiap pembayar sendiri.
- Siapa yang mengisi
- Individu pemastautin, atau orang lain yang bukan syarikat atau firma (seperti HUF atau amanah), yang cukai ke atas jumlah pendapatan anggarannya bagi tahun tersebut ialah sifar
- Diberikan kepada
- Setiap pembayar pendapatan, seperti bank, pejabat pos, syarikat atau pemegang amanah kumpulan wang simpanan (bukan Jabatan Cukai Pendapatan)
- Bila
- Setiap tahun cukai, sebelum pendapatan dibayar atau dikreditkan, sebaik-baiknya pada awal tahun
- Tandatangan
- Pembuat pengisytiharan menandatangani Bahagian A dengan tangan; orang yang diberi kuasa oleh pembayar menandatangani Bahagian B
- Edisi
- Borang No. 121 [Lihat kaedah 211], Kaedah-Kaedah Cukai Pendapatan (Income-tax Rules), 2026 (menggantikan Borang 15G dan 15H)
- Bahagian B
- Diisi oleh pembayar, yang memberikan Nombor Pengenalan Unik (UIN) dan melaporkan pengisytiharan tersebut
Siapa yang perlu mengisi Form 121 (replaces 15G / 15H)?
- Warga emas (berumur 60 tahun atau lebih pada bila-bila masa sepanjang tahun cukai) yang tinggal di India dan cukai ke atas jumlah pendapatan anggaran mereka ialah sifar, yang sebelum ini menggunakan Borang 15H.
- Individu pemastautin berumur bawah 60 tahun dengan liabiliti cukai sifar, yang pendapatan diliputi tidak melebihi jumlah maksimum yang tidak dikenakan cukai, yang sebelum ini menggunakan Borang 15G.
- Keluarga Hindu tidak berpecah (HUF), amanah dan orang lain yang bukan syarikat atau firma, apabila syarat yang sama dipenuhi.
- Sesiapa yang mempunyai deposit tetap atau berulang, deposit pejabat pos, dividen, unit dana bersama, komisen insurans atau pendapatan lain yang disenaraikan dalam Nota 5 borang dan sebaliknya akan dikenakan potongan cukai.
- Pekerja yang mengeluarkan baki kumpulan wang simpanan yang diiktiraf apabila cukai sebaliknya akan dipotong (satu-satunya jenis pendapatan yang membolehkan bukan pemastautin menggunakan borang ini).
Bila hendak menggunakan Form 121 (replaces 15G / 15H)
- Pada awal setiap tahun cukai (yang berlangsung dari 1 April hingga 31 Mac), sebelum faedah atau dividen pertama dikreditkan.
- Apabila anda membuka deposit tetap baharu atau pelaburan lain sepanjang tahun dengan pembayar yang belum menerima pengisytiharan daripada anda.
- Secara berasingan untuk setiap pembayar: FAQ jabatan menyatakan bahawa pengisytiharan mesti diberikan kepada setiap pembayar pendapatan yang berkaitan.
- Sekali lagi setiap tahun: pengisytiharan hanya sah untuk tahun cukai yang dinyatakannya.
- Bukan apabila anda menjangka perlu membayar cukai bagi tahun tersebut: pembayar hanya patut menerimanya apabila cukai ke atas jumlah pendapatan anggaran anda ialah sifar (Nota 9).
Perkara yang diperlukan sebelum bermula
- PAN (Nombor Akaun Kekal) anda. PAN yang sah adalah wajib.
- Nama penuh, alamat, e-mel dan nombor telefon anda, serta tarikh lahir anda (bukti umur jika anda berumur 60 tahun atau lebih).
- Status pemastautukan anda bagi tahun cukai tersebut: pemastautin, bukan pemastautin, atau pemastautin tetapi bukan pemastautin biasa.
- Jenis pendapatan (contohnya faedah deposit) dan anggaran pendapatan daripada pembayar ini bagi tahun tersebut.
- Bilangan Borang No. 121 lain yang telah anda berikan dalam tahun cukai ini, serta jumlah pendapatan yang diliputinya.
- Anggaran jumlah pendapatan anda bagi keseluruhan tahun cukai daripada semua sumber, selepas potongan dan rebat.
- Tahun cukai, nombor pengakuan penerimaan dan pendapatan yang diisytiharkan dalam penyata cukai pendapatan anda bagi dua tahun cukai sebelumnya, jika ada difailkan.
Kandungan Form 121 (replaces 15G / 15H)
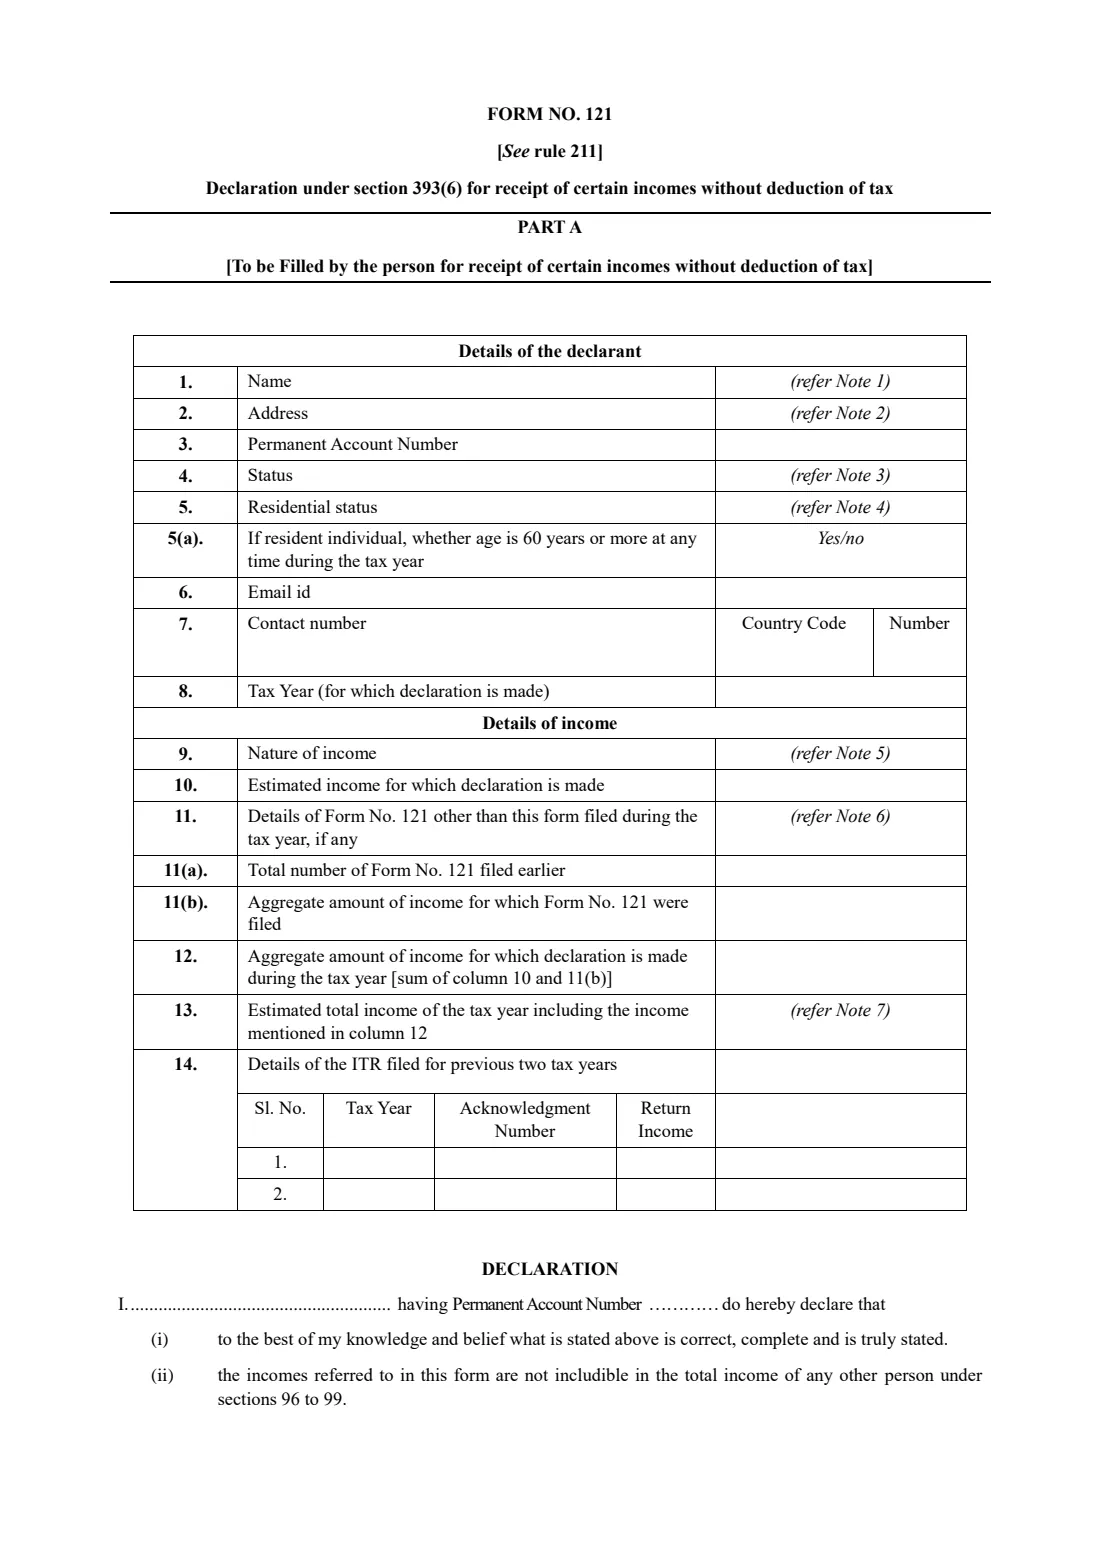
Edisi 2026 mempunyai 4 halaman. FileIt meminta maklumat ini dalam 4 bahagian:
- Part A — Details of the declarant (items 1–8)Declarant
- Part A — Details of income (items 9–14)Declarant
- Part A — DeclarationDeclarant
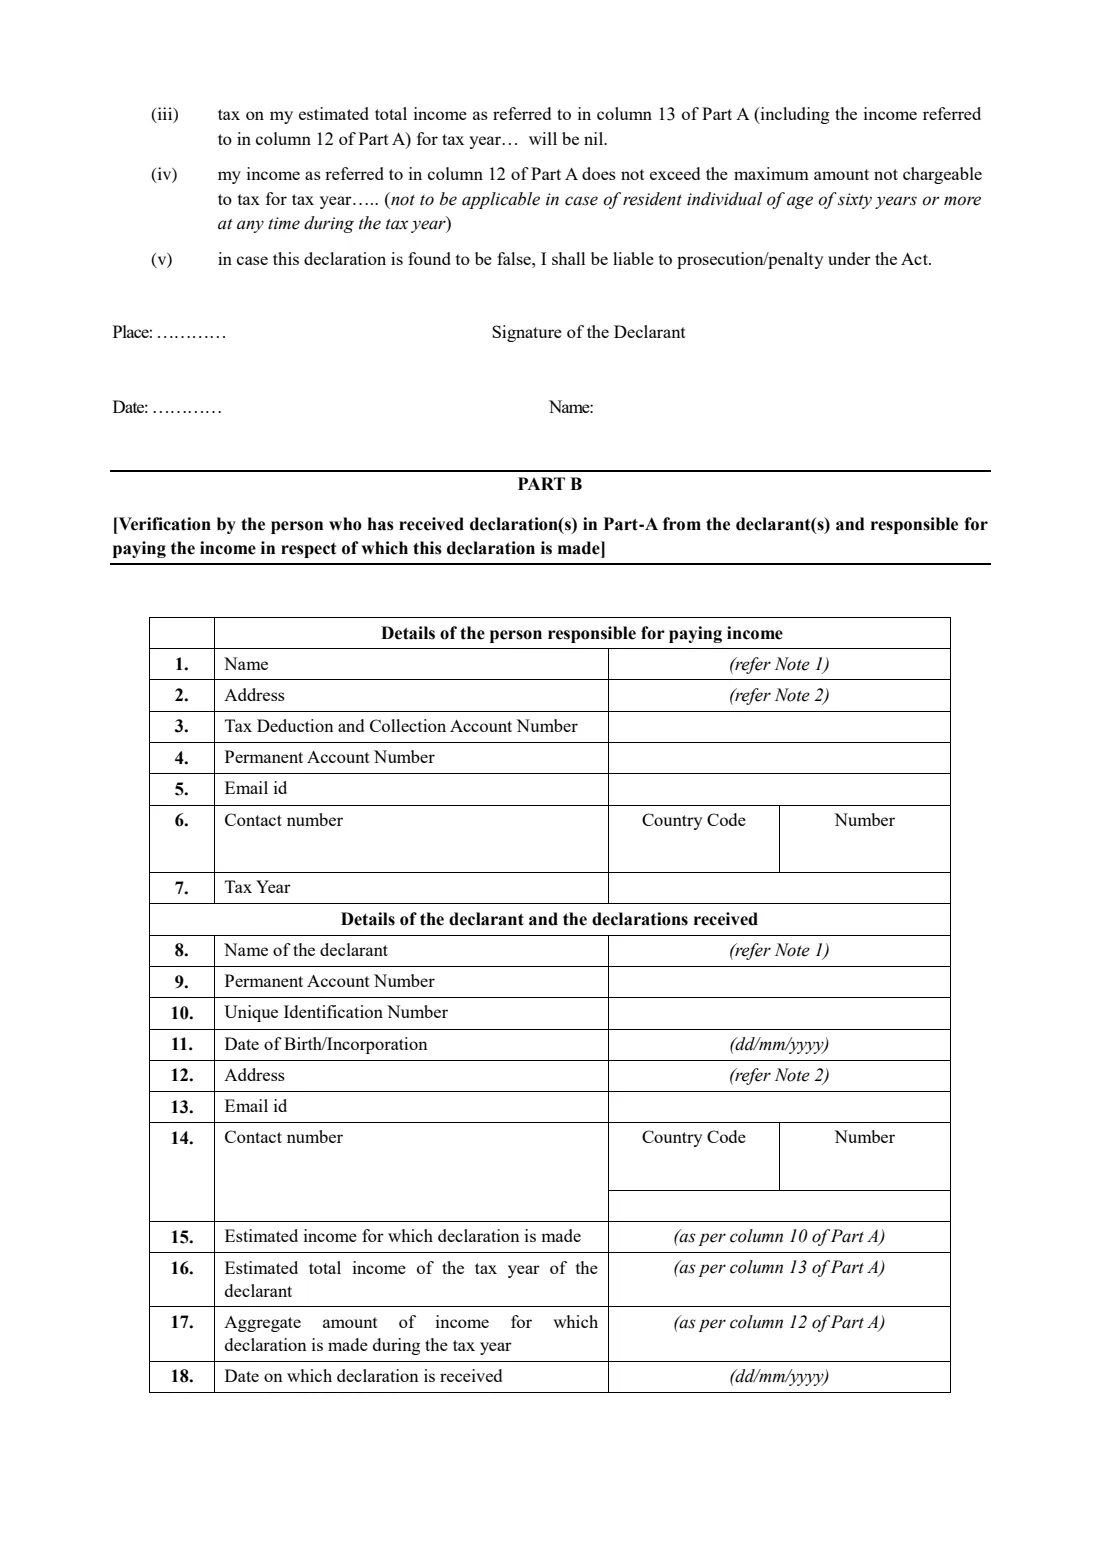
- Part B — Person responsible for paying the income (optional)Payer (bank / company)
Cara mengisi Form 121 (replaces 15G / 15H), langkah demi langkah
1 Bahagian A, item 1 hingga 8: Butiran pembuat pengisytiharan
Berikan nama penuh anda tanpa singkatan (Nota 1), alamat anda (Nota 2 menyenaraikan bahagian yang perlu disertakan), PAN, status, status pemastautukan, e-mel, nombor untuk dihubungi dan tahun cukai yang dirujuk oleh pengisytiharan ini.
Status ialah "Individu" bagi kebanyakan orang, atau HUF, amanah dan sebagainya (Nota 3: syarikat dan firma tidak boleh menggunakan borang ini). Untuk status pemastautukan, pilih pemastautin, bukan pemastautin atau pemastautin tetapi bukan pemastautin biasa (Nota 4). Item 5(a) bertanya kepada individu pemastautin sama ada mereka berumur 60 tahun atau lebih pada bila-bila masa sepanjang tahun cukai; FileIt menyemak jawapan anda berdasarkan tarikh lahir anda. Tulis tahun cukai seperti 2026-27.
2 Bahagian A, item 9 dan 10: Sifat dan jumlah anggaran pendapatan
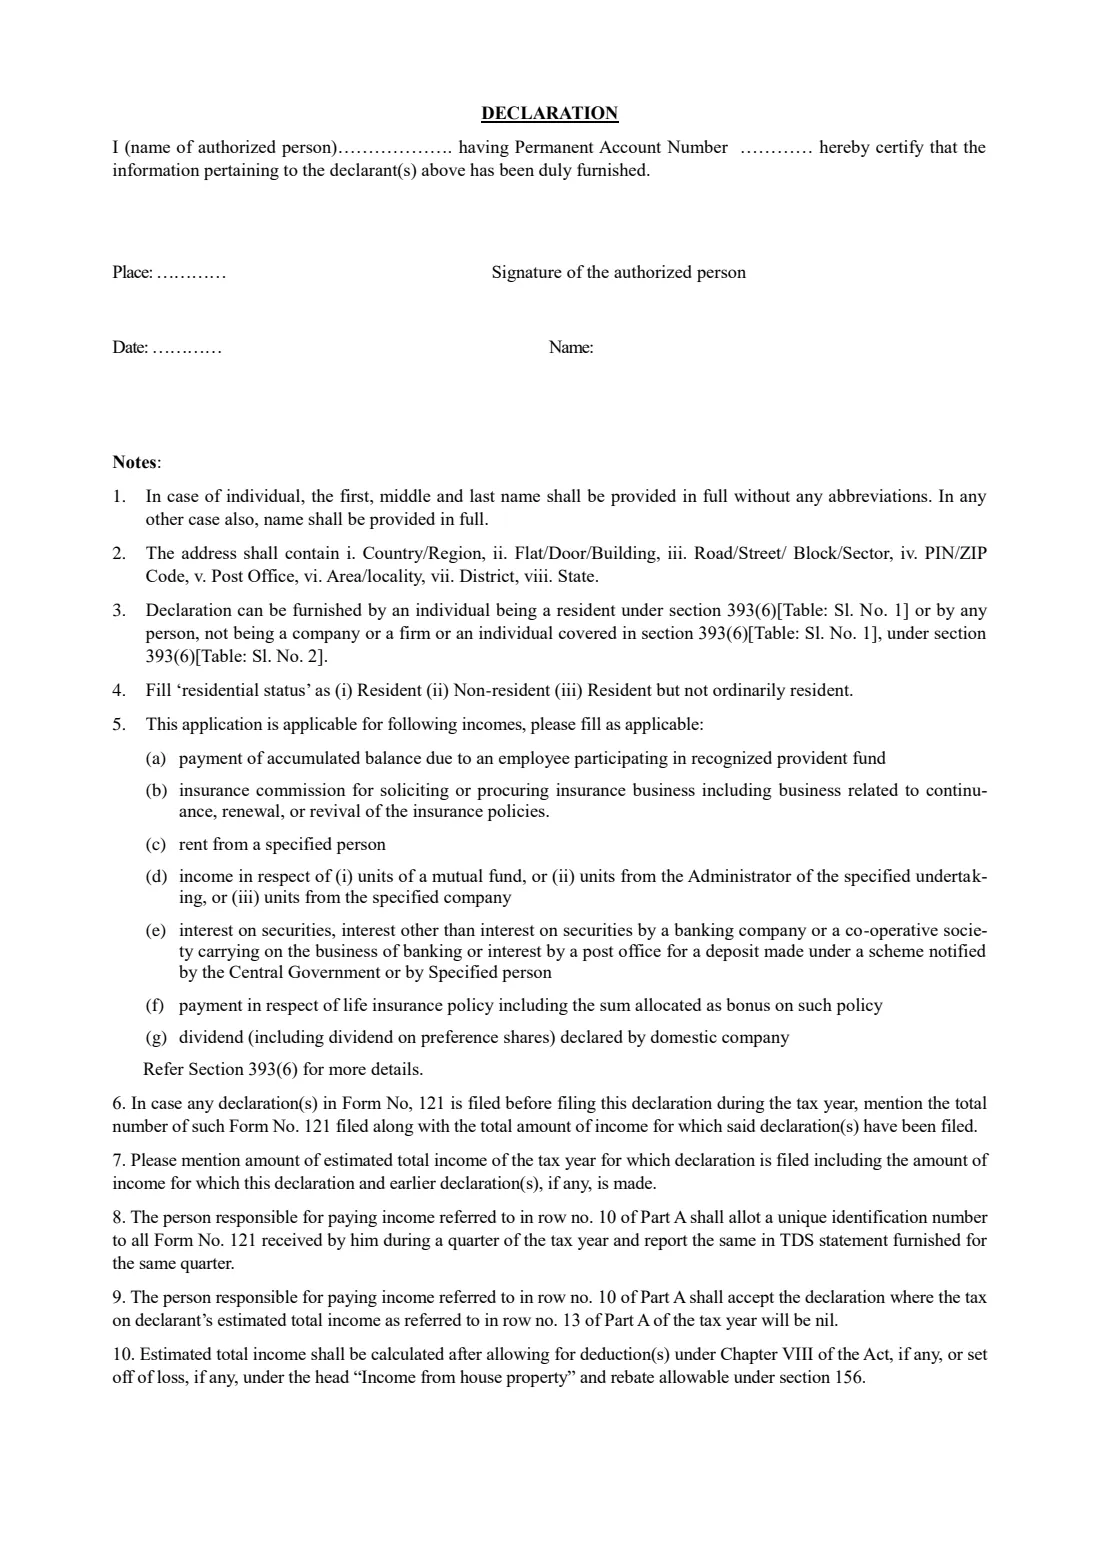
Item 9 ialah jenis pendapatan daripada pembayar ini, dipilih daripada Nota 5: (a) baki kumpulan wang simpanan yang diiktiraf, (b) komisen insurans, (c) sewa daripada orang yang dinyatakan, (d) pendapatan daripada unit, (e) faedah, termasuk deposit bank, bank koperasi dan pejabat pos, (f) bayaran di bawah polisi insurans hayat, atau (g) dividen daripada syarikat domestik.
Item 10 ialah pendapatan yang anda jangka akan diterima daripada pembayar ini dalam tahun cukai tersebut. Bagi bank, jumlah itu ialah faedah daripada deposit anda di bank tersebut.
3 Bahagian A, item 11 dan 12: Pengisytiharan terdahulu dan agregat
Jika anda telah memberikan Borang No. 121 kepada pembayar lain (atau pembayar yang sama) dalam tahun cukai ini, item 11(a) ialah bilangannya dan 11(b) ialah jumlah pendapatan yang diliputinya (Nota 6). Biarkan kosong jika ini kali pertama anda.
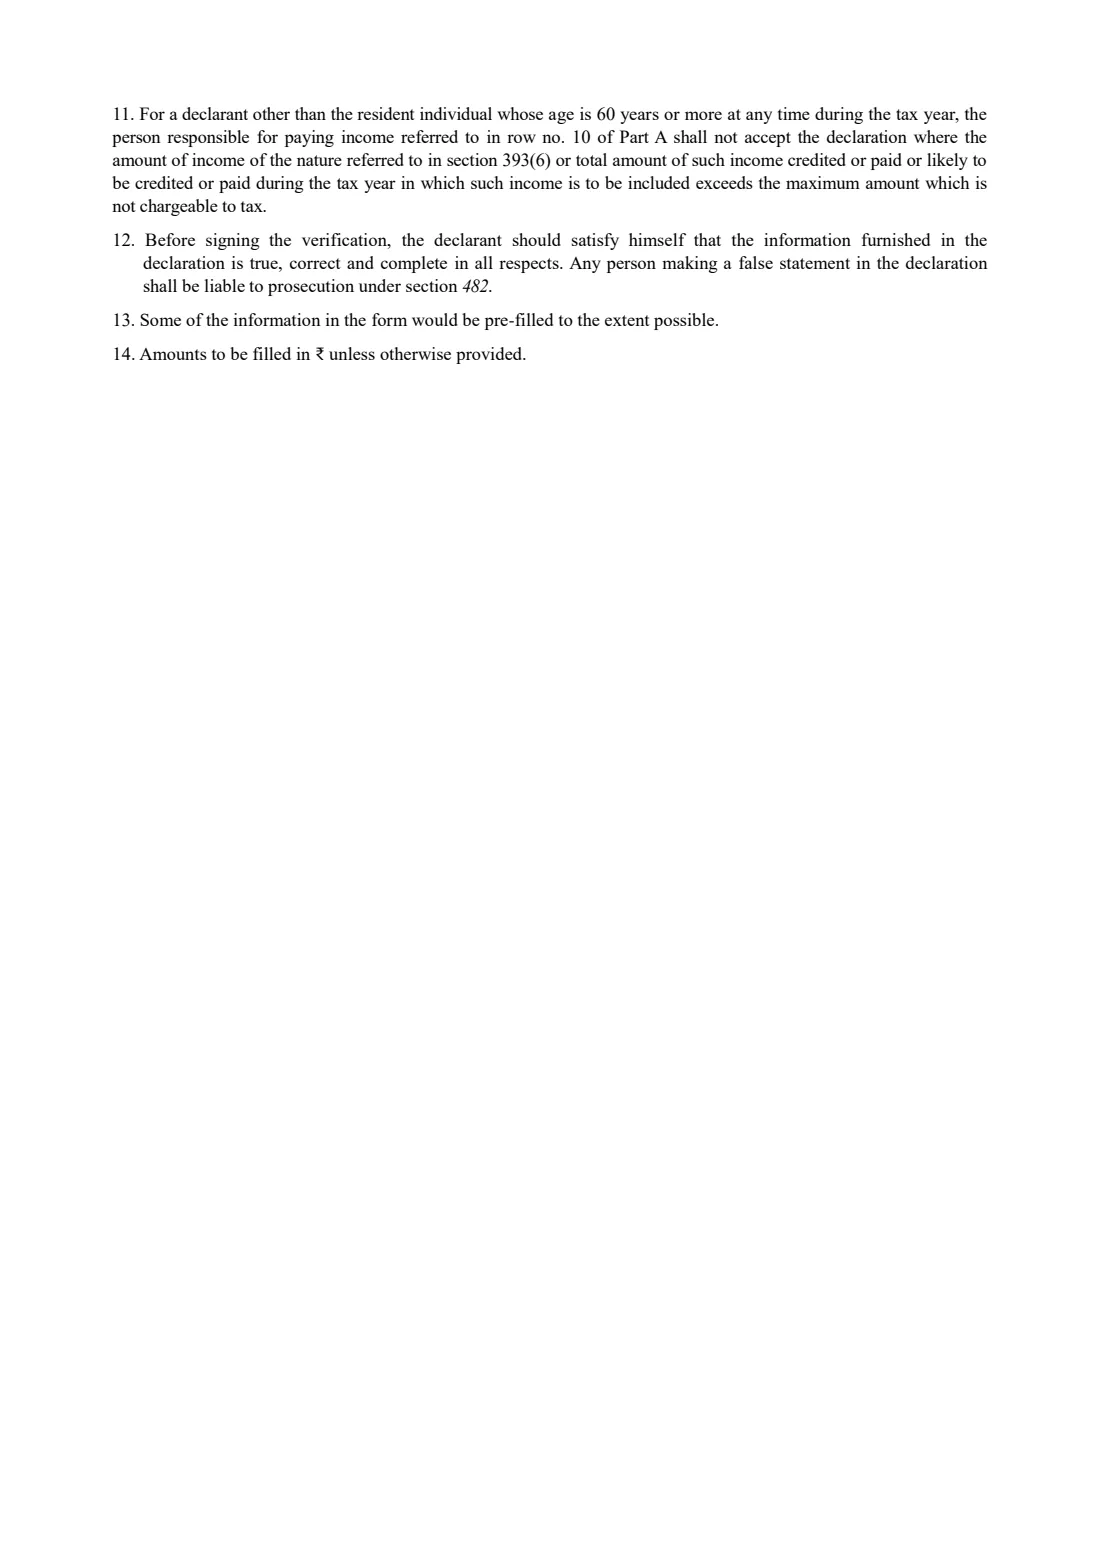
Item 12 ialah jumlah item 10 dan item 11(b), dan FileIt mengiranya untuk anda. Bagi sesiapa selain individu pemastautin berumur 60 tahun atau lebih, agregat ini tidak boleh melebihi jumlah maksimum yang tidak dikenakan cukai (Nota 11).
4 Bahagian A, item 13: Jumlah pendapatan anggaran bagi tahun cukai
Anggaran semua pendapatan anda bagi tahun tersebut, termasuk item 12. Nota 10 menyatakan bahawa jumlah ini dikira selepas potongan di bawah Bab VIII, sebarang pelarasan kerugian di bawah pendapatan daripada harta rumah, dan rebat di bawah seksyen 156.
Syarat utamanya ialah cukai ke atas jumlah ini ialah sifar. FileIt menyemak bahawa item 13 tidak kurang daripada item 12, tetapi ia tidak dapat memberitahu anda sama ada cukai anda akan menjadi sifar. Itu bergantung pada keseluruhan pendapatan anda.
5 Bahagian A, item 14: Penyata yang difailkan bagi dua tahun cukai sebelumnya
Jika anda memfailkan penyata cukai pendapatan bagi dua tahun cukai terakhir, berikan setiap tahun, nombor pengakuan penerimaannya dan pendapatan yang diisytiharkan. Jika anda tidak memfailkannya, biarkan baris tersebut kosong.
6 Bahagian A: Pengisytiharan
Anda mengisytiharkan bahawa butirannya adalah betul, bahawa pendapatan tersebut tidak boleh dimasukkan dalam pendapatan orang lain di bawah seksyen 96 hingga 99, bahawa cukai ke atas jumlah pendapatan anggaran anda ialah sifar, dan (kecuali jika anda individu pemastautin berumur 60 tahun atau lebih) bahawa pendapatan agregat anda dalam item 12 tidak melebihi jumlah maksimum yang tidak dikenakan cukai. Ia berakhir dengan amaran bahawa pengisytiharan palsu boleh menyebabkan pendakwaan atau penalti.
FileIt mengisi nama, PAN dan tahun cukai anda dalam pengisytiharan, tempat, tarikh dan nama anda. Tandatangani dengan tangan di atas "Tandatangan Pembuat Pengisytiharan".
7 Bahagian B: Pengesahan oleh pembayar
Bahagian B adalah untuk orang yang bertanggungjawab membayar pendapatan tersebut, seperti bank. Ia mengulangi butiran pembayar (nama, alamat, TAN, PAN, maklumat hubungan) dan angka utama anda, serta menambah Nombor Pengenalan Unik (UIN) dan tarikh pengisytiharan diterima. Orang yang diberi kuasa oleh pembayar menandatanganinya.
Biasanya anda membiarkan Bahagian B diisi oleh pembayar. FileIt membolehkan anda mengisi bahagian itu terlebih dahulu jika pembayar meminta anda berbuat demikian, dengan menyalin butiran anda daripada Bahagian A. FAQ jabatan menerangkan UIN sebagai 26 aksara: nombor siri yang bermula dengan D, tahun cukai dan TAN pembayar.
Kesilapan biasa yang perlu dielakkan
- Memberikan borang apabila anda akan perlu membayar cukai bagi tahun tersebut. Pengisytiharan ini hanya untuk orang yang cukai ke atas jumlah pendapatan anggaran mereka ialah sifar, dan pengisytiharan palsu boleh menyebabkan pendakwaan.
- Memberikannya kepada seorang pembayar sahaja. Setiap bank, syarikat atau dana yang membayar anda memerlukan pengisytiharan sendiri.
- Menyerahkannya lewat. Jika pendapatan dikreditkan sebelum pembayar menerima borang anda, cukai mungkin telah dipotong.
- Terlupa tentang pengisytiharan terdahulu. Item 11(a) dan 11(b) mesti mengambil kira borang yang telah diberikan dalam tahun cukai ini, dan item 13 mesti merangkumi semua pendapatan anda.
- Menggunakan Borang 15G atau 15H lama untuk tahun cukai 2026-27 dan seterusnya. Borang No. 121 menggantikan kedua-duanya.
- Menjawab item 5(a) dengan salah. Hanya individu pemastautin yang berumur 60 tahun atau lebih pada bila-bila masa sepanjang tahun cukai menjawab Ya.
- Tidak memasukkan PAN atau memasukkannya dengan salah. PAN adalah wajib, dan pengisytiharan itu dikaitkan dengannya.
Selepas mengisinya
Semak borang yang dicetak, kemudian tandatangani Bahagian A dengan tangan di atas "Tandatangan Pembuat Pengisytiharan". FileIt telah mencetak tempat, tarikh dan nama anda.
Berikan borang yang telah ditandatangani kepada pembayar, seperti cawangan bank anda, sebelum pendapatan dibayar atau dikreditkan, sebaik-baiknya pada awal tahun cukai. FAQ jabatan juga menerangkan bahawa borang boleh diberikan secara elektronik melalui portal yang disediakan oleh pembayar. Pembayar melengkapkan Bahagian B, memberikan UIN dan melaporkan pengisytiharan kepada Jabatan Cukai Pendapatan. FileIt tidak menghantarnya untuk anda.
Simpan PDF dalam peti besi FileIt anda, bersama pengakuan penerimaan daripada pembayar jika anda menerimanya. Berikan pengisytiharan baharu setiap tahun cukai, dan kemas kini anggaran anda jika pendapatan berubah sehingga cukai perlu dibayar.
Isi Form 121 (replaces 15G / 15H) dalam talian dengan FileIt
- Pilih orangnya. Pilih seseorang daripada People dan FileIt akan mengisi nama, tarikh lahir, alamat serta maklumat lain yang telah diketahui.
- Jawab soalan dalam bahasa mudah. Isi satu bahagian borang pada satu-satu masa, dengan teks bantuan rasmi di sebelah setiap soalan — 68 medan kesemuanya. Jawapan anda disimpan semasa anda mengisinya.
- Semak pratonton langsung. Lihat jawapan anda muncul pada borang Income Tax Department, Central Board of Direct Taxes (CBDT) sebenar dan biarkan FileIt membuat pengiraan lembaran kerja.
- Jana PDF rasmi. FileIt mencetak jawapan anda ke dalam PDF agensi itu sendiri dan menyimpannya dalam folder orang tersebut di peti besi anda.
FileIt mengisi borang — ia tidak pernah memfailkan atau menyerahkan apa-apa untuk anda. Serahkan borang yang lengkap kepada pihak yang memintanya, mengikut arahan borang.
Mulakan Form 121 (replaces 15G / 15H) sekarang — percumaForm 121 (replaces 15G / 15H): soalan lazim
Apakah Borang 121 dan adakah ia menggantikan Borang 15G dan 15H?
Ya. Borang No. 121 di bawah Kaedah-Kaedah Cukai Pendapatan (Income-tax Rules), 2026 menggabungkan Borang 15G dan 15H menjadi satu pengisytiharan. Ia membolehkan orang yang layak meminta pembayar supaya tidak memotong cukai pada sumber daripada pendapatan tertentu kerana cukai ke atas jumlah pendapatan anggaran mereka bagi tahun tersebut ialah sifar.
Siapa yang boleh mengemukakan Borang 121?
Individu pemastautin, atau orang lain yang bukan syarikat atau firma (seperti HUF atau amanah), apabila cukai ke atas jumlah pendapatan anggaran bagi tahun cukai tersebut ialah sifar. Orang berumur bawah 60 tahun juga mesti mempunyai pendapatan diliputi dalam jumlah maksimum yang tidak dikenakan cukai. Individu pemastautin berumur 60 tahun atau lebih hanya perlu memenuhi syarat cukai sifar.
Di manakah saya perlu mengemukakan Borang 121?
Kepada setiap pembayar pendapatan, seperti bank, pejabat pos atau syarikat yang membayar dividen, bukan kepada Jabatan Cukai Pendapatan. Pembayar memberikan Nombor Pengenalan Unik dan melaporkan pengisytiharan itu sendiri.
Bilakah saya perlu mengemukakan Borang 121?
Sebelum pendapatan dibayar atau dikreditkan, sebaik-baiknya pada awal tahun cukai. Pengisytiharan itu sah untuk tahun cukai yang dinyatakannya, jadi berikan pengisytiharan baharu setiap tahun.
Adakah Borang 121 menjadikan faedah saya bebas cukai?
Tidak. Ia hanya menghentikan potongan cukai pada sumber. Pendapatan itu masih termasuk dalam jumlah pendapatan anda, dan anda mesti melaporkannya dalam penyata anda jika anda memfailkannya.
Apakah maksud item 5(a)?
Ia bertanya kepada individu pemastautin sama ada mereka berumur 60 tahun atau lebih pada bila-bila masa sepanjang tahun cukai. Menjawab Ya bermaksud syarat (iv) pengisytiharan (jumlah maksimum yang tidak dikenakan cukai) tidak terpakai kepada anda. Inilah yang dahulunya diliputi oleh Borang 15H.
Bolehkah saya mengisi Borang 121 dalam talian dengan FileIt?
Ya. FileIt membimbing anda mengisi Bahagian A, boleh mengisi terlebih dahulu butiran anda daripada peti besi, menjumlahkan item 12, menyemak soalan umur berdasarkan tarikh lahir anda dan mencetak semuanya ke dalam PDF rasmi. Kemudian anda menandatanganinya dengan tangan dan memberikannya kepada pembayar. Sesetengah pembayar juga menawarkan kemudahan dalam talian mereka sendiri untuk pengisytiharan tersebut.
Apakah UIN dalam Bahagian B?
Nombor Pengenalan Unik yang diberikan oleh pembayar bagi setiap pengisytiharan yang diterimanya. Menurut FAQ jabatan, ia mempunyai 26 aksara: nombor siri berturutan yang bermula dengan D, tahun cukai sebagai enam digit dan TAN pembayar.
Sumber rasmi
- Borang kosong (PDF), diterbitkan oleh Income Tax Department, Central Board of Direct Taxes (CBDT): https://www.incometaxindia.gov.in/documents/d/guest/form-no-121-1
- Arahan dan panduan rasmi: https://www.incometaxindia.gov.in/documents/d/guest/form-121-faqs
- Edisi yang dipaparkan di halaman ini: FORM NO. 121 [See rule 211], Income-tax Rules, 2026 (disemak pada 2026-09-26).
FileIt tidak berafiliasi dengan atau disokong oleh Income Tax Department, Central Board of Direct Taxes (CBDT) atau mana-mana kerajaan. Halaman ini menerangkan borang secara umum dan bukan nasihat undang-undang, cukai atau imigresen. Sentiasa baca arahan rasmi dan pastikan anda menggunakan edisi yang diterima oleh penerima. Halaman terakhir disemak pada 2026-09-26.