Qu’est-ce que GST370 employee and partner GST/HST rebate ?
Si vous avez déduit des frais d’emploi en tant que salarié, ou des dépenses en tant qu’associé, dans votre déclaration de revenus, une partie de ce que vous avez payé peut correspondre à la TPS ou à la TVH. Le formulaire GST370 vous permet de réclamer le remboursement de cette taxe. L’Agence du revenu du Canada (Canada Revenue Agency, CRA) indique que vous pourriez y être admissible si votre employeur est un inscrit à la TPS/TVH (sauf une institution financière désignée), ou si vous êtes membre d’une société de personnes inscrite à la TPS/TVH et avez déclaré votre part de son revenu.
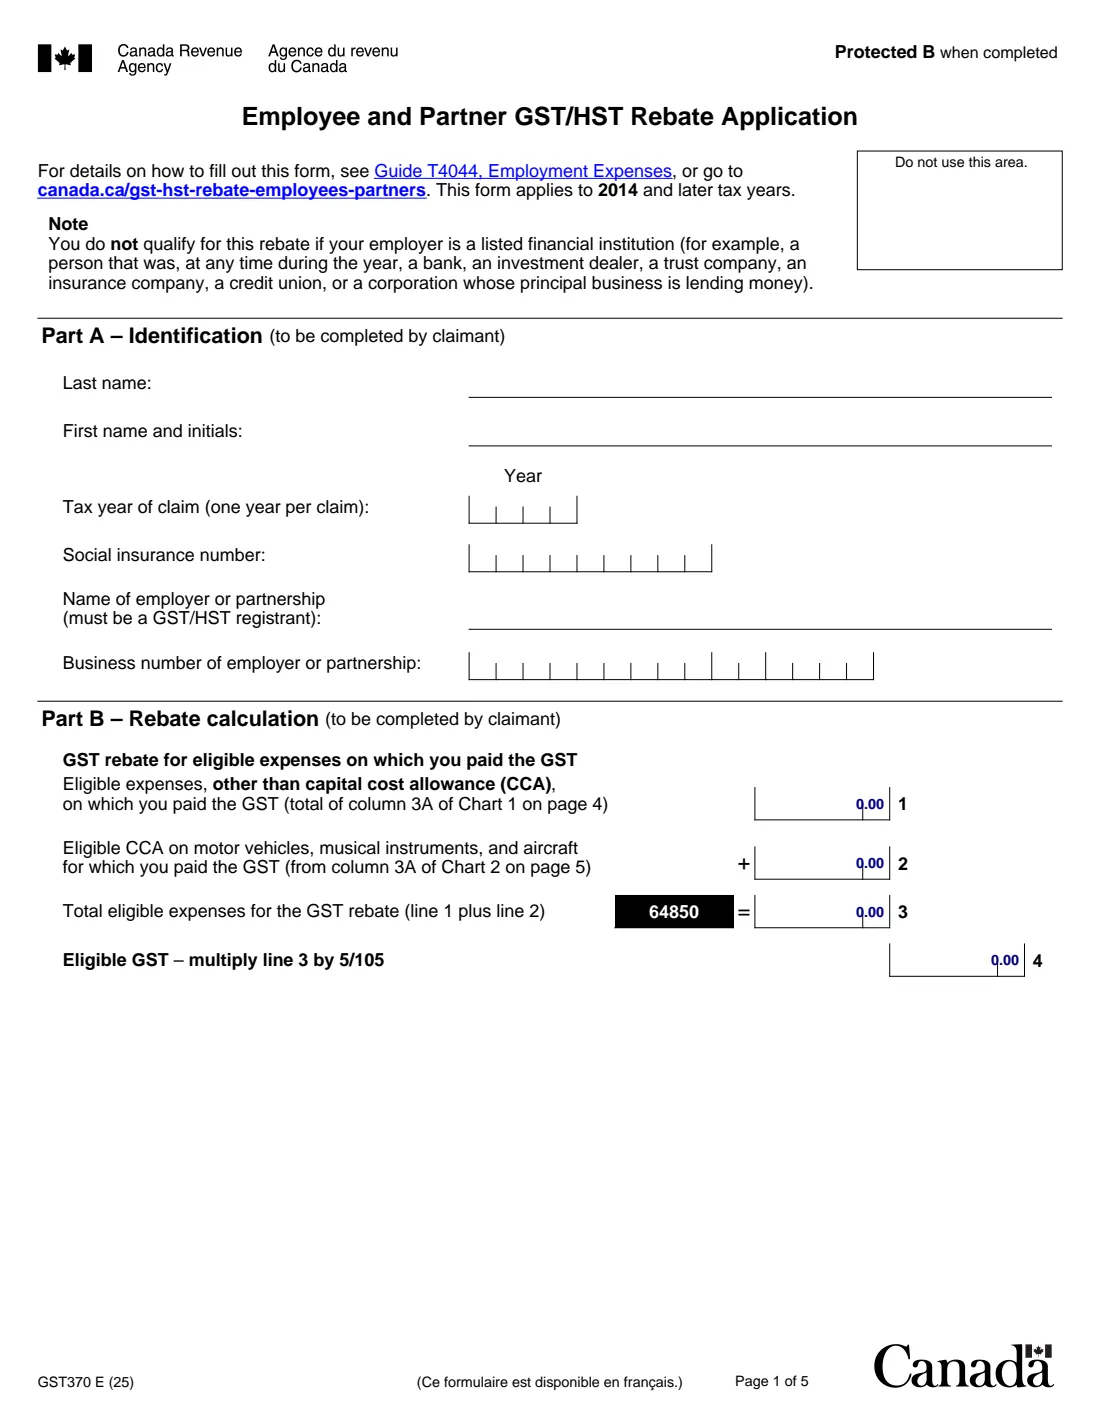
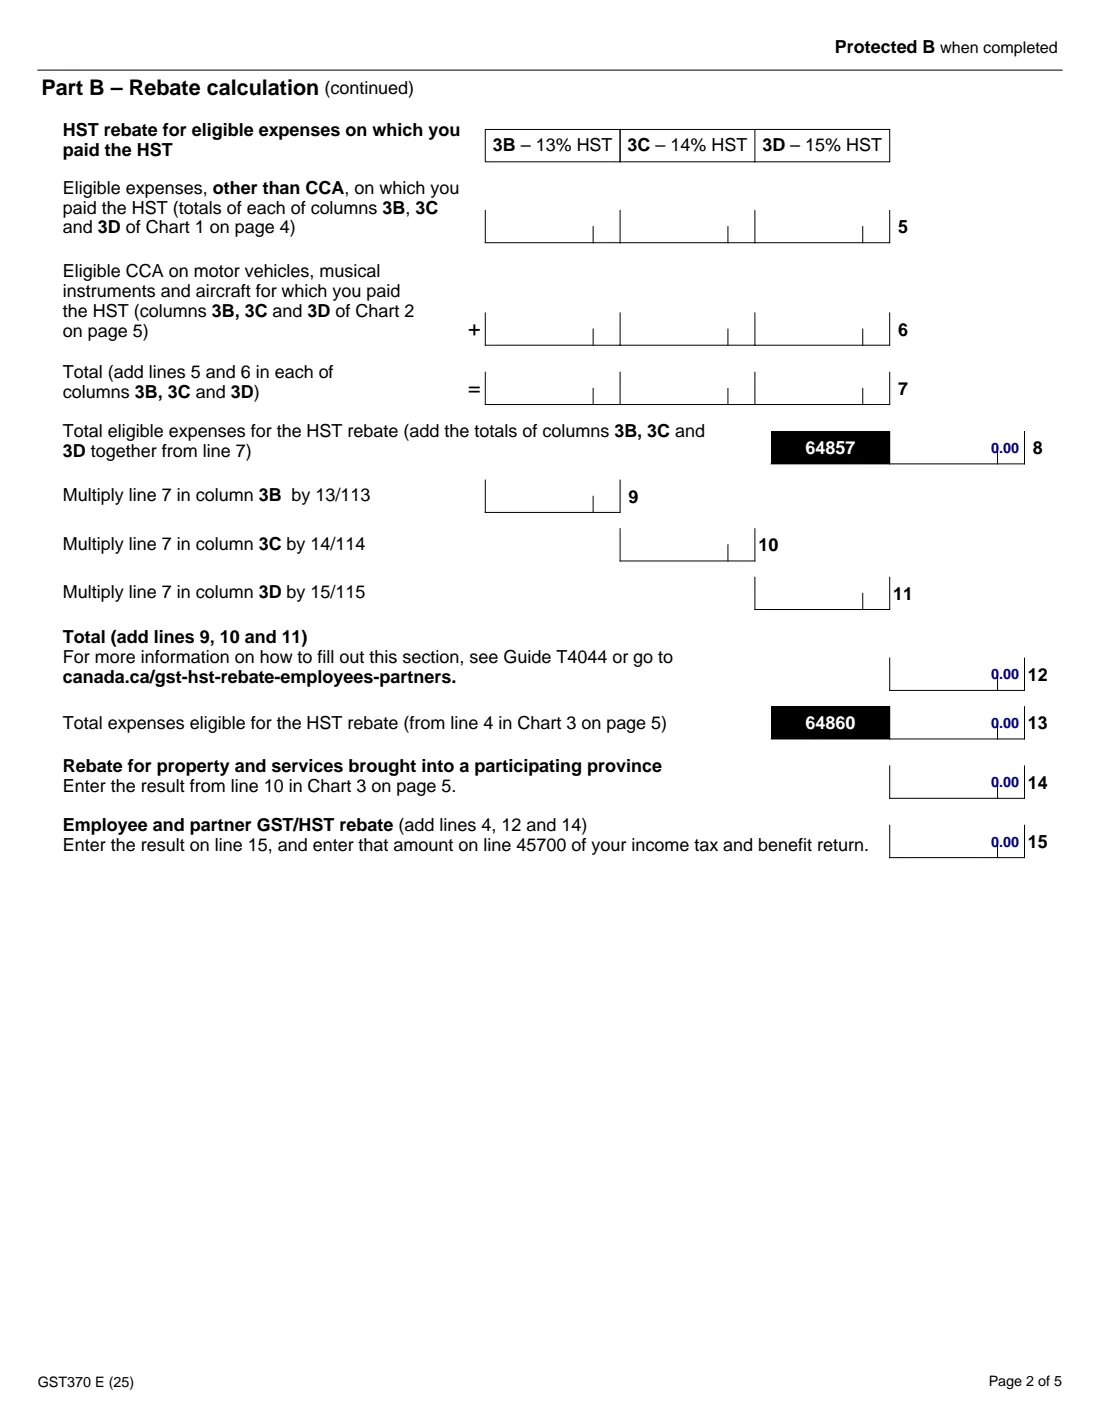
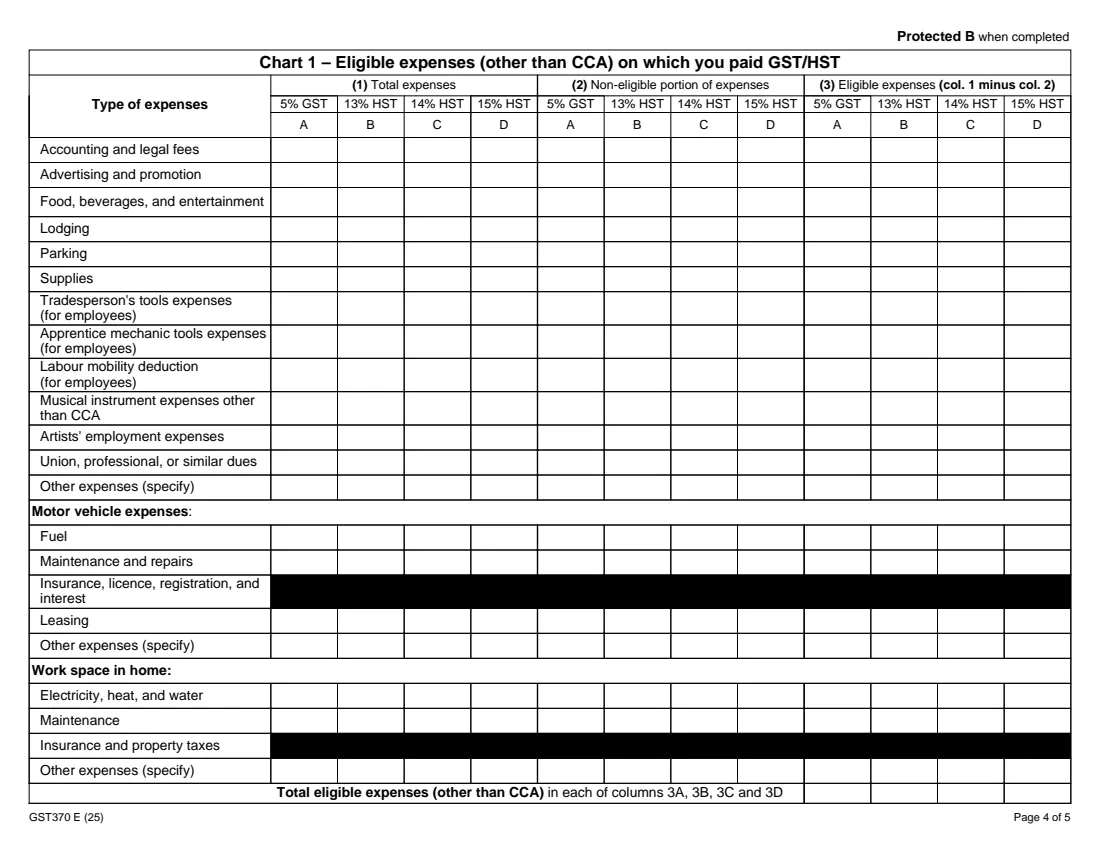
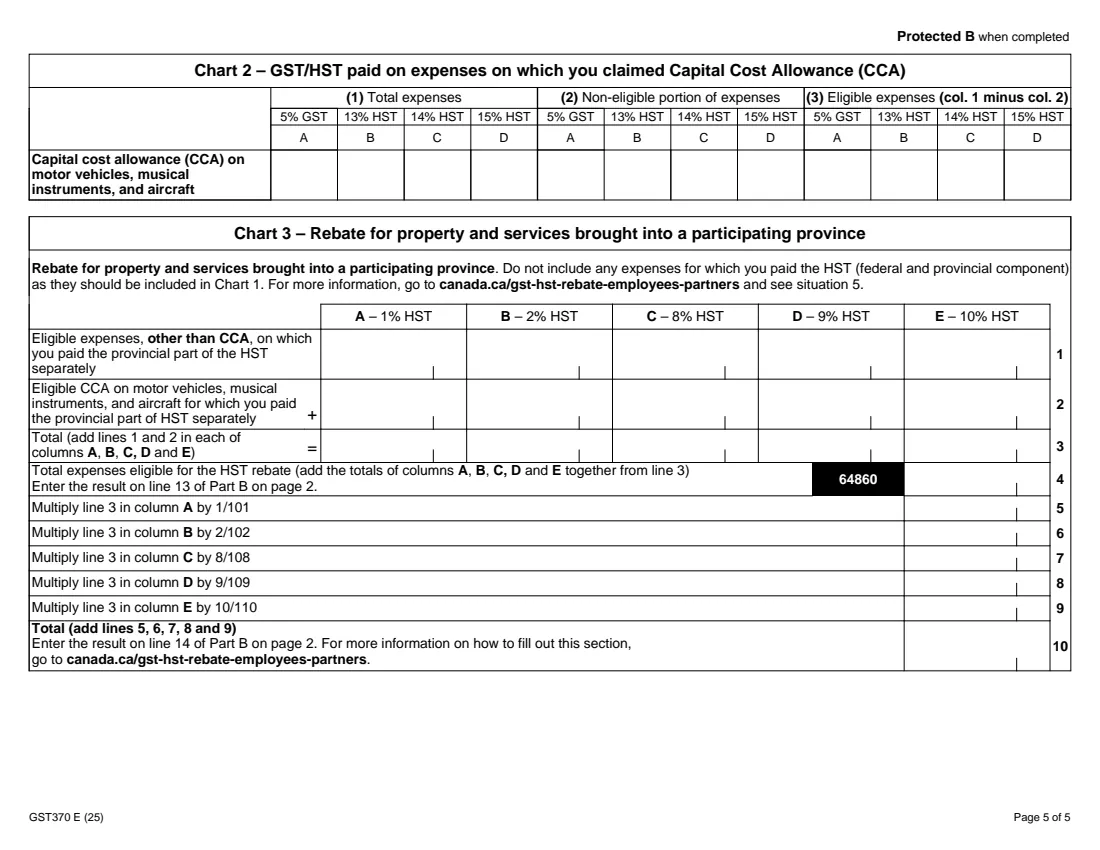
Le formulaire comporte trois tableaux et un calcul. Le tableau 1 répertorie vos dépenses (frais de comptabilité et juridiques, fournitures, outils, frais de véhicule automobile, espace de travail à domicile et autres) selon le taux de taxe payé : 5 % de TPS ou 13 %, 14 % ou 15 % de TVH. Le tableau 2 porte sur la déduction pour amortissement relative aux véhicules automobiles, instruments de musique et aéronefs, et le tableau 3 concerne les biens et services apportés dans une province participante lorsque vous avez payé séparément la partie provinciale de la TVH. La partie B transforme ensuite les montants admissibles en remboursement, que vous réclamez à la ligne 45700 de votre déclaration.
FileIt vous demande uniquement les colonnes correspondant aux montants réellement payés, calcule chaque montant, total et ligne de remboursement admissibles en dollars et en cents, puis inscrit le tout dans le PDF GST370 officiel de l’ARC. Le numéro d’entreprise de votre employeur, votre NAS et les noms comportant des accents sont imprimés dans les bonnes cases. Le PDF rempli est enregistré dans votre coffre-fort FileIt pour vos dossiers; FileIt ne transmet jamais rien à l’ARC pour vous.
- Qui le remplit
- Les salariés qui ont déduit des frais d’emploi, et les associés qui ont déduit des dépenses de société de personnes, dans leur déclaration
- À réclamer à
- La ligne 45700 de votre déclaration de revenus et de prestations (ligne 15 du formulaire)
- Une demande par
- Année d’imposition; le formulaire s’applique aux années d’imposition 2014 et suivantes
- Signatures
- Vous signez la partie D. Un dirigeant autorisé de votre employeur ou de la société de personnes signe la partie C, uniquement si elle s’applique
- Édition
- GST370 E (25)
- Taux indiqués sur le formulaire
- 5 % de TPS; 13 %, 14 % et 15 % de TVH; et 1 %, 2 %, 8 %, 9 % et 10 % pour la partie provinciale dans le tableau 3
Qui doit remplir GST370 employee and partner GST/HST rebate ?
- Les salariés qui ont déduit des frais d’emploi à la ligne 21200 ou 22900 de leur déclaration et ont payé de la TPS ou de la TVH sur ces frais.
- Les associés d’une société de personnes inscrite à la TPS/TVH qui ont déduit des dépenses aux lignes 13499 à 14300 et déclaré leur part du revenu de la société de personnes.
- Les vendeurs rémunérés à la commission, les gens de métier, les apprentis mécaniciens, les artistes et les musiciens ayant engagé des dépenses professionnelles sur lesquelles ils ont payé de la TPS/TVH.
- Les personnes qui travaillent à domicile et ont déduit des frais liés à un espace de travail à domicile, comme l’électricité, le chauffage et l’eau ou l’entretien.
- Toute personne ayant demandé une déduction pour amortissement relativement à un véhicule automobile, un instrument de musique ou un aéronef utilisé pour le travail.
Quand utiliser GST370 employee and partner GST/HST rebate
- Lorsque vous préparez votre déclaration de revenus pour une année durant laquelle vous avez déduit des frais d’emploi ou des dépenses de société de personnes comprenant de la TPS ou de la TVH.
- Pour chaque année d’imposition séparément : le formulaire indique une année par demande.
- Pour une année antérieure, puisque le formulaire s’applique aux années d’imposition 2014 et suivantes.
- Pas si votre employeur est une institution financière désignée, comme une banque, un courtier en valeurs mobilières, une société de fiducie, une compagnie d’assurance ou une caisse de crédit : le formulaire indique que vous n’êtes pas admissible.
Ce qu’il vous faut avant de commencer
- Votre numéro d’assurance sociale et l’année d’imposition visée par votre demande.
- Le nom et le numéro d’entreprise de votre employeur ou de la société de personnes (9 chiffres, RT et 4 chiffres).
- La liste de vos dépenses déduites pour l’année, ventilées selon le taux de TPS ou de TVH payé pour chacune.
- La partie de chaque dépense qui n’est pas admissible, par exemple les montants qui vous ont été remboursés.
- La déduction pour amortissement demandée pour un véhicule automobile, un instrument de musique ou un aéronef, le cas échéant.
- Si vous avez reçu une allocation que votre employeur ne considérait pas comme raisonnable : le montant, la raison et la signature d’un dirigeant autorisé à la partie C.
Contenu de GST370 employee and partner GST/HST rebate
L’édition 2025 comporte 5 pages. FileIt le demande en 9 parties :
- Part A: IdentificationClaimant (employee or partner)
- Charts 1 and 2: expenses on which you paid 5% GST (column A)Claimant (employee or partner)
- Charts 1 and 2: expenses on which you paid 13% HST (column B)Claimant (employee or partner)
- Charts 1 and 2: expenses on which you paid 14% HST (column C)Claimant (employee or partner)
- Charts 1 and 2: expenses on which you paid 15% HST (column D)Claimant (employee or partner)
- Chart 3: property and services brought into a participating provinceClaimant (employee or partner)
- Part B: Rebate calculationClaimant (employee or partner)
- Part C: Declaration by your employer or partnershipEmployer or partnership
- Part D: CertificationClaimant (employee or partner)
Comment remplir GST370 employee and partner GST/HST rebate, étape par étape
1 Partie A : Identification
Inscrivez votre nom de famille, votre prénom et vos initiales, l’année d’imposition visée par la demande, votre numéro d’assurance sociale, ainsi que le nom et le numéro d’entreprise de votre employeur ou de la société de personnes. L’employeur ou la société de personnes doit être un inscrit à la TPS/TVH.
2 Tableau 1 : Dépenses autres que la DPA
Pour chaque type de dépense déduite, inscrivez le total payé (colonne 1) et toute partie non admissible (colonne 2) sous le taux de TPS ou de TVH payé. La colonne 3, soit le montant admissible, correspond à la colonne 1 moins la colonne 2. Les lignes couvrent les frais de comptabilité et juridiques, la publicité, les repas et divertissements, l’hébergement, le stationnement, les fournitures, les outils des gens de métier et des apprentis mécaniciens, la mobilité de la main-d’œuvre, les instruments de musique, les dépenses des artistes, les cotisations, les frais de véhicule automobile, l’espace de travail à domicile et les autres dépenses. Dans FileIt, vous activez uniquement les taux de taxe que vous avez payés, et FileIt calcule la colonne 3 et les totaux.
3 Tableau 2 : Déduction pour amortissement
Inscrivez la déduction pour amortissement demandée pour les véhicules automobiles, les instruments de musique et les aéronefs pour lesquels vous avez payé de la TPS ou de la TVH, ainsi que toute partie non admissible, selon le taux. Le montant admissible est reporté à la partie B.
4 Tableau 3 : Biens et services apportés dans une province participante
Uniquement pour les dépenses sur lesquelles vous avez payé séparément la partie provinciale de la TVH. Le tableau comporte des colonnes pour 1 %, 2 %, 8 %, 9 % et 10 %. Le formulaire indique de ne pas inclure les dépenses sur lesquelles vous avez payé la TVH complète; celles-ci vont au tableau 1. FileIt totalise chaque colonne et applique les fractions imprimées sur le formulaire (1/101, 2/102, 8/108, 9/109 et 10/110).
5 Partie B : Calcul du remboursement
La ligne 4 correspond à votre TPS admissible (dépenses admissibles à 5 % × 5/105). Les lignes 9 à 11 appliquent 13/113, 14/114 et 15/115 aux colonnes de TVH, la ligne 12 les totalise et la ligne 14 correspond au remboursement du tableau 3. La ligne 15, soit la somme des lignes 4, 12 et 14, est votre remboursement : inscrivez-le à la ligne 45700 de votre déclaration. FileIt calcule chaque ligne.
6 Parties C et D : Attestations
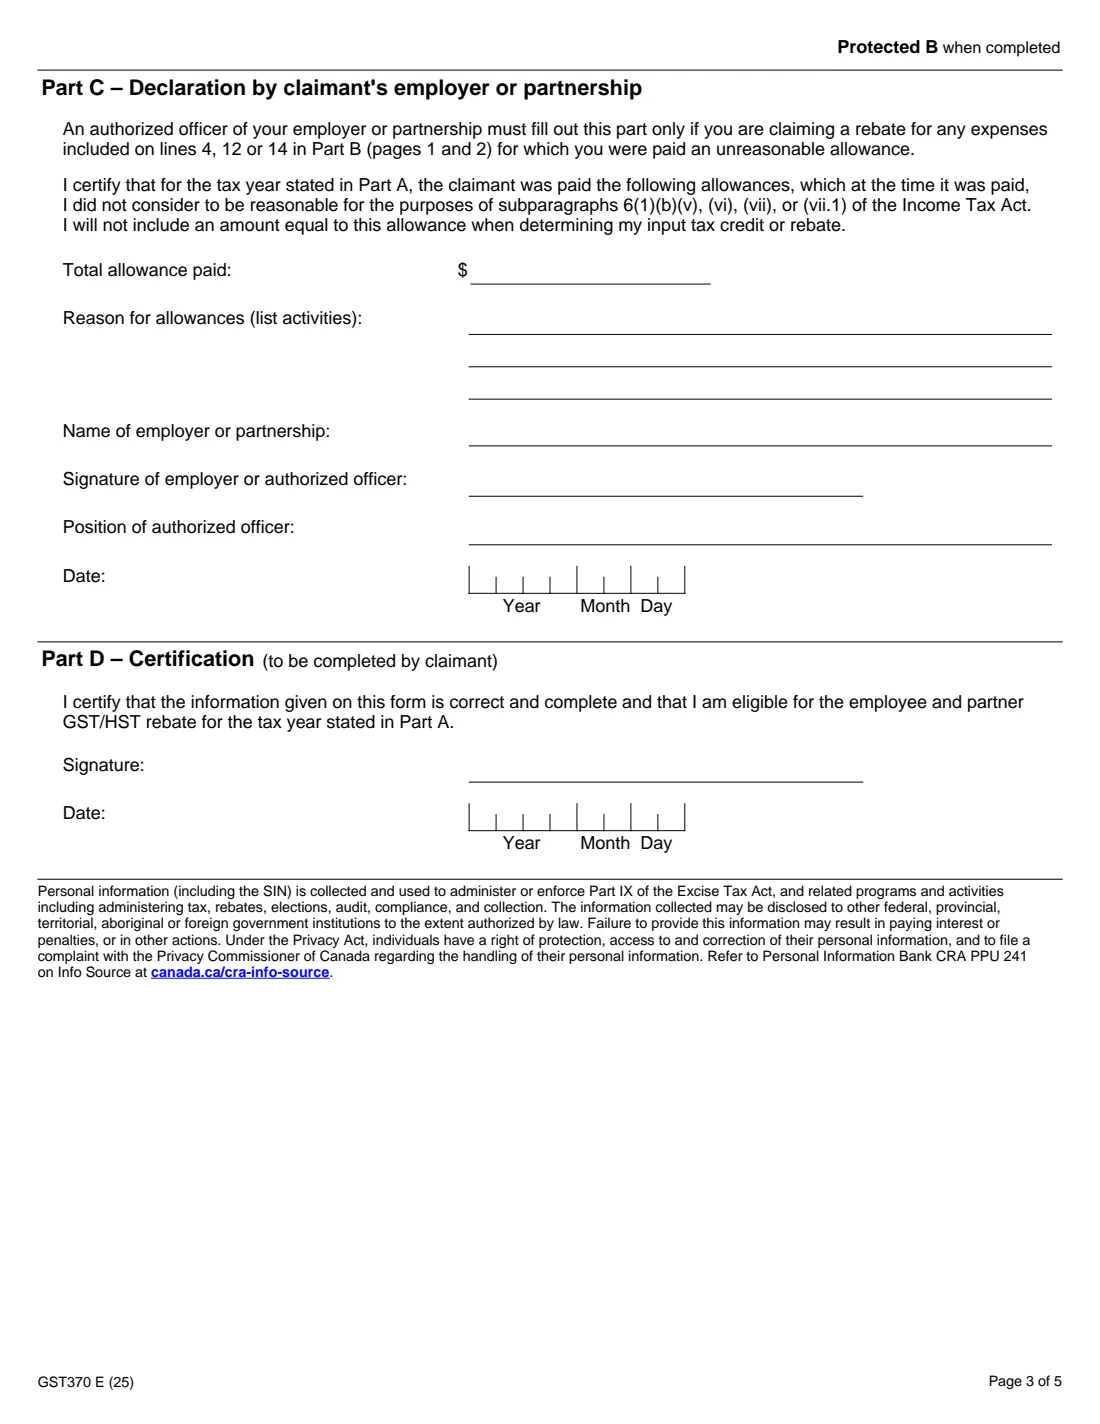
La partie C est remplie par un dirigeant autorisé de votre employeur ou de la société de personnes uniquement si vous réclamez un remboursement pour des dépenses pour lesquelles vous avez reçu une allocation que votre employeur ou la société de personnes ne considérait pas comme raisonnable au moment de son versement en vertu de la Loi de l’impôt sur le revenu (Income Tax Act). La partie D est votre propre attestation que les renseignements sont exacts et complets et que vous êtes admissible. Vous la signez et la datez.
Erreurs fréquentes à éviter
- Réclamer le remboursement alors que votre employeur est une institution financière désignée, ce qui, selon le formulaire, vous rend inadmissible.
- Inscrire une dépense dans la mauvaise colonne de taux : utilisez le taux réellement payé.
- Inclure dans le tableau 3 des dépenses sur lesquelles vous avez payé la TVH complète au lieu de les inscrire au tableau 1.
- Oublier de soustraire la partie non admissible, comme les montants remboursés par votre employeur.
- Combiner deux années d’imposition dans un même formulaire : le formulaire permet une seule année par demande.
- Omettre la partie C si vous avez reçu une allocation que votre employeur ne considérait pas comme raisonnable et que vous réclamez les dépenses couvertes par celle-ci.
Après l’avoir rempli
Imprimez le PDF et signez la partie D. Si la partie C s’applique, faites-la signer par un dirigeant autorisé de votre employeur ou de la société de personnes.
Inscrivez la ligne 15 à la ligne 45700 de votre déclaration de revenus et de prestations, comme l’indique le formulaire. FileIt ne transmet rien à l’ARC.
Conservez le formulaire rempli et vos reçus dans votre coffre-fort FileIt. L’Agence du revenu du Canada (Canada Revenue Agency, CRA) indique que vous devez généralement déclarer tout remboursement de TPS/TVH reçu à la ligne 10400 de votre déclaration pour l’année où vous le recevez.
Remplissez GST370 employee and partner GST/HST rebate en ligne avec FileIt
- Choisissez la personne. Sélectionnez quelqu’un dans Personnes et FileIt renseigne son nom, sa date de naissance, son adresse et les autres informations déjà connues.
- Répondez à des questions en langage clair. Une partie du formulaire à la fois, avec le texte d’aide officiel à côté de chaque question — 324 champs au total. Vos réponses sont enregistrées au fur et à mesure.
- Vérifiez l’aperçu en direct. Voyez vos réponses apparaître sur le véritable formulaire Canada Revenue Agency (CRA) et laissez FileIt effectuer les calculs des feuilles de travail.
- Générez le PDF officiel. FileIt inscrit vos réponses dans le PDF de l’organisme et le classe dans le dossier de cette personne, dans votre coffre-fort.
FileIt remplit le formulaire — il ne le classe ni ne le soumet jamais pour vous. Remettez le formulaire rempli à la personne qui vous l’a demandé, comme l’indiquent ses instructions.
Commencez GST370 employee and partner GST/HST rebate maintenant — c’est gratuitGST370 employee and partner GST/HST rebate : questions fréquentes
Qui peut réclamer le remboursement de la TPS/TVH pour salariés et associés?
L’Agence du revenu du Canada (Canada Revenue Agency, CRA) indique que vous pourriez être admissible si vous avez déduit des dépenses en tant que salarié (ligne 21200 ou 22900) ou associé (lignes 13499 à 14300), et si votre employeur est un inscrit à la TPS/TVH autre qu’une institution financière désignée, ou si vous êtes membre d’une société de personnes inscrite à la TPS/TVH et avez déclaré votre part de son revenu.
Où inscrire le remboursement GST370 dans ma déclaration de revenus?
Inscrivez le montant de la ligne 15 du formulaire à la ligne 45700 de votre déclaration de revenus et de prestations.
Le remboursement de la TPS/TVH est-il imposable?
L’Agence du revenu du Canada (Canada Revenue Agency, CRA) indique que vous devez généralement déclarer tout remboursement de TPS/TVH reçu à la ligne 10400 de votre déclaration pour l’année où vous l’avez reçu.
Quelle colonne de taux de taxe dois-je utiliser?
Celle qui correspond à la taxe payée sur la dépense : 5 % de TPS, ou 13 %, 14 % ou 15 % de TVH. Le tableau 3 comporte des colonnes distinctes lorsque vous avez payé uniquement la partie provinciale de la TVH, à 1 %, 2 %, 8 %, 9 % ou 10 %.
Quand mon employeur doit-il remplir la partie C?
Uniquement si vous réclamez un remboursement pour des dépenses des lignes 4, 12 ou 14 pour lesquelles vous avez reçu une allocation que votre employeur ou la société de personnes ne considérait pas comme raisonnable au moment de son versement.
Puis-je réclamer plus d’une année dans un même GST370?
Non. Le formulaire indique une année par demande et s’applique aux années d’imposition 2014 et suivantes.
Puis-je remplir le GST370 en ligne avec FileIt?
Oui. FileIt vous demande vos dépenses selon leur taux, calcule les montants admissibles et chaque ligne de la partie B, puis les inscrit dans le PDF officiel de l’ARC pour que vous le signiez et le conserviez avec votre déclaration.
Sources officielles
- Formulaire vierge (PDF), publié par Canada Revenue Agency (CRA) : https://www.canada.ca/content/dam/cra-arc/formspubs/pbg/gst370/gst370-fill-25e.pdf
- Instructions et conseils officiels : https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/deductions-credits-expenses/line-45700-employee-partner-gst-hst-rebate.html
- Édition affichée sur cette page : GST370 E (25) (vérifiée le 2026-09-28).
FileIt n'est ni affilié à Canada Revenue Agency (CRA) ni à aucune administration, ni approuvé par eux. Cette page présente le formulaire de manière générale et ne constitue pas un conseil juridique, fiscal ou en matière d'immigration. Lisez toujours les instructions officielles et vérifiez que vous utilisez l'édition acceptée par le destinataire. Page révisée le 2026-09-28.