Apakah GST370 employee and partner GST/HST rebate?
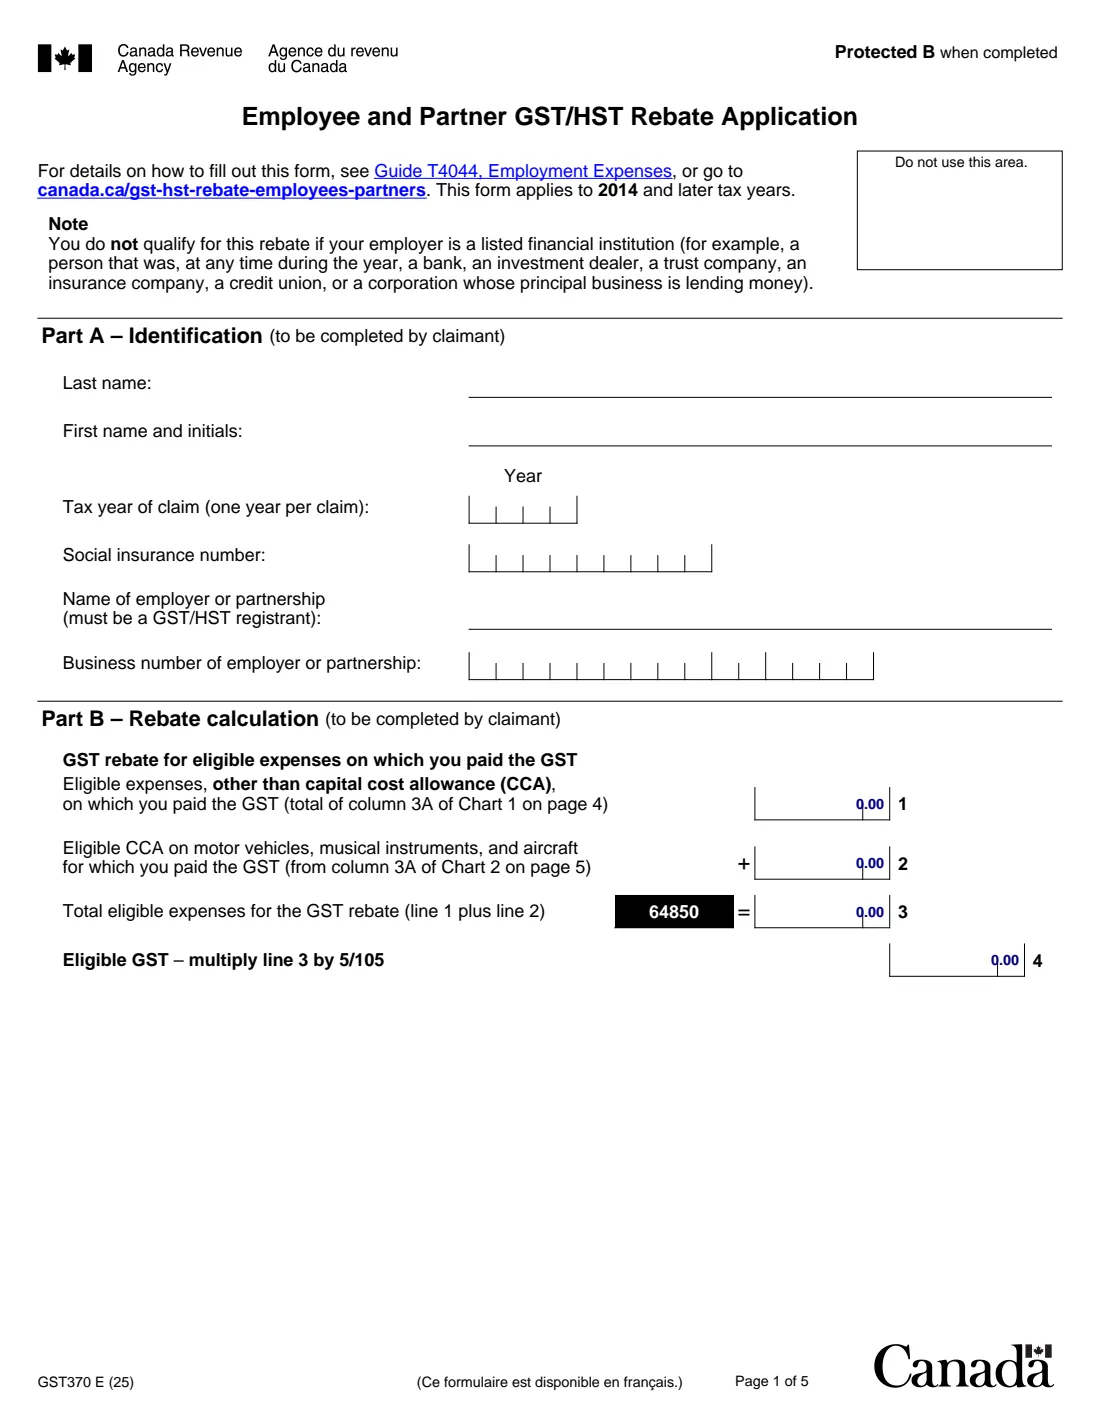
Jika anda menolak perbelanjaan pekerjaan sebagai pekerja, atau perbelanjaan sebagai rakan kongsi, dalam penyata cukai pendapatan, sebahagian daripada amaun yang dibayar mungkin merupakan GST atau HST. Borang GST370 membolehkan anda menuntut rebat cukai tersebut. Agensi Hasil Kanada (Canada Revenue Agency, CRA) menyatakan bahawa anda mungkin layak jika majikan anda ialah pendaftar GST/HST (kecuali institusi kewangan tersenarai), atau jika anda merupakan ahli perkongsian yang berdaftar GST/HST dan melaporkan bahagian pendapatan anda.
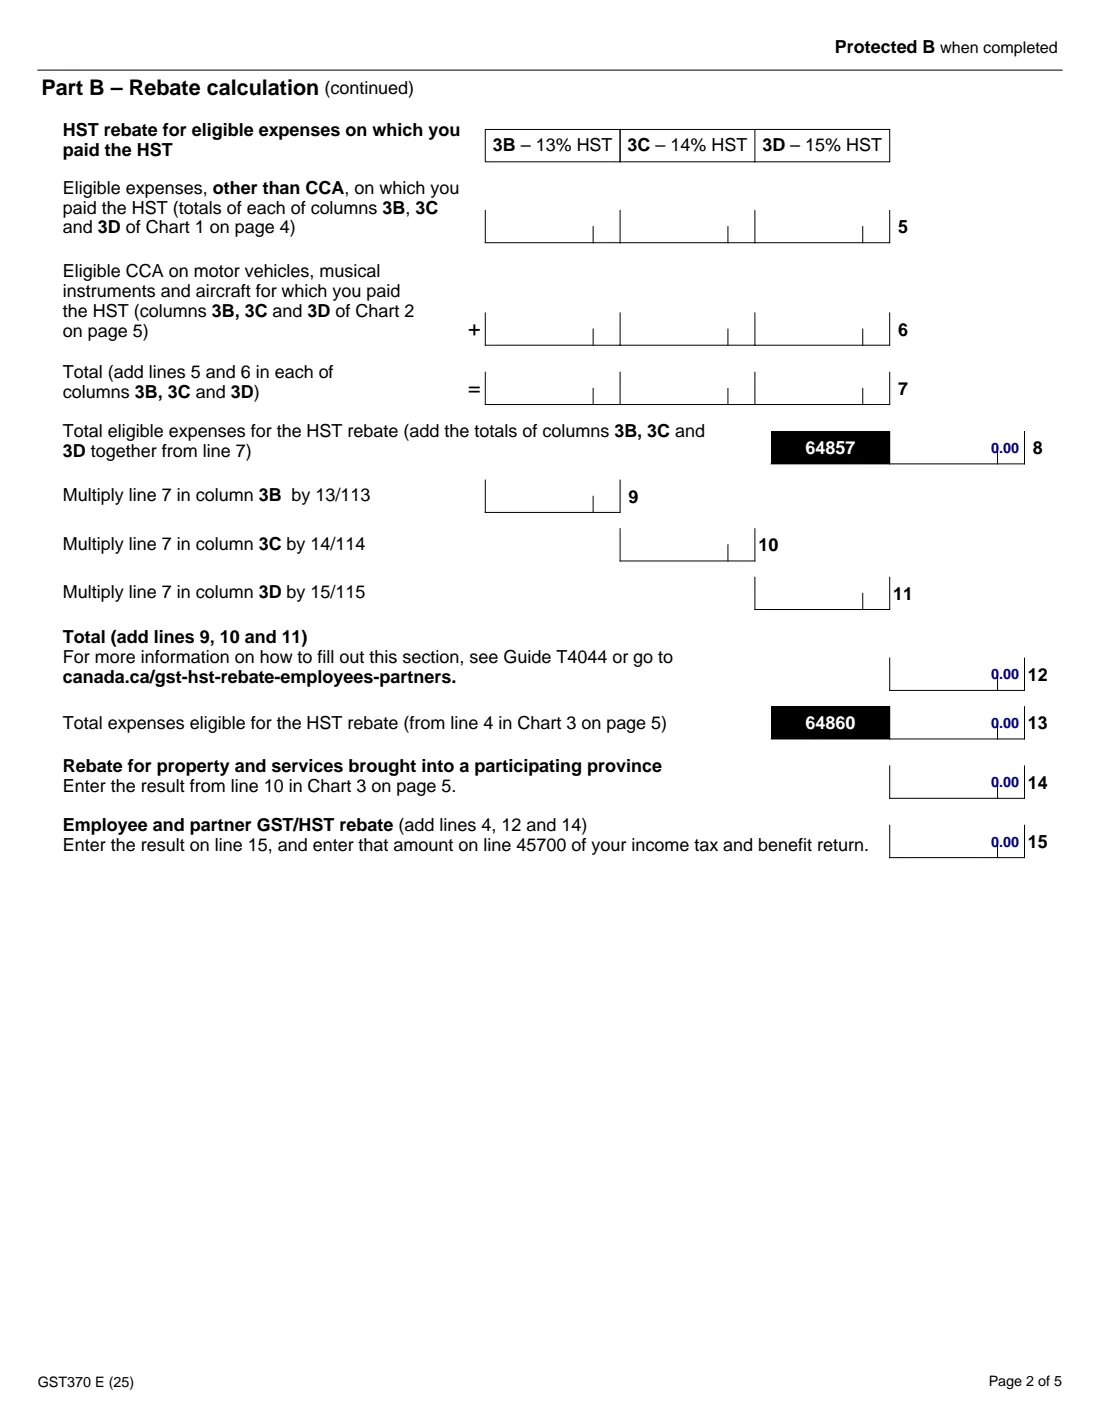
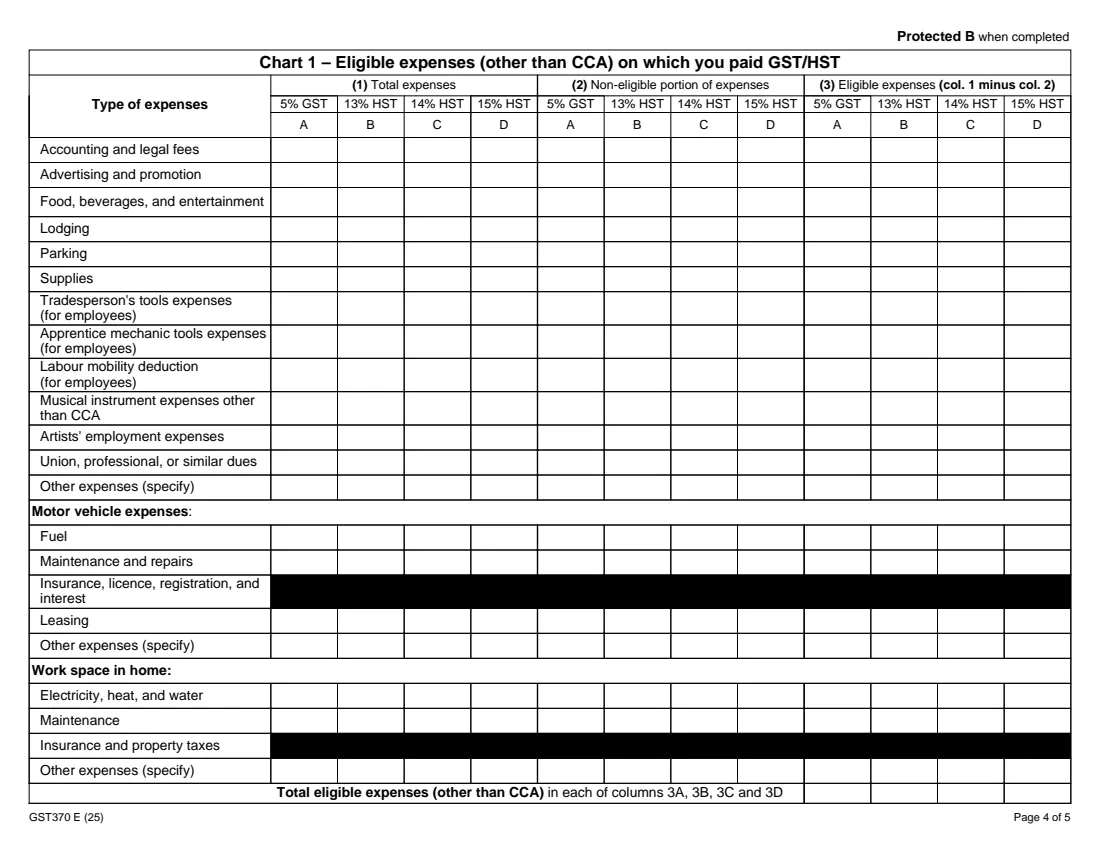
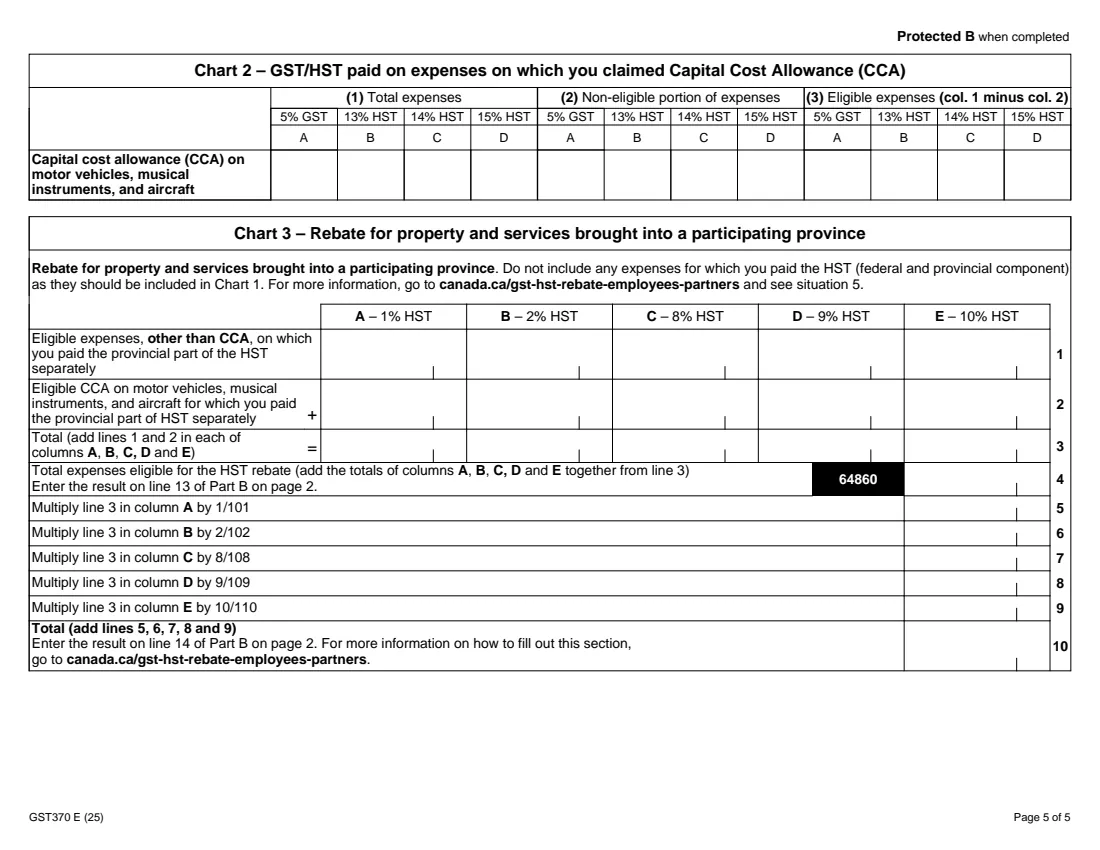
Borang ini mempunyai tiga carta dan satu pengiraan. Carta 1 menyenaraikan perbelanjaan anda (yuran perakaunan dan guaman, bekalan, alatan, perbelanjaan kenderaan bermotor, ruang kerja di rumah dan lain-lain) mengikut kadar cukai yang dibayar: GST 5% atau HST 13%, 14% atau 15%. Carta 2 meliputi elaun kos modal bagi kenderaan bermotor, alat muzik dan pesawat, manakala Carta 3 meliputi harta dan perkhidmatan yang dibawa ke wilayah yang mengambil bahagian, apabila bahagian wilayah HST dibayar secara berasingan. Bahagian B kemudiannya menukarkan amaun yang layak kepada rebat, yang dituntut pada baris 45700 penyata anda.
FileIt hanya meminta lajur yang benar-benar anda bayar, mengira setiap amaun, jumlah dan baris rebat yang layak dalam dolar dan sen, kemudian mencetak semuanya ke dalam PDF GST370 milik CRA. Nombor perniagaan majikan anda, SIN anda dan nama yang mempunyai tanda aksen dicetak dalam kotak yang betul. PDF yang siap disimpan dalam peti besi FileIt anda untuk rekod; FileIt tidak pernah memfailkan apa-apa dengan CRA untuk anda.
- Siapa yang mengisinya
- Pekerja yang menolak perbelanjaan pekerjaan, dan rakan kongsi yang menolak perbelanjaan perkongsian, dalam penyata mereka
- Dituntut pada
- Baris 45700 penyata cukai pendapatan dan faedah anda (baris 15 borang)
- Satu tuntutan bagi setiap
- Tahun cukai; borang ini terpakai untuk tahun cukai 2014 dan selepasnya
- Tandatangan
- Anda menandatangani Bahagian D. Pegawai yang diberi kuasa bagi majikan atau perkongsian anda menandatangani Bahagian C, hanya jika berkenaan
- Edisi
- GST370 E (25)
- Kadar pada borang
- GST 5%; HST 13%, 14% dan 15%; serta 1%, 2%, 8%, 9% dan 10% bagi bahagian wilayah dalam Carta 3
Siapa yang perlu mengisi GST370 employee and partner GST/HST rebate?
- Pekerja yang menolak perbelanjaan pekerjaan pada baris 21200 atau 22900 penyata mereka dan membayar GST atau HST atas perbelanjaan tersebut.
- Rakan kongsi dalam perkongsian yang berdaftar GST/HST, yang menolak perbelanjaan pada baris 13499 hingga 14300 dan melaporkan bahagian pendapatan perkongsian mereka.
- Jurujual berkomisen, pekerja mahir, mekanik pelatih, artis dan pemuzik yang mempunyai perbelanjaan kerja yang dikenakan GST/HST.
- Orang yang bekerja dari rumah dan menolak perbelanjaan ruang kerja di rumah seperti elektrik, pemanasan dan air atau penyelenggaraan.
- Sesiapa yang menuntut elaun kos modal bagi kenderaan bermotor, alat muzik atau pesawat yang digunakan untuk kerja.
Bila hendak menggunakan GST370 employee and partner GST/HST rebate
- Apabila anda menyediakan penyata cukai pendapatan bagi tahun yang perbelanjaan pekerjaan atau perkongsian anda termasuk GST atau HST.
- Untuk setiap tahun cukai secara berasingan: borang ini menyatakan satu tahun bagi setiap tuntutan.
- Bagi tahun terdahulu, kerana borang ini terpakai untuk tahun cukai 2014 dan selepasnya.
- Bukan jika majikan anda ialah institusi kewangan tersenarai, seperti bank, peniaga pelaburan, syarikat amanah, syarikat insurans atau kesatuan kredit: borang ini menyatakan bahawa anda tidak layak.
Perkara yang diperlukan sebelum bermula
- Nombor insurans sosial anda dan tahun cukai yang ingin dituntut.
- Nama dan nombor perniagaan majikan atau perkongsian anda (9 digit, RT dan 4 digit).
- Senarai perbelanjaan yang ditolak bagi tahun tersebut, diasingkan mengikut kadar GST atau HST yang dibayar bagi setiap perbelanjaan.
- Bahagian setiap perbelanjaan yang tidak layak, contohnya amaun yang dibayar balik kepada anda.
- Elaun kos modal yang dituntut bagi kenderaan bermotor, alat muzik atau pesawat, jika ada.
- Jika anda menerima elaun yang dianggap tidak munasabah oleh majikan: amaun, sebabnya dan pegawai yang diberi kuasa untuk menandatangani Bahagian C.
Kandungan GST370 employee and partner GST/HST rebate
Edisi 2025 mempunyai 5 halaman. FileIt meminta maklumat ini dalam 9 bahagian:
- Part A: IdentificationClaimant (employee or partner)
- Charts 1 and 2: expenses on which you paid 5% GST (column A)Claimant (employee or partner)
- Charts 1 and 2: expenses on which you paid 13% HST (column B)Claimant (employee or partner)
- Charts 1 and 2: expenses on which you paid 14% HST (column C)Claimant (employee or partner)
- Charts 1 and 2: expenses on which you paid 15% HST (column D)Claimant (employee or partner)
- Chart 3: property and services brought into a participating provinceClaimant (employee or partner)
- Part B: Rebate calculationClaimant (employee or partner)
- Part C: Declaration by your employer or partnershipEmployer or partnership
- Part D: CertificationClaimant (employee or partner)
Cara mengisi GST370 employee and partner GST/HST rebate, langkah demi langkah
1 Bahagian A: Pengenalan
Masukkan nama keluarga, nama pertama dan parap anda, tahun cukai tuntutan, nombor insurans sosial anda, serta nama dan nombor perniagaan majikan atau perkongsian anda. Majikan atau perkongsian tersebut mestilah pendaftar GST/HST.
2 Carta 1: Perbelanjaan selain CCA
Bagi setiap jenis perbelanjaan yang ditolak, masukkan jumlah yang dibayar (lajur 1) dan mana-mana bahagian yang tidak layak (lajur 2) di bawah kadar GST atau HST yang dibayar. Lajur 3, iaitu amaun yang layak, ialah lajur 1 ditolak lajur 2. Baris-baris tersebut meliputi yuran perakaunan dan guaman, pengiklanan, makanan dan hiburan, penginapan, tempat letak kereta, bekalan, alatan pekerja mahir dan mekanik pelatih, mobiliti tenaga kerja, alat muzik, perbelanjaan artis, yuran, perbelanjaan kenderaan bermotor, ruang kerja di rumah dan perbelanjaan lain. Dalam FileIt, anda hanya mengaktifkan kadar cukai yang dibayar, dan FileIt mengira lajur 3 serta jumlahnya.
3 Carta 2: Elaun kos modal
Masukkan elaun kos modal yang dituntut bagi kenderaan bermotor, alat muzik dan pesawat yang dikenakan GST atau HST, bersama mana-mana bahagian yang tidak layak, mengikut kadar. Amaun yang layak dimasukkan ke Bahagian B.
4 Carta 3: Harta dan perkhidmatan yang dibawa ke wilayah yang mengambil bahagian
Hanya untuk perbelanjaan yang bahagian wilayah HST-nya dibayar secara berasingan. Carta ini mempunyai lajur untuk 1%, 2%, 8%, 9% dan 10%. Borang menyatakan supaya tidak memasukkan perbelanjaan yang dikenakan HST penuh; perbelanjaan tersebut hendaklah dimasukkan dalam Carta 1. FileIt menjumlahkan setiap lajur dan menggunakan pecahan yang dicetak pada borang (1/101, 2/102, 8/108, 9/109 dan 10/110).
5 Bahagian B: Pengiraan rebat
Baris 4 ialah GST yang layak (perbelanjaan 5% yang layak × 5/105). Baris 9 hingga 11 menggunakan 13/113, 14/114 dan 15/115 pada lajur HST, baris 12 menjumlahkannya, dan baris 14 ialah rebat Carta 3. Baris 15, iaitu jumlah baris 4, 12 dan 14, ialah rebat anda: masukkannya pada baris 45700 penyata anda. FileIt mengira setiap baris.
6 Bahagian C dan D: Pengisytiharan
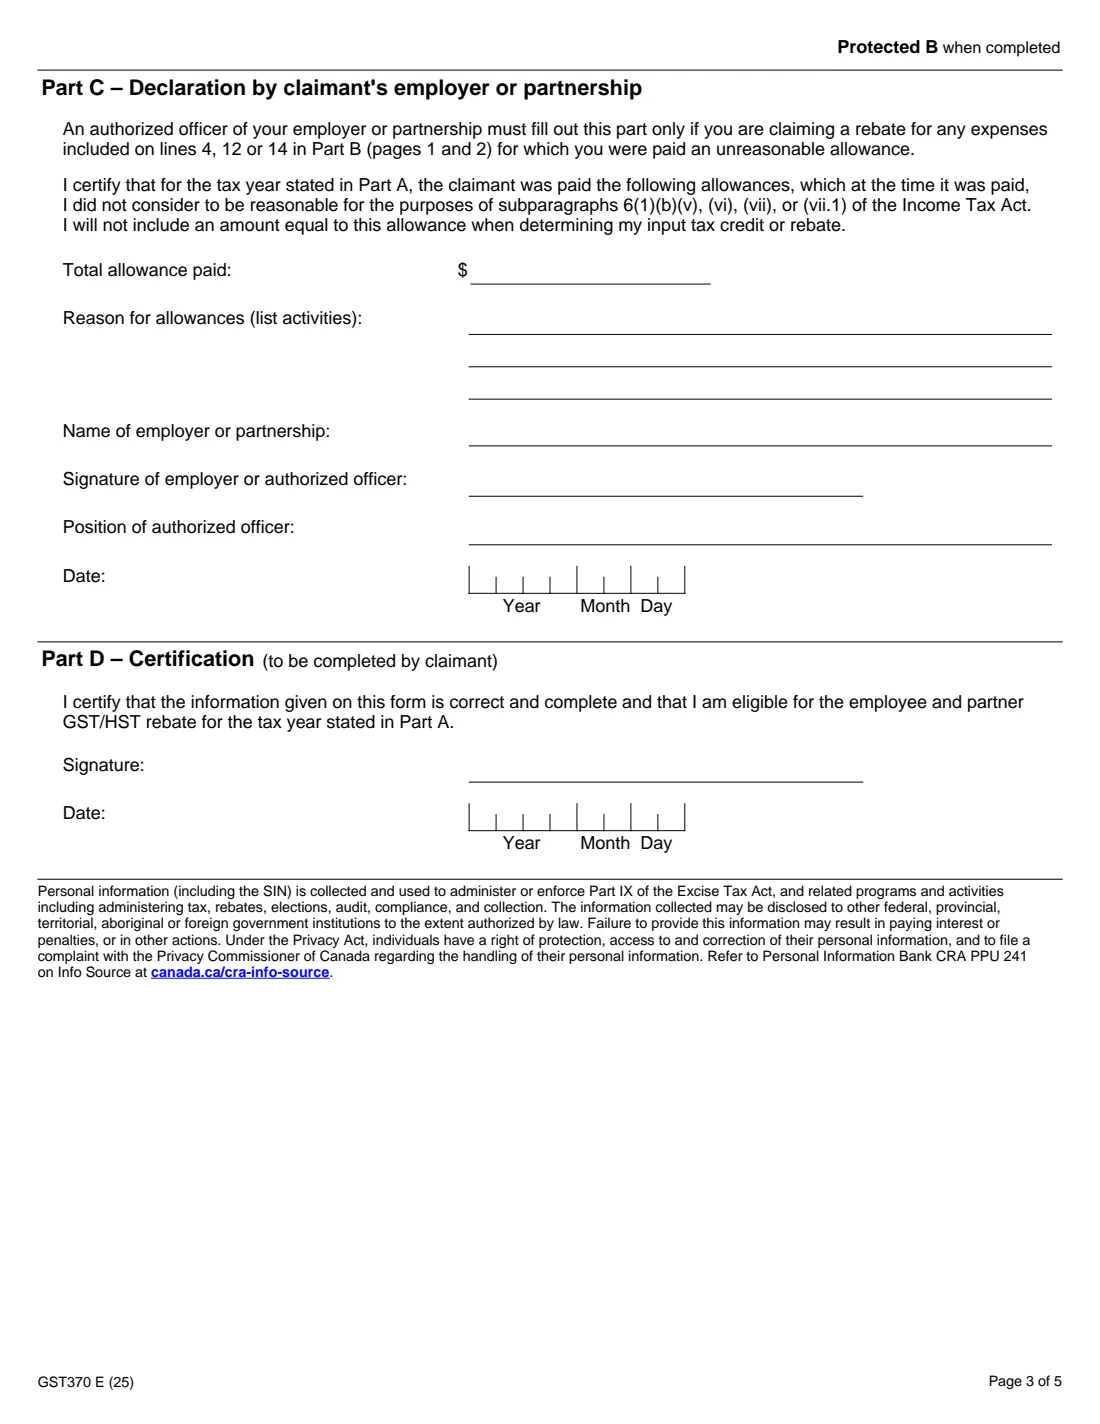
Bahagian C dilengkapkan oleh pegawai yang diberi kuasa bagi majikan atau perkongsian anda hanya jika anda menuntut rebat bagi perbelanjaan yang menerima elaun, tetapi pada masa pembayaran elaun tersebut majikan atau perkongsian menganggapnya tidak munasabah di bawah Akta Cukai Pendapatan (Income Tax Act). Bahagian D ialah pengesahan anda sendiri bahawa maklumat tersebut betul dan lengkap serta anda layak. Anda menandatangani dan meletakkan tarikh.
Kesilapan biasa yang perlu dielakkan
- Membuat tuntutan apabila majikan anda ialah institusi kewangan tersenarai, yang menurut borang menyebabkan anda tidak layak.
- Meletakkan perbelanjaan dalam lajur kadar yang salah: gunakan kadar yang benar-benar anda bayar.
- Memasukkan perbelanjaan yang dikenakan HST penuh dalam Carta 3 dan bukannya Carta 1.
- Terlupa menolak bahagian yang tidak layak, seperti amaun yang dibayar balik oleh majikan.
- Menggabungkan dua tahun cukai dalam satu borang: borang ini membenarkan satu tahun bagi setiap tuntutan.
- Tidak melengkapkan Bahagian C apabila anda menerima elaun yang dianggap tidak munasabah oleh majikan dan anda menuntut perbelanjaan yang diliputinya.
Selepas mengisinya
Cetak PDF dan tandatangani Bahagian D. Jika Bahagian C berkenaan, minta pegawai yang diberi kuasa bagi majikan atau perkongsian anda menandatanganinya.
Masukkan baris 15 pada baris 45700 penyata cukai pendapatan dan faedah anda, seperti yang dinyatakan dalam borang. FileIt tidak memfailkan apa-apa dengan CRA.
Simpan borang yang lengkap dan resit anda dalam peti besi FileIt. CRA menyatakan bahawa anda secara amnya perlu melaporkan mana-mana rebat GST/HST yang diterima pada baris 10400 penyata anda bagi tahun anda menerimanya.
Isi GST370 employee and partner GST/HST rebate dalam talian dengan FileIt
- Pilih orangnya. Pilih seseorang daripada People dan FileIt akan mengisi nama, tarikh lahir, alamat serta maklumat lain yang telah diketahui.
- Jawab soalan dalam bahasa mudah. Isi satu bahagian borang pada satu-satu masa, dengan teks bantuan rasmi di sebelah setiap soalan — 324 medan kesemuanya. Jawapan anda disimpan semasa anda mengisinya.
- Semak pratonton langsung. Lihat jawapan anda muncul pada borang Canada Revenue Agency (CRA) sebenar dan biarkan FileIt membuat pengiraan lembaran kerja.
- Jana PDF rasmi. FileIt mencetak jawapan anda ke dalam PDF agensi itu sendiri dan menyimpannya dalam folder orang tersebut di peti besi anda.
FileIt mengisi borang — ia tidak pernah memfailkan atau menyerahkan apa-apa untuk anda. Serahkan borang yang lengkap kepada pihak yang memintanya, mengikut arahan borang.
Mulakan GST370 employee and partner GST/HST rebate sekarang — percumaGST370 employee and partner GST/HST rebate: soalan lazim
Siapa yang boleh menuntut rebat GST/HST pekerja dan rakan kongsi?
CRA menyatakan bahawa anda mungkin layak jika anda menolak perbelanjaan sebagai pekerja (baris 21200 atau 22900) atau sebagai rakan kongsi (baris 13499 hingga 14300), dan sama ada majikan anda ialah pendaftar GST/HST selain institusi kewangan tersenarai, atau anda merupakan ahli perkongsian yang berdaftar GST/HST dan melaporkan bahagian pendapatan anda.
Ke manakah rebat GST370 dimasukkan dalam penyata cukai saya?
Masukkan amaun daripada baris 15 borang pada baris 45700 penyata cukai pendapatan dan faedah anda.
Adakah rebat GST/HST dikenakan cukai?
CRA menyatakan bahawa anda secara amnya perlu melaporkan mana-mana rebat GST/HST yang diterima pada baris 10400 penyata anda bagi tahun anda menerimanya.
Lajur kadar cukai yang manakah perlu saya gunakan?
Gunakan lajur yang sepadan dengan cukai yang dibayar bagi perbelanjaan tersebut: GST 5%, atau HST 13%, 14% atau 15%. Carta 3 mempunyai lajur berasingan apabila anda hanya membayar bahagian wilayah HST, pada kadar 1%, 2%, 8%, 9% atau 10%.
Bilakah majikan saya perlu melengkapkan Bahagian C?
Hanya jika anda menuntut rebat bagi perbelanjaan pada baris 4, 12 atau 14 yang menerima elaun, tetapi pada masa pembayaran elaun tersebut majikan atau perkongsian anda menganggapnya tidak munasabah.
Bolehkah saya menuntut lebih daripada satu tahun dalam satu GST370?
Tidak. Borang ini menyatakan satu tahun bagi setiap tuntutan, dan terpakai untuk tahun cukai 2014 dan selepasnya.
Bolehkah saya mengisi GST370 dalam talian dengan FileIt?
Ya. FileIt meminta perbelanjaan anda mengikut kadar, mengira amaun yang layak dan setiap baris Bahagian B, kemudian mencetaknya ke dalam PDF rasmi CRA untuk anda tandatangani dan simpan bersama penyata anda.
Sumber rasmi
- Borang kosong (PDF), diterbitkan oleh Canada Revenue Agency (CRA): https://www.canada.ca/content/dam/cra-arc/formspubs/pbg/gst370/gst370-fill-25e.pdf
- Arahan dan panduan rasmi: https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/deductions-credits-expenses/line-45700-employee-partner-gst-hst-rebate.html
- Edisi yang dipaparkan di halaman ini: GST370 E (25) (disemak pada 2026-09-28).
FileIt tidak berafiliasi dengan atau disokong oleh Canada Revenue Agency (CRA) atau mana-mana kerajaan. Halaman ini menerangkan borang secara umum dan bukan nasihat undang-undang, cukai atau imigresen. Sentiasa baca arahan rasmi dan pastikan anda menggunakan edisi yang diterima oleh penerima. Halaman terakhir disemak pada 2026-09-28.