¿Qué es GST370 employee and partner GST/HST rebate?
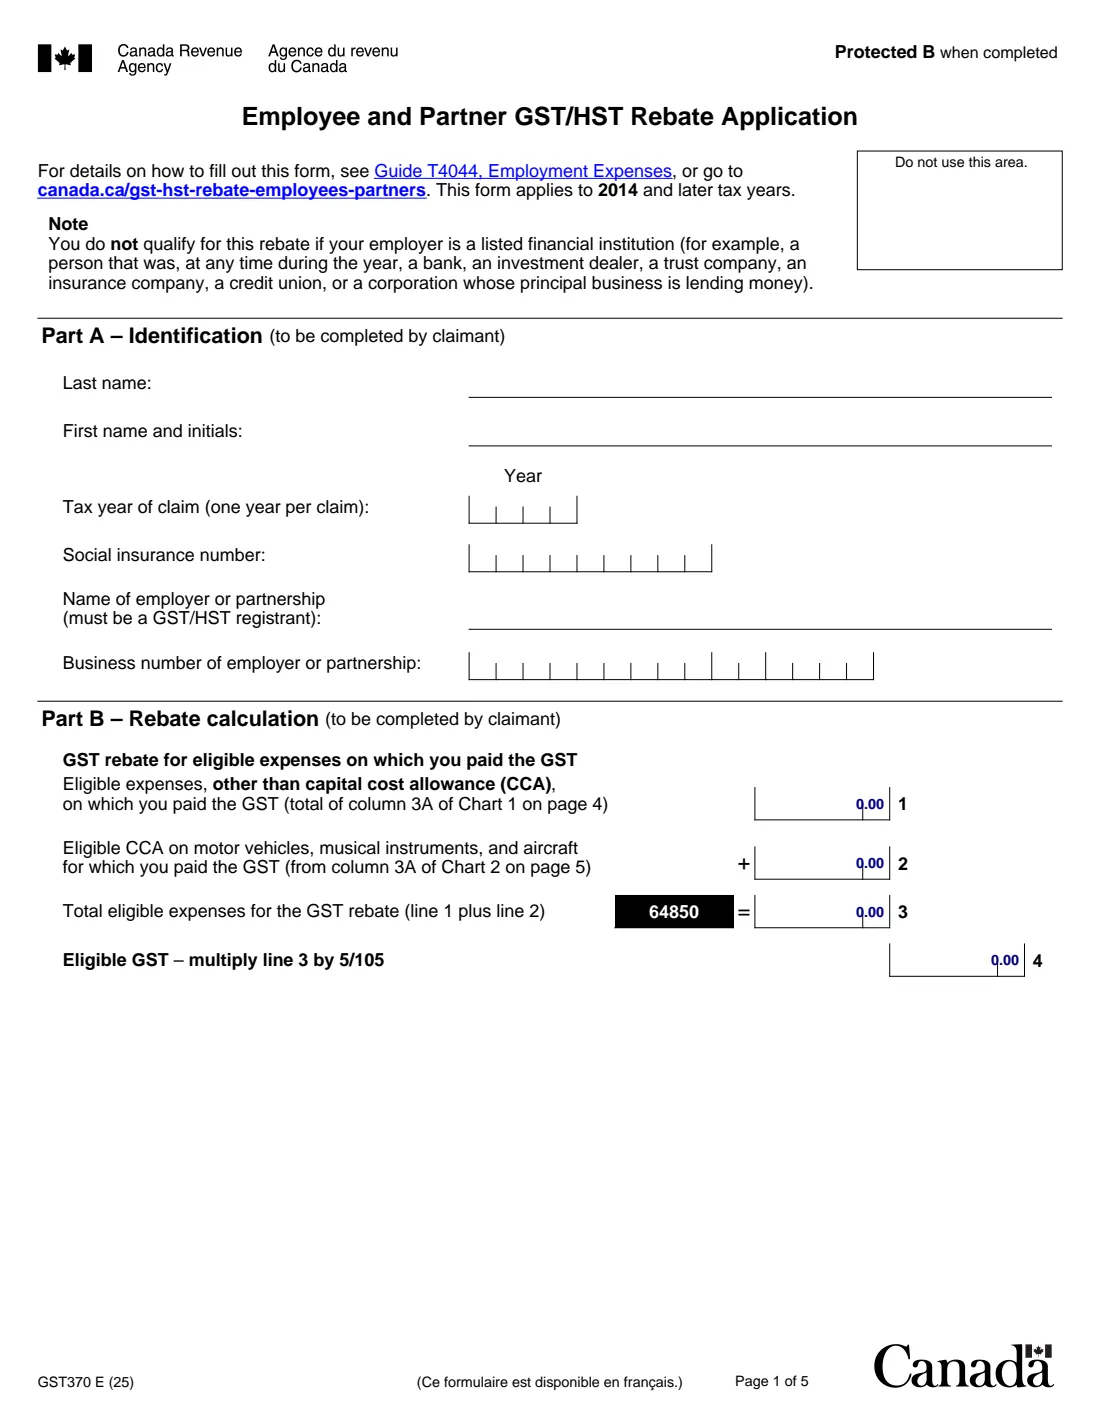
Si dedujiste gastos laborales como empleado, o gastos como socio, en tu declaración de impuestos, es posible que una parte de lo que pagaste fuera GST o HST. El formulario GST370 te permite reclamar un reembolso de ese impuesto. La Agencia Tributaria de Canadá (Canada Revenue Agency, CRA) indica que puedes tener derecho si tu empleador está registrado a efectos del GST/HST (salvo que sea una institución financiera incluida en la lista), o si eres miembro de una sociedad registrada a efectos del GST/HST y declaraste tu parte de sus ingresos.
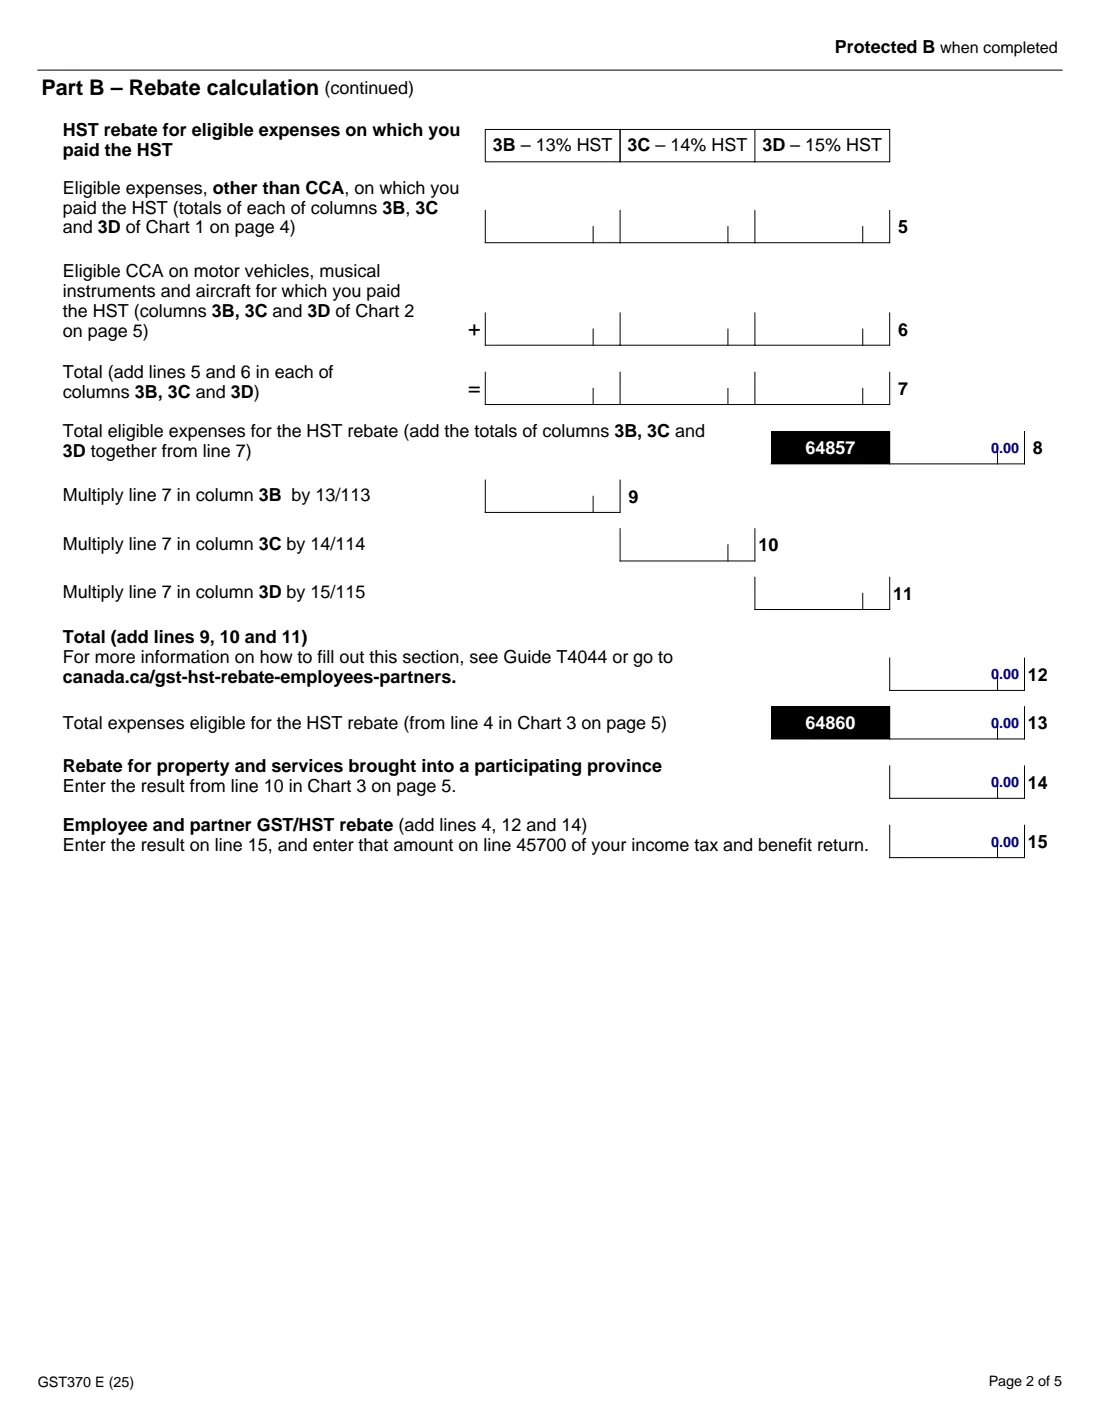
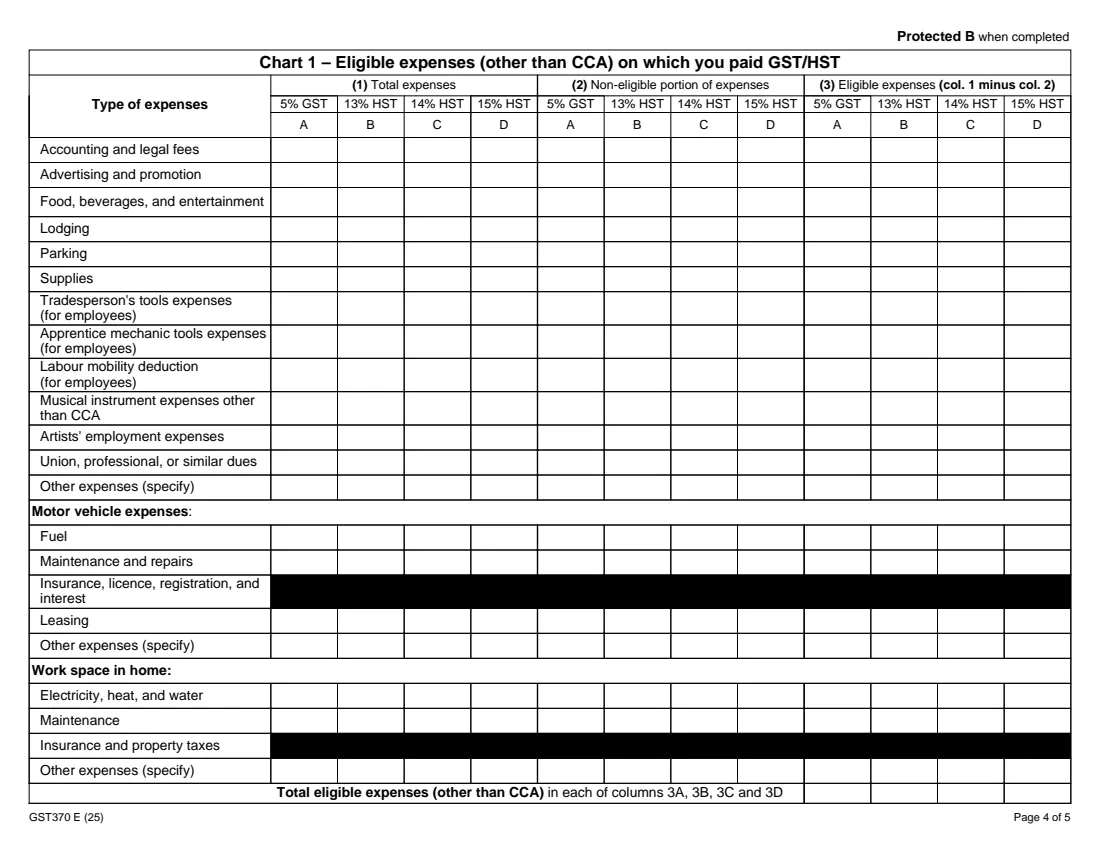
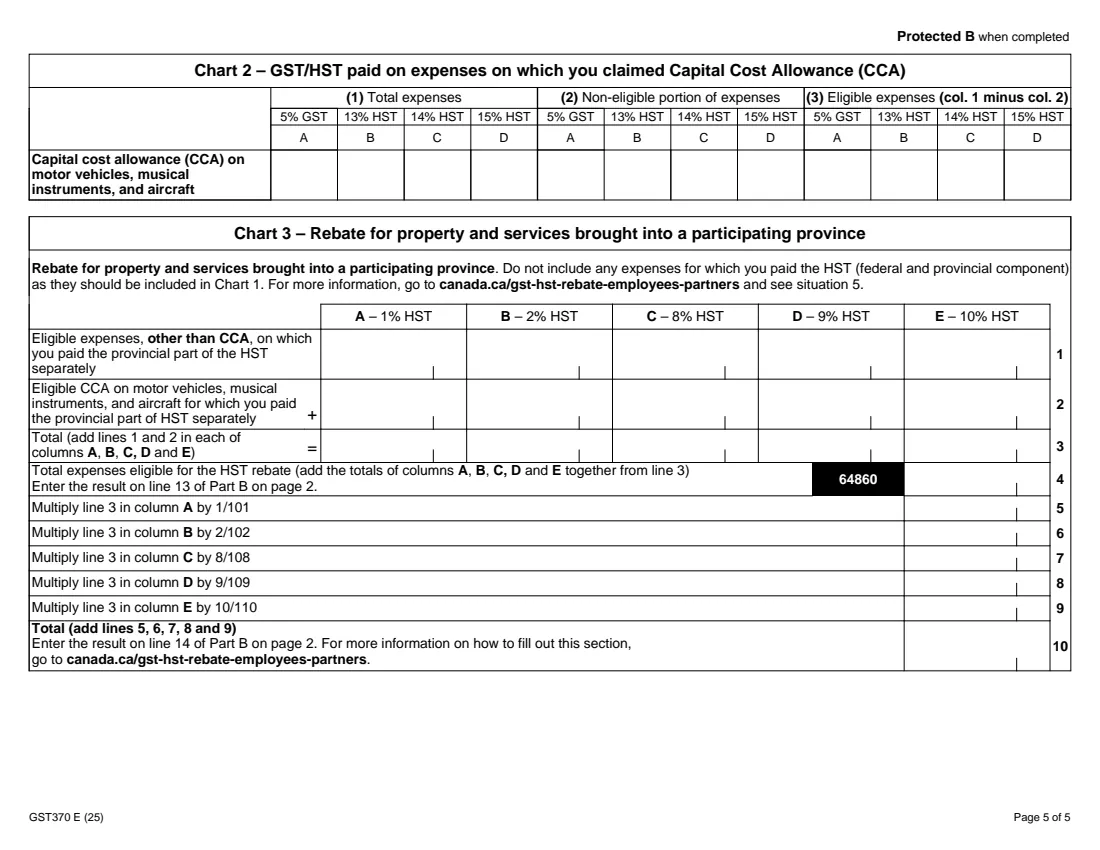
El formulario tiene tres tablas y un cálculo. La tabla 1 enumera tus gastos (honorarios contables y jurídicos, suministros, herramientas, gastos de vehículos, espacio de trabajo en casa y otros) según el tipo impositivo que pagaste: 5 % de GST o 13 %, 14 % o 15 % de HST. La tabla 2 cubre la desgravación por costes de capital de vehículos, instrumentos musicales y aeronaves, y la tabla 3 cubre bienes y servicios introducidos en una provincia participante cuando pagaste por separado la parte provincial del HST. Después, la Parte B convierte los importes elegibles en tu reembolso, que reclamas en la línea 45700 de tu declaración.
FileIt solo te pide las columnas que realmente pagaste, calcula cada importe, total y línea de reembolso elegibles en dólares y centavos, y lo imprime todo en el PDF GST370 oficial de la CRA. El número de empresa de tu empleador, tu SIN y los nombres con tildes se imprimen en las casillas correctas. El PDF terminado se guarda en tu bóveda de FileIt para tus registros; FileIt nunca presenta nada ante la CRA por ti.
- Quién lo rellena
- Empleados que dedujeron gastos laborales y socios que dedujeron gastos de la sociedad en su declaración
- Se reclama en
- La línea 45700 de tu declaración de impuestos y prestaciones (línea 15 del formulario)
- Una solicitud por
- Año fiscal; el formulario se aplica a los años fiscales 2014 y posteriores
- Firmas
- Tú firmas la Parte D. Un funcionario autorizado de tu empleador o sociedad firma la Parte C, solo si corresponde
- Edición
- GST370 E (25)
- Tipos impositivos del formulario
- 5 % de GST; 13 %, 14 % y 15 % de HST; y 1 %, 2 %, 8 %, 9 % y 10 % para la parte provincial en la tabla 3
¿Quién debe completar GST370 employee and partner GST/HST rebate?
- Empleados que dedujeron gastos laborales en la línea 21200 o 22900 de su declaración y pagaron GST o HST por ellos.
- Socios de una sociedad registrada a efectos del GST/HST que dedujeron gastos en las líneas 13499 a 14300 y declararon su parte de los ingresos de la sociedad.
- Vendedores a comisión, trabajadores de oficios, mecánicos aprendices, artistas y músicos con gastos laborales por los que pagaron GST/HST.
- Personas que trabajan desde casa y dedujeron gastos de espacio de trabajo en casa, como electricidad, calefacción y agua o mantenimiento.
- Cualquier persona que reclamó una desgravación por costes de capital de un vehículo, instrumento musical o aeronave utilizados para trabajar.
Cuándo usar GST370 employee and partner GST/HST rebate
- Cuando prepares tu declaración de impuestos de un año en el que dedujiste gastos laborales o de una sociedad que incluían GST o HST.
- Por separado para cada año fiscal: el formulario indica que corresponde un año por solicitud.
- Para un año anterior, ya que el formulario se aplica a los años fiscales 2014 y posteriores.
- No si tu empleador es una institución financiera incluida en la lista, como un banco, agente de inversiones, sociedad fiduciaria, compañía de seguros o cooperativa de crédito: el formulario indica que no cumples los requisitos.
Qué necesitas antes de empezar
- Tu número de seguro social y el año fiscal que estás reclamando.
- El nombre y número de empresa de tu empleador o sociedad (9 dígitos, RT y 4 dígitos).
- Tu lista de gastos deducidos del año, separados según el tipo de GST o HST que pagaste por cada uno.
- La parte no elegible de cada gasto, por ejemplo, los importes que te reembolsaron.
- La desgravación por costes de capital que reclamaste por un vehículo, instrumento musical o aeronave, si corresponde.
- Si recibiste una asignación que tu empleador no consideró razonable: el importe, el motivo y la firma de un funcionario autorizado en la Parte C.
Qué contiene GST370 employee and partner GST/HST rebate
La edición de 2025 tiene 5 páginas. FileIt lo organiza en 9 partes:
- Part A: IdentificationClaimant (employee or partner)
- Charts 1 and 2: expenses on which you paid 5% GST (column A)Claimant (employee or partner)
- Charts 1 and 2: expenses on which you paid 13% HST (column B)Claimant (employee or partner)
- Charts 1 and 2: expenses on which you paid 14% HST (column C)Claimant (employee or partner)
- Charts 1 and 2: expenses on which you paid 15% HST (column D)Claimant (employee or partner)
- Chart 3: property and services brought into a participating provinceClaimant (employee or partner)
- Part B: Rebate calculationClaimant (employee or partner)
- Part C: Declaration by your employer or partnershipEmployer or partnership
- Part D: CertificationClaimant (employee or partner)
Cómo completar GST370 employee and partner GST/HST rebate, paso a paso
1 Parte A: Identificación
Introduce tus apellidos, nombre e iniciales, el año fiscal de la solicitud, tu número de seguro social y el nombre y número de empresa de tu empleador o sociedad. El empleador o la sociedad debe estar registrado a efectos del GST/HST.
2 Tabla 1: Gastos distintos de la DCC
Por cada tipo de gasto que dedujiste, introduce el total que pagaste (columna 1) y cualquier parte no elegible (columna 2) bajo el tipo de GST o HST que pagaste. La columna 3, el importe elegible, es la columna 1 menos la columna 2. Las filas incluyen honorarios contables y jurídicos, publicidad, comida y entretenimiento, alojamiento, aparcamiento, suministros, herramientas de trabajadores de oficios y mecánicos aprendices, movilidad laboral, instrumentos musicales, gastos de artistas, cuotas, gastos de vehículos, espacio de trabajo en casa y otros gastos. En FileIt solo activas los tipos impositivos que pagaste, y FileIt calcula la columna 3 y los totales.
3 Tabla 2: Desgravación por costes de capital
Introduce la desgravación por costes de capital que reclamaste por vehículos, instrumentos musicales y aeronaves por los que pagaste GST o HST, junto con cualquier parte no elegible, según el tipo impositivo. El importe elegible pasa a la Parte B.
4 Tabla 3: Bienes y servicios introducidos en una provincia participante
Solo para gastos en los que pagaste por separado la parte provincial del HST. La tabla tiene columnas para 1 %, 2 %, 8 %, 9 % y 10 %. El formulario indica que no debes incluir gastos por los que pagaste el HST completo; esos corresponden a la tabla 1. FileIt suma cada columna y aplica las fracciones impresas en el formulario (1/101, 2/102, 8/108, 9/109 y 10/110).
5 Parte B: Cálculo del reembolso
La línea 4 es tu GST elegible (gastos elegibles al 5 % × 5/105). Las líneas 9 a 11 aplican 13/113, 14/114 y 15/115 a las columnas del HST, la línea 12 las suma y la línea 14 es el reembolso de la tabla 3. La línea 15, que suma las líneas 4, 12 y 14, es tu reembolso: inclúyelo en la línea 45700 de tu declaración. FileIt calcula todas las líneas.
6 Partes C y D: Declaraciones
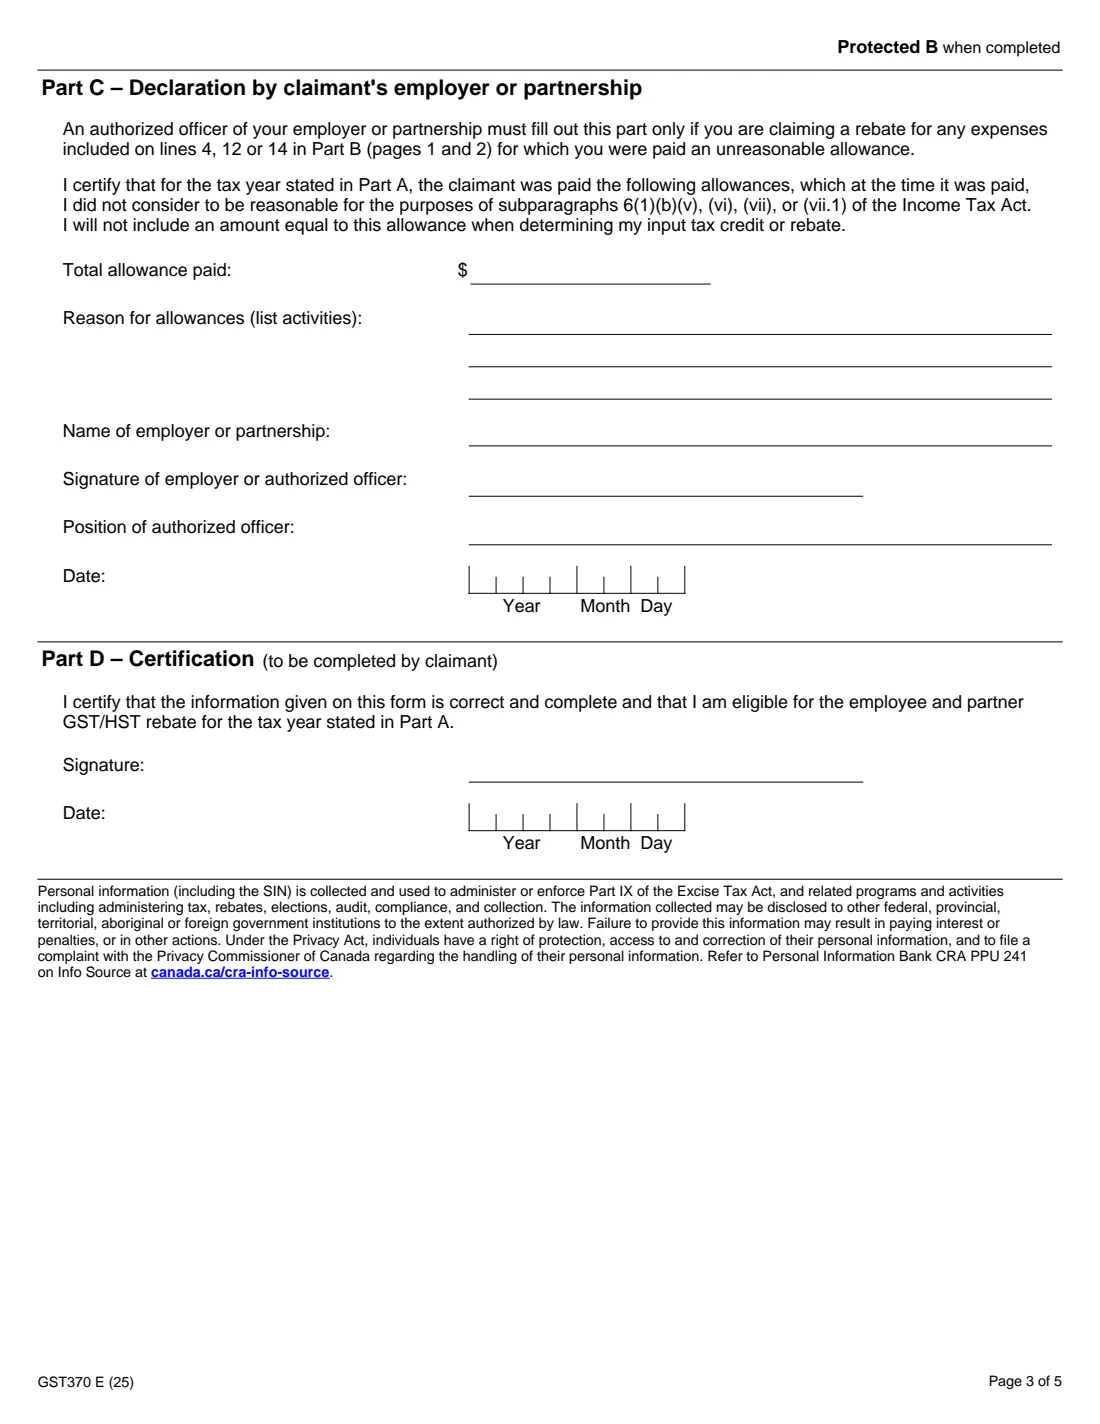
La Parte C la completa un funcionario autorizado de tu empleador o sociedad solo si reclamas un reembolso por gastos para los que recibiste una asignación que, al pagarse, no consideraron razonable conforme a la Ley del Impuesto sobre la Renta (Income Tax Act). La Parte D es tu certificación de que la información es correcta y completa y de que cumples los requisitos. Debes firmarla y fecharla.
Errores comunes que debes evitar
- Reclamarlo cuando tu empleador es una institución financiera incluida en la lista, lo que, según el formulario, te excluye.
- Poner un gasto en la columna de tipo impositivo equivocada: utiliza el tipo que realmente pagaste.
- Incluir en la tabla 3 gastos por los que pagaste el HST completo en lugar de incluirlos en la tabla 1.
- Olvidar restar la parte no elegible, como los importes que te reembolsó tu empleador.
- Combinar dos años fiscales en un formulario: el formulario permite un año por solicitud.
- Omitir la Parte C si recibiste una asignación que tu empleador no consideró razonable y reclamas gastos cubiertos por ella.
Después de completarlo
Imprime el PDF y firma la Parte D. Si corresponde la Parte C, haz que la firme un funcionario autorizado de tu empleador o sociedad.
Incluye la línea 15 en la línea 45700 de tu declaración de impuestos y prestaciones, como indica el formulario. FileIt no presenta nada ante la CRA.
Guarda el formulario completado y tus recibos en tu bóveda de FileIt. La CRA indica que, por lo general, debes declarar cualquier reembolso de GST/HST que recibas en la línea 10400 de tu declaración correspondiente al año en que lo recibas.
Completa GST370 employee and partner GST/HST rebate en línea con FileIt
- Elige a la persona. Elige a alguien de Personas y FileIt completará su nombre, fecha de nacimiento, dirección y otros datos que ya conoce.
- Responde preguntas sencillas. Completa una parte del formulario cada vez, con el texto de ayuda oficial junto a cada pregunta — 324 campos en total. Tus respuestas se guardan a medida que avanzas.
- Consulta la vista previa en tiempo real. Observa cómo tus respuestas aparecen en el formulario real de Canada Revenue Agency (CRA) y deja que FileIt haga los cálculos de las hojas de trabajo.
- Genera el PDF oficial. FileIt introduce tus respuestas en el PDF propio de la agencia y lo guarda en la carpeta de esa persona en tu bóveda.
FileIt completa el formulario, pero nunca lo presenta ni lo envía por ti. Entrega el formulario terminado a quien te lo haya solicitado, tal como indican sus instrucciones.
Empieza GST370 employee and partner GST/HST rebate ahora — es gratisGST370 employee and partner GST/HST rebate: preguntas frecuentes
¿Quién puede reclamar el reembolso de GST/HST para empleados y socios?
La CRA indica que puedes tener derecho si dedujiste gastos como empleado (línea 21200 o 22900) o como socio (líneas 13499 a 14300), y si tu empleador está registrado a efectos del GST/HST, salvo que sea una institución financiera incluida en la lista, o eres miembro de una sociedad registrada a efectos del GST/HST y declaraste tu parte de sus ingresos.
¿En qué parte de mi declaración de impuestos se incluye el reembolso GST370?
Incluye el importe de la línea 15 del formulario en la línea 45700 de tu declaración de impuestos y prestaciones.
¿Está sujeto a impuestos el reembolso de GST/HST?
La CRA indica que, por lo general, debes declarar cualquier reembolso de GST/HST que recibiste en la línea 10400 de tu declaración del año en que lo recibiste.
¿Qué columna de tipo impositivo debo utilizar?
La que corresponda al impuesto que pagaste por el gasto: 5 % de GST, o 13 %, 14 % o 15 % de HST. La tabla 3 tiene columnas separadas para cuando pagaste solo la parte provincial del HST, al 1 %, 2 %, 8 %, 9 % o 10 %.
¿Cuándo debe mi empleador completar la Parte C?
Solo si reclamas un reembolso por gastos de las líneas 4, 12 o 14 para los que recibiste una asignación que tu empleador o sociedad no consideró razonable cuando se pagó.
¿Puedo reclamar más de un año en un GST370?
No. El formulario indica que corresponde un año por solicitud y se aplica a los años fiscales 2014 y posteriores.
¿Puedo rellenar el GST370 online con FileIt?
Sí. FileIt te pide los gastos según el tipo impositivo, calcula los importes elegibles y todas las líneas de la Parte B, y los imprime en el PDF oficial de la CRA para que lo firmes y lo guardes con tu declaración.
Fuentes oficiales
- Formulario en blanco (PDF), publicado por Canada Revenue Agency (CRA): https://www.canada.ca/content/dam/cra-arc/formspubs/pbg/gst370/gst370-fill-25e.pdf
- Instrucciones y orientación oficiales: https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/deductions-credits-expenses/line-45700-employee-partner-gst-hst-rebate.html
- Edición mostrada en esta página: GST370 E (25) (comprobada el 2026-09-28).
FileIt no está afiliado ni cuenta con el respaldo de Canada Revenue Agency (CRA) ni de ningún gobierno. Esta página explica el formulario en términos generales y no constituye asesoramiento jurídico, fiscal ni migratorio. Lee siempre las instrucciones oficiales y comprueba que utilizas la edición que acepta el destinatario. Última revisión de la página: 2026-09-28.