什么是 GST370 employee and partner GST/HST rebate?
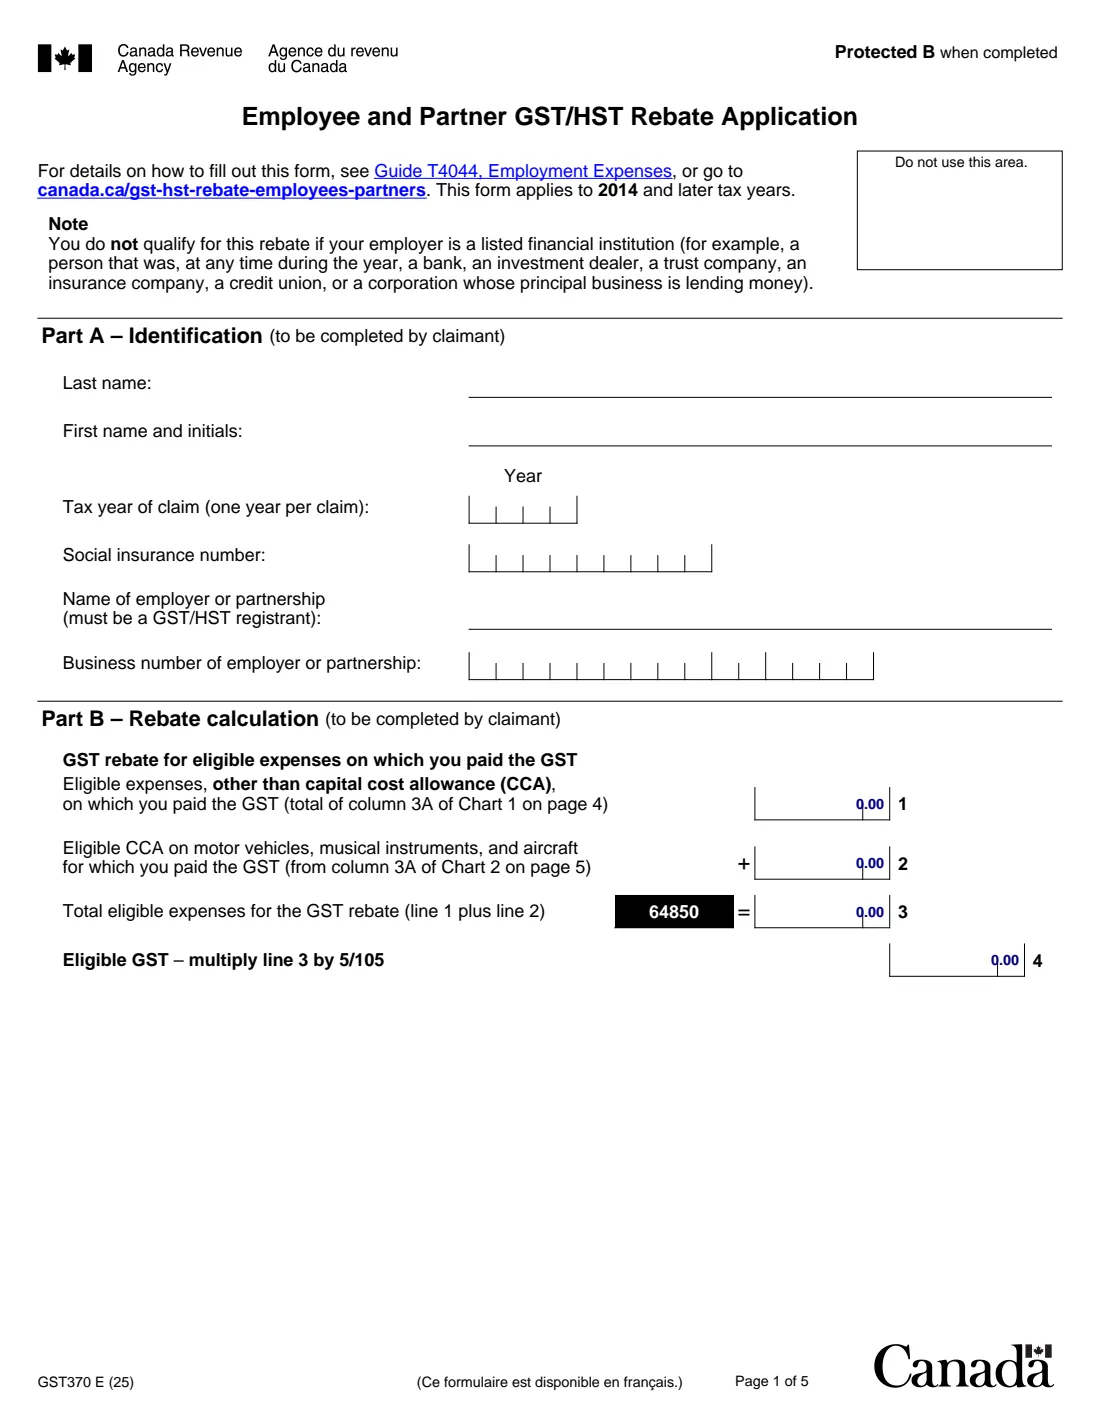
如果您在所得税申报表中以雇员身份扣除了就业费用,或以合伙人身份扣除了费用,您支付的金额中可能包含 GST 或 HST。GST370 表格让您可以申请退还这部分税款。加拿大税务局(CRA)表示,如果您的雇主是 GST/HST 登记企业(上市金融机构除外),或者您是已登记 GST/HST 的合伙企业成员并申报了您在该合伙企业收入中的份额,则您可能符合资格。
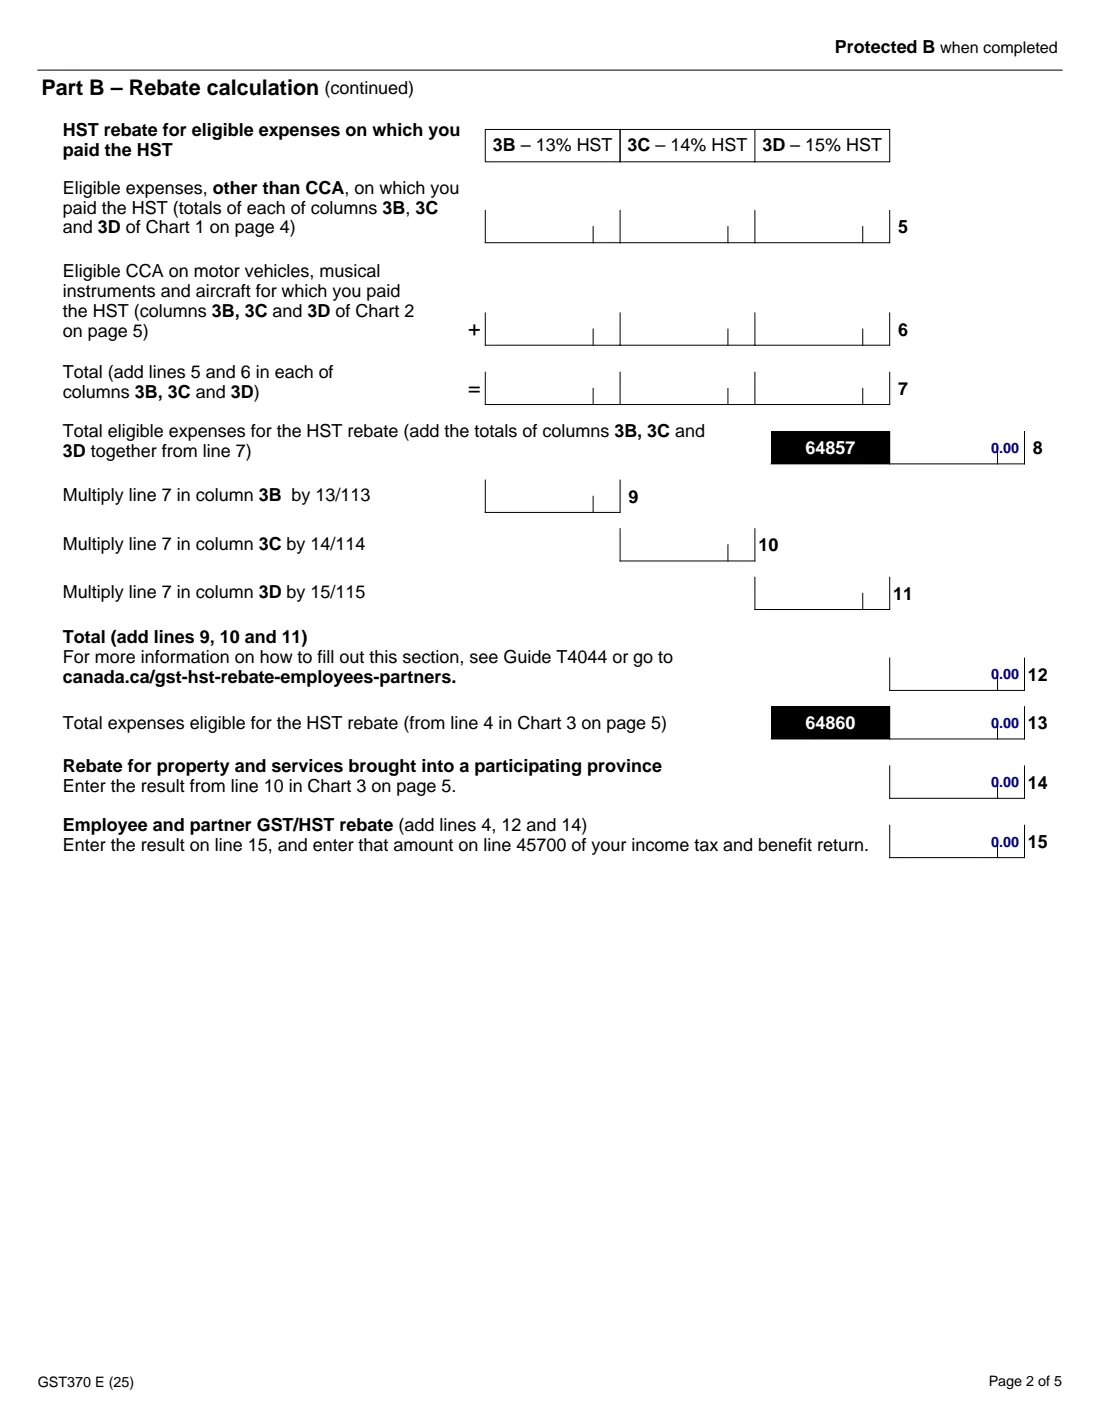
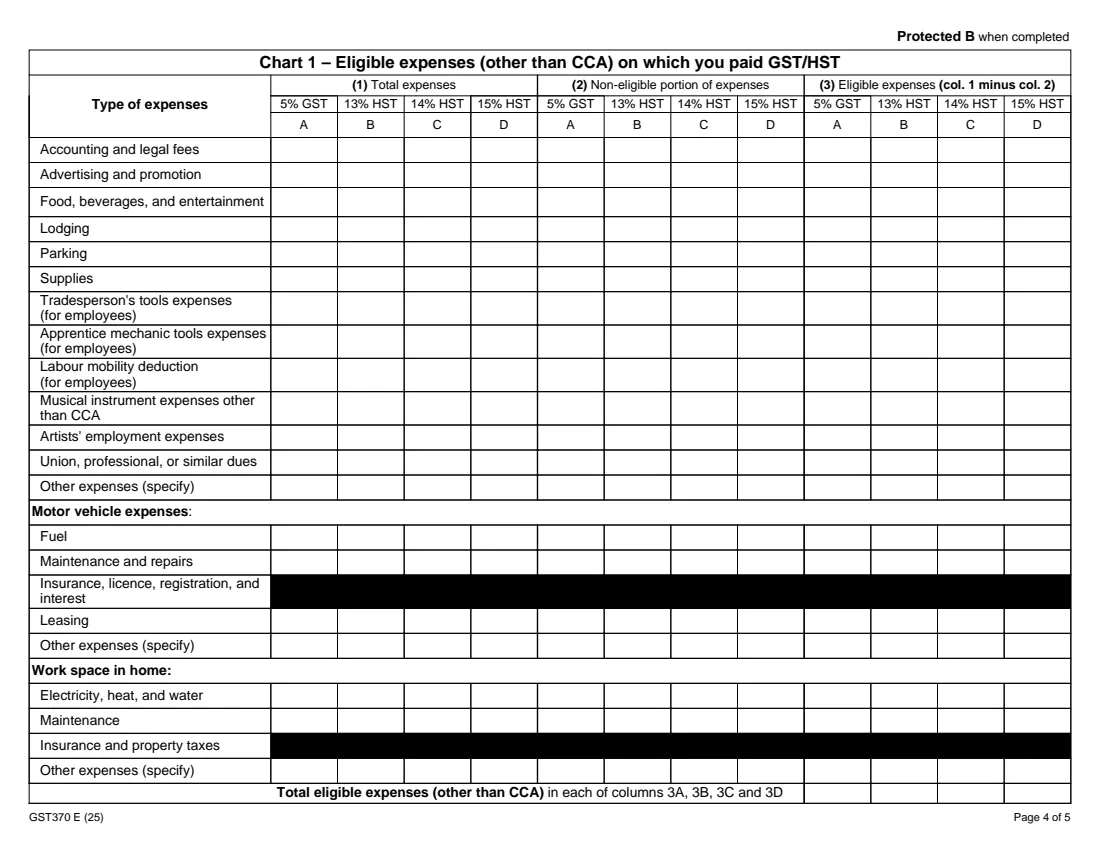
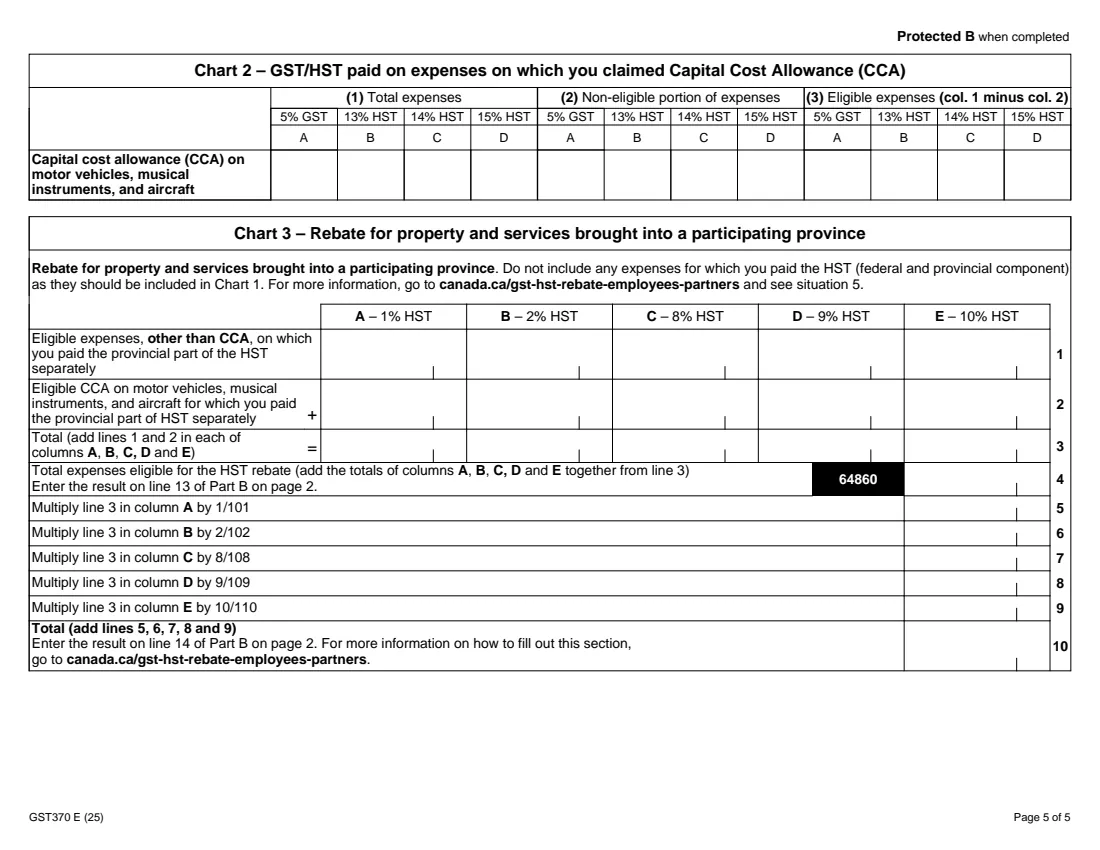
该表格包含三个表格和一项计算。表格 1 按您支付的税率列出费用(会计和法律费用、用品、工具、机动车费用、家庭工作空间费用等):5% GST,或 13%、14% 或 15% HST。表格 2 涉及机动车、乐器和飞机的资本成本折旧,表格 3 涉及带入参与省份的财产和服务(您需单独支付 HST 的省级部分)。B 部分随后将符合条件的金额换算为退税额,您应在申报表第 45700 行申报该金额。
FileIt 只要求您填写实际支付过的列,以元和分计算每个符合条件的金额、合计数和退税行,并将全部内容打印到加拿大税务局(CRA)自己的 GST370 PDF 中。您雇主的企业编号、您的 SIN 以及带重音符号的姓名都会打印在正确的方框中。完成后的 PDF 会保存到您的 FileIt 保管库中,供您留存;FileIt 绝不会代您向加拿大税务局(CRA)提交任何材料。
- 填写人
- 在申报表中扣除了就业费用的雇员,以及扣除了合伙企业费用的合伙人
- 申报位置
- 所得税及福利申报表第 45700 行(表格第 15 行)
- 每次申报涵盖
- 一个纳税年度;该表格适用于 2014 及之后的纳税年度
- 签名
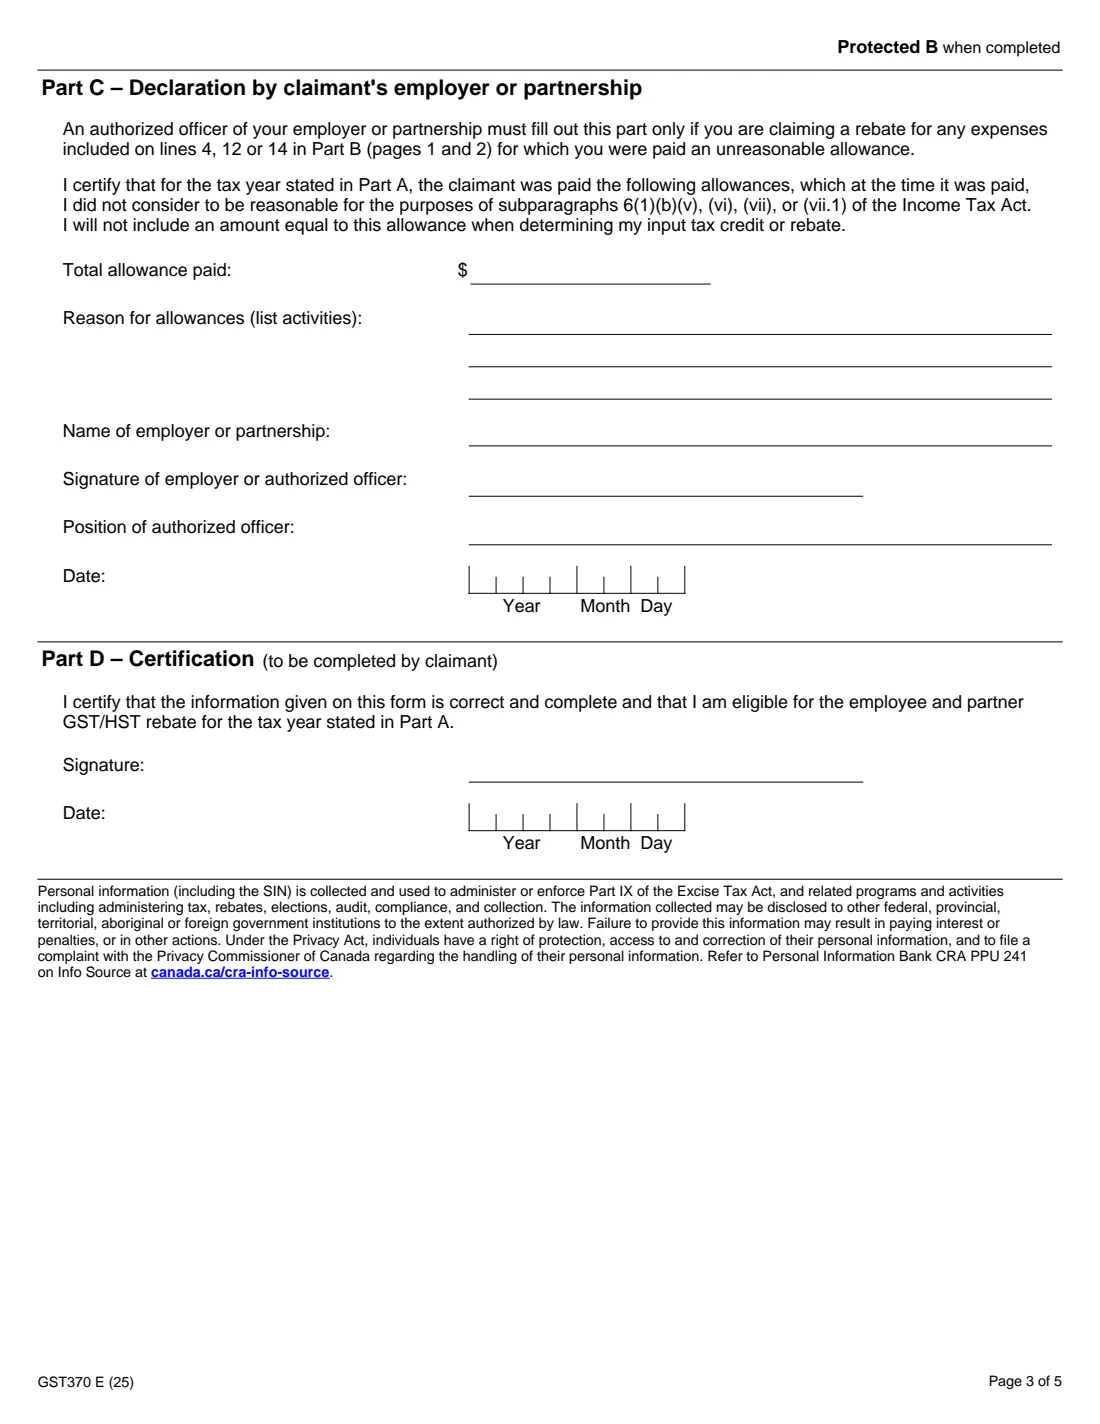
- 您签署 D 部分。您的雇主或合伙企业的授权负责人仅在适用时签署 C 部分
- 版本
- GST370 E (25)
- 表格税率
- 5% GST;13%、14% 和 15% HST;以及表格 3 中省级部分的 1%、2%、8%、9% 和 10%
谁需要填写 GST370 employee and partner GST/HST rebate?
- 在申报表第 21200 行或第 22900 行扣除了就业费用,并在这些费用上支付了 GST 或 HST 的雇员。
- 在 GST/HST 登记合伙企业中扣除了第 13499 行至第 14300 行费用,并申报了其合伙企业收入份额的合伙人。
- 领取佣金的销售人员、技工、学徒技工、艺术家和音乐家,他们的工作费用中包含已支付的 GST/HST。
- 在家工作并扣除了家庭工作空间费用(例如电费、暖气费和水费或维护费)的人。
- 任何就工作使用的机动车、乐器或飞机申报了资本成本折旧的人。
何时使用 GST370 employee and partner GST/HST rebate
- 当您准备某一年度的所得税申报表,且该年度扣除了包含 GST 或 HST 的就业费用或合伙企业费用时。
- 每个纳税年度分别使用:表格规定每次申报只能涵盖一个年度。
- 申报较早年度时使用,因为该表格适用于 2014 及之后的纳税年度。
- 如果您的雇主是上市金融机构(例如银行、投资交易商、信托公司、保险公司或信用合作社),则不能使用:表格规定您不符合资格。
开始前需要准备什么
- 您的社会保险号码以及申请所对应的纳税年度。
- 您的雇主或合伙企业名称及企业编号(9 位数字、RT 和 4 位数字)。
- 您当年扣除的费用清单,并按每项费用实际支付的 GST 或 HST 税率分类。
- 每项费用中不符合资格的部分,例如已向您报销的金额。
- 您就机动车、乐器或飞机申报的资本成本折旧(如有)。
- 如果您获得的津贴被雇主认定为不合理:津贴金额、原因,以及一名授权负责人签署 C 部分。
GST370 employee and partner GST/HST rebate 的内容
2025 版本共 5 页。 FileIt 要求填写 9 个部分:
- Part A: IdentificationClaimant (employee or partner)
- Charts 1 and 2: expenses on which you paid 5% GST (column A)Claimant (employee or partner)
- Charts 1 and 2: expenses on which you paid 13% HST (column B)Claimant (employee or partner)
- Charts 1 and 2: expenses on which you paid 14% HST (column C)Claimant (employee or partner)
- Charts 1 and 2: expenses on which you paid 15% HST (column D)Claimant (employee or partner)
- Chart 3: property and services brought into a participating provinceClaimant (employee or partner)
- Part B: Rebate calculationClaimant (employee or partner)
- Part C: Declaration by your employer or partnershipEmployer or partnership
- Part D: CertificationClaimant (employee or partner)
分步填写 GST370 employee and partner GST/HST rebate
1 A 部分:身份信息
填写您的姓、名和姓名首字母、申请所属纳税年度、社会保险号码,以及您的雇主或合伙企业名称和企业编号。该雇主或合伙企业必须是 GST/HST 登记企业。
2 表格 1:CCA 以外的费用
对于您扣除的每类费用,请在您实际支付的 GST 或 HST 税率下,填写您支付的总额(第 1 列)以及不符合资格的部分(第 2 列)。第 3 列为符合资格的金额,即第 1 列减去第 2 列。各行涵盖会计和法律费用、广告费、餐饮和娱乐费、住宿费、停车费、用品费、技工和学徒技工工具费、劳动力流动费用、乐器费用、艺术家费用、会费、机动车费用、家庭工作空间费用及其他费用。在 FileIt 中,您只需启用实际支付过的税率,FileIt 会计算第 3 列和各项合计。
3 表格 2:资本成本折旧
按税率填写您就支付了 GST 或 HST 的机动车、乐器和飞机申报的资本成本折旧,以及其中不符合资格的部分。符合资格的金额会转入 B 部分。
4 表格 3:带入参与省份的财产和服务
仅适用于您单独支付了 HST 省级部分的费用。该表格包含 1%、2%、8%、9% 和 10% 的列。表格规定,不要在此处填写您支付了全额 HST 的费用;这些费用应填写在表格 1 中。FileIt 会汇总每列,并应用表格印制的分数(1/101、2/102、8/108、9/109 和 10/110)。
5 B 部分:退税计算
第 4 行是符合资格的 GST(符合资格的 5% 费用 × 5/105)。第 9 至第 11 行分别将 13/113、14/114 和 15/115 应用于 HST 各列,第 12 行汇总这些金额,第 14 行是表格 3 的退税额。第 15 行是第 4、12 和 14 行的总和,即您的退税额:请将其填写在申报表第 45700 行。FileIt 会计算每一行。
6 C 和 D 部分:声明
只有在您就相关费用申请退税,且您获得的津贴在支付时未被雇主或合伙企业依据《所得税法》认定为合理时,才由您的雇主或合伙企业授权负责人填写 C 部分。D 部分是您本人对信息准确、完整且您符合资格的确认。您需要签名并填写日期。
需要避免的常见错误
- 您的雇主是上市金融机构,但仍申请退税;表格规定这会使您失去资格。
- 将费用填入错误的税率列:请使用您实际支付的税率。
- 将支付了全额 HST 的费用填入表格 3,而不是表格 1。
- 忘记扣除不符合资格的部分,例如雇主已向您报销的金额。
- 在一份表格中合并两个纳税年度:表格规定每次申报只能涵盖一个年度。
- 您收到的津贴未被雇主认定为合理,却在申请包含该津贴所覆盖费用的退税时遗漏 C 部分。
填写后
打印 PDF 并签署 D 部分。如果适用 C 部分,请让您的雇主或合伙企业授权负责人签署。
按照表格说明,将第 15 行的金额填写在所得税及福利申报表第 45700 行。FileIt 不会代您向加拿大税务局(CRA)提交任何材料。
将填写完成的表格和收据保存在您的 FileIt 保管库中。加拿大税务局(CRA)表示,通常应在收到 GST/HST 退税的年度,将收到的退税填写在申报表第 10400 行。
使用 FileIt 在线填写 GST370 employee and partner GST/HST rebate
- 选择人员。从 People 中选择某人,FileIt 会填入其姓名、出生日期、地址及其他已知信息。
- 回答通俗易懂的问题。一次填写表格的一个部分,每道问题旁都有官方帮助文本——共 324 个字段。您的回答会自动保存。
- 查看实时预览。查看您的回答如何显示在真实的 Canada Revenue Agency (CRA) 表格上,并让 FileIt 完成工作表计算。
- 生成官方 PDF。FileIt 会将您的回答填入机构自己的 PDF,并将其存入您保险库中该人员的文件夹。
FileIt 负责填写表格——不会代您归档或提交任何内容。请按照表格说明中规定的方式,将填写完成的表格交给索取方。
立即开始 GST370 employee and partner GST/HST rebate — 免费GST370 employee and partner GST/HST rebate:常见问题
谁可以申请雇员和合伙人 GST/HST 退税?
加拿大税务局(CRA)表示,如果您以雇员身份(第 21200 行或第 22900 行)或合伙人身份(第 13499 行至第 14300 行)扣除了费用,并且您的雇主是上市金融机构以外的 GST/HST 登记企业,或者您是已登记 GST/HST 的合伙企业成员并申报了您在该合伙企业收入中的份额,则您可能符合资格。
GST370 退税应填写在我的报税表哪里?
将表格第 15 行的金额填写在所得税及福利申报表第 45700 行。
GST/HST 退税需要纳税吗?
加拿大税务局(CRA)表示,通常应在收到 GST/HST 退税的年度,将收到的退税填写在申报表第 10400 行。
我应该使用哪个税率列?
使用与您为该费用实际支付的税款相匹配的税率:5% GST,或 13%、14% 或 15% HST。表格 3 为您仅支付 HST 省级部分的情况设有单独列,税率为 1%、2%、8%、9% 或 10%。
我的雇主何时需要填写 C 部分?
仅当您就第 4、12 或 14 行中的费用申请退税,且您获得的津贴在支付时未被您的雇主或合伙企业认定为合理时,才需要填写。
我可以在一份 GST370 中申报多个年度吗?
不可以。表格规定每次申报只能涵盖一个年度,并适用于 2014 及之后的纳税年度。
我可以使用 FileIt 在线填写 GST370 吗?
可以。FileIt 会按税率询问您的费用,计算符合资格的金额和 B 部分的每一行,并将结果打印到加拿大税务局(CRA)的官方 PDF 中,供您签名后与申报表一同保存。
官方来源
- 由 Canada Revenue Agency (CRA) 发布的空白表格(PDF): https://www.canada.ca/content/dam/cra-arc/formspubs/pbg/gst370/gst370-fill-25e.pdf
- 官方说明和指南: https://www.canada.ca/en/revenue-agency/services/tax/individuals/topics/about-your-tax-return/tax-return/completing-a-tax-return/deductions-credits-expenses/line-45700-employee-partner-gst-hst-rebate.html
- 本页显示的版本:GST370 E (25)(检查于 2026-09-28)。
FileIt 与 Canada Revenue Agency (CRA) 或任何政府机构没有关联,也未获其认可。本页仅以一般性语言介绍该表格,不构成法律、税务或移民建议。请务必阅读官方说明,并确认您使用的是接收方认可的版本。 页面最后审核于 2026-09-28。